
Tamanho e Participação do Mercado de Aplicações de Insight como Serviço
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
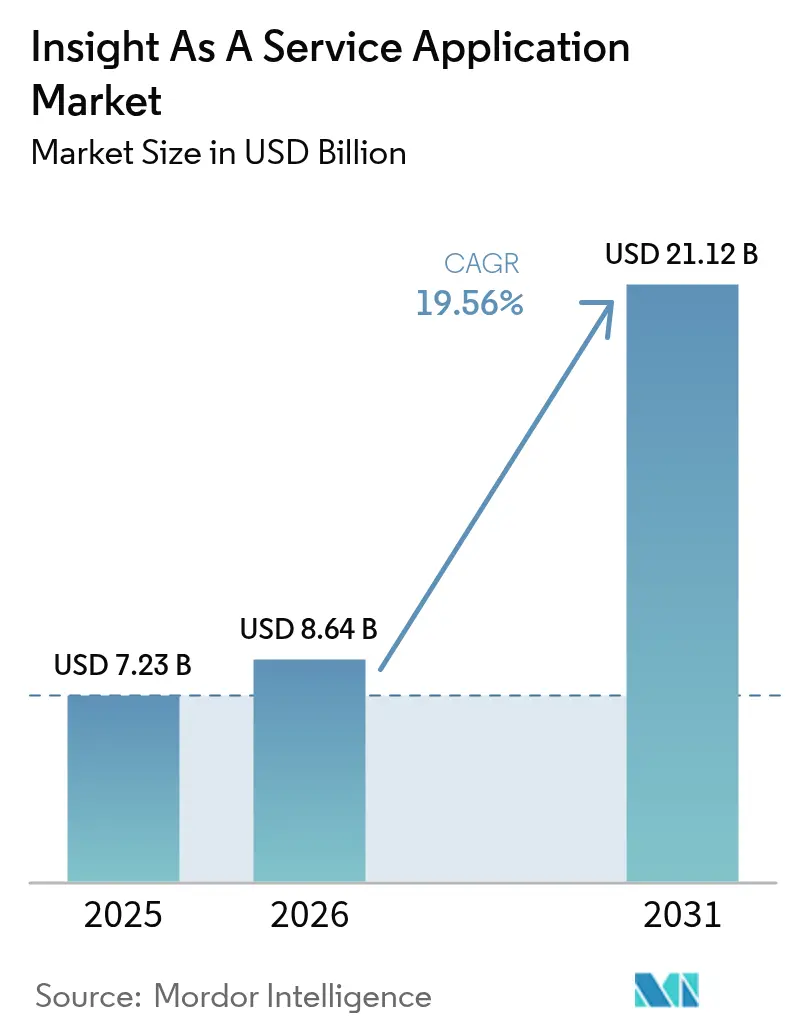
| Tamanho do Mercado (2026) | 8.64 Bilhões de dólares |
| Tamanho do Mercado (2031) | 21.12 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 19.56 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aplicações de Insight como Serviço por Mordor Intelligence
O tamanho do mercado de aplicações de insight como serviço em 2026 é estimado em USD 8,64 bilhões, crescendo a partir do valor de 2025 de USD 7,23 bilhões com projeções para 2031 mostrando USD 21,12 bilhões, crescendo a um CAGR de 19,56% ao longo de 2026-2031. Esta expansão reflete uma mudança constante em direção às assinaturas de nuvem baseadas em consumo, afastando-se das licenças perpétuas, o que alinha os gastos com a intensidade da carga de trabalho. A cobrança baseada em uso elevou o crescimento da receita 1,5 vez mais rápido do que os planos baseados em assentos entre os fornecedores de software como serviço em 2024, um padrão mais visível em cargas de trabalho analíticas onde a demanda de computação oscila com a complexidade das consultas.[1]Zuora, "Subscription Economy Index 2024," zuora.com A inteligência artificial (IA) generativa agora automatiza a análise de dados não estruturados, reduz as barreiras técnicas para usuários de negócios e aumenta o consumo de nuvem, impulsionando ainda mais o mercado de aplicações de insight como serviço. A nuvem pública ainda domina a implantação, mas as arquiteturas híbridas estão escalando rapidamente à medida que setores regulamentados equilibram mandatos de soberania com capacidade de hiperescaladores. As plataformas de IA verticais e a análise prescritiva estão acelerando a automação de decisões, enquanto as pequenas e médias empresas (PMEs) adotam ofertas com preços baseados em consumo que eliminam obstáculos de capital.
Principais Conclusões do Relatório
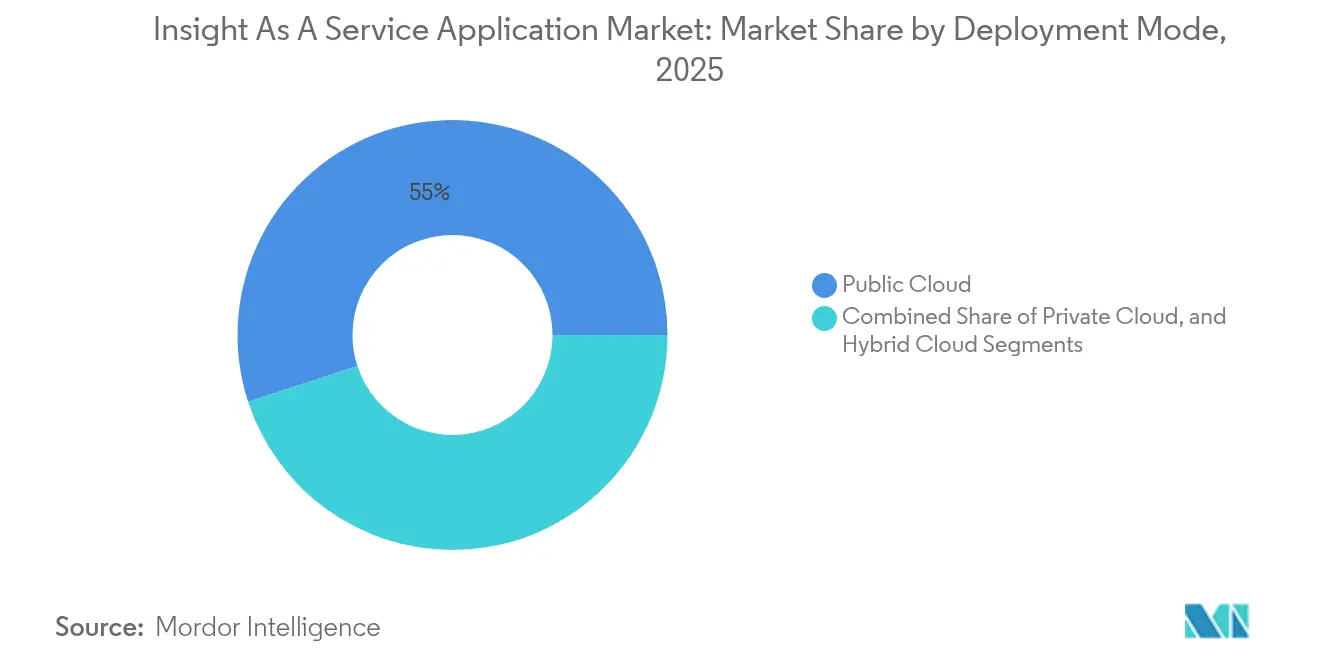
- Por modo de implantação, a nuvem pública liderou com 55,02% de participação na receita em 2025; a nuvem híbrida deve se expandir a um CAGR de 20,24% até 2031.
- Por tipo de serviço, os insights preditivos representaram 45,01% da participação do mercado de aplicações de insight como serviço em 2025, enquanto os insights prescritivos devem avançar a um CAGR de 23,12% até 2031.
- Por aplicação, a gestão do ciclo de vida do cliente capturou 37,57% da receita de 2025; a gestão de estratégia deve crescer a um CAGR de 21,66% até 2031.
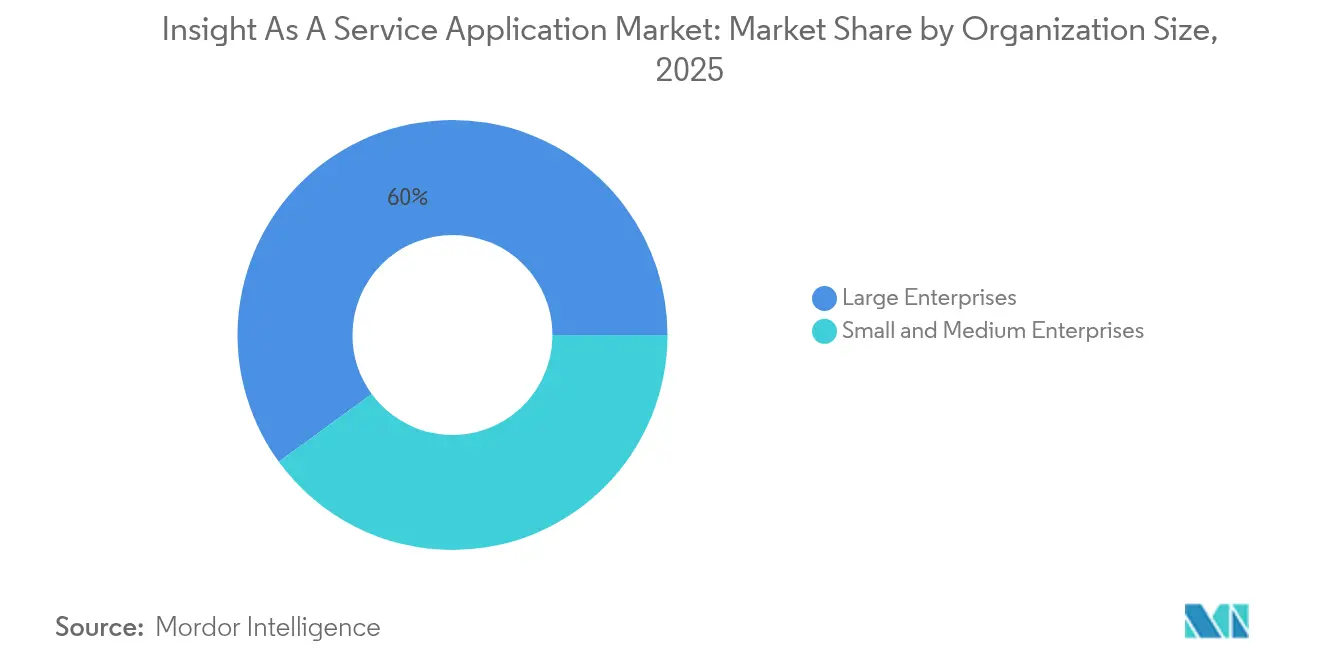
- Por tamanho da organização, as grandes empresas detinham uma participação de 60,03% em 2025, enquanto as PMEs devem registrar um CAGR de 23,47% entre 2026 e 2031.
- Por setor do usuário final, os setores de serviços bancários, financeiros e de seguros lideraram com 29,12% de participação na receita em 2025; espera-se que a saúde registre um CAGR de 19,94% ao longo do período de previsão.
- Por geografia, a América do Norte manteve uma participação de 40,77% em 2025, enquanto a Ásia-Pacífico está posicionada para crescer a um CAGR de 21,77% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Crescente de Big Data e IoT | +3.2% | Global, concentrado nos centros de manufatura da América do Norte e da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda Crescente por Engajamento do Cliente | +2.8% | Global, notavelmente na América do Norte e Europa, varejo e comércio eletrônico | Curto prazo (≤ 2 anos) |
| Uso Crescente de IA Generativa para Insights Automatizados | +4.5% | Global, com América do Norte e Europa como adotantes iniciais | Curto prazo (≤ 2 anos) |
| Migração em Direção a Assinaturas de Análise Baseadas em Consumo | +3.1% | Global, mais rápido na América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Crescente Complexidade de Conformidade Impulsionando a Demanda por Insights Terceirizados | +2.4% | Europa, América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão de Plataformas de IA Vertical Específicas para Setores | +2.9% | Global, liderado por saúde e BFSI | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Uso Crescente de IA Generativa para Insights Automatizados
A IA generativa está comprimindo a entrega de insights de dias para minutos. O watsonx.Data da IBM incorpora grandes modelos de linguagem em ambientes de lakehouse, permitindo que analistas consultem dados estruturados e não estruturados de forma conversacional.[2]IBM, "Hybrid Cloud Study 2024," ibm.com A Snowflake processou 12 bilhões de consultas do Cortex AI em seu primeiro trimestre, com 35% dessas consultas utilizando funções generativas, como resumo de documentos. Os clientes da SAP reduziram os ciclos de fechamento do mês em 60% após integrar o Joule Copilot ao Analytics Cloud. Ao automatizar a criação de narrativas e a detecção de anomalias, a IA generativa democratiza a análise e amplia o mercado de aplicações de insight como serviço.
Migração em Direção a Assinaturas de Análise Baseadas em Consumo
A precificação híbrida, que combina uma taxa base com excedentes de uso, agora abrange 61% dos fornecedores de software como serviço, acima de 38% em 2022. A receita de consumo da Databricks cresceu 75% ano a ano, o triplo do crescimento baseado em assentos, após os clientes expandirem cargas de trabalho em tempo real e de aprendizado de máquina. O modelo flexível remove barreiras de capital para PMEs e alinha os incentivos dos fornecedores com o desempenho, impulsionando a retenção que em média é 18 meses mais longa do que os planos fixos.
Adoção Crescente de Big Data e IoT
Projetos industriais de IoT transmitem dados de sensores em volumes que os armazéns de dados tradicionais não conseguem absorver. A HiveMQ relatou que 68% das empresas industriais implantaram análise de borda em 2024, reduzindo a latência de 2,3 segundos para 180 milissegundos.[3]HiveMQ, "IoT Pulse Report 2024," hivemq.com A plataforma embarcada da Cognite mapeia leituras de séries temporais para gêmeos digitais, detectando degradação de equipamentos 72 horas antes da falha. O lançamento do 5G e o hardware de borda mais barato reduziram o custo de transporte de dados em 40% entre 2022 e 2024, tornando a análise em tempo real viável para casos de uso de cadeia de suprimentos e balanceamento de rede elétrica.
Demanda Crescente por Engajamento do Cliente
Varejistas e marcas de comércio eletrônico dependem da análise para personalizar experiências, impulsionando maior engajamento e conversão. O Einstein AI da Salesforce processou 1 trilhão de interações com clientes por semana em 2024, identificando risco de cancelamento e potencial de upsell em escala. O Customer Journey Analytics da Adobe processou 15 trilhões de eventos comportamentais para otimizar a alocação de mídia entre canais. As crescentes expectativas dos consumidores estão impulsionando a adoção mais ampla de ferramentas prescritivas e preditivas, sustentando assim a trajetória de crescimento do mercado de aplicações de insight como serviço.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com Segurança e Proteção de Dados | -2.1% | Global, intensificado na Europa e na saúde | Curto prazo (≤ 2 anos) |
| Escassez de Talentos em Ciência de Dados Específicos para Domínios | -1.8% | Global, agudo na América do Norte e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Aprisionamento a Fornecedor e Desafios de Interoperabilidade | -1.3% | Global, impactando empresas com múltiplas nuvens | Médio prazo (2-4 anos) |
| Escalada das Pressões de Custo de Computação em Nuvem | -1.6% | Global, intenso em cargas de trabalho de alta frequência | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Segurança e Proteção de Dados
A violação da Snowflake em junho de 2024 expôs 165 ambientes de clientes após invasores usarem credenciais reutilizadas, abalando a confiança na análise em nuvem.[4]Snowflake, "Security Incident Update," snowflake.com O X-Force da IBM descobriu que configurações incorretas causaram 28% das violações, muitas relacionadas a modelos de permissão complexos em serviços de análise. A diretiva NIS2 da Europa agora exige a divulgação de incidentes em 24 horas, aumentando a pressão de conformidade. O escrutínio intensificado desacelera as aquisições e prolonga os ciclos de prova de conceito, limitando a expansão de curto prazo.
Escassez de Talentos em Ciência de Dados Específicos para Domínios
A McKinsey estimou uma escassez de 250.000 cientistas de dados nos Estados Unidos em 2024. O LinkedIn registrou um crescimento de 45% ano a ano nas vagas de ciência de dados, com os setores de saúde e serviços financeiros pagando prêmios de 22% por talentos certificados. As PMEs têm dificuldade em igualar a remuneração dos hiperescaladores e frequentemente adiam implantações de análise avançada, o que modera o crescimento do mercado de aplicações de insight como serviço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Implantação:
Arquiteturas Híbridas Ganham ForçaOs ambientes híbridos devem crescer a um CAGR de 20,24% até 2031, apesar de a nuvem pública deter uma participação de 55,02% do mercado de aplicações de insight como serviço em 2025. A IBM descobriu que 87% das empresas utilizam múltiplas nuvens, com 62% citando conformidade como um fator. As assinaturas do Red Hat OpenShift cresceram 34% ano a ano à medida que as empresas orquestraram o Kubernetes em nuvens locais e públicas.
A adoção híbrida está em alta à medida que as instituições financeiras continuam a armazenar dados sensíveis no local enquanto treinam modelos em regiões de hiperescaladores. A computação confidencial do Google Cloud criptografa dados durante o processamento, trazendo cargas de trabalho regulamentadas para a infraestrutura pública e elevando o número de clientes de saúde em 58% em 2024. Os nós de borda em fábricas e lojas são agora extensões de nuvens híbridas, aprofundando a penetração do mercado de aplicações de insight como serviço.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tipo de Serviço:
Análise Prescritiva Acelera a Automação de DecisõesOs insights prescritivos, embora estejam atrás da receita de insights preditivos atualmente, avançam a um CAGR de 23,12% à medida que as empresas automatizam escolhas operacionais. O planejamento conectado da Anaplan reduz a modelagem manual de cenários em 70% para fabricantes de bens de consumo. A aquisição por parte da Workday em 2024 de um mecanismo de otimização confirma a mudança em direção a serviços orientados a recomendações.
O aprendizado por reforço profundo demonstra seu poder prescritivo: a DeepMind reduziu o uso de energia dos data centers do Google em 40% em 2024. À medida que mais empresas incorporam mecanismos de decisão diretamente nos fluxos de trabalho, o tamanho do mercado de aplicações de insight como serviço para plataformas prescritivas se expandirá.
Por Aplicação:
Gestão de Estratégia Emerge como Líder de CrescimentoO software de gestão de estratégia deve crescer 21,66% ao ano, desafiando a liderança de receita de 37,57% da gestão do ciclo de vida do cliente em 2025. O Oracle Enterprise Performance Management Cloud desdobra objetivos em resultados-chave, sinalizando iniciativas fora do cronograma em tempo real. O SAP Analytics Cloud vincula scorecards balanceados a dados de transações, eliminando aproximadamente 40 horas de consolidação manual a cada mês.
Os conselhos de administração querem visões sempre atualizadas da execução, impulsionando investimentos em painéis de gestão de estratégia. Embora a análise do ciclo de vida do cliente permaneça significativa para retenção e upselling, a necessidade de governança em tempo real impulsiona a gestão de estratégia, expandindo o mercado de aplicações de insight como serviço.
Por Tamanho da Organização:
PMEs Impulsionam a Velocidade de AdoçãoAs PMEs devem expandir sua adoção a um CAGR de 23,47%, embora as grandes empresas tenham contribuído com 60,03% da receita de 2025. O Microsoft Power BI registrou um crescimento de 40% ano a ano entre empresas com menos de 500 funcionários, atribuindo o resultado ao uso de conectores prontos para uso com ferramentas de contabilidade e CRM. A Zoho adicionou 50.000 clientes de análise ao oferecer planos a partir de USD 24 por mês.
A precificação baseada em consumo e os modelos pré-configurados permitem que as PMEs lancem painéis em apenas algumas semanas. As grandes organizações continuam a impulsionar a maior parte do tamanho do mercado de aplicações de insight como serviço devido aos seus requisitos complexos de segurança e implantações em múltiplos departamentos.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Setor do Usuário Final:
Saúde Lidera o Crescimento em Meio ao Atendimento Baseado em ValorProjeta-se que a análise de saúde cresça a uma taxa anual de 19,94% até 2031, superando, mas ainda não ultrapassando, o setor de serviços bancários, financeiros e de seguros. O Programa Medicare de Economia Compartilhada cobre 11 milhões de beneficiários, exigindo monitoramento quase em tempo real de métricas de qualidade e custo. O Cosmos da Epic permite que sistemas de saúde comparem resultados em 215 milhões de registros de pacientes desidentificados.
Alertas preditivos de deterioração do HealthSuite da Philips reduziram as transferências para unidades de terapia intensiva em 23% durante os pilotos. Embora o BFSI retenha a maior participação do mercado de aplicações de insight como serviço, o reembolso baseado em valor está impulsionando um aumento nos gastos com análise na área de saúde.
Análise Geográfica
Mercado de Aplicação de Insight como Serviço na América do Norte
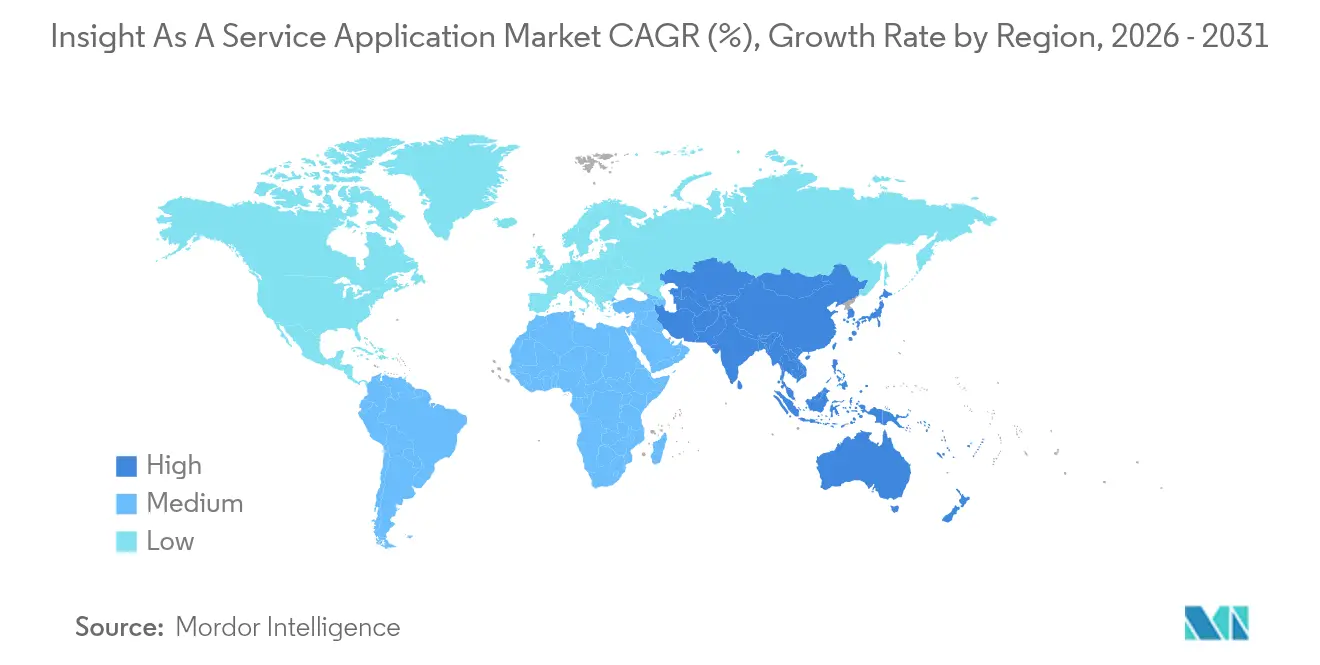
A América do Norte respondeu por 40,77% do mercado de aplicação de insight como serviço em 2025. A Estratégia Federal de Dados dos Estados Unidos determina o uso de APIs abertas para conjuntos de dados públicos até 2025, ampliando assim a demanda por análise de dados governamentais. O Canadá alocou 2,4 bilhões de CAD (1,8 bilhão de USD) para migração para a nuvem em agências federais, apoiando o crescimento regional. A regulamentação de open banking do México gerou 450 milhões de chamadas de API mensais até o final de 2024, catalisando a análise de dados no setor de fintech.
Mercado de Aplicação de Insight como Serviço na Ásia-Pacífico
A Ásia-Pacífico deve registrar um CAGR de 21,77%, a taxa de crescimento mais rápida do mundo. O Plano de Desenvolvimento da Economia Digital da China visa uma expansão anual de 10% nas indústrias orientadas por dados. A iniciativa Digital India conectou 1,2 bilhão de residentes a identidade digital e pagamentos, ampliando as cargas de trabalho de análise nos serviços públicos. Singapura implantou 110.000 sensores no âmbito do seu programa Smart Nation, alimentando modelos de otimização em tempo real. Mandatos governamentais e investimentos de hiperescaladores combinam-se para aprofundar a presença do mercado de aplicação de insight como serviço.
Mercado de Aplicação de Insight como Serviço na Europa e Oriente Médio
O GDPR europeu influencia o design arquitetônico por meio de regras rígidas de minimização e exclusão de dados, acrescentando entre 15% e 20% aos custos dos projetos. A federação Gaia-X da Alemanha contou com 350 empresas inscritas no final de 2024, impulsionando a demanda por plataformas de análise distribuída. O Reino Unido orçou 1,2 bilhão de GBP (1,5 bilhão de USD) para a modernização de dados no setor público, com projetos do Serviço Nacional de Saúde absorvendo 40% dos gastos. Mercados emergentes apresentam focos de dinamismo, como a implantação da cidade inteligente NEOM na Arábia Saudita, avaliada em 500 bilhões de USD, onde a análise de dados na borda sustenta a otimização de transporte e energia.

Panorama regulatório
Os requisitos de conformidade para aplicações de insight-as-a-service estão se tornando mais rigorosos em torno da governança de IA, cibersegurança e controles de dados transfronteiriços. Como resultado, os fornecedores estão sendo pressionados a operacionalizar a gestão de riscos e a governança de dados, com documentação técnica pronta para auditoria para análises baseadas em modelos. Na União Europeia, a Lei de IA da UE introduz obrigações para provedores e implementadores de sistemas de IA, incluindo requisitos de gestão de riscos, governança de dados e documentação técnica que se cruzam com a IA generativa incorporada em fluxos de trabalho analíticos.
As regras de portabilidade de dados e interoperabilidade também estão moldando a arquitetura de plataformas e os termos comerciais. A Lei de Dados da UE (aplicada a partir de 2025) adiciona requisitos em torno do acesso e interoperabilidade de dados, incluindo disposições vinculadas à troca de fornecedores e saída de dados que se tornam exigíveis a partir de 12 de janeiro de 2027. Isso está aumentando a atenção sobre interfaces abertas, metadados/linhagem e planejamento de saída na aquisição empresarial. Nos Estados Unidos, o NIST continua a ancorar controles empresariais por meio de orientações voluntárias, como o AI Risk Management Framework, e, em dezembro de 2025, o rascunho do NIST IR 8596 Cybersecurity Framework Profile for AI. Fornecedores e compradores o utilizam para estruturar controles de segurança para serviços de insight habilitados por IA.
Análise da cadeia de valor
A cadeia de valor das aplicações de insight-as-a-service começa com a origem dos dados, incluindo aplicações empresariais, sistemas de IoT/edge e dados de parceiros. Em seguida, passa pela ingestão via conectores, APIs, streaming e ETL/ELT para plataformas de dados em nuvem, como data warehouses, lakehouses e armazenamento de eventos. A governança e a segurança se sobrepõem a isso, abrangendo identidade, controles de acesso, catalogação de dados, linhagem e aplicação de políticas. A seguir está a camada de análise e IA, incluindo modelagem semântica, BI, geração automatizada de insights e IA generativa incorporada. A cadeia termina com a entrega em fluxos de trabalho empresariais por meio de painéis, análises incorporadas e aplicações operacionais.
Hyperscalers e provedores de plataformas de dados fornecem a economia de computação e armazenamento subjacente que ajuda os serviços de insight baseados em consumo a funcionar em escala. Fornecedores de software independentes se diferenciam por meio de modelos verticalizados, métricas pré-construídas e integrações de fluxo de trabalho. A implementação e a distribuição também são mediadas por integradores de sistemas, empresas de consultoria e provedores de serviços gerenciados que empacotam aceleradores, produtos de dados e mudanças no modelo operacional para empresas reguladas e complexas. Os ecossistemas de parceiros enfatizam cada vez mais a interoperabilidade e a superação de gargalos legados, como demonstrado por integrações de cadeia de suprimentos de mídia, como a parceria de abril de 2024 entre Ateliere Creative Technologies e TMT Insights e a parceria de julho de 2024 entre ThinkAnalytics e TMT Insights, ambas destinadas a incorporar insights em cadeias de suprimentos operacionais. Em toda a cadeia, os pontos de atrito recorrentes incluem acesso fragmentado a dados e qualidade de dados, que continuam a surgir quando as empresas ampliam a IA generativa e os insights prescritivos além de implantações piloto.
Cenário Competitivo
O mercado de aplicações de insight como serviço permanece moderadamente concentrado, com os dez maiores fornecedores respondendo por uma participação significativa da receita de 2024, enquanto várias centenas de especialistas competem em nichos regionais ou verticais. Os hiperescaladores continuam a subsidiar softwares de análise para impulsionar o uso de infraestrutura; por exemplo, a Amazon Web Services precificou o uso do QuickSight em USD 0,30 por sessão em 2024, competindo com a maioria das ofertas independentes com cerca de 70% a menos. As empresas de consultoria fortalecem a fidelidade ao agrupar aceleradores proprietários com contratos de serviços gerenciados de longo prazo, como demonstrado pela plataforma myWizard da Accenture, que gerou USD 2,1 bilhões em receita de serviços durante o exercício fiscal de 2024 após adicionar fluxos de trabalho de análise pré-construídos para 23 setores. Os fornecedores independentes de software defendem suas margens aprofundando-se em fluxos de trabalho de domínio; a Veeva Systems capturou uma participação de 78% entre as 20 principais empresas farmacêuticas ao incorporar rastreamento de submissões regulatórias e métricas de eficácia da força de vendas que as ferramentas horizontais não possuem.
A integração vertical e a consolidação de plataformas de dados se intensificaram durante 2024 e 2025. A aquisição anterior de USD 28,3 bilhões da Cerner pela Oracle combinou registros eletrônicos de saúde com o Oracle Health Data Intelligence, fornecendo à empresa ativos de dados clínicos únicos que os concorrentes não conseguem replicar facilmente. A Salesforce seguiu uma estratégia semelhante ao adquirir a Informatica por USD 27,7 bilhões em abril de 2024, combinando gestão de relacionamento com o cliente com integração de dados em escala empresarial, linhagem e governança. A IBM concluiu sua aquisição de USD 4,6 bilhões da Apptio em junho de 2025 para incorporar capacidades de FinOps em nuvem ao IBM Consulting, permitindo que os clientes alinhem o consumo de análise com controles orçamentários. Esses movimentos sinalizam uma corrida armamentista para controlar tanto a gravidade dos dados quanto a camada semântica que alimenta os insights automatizados.
O ritmo de inovação permanece elevado, como evidenciado pelas 127 patentes relacionadas à análise registradas pela Microsoft em 2024, 42% das quais focadas em consultas em linguagem natural e geração automática de insights. Oportunidades em espaços inexplorados estão surgindo na borda, onde a inferência em menos de 100 milissegundos é essencial para sistemas autônomos; a Databricks expandiu a receita recorrente anual em 60% para USD 2,4 bilhões ao unificar fluxos de trabalho de engenharia e aprendizado de máquina em um único lakehouse, enquanto a Snowflake atraiu 1.200 fornecedores de software para criar aplicativos nativos no Snowpark até o final de 2024. As crescentes expectativas de segurança agora moldam as aquisições: 89% das solicitações de propostas empresariais de 2024 exigiam atestações ISO 27001 ou SOC 2 Tipo II, levando os fornecedores a incorporar capacidades de governança e auditoria desde o início. Em conjunto, essas dinâmicas criam um cenário em que escala, profundidade vertical e credibilidade de conformidade determinam a vantagem competitiva.
Líderes do Setor de Aplicações de Insight como Serviço
Oracle Corporation
IBM Corporation
Accenture PLC
Dell Technologies Inc.
GoodData Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aplicação de Insight como Serviço
- Oracle Corporation
- Accenture plc
- International Business Machines Corporation
- Dell Technologies Inc.
- Deloitte Touche Tohmatsu Limited
- GoodData Corporation
- Capgemini SE
- SmartFocus Ltd.
- Zephyr AI Health Inc.
- NTT Data Corporation
- Microsoft Corporation
- Amazon Web Services Inc.
- Google LLC
- SAP SE
- SAS Institute Inc.
- Salesforce Inc.
- TIBCO Software Inc.
- Alteryx Inc.
- QlikTech International AB
- Tableau Software LLC
- Sisense Inc.
- Domo Inc.
- Teradata Corporation
- MicroStrategy Incorporated

Oportunidades de mercado e perspectivas futuras
Uma oportunidade clara é empacotar insights habilitados por IA como resultados prontos para implementação, em vez de recursos analíticos independentes, particularmente à medida que as empresas passam da experimentação para a produção. A capacidade dedicada de implementação de players do ecossistema de IA e investimento também fornece um sinal de mercado concreto: em maio de 2026, a Anthropic lançou a Ode como um empreendimento de implementação de IA de 1,5 bilhão de dólares americanos com Blackstone, Hellman & Friedman e Goldman Sachs. O foco está na engenharia e implantação de IA no local para empresas, apoiando espaço em branco para fornecedores e integradores de insight-as-a-service empacotarem fundações de dados governadas, operações de modelos e integração de fluxo de trabalho em manuais de entrega repetíveis para áreas como finanças, operações de clientes e otimização da cadeia de suprimentos.
Compradores regulados e sensíveis à soberania também estão criando demanda por ofertas diferenciadas centradas na aplicação de políticas, trilhas de auditoria e arquiteturas híbridas, em vez de apenas desempenho de modelo. As implantações voltadas para a Europa elevam ainda mais a troca de fornecedores, a interoperabilidade e a prontidão para saída de dados como requisitos de aquisição sob o cronograma da Lei de Dados da UE em direção a janeiro de 2027, reforçando o interesse em conectores abertos e camadas semânticas que se movem entre plataformas, juntamente com controles de linhagem e acesso mais fortes. Ao mesmo tempo, a postura de segurança está se tornando um diferencial comercial após incidentes de análise em nuvem amplamente divulgados, o que apoia configurações e governança gerenciada que reduzem o risco de configuração incorreta e aceleram a validação de conformidade para a entrega de insights aumentada por IA.
Recent Industry Developments in Mercado de Aplicação de Insight como Serviço
- Julho de 2026: A Insight Enterprises anunciou que ofereceria o Microsoft 365 E7, um Frontier Suite alimentado por IA, e se posicionou como parceira global de lançamento do Microsoft Agent 365. O movimento fortalece o papel da Insight como um canal liderado por serviços para a adoção de IA agêntica e expande sua capacidade de empacotar serviços de análise, segurança e implantação em torno das plataformas Microsoft.
- Maio de 2026: A IBM colocou o IBM Concert em pré-visualização pública e anunciou o IBM Sovereign Core como disponível de forma geral, enfatizando controles de política no nível de runtime da infraestrutura. Esses lançamentos apoiam empresas que executam cargas de trabalho de insight em ambientes híbridos, reforçando a governança operacional e os controles de soberania juntamente com operações habilitadas por IA.
- Maio de 2024: A Accenture e a Oracle anunciaram uma colaboração focada em ajudar clientes a acelerar a adoção de IA generativa, começando com casos de uso financeiro. A parceria reforça o investimento contínuo em aceleradores de setor e função empacotados que combinam aplicações em nuvem, fundações de dados e serviços de IA para entregar insights prontos para decisão.


Mercado de Aplicação de Insight como Serviço Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange aplicações de insight-as-a-service lideradas por software que transformam dados em insights de negócios utilizáveis por meio de entrega em nuvem. Inclui plataformas e camadas de aplicação usadas para insights descritivos, preditivos e prescritivos em funções empresariais comuns.
Exclusões de escopo: não conta infraestrutura de TI geral, corretagem de dados brutos ou projetos de consultoria independentes que não são entregues como um serviço de aplicação recorrente.
Visão geral da segmentação
- Por Modo de Implantação
- Nuvem Pública
- Nuvem Privada
- Nuvem Híbrida
- Por Tipo de Serviço
- Insights Preditivos
- Insights Descritivos
- Insights Prescritivos
- Por Aplicação
- Gestão do Ciclo de Vida do Cliente
- Gestão do Ciclo de Receita
- Insights de Branding e Marketing
- Gestão de Estratégia
- Otimização da Cadeia de Suprimentos
- Outras Aplicações
- Por Tamanho da Organização
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Setor do Usuário Final
- BFSI
- TI e Telecomunicações
- Saúde
- Varejo e Comércio Eletrônico
- Manufatura
- Energia e Utilities
- Outros Setores do Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa mapeando o que é vendido como aplicações de insight e onde os gastos aparecem em registros públicos, para que nosso modelo permaneça alinhado com o comportamento comercial real. Revisamos fontes como o US Census Bureau e o Bureau of Economic Analysis para sinais de serviços digitais, e a International Telecommunication Union para indicadores de nuvem e conectividade que influenciam a adoção.
Para manter as premissas realistas, também usamos materiais como registros da SEC, apresentações a investidores, páginas de documentação de produtos e transcrições de chamadas de resultados para entender a lógica de precificação, a duração dos contratos e os padrões de empacotamento. Verificações adicionais vêm de fontes como o trabalho sobre economia digital da OCDE e séries macro do Banco Mundial para contexto de demanda, juntamente com pesquisas revisadas por pares sobre análises e adoção de IA. Quando necessário, assinaturas pagas que compilam dados financeiros de empresas, notícias e finanças, e bancos de dados de patentes são usadas para verificar a exposição de receita e o posicionamento de produtos. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram consultadas para coletar dados, validar entradas e esclarecer questões abertas.
Entrevistas Primárias e Pesquisas
Discussões primárias são usadas para confirmar como os clientes compram aplicações de insight, quais casos de uso são priorizados e como as escolhas de implantação em nuvem afetam o comportamento de preços e renovação. Falamos com uma combinação de provedores de aplicações, integradores de sistemas e usuários empresariais em várias regiões principais, para que as premissas sobre penetração, valores médios de contrato e expansão baseada em uso possam ser ajustadas antes do dimensionamento final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 13% | APAC: 45% |
| Nível médio: 55% | Líderes funcionais/de unidade: 29% | EMEA: 35% |
| Players menores: 14% | Gerentes: 58% | Américas: 20% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down, na qual os sinais gerais de gastos com nuvem e análise são traduzidos em um pool de demanda para aplicações de insight, usando premissas de adoção e taxa de anexação por setor e tamanho de empresa. Uma vez formado o pool de demanda, corroboramos os totais com aproximações bottom-up seletivas, como pontos de preço amostrados por modo de implantação, termos contratuais típicos e proxies de volume de verificações de canal. Em seguida, ajustamos os resultados quando são encontradas sobreposições ou lacunas.
As principais entradas usadas no modelo incluem o mix de implantação em nuvem (pública versus privada ou híbrida), a parcela da demanda vinculada a aplicações principais como gestão do ciclo de vida do cliente e otimização da cadeia de suprimentos, a divisão por tamanho de organização (grandes empresas versus PMEs), e o ritmo de adoção de recursos de IA que muda o valor por usuário ao longo do tempo. Também acompanhamos movimentos de precificação como expansão baseada em uso e crescimento de assentos, já que isso afeta a receita média por conta e a sensibilidade ao churn. A previsão é feita principalmente por meio de análise de cenários apoiada por verificações de tendências sobre cronogramas de migração para a nuvem e prioridades de orçamento dos compradores que foram consistentemente ouvidas em conversas primárias. A curva final é então testada sob estresse em relação à direção regional de gastos em TI e padrões de renovação de software empresarial.
Validação de Dados e Ciclo de Atualização
A validação é feita em camadas para que os totais de mercado não dependam de um único fluxo de dados. Comparamos os resultados com sinais independentes, como indicadores de adoção de nuvem, direção de gastos com software empresarial e comentários de crescimento relatados, e então quaisquer grandes variações são rastreadas até entradas como etapas de precificação, mix de implantação ou ponderação regional.
Antes da aprovação final, o modelo é revisado por outro analista. Movimentos questionáveis desencadeiam novas verificações das notas de fontes e contatos de acompanhamento para esclarecer o que mudou. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram as premissas de demanda ou precificação. Pouco antes da entrega, realizamos uma passagem final para garantir que as informações públicas mais recentes e os aprendizados das entrevistas sejam refletidos nos números.
Estimativa de Mercado de Aplicações Insight As A Service da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para aplicações de insight-as-a-service podem variar mesmo quando o tópico parece semelhante, porque o escopo de aplicação incluído e o ano-base usado para medição nem sempre são os mesmos. As diferenças também vêm de como a precificação é tratada para assinaturas, expansão baseada em uso e recursos de análise empacotados.
Os principais fatores de discrepância neste mercado geralmente são se categorias adjacentes, como plataformas de análise mais amplas ou serviços profissionais, são contadas, além de como as regiões são convertidas e cronometradas em USD quando as taxas de câmbio se movem. Outra diferença comum é a cadência de atualização, já que um modelo que reverifica o mix de implantação em nuvem e o comportamento de renovação pode chegar a um valor de ano corrente diferente de um modelo que usa proporções de entrada mais antigas. Quando o escopo é limitado a aplicações de insight em casos de uso definidos e está vinculado ao pool de demanda do ano-base de 2026, a dispersão se torna mais fácil de explicar, que é a abordagem seguida aqui pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,64 bilhões de dólares americanos (2026) | |
| Consultoria Global A | 7,26 bilhões de dólares americanos (2025) | Usa um ano-base diferente e uma janela de previsão mais longa, e o escopo é apresentado no nível mais amplo de insights-as-a-service, o que pode alterar o que é contado sob aplicações versus camadas adjacentes de análise e capacitação. |
| Editora do Setor B | 5,82 bilhões de dólares americanos (2024) | Ancora a série em um ano-base anterior e pode capturar um conjunto mais amplo de serviços relacionados a insights, então o valor de 2024 não é diretamente comparável a uma estimativa focada em aplicações de 2026 sem reajustar a base e normalizar o momento cambial. |
Entre os três valores, as diferenças remontam principalmente à seleção do ano-base e a quão rigorosamente a camada de aplicação é separada de análises ou serviços mais amplos. Ao manter as entradas vinculadas a impulsionadores de adoção claros, mecânicas de precificação e verificações no nível regional, podemos explicar a estimativa em etapas repetíveis e reduzir incompatibilidades evitáveis quando os usuários comparam fontes posteriormente.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de aplicações de insight como serviço em 2026?
Espera-se que o tamanho do mercado de aplicações de insight como serviço atinja USD 8,64 bilhões até 2026.
Qual CAGR é projetado para as plataformas de insight como serviço até 2031?
Projeta-se que o mercado se expanda a um CAGR de 19,56% entre 2026 e 2031.
Qual modelo de implantação está crescendo mais rapidamente?
As implantações em nuvem híbrida avançam a um CAGR de 20,24% à medida que as empresas combinam controle local com a escala dos hiperescaladores.
Por que a análise prescritiva está ganhando força?
As empresas adotam ferramentas prescritivas para automatizar ações como precificação e roteamento, possibilitando decisões mais rápidas e reduzindo a carga de trabalho de modelagem manual.
Qual setor deve ser o usuário final de crescimento mais rápido?
Projeta-se que a saúde registre um CAGR de 19,94% à medida que o atendimento baseado em valor requer análise de resultados em tempo real.
Quais regiões estão impulsionando a demanda futura?
A Ásia-Pacífico deve liderar com um CAGR de 21,77%, impulsionada por agendas digitais nacionais e expansão de hiperescaladores.
Página atualizada pela última vez em:



