
Tamanho e Participação do Mercado de Gás Industrial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
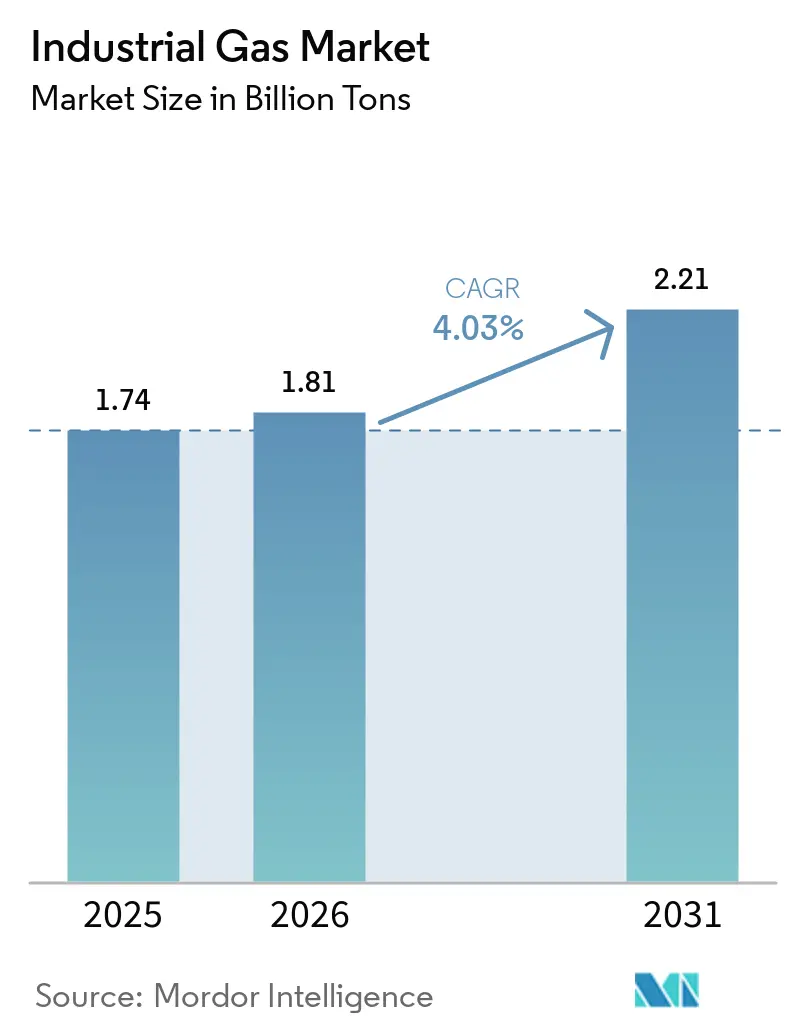
| Volume do Mercado (2026) | 1.81 Bilhões de toneladas |
| Volume do Mercado (2031) | 2.21 Bilhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 4.03 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
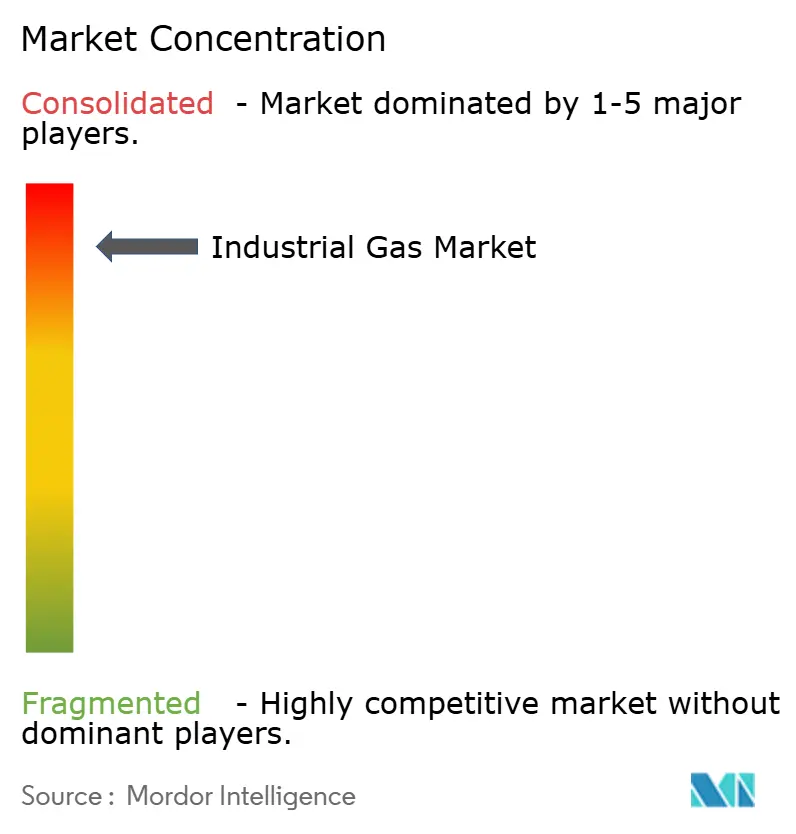
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gás Industrial por Mordor Intelligence
Espera-se que o tamanho do Mercado de Gás Industrial cresça de 1,74 bilhão de toneladas em 2025 para 1,81 bilhão de toneladas em 2026 e está previsto para atingir 2,21 bilhões de toneladas até 2031 a um CAGR de 4,03% no período 2026-2031. A demanda sólida de produtores de aço, semicondutores e produtos químicos sustenta esse crescimento, enquanto a inovação de produtos em torno do hidrogênio verde, oxigênio de alta pureza e dióxido de carbono para uso alimentar mantém a criação de valor à frente da expansão de volume. Os produtores estão reforçando modelos de fornecimento no local para reduzir a exposição logística, e grandes consumidores de energia estão assinando contratos de fornecimento de várias décadas que fixam os custos de energia. A regionalização da fabricação de semicondutores está deslocando os fluxos de nitrogênio e argônio de alta pureza em direção aos Estados Unidos e à Europa, mesmo que a Ásia mantenha a liderança geral em volume. Ao mesmo tempo, projetos de recuperação de hélio, empreendimentos de captura de carbono e unidades de separação de ar de pequeno porte estão atraindo novo capital tanto de participantes estabelecidos quanto de investidores em infraestrutura.
Principais Conclusões do Relatório
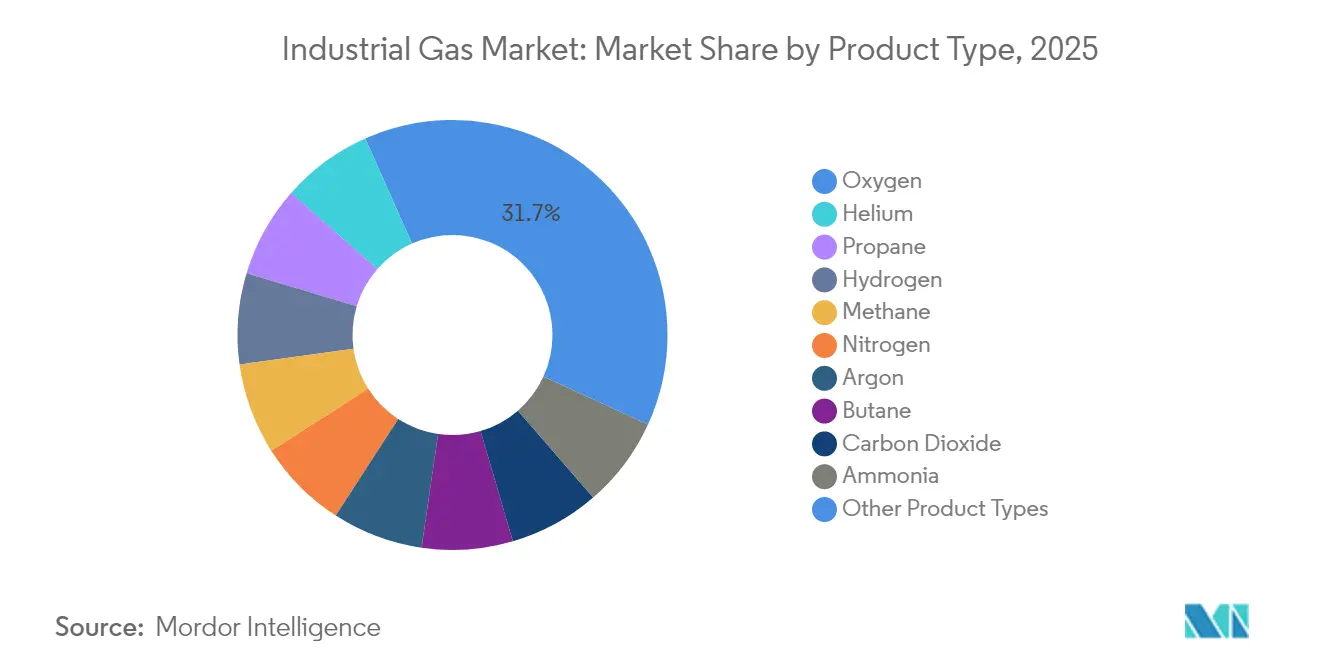
- Por tipo de produto, o oxigênio liderou com 31,65% de participação na receita em 2025, enquanto o nitrogênio está no caminho de um CAGR de 4,38% até 2031.
- Por modo de fornecimento, o segmento embalado/cilindro deteve uma participação de 36,78% em 2025; a geração no local (tonelagem) está projetada para expandir a um CAGR de 4,29% até 2031.
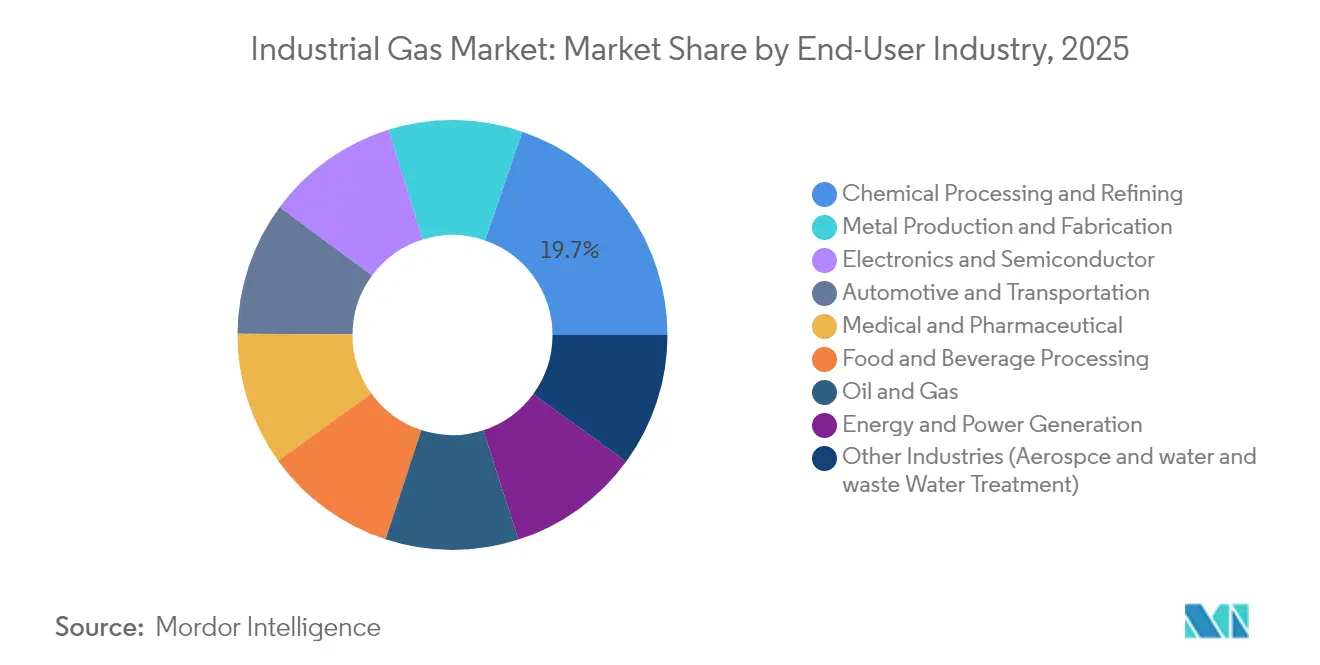
- Por setor do usuário final, o processamento químico e refino respondeu por 19,74% da participação do mercado de gases industriais em 2025, enquanto o processamento de alimentos e bebidas avança a um CAGR de 5,05% até 2031.
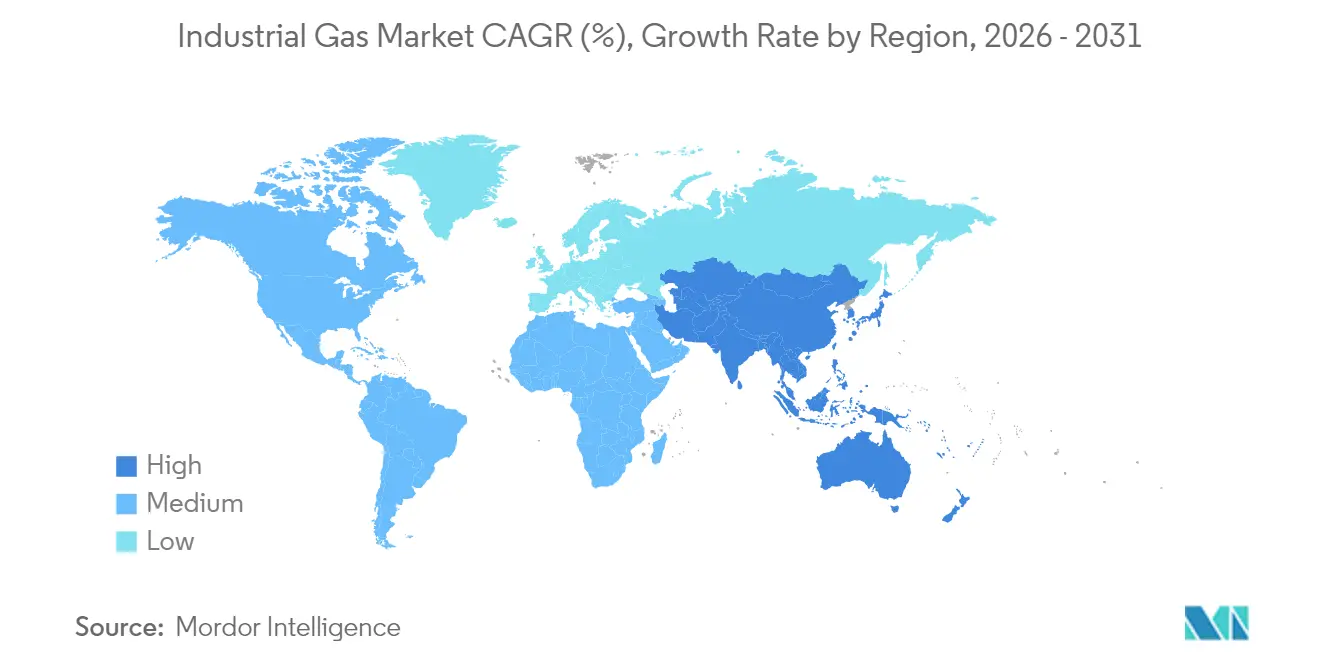
- Por geografia, a Ásia-Pacífico deteve uma participação de 42,55% em 2025 e está definida para crescer a um CAGR de 4,96% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida Industrialização em Economias Emergentes | +0.90% | Ásia, Oriente Médio | Médio prazo (2-4 anos) |
| Impulso ao Hidrogênio Verde Impulsionando Contratos de Eletrólise no Local na UE e na Austrália | +1.10% | União Europeia, Austrália, Golfo | Longo prazo (≥ 4 anos) |
| Absorção de Oxigênio por Usinas de Aço DRI de Baixo Carbono nos EUA e no MENA | +0.70% | Estados Unidos, MENA | Médio prazo (2-4 anos) |
| Projetos de Captura e Reutilização de CO₂ em Cervejarias e Fábricas de Refrigerantes da UE | +0.40% | União Europeia | Curto prazo (≤ 2 anos) |
| Plataformas de Segurança de Fornecimento de Hélio em Expansão na América do Norte | +0.30% | América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Industrialização em Economias Emergentes
A robusta expansão manufatureira em toda a Ásia, especialmente na China e na Índia, está elevando a demanda de carga base por gases de volume, como oxigênio e nitrogênio. Somente o oeste da Índia abriga uma grande concentração de siderúrgicas, complexos petroquímicos e complexos de fertilizantes que, coletivamente, ancoram a capacidade localizada de separação de ar. As autoridades regionais estão avançando com incentivos do programa Make-in-India, encorajando investimentos em montagem de eletrônicos, produção de células solares e cadeias de suprimentos de veículos elétricos que utilizam nitrogênio e argônio de alta pureza. Projetos de infraestrutura paralelos — de metrô a refinarias em áreas não desenvolvidas — estão ampliando bolsões de demanda distribuída que favorecem entregas embaladas e em microgranel. A Administração de Informações de Energia dos EUA projeta que o consumo asiático de gás natural triplicará até 2050, com 80% direcionados para a indústria, um indicador da escala dos requisitos de gás de processo[1].
Impulso ao Hidrogênio Verde Impulsionando Contratos de Eletrólise no Local
As metas de descarbonização estão acelerando a adoção do hidrogênio de baixo carbono, levando operadores químicos, siderúrgicos e de transporte pesado a firmar acordos de fornecimento de longo prazo. Em parceria com a ACWA Power e a NEOM, a Air Products está desenvolvendo uma usina de eletrólise movida a energia renovável no valor de USD 8,5 bilhões na Arábia Saudita, que fornecerá 650.000 t/a de matéria-prima de amônia verde. Contratos semelhantes na União Europeia, na Austrália e nos Estados Unidos estão em construção, superando coletivamente 1,1 milhão de t/a de produção planejada. Esses projetos impulsionam a demanda por gases associados, como nitrogênio (para inertização) e oxigênio (como subproduto), e reforçam a geração no local como o modelo de entrega preferido, reduzindo as emissões de transporte rodoviário e as perdas de energia.
Absorção de Oxigênio por Usinas de Aço DRI de Baixo Carbono
As siderúrgicas estão migrando de altos-fornos para processos de Ferro de Redução Direta a base de gás natural que utilizam combustão enriquecida com oxigênio para reduzir a intensidade de CO₂. A Linde assinou 59 acordos de longo prazo em 2024 para construir e operar 64 pequenas usinas de nitrogênio e oxigênio no local, muitas dedicadas a produtores de metais que adotam rotas de Ferro de Redução Direta. A unidade de separação de ar modular ECOVAR da empresa oferece instalação rápida e backups de adsorção por variação de pressão a vácuo com eficiência energética, reduzindo o custo total de propriedade para as usinas. A Agência Internacional de Energia estima que cada milhão de toneladas de capacidade de Ferro de Redução Direta pode deslocar 1,4 milhão de toneladas de CO₂ em comparação com o aço de alto-forno convencional, reforçando o apoio político a processos ricos em oxigênio.
Projetos de Captura e Reutilização de CO₂ em Cervejarias e Fábricas de Refrigerantes da UE
As cervejarias europeias estão instalando sistemas de circuito fechado que capturam o CO₂ da fermentação, recomprimem-no e o reutilizam para a carbonatação de bebidas. Essas unidades montadas em skid, fornecidas pela Air Liquide e pela Linde, estabilizam o fornecimento durante as escassez de CO₂ comercial e reduzem as emissões de Escopo 1. Uma importante cervejaria alemã relatou uma queda de 45% nos volumes de CO₂ adquiridos após a adoção da captura interna, liberando capacidade comercial para os mercados finais de processamento de alimentos e saúde. Projetos semelhantes estão em andamento em plantas de engarrafamento de refrigerantes na Itália e na Dinamarca, ilustrando como os gases industriais de grau alimentício podem ganhar circularidade ao mesmo tempo em que atendem às rigorosas regulamentações de pureza da UE.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Investimento de Capital e Custos Operacionais | -0.80% | Global | Longo prazo (≥ 4 anos) |
| Regulamentações Rigorosas de Segurança e Ambientais | -0.50% | Global | Médio prazo (2-4 anos) |
| Volatilidade nos Preços de Matérias-Primas e Energia | -0.40% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Plataformas de Segurança de Fornecimento de Hélio em Expansão na América do Norte
Os balanços globais apertados de hélio continuam a perturbar o tempo de atividade de equipamentos de ressonância magnética, a fabricação de semicondutores e a inertização aeroespacial. O Sistema de Hélio de Cliffside, no Texas, um complexo estratégico de armazenamento, permanece sob administração judicial, mas sustenta uma alocação mínima para usuários críticos. A Quantum Technology Corp. iniciou a primeira nova refinaria de hélio do oeste do Canadá em quatro décadas, adicionando uma pequena, mas importante, redundância regional. No entanto, os preços do hélio subiram acentuadamente no final de 2024, pressionando os orçamentos de aquisição e incentivando os usuários finais a investir em estruturas modulares de recuperação, purificação e reciclagem. Essa volatilidade sustenta um planejamento cauteloso de CAPEX para novas fábricas e atua como um freio de curto prazo no crescimento geral do consumo.
Alto Investimento de Capital e Custos Operacionais
As usinas de separação de ar e os reformadores de metano a vapor de hidrogênio são intensivos em energia e custam entre USD 200–350 milhões para uma única unidade de grande escala que produz até 5.000 t/d de oxigênio, consumindo tanta eletricidade quanto 72.000 residências[2]. Os mercados de energia desregulamentados expõem os operadores a picos de preços no mercado à vista que podem corroer as margens ou forçar sobretaxas de repasse aos clientes. Como resultado, apenas um punhado de grandes empresas globais possui a solidez financeira e a expertise técnica para projetar, construir e manter essas unidades, reforçando as altas barreiras de entrada. Os players menores frequentemente preferem parcerias de distribuição ou fornecimento de líquido a granel comercial em vez de possuir ativos de produção, restringindo a fragmentação do mercado a longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Oxigênio Fortalece a Liderança em Aço, Saúde e Produtos QuímicosO oxigênio manteve uma participação dominante de 31,65% do tamanho do mercado de gases industriais em 2025 e continua a superar o crescimento geral de volume à medida que as siderúrgicas migram para fornos de Ferro de Redução Direta e os hospitais expandem a capacidade de ventiladores de alto fluxo. Durante 2024, a Linde e a Air Liquide comissionaram mais de 20 unidades de adsorção por variação de pressão a vácuo dedicadas ao oxigênio medicinal, refletindo a demanda de base pós-pandemia. Em paralelo, pesquisas na Universidade de Nagoya demonstraram uma membrana de dissolução adsortiva capaz de separar oxigênio do argônio com menor intensidade energética, apontando para futuras economias de custo em aplicações de ultrapureza.
O nitrogênio é impulsionado pela inertização de semicondutores, corte a laser e embalagem em atmosfera modificada para linhas de alimentos premium. O segmento se beneficia de uma combinação equilibrada de modos de entrega: cilindros embalados para oficinas de fabricação de metais, líquido comercial para salas limpas de eletrônicos e geradores no local em centros de armazenamento a frio. O volume de dióxido de carbono caiu em 2024 devido a interrupções no fornecimento de matéria-prima em usinas de etanol; no entanto, a captura interna em cervejarias amorteceu os produtores de bebidas contra escassez total.

Por Modo de Fornecimento:
Embalado/Cilindro Mantém a Liderança, Geração no Local AvançaO canal embalado/cilindro deteve 36,78% da participação do mercado de gases industriais em 2025, pois usuários de pequenos lotes em soldagem, laboratórios e saúde buscaram fornecimento flexível e imediato. A Airgas gerencia aproximadamente 40.000 entregas a granel por mês nos Estados Unidos usando pedidos habilitados por telemetria que reduzem quilômetros percorridos sem carga e garantem a conformidade com a segurança. Embora os cilindros prevaleçam para consumo intermitente, o segmento de Microgranel — incluindo os reboques de entrega Orca da Chart Industries — oferece uma solução intermediária para usuários com necessidades mensais de 20 a 150.000 pés cúbicos padrão, reduzindo os riscos de manuseio de cilindros.
A geração no local registrou o impulso de projetos mais pronunciado em 2024, evidenciado pela lista de 59 unidades adjudicadas pela Linde, muitas com capacidade inferior a 300 t/d. As fábricas de semicondutores preferem a purificação de nitrogênio no local para salvaguardar as especificações de ultrapureza, e as mini-usinas siderúrgicas optam por unidades de separação de ar modulares para corresponder à produção incremental. O líquido a granel comercial, embora cedendo participação para configurações no local, permanece indispensável para clientes de médio porte, como hospitais regionais e parques químicos, onde a redundância e a conformidade com normas ditam a produção remota. O planejamento logístico segmentado que combina infraestruturas no local com reboques de backup está se tornando a norma, aumentando os custos de mudança para os clientes e garantindo offtake de longo prazo para os produtores.
Por Setor do Usuário Final:
Processamento Químico Domina, Eletrônicos SuperaO processamento químico e refino consumiu 19,74% do tamanho do mercado de gases industriais em 2025, ancorado pelo hidrogênio para hidrotratamento, nitrogênio para segurança de purga e oxigênio para síntese de óxido de etileno. As refinarias dos EUA obtiveram 68% de seu hidrogênio de fornecedores externos em 2024, acima dos 53% de uma década atrás, indicando uma tendência secular de terceirização que amplia os pools de gás comercial. A volatilidade no teor de enxofre do petróleo bruto e os limites mais rígidos de enxofre nos combustíveis mantêm alta a taxa de processamento de hidrotratamento, garantindo um aumento consistente de hidrogênio.
A fabricação de eletrônicos e semicondutores exibiu a curva de demanda mais acentuada, graças aos incentivos de relocalização e aos recordes de anúncios de fábricas de wafers nos Estados Unidos, na Alemanha e no Japão. Nitrogênio ultrapuro, argônio e fluoreto de hidrogênio são essenciais para a remoção de fotorresiste e a limpeza de câmaras, com limiares de pureza medidos em partes por trilhão. Os players do setor de gases industriais oferecem gabinetes de gás no local, armazenamento de redundância e detecção avançada de vazamentos para apoiar fábricas onde o tempo de inatividade pode custar USD 2 milhões por hora. Os mercados finais de alimentos e bebidas permaneceram resilientes, aproveitando o congelamento criogênico com nitrogênio líquido e CO₂ para preservar textura e sabor. A demanda de saúde cresceu de forma constante à medida que os hospitais atualizaram os manifolds de oxigênio e as farmacopeias de gases especiais, diversificando ainda mais o mix de clientes.
Análise Geográfica
Mercado de Gases Industriais da APAC
A Ásia respondeu por uma participação dominante de 42,55% do tamanho do mercado de gases industriais em 2025, impulsionada por fortes clusters petroquímicos, de metalurgia ferrosa e de eletrônicos. A capacidade integrada de aço da China e os robustos gastos em infraestrutura da Índia apoiaram conjuntamente mais de 600 t/d de novas adições de capacidade de unidades de separação de ar no ano passado. Os governos regionais estão promovendo projetos-piloto de captura de carbono e corredores de exportação de hidrogênio verde, alinhando os fluxos de gases industriais com os roteiros de emissões líquidas zero. O cenário competitivo apresenta joint ventures entre grandes empresas globais e empresas nacionais que localizam a produção mantendo padrões de engenharia de escala mundial.
Mercado de Gases Industriais da América do Norte
A América do Norte, caracterizada por redes de dutos maduras que abastecem refinarias da Costa do Golfo e redes flexíveis de líquidos comerciais que atendem ao Centro-Oeste e ao Nordeste, demonstra volume significativo no mercado. As compras de hidrogênio por refinadores dos Estados Unidos aumentaram 29% entre 2012 e 2022, ilustrando uma mudança gradual de reformadores cativos para fornecimento terceirizado. Os incentivos contínuos de redução da inflação para projetos de energia limpa estão catalisando empreendimentos de amônia de baixo carbono, combustível de aviação sustentável e sequestro de CO₂, cada um exigindo insumos dedicados de gases industriais. O Canadá está emergindo como um polo de nicho de hélio, adicionando redundância a um mercado historicamente dominado pelo sistema de armazenamento do Bureau of Land Management dos Estados Unidos.
Mercado de Gases Industriais da Europa
A Europa permanece um epicentro de valor agregado, com foco em corredores de hidrogênio verde e captura de carbono para uso alimentar. Air Liquide, Linde e outras empresas estão sincronizando contratos de compra de energia renovável com eletrolisadores de membrana de troca de prótons para apoiar a descarbonização do transporte marítimo e do transporte rodoviário de longa distância. Regulamentações mais rígidas sobre gases fluorados e limites de metano estão impulsionando os fabricantes de equipamentos de refrigeração em direção a refrigerantes naturais, diversificando ainda mais os portfólios de gases na região.
Panorama regulatório
Os gases industriais operam sob regimes sobrepostos de segurança, clima e divulgação de emissões que influenciam a seleção da rota de produção (no local vs. comercial), as escolhas de equipamentos e a carga de conformidade. Na União Europeia, o Regulamento (UE) 2024/573 relativo aos gases fluorados com efeito de estufa (em vigor desde março de 2024) reforça os requisitos de cota e redução progressiva para os F-gases de elevado GWP utilizados em aplicações especializadas e ligadas à refrigeração selecionadas, o que reforça a demanda por químicas alternativas e por práticas de contenção mais rigorosas em todo o ecossistema de gases.
Os requisitos ambientais de divulgação e administrativos continuam a evoluir. O quadro do Portal Europeu de Emissões Industriais estabelecido pelo Regulamento (UE) 2024/1244 atualiza a forma como os dados ambientais industriais são recolhidos e divulgados. A Comissão Europeia também emitiu o Regulamento de Execução (UE) 2026/1444 (publicado em julho de 2026), que revoga os antigos requisitos de verificação de fugas de 2007 em favor de metodologias atualizadas de prevenção de fugas. Nos Estados Unidos, a EPA finalizou uma regra em 27 de fevereiro de 2026 que prorroga o prazo do Greenhouse Gas Reporting Program (GHGRP) para o ano de referência 2025 até 30 de outubro de 2026, mostrando como os prazos de conformidade podem mudar mesmo quando as obrigações principais permanecem inalteradas.
Análise da cadeia de valor
A cadeia de valor dos gases industriais começa com matérias-primas e utilidades (ar ambiente para ASUs, e gás natural e eletricidade para rotas de hidrogênio e síntese), depois passa pela produção em larga escala (separação criogênica de ar, SMR, eletrólise e purificação e liquefação), armazenamento e distribuição. A entrega vai desde cilindros embalados e microbulk através de distribuidores, até líquido a granel comercial via caminhões-tanque criogênicos e vagões-tanque, até o fornecimento no local (por tonelagem) via plantas dedicadas e gasodutos integrados ao cliente. Dado que as ASUs e as unidades de hidrogênio são intensivas em energia e em capital, os contratos de compra de longo prazo, os modelos de inventário gerido pelo fornecedor, a telemetria e o planejamento de redundância são mecanismos comerciais centrais que ligam produtores, prestadores de logística e utilizadores finais.
A logística intermediária e a geopolítica continuam a ser pontos de atrito fundamentais para gases de alta pureza e escassos. Os sinais de disrupção relatados incluem uma declaração de março de 2026 da Jindal Stainless citando impactos na produção decorrentes de uma crise de fornecimento de gás industrial ligada a disrupções logísticas na Ásia Ocidental. Os relatórios da cadeia de fornecimento também apontam para desvios de remessas e atrasos de vários dias em cargas de gases especializados ultrapuros relacionados com as condições de passagem perto do Estreito de Ormuz. Essas dinâmicas estão a impulsionar a regionalização do fornecimento, com mais geração no local para utilizadores críticos como semicondutores e metais, e estão a impulsionar mais investimento em recuperação e reciclagem de hélio e gases especializados. Também aumentam a dependência de distribuidores locais e redes de enchimento para amortecer a volatilidade da última milha.
Cenário Competitivo
O mercado de gases industriais é altamente consolidado. A Linde reportou USD 33 bilhões em vendas e carregou um recorde de USD 10,4 bilhões em carteira de projetos, sublinhando sua capacidade de autofinanciar contratos de descarbonização de vários anos. A Air Liquide reafirmou metas de reduzir a intensidade de carbono em 30% até 2025 e alcançar a neutralidade de carbono até 2050, sinalizando uma mudança em direção ao hidrogênio verde, biometano e unidades de separação de ar de alta eficiência. A Air Products apostou em projetos de eletrólise de múltiplos gigawatts na Arábia Saudita e no Texas, apostando que a escala de pioneirismo desbloqueará tarifas de energia favoráveis a longo prazo.
Os players de médio porte estão conquistando nichos regionais combinando distribuição localizada de cilindros com importações de líquido a granel comercial. Essas empresas frequentemente adotam modelos de construção-propriedade-operação com ativos leves que conservam capital, mas oferecem fidelização contratual. As parcerias tecnológicas estão se aprofundando em toda a cadeia de valor. A tecnologia turbo-Brayton da Air Liquide para gerenciamento de evaporação de GNL garantiu quase 70 unidades de pedidos até fevereiro de 2025, validando a inovação criogênica no transporte marítimo. Patentes proprietárias de membrana, adsorção e liquefação criam altos custos de mudança para os clientes e sustentam o retorno sobre o capital investido para os principais produtores.
Líderes do Setor de Gás Industrial
-
Linde plc
-
Air Liquide
-
Air Products and Chemicals Inc.
-
Nippon Sanso Holdings Corporation
-
Messer SE & Co. KGaA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gases Industriais Empresas cobertas neste relatório
- Air Liquide
- Air Products and Chemicals Inc.
- Air Water Inc.
- Asia Technical Gas Co Pte Ltd.
- BASF SE
- Bhuruka Gases Ltd.
- Ellenbarrie Industrial Gases Limited
- Gasco
- Goyal MG gases pvt.ltd
- Gruppo SIAD
- Gulf Cryo
- Iwatani Corporation
- Linde plc
- Messer SE & Co. KGaA
- Nippon Sanso Holdings Corporation
- Oxair
- PT Samator Indo Gas Tbk
- Resonac Holdings Corporation
- Sapio Group
- SOL Group
- Southern Industrial Gas Sdn Bhd
- Yingde Gas Shanghai
Oportunidades de mercado e perspectivas futuras
A expansão da fabricação de semicondutores e das linhas de embalagem avançada está a expandir o espaço endereçável para nitrogênio, argônio e gases eletrônicos relacionados de ultra-alta pureza, apoiando a demanda por unidades de produção co-localizadas e contratos de fornecimento de longa duração. O efeito é visível nos compromissos de capital de 2026 da Air Liquide ligados a clientes de semicondutores, incluindo investimentos em nitrogênio de alta pureza para a SK hynix na Coreia do Sul (Cheongju) e novas unidades de produção em Indiana para a SK hynix nos Estados Unidos, juntamente com o seu investimento no Japão em Hiroshima para apoiar um dos principais fabricantes de semicondutores. Ao longo desses projetos, os compradores estão a aumentar as expectativas em torno das arquiteturas de purificação, monitoramento e continuidade de fornecimento (incluindo armazenamento de redundância, geração no local e distribuição especializada), o que cria espaço em branco para skids de purificação especializados e modelos de serviço integrados no local.
Os programas de descarbonização no aço, produtos químicos e CO2 de grau alimentar também estão a criar oportunidades que ligam moléculas, energia e gestão de carbono. A Air Liquide anunciou um acordo superior a 350 milhões de USD (abril de 2026) para fornecer oxigênio, nitrogênio e argônio ao projeto de aço HYUNDAI-POSCO Louisiana LLC, reforçando a demanda por grande capacidade de ASU alinhada com percursos de aço de menor carbono. No setor químico, a Air Liquide também anunciou um novo investimento em unidade POX na Oxea em Bay City, Texas (julho de 2026), apoiando o impulso contínuo na infraestrutura de hidrogênio e gás de síntese ligada a clientes. Ao mesmo tempo, a volatilidade do CO2 comercial e as iniciativas de circularidade do setor de bebidas da UE estão a apoiar a adoção de sistemas de captura e reutilização de CO2 de fermentação, deslocando parte do conjunto de valor para serviços de captura, purificação e conformidade de grau alimentar, em vez de apenas volumes comerciais incrementais.
Desenvolvimentos industriais recentes em Mercado de Gases Industriais
- Julho de 2026: A Messer anunciou aquisições estratégicas para expandir sua presença em gases industriais no Sudeste Asiático, incluindo a aquisição da WKS Group (Singapura e Malásia) e da Wipco (Malásia), e um acordo para adquirir a Kobewel (Malásia). O movimento fortalece a distribuição regional, as operações de cilindros e o acesso a clientes da Messer em mercados finais de rápido crescimento, apoiando uma plataforma mais ampla para a expansão de gás comercial e embalado.
- Fevereiro de 2025: A Linde relatou um quinto ano consecutivo de recordes de contratos em pequenos projetos no local para fornecimento de nitrogênio e oxigênio, afirmando ter assinado 59 acordos de longo prazo em 2024 para construir, possuir e operar 64 plantas em instalações de clientes. A escala desta lista de adjudicações reforça a mudança em direção a modelos de fornecimento descentralizados e integrados ao cliente, e aumenta as barreiras competitivas em torno da capacidade de engenharia e execução de projetos.
- Janeiro de 2024: A Air Liquide expandiu o fornecimento de gases medicinais de baixo carbono a hospitais em toda a Europa e no Brasil. A implementação apoia os clientes da área de saúde que estão a apertar os critérios de aquisição em torno de emissões e rastreabilidade, e estende a oferta diferenciada da Air Liquide além do fornecimento de commodities para soluções documentadas de produtos e logística de baixo carbono.
Mercado de Gases Industriais Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de gases industriais abrange o fornecimento de gases industriais e de especialidade para usuários finais nos setores de manufatura, energia, produtos químicos, metais, eletrônicos, processamento de alimentos e saúde. Contabilizamos as vendas entregues por meio de cilindros embalados, líquidos a granel comerciais e geração no local.
Exclusões de escopo: Excluímos equipamentos e serviços de uso final, como hardware de cilindros, tanques de armazenamento, vaporizadores, tubulações e trabalhos de engenharia e manutenção.
Visão Geral da Segmentação
- Por Tipo de Produto
- Nitrogênio
- Oxigênio
- Dióxido de Carbono
- Hidrogênio
- Hélio
- Argônio
- Amônia
- Metano
- Propano
- Butano
- Outros Tipos de Produtos
- Por Modo de Fornecimento
- Embalado/Cilindro
- Líquido a Granel Comercial
- Geração no Local (Tonelagem)
- Por Setor do Usuário Final
- Processamento Químico e Refino
- Eletrônicos e Semicondutores
- Processamento de Alimentos e Bebidas
- Petróleo e Gás
- Produção e Fabricação de Metais
- Médico e Farmacêutico
- Automotivo e Transporte
- Geração de Energia e Eletricidade
- Outros Setores (Aeroespacial e Tratamento de Água e Águas Residuais)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir os principais insumos sobre produção, fluxos comerciais e atividade de uso final que impulsionam o consumo de gases. Fontes públicas como a Administração de Informações de Energia dos EUA, o Serviço Geológico dos EUA, a Agência Internacional de Energia, o UN Comtrade e a Associação Mundial do Aço foram consultadas para construir sinais de demanda consistentes para energia, metais e produção industrial.
Também analisamos relatórios anuais e apresentações para investidores de empresas, cobertura da imprensa e publicações de associações para compreender os modos de fornecimento, a direção dos preços e as adições de capacidade. Quando necessário, foram utilizadas assinaturas pagas para dados financeiros e de inteligência de empresas, consultas de patentes e verificações de importação e exportação em nível de remessa, de modo que as premissas pudessem ser testadas em relação a fluxos observáveis. Esses exemplos são apenas indicativos, e muitas outras fontes também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar quais gases e modos de fornecimento são mais demandados por cada grupo de usuários finais, e como os termos contratuais e os requisitos de pureza moldam a precificação efetiva. Conversamos com partes interessadas entre produtores, distribuidores, contatos vinculados a EPC e grandes compradores industriais na APAC, EMEA e nas Américas, e utilizamos contatos de acompanhamento para resolver lacunas identificadas nas leituras secundárias.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 15% | APAC: 46% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 31% | EMEA: 29% |
| Participantes menores: 15% | Gerentes: 54% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O dimensionamento começou com uma construção de cima para baixo, na qual indicadores de produção industrial, produção de metais, atividade de refinarias, tendências de geração de energia e sinais de fabricação de eletrônicos foram traduzidos em pools de demanda de gases por região. Esses pools foram então ajustados utilizando divisões típicas por modo de fornecimento.
Para manter o modelo fundamentado, utilizamos aproximações seletivas de baixo para cima como verificações, como estimativas de volume por modo amostradas vinculadas a adições de capacidade observadas e uma lógica de preço por unidade para gases-chave.
Os insumos rastreados (ilustrativos) incluem produção de aço e atividade de fabricação de metais para uso de oxigênio e argônio, throughput de refinarias e intensidade de hidrogênio, produção de semicondutores e eletrônicos para gases de alta pureza, e volumes de processamento de alimentos para demanda de dióxido de carbono e nitrogênio. Quando os dados eram escassos para um país ou uma aplicação menor, indicadores proxy foram aplicados e corrigidos com base no feedback de especialistas, de modo que os totais finais não reagissem excessivamente a uma única série de dados.
As previsões foram desenvolvidas utilizando análise de cenários apoiada por pipelines de projetos de curto prazo e sinais macroeconômicos de médio prazo. Em seguida, suavizamos os movimentos ano a ano para que reflitam os ciclos típicos de renovação de contratos e o cronograma de aumento de capacidade. O caminho do CAGR foi finalmente revisado em relação às restrições de oferta, às inaugurações de plantas anunciadas e às mudanças esperadas no mix de usuários finais.
Ciclo de Validação e Atualização de Dados
As estimativas foram trianguladas a partir de múltiplos sinais, de modo que nenhuma premissa isolada determinasse o resultado por si só. Verificações de variância foram realizadas nos níveis de tipo de gás, modo de fornecimento e região. Outliers foram sinalizados, revisados por um segundo analista e seguidos de recontato direcionado com os entrevistados quando um valor ultrapassava um intervalo razoável.
O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes adições de capacidade, mudanças significativas de política que afetam energia e emissões, ou variações acentuadas nos preços de matérias-primas. Antes da entrega, uma revisão final é realizada para garantir que os dados públicos mais recentes e os insumos confirmados do setor estejam refletidos no modelo.
Tamanho do Mercado de Gases Industriais da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para gases industriais frequentemente não coincidem porque a linha de escopo é traçada de forma diferente e porque a mensuração de valor versus volume é tratada de maneiras distintas. As diferenças também surgem quando as premissas de preço são aplicadas de forma desigual entre regiões e modos de fornecimento, especialmente quando contratos de longo prazo são misturados com precificação spot e comercial.
A principal lacuna decorre do tratamento de valor versus volume e de como o fornecimento no local é precificado. Nesta abordagem, a Mordor Intelligence ancora o mercado em uma construção de demanda orientada por volume e, em seguida, aplica uma lógica de precificação específica por modo, em vez de utilizar uma única curva de preço combinada para todos os gases e formatos de entrega.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 0,00 B (2026) | |
| Global Consultancy A | 110,81 bilhões de USD (2024) | Utiliza um ano-base de receita com clareza limitada sobre como os contratos no local são convertidos em valor anual comparável, o que pode deslocar os totais quando a precificação contratual é calculada como média entre regiões e graus de pureza dos gases. |
| Industry Research Group B | 119,11 bilhões de USD (2025) | Apresenta estimativas de valor com ampla cobertura de gases, mas as notas de escopo não separam claramente as linhas de demanda industrial e médica e podem misturar modos de entrega, o que afeta o preço implícito por unidade utilizado para agregação. |
No geral, a dispersão reflete principalmente se a estimativa é construída a partir da demanda física e depois precificada, ou se parte de pools de receita que podem combinar contratos, níveis de pureza e formatos de entrega. Ao manter os insumos rastreáveis à atividade de uso final e verificar os totais em relação às realidades dos modos de fornecimento, o valor final permanece reproduzível e mais fácil de auditar ano após ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de gases industriais e o crescimento projetado?
O mercado está em 1,81 bilhão de toneladas em 2026 e deve atingir 2,21 bilhões de toneladas até 2031, crescendo a um CAGR de 4,03%.
Qual produto lidera o setor de gases industriais?
O oxigênio lidera com uma participação de mercado de 31,65% devido ao seu uso extensivo na siderurgia, saúde e processamento químico.
Por que a geração no local está ganhando força?
As usinas no local reduzem os custos logísticos, aumentam a segurança do fornecimento e se alinham com os objetivos de descarbonização para usuários intensivos em energia.
Como os projetos de hidrogênio verde estão impactando o mercado?
Eles estão criando demanda por hidrogênio baseado em eletrolisadores e fluxos de oxigênio associados, levando os fornecedores a desenvolver soluções integradas de baixo carbono.
Qual região detém a maior participação do mercado de gases industriais?
A Ásia lidera com uma participação de 42,55%, apoiada pela rápida industrialização, desenvolvimento de infraestrutura e expansão da capacidade manufatureira.