
Análise do Mercado de Varejo da Indonésia por Mordor Intelligence
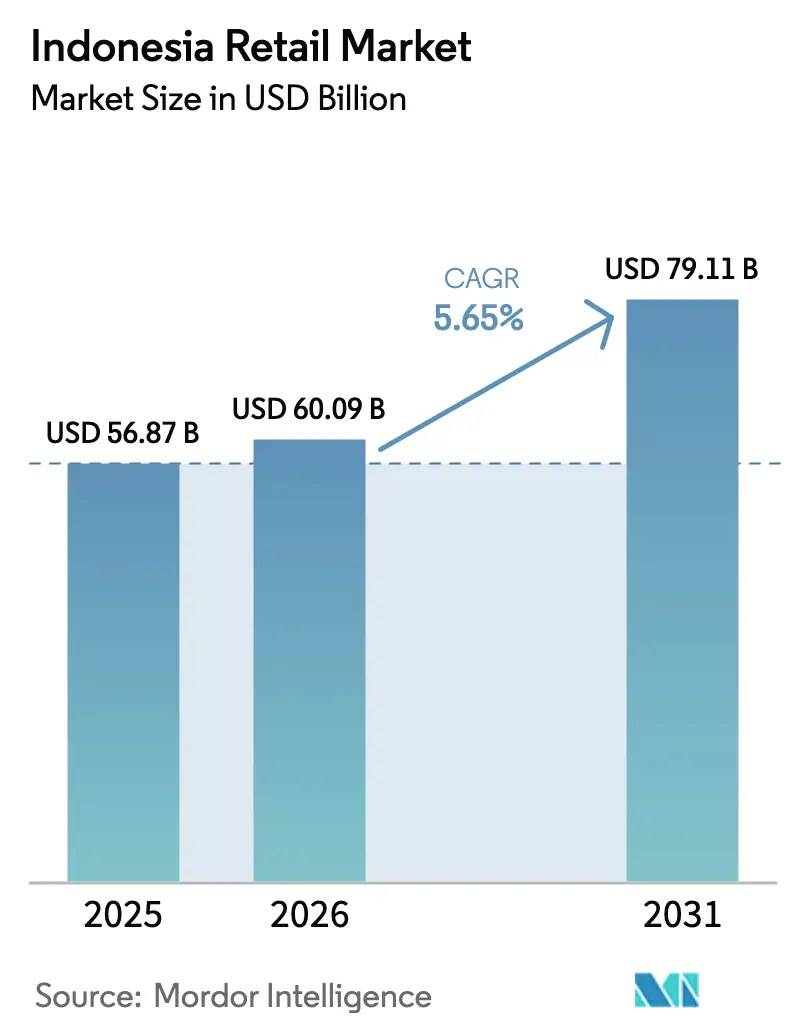
O tamanho do mercado de varejo da Indonésia deve aumentar de 60,09 bilhões de USD em 2026 para 63,49 bilhões de USD em 2027 e atingir 82 bilhões de USD até 2032, crescendo a um CAGR de 5,25% no período 2027-2032.
O crescimento do varejo na Indonésia depende da conversão do acesso digital e dos gastos domésticos locais em compras que os consumidores sensíveis a preços considerem valer a pena realizar. Padrões de pagamento compartilhados podem ampliar o acesso ao checkout, enquanto a distribuição controlada por produtores conecta o fornecimento industrial com os canais de varejo local em Java. Os encargos logísticos e as condições de licenciamento específicas por local podem limitar onde os benefícios de capacidade adicional de loja justificam seus compromissos operacionais. Os varejistas podem responder com sortimentos focados localmente e formatos de serviço distintos, de modo que as compras recorrentes e o fornecimento confiável determinem o retorno comercial da expansão.
Principais Conclusões do Relatório
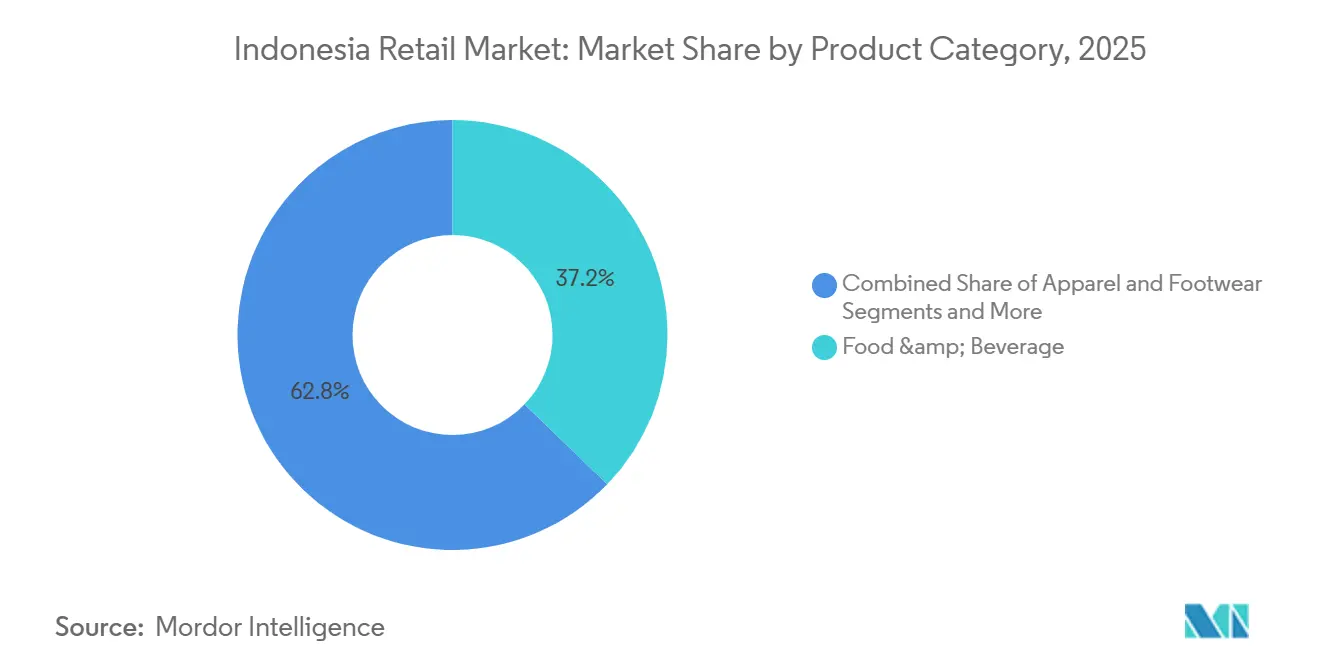
- Por categoria de produto, alimentos e bebidas detinham 37,06% da participação do mercado de varejo da Indonésia em 2026, enquanto saúde, beleza e cuidados pessoais tem previsão de crescer mais rapidamente, com um CAGR de 8,1% no período 2027-2032.
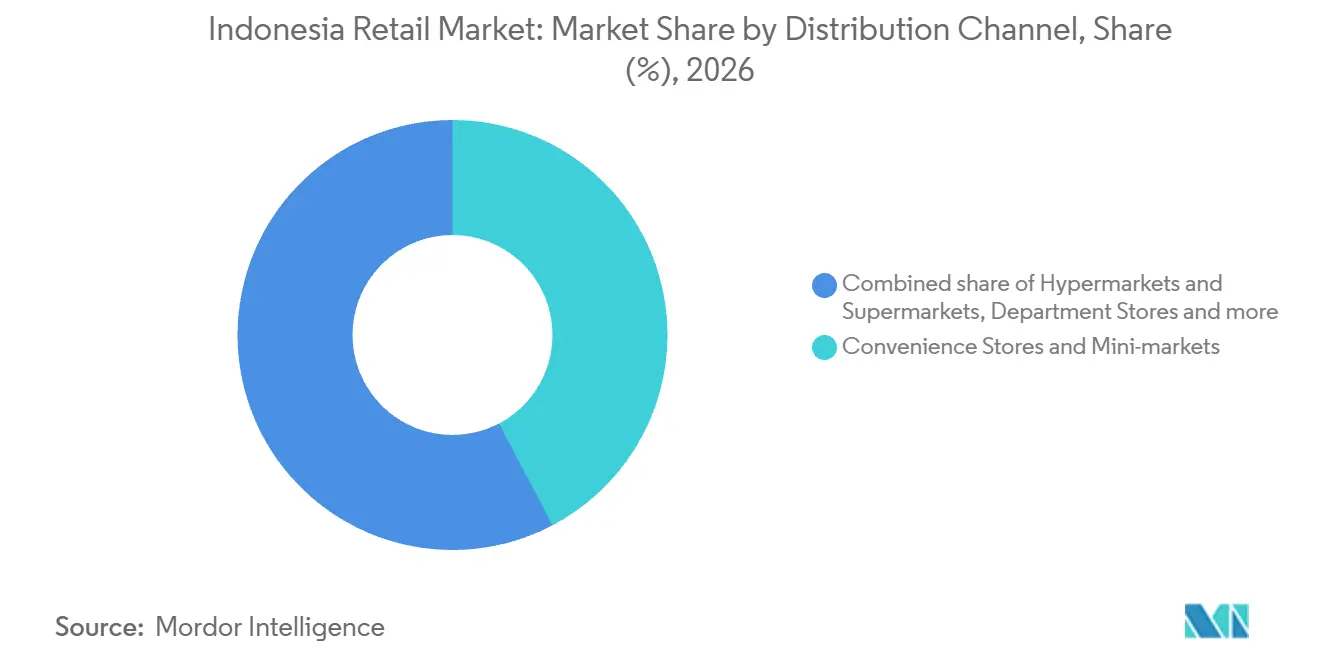
- Entre os canais de distribuição, lojas de conveniência e minimercados responderam por 42,3% do tamanho do mercado de varejo da Indonésia em 2026, com hipermercados e supermercados projetados para crescer mais rapidamente, com um CAGR de 7,52% no período 2027-2032.
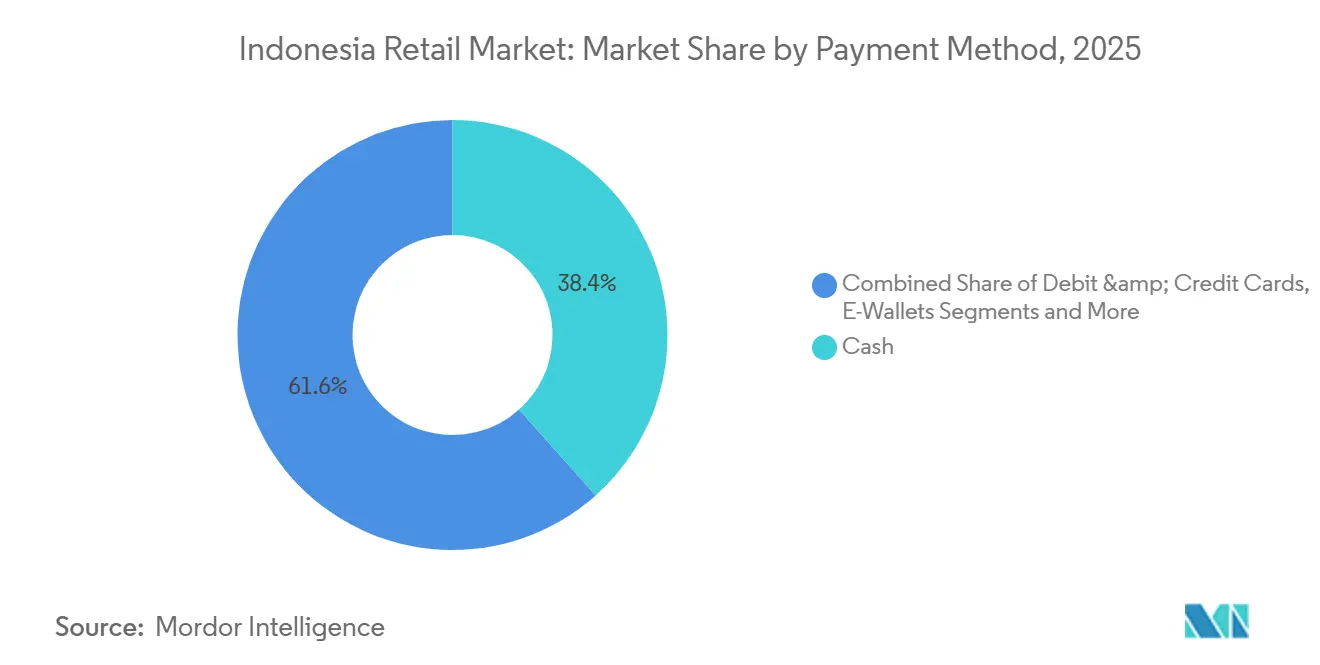
- A análise do método de pagamento coloca o dinheiro em espécie em primeiro lugar, com 37,08% dos gastos no varejo em 2026, enquanto as carteiras digitais têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 9,35% no período 2027-2032.
- Geograficamente, a Grande Jacarta liderou com 34,12% dos gastos no varejo em 2026, e Sulawesi tem projeção de crescer mais rapidamente, com um CAGR de 8,35% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida Expansão da Classe Média Urbana nas Cidades Indonésias de Nível 2 | +1.5% | Palembang, Sumatra do Sul | Médio prazo (2 a 4 anos) |
| Impulso do Governo para uma Sociedade sem Dinheiro em Espécie Acelerando a Adoção do Varejo Moderno | +2% | Nacional | Curto prazo (≤ 2 anos) |
| Crescente Penetração de Smartphones Acessíveis Impulsionando o Comércio Eletrônico com Foco em Dispositivos Móveis | +1.5% | Nacional | Médio prazo (2 a 4 anos) |
| Migração dos Fabricantes Domésticos de FMCG para a Distribuição Direta ao Varejista | +1% | Em toda a Ilha de Java | Médio prazo (2 a 4 anos) |
| Flexibilização dos Limites de Investimento Estrangeiro em Subsegmentos do Varejo | +0.5% | Nacional | Longo prazo (≥ 4 anos) |
| Recuperação do Turismo Impulsionando Bali e Polos de Varejo de Lazer Secundários | +0.5% | Em toda a Província de Bali | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Rpida Expansão da Classe Média Urbana nas Cidades Indonésias de Nível 2
Os varejistas de cidades secundárias obtêm uma justificativa de expansão quando os gastos domésticos aumentam o suficiente para suportar capacidade de venda local adicional. Os gastos mensais médios per capita das famílias em Palembang cresceram 7,97% em 2025, com base nos dados da Pesquisa Nacional Socioeconômica (Susenas) do Instituto de Estatística da Indonésia (BPS). Essa medida abrange os gastos domésticos com alimentos e não alimentos e fornece um indicador específico por cidade do gasto do consumidor. Para os varejistas, uma base de gastos maior pode suportar uma gama mais ampla de bens acessíveis localmente, sem exigir que cada cliente migre para uma faixa de preço premium. Os formatos de loja podem capturar essa oportunidade por meio de sortimentos alinhados com os gastos disponíveis em suas próprias áreas de captação.
Impulso do Governo para uma Sociedade sem Dinheiro em Espécie Acelerando a Adoção do Varejo Moderno
O Código de Resposta Rápida Padrão Indonésio (QRIS) oferece aos varejistas uma forma de atender clientes sem dinheiro em espécie por meio de uma estrutura de aceitação compartilhada. O padrão do Banco da Indonésia, em vigor desde 19 de fevereiro de 2025, exige o QRIS para pagamentos indonésios facilitados por códigos QR de pagamento ou tecnologia de mensagens relacionada a códigos QR e inclui especificações de interconexão.[1] Até agosto de 2026, o QRIS havia registrado 17,45 bilhões de transações desde o início do ano, com 69,32 milhões de usuários e 47,11 milhões de comerciantes na Indonésia. A interconexão pode reduzir a necessidade de organizar a aceitação separadamente em torno de ofertas de pagamento individuais. Os varejistas podem usar essa estrutura comum para ampliar o acesso ao checkout nas lojas existentes. O acesso a pagamentos, portanto, oferece uma rota adicional para atender clientes, de modo que um alcance mais amplo não exige necessariamente novo espaço de venda.
Crescente Penetração de Smartphones Acessíveis Impulsionando o Comércio Eletrônico com Foco em Dispositivos Móveis
Uma grande base de smartphones oferece aos varejistas com foco em dispositivos móveis uma rota endereçável para clientes além da visita física à loja. Em 2025, 97,5% dos indivíduos pesquisados na Indonésia possuíam um smartphone, de acordo com o Índice da Sociedade Digital da Indonésia. A mesma pesquisa constatou que 48,4% dos entrevistados realizaram transações de comércio eletrônico pelo menos uma vez por mês. A posse do dispositivo estabelece o acesso potencial, enquanto a medida separada de transações estabelece uma base existente de atividade online regular. Para os comerciantes que atendem proprietários de smartphones, uma loja virtual para dispositivos móveis pode fornecer uma interface de venda sem um dispositivo de compras dedicado separado. Projetar essa interface em torno dos equipamentos existentes dos clientes concentra o investimento do comerciante na loja digital, oferecendo uma rota prática para acesso adicional ao varejo.
Migração dos Fabricantes Domésticos de FMCG para a Distribuição Direta ao Varejista
A Ultrajaya ilustra como um produtor doméstico pode organizar o fornecimento ao varejista por meio de um negócio de distribuição que controla. A PT Ultrajaya Milk Industry & Trading Company Tbk distribuiu produtos diretamente a varejistas em Java por meio da PT Nikos Distribution Indonesia, na qual detinha uma participação de 70%, em 2025. Sua rede em Java incluía 25 escritórios representativos e cerca de 87.500 pontos de venda atendidos pela Nikos em 2025. Fora de Java, incluindo áreas com acesso de distribuição limitado, o mesmo produtor dependia de 65 distribuidores locais, de modo que a rota direta cobria apenas os varejistas de Java. Para os varejistas de Java, a rota controlada pelo produtor conecta o fornecimento industrial com os locais de venda locais em uma ampla rede, dando ao produtor acesso aos compradores por meio de canais de varejo estabelecidos.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Logísticos Persistentemente Elevados em Todo o Arquipélago | -0.8% | Nacional | Longo prazo (≥ 4 anos) |
| Base de Consumidores Sensíveis a Preços Limitando a Premiumização | -0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Rede Tradicional Fragmentada de "Warung" Dificultando o Crescimento do Comércio Moderno | -0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Regulamentações Complexas de Licenciamento Provincial e Zoneamento | -0.2% | Lombok Central, Nusa Tenggara Ocidental | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Logísticos Persistentemente Elevados em Todo o Arquipélago
As elevadas despesas de distribuição restringem onde os varejistas podem replicar de forma lucrativa um formato, mesmo quando uma base de clientes local está disponível. O relatório de desempenho de 2025 do Ministério Coordenador de Assuntos Econômicos identificou os custos de transporte, o tempo de espera, o manuseio e armazenagem, e a distribuição de última milha como fontes de pressão sobre os custos logísticos nacionais. Esses componentes afetam diferentes etapas entre o despacho e a entrega de mercadorias, de modo que a redução de uma despesa pode deixar outros encargos intactos. Para um varejista que expande sua presença, cada ponto de entrega adicional deve gerar vendas suficientes para suportar essas demandas de distribuição. Isso limita o valor comercial de adicionar locais de venda sem uma rota de fornecimento viável. O encargo remanescente é o custo de atender lojas dispersas de forma consistente, o que pode restringir o quanto um formato de outra forma viável pode se expandir.
Base de Consumidores Sensíveis a Preços Limitando a Premiumização
Os sortimentos premium enfrentam uma venda mais difícil quando os compradores se tornam mais sensíveis a preços e orientados por promoções. A PT MDS Retailing Tbk (anteriormente PT Matahari Department Store Tbk) relatou esse comportamento em 2025. Citando o Índice de Gastos Mandiri, o varejista informou que a participação da moda nos gastos domésticos indonésios caiu de 9,5% em dezembro de 2024 para 8,4% em dezembro de 2025. Uma gama premium mais ampla pode, portanto, aumentar a exposição à fraca conversão entre compradores que alocam uma parcela menor de gastos à categoria. A diferenciação deve justificar o gasto adicional no nível de compra individual, em vez de depender de uma disposição geral para gastar mais. Uma demanda discricionária mais fraca pode deixar o custo de manutenção de uma gama premium no lugar enquanto limita as vendas de maior valor que a justificam.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Categoria de Produto:
Escala de Mercearia e Expansão de Especialistas Moldam a DemandaAlimentos e bebidas responderam por 37,06% do tamanho do mercado de varejo da Indonésia em 2026. O índice combinado de vendas no varejo real da categoria de alimentos, bebidas e tabaco do Banco da Indonésia registrou 323,5 em agosto de 2026, alta de 2,6% em relação ao ano anterior. O Banco da Indonésia também identificou essa categoria combinada como o principal motor do crescimento das vendas no varejo no período da pesquisa. O maior segmento, portanto, está inserido em uma categoria de consumo mais ampla que contribui para o crescimento mensurável do varejo, oferecendo aos varejistas de mercearia uma base de demanda substancial para atender.
Saúde, beleza e cuidados pessoais tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,1% no período 2027-2032. A Watsons Indonesia abriu sua 200ª loja de varejo de saúde e beleza em Medan em 30 de agosto de 2025. Em eletrônicos de consumo e eletrodomésticos, a Erablue, uma marca de varejo estabelecida por meio de uma parceria entre a Erajaya Digital e o Mobile World Group, abriu sua 300ª loja em Jacarta em 28 de agosto de 2026. Para os especialistas em saúde e beleza, a abertura da Watsons em Medan ilustra uma rota para clientes além de Java por meio de espaço de venda local dedicado.



Por Canal de Distribuição:
Densas Redes de Minimercados Enfrentam a Expansão de SupermercadosLojas de conveniência e minimercados representaram 42,3% da participação do mercado de varejo da Indonésia em 2026. No final de junho de 2026, a Indomaret tinha 24.351 minimercados e a Alfamart tinha 21.442 na Indonésia, as 2 maiores redes entre 6 marcas em dados atribuídos à PT Sumber Alfaria Trijaya. Suas respectivas adições de 485 e 322 lojas desde o final de 2025 ampliaram ainda mais essas redes. A ampla base de pontos de venda do maior segmento oferece oportunidades repetidas de alcançar compradores por meio de lojas locais, sem concentrar toda a demanda em um único destino. As adições contínuas das 2 redes elevam a cobertura de pontos de venda com a qual um novo entrante deve competir, mesmo antes de expandir além dos minimercados.
Hipermercados e supermercados têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,52% no período 2027-2032. O Super Indo tinha 277 supermercados na Indonésia no final de junho de 2026, alta de 18 pontos de venda em relação ao final de 2025, de acordo com a cobertura do Katadata dos dados da PT Sumber Alfaria Trijaya. A parcela de supermercados desse canal, portanto, tem uma rota observável para o crescimento por meio de capacidade de venda adicional. Cada abertura expande o número de locais capazes de acomodar o sortimento do formato, ao mesmo tempo em que exige vendas para suportar a capacidade física adicionada. Converter essa capacidade em lojas produtivas é o desafio comercial central, porque as adições à rede comprometem recursos antes que sua contribuição para as vendas no varejo seja estabelecida.

Por Método de Pagamento:
Liquidação em Dinheiro Coexiste com o Uso de Carteiras DigitaisO dinheiro em espécie foi o maior segmento, respondendo por 37,08% dos gastos no varejo em 2026. Na pesquisa de 2026 da Associação de Provedores de Serviços de Internet da Indonésia (APJII) com 8.700 pessoas com 13 anos ou mais em 38 províncias indonésias, 68,2% relataram o uso de pagamento na entrega para transações em lojas online. A pesquisa presencial foi realizada de 1º de fevereiro a 15 de março de 2026, utilizou amostragem aleatória em múltiplos estágios, permitiu respostas múltiplas e teve uma margem de erro de ±1,1%. Para os varejistas online, a cobrança em dinheiro na entrega pode acomodar uma compra cujo canal de pedido é digital, enquanto seu pagamento permanece físico. A entrega, consequentemente, torna-se parte da interface de pagamento, de modo que uma jornada de pedido totalmente digital pode exigir suporte de liquidação física até o cliente.
As carteiras digitais têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 9,35% no período 2027-2032. O negócio de Fintech mais amplo da GoTo (GoPay) registrou 2,4 bilhões de transações, alta de 91% em relação ao ano anterior, e 28,8 milhões de usuários transacionais mensais no segundo trimestre de 2026.[2] O mesmo negócio relatou que os usuários transacionais mensais aumentaram 29% em relação ao ano anterior durante o trimestre. Um crescimento de transações mais rápido do que o crescimento de usuários indica espaço para aprofundar o engajamento dentro da base de clientes de um provedor estabelecido.
Análise Geográfica
Mercado de Varejo da Grande Jacarta
A Grande Jacarta respondeu por 34,12% do tamanho do mercado de varejo da Indonésia em 2026, tornando-se a maior geografia. Os shopping centers de Jacarta tinham aproximadamente 3,77 milhões de metros quadrados de espaço ocupado no segundo trimestre de 2026, com a demanda alta de 0,2% em relação ao trimestre anterior. Os shopping centers em Debotabek, as áreas de Depok, Bogor, Tangerang e Bekasi ao redor da capital, registraram 2,48 milhões de metros quadrados de espaço ocupado no primeiro semestre de 2026, com a demanda alta de 2,3% em relação ao semestre anterior. Essa escala na cidade central e nos arredores metropolitanos oferece aos varejistas vários ambientes para a venda física, de modo que a adequação do formato ao local torna-se mais comercialmente relevante do que assumir uma única área de captação metropolitana uniforme.
Mercado de Varejo de Sulawesi
Sulawesi tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 8,35% no período 2027-2032. A varejista de artigos domésticos PT Daya Intiguna Yasa Tbk, operando como MR.D.I.Y., adicionou 22 lojas em Sulawesi no segundo trimestre de 2026, elevando seu total na ilha para 177 lojas no final de junho de 2026. Para os compradores de artigos domésticos, lojas adicionais aumentam o acesso físico dentro da própria rede da rede varejista, de modo que a expansão de pontos de venda oferece um mecanismo específico para alcançar clientes. Os fornecedores que já atendem a rede podem potencialmente ampliar a distribuição de artigos domésticos por meio de sua maior presença regional sob um único relacionamento de varejo.
No restante de Java, o índice combinado de vendas no varejo real de Semarang e Purwokerto cresceu 8,4% em relação ao ano anterior em agosto de 2026, apoiando capacidade adicional nessas áreas de captação. Medan, em Sumatra, registrou crescimento de 21,6% em relação ao ano anterior em seu índice de vendas no varejo real em agosto de 2026, oferecendo um sinal de demanda específico por cidade para os operadores. Em Kalimantan, os principais inquilinos se comprometeram a continuar a cooperação no Mall Lembuswana de Samarinda durante sua entrega em 7 de agosto de 2026, de acordo com o governo provincial. Em Bali e Nusa Tenggara, a MR.D.I.Y. tinha 81 lojas na região que denomina Sunda Menor no final de junho de 2026, enquanto Bali registrou 18,16 milhões de viagens de turistas domésticos em janeiro-agosto de 2026, contando tanto as viagens intraprovinciais quanto as interprovinciais. As remessas do marketplace Papua-Maluku da PT Pos Indonesia cresceram 178% em relação ao ano anterior no primeiro semestre de 2026, mas ficaram abaixo do nível de Java, mostrando crescimento no canal de atendimento de uma transportadora.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de um varejista que estabelece ou expande lojas físicas na Indonésia. O licenciamento nacional estabelece a estrutura de autorização de negócios por meio de requisitos baseados em risco sob o Regulamento Governamental 28/2025 (PP 28/2025). Em um evento de maio de 2026 organizado pelo departamento de planejamento espacial de Jacarta (DCKTRP), um funcionário da agência fundiária nacional descreveu o plano espacial detalhado integrado de 2022 (RDTR) como facilitador dos requisitos básicos de licenciamento. A decisão comercial, portanto, combina a autorização necessária para a atividade empresarial com a elegibilidade do local de venda proposto.
Tabela Regulatória
| Fator de decisão | Indonésia | Jacarta |
|---|---|---|
| Autoridade principal | Ministério do Investimento e Indústria Downstream/BKPM | DCKTRP para planejamento espacial |
| Principais instrumentos ou diretrizes | Estrutura de licenciamento baseada em risco do PP 28/2025, em vigor desde 5 de junho de 2025 | Confirmação de conformidade de localização do RDTR como requisito básico de licenciamento |
| Efeito comercial | A autorização empresarial segue a estrutura de licenciamento aplicável | A conformidade do local é exigida, com renovação de confirmação quando tanto a atividade quanto o uso do solo mudam |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A Indonésia recebe uma avaliação Média porque sua rota administrativa definida preserva obrigações substanciais de licenciamento. O Sem alteração nacional reflete a orientação de 30 de março de 2026 do Ministério do Investimento e Indústria Downstream/BKPM, que preserva a validade das licenças emitidas antes do KBLI 2025, o padrão de classificação empresarial indonésio de 2025, durante a transição. Jacarta também recebe Média porque seu RDTR integrado pode facilitar os requisitos básicos, enquanto a conformidade de localização e as atualizações condicionais permanecem necessárias. O DCKTRP iniciou a revisão do Regulamento do Governador de Jacarta 31/2022 (Pergub 31/2022) em 9 de abril de 2026, mas o regulamento permanece em vigor, de modo que os varejistas continuam a precisar de confirmação de conformidade de localização sob seu texto operativo, o que sustenta o Sem alteração.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de mercadorias, a logística e o atendimento, e a venda final no varejo pelas capacidades que geram receita em cada etapa. A Mayora processa alimentos e bebidas para o fornecimento de mercadorias. Os operadores de varejo, como a Indomaret, conectam o fornecimento upstream com a demanda do consumidor, trabalhando com fornecedores em compras de mercadorias e promoções ao consumidor. Essas funções criam oportunidades de geração de receita separadas, com os fornecedores de bens pagos pelas mercadorias e os provedores de logística pagos pelos serviços necessários para movê-las e processá-las.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção e fornecimento de mercadorias | Processadores de alimentos e bebidas, como a Mayora | Vendas de mercadorias | Alinhar lotes de produção com a demanda do varejista | Escalonar a produção em relação aos pedidos de reposição |
| Armazenagem, atendimento e entrega | Provedores de armazenagem e atendimento, como a JNE | Taxas de serviço de armazenagem, atendimento e remessa | Coordenar registros de estoque, processamento de pedidos e despacho | Combinar visibilidade de estoque com armazenagem compartilhada e despachos consolidados |
| Sortimento e venda no varejo | Operadores de varejo multiformato, como a Mitra Adiperkasa (MAP Group) | Vendas de mercadorias no varejo | Converter sortimentos variados em compras concluídas | Alocar espaço de venda de acordo com a demanda local realizada |
| Fonte: Mordor Intelligence | ||||
O controle da venda voltada ao cliente não elimina o valor capturado upstream por meio de mercadorias e serviços de logística. A combinação de gerenciamento de armazém e atendimento de pedidos da JNE coloca tanto o manuseio de estoque quanto o processamento de pedidos dentro de uma única oferta de serviço. A MAP operava mais de 4.000 lojas de varejo em mais de 80 cidades indonésias no final de dezembro de 2025, ilustrando a amplitude da etapa de venda downstream. Os varejistas que terceirizam o manuseio de estoque e o processamento de pedidos pagam à JNE pelo trabalho que, de outra forma, estaria dentro de suas próprias operações de armazém e loja.
Cenário Competitivo
Concentração do Mercado
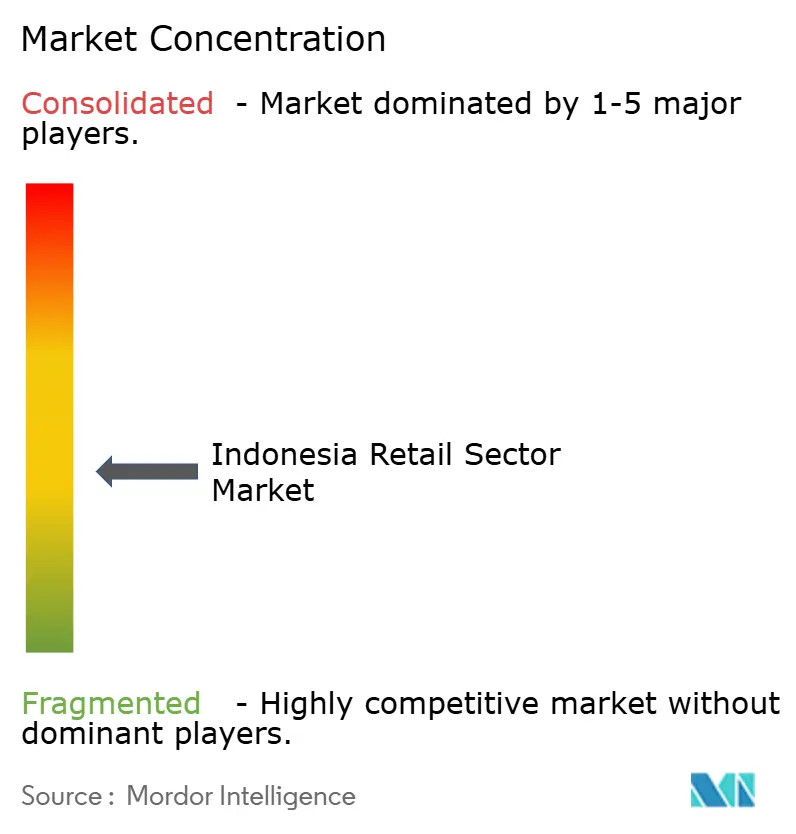
Em 2025, a Indomaret (PT Indomarco Prismatama) adicionou 944 lojas para superar 24.000 em 35 províncias indonésias e operava 37 centros de distribuição, ilustrando o alcance das grandes redes de minimercados. A detentora da marca Alfamart, PT Sumber Alfaria Trijaya Tbk, gerencia diretamente as operações diárias nos minimercados franqueados. A PT Matahari Putra Prima Tbk (MPPA), operadora da Hypermart & Foodmart e subsidiária da Multipolar, gerenciava uma presença multiformato menor de 175 pontos de venda na Indonésia em 2025. A Transmart (PT Trans Retail Indonesia) vende bens de consumo diretamente aos compradores por meio de seu hipermercado Buah Batu no Regência de Bandung. A PT DFI Retail Nusantara Tbk concluiu a transferência do negócio Hero Supermarket para a parte relacionada PT Hero Retail Nusantara em junho de 2024, deixando Guardian e IKEA como seus negócios de varejo na Indonésia.
A MPPA lançou a Toko Mama em maio de 2025 como um formato moderno de desconto agressivo baseado em proximidade, com 38 lojas em operação até o final do ano. O formato oferece a um varejista multiformato uma forma de competir por missões de compra menores e focadas em preço, ao lado de seus negócios estabelecidos de lojas maiores. Em 8 de outubro de 2025, a DFI reinaugurou a loja principal da Guardian no Plaza Indonesia com um novo conceito que combina produtos locais e internacionais com serviços de saúde e beleza. Juntos, esses movimentos ilustram diferentes escolhas sobre como capturar valor, com formatos de desconto enfatizando preço e proximidade, enquanto lojas especializadas podem tornar os serviços na loja parte da ocasião de compra.
A ampla cobertura de cidades da Guardian torna a expansão especializada uma disputa em alcance operacional, além de seleção de produtos. Em material de exposição pública de junho de 2026, a DFI relatou mais de 370 lojas Guardian em mais de 90 cidades indonésias. Em 25 de novembro de 2025, a Diretoria-Geral de Comércio Doméstico do Ministério do Comércio informou governos locais e empresas sobre zoneamento de varejo, padrões de estabelecimento, horários de funcionamento e licenciamento baseado em risco. A diretoria também abordou parcerias com micro, pequenas e médias empresas (MPMEs) e relatórios anuais de negócios. Os concorrentes devem acomodar zoneamento, licenciamento e relatórios anuais ao lado das operações de loja, adicionando trabalho de conformidade ao custo de construir uma rede especializada.
Líderes do Setor de Varejo da Indonésia
-
Indomaret (PT Indomarco Prismatama)
-
Alfamart (PT Sumber Alfaria Trijaya Tbk)
-
Hypermart & Foodmart (PT Matahari Putra Prima Tbk)
-
Transmart (PT Trans Retail Indonesia)
-
Hero Supermarket & Guardian (PT Hero Retail Nusantara / PT DFI Retail Nusantara Tbk)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Varejo da Indonésia Empresas cobertas neste relatório
- Indomaret (PT Indomarco Prismatama)
- Alfamart (PT Sumber Alfaria Trijaya Tbk)
- Hypermart & Foodmart (PT Matahari Putra Prima Tbk)
- Transmart (PT Trans Retail Indonesia)
- Hero Supermarket & Guardian (PT Hero Retail Nusantara / PT DFI Retail Nusantara Tbk)
- Mitra Adiperkasa (MAP Group)
- Ramayana Department Store (PT Ramayana Lestari Sentosa Tbk)
- Lotte Mart Indonesia
- AZKO (PT Aspirasi Hidup Indonesia Tbk)
- Erajaya Swasembada Tbk
- Blibli (PT Global Digital Niaga Tbk)
- Tokopedia (PT Tokopedia)
- Shopee Indonesia (Sea Ltd)
- Lazada Indonesia
- Bukalapak Tbk
- IKEA Indonesia
- Uniqlo Indonesia
- Circle K Indonesia
- Watsons Indonesia
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam a expansão do checkout e do sortimento local para varejistas registrados, com as MPMEs respondendo por 96,68% dos comerciantes QRIS da Indonésia em junho de 2026. As taxas de desconto para comerciantes QRIS de 0% do Banco da Indonésia, em vigor a partir de 1º de outubro de 2026, cobrem pagamentos de até IDR 500.000 (USD 27,7) para microcomercantes regulares e IDR 100.000 (USD 5,54) para comerciantes pequenos, médios e grandes. O Ministério do Comércio afirmou ter facilitado 1.488 MPMEs por meio de programas de acesso ao mercado doméstico durante 2025-2026, incluindo correspondência de varejo e parcerias com a Kereta Api Indonesia (KAI) e o Teras Indonesia da IKEA.[3] Essas condições criam aberturas para os varejistas adicionarem transações em torno de comerciantes menores e fornecedores locais.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador/líder | Jogada recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Compras cotidianas habilitadas por QR em lojas | A precificação expandida para comerciantes QRIS entrou em vigor em outubro de 2026 | Varejistas de bairro registrados | Adicionar aceitação de QR com reconciliação simples de caixa | Manter registros precisos de liquidação | Varejistas locais e provedores de serviços de pagamento |
| Sortimentos de alimentos embalados locais | O apoio ao acesso ao mercado doméstico em 2025-2026 incluiu correspondência de varejo | Varejistas de mercearia e marcas de alimentos locais | Introduzir uma gama local limitada por meio de integração gradual de fornecedores | Atender aos requisitos de entrega e apresentação do varejista | Fornecedores de alimentos locais e operadores de mercearia |
| Espaços de produtos locais dentro de lojas estabelecidas | Parcerias vinculadas ao varejo apresentadas em programas de acesso a MPMEs domésticas | Varejistas de estilo de vida e marcas locais | Testar espaço dedicado a produtos locais antes de uma implantação mais ampla | Garantir espaço produtivo ao lado do sortimento principal | Marcas locais e varejistas participantes |
| Fonte: Mordor Intelligence | |||||
A abertura central é tornar o acesso formal ao varejo economicamente viável para comerciantes menores e marcas locais. Limitar uma gama local inicial pode conter o compromisso de espaço de venda enquanto os varejistas avaliam se os fornecedores participantes podem suportar vendas recorrentes. As compras incrementais devem pagar por essa coordenação, de modo que a execução repetível do fornecedor decide se a acessibilidade ao pagamento se torna uma oferta de varejo duradoura.
Desenvolvimentos industriais recentes em Mercado de Varejo da Indonésia
- Out 2026: As taxas de desconto para comerciantes QRIS de 0% do Banco da Indonésia entraram em vigor em 1º de outubro. Elas cobrem pagamentos de até IDR 500.000 (USD 27,7) para microcomercantes regulares e IDR 100.000 (USD 5,54) para comerciantes pequenos, médios e grandes.
- Ago 2026: A Erablue, uma marca de varejo de eletrônicos de consumo estabelecida por meio de uma parceria entre a Erajaya Digital e o Mobile World Group, abriu sua 300ª loja na Jl. Cempaka Putih Raya em Jacarta em 28 de agosto.
Mercado de Varejo da Indonésia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O Mercado de Varejo da Indonésia mede os gastos anuais em bens e serviços ao consumidor vendidos a usuários finais na Indonésia por meio de lojas físicas e comércio eletrônico. Ele contabiliza o valor no varejo dessas vendas em categorias de produtos, canais de vendas, métodos de pagamento e regiões.
Exclusões do escopo: Transações informais de warung e quiosques, vendas de depósitos atacadistas, vendas de estabelecimentos de alimentação, vendas de postos de combustível e vendas de concessionárias de automóveis estão excluídas.
Visão Geral da Segmentação
- Por Categoria de Produto
- Alimentos e Bebidas
- Vestuário e Calçados
- Eletrônicos de Consumo e Eletrodomésticos
- Casa e Móveis
- Saúde, Beleza e Cuidados Pessoais
- Outros
- Por Canal de Distribuição
- Hipermercados e Supermercados
- Lojas de Departamento
- Lojas de Conveniência e Minimercados
- Lojas Especializadas
- Comércio Tradicional (Warung / Quiosques)
- Online
- Por Método de Pagamento
- Dinheiro em Espécie
- Cartões de Débito e Crédito
- Carteiras Digitais
- Transferências Bancárias / Pagamento Parcelado
- Por Região
- Grande Jacarta
- Restante de Java
- Sumatra
- Kalimantan
- Sulawesi
- Bali e Nusa Tenggara
- Papua e Maluku
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A Pesquisa de Vendas no Varejo do Banco da Indonésia fornece sinais de vendas reais em nível de categoria para verificar a direção da demanda no varejo, enquanto seus documentos de regulamentação QRIS de 2025 documentam o padrão nacional de pagamento e seu uso em transações sem dinheiro em espécie. A publicação de padrões de mercados populares do Ministério do Comércio descreve o papel dos mercados tradicionais, e o briefing de política de varejo da diretoria de comércio doméstico abrange relatórios de lojas, zoneamento e parcerias com pequenas empresas. Essas são fontes ilustrativas para a estrutura do mercado e as condições operacionais.
Relatórios anuais de empresas, registros regulatórios, apresentações a investidores e a imprensa empresarial indonésia de reputação podem adicionar contagens de lojas relatadas, vendas, mudanças de formato e desenvolvimentos regionais para verificação cruzada de indicadores de mercado. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e questionários focados com executivos do varejo indonésio, líderes de categoria e merchandising, operadores de canal e gerentes de finanças ou operações podem testar a interpretação dos indicadores públicos de vendas e pontos de venda. Os entrevistados podem esclarecer cobertura, limites de canal, variação regional e o efeito prático de mudanças de preço, formato e pagamento, enquanto os analistas reconciliam discordâncias com registros e indicadores públicos independentes.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | |
| Nível médio: 50% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
Os analistas constroem uma estimativa de cima para baixo dos gastos no varejo indonésio começando com indicadores de consumo doméstico e vendas no varejo, depois reconciliando a parcela do varejo com as receitas relatadas pelos varejistas e evidências de canal. Os principais insumos incluem gastos domésticos por província e grupo de gastos, índices de vendas no varejo real do Banco da Indonésia, movimentos de preços no varejo, aberturas e fechamentos de lojas por formato e atividade de comércio eletrônico. Esses sinais ajudam a estimar o tamanho e a direção da demanda e a alocar valor em dólares americanos em categorias de produtos, canais, métodos de pagamento e regiões. As participações de segmento seguem evidências de vendas e pontos de venda observadas, com divulgações de empresas e indicadores de categoria ou canal usados para distinguir o mix. As classificações são reconciliadas para que cada venda subjacente seja contada uma vez. Uma regressão multivariada pode relacionar o valor histórico do mercado com os gastos domésticos, a atividade de vendas no varejo, a inflação, a expansão de pontos de venda e o comércio online, com análise de cenários usada onde mudanças estruturais tornam as relações históricas menos estáveis. Verificações seletivas de baixo para cima, como totalizações de vendas relatadas por varejistas ou preço médio de venda amostrado multiplicado pelo volume de transações, testam o resultado de cima para baixo. As lacunas de cobertura são identificadas, delimitadas com os indicadores públicos relevantes mais próximos e verificadas com especialistas em varejo indonésio antes que as previsões sejam aceitas.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam gastos domésticos, índices de vendas no varejo, resultados relatados por empresas, mudanças na rede de lojas e indicadores de comércio eletrônico, depois investigam anomalias e variações materiais entre sinais independentes antes da aprovação. Um segundo analista revisa definições, cálculos, participações de segmento e fatores de previsão, com recontato da fonte acionado por divulgações conflitantes, revisões inexplicadas ou mudanças materiais nas tendências de pontos de venda e vendas. O modelo é atualizado anualmente, revisado entre ciclos quando eventos econômicos, regulatórios ou de canal materiais alteram as perspectivas, e submetido a uma nova revisão de fonte e cálculo antes da entrega.
Estimativa do Mercado de Varejo Indonésio da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O Mercado de Varejo da Indonésia mede os gastos anuais em bens e serviços ao consumidor vendidos a usuários finais na Indonésia por meio de lojas físicas e comércio eletrônico.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais insumos incluem gastos domésticos por província e grupo de gastos, índices de vendas no varejo real do Banco da Indonésia, movimentos de preços no varejo, aberturas e fechamentos de lojas por formato e atividade de comércio eletrônico.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 63,49 bilhões de USD (2027) | |
| Consultoria Global A | 377 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 493,8% acima do valor de 2027 deste relatório de 63,49 bilhões de USD, 2 anos depois. |
| Consultoria Regional B | 202 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 218,2% acima do valor de 2027 deste relatório de 63,49 bilhões de USD, 2 anos depois. |
Os analistas da Mordor Intelligence triangulam gastos domésticos, índices de vendas no varejo, resultados relatados por empresas, mudanças na rede de lojas e indicadores de comércio eletrônico, depois investigam anomalias e variações materiais entre sinais independentes antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de varejo da Indonésia?
O tamanho está projetado em 63,49 bilhões de USD em 2027 e tem previsão de atingir 82 bilhões de USD até 2032, crescendo a um CAGR de 5,25% no período 2027-2032.
O que sustenta a demanda no varejo da Indonésia?
O acesso digital e os pagamentos interoperáveis ampliam o alcance ao cliente. O QRIS registrou 17,45 bilhões de transações no sistema de pagamentos na Indonésia durante janeiro-agosto de 2026.
Qual categoria de produto lidera os gastos no varejo indonésio?
Alimentos e bebidas lideraram com 37,06% dos gastos no varejo em 2026.
Quais empresas são proeminentes no setor de varejo da Indonésia?
Os principais participantes incluem Indomaret, Alfamart, Hypermart & Foodmart, Transmart, Hero Supermarket e Guardian.
Qual é uma das principais restrições à expansão do varejo indonésio?
O relatório de desempenho de 2025 do Ministério Coordenador de Assuntos Econômicos identificou os custos de transporte, o tempo de espera, o manuseio e armazenagem, e a distribuição de última milha como fontes de pressão sobre os custos logísticos nacionais.
Qual região indonésia lidera os gastos no varejo e qual está crescendo mais rapidamente?
A Grande Jacarta detinha 34,12% dos gastos no varejo em 2026, enquanto Sulawesi tem previsão de crescer mais rapidamente, com um CAGR de 8,35% no período 2027-2032.