
Tamanho e Participação do Mercado de Gás Natural da Índia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 77.40 Milhares de MMSCM |
| Volume do Mercado (2026) | 81.47 Milhares de MMSCM |
| Volume do Mercado (2031) | 105.28 Milhares de MMSCM |
| Taxa de crescimento (2026 - 2031) | 5.26 % |
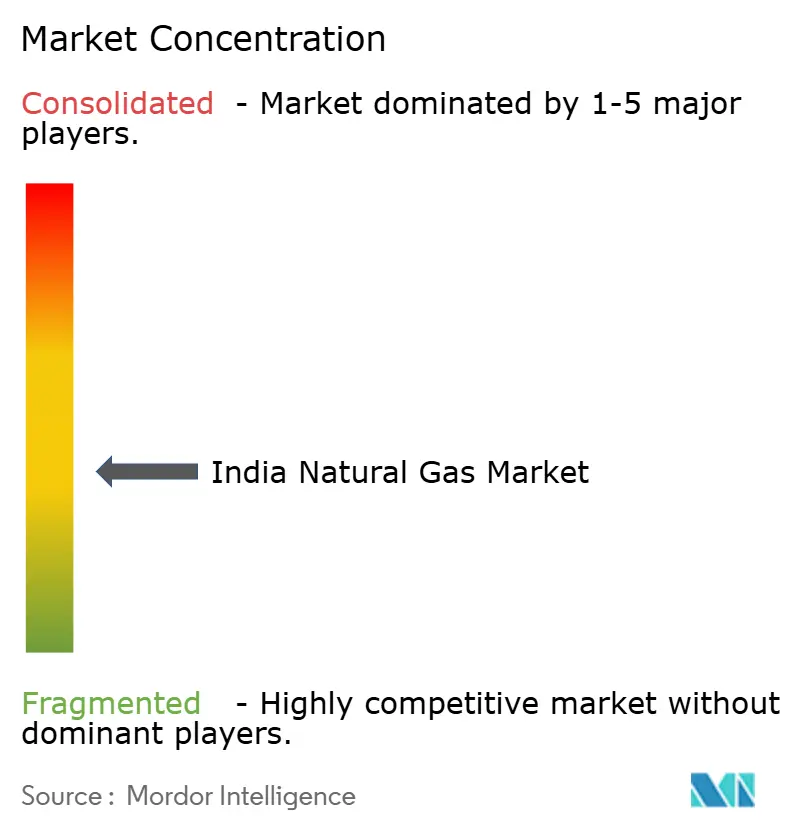
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gás Natural da Índia por Mordor Intelligence
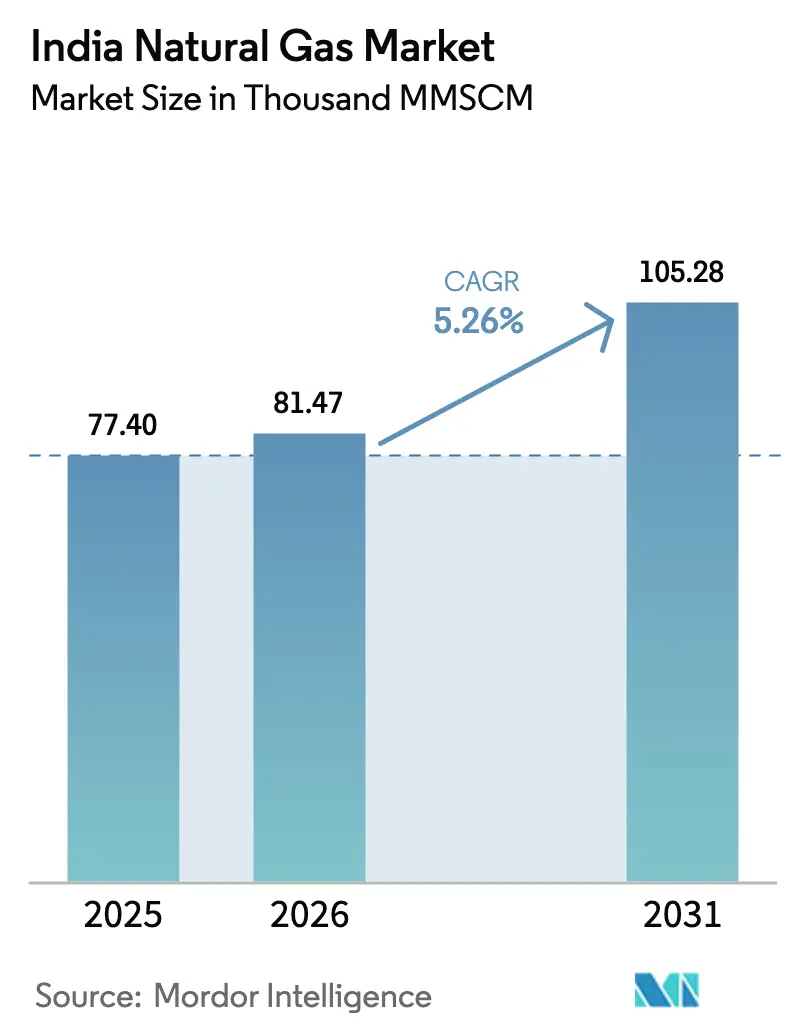
O tamanho do Mercado de Gás Natural da Índia foi avaliado em 77,40 mil MMSCM em 2025 e estima-se que cresça de 81,47 mil MMSCM em 2026 para atingir 105,28 mil MMSCM até 2031, a uma CAGR de 5,26% durante o período de previsão (2026-2031).
Os planos do governo para elevar a participação do combustível na matriz energética primária de 6,7% para 15% até 2030 sustentam esta perspectiva, apoiados por USD 67 bilhões em gasodutos troncais, terminais de importação de GNL e projetos de gás para cidades ao longo dos próximos seis anos [1]. A adoção de tarifa unificada em INR 80,97/MMBTU, a aceleração da implantação de gás para cidades em 307 áreas geográficas e a ampliação dos mandatos de mistura de bio-GNC agregam impulso institucional. A capacidade de importação de GNL quase dobrando até 2026, a construção de gasodutos na costa leste e os incentivos à descarbonização industrial para siderurgia, refino e petroquímica ampliam ainda mais a demanda. A maior exposição aos preços globais de GNL, o declínio da produção dos campos domésticos tradicionais e os atrasos na obtenção de faixas de passagem em corredores florestais moderam o crescimento de curto prazo, levando os agentes do setor a diversificar o fornecimento de matérias-primas, reestruturar contratos de GNL em direção a índices baseados em hubs e investir em armazenamento como estratégias defensivas.
Principais Conclusões do Relatório
- Por setor de uso final, a produção de fertilizantes reteve 28,60% da participação do mercado de gás natural da Índia em 2025, enquanto o transporte tem previsão de crescer a uma CAGR de 6,78% até 2031.
- Por tipo, o gás natural comprimido (GNC) representou 47,10% do tamanho do mercado de gás natural da Índia em 2025 e deverá expandir-se a uma CAGR de 5,83% até 2031.
- Por fonte, as importações de GNL capturaram 48,00% da participação do mercado de gás natural da Índia em 2025 e registrarão uma CAGR de 5,86% ao longo do período de previsão.
- Por geografia, Gujarat e Maharashtra contribuíram conjuntamente com 35,70% do tamanho do mercado de gás natural da Índia em 2025, enquanto os estados do leste deverão registrar a maior CAGR de 7,95% até 2031.
- Por concentração de empresas, GAIL, Petronet LNG, Gujarat Gas, Indraprastha Gas e Adani Total Gas operaram conjuntamente a maior parte dos ativos de gasodutos e de distribuição de gás para cidades (CGD) em 2024.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Gás Natural da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Rede de Distribuição de Gás para Cidades em Municípios de Médio e Pequeno Porte | +1.2% | Gujarat, Maharashtra, Uttar Pradesh e outros centros urbanos emergentes | Médio prazo (2 a 4 anos) |
| Migração do Setor de Fertilizantes para Matéria-Prima à Base de Gás no Âmbito das Reformas do Subsídio com Base em Nutrientes | +0.8% | Principais polos de fertilizantes em todo o país | Curto prazo (até 2 anos) |
| Reestruturação de Contratos de GNL Vinculando Preços ao Emergente Hub Doméstico de Gás | +0.6% | Terminais de GNL costeiros e hubs de negociação nacionais | Longo prazo (4 anos ou mais) |
| Mandatos de Descarbonização Industrial para Clusters de Siderurgia e Refino | +0.7% | Cinturões industriais de Odisha, Jharkhand e Gujarat | Médio prazo (2 a 4 anos) |
| Conectividade Interestatual de Gasodutos por meio da Política "Uma Nação, Uma Rede de Gás" | +0.9% | Estados do leste e nordeste | Longo prazo (4 anos ou mais) |
| Surgimento de Metas de Mistura de Bio-GNC para Operadores de Distribuição de Gás para Cidades | +0.4% | Estados agrícolas rurais | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Rede de Distribuição de Gás para Cidades em Municípios de Médio e Pequeno Porte
As implantações em 307 áreas visam 12,6 crore de conexões de gás canalizado (PNG) e 18.336 postos de GNC até 2034, levando o mercado de gás natural da Índia a penetrar profundamente em cidades menores [2]. A Gujarat Gas reservou INR 1.200 crore para conectar 3,3 lakh de novas residências e 200 postos de GNC no ano fiscal de 2025 — uma abordagem replicada por outros distribuidores que avançam além das metrópoles saturadas. As tendências de urbanização, as prioridades de combustíveis mais limpos e as tarifas padronizadas melhoram a viabilidade dos projetos, embora a baixa densidade de consumo exija modelos inovadores de última milha e apoio político de longo prazo.
Migração do Setor de Fertilizantes para Matéria-Prima à Base de Gás no Âmbito das Reformas do Subsídio com Base em Nutrientes
O setor absorveu 31% da demanda nacional em 2024 e permanece isolado das oscilações de preços do GNL por meio do apoio direto do governo. As reformas direcionam o gás APM e o gás de novos poços para as usinas de fertilizantes, incentivando o abandono da nafta e reforçando a segurança do fornecimento. O consumo estável desse segmento insensível a preços protege o mercado de gás natural da Índia contra os ciclos de substituição de combustíveis industriais, ao mesmo tempo que ancora a utilização da infraestrutura.
Reestruturação de Contratos de GNL Vinculando Preços ao Emergente Hub Doméstico de Gás
A Bolsa de Gás Indiana introduziu negociações com entrega física em Dahej, Hazira e Odoru, possibilitando a descoberta de preços transparentes vinculados ao hub. Os contratos de longo prazo com múltiplos fornecedores da GAIL e a extensão de 20 anos da Petronet LNG com a QatarEnergy ilustram portfólios diversificados concebidos para se desacoplar de fórmulas voláteis indexadas ao petróleo. À medida que a liquidez aumenta, os compradores ganham poder de barganha para volumes flexíveis e renegociações de inclinação que sustentam a acessibilidade downstream.
Conectividade Interestatual de Gasodutos por meio da Política "Uma Nação, Uma Rede de Gás"
A extensão operacional cresceu de 15.340 km em 2014 para 24.945 km em setembro de 2024, com 10.805 km em construção para completar uma rede nacional que equaliza os preços entregues independentemente da distância [4]. A melhoria da conectividade libera a demanda latente no leste e nordeste carentes de infraestrutura, alimenta novas concessões de gás para cidades e garante uma utilização equilibrada da capacidade entre os terminais de GNL e a produção doméstica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços de GNL à Vista Impulsionando a Substituição de Combustíveis Industriais | -0.9% | Nacional, com centros industriais costeiros mais afetados | Curto prazo (até 2 anos) |
| Atrasos nas Autorizações de Faixa de Passagem de Gasodutos em Corredores Florestais | -0.6% | Estados do leste e nordeste, áreas tribais | Médio prazo (2 a 4 anos) |
| Tetos nas Fórmulas de Preços Limitando a Economia dos Investimentos Upstream | -0.5% | Nacional, com impacto primário nas regiões de produção doméstica | Longo prazo (4 anos ou mais) |
| Concorrência do Custo Nivelado de Energia Solar com Armazenamento em Queda Acelerada | -0.4% | Nacional, com impacto máximo nos estados de alta irradiância solar | Longo prazo (4 anos ou mais) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de GNL à Vista Impulsionando a Substituição de Combustíveis Industriais
O GNL à vista oscilou de USD 2/MMBTU no início de 2020 para USD 30/MMBTU no final de 2021, levando usuários sensíveis a preços a reverter para óleo combustível ou carvão sempre que os custos de desembarque ultrapassam os limiares de viabilidade. A dependência de cargas à vista para aproximadamente 25% do fornecimento expõe o mercado de gás natural da Índia a choques exógenos, especialmente em indústrias não subsidiadas e usinas de pico que carecem de mecanismos de cobertura de risco.
Atrasos nas Autorizações de Faixa de Passagem de Gasodutos em Corredores Florestais
Aprovações ambientais complexas atrasam projetos de grande porte, como o gasoduto Jagdishpur-Haldia-Bokaro-Dhamra, em 12 a 18 meses. Os estouros de custos reduzem o apetite dos investidores e adiam a penetração do gás nos territórios do leste, onde o domínio do carvão persiste, limitando assim a capacidade de escoamento de curto prazo da nova capacidade de GNL.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: A aceleração do GNC supera a adoção do gás canalizado (PNG)
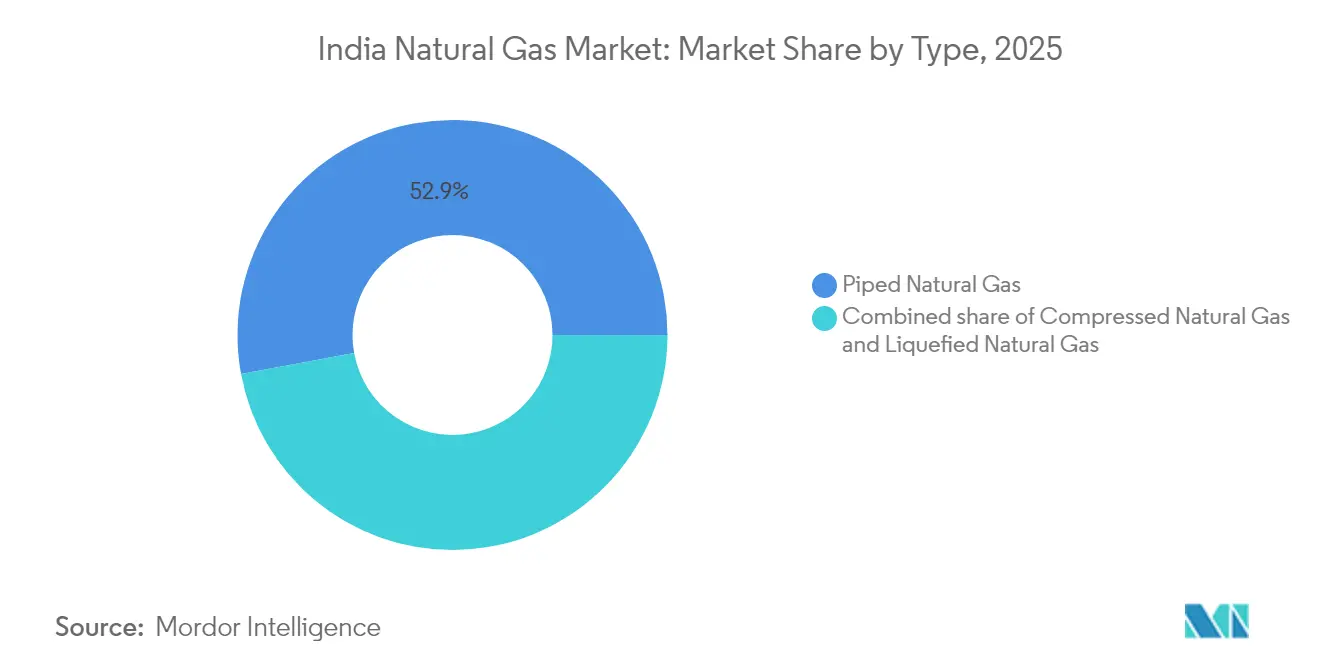
O GNC representou 47,10% do tamanho do mercado de gás natural da Índia em 2025 e tem previsão de CAGR de 5,83%, em comparação com a participação dominante de 52,90% do gás canalizado (PNG), porém com trajetória mais lenta. A rápida expansão de postos — 8.067 unidades em operação até março de 2025 — e as políticas de transporte favoráveis tornam o GNC um instrumento de descarbonização acessível para frotas comerciais. O lançamento pela Bajaj Auto de motocicletas a GNC e as futuras plataformas de scooters a GNC ampliam o universo endereçável de veículos de duas rodas. A expansão do gás canalizado (PNG) continua desafiada pelo custo de conexão, pela concorrência do GLP subsidiado e pela menor densidade rural, deixando 93 áreas geográficas sem uma única ligação residencial, o que obriga as empresas de distribuição de gás para cidades (CGD) a desenvolver soluções de gasodutos comunitários e pagamento por uso.

Por Fonte: A dependência de importações se intensifica apesar do impulso doméstico
O GNL garantiu 48,00% da participação do mercado de gás natural da Índia em 2025, tornando-se o único maior contribuinte para o crescimento, com uma CAGR de 5,86% até 2031. A capacidade de importação planejada aumenta de 2,1 Tcf para quase 4 Tcf até 2026, com destaque para o terminal de Dhamra na costa leste, que reduz as distâncias de navegação para os consumidores do leste. Os ganhos no offshore doméstico lutam para compensar as taxas de declínio nas bacias tradicionais, mas as concessões de áreas HELP e o campo Hatta da ONGC-IOCL oferecem incrementos localizados. A diversificação de fornecedores se amplia; o Catar forneceu 61% das cargas em 2024, mas a participação dos EUA subiu para 13,5%, com espaço para crescer até 18% com base em acordos de compra e venda (SPAs) recentemente assinados.
Por Setor de Uso Final: O transporte emerge como motor de crescimento
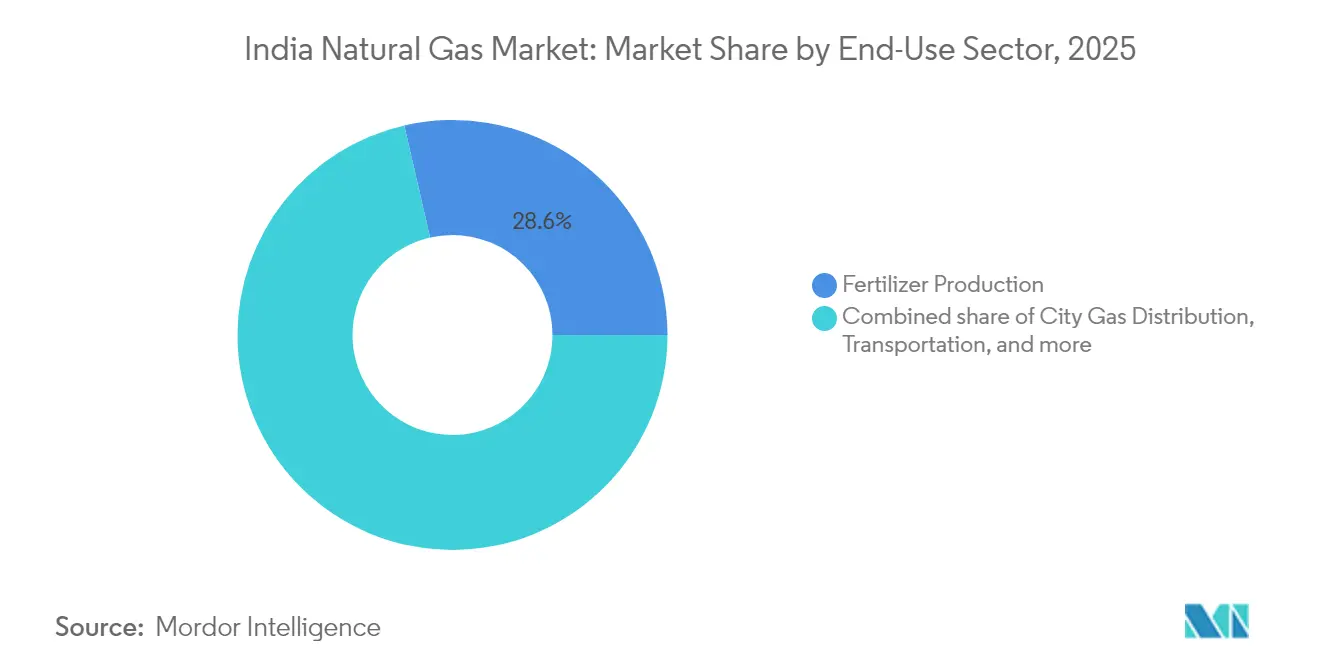
O setor de fertilizantes reteve 28,60% do tamanho do mercado de gás natural da Índia em 2025 por meio de alocações protegidas, mas o transporte superará todos os demais segmentos com uma CAGR de 6,78%, impulsionado por automóveis a GNC e caminhões a GNL. O gás para cidades (residencial e comercial) contribuiu com 19,10%, e o calor industrial de processo em siderurgia, vidro e cerâmica está emergindo como um nicho de demanda de alto valor e menor elasticidade.
Análise Geográfica
Gujarat e Maharashtra responderam por 35,70% do tamanho do mercado de gás natural da Índia em 2025, beneficiando-se da proximidade com os terminais de GNL de Dahej e Hazira, das franquias maduras de distribuição de gás para cidades (CGD) e dos densos clusters industriais. A rede de Gujarat já atende 1,93 milhão de residências por meio da Gujarat Gas, evidenciando como a adoção precoce impulsiona o consumo sustentado. As expansões na costa leste estão agora equilibrando o domínio ocidental. Andhra Pradesh está se posicionando como um hub duplo de GNL e bio-GNC, com a Reliance Industries anunciando 500 usinas de biogás comprimido avaliadas em INR 65.000 crore, com produção de 4 milhões de toneladas por ano.
Os estados do leste — Bengala Ocidental, Odisha, Jharkhand e Bihar — representam reservatórios latentes de demanda prejudicados pelo déficit de gasodutos. A conclusão do corredor Jagdishpur-Haldia-Bokaro-Dhamra e as tarifas unificadas nivelarão os preços do gás entregue, tornando o gás natural competitivo em relação ao carvão nesses estados ricos em carvão e viabilizando o consumo de fertilizantes, siderurgia e distribuição de gás para cidades (CGD). Bihar tem como meta 5,3 milhões de conexões residenciais de gás canalizado (PNG) até 2030, condicionado a aprovações mais rápidas e à expansão da última milha.
Os estados do sul, como Tamil Nadu e Karnataka, estão vendo a acessibilidade ao GNL melhorar por meio dos terminais de Ennore e Kochi. Parques industriais de automotivo, têxteis e eletrônicos estão se preparando para se conectar às redes troncais, especialmente à medida que a confiabilidade da rede elétrica e a conformidade com a descarbonização ganham peso nas decisões de investimento. O terreno do nordeste complica os gasodutos lineares, mas linhas de menor diâmetro e alta pressão e o transporte virtual de GNL por caminhões preenchem as lacunas até que as autorizações de faixa de passagem sejam totalmente concedidas.
Panorama regulatório
O setor de gás natural da Índia é regido por meio de supervisão estatutária e mecanismos de alocação governamental, com o Petroleum and Natural Gas Regulatory Board (PNGRB) atuando como regulador central para dutos e distribuição de gás urbano. A tarifa unificada de duto de INR 80,97/MMBTU ajuda a equalizar os preços entregues entre as regiões, enquanto as autorizações de CGD continuam a expandir a cobertura em 307 áreas geográficas.
Em março de 2026, o Governo da Índia notificou o Natural Gas and Petroleum Products Distribution Order, 2026, para simplificar as aprovações de dutos com processos com prazos definidos e para aliviar os obstáculos de acesso a terrenos que atrasaram os principais corredores de direito de passagem. Também notificado em março de 2026, o Natural Gas (Supply Regulation) Order, 2026 formalizou a alocação baseada em prioridades para segmentos críticos, incluindo PNG doméstico, GNV para transporte e fertilizantes, reforçando o planejamento de fornecimento administrado juntamente com o abastecimento de GNL baseado no mercado.
Cenário Competitivo
O mercado de gás natural da Índia é moderadamente fragmentado. A GAIL controla uma parcela expressiva dos quilômetros de gasodutos, evidenciando um quase monopólio natural na transmissão. A Petronet LNG lidera a regaseificação com Dahej e Kochi, mas novos terminais em Dhamra e Chhara reduzem as barreiras de entrada para concorrentes. A distribuição de gás para cidades é mais disputada. Gujarat Gas, Indraprastha Gas e Mahanagar Gas dominam as concessões tradicionais, enquanto a Adani Total Gas aproveita seus vastos recursos financeiros e sinergias entre negócios para se expandir para áreas greenfield. Os cortes de alocação APM em 2024 reduziram o fornecimento em até 21%, forçando as empresas de distribuição de gás para cidades (CGD) a misturar GNL de maior custo, ajustar as tarifas aos consumidores e acelerar a aquisição de bio-GNC.
As movimentações estratégicas tendem à integração vertical e aos combustíveis de transição. A Adani Total Gas captou USD 375 milhões para expansão de rede; a ONGC adquiriu o portfólio de energia eólica de 288 MW da PTC Energy, sinalizando a intenção de combinar gás com geração renovável e projetos-piloto de captura de carbono. A digitalização — de medidores inteligentes à manutenção preditiva — está emergindo como um diferencial competitivo, com grandes distribuidores implantando sensores de IoT para reduzir perdas de gás não contabilizadas e otimizar o tempo de operação dos dispensadores de GNC.
Os desenvolvimentos regulatórios também influenciam a rivalidade. O Conselho Regulatório de Petróleo e Gás Natural (Petroleum and Natural Gas Regulatory Board) está estudando o acesso aberto de terceiros aos postos de GNC, o que poderá romper a exclusividade desfrutada pelos incumbentes e permitir que varejistas de combustíveis adquiram gás de forma independente. Isso poderá fomentar a concorrência de preços nos postos e acelerar o aprofundamento do mercado se acompanhado de tarifas de rede transparentes e mecanismos de balanceamento de fornecimento.
Líderes da Indústria de Gás Natural da Índia
-
GAIL (India) Limited
-
Oil & Natural Gas Corporation (ONGC)
-
Petronet LNG Limited
-
Indian Oil Corporation Limited
-
Adani Total Gas Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
O espaço em branco mais visível permanece nas áreas de demanda mal atendidas do leste e nordeste, onde a conectividade principal e as expansões de última milha ainda ficam atrás dos mercados tradicionais do oeste. Programas de infraestrutura em andamento estão criando oportunidades de comercialização de curto prazo para operadores de CGD, desenvolvedores de dutos e logística ligada a terminais, incluindo o duto de 3.306 km Jagdishpur-Haldia-Bokaro-Dhamra, com conclusão prevista para setembro de 2026, e a ligação de 422 km Srikakulam-Angul da GAIL para conectividade da costa leste com clusters industriais.
O gás no transporte e na logística também oferece uma via acionável, à medida que a infraestrutura de GNL e GNV se expande além dos veículos de passageiros para corredores de frete. Em julho de 2026, a CONCOR e a GAIL concordaram em estabelecer uma estação de abastecimento de GNL próxima a Ahmedabad, sinalizando a intenção de tornar o GNL uma opção de combustível viável para operações logísticas e operadores de frotas. Iniciativas voltadas para a segurança de fornecimento ampliam ainda mais o conjunto de oportunidades: o proposto Middle East-India Deep-water Pipeline (MEIDP), de Omã a Gujarat, em desenvolvimento com um custo estimado de cerca de 40.000 crore de INR, aponta para trabalhos contínuos de diversificação das rotas de importação, juntamente com terminais de GNL e a expansão da rede nacional de gás em direção a uma meta de rede de dutos de 35.000 km.
Desenvolvimentos recentes do setor
- Junho de 2026: a Oil & Natural Gas Corporation (ONGC) assinou um Contrato de Serviços Técnicos com a bp Exploration Services India para atuar como Provedora de Serviços Técnicos para os campos offshore ocidentais (excluindo Mumbai High) a fim de aumentar a recuperação de hidrocarbonetos. O acordo apoia a produção offshore ocidental e a integração de serviços.
- Junho de 2026: Oil & Natural Gas Corporation (ONGC) - Assinou um Contrato de Serviços Técnicos com a bp Exploration Services India em 25 de junho de 2026, para atuar como Provedora de Serviços Técnicos (TSP) para os campos offshore ocidentais (excluindo Mumbai High) a fim de aumentar a recuperação de hidrocarbonetos. A colaboração expande o apoio técnico externo para ativos offshore maduros e pode melhorar a eficiência de produção na bacia ocidental.
- Abril de 2026: GAIL (India) Limited - A GAIL anunciou um investimento de Rs 3.800 crore para desenvolver 700 MW de projetos de energia solar para apoiar as necessidades de energia cativa de suas instalações petroquímicas. Isso avança a diversificação energética e fortalece a segurança energética das operações de manufatura.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este relatório, o mercado de gás natural da Índia é definido como o volume total de gás natural fornecido e consumido em todo o país em um determinado ano, expresso em termos de metros cúbicos padrão. Abrange o gás entregue a partir da produção doméstica e das importações, incluindo os principais grupos de demanda de uso final.
Exclusões de escopo: Este dimensionamento não inclui petróleo bruto, GLP, carvão ou eletricidade, e também exclui os volumes de gás que são queimados ou reinjetados em vez de fornecidos para uso final.
Visão Geral da Segmentação
- Por Tipo
- Gás Natural Comprimido (GNC)
- Gás Natural Canalizado (PNG)
- Gás Natural Liquefeito (GNL)
- Por Fonte
- Produção Doméstica - Terrestre
- Produção Doméstica - Offshore
- Importações de GNL
- Por Setor de Uso Final
- Produção de Fertilizantes
- Distribuição de Gás para Cidades
- Transporte
- Matéria-Prima Petroquímica
- Outros [Fabricação Industrial, Agricultura (Plantações de Chá), Consumo Interno para o Sistema de Gasodutos, Encolhimento de GLP, Ferro Esponja/Aço]
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa pela construção de uma base de fatos sólida sobre o fornecimento de gás na Índia, a dependência de importações e os padrões de consumo, que são então utilizados para estruturar os insumos do modelo e as verificações de consistência. Para este trabalho, recorremos a fontes públicas como o PPAC, o Ministério do Petróleo e Gás Natural, o Conselho Regulador de Petróleo e Gás Natural e o Banco de Reserva da Índia para indicadores macroeconômicos e de inflação que influenciam a demanda.
Também analisamos conjuntos de dados internacionais, como séries temporais no estilo da AIE e da Revisão Estatística da BP, além de divulgações alfandegárias e de nível portuário quando disponíveis, para compreender os fluxos de entrada de GNL e a sazonalidade das chegadas. Relatórios anuais de empresas, apresentações a investidores e registros em bolsas de valores são utilizados para verificar adições de capacidade, comentários sobre utilização e cronogramas de comissionamento de gasodutos ou terminais. Em algumas etapas, assinaturas pagas são utilizadas exclusivamente para dados financeiros e de inteligência de empresas, notícias e finanças e, em alguns casos, rastreamento de importações e exportações em nível de embarque para validar a direção dos volumes de GNL. Esses exemplos não são exaustivos, e outras fontes públicas e pagas foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para testar as premissas documentais por meio de entrevistas com especialistas e pesquisas estruturadas com produtores, participantes da cadeia de valor do GNL, partes interessadas em gasodutos e distribuição, e grandes compradores do lado da demanda. As contribuições dos respondentes são utilizadas em toda a Índia para comparar a disponibilidade de oferta, as expectativas de demanda e as realidades de precificação e alocação setorial antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 33% | Diretores executivos (CXOs): 14% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 42% |
| Empresas de menor porte: 21% | Gerentes: 44% |
Dimensionamento e Previsão de Mercado
O dimensionamento do mercado é construído por meio de uma combinação de abordagens de cima para baixo e de baixo para cima, em que os balanços nacionais de oferta e demanda são reconstruídos a partir da produção doméstica, dos volumes de importação de GNL e dos movimentos líquidos para o sistema de transmissão e distribuição, sendo então reconciliados com o consumo. Para manter os totais realistas, os resultados são corroborados com verificações seletivas de baixo para cima, como construções de demanda setorial amostradas e consolidações simplificadas de volume por cliente onde existem âncoras confiáveis.
Alguns insumos práticos ajudam a aprimorar o modelo, incluindo adições de capacidade de regaseificação de GNL e utilização esperada, cronogramas de conectividade e expansão de gasodutos, alcance da rede de distribuição de gás para cidades e sinais de demanda setorial provenientes de usuários de energia, fertilizantes e indústria. Também acompanhamos os padrões de sazonalidade nos recebimentos de GNL e as variações de demanda impulsionadas pelo clima, que podem movimentar o consumo trimestral mesmo quando a produção anual é estável.
Para as previsões, a análise de cenários é utilizada para que o modelo possa separar um caso base de trajetórias de alta e baixa vinculadas à disponibilidade de importações, às prioridades de alocação e aos atrasos no comissionamento de infraestrutura. Quando os dados de baixo para cima são incompletos em um determinado setor, as lacunas são tratadas por meio de estimativas de grupos de demanda baseadas em taxas de penetração, alinhadas às participações históricas de consumo e ajustadas com base no retorno das pesquisas primárias.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de triangulação entre os totais de oferta, os sinais de importação e os indicadores de demanda setorial, de modo que o número final permaneça consistente com o que o sistema pode fisicamente entregar. Os valores discrepantes são sinalizados por meio de verificações de variância em relação ao crescimento histórico, à utilização da capacidade e às condições macroeconômicas, sendo então revisados em múltiplas rodadas de análise antes da aprovação final.
Quando o resultado do modelo se altera de forma significativa devido a um novo terminal, uma mudança de política ou um padrão de importação atípico, é iniciado um novo contato com os entrevistados relevantes para confirmar se a mudança é estrutural ou temporária. O relatório é atualizado anualmente, e atualizações intermedirias são realizadas quando um evento relevante altera as perspectivas. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Gás Natural da Índia segundo a Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o gás natural da Índia podem diferir mesmo quando descrevem o mesmo país, porque a unidade de medida subjacente e o limite do que é considerado consumo nem sempre são consistentes. Na prática, as maiores diferenças decorrem de a estimativa ser reportada em volume ou convertida para valor, de qual ano é tratado como base e de como as importações e as perdas do sistema são tratadas.
Os principais fatores de divergência neste mercado frequentemente incluem a mistura de chegadas de importações de GNL com volumes regaseificados entregues, a contabilização de anúncios de alocação como oferta real e a aplicação de um único preço para converter volume em USD, embora a precificação possa variar por setor e período. Ao rastrear o throughput de regaseificação de GNL, as taxas de produção doméstica e as restrições de entrega por gasoduto, e ao atualizar essas verificações a cada ano, a Mordor Intelligence mantém o dimensionamento alinhado aos volumes de gás fisicamente entregues, em vez de conversões de valor que podem oscilar com os preços de curto prazo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 77,40 Mil MMSCM (2025) | |
| Consultoria Global A | 74,10 bilhões de USD (2025) | Utiliza dados de chegada de importações de GNL como proxy direto para o consumo e não ajusta completamente os efeitos de temporização da regaseificação e de estoque intra-anual, o que pode comprimir a estimativa de volume entregue. |
| Associação Setorial B | 82,60 bilhões de USD (2025) | Aplica premissas agressivas sobre a disponibilidade de gasodutos e a aceleração do consumo de distribuição de gás para cidades (CGD) dentro do ano base, o que pode elevar o consumo implícito acima do que as restrições de oferta e infraestrutura tipicamente permitem. |
A comparação mostra que a maior parte da dispersão decorre de como os volumes entregues são reconstruídos e da rapidez com que se assume que a demanda impulsionada pela infraestrutura se materializa dentro de um único ano. Nossa abordagem permanece rastreável à matemática do balanço de oferta, às verificações de capacidade e utilização e a premissas reproduzíveis, o que facilita para os compradores a compreensão do que está incluído e de como os totais foram derivados.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de gás natural da Índia?
O tamanho do mercado de gás natural da Índia foi de 81.471,24 MMSCM em 2026 e tem projeção de atingir 105.282,06 MMSCM até 2031.
Qual setor de uso final consome mais gás natural na Índia?
A fabricação de fertilizantes lidera com 28,60% do consumo, em razão das alocações de gás apoiadas pelo governo que garantem o fornecimento contínuo.
Por que as importações de GNL estão aumentando apesar dos esforços de produção doméstica?
A produção doméstica dos campos maduros está em declínio, enquanto os novos terminais de GNL e os contratos de fornecimento diversificados oferecem volumes mais rápidos e escaláveis para atender à demanda crescente.
Como a política de tarifa unificada está impactando os preços regionais do gás?
Uma tarifa única de INR 80,97/MMBTU equaliza os custos de transporte em todo o país, tornando o gás mais acessível nos estados do leste e nordeste anteriormente mal atendidos.
Qual é o papel do gás natural na estratégia de descarbonização da Índia?
O gás natural serve como combustível de transição que reduz as emissões de CO₂ na siderurgia, no refino e no transporte, enquanto sua infraestrutura também viabiliza a futura adoção do hidrogênio.
Qual segmento deverá crescer mais rapidamente até 2031?
O segmento de transporte, impulsionado pela adoção de veículos a GNC e GNL, tem previsão de expansão a uma CAGR de 6,78% até 2031.