
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
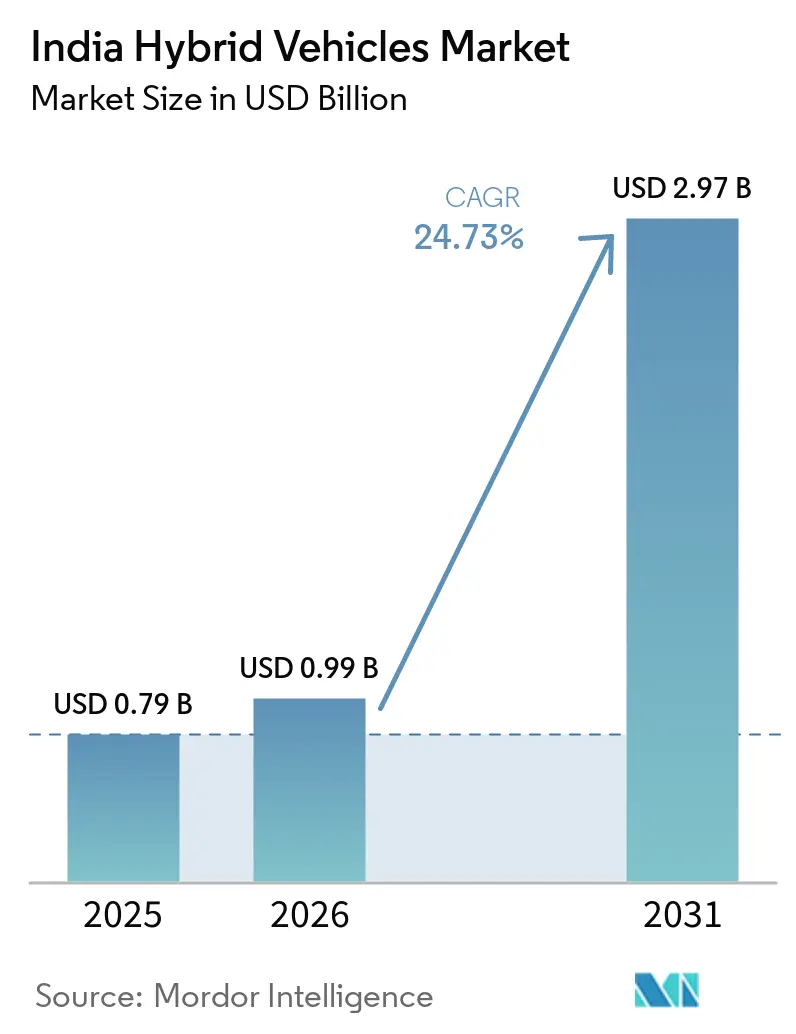
| Tamanho do mercado no ano base (2025) | 0.79 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.97 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 24.73 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Veículos Híbridos da Índia por Mordor Intelligence
O tamanho do mercado de veículos híbridos da Índia foi avaliado em 0,79 bilhões de USD em 2025 e deve aumentar de 0,99 bilhões de USD em 2026 para atingir 2,97 bilhões de USD até 2031, crescendo a um CAGR de 24,73% no período de 2026-2031. A aceleração reflete os esforços das montadoras para cumprir as metas de frota da Economia Média de Combustível Corporativa-III (CAFE-III), preservando ao mesmo tempo os rentáveis portfólios de SUVs. A demanda por híbridos é ainda reforçada pela importação de bens de capital com isenção de impostos para a fabricação de baterias, o que reduz os custos de materiais, e por uma rede crescente de produtos de financiamento automático e assinatura personalizados. O forte poder de compra urbano no Oeste e no Sul da Índia sustenta os preços premium, enquanto os modelos intermediários atraem famílias aspiracionais que buscam economia de combustível sem ansiedade de autonomia. A montagem localizada de pacotes de baterias e os maiores incentivos à produção estão comprimindo os prazos de entrega da cadeia de suprimentos, encorajando uma mudança gradual das baterias de hidreto metálico de níquel para as de fosfato de ferro e lítio (LFP), que reduzem a exposição ao cobalto e ao níquel.
Principais Conclusões do Relatório
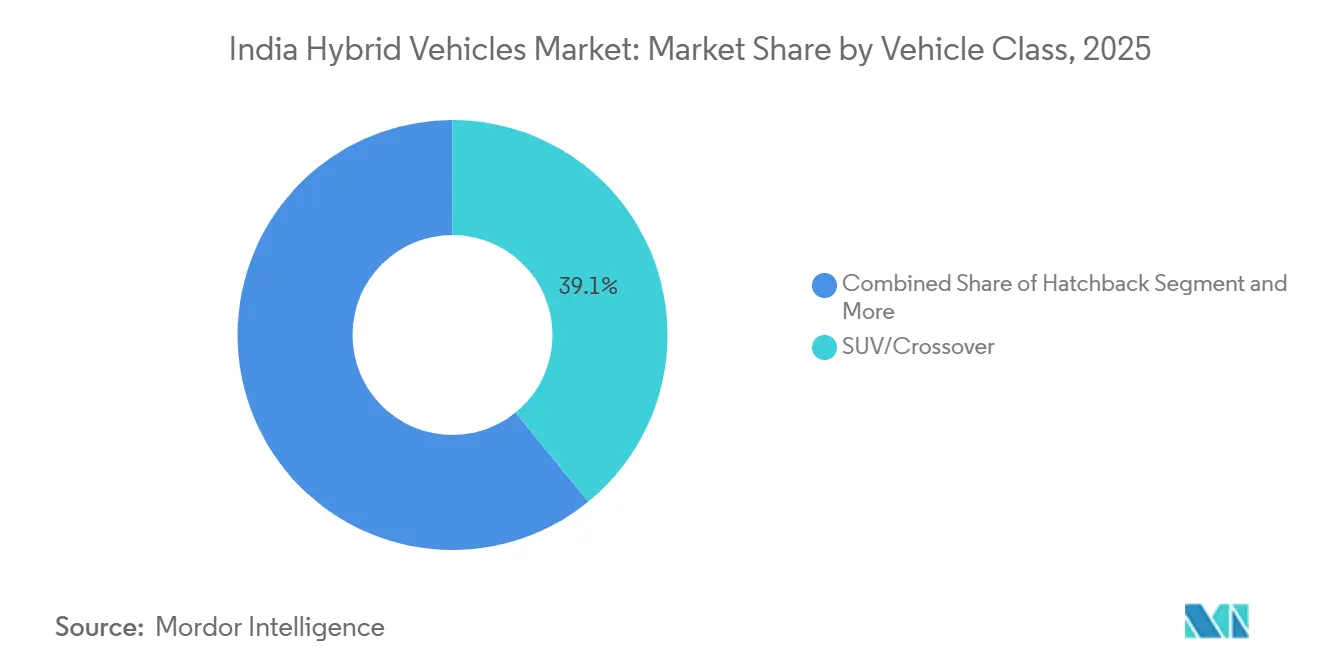
- Por classe de veículo, SUVs e crossovers detinham 39,13% da participação do mercado de veículos híbridos da Índia em 2025, enquanto os hatchbacks devem se expandir a um CAGR de 28,71% até 2031.
- Por faixa de preço, o segmento intermediário representou 42,51% do tamanho do mercado de veículos híbridos da Índia em 2025, enquanto a faixa de entrada deve crescer a um CAGR de 28,54% até 2031.
- Por química de bateria, o hidreto metálico de níquel capturou 57,37% dos volumes de 2025, e o íon de lítio LFP avança a um CAGR de 31,39% durante o período de previsão.
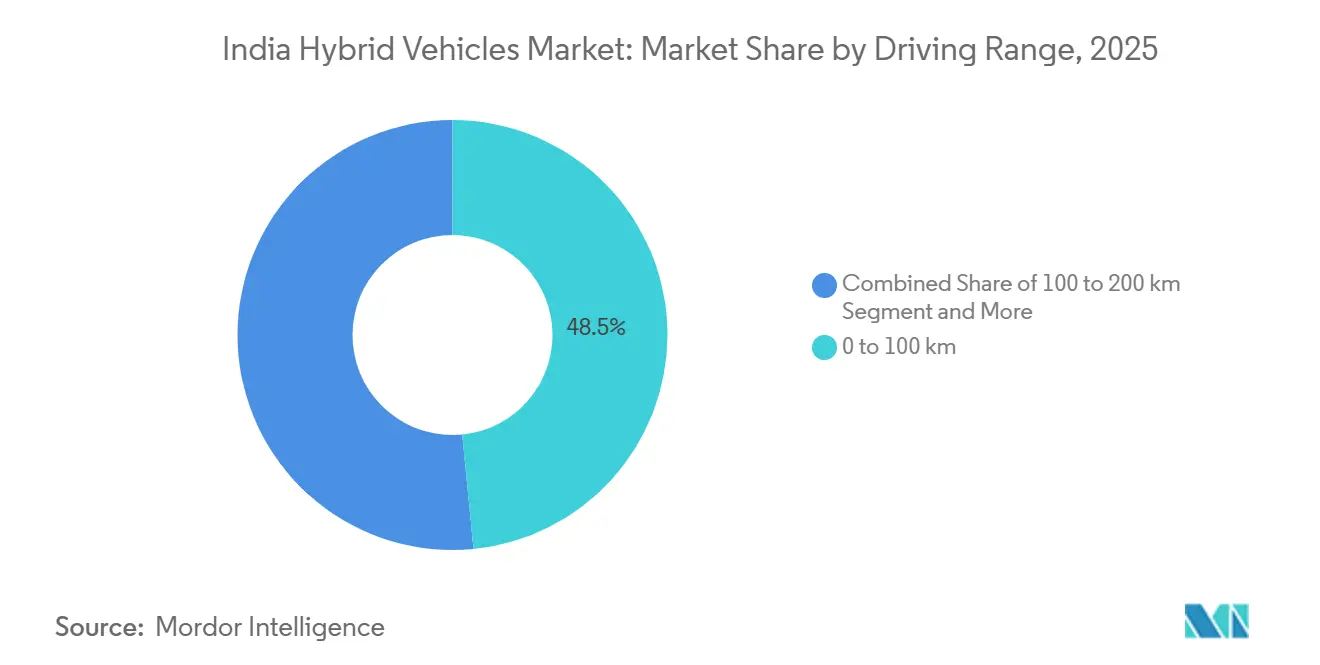
- Por autonomia de condução, a faixa de 0 a 100 km assegurou uma participação de 48,45% em 2025, mas o segmento acima de 400 km deve crescer a um CAGR de 28,45%.
- Por tipo de cliente, os compradores individuais de varejo detinham uma participação de 63,51% em 2025, enquanto os operadores de frotas e locação estão se expandindo a um CAGR de 30,13% no período de 2026-2031.
- Por geografia, o Oeste da Índia gerou 26,02% da receita de 2025, e o Sul da Índia deve acelerar a um CAGR de 27,61% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Veículos Híbridos da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Normas Mais Rígidas de CO₂ para Frotas | +6.1% | Nacional, com conformidade antecipada em Maharashtra, Gujarat, Karnataka | Médio prazo (2-4 anos) |
| Redução de Tarifas de Importação | +5.6% | Nacional, mais forte nos polos industriais do Oeste da Índia | Curto prazo (≤ 2 anos) |
| Participação de Híbridos em Licitações de Táxis e Ônibus Estatais | +4.8% | Maharashtra, Karnataka, Tamil Nadu | Médio prazo (2-4 anos) |
| Subsídios de Capex | +4.1% | Gujarat, Tamil Nadu, Haryana | Longo prazo (≥ 4 anos) |
| Empréstimos e Assinaturas Personalizados | +3.3% | Metrópoles urbanas: Mumbai, Bengaluru, Delhi-NCR, Chennai | Curto prazo (≤ 2 anos) |
| Mix de Veículos Mais Pesados | +2.8% | Nacional, liderado por mercados dominados por SUVs no Norte e Oeste da Índia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Normas Mais Rígidas de CO₂ para Frotas Elevam o Mix Híbrido das Montadoras
O CAFE-III, finalizado em 2025, mantém o fator de derrogação de 2,0 para híbridos fortes, permitindo que cada venda conte duas vezes para o cumprimento das metas — um benefício para as montadoras que dependem de SUVs pesados. Integrar um trem de força híbrido forte custa muito menos do que redesenhar uma plataforma elétrica do zero, de modo que marcas como Toyota Kirloskar e Maruti Suzuki se comprometeram publicamente com um roteiro liderado por híbridos até 2030. Os híbridos flex também acumulam créditos adicionais de CO₂, facilitando ainda mais o cumprimento das metas. A concessão para carros pequenos de 3 g CO₂/km incentiva os hatchbacks híbridos, alinhando as recompensas regulatórias com a acessibilidade de entrada[1]. Essa combinação torna os híbridos o caminho mais econômico para o cumprimento das metas de frota na próxima década.
Redução de Tarifas de Importação Diminui o Custo de Materiais dos Híbridos
O Orçamento da União de 2025 eliminou as tarifas alfandegárias sobre 35 bens de capital essenciais para a produção de baterias e motores[2]. As montadoras responderam com novos investimentos, como a nova linha de pacotes de baterias da Maruti Suzuki em Gujarat, com capacidade anual de 200.000 unidades. Equipamentos com isenção de impostos reduzem o custo de instalação das linhas de montagem de células, permitindo que os fornecedores localizem pacotes e motores e reduzam os prazos de entrega logística. A planta da Toyota em Karnataka já utiliza módulos NiMH montados localmente, reduzindo o tempo de transporte de seis semanas para pouco mais de uma semana. A isenção tarifária, portanto, acelera a agregação de valor doméstico e a competitividade de preços.
Participação Obrigatória de Híbridos em Licitações de Táxis e Ônibus Estatais
A licitação de 20.000 ônibus híbridos de Maharashtra sinalizou uma mudança de política em direção à tecnologia híbrida nas frotas públicas. Karnataka planeja exigir que 15% dos novos táxis em Bengaluru sejam híbridos fortes ou elétricos a bateria até 2027[3]. Tamil Nadu isenta os táxis comerciais híbridos fortes do imposto sobre circulação de veículos, reduzindo os custos de propriedade. Operadores de frotas como Ola e Uber já realizam projetos piloto de frotas de assinatura híbrida em Mumbai e Chennai, antecipando futuras obrigações. Esses movimentos iniciais formam um modelo que provavelmente se espalhará para outras metrópoles de alto tráfego.
Subsídios de Capex Aceleram as Plantas Locais de Componentes Híbridos
O esquema de Incentivo Vinculado à Produção para células avançadas oferece até 20% do capex qualificado, atraindo fornecedores de baterias e componentes para co-localizar linhas híbridas ao lado de plantas de células para veículos elétricos. Os fornecedores nacionais de primeiro nível aproveitam a infraestrutura compartilhada para reduzir os custos por unidade. Os incentivos estaduais, como a isenção de 50% do imposto de selo de Haryana, tornam ainda mais atraente a economia de projetos greenfield. A combinação de subsídios nacionais e estaduais comprime os períodos de retorno e consolida a resiliência da cadeia de suprimentos local.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Risco de Retirada dos Subsídios PM E-DRIVE | -2.8% | Nacional, agudo em cidades de segundo e terceiro nível sensíveis ao preço | Médio prazo (2-4 anos) |
| Oferta Limitada de Cátodo Rico em Níquel | -1.9% | Nacional, concentrado nos estados de fabricação de baterias | Longo prazo (≥ 4 anos) |
| Transbordamento da Ansiedade de Autonomia | -1.5% | Metrópoles urbanas com alta conscientização sobre veículos elétricos a bateria | Curto prazo (≤ 2 anos) |
| Estresse Térmico da Bateria em Alta Temperatura Ambiente | -1.3% | Norte e Centro da Índia (Rajasthan, Madhya Pradesh, Uttar Pradesh) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Risco de Retirada dos Subsídios PM E-DRIVE Após 2028
Embora a mais recente iniciativa de subsídio à mobilidade elétrica da Índia, o PM E-DRIVE, amplie seus benefícios, os carros de passeio ficam excluídos. Sem um roteiro claro definido para o período pós-2028, os potenciais compradores em cidades menores ficam em uma situação de incerteza. Eles temem que, à medida que a paridade de preços se aproxima, os híbridos possam perder repentinamente seu apoio fiscal. Essa incerteza iminente leva as Montadoras (OEMs) a se concentrarem na economia do produto em vez de nos incentivos, dificultando a adoção de híbridos fora das principais áreas metropolitanas.
Oferta Limitada de Cátodo Rico em Níquel na Índia
A dependência da Índia das importações de níquel é marcante, especialmente com as restrições de exportação dos países fornecedores criando um desafio constante. As químicas de bateria NiMH e NMC, cruciais para os híbridos, dependem fortemente do níquel, tornando-as suscetíveis às flutuações do mercado. Com as reservas domésticas de níquel sendo mínimas e principalmente destinadas à produção de aço, a cadeia de suprimentos de baterias permanece precária, especialmente até que as químicas de bateria alternativas ganhem força.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Veículo: Hatchbacks Ampliam o Acesso
SUVs e crossovers detinham 39,13% da participação do mercado de veículos híbridos da Índia em 2025, sublinhando seu papel como símbolos de status orientados para a família. A grande distância ao solo e as posições de assento elevadas justificam o prêmio tecnológico para muitos compradores urbanos, enquanto a extensa publicidade dos revendedores mantém esses veículos maiores em destaque. Mesmo assim, o segmento de hatchbacks está posicionado para uma rápida difusão, pois as dimensões compactas simplificam o estacionamento em cidades movimentadas e reduzem a ansiedade de propriedade para compradores de primeira viagem. As montadoras também veem os hatchbacks como alavancas ideais de conformidade, pois os pesos em ordem de marcha mais leves ajudam a compensar as emissões de modelos mais pesados em toda a frota.
Os hatchbacks registram o CAGR mais rápido de 28,71% até 2031, impulsionados pela integração localizada de baterias que reduz as diferenças de preço e pela crescente demanda em áreas de captação de segundo nível. Os pipelines de modelos agora incluem versões híbridas de marcas populares, sinalizando um impulso estratégico em direção ao território de volume. Produtos de financiamento com prazos mais longos suavizam ainda mais os desembolsos mensais, dando confiança às famílias com orçamento limitado para escolher opções eletrificadas. À medida que mais consumidores encontram hatchbacks híbridos durante test drives ou viagens de carona, a familiaridade deve reforçar a adoção boca a boca, expandindo o mercado de veículos híbridos da Índia.



Por Faixa de Preço: Modelos de Entrada Desbloqueiam a Adoção em Massa
A faixa intermediária detinha a maior participação de 42,51% do mercado de veículos híbridos da Índia em 2025, graças aos crossovers que equilibram acessibilidade com recursos desejáveis. Os compradores nessa faixa valorizam funções de carro conectado, tetos panorâmicos e sistemas avançados de segurança, todos os quais se combinam bem com as narrativas de eficiência dos híbridos. Os financiadores de varejo agrupam esses extras em prestações mensais competitivas, garantindo que os recursos discricionários não impeçam as decisões de compra. Consequentemente, o espaço intermediário permanece uma âncora de receita confiável para os principais fabricantes.
Os híbridos de entrada estão ganhando impulso a um CAGR de 28,54%, impulsionados por sistemas localizados que reduzem os custos de materiais e diminuem o impacto do preço. As montadoras estão reutilizando plataformas comprovadas de carros pequenos, o que minimiza a reconfiguração e acelera o tempo de chegada ao mercado. Os revendedores enfatizam a economia de combustível ao longo da vida útil nas campanhas de marketing, reforçando a lógica econômica para os compradores que sobem na escada da motorização. À medida que os prêmios de seguro e os pacotes de manutenção se tornam padronizados, a complexidade percebida da propriedade de híbridos diminui, avançando a penetração no mercado de massa.
Por Química de Bateria: LFP Escala em Custo e Segurança
As baterias de hidreto metálico de níquel representaram 57,37% da participação do mercado de veículos híbridos da Índia em 2025, pois sua estabilidade térmica se adapta ao clima quente do país. Os fabricantes apreciam a durabilidade do NiMH no trânsito de parada e partida em altas temperaturas, e os técnicos de serviço estão familiarizados com o perfil de manutenção da química. As cadeias de suprimentos para módulos NiMH estão agora parcialmente localizadas, ancorando ainda mais sua posição nos modelos existentes. Para os compradores conservadores, o longo histórico da tecnologia NiMH acrescenta uma sensação de confiabilidade percebida.
As células de fosfato de ferro e lítio são, no entanto, a química de crescimento mais rápido, avançando a um CAGR de 31,39% até 2031. O LFP elimina a dependência de mercados voláteis de níquel e cobalto, um risco que tem pesado sobre o planejamento de compras. Os fabricantes de células aproveitam as importações de equipamentos de capital com isenção de impostos para estabelecer linhas no país, reduzindo assim os prazos de entrega e apoiando preços competitivos. Como o LFP tolera altas temperaturas de operação com resfriamento mínimo, as montadoras podem projetar pacotes mais simples, reduzindo componentes e a exposição futura a garantias.
Por Autonomia de Condução: PHEVs de Longa Autonomia Atraem Compradores Premium
Os híbridos que oferecem de 0 a 100 km de autonomia combinada elétrica mais híbrida lideraram o mercado de veículos híbridos da Índia com 48,45% de participação de mercado em 2025, refletindo sua adequação para padrões de tráfego denso onde o carregamento externo é escasso. Os consumidores apreciam a conveniência de "sem plugue" enquanto ainda desfrutam de contas de combustível visivelmente menores. A manutenção é semelhante à dos trens de força convencionais, de modo que as oficinas requerem retreinamento limitado. Essa familiaridade mantém as percepções de valor residual estáveis no mercado de carros usados.
Na outra extremidade, os modelos que prometem mais de 400 km de autonomia total de condução registram o CAGR mais rápido de 28,45%. Os compradores premium em regiões metropolitanas valorizam o deslocamento silencioso no modo elétrico, mas querem garantia para longas viagens de fim de semana sem paradas para recarga. As montadoras embalam baterias maiores com recursos de luxo, transformando os híbridos plug-in de longa autonomia em carros-chefe de marca. À medida que as redes de recarga rápida em rodovias se expandem, esses veículos também servem como produtos de transição para proprietários que contemplam futuras compras de veículos totalmente elétricos.

Por Tipo de Cliente: Frotas Aceleram por Meio de Assinaturas
Os compradores individuais de varejo retiveram a maior participação de 63,51% do mercado de veículos híbridos da Índia em 2025, impulsionados pelas aspirações por uma mobilidade mais ecológica e pelo alívio dos preços voláteis de combustível. Os tomadores de decisão domésticos geralmente avaliam o custo total de propriedade juntamente com o apelo ao estilo de vida, e os funcionários das concessionárias destacam as vantagens de economia de combustível durante as demonstrações. As campanhas de marketing focadas em credenciais ambientais fortalecem ainda mais a intenção de compra pessoal. As recomendações boca a boca dentro das comunidades residenciais reforçam a confiança.
Os operadores de frotas e locação estão se expandindo mais rapidamente a um CAGR de 30,13%, impulsionados por contratos de assinatura que agrupam seguro, manutenção e assistência em estrada em taxas mensais previsíveis. As empresas valorizam a eficiência de combustível dos híbridos para reduzir os custos operacionais e cumprir as métricas internas de sustentabilidade. As empresas de transporte por aplicativo descobrem que os trens de força eletrificados melhoram a retenção de motoristas ao reduzir as despesas diárias com combustível. As diretrizes preliminares do governo que exigem cotas de híbridos para táxis acrescentam um incentivo futuro de conformidade, aprofundando o compromisso institucional com pedidos maiores em clusters urbanos.
Análise Geográfica
Principais Empresas no Mercado de Veículos Híbridos da Índia
O Oeste da Índia capturou 26,02% da receita de 2025, impulsionado pelos corredores industriais de Maharashtra e Gujarat. As altas rendas urbanas e as extensas redes de concessionárias reduzem as barreiras de adoção. A infraestrutura portuária encurta as cadeias de suprimentos, facilitando as importações de células de bateria e agilizando a renovação de modelos. As isenções fiscais estaduais para híbridos comerciais reduzem os custos de propriedade para compradores de táxis e frotas. Esses fatores combinados mantêm o Oeste da Índia na vanguarda da penetração do mercado de veículos híbridos da Índia.
O Sul da Índia é a região de crescimento mais rápido, a um CAGR de 27,61% até 2031, impulsionado pela riqueza do setor de tecnologia de Bengaluru, Chennai e Hyderabad. As próximas obrigações de cotas de táxis híbridos aumentam a demanda de frotas, enquanto as temperaturas de verão mais amenas prolongam a vida útil das baterias e aumentam a confiança na revenda. O estabelecido cluster automotivo da região, abrangendo as plantas da Hyundai, Renault-Nissan e Toyota, ancora o fornecimento localizado. As políticas ambientais progressistas, incluindo taxas de congestionamento, criam uma inclinação política que favorece os híbridos nos deslocamentos diários.
O Norte, o Leste e o Centro da Índia juntos respondem por pouco menos da metade da receita do mercado. As isenções de controle de poluição de Delhi-NCR provocam surtos periódicos de híbridos, mas o calor extremo aumenta os requisitos de resfriamento das baterias e o risco percebido de garantia. O Leste da Índia se inclina para carros de entrada onde o prêmio híbrido parece mais elevado, desacelerando a adoção. O Centro da Índia carece de incentivos dedicados a híbridos e depende de veículos a combustão robustos para mineração e agricultura. No entanto, a demanda de nicho por SUVs eficientes em combustível persiste em bolsões industriais, sugerindo uma futura inflexão à medida que os produtos de financiamento amadurecem.
Cenário Competitivo
Concentração do Mercado
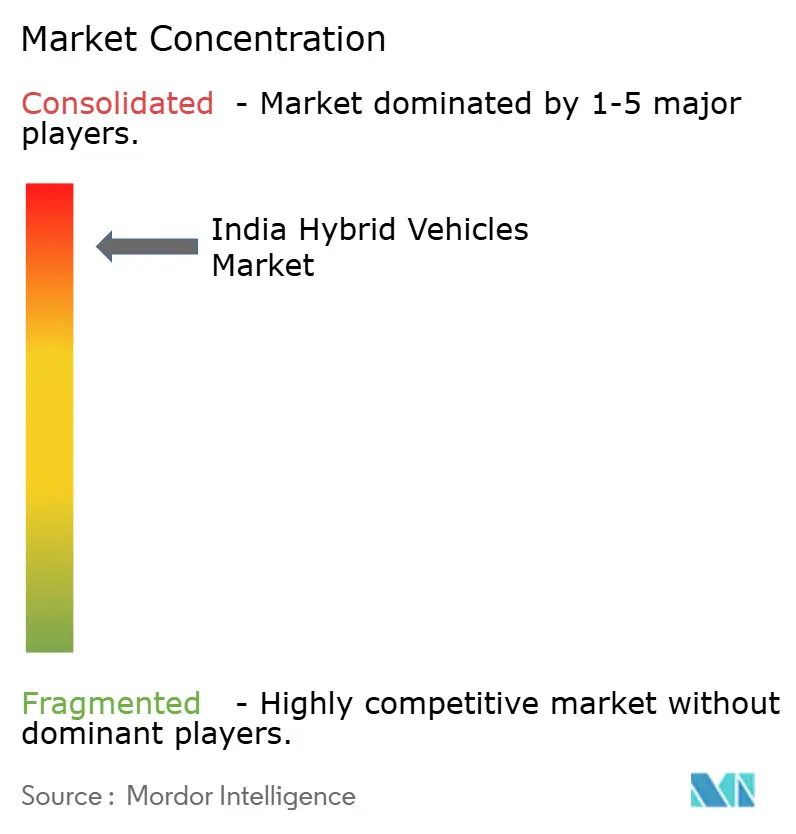
O mercado de veículos híbridos da Índia é altamente concentrado, com Toyota Kirloskar, Maruti Suzuki, Honda Cars India, BMW India e Mercedes-Benz India respondendo coletivamente pela maioria dos volumes de 2025. Suas extensas redes de revendedores cobrem as principais metrópoles e polos de segundo nível, garantindo acesso fácil a técnicos treinados e peças de reposição genuínas. As plataformas de componentes compartilhados fortalecem ainda mais as economias de escala, permitindo que as marcas líderes precifiquem de forma agressiva sem sacrificar a margem. Em paralelo, os acordos de fornecimento de baterias de longo prazo garantem custos de insumos previsíveis e isolam a produção das flutuações de preços de commodities. Essas vantagens combinadas reforçam a capacidade dos incumbentes de definir o ritmo de entrada no mercado e responder rapidamente às mudanças de política.
As alianças estratégicas servem como multiplicadores de força nesse campo concentrado. A colaboração Maruti-Toyota ilustra como os modelos com marca compartilhada podem amortizar os custos de desenvolvimento do sistema híbrido em diferentes concessionárias, ampliando o alcance enquanto preserva o valor da marca. A Honda segue um caminho diferente, aproveitando sua arquitetura global e:HEV para renovar modelos e recuperar a participação perdida para os rivais da aliança. A Hyundai anuncia uma ofensiva de oito modelos híbridos, sinalizando a intenção de preencher todos os segmentos-chave e proteger seu espaço premium de SUVs. Enquanto isso, a Mahindra investe em módulos de bateria domésticos para se alinhar com as prioridades do "Faça na Índia", posicionando-se como uma alternativa patriótica para os entusiastas de SUVs.
A pressão competitiva também está aumentando por parte de novos entrantes de energia nova que possuem cadeias de suprimentos de baterias verticalmente integradas. A iminente estreia de plug-in da BYD visa igualar as reivindicações de eficiência da Toyota enquanto oferece preços mais baixos, uma tática que poderia comprimir as margens do setor. A Renault planeja um renascimento liderado por SUVs com versões híbridas que exploram a eletrônica da aliança, adicionando mais um concorrente diferenciado. Os fornecedores se adaptam cortejando múltiplas montadoras, garantindo escala para inversores localizados, motores elétricos e unidades de gerenciamento de baterias. À medida que os ecossistemas de carros conectados amadurecem, as atualizações de software por via aérea podem emergir como o próximo campo de batalha, transferindo uma parte da criação de valor do hardware para a entrega contínua de recursos.
Líderes do Setor de Veículos Híbridos da Índia
-
Honda Cars India Limited
-
Maruti Suzuki India Limited
-
Toyota Kirloskar Motor Pvt. Ltd.
-
BMW India Pvt. Ltd.
-
Mercedes-Benz India Pvt. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Kia India anunciou o lançamento do Sorento em 4 de setembro, oferecendo opções de trem de força a gasolina e diesel com híbrido forte no mercado doméstico.
- Junho de 2026: A MG Motor India planeja lançar seu primeiro SUV PHEV, um modelo de 3 fileiras e 7 lugares que preenche a lacuna entre veículos totalmente elétricos e veículos a combustão.
- Junho de 2026: A BYD anunciou seu primeiro PHEV para a Índia, que deve ser o Atto 2 ou o Sealion 6 com trem de força PHEV.
- Maio de 2026: A Honda Cars India lançou o novo City e apresentou o SUV ZR-V e:HEV, disponível em versões a gasolina e híbrido forte.
Escopo do Relatório do Mercado de Veículos Híbridos da Índia
O mercado de Veículos Híbridos da Índia é analisado por classe de veículo, faixa de preço, química de bateria, autonomia de condução, tipo de cliente e região.
Por Classe de Veículo, o mercado é segmentado em Hatchback, Sedã, SUV / Crossover e MPV. Por Faixa de Preço, o mercado é segmentado em Entrada, Intermediário, Premium e Luxo. Por Química de Bateria, o mercado é segmentado em Hidreto Metálico de Níquel, Óxido de Lítio Níquel Manganês Cobalto (NMC) e Fosfato de Ferro e Lítio (LFP). Por Autonomia de Condução (km), o mercado é segmentado em 0 a 100, 100 a 200, 200 a 400 e acima de 400. Por Tipo de Cliente, o mercado é segmentado em Varejo Individual, Operadores de Frotas e Locação, e Governo e Institucional. Por Região, o mercado é segmentado em Norte da Índia, Sul da Índia, Leste da Índia, Oeste da Índia e Centro da Índia. As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
Tipo de Veículo
| Veículos Comerciais | Ônibus |
| Caminhões Comerciais Pesados | |
| Caminhonetes Comerciais Leves | |
| Vans Comerciais Leves | |
| Caminhões Comerciais de Médio Porte |
| Tipo de Veículo | Veículos Comerciais | Ônibus |
| Caminhões Comerciais Pesados | ||
| Caminhonetes Comerciais Leves | ||
| Vans Comerciais Leves | ||
| Caminhões Comerciais de Médio Porte |
Definição de mercado
- Tipo de Veículo - A categoria inclui carros de passeio e veículos comerciais.
- Tipo de Carroceria do Veículo - Em Carros de Passeio, a categoria inclui Hatchbacks, Sedãs, Veículos Utilitários Esportivos e Veículos Multiuso; para Veículos Comerciais, abrange Caminhonetes Comerciais Leves, Vans Comerciais Leves, Caminhões Comerciais de Médio Porte, Caminhões Comerciais Pesados e Ônibus de Médio e Grande Porte.
- Categoria de Combustível - A categoria abrange exclusivamente Veículos Elétricos Híbridos (HEV).
| Palavra-chave | Definição |
|---|---|
| Veículo Elétrico (VE) | Um veículo que utiliza um ou mais motores elétricos para propulsão. Inclui carros, ônibus e caminhões. Este termo inclui veículos totalmente elétricos ou veículos elétricos a bateria e veículos elétricos híbridos plug-in. |
| BEV | Um BEV depende completamente de uma bateria e de um motor para propulsão. A bateria do veículo deve ser carregada conectando-a a uma tomada ou estação de carregamento pública. Os BEVs não possuem um MCI e, portanto, são livres de poluição. Eles têm um baixo custo de operação e menor ruído do motor em comparação com os motores de combustível convencionais. No entanto, têm uma autonomia menor e preços mais altos do que seus modelos equivalentes a gasolina. |
| PEV | Um veículo elétrico plug-in é um veículo elétrico que pode ser carregado externamente e geralmente inclui veículos totalmente elétricos, bem como híbridos plug-in. |
| VE Híbrido Plug-in | Um veículo que pode ser alimentado por um MCI ou por um motor elétrico. Em contraste com os VEs híbridos normais, eles podem ser carregados externamente. |
| Motor de combustão interna | Um motor no qual a queima de combustíveis ocorre em um espaço confinado chamado câmara de combustão. Geralmente funciona com gasolina/petróleo ou diesel. |
| VE Híbrido | Um veículo alimentado por um MCI em combinação com um ou mais motores elétricos que utilizam energia armazenada em baterias. Estes são continuamente recarregados com energia do MCI e da frenagem regenerativa. |
| Veículos Comerciais | Veículos comerciais são veículos rodoviários motorizados projetados para transportar pessoas ou mercadorias. A categoria inclui veículos comerciais leves e veículos de médio e grande porte. |
| Veículos de Passeio | Carros de passeio são veículos movidos a motor elétrico ou a motor com pelo menos quatro rodas. Esses veículos são utilizados para o transporte de passageiros e compreendem no máximo oito assentos além do assento do motorista. |
| Veículos Comerciais Leves | Veículos comerciais com peso inferior a 6.000 lb (Classe 1) e na faixa de 6.001 a 10.000 lb (Classe 2) são cobertos por esta categoria. |
| Caminhões de Médio e Grande Porte | Veículos comerciais com peso na faixa de 10.001 a 14.000 lb (Classe 3), 14.001 a 16.000 lb (Classe 4), 16.001 a 19.500 lb (Classe 5), 19.501 a 26.000 lb (Classe 6), 26.001 a 33.000 lb (Classe 7) e acima de 33.001 lb (Classe 8) são cobertos por esta categoria. |
| Ônibus | Um meio de transporte que normalmente se refere a um veículo grande projetado para transportar passageiros por longas distâncias. Inclui ônibus de trânsito, ônibus escolar, ônibus executivo e trólebus. |
| Diesel | Inclui veículos que utilizam diesel como combustível principal. Um veículo a motor diesel possui um sistema de injeção por compressão em vez do sistema de ignição por faísca utilizado pela maioria dos veículos a gasolina. Nesses veículos, o combustível é injetado na câmara de combustão e inflamado pela alta temperatura atingida quando o gás é fortemente comprimido. |
| Gasolina | Inclui veículos que utilizam gasolina/petróleo como combustível principal. Um carro a gasolina normalmente utiliza um motor de combustão interna com ignição por faísca. Nesses veículos, o combustível é injetado no coletor de admissão ou na câmara de combustão, onde é combinado com ar, e a mistura ar/combustível é inflamada pela faísca de uma vela de ignição. |
| GLP | Inclui veículos que utilizam GLP como combustível principal. Tanto os veículos a GLP dedicados quanto os bicombustíveis são considerados no escopo do estudo. |
| GNC | Inclui veículos que utilizam GNC como combustível principal. São veículos que funcionam como veículos movidos a gasolina, com motores de combustão interna com ignição por faísca. |
| HEV | Todos os veículos elétricos que utilizam baterias e um motor de combustão interna (MCI) como fonte primária de propulsão são considerados nesta categoria. Os HEVs geralmente utilizam um trem de força diesel-elétrico e também são conhecidos como veículos diesel-elétricos híbridos. Um HEV converte o momento do veículo (energia cinética) em eletricidade que recarrega a bateria quando o veículo desacelera ou para. A bateria do HEV não pode ser carregada por dispositivos plug-in. |
| PHEV | Os PHEVs são alimentados por uma bateria, bem como por um MCI. A bateria pode ser carregada por frenagem regenerativa usando o MCI ou conectando-se a alguma fonte de carregamento externa. Os PHEVs têm uma autonomia melhor do que os BEVs, mas são comparativamente menos ecológicos. |
| Hatchback | São carros de tamanho compacto com uma porta do tipo hatch fornecida na extremidade traseira. |
| Sedã | São geralmente carros de passeio de duas ou quatro portas, com uma área separada fornecida na extremidade traseira para bagagem. |
| SUV | Popularmente conhecidos como SUVs, esses carros vêm com tração nas quatro rodas e geralmente têm alta distância ao solo. Esses carros também podem ser usados como veículos off-road. |
| MPV | São veículos multiuso (também chamados de minivans) projetados para transportar um número maior de passageiros. Transportam entre cinco e sete pessoas e também têm espaço para bagagem. Geralmente são mais altos do que o carro familiar médio, para proporcionar maior espaço para a cabeça e facilidade de acesso, e geralmente são de tração dianteira. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. A receita de mercado é calculada multiplicando o volume de vendas pelo respectivo preço médio de venda (PMS). Ao estimar o PMS, fatores como inflação média, mudança na demanda do mercado, custo de fabricação, avanço tecnológico e variação nas preferências do consumidor, entre outros, foram levados em consideração.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os entrevistados são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura.




