
Análise do Mercado de Carros de Passeio da Índia por Mordor Intelligence
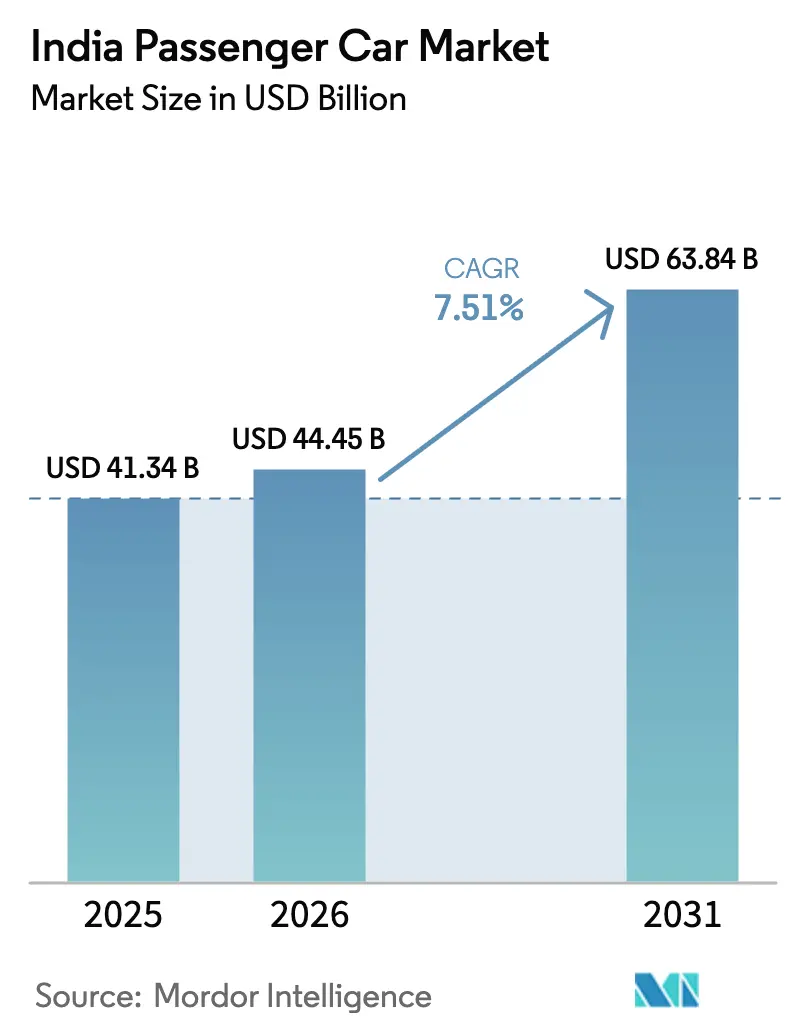
O tamanho do Mercado de Carros de Passeio da Índia deve aumentar de 44,45 bilhões de USD em 2026 para 47,79 bilhões de USD em 2027 e atingir 69,67 bilhões de USD até 2032, crescendo a um CAGR de 7,83% no período 2027-2032.
Na Índia, os SUVs compactos e os carros a GNC eficientes ampliam as opções práticas à medida que os compradores avaliam espaço, custo operacional e financiamento em conjunto. A descoberta digital torna a clareza de recursos e a resposta ágil dos revendedores parte do produto, enquanto as frotas de entrega urbana valorizam o tempo de atividade e o serviço padronizado. As montadoras podem responder com plataformas localizadas, atualizações de software e parcerias de recarga ou abastecimento que encurtam o caminho do interesse ao uso. A pressão competitiva permanece desigual porque o estoque elevado nos revendedores pode atrasar as decisões de produção e os descontos no segmento de entrada podem absorver a margem necessária para novos conteúdos. O resultado comercial é um mercado onde o crescimento depende de combinar formatos acessíveis com infraestrutura confiável e execução disciplinada de canais.
Principais Conclusões do Relatório
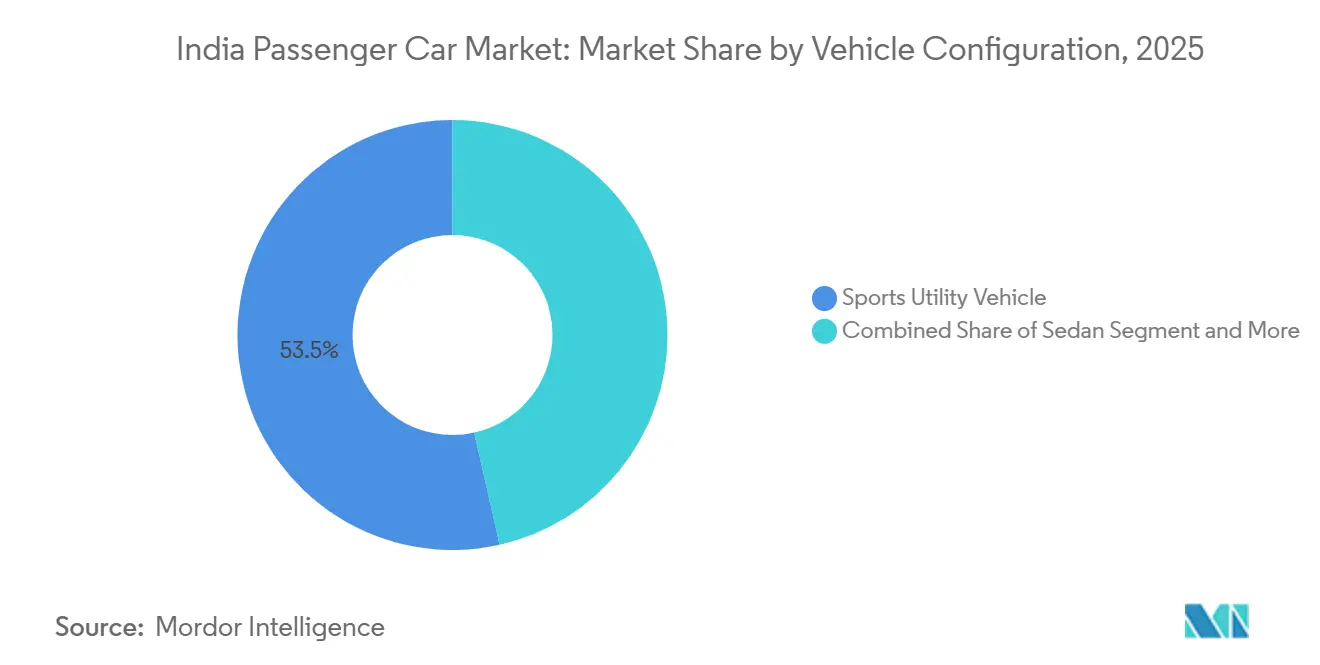
- A configuração de veículos é centrada no Veículo Utilitário Esportivo, que representou uma participação de 53,54% no tamanho do Mercado de Carros de Passeio da Índia em 2026, enquanto o Veículo Utilitário Esportivo é o de crescimento mais rápido, com um CAGR de 7,98% no período 2027-2032.
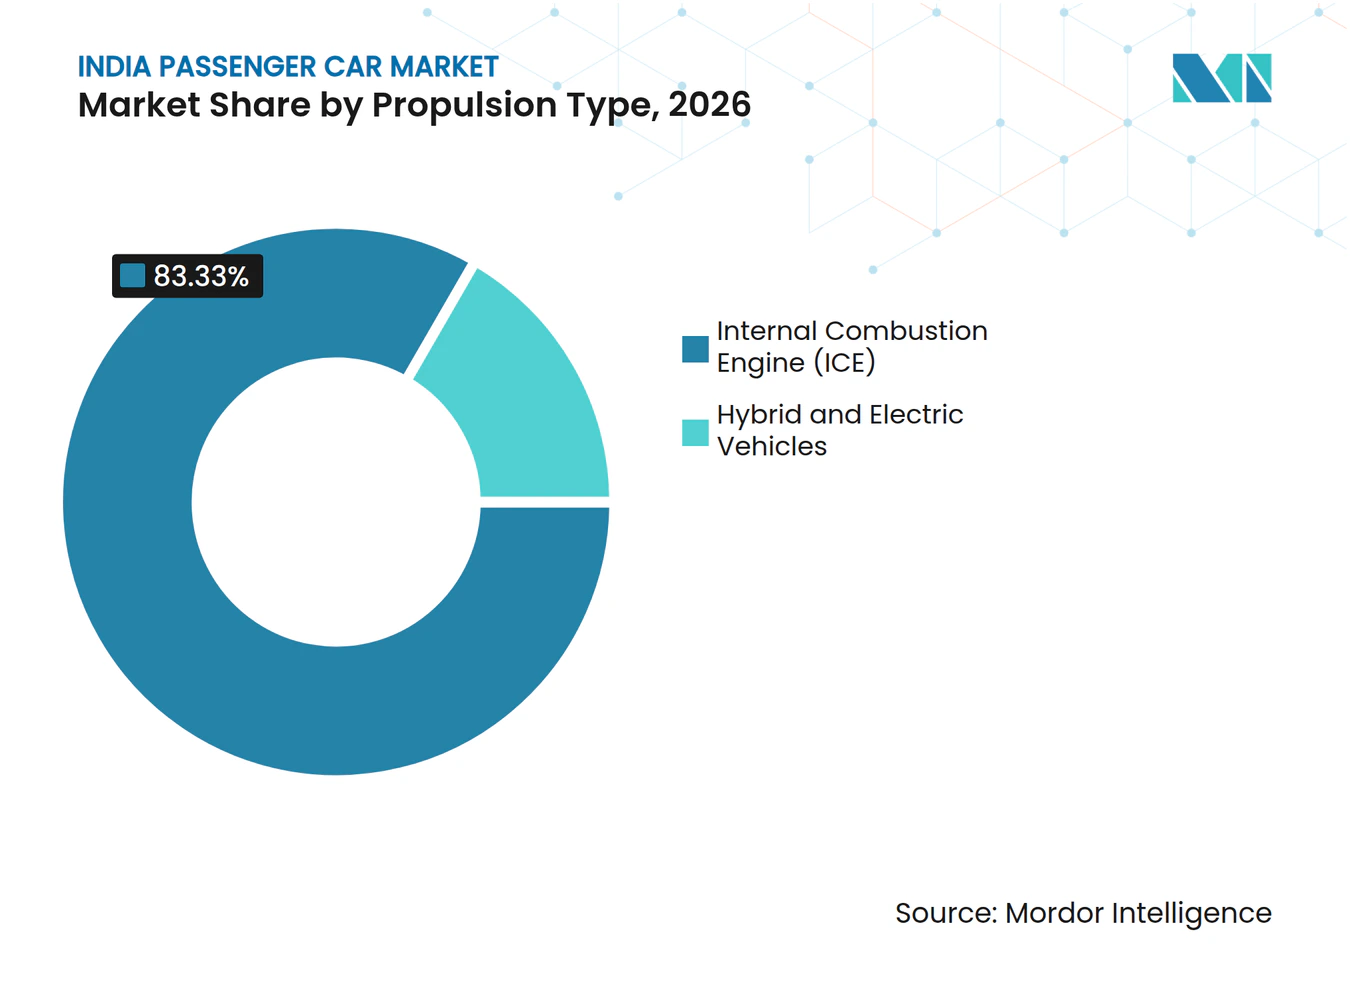
- A propulsão é liderada pelo Motor de Combustão Interna (MCI), que representou uma participação de 83,33% no Mercado de Carros de Passeio da Índia em 2026, enquanto os Veículos Híbridos e Elétricos são os de crescimento mais rápido, com um CAGR de 7,96% no período 2027-2032.
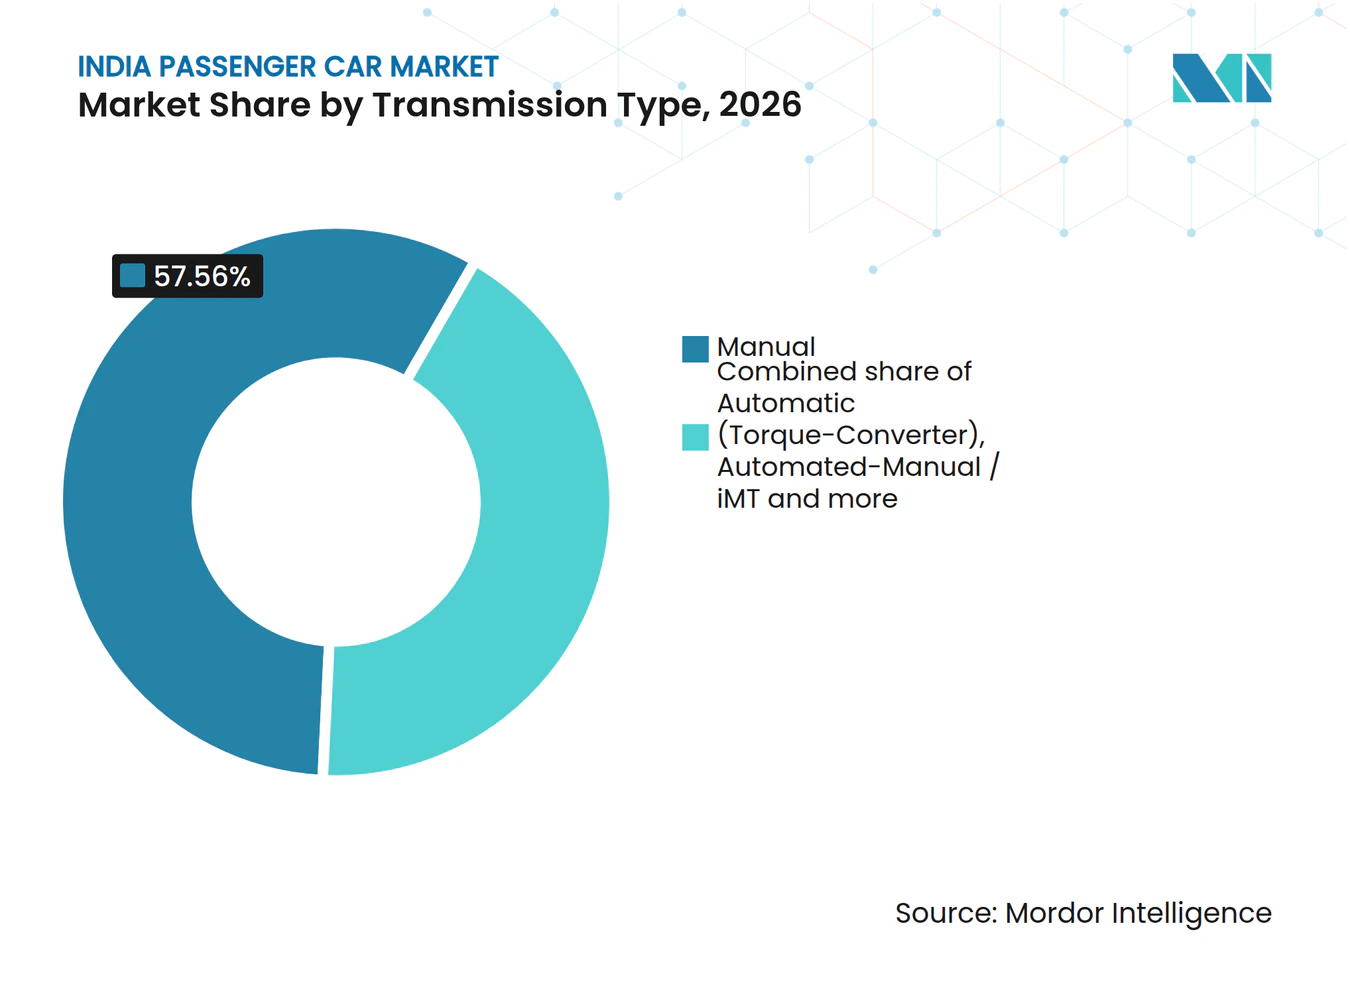
- A demanda por transmissão permanece ancorada no Manual, que representou uma participação de 57,56% no tamanho do Mercado de Carros de Passeio da Índia em 2026, enquanto o Automático (Conversor de Torque) é o de crescimento mais rápido, com um CAGR de 8% no período 2027-2032.
- Por faixa de preço, INR 5–10 lakh representou uma participação de 45,43% no Mercado de Carros de Passeio da Índia em 2026, enquanto INR 10–20 lakh é o de crescimento mais rápido, com um CAGR de 8,02% no período 2027-2032.
- A propriedade é dominada pelo modelo Pessoal, que representou uma participação de 87,14% no tamanho do Mercado de Carros de Passeio da Índia em 2026, enquanto a Frota (Transporte por Aplicativo, Assinatura, Locação) é a de crescimento mais rápido, com um CAGR de 8,02% no período 2027-2032.
- A geografia abrange os corredores norte e oeste com alta concentração de produção, os crescentes clusters de veículos elétricos no sul e uma base emergente de adoção no leste da Índia.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Oferta de SUVs Compactos da Faixa de Comprimento Sub-4 Metros | +2.5% | Mercados nacionais de veículos de passeio | Médio prazo (2 a 4 anos) |
| Expansão da Infraestrutura de GNC Reduzindo o Tempo de Paridade de Custo Operacional | +2% | Corredores nacionais de GNC | Médio prazo (2-4 anos) |
| Compradores Jovens Aspiracionais com Prioridade Digital | +1.7% | Mercados urbanos e suburbanos da Índia | Curto prazo (≤ 2 anos) |
| Demanda de Frotas Urbanas de Entrega Impulsionada pelo Comércio Eletrônico | +1.5% | Cidades de primeiro e segundo nível da Índia | Médio prazo (2 a 4 anos) |
| OEMs Aproveitando a Índia como Hub Global de Exportação de Carros Pequenos | +1.1% | Centros de montagem orientados para exportação da Índia | Longo prazo (≥ 4 anos) |
| Plataformas de Veículos Definidos por Software Desenvolvidas Internamente Reduzindo o Tempo de Ciclo de Modelos | +0.9% | Centros de engenharia e montagem da Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Oferta de SUVs Compactos da Faixa de Comprimento Sub-4 Metros
O subsegmento de SUVs compactos da Índia registrou 1,38 milhão de vendas no atacado no ano fiscal de 2025, alta de 10% em relação ao ano anterior, com os modelos sub-4 metros respondendo por quase metade das vendas de SUVs. O segmento ganhou mais impulso com o segmento de SUVs sub-4 metros da Índia vendendo 116.552 unidades em julho de 2026, alta de 34,67% em relação ao ano anterior em julho de 2025. Novos modelos ampliaram a oferta, com o Kylaq da Škoda e o Syros da Kia entrando no início de 2025 e vendendo 20.518 e 23.597 unidades, respectivamente, até maio. Para compradores em cidades como Delhi e Mumbai, mais opções de SUVs compactos combinam assentos elevados com dimensões adequadas a ruas densas e restrições de estacionamento. Essa combinação direciona o tráfego nas concessionárias para SUVs pequenos e oferece aos revendedores mais pontos de preço para converter compradores de hatchbacks. Os fornecedores precisam apoiar uma gama mais ampla de modelos, portanto o benefício comercial depende de disponibilidade confiável em todas essas novas variantes.
Expansão da Infraestrutura de GNV Reduzindo o Tempo de Paridade de Custo Operacional
A Índia contava com 9.158 postos de GNC em agosto de 2026, ampliando a rede de abastecimento disponível para compradores de carros de passeio. Entidades autorizadas de gás urbano também comissionaram 1.206 novos postos de GNC em toda a Índia no ano fiscal de 2024-25. A expansão da rede coincidiu com um aumento da frota de veículos a GNC de 5,86 milhões em março de 2023 para 8,2 milhões em março de 2025, com crescimento de cerca de 25% em relação ao ano anterior no ano fiscal de 2024-25. Para motoristas em Delhi-NCR e Gujarat, uma cobertura mais densa reduz o tempo e o desvio de rota necessários para abastecer, melhorando o caso operacional para carros a GNC de fábrica. A menor fricção de acesso ajuda operadores de frotas e passageiros diários a comparar a economia de combustível em um período de propriedade mais curto. As montadoras podem, portanto, posicionar hatchbacks e sedãs compactos a GNC como opções práticas de controle de custos, embora a disponibilidade de postos ainda molde a conversão fora dos corredores estabelecidos.
Compradores Jovens Aspiracionais com Prioridade Digital
Compradores jovens e aspiracionais começam cada vez mais a considerar veículos por meio da descoberta digital, onde imagens, avaliações, ferramentas de financiamento e comparações de recursos moldam a lista de candidatos. Esse comportamento aumenta o valor de especificações online claras e respostas rápidas, pois uma pergunta não respondida pode levar um potencial comprador a outra marca. O sistema de infoentretenimento conectado, a integração com smartphones e os painéis de segurança tornam-se, portanto, sinais de compra visíveis ao lado do preço e da economia de combustível. Revendedores que conectam leads digitais a test drives podem reduzir a fricção para compradores de primeira viagem que desejam um processo guiado, mas sem pressão. As montadoras ganham uma rota para apresentar versões superiores e acessórios antes de uma visita à concessionária. O efeito comercial é uma conversão mais forte quando o conteúdo do produto é consistente em todos os canais, enquanto uma execução digital fraca deixa a demanda mais jovem exposta a concorrentes mais ágeis.
Demanda de Frotas Urbanas de Entrega Impulsionada pelo Comércio Eletrônico
A densidade de entregas do comércio eletrônico cria uma necessidade prática de carros compactos que possam completar viagens urbanas repetidas mantendo o tempo de inatividade previsível. Os compradores de frotas avaliam o acesso à carga, o raio de giro, o custo de combustível ou recarga e o alcance do serviço com mais peso do que os proprietários privados. Esse perfil operacional favorece hatchbacks duráveis e pequenos veículos utilitários que podem entrar em bairros congestionados e retornar rapidamente para a próxima tarefa. As estruturas de locação e assinatura podem distribuir as decisões de substituição em uma frota gerenciada, facilitando a implantação de versões padronizadas. As montadoras e os operadores de locação podem capturar essa demanda empacotando manutenção, telemática e suporte de tempo de atividade com o veículo. A oportunidade permanece concentrada onde as rotas de entrega são densas o suficiente para compensar a utilização, portanto os canais de vendas rurais não podem assumir a mesma economia de frota.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Excesso de Estoque nas Concessionárias Pressionando a Produção das Montadoras | -0.9% | Redes nacionais de concessionárias | Curto prazo (≤ 2 anos) |
| Intensificação da Guerra de Preços em Hatchbacks de Entrada Comprimindo Margens | -0.7% | Mercado varejista de hatchbacks de entrada da Índia | Médio prazo (2 a 4 anos) |
| Escassez Prolongada de Chips em ECUs de Controle de Carroceria e ADAS | -0.2% | Cadeia de suprimentos de eletrônicos veiculares da Índia | Médio prazo (2 a 4 anos) |
| Disponibilidade Irregular de Carregadores Rápidos Fora das Cidades de Primeiro Nível | -0.1% | Cidades fora dos centros de primeiro nível da Índia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Excesso de Estoque nas Concessionárias Pressionando a Produção das Montadoras
O estoque de veículos de passeio nas concessionárias atingiu 43 a 45 dias em setembro de 2026, mais do que o dobro do benchmark de 21 dias da FADA. O desequilíbrio foi visível anteriormente, pois os despachos no atacado do primeiro semestre de 2025 cresceram 0,5% em relação ao ano anterior, enquanto o crescimento no varejo atingiu 2,5%, levando as montadoras a moderar a produção nas fábricas. O alto estoque imobiliza o caixa das concessionárias em carros não vendidos e aumenta o risco de que os planos de produção interpretem mal a demanda local, especialmente para versões de menor giro. A Honda Cars India afirmou em julho de 2025 que estava alinhando a produção com a demanda do mercado, priorizando as entregas no varejo em detrimento dos despachos no atacado. Essa resposta pode limitar o carregamento adicional do canal, mas não elimina os veículos já nos lotes das concessionárias. Até que o estoque retorne mais próximo do benchmark, as montadoras enfrentam pressão de custo de carregamento e menos flexibilidade para acelerar a produção para novos lançamentos.
Intensificação da Guerra de Preços em Hatchbacks de Entrada Comprimindo Margens
Os hatchbacks de entrada competem por famílias altamente sensíveis ao preço, portanto pequenas movimentações no preço de tabela podem redirecionar a demanda entre modelos muito semelhantes. Os revendedores podem usar descontos, suporte financeiro ou pacotes de acessórios para proteger a acessibilidade mensal quando os concorrentes intensificam as promoções. Essas concessões reduzem a margem disponível para financiar atualizações de segurança, recursos conectados e marketing local. As montadoras podem proteger o valor simplificando as variantes e enfatizando o custo de propriedade, mas essa abordagem limita a escolha para compradores que comparam equipamentos linha por linha. Os fornecedores também sentem pressão quando as montadoras adiam conteúdo opcional ou buscam custos de componentes mais baixos. O fator restritivo, portanto, limita o crescimento lucrativo no segmento de preço mais baixo, mesmo quando a demanda por unidades permanece resiliente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Configuração de Veículo:
Mix de Utilitários Liderado por SUVsO Veículo Utilitário Esportivo representou uma participação de 53,54% no tamanho do Mercado de Carros de Passeio da Índia em 2026 e é o segmento de crescimento mais rápido, com um CAGR de 7,98% no período 2027-2032. O Creta da Hyundai Motor India vendeu 201.122 unidades na Índia no ano civil de 2025 e foi classificado como o SUV mais vendido do país. [1] O Nexon da Tata Motors Passenger Vehicles vendeu 200.559 unidades e ficou em segundo lugar entre os SUVs no mesmo ano. Essa escala confere aos programas de SUV poder de compra, ampla visibilidade nas concessionárias e espaço para variantes conectadas ou eletrificadas. Para famílias e profissionais urbanos, os assentos mais elevados se convertem em uma proposta de utilidade cotidiana.
O hatchback permanece o formato de entrada prático, e o piloto de assento giratório do WagonR da Maruti Suzuki mostra como os recursos de acessibilidade podem ampliar seu uso entre idosos e pessoas com deficiência. A demanda por Veículos Multipropósito é sustentada pelas vendas de mais de 200.000 unidades do Innova HyCross da Toyota até abril de 2026, reforçando uma proposta de conforto e confiabilidade. Os compradores de sedãs mantêm um papel distinto de valor e de primeiro comprador, com o Dzire da Maruti Suzuki vendendo mais de 214.488 unidades no ano civil de 2025. Esses formatos atendem a diferentes necessidades de espaço, acesso e condução, portanto a escala dos SUVs não elimina oportunidades direcionadas em outros segmentos.



Por Tipo de Propulsão:
Base de MCI com Momentum de EletrificaçãoO Motor de Combustão Interna (MCI) representou uma participação de 83,33% no Mercado de Carros de Passeio da Índia em 2026. O mix de varejo da FADA de setembro de 2026 ainda combinava motores a gasolina ou etanol, diesel e GNC ou GLP, mostrando uma ampla base instalada para veículos de combustão. O mix do ano civil de 2025 também manteve uma base substancial de MCI em todos os tipos de combustível. Essa base instalada apoia as redes de serviço e a familiaridade dos fornecedores, pois as redes de reparo e o varejo de combustível já estão organizados em torno desses motores. Essa continuidade reduz o risco de mudança para famílias conscientes dos custos e operadores comerciais.
Os Veículos Híbridos e Elétricos devem ser o segmento de crescimento mais rápido, com um CAGR de 7,96% no período 2027-2032. A Toyota Kirloskar Motor reportou vendas acumuladas de 300.000 veículos híbridos na Índia até maio de 2026, indicando uma adoção significativa da tecnologia de recarga automática pelos clientes. A Tata Motors reportou 16.231 vendas no atacado de veículos elétricos no primeiro trimestre do ano fiscal de 2026, mostrando que novos lançamentos podem sustentar o interesse mesmo quando o volume trimestral diminuiu. O mix resultante favorece a eletrificação gradual, com híbridos e veículos elétricos se expandindo ao lado de um ecossistema de serviços de MCI ainda dominante. Os fornecedores que podem atender tanto às arquiteturas elétricas quanto às de combustão podem suavizar a transição para os programas das montadoras.

Por Tipo de Transmissão:
Maioria Manual, Aceleração do AutomáticoO Manual representou uma participação de 57,56% no tamanho do Mercado de Carros de Passeio da Índia em 2026. A Škoda Auto India afirmou que os carros manuais representavam quase 65% a 70% do mercado de SUVs sub-quatro metros da Índia em 2025, vinculando a demanda por manuais a um formato compacto de alto volume. Os sistemas manuais mantêm a familiaridade de custo e reparo para compradores fora das principais metrópoles. Sua escala os mantém centrais nos modelos de entrada e utilitários. Os revendedores podem estocá-los amplamente porque os técnicos e os canais de peças já são familiares, o que importa quando os compradores priorizam o preço de compra em detrimento da eletrônica avançada.
O Automático (Conversor de Torque) deve ser o segmento de crescimento mais rápido, com um CAGR de 8% no período 2027-2032. Os automáticos superaram 60% das vendas da Škoda Auto India em janeiro e fevereiro de 2026, acima de cerca de 55% em 2025. A maioria dos compradores do Kylaq escolheu variantes automáticas durante o primeiro ano do modelo, mostrando adoção além dos veículos premium. O Manual Automatizado / iMT permanece uma ponte para compradores que buscam conveniência com menor complexidade, enquanto as aplicações de Dupla Embreagem / CVT, como o DCT Turbo GDi 1.5 litros do Verna da Hyundai, visam clientes de sedãs premium. Os fornecedores, portanto, enfrentam um mix de tecnologia cada vez mais amplo, em vez de um único caminho de substituição.
Por Faixa de Preço:
Centro do Mercado de Massa com Potencial PremiumINR 5–10 lakh representou uma participação de 45,43% no tamanho do Mercado de Carros de Passeio da Índia em 2026. A SBI Research também identificou carros com preços entre INR 5 lakh e INR 10 lakh como a maior faixa em setembro–outubro de 2025, reforçando o centro de gravidade do mercado de massa. Essa faixa equilibra a acessibilidade mensal com recursos de segurança e conveniência. Permanece o principal campo de batalha para os fabricantes que equilibram volume e equipamento. Os termos de financiamento, as ofertas de troca e as expectativas de recursos influenciam o movimento dentro dessa faixa, especialmente quando as famílias comparam os pagamentos mensais entre modelos vizinhos.
INR 10–20 lakh deve ser o segmento de crescimento mais rápido, com um CAGR de 8,02% no período 2027-2032. O segmento pode absorver recursos mais ricos e carrocerias de SUV sem o prêmio de preço total dos modelos de luxo. Menor ou igual a INR 5 lakh permanece um segmento de entrada restrito onde a sensibilidade ao financiamento é alta. Acima de INR 20 lakh carrega volumes modestos, mas margens mais altas em SUVs premium, enquanto os grandes carros de luxo acima de INR 30 lakh registraram crescimento de 3,5% no atacado em abril–outubro do ano fiscal de 2026. A distribuição deixa espaço para as marcas moverem os compradores para cima por meio de diferenciação de equipamento, design e motor.
Por Modelo de Propriedade:
Base Pessoal, Expansão de FrotasO modelo Pessoal representou uma participação de 87,14% no tamanho do Mercado de Carros de Passeio da Índia em 2026. Os proprietários privados geralmente priorizam a usabilidade diária, a previsibilidade do financiamento e o amplo acesso a serviços. Esses critérios favorecem modelos com cobertura estabelecida de revendedores e motores familiares. A grande base oferece às montadoras estabilidade de volume mesmo à medida que formatos alternativos de propriedade se desenvolvem, enquanto cabines confortáveis e agendamento de serviços sem esforço protegem a demanda privada. O planejamento de produtos deve, portanto, preservar a ampla usabilidade enquanto adiciona recursos digitais e eletrificados sem enfraquecer a confiança no serviço ou as expectativas de revenda entre compradores metropolitanos e de cidades menores.
A Frota (Transporte por Aplicativo, Assinatura, Locação) deve ser o segmento de crescimento mais rápido, com um CAGR de 8,02% no período 2027-2032. Os operadores de frotas podem padronizar versões, manutenção e cronograma de substituição em todos os veículos. Os usuários de transporte por aplicativo valorizam o tempo de atividade e o custo operacional, enquanto os clientes de assinatura e locação valorizam o acesso flexível. O crescimento das frotas, portanto, recompensa os fornecedores que agrupam telemática, resposta de serviço e gestão de valor residual com o veículo. A aquisição padronizada pode acelerar configurações mais seguras e eficientes, mas a economia ainda depende da utilização, dos termos de financiamento, da densidade de rotas e do suporte confiável nas cidades operacionais.
Análise Geográfica
A presença da Maruti Suzuki em julho de 2026 conecta as plantas do norte de Haryana com a instalação de 1 milhão de unidades de Hansalpur em Gujarat, tornando os corredores norte e oeste as principais bases de produção de veículos de passeio. Delhi-NCR combina incentivos de compra e sucateamento com isenções fiscais e infraestrutura de recarga, incluindo 3.100 estações de recarga e 893 estações de troca de bateria até março de 2025. Gujarat também serve à produção orientada para exportação, pois Hansalpur respondeu por quase 47% das remessas ao exterior no ano fiscal de 2025-26 e atingiu capacidade anual de 1 milhão de veículos em julho de 2026. [2] Maharashtra acrescenta um nó de eletrificação por meio da instalação dedicada de fabricação de veículos elétricos e montagem de baterias da Mahindra em Chakan, em Pune, inaugurada em fevereiro de 2025. Juntos, esses corredores conectam fabricação, exportações, incentivos urbanos e capacidades emergentes na cadeia de suprimentos de veículos elétricos.
Os estados do sul combinam produção estabelecida com capacidade crescente de recarga e baterias, oferecendo aos fornecedores locais claros para localização de componentes e serviços. A planta da Kia em Anantapur, em Andhra Pradesh, tem capacidade anual de aproximadamente 300.000 veículos e despachou mais de 630.000 veículos, incluindo mais de 150.000 exportações. O Ministério das Indústrias Pesadas aprovou propostas para 1.243 carregadores de veículos elétricos em Karnataka em maio de 2026, fortalecendo o papel de Bengaluru na recarga. Tamil Nadu foi designado como o principal polo de veículos elétricos da Hyundai Motor India em junho de 2026, apoiado por uma planta de submontagem de baterias e 39 estações de recarga em corrente contínua. Esses desenvolvimentos oferecem aos compradores do sul redes de serviço vinculadas à fabricação e uma infraestrutura de eletrificação mais visível, ao mesmo tempo que encurtam a coordenação entre plantas, revendedores e operadores de recarga.
O leste da Índia possui uma base documentada de adoção e infraestrutura, com Odisha reportando mais de 219.000 veículos elétricos registrados no início de 2025 e o programa estadual de veículos elétricos de Bengala Ocidental registrando 16 locais de recarga operacionais até maio de 2025. O contraste com os corredores norte, oeste e sul com alta concentração de produção aponta para uma tarefa comercial diferente no leste. Os operadores regionais precisam de recarga, financiamento e acesso a serviços confiáveis antes que uma escolha mais ampla de modelos possa se traduzir em adoção sustentada. As montadoras podem usar parcerias de corredor e suporte pós-venda localizado para conectar a demanda do leste com as plataformas nacionais. Essa abordagem ajuda a transformar registros dispersos em atividade varejista e de frotas repetível.
Estrutura Regulatória e Perspectivas
Esta comparação abrange jurisdições selecionadas que são relevantes para uma montadora que avalia a produção e as vendas de carros de passeio. A Índia fornece o quadro nacional de importação, localização e segurança, enquanto Maharashtra e Tamil Nadu acrescentam incentivos estaduais e tratamento fiscal. A tabela separa os instrumentos administrados dos julgamentos comerciais e mantém a perspectiva do participante consistente.
Tabela Regulatória
| Fator de decisão | Índia | Maharashtra | Tamil Nadu |
|---|---|---|---|
| Autoridade principal | Ministério das Indústrias Pesadas e Ministério dos Transportes Rodoviários e Rodovias | Governo de Maharashtra e Departamento de Transportes | Departamento Doméstico do Governo de Tamil Nadu (Transportes-I) e Comissário de Transportes |
| Instrumentos ou direção principais | Esquema de localização e importação SPMEPCI; classificações voluntárias do Bharat NCAP | Incentivo à demanda de veículos elétricos, isenção de imposto sobre veículos motorizados e estrutura de recarga em rodovias | Isenção de 100% do imposto sobre veículos motorizados para veículos movidos a bateria até dezembro de 2027 |
| Efeito comercial | As obrigações de capital e valor doméstico aumentam o custo de entrada, enquanto as importações de veículos elétricos qualificadas podem acessar tarifa de 15% e as classificações de segurança acrescentam trabalho de avaliação | Os incentivos e a isenção fiscal reduzem o custo de propriedade de veículos elétricos, enquanto as disposições de recarga apoiam a implantação em corredores | A isenção fiscal melhora a economia de compra de veículos elétricos durante o período de isenção declarado |
| Atratividade atual da política | Média | Alta | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||
Para a Índia, o quadro nacional oferece uma rota para investimentos qualificados em veículos elétricos, mas requer capital substancial, localização e trabalho de conformidade, e o Ministério das Indústrias Pesadas não reportou nenhuma solicitação ao SPMEPCI até outubro de 2025. Maharashtra é classificada como Alta porque sua política 2025–2030 combina um incentivo à demanda, isenção fiscal e espaçamento planejado de recarga, embora a viabilidade técnica ainda condicione alguns carregadores. Tamil Nadu é classificada como Média porque sua isenção fiscal é comercialmente útil, mas limitada no tempo até dezembro de 2027, portanto o planejamento das montadoras deve levar em conta o cenário pós-isenção.
Etapas da Cadeia de Valor
A comparação segue a cadeia de carros de passeio da Índia desde a produção de componentes até o suporte pós-venda. Ela separa os ganhos dos fornecedores dos benefícios dos compradores e vincula cada gargalo a uma resposta prática de resiliência. Exemplos verificados mostram como a localização, a coordenação logística e a receita recorrente de serviços moldam a captura de valor.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação de componentes | Fornecedores de sistemas automotivos como Bosch Mobility, Motherson Sumi Wiring India e Tata AutoComp | Vendas de componentes, integração de sistemas e suporte de engenharia | Insumos eletrônicos e de fiação importados expõem os programas a riscos de prazo de entrega e localização | Digitalizar o planejamento da cadeia de suprimentos, localizar peças críticas e qualificar fontes alternativas |
| Montagem de veículos | Montadoras de veículos de passeio como Maruti Suzuki India Limited, Mahindra & Mahindra Limited e Tata Motors Passenger Vehicles Limited | Vendas de veículos, integração de fábrica e valor de software embarcado | Desequilíbrios de capacidade podem criar pedidos pendentes ou restringir a produção enquanto os revendedores carregam estoque desigual | Equilibrar a carga das plantas com os sinais do varejo e modularizar as plataformas entre os motores |
| Logística de entrada e produção | Provedores de logística automotiva como Mahindra Logistics, TVS Supply Chain Solutions e Delhivery | Contratos de armazenagem, sequenciamento, alimentação de linha e transporte | A interrupção de rotas pode aumentar os custos de combustível e contêineres e prolongar os prazos de entrega | Usar planejamento de múltiplas rotas, estoque gerenciado pelo fornecedor e preparação regional para proteger o abastecimento da linha |
| Varejo e distribuição | Grupos de revendedores multimarca e de montadoras como Landmark Cars e Popular Vehicles and Services | Margens de veículos, indicação financeira, acessórios e entrada de serviços da concessionária | Dias elevados de estoque imobilizam o capital de giro e dificultam a alocação de modelos | Vincular os despachos ao volume do varejo, expandir os leads digitais e flexibilizar os formatos das concessionárias |
| Suporte pós-venda e reciclagem | Redes de pós-venda e operadores de serviços como Bosch Mobility Aftermarket, Landmark Cars e Popular Vehicles and Services | Peças, diagnósticos, garantia, reparos e contratos recorrentes de manutenção | A complexidade de veículos elétricos e software aumenta os requisitos de treinamento e diagnóstico em oficinas dispersas | Expandir a cobertura autorizada, compartilhar dados de diagnóstico e desenvolver a capacidade dos técnicos em torno de motores mistos |
| Fonte: Mordor Intelligence | ||||
A cadeia captura valor progressivamente por meio de peças, integração, logística, venda de veículos e serviços recorrentes. A localização reduz a exposição nas etapas de componentes e logística, enquanto a disciplina no varejo protege o capital de giro a jusante. As redes pós-venda tornam-se mais estratégicas à medida que os veículos com software e eletrificados aumentam o valor dos diagnósticos, atualizações e técnicos treinados.
Cenário Competitivo
Concentração do Mercado
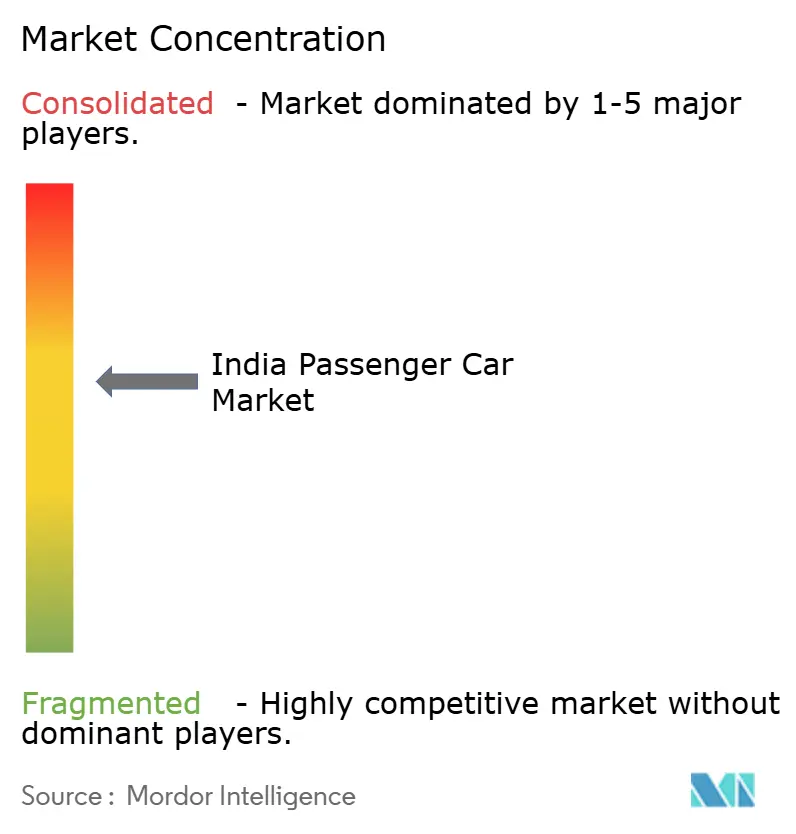
Hyundai Motor India Limited, Kia Corporation, Mahindra & Mahindra Limited, Maruti Suzuki India Limited e Tata Motors Passenger Vehicles Limited formam o conjunto de líderes ativos nessa ordem de classificação. A Hyundai opera instalações de fabricação em Chennai e Pune, enquanto a Kia opera uma planta indiana com capacidade anual de 300.000 unidades. A Kia elevou o volume de 2025 em 14,9% para 280.000 unidades, e as vendas de SUVs da Mahindra cresceram 19,7% para 660.276 unidades no ano fiscal de 2025-26. A estrutura combina titulares de alto volume com propostas focadas em SUVs e veículos elétricos, enquanto as exportações da Maruti e a especialização em veículos elétricos da Tata elevam as barreiras de entrada em fabricação, distribuição e serviço.
As estratégias combinam cada vez mais capacidade com tecnologia e renovações de modelos, com o Hyundai Motor Group anunciando 15,5 bilhões de USD de investimento na Índia até 2032, incluindo expansão de fabricação na Hyundai Motor India. [3] A Kia usou recursos aprimorados e os lançamentos do Syros e do Carens PE para elevar sua participação para 6,1% em 2025. A Tata Motors Passenger Vehicles reportou 55,4% de participação no mercado de veículos elétricos no ano fiscal de 2025 e lançou o Curvv e o Curvv.ev com paridade de preço com os modelos de MCI. A escala de SUVs da Mahindra e sua posição em SUVs elétricos apoiam veículos utilitários premium, enquanto as 447.000 exportações da Maruti no ano fiscal de 2025-26 estendem sua base de fabricação além da demanda doméstica.
A direção competitiva será moldada pela capacidade de financiar capacidade localizada mantendo os veículos acessíveis. O investimento planejado da Hyundai pode aprofundar a escala, mas as plantas estabelecidas e os ecossistemas de fornecedores tornam a velocidade de execução tão importante quanto o capital principal. A Tata Motors Passenger Vehicles havia produzido mais de 600.000 SUVs Punch até julho de 2025 e reportou 38% de participação no segmento de SUVs subcompactos no ano fiscal de 2025, reforçando a importância da escala de utilitários compactos. A Kia e a Mahindra podem desafiar por meio de SUVs compactos e versões ricas em recursos, enquanto a posição de veículos elétricos da Tata aumenta a pressão sobre a economia de recarga, software e baterias. A conformidade regulatória em emissões, segurança e localização recompensará as empresas que integram engenharia e fornecimento antecipadamente, deixando espaço para desafiantes que resolvam as lacunas de tempo de atividade e eletrificação acessível.
Líderes do Setor de Carros de Passeio da Índia
-
Hyundai Motor India Limited
-
Kia Corporation
-
Mahindra & Mahindra Limited
-
Maruti Suzuki India Limited
-
Tata Motors Passenger Vehicles Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carros de Passeio da Índia Empresas cobertas neste relatório
- Maruti Suzuki India Limited
- Hyundai Motor India Limited
- Tata Motors Passenger Vehicles Limited
- Mahindra & Mahindra Limited
- Kia Corporation
- Toyota Kirloskar Motor Pvt. Ltd.
- Honda Cars India Ltd.
- JSW MG Motor India Pvt. Ltd.
- Renault India Pvt. Ltd.
- Nissan Motor India Pvt. Ltd.
- Volkswagen AG
- BYD India Pvt. Ltd.
- Audi AG
- BMW India Pvt. Ltd.
Desenvolvimentos industriais recentes em Mercado de Carros de Passeio da Índia
- Out 2026: A Hyundai Motor India inaugurou sua instalação de fabricação em Talegaon, Pune, com capacidade anual instalada atual de 170.000 unidades.
- Set 2026: A Mahindra & Mahindra lançou o SUV de estilo de vida Thar OG na Índia como um sucessor reimaginado do Thar de três portas, com motores a gasolina e diesel.
- Jun 2026: A Toyota Kirloskar Motor lançou o Novo Innova Crysta MPV na Índia com estilo exterior e interior renovado e um motor diesel de 2,4 litros combinado com transmissão manual.
Escopo e Metodologia
Por Configuração de Veículo
| Hatchback |
| Veículo Multiuso |
| Sedã |
| Veículo Utilitário Esportivo |
Por Tipo de Propulsão
| Veículos Híbridos e Elétricos | Elétrico a Bateria |
| Híbrido Elétrico | |
| Híbrido Elétrico Plug-in | |
| Elétrico a Célula de Combustível | |
| Motor de Combustão Interna (ICE) | GNV |
| Diesel | |
| Gasolina | |
| GLP |
Por Tipo de Transmissão
| Manual |
| Automático (Conversor de Torque) |
| Manual Automatizado / iMT |
| Dupla Embreagem / CVT |
Por Faixa de Preço
| Menor ou igual a INR 5 lakh |
| INR 5-10 lakh |
| INR 10-20 lakh |
| Mais de INR 20 lakh |
Por Modelo de Propriedade
| Pessoal |
| Frota (Transporte por Aplicativo, Assinatura, Leasing) |
| Por Configuração de Veículo | Hatchback | |
| Veículo Multiuso | ||
| Sedã | ||
| Veículo Utilitário Esportivo | ||
| Por Tipo de Propulsão | Veículos Híbridos e Elétricos | Elétrico a Bateria |
| Híbrido Elétrico | ||
| Híbrido Elétrico Plug-in | ||
| Elétrico a Célula de Combustível | ||
| Motor de Combustão Interna (ICE) | GNV | |
| Diesel | ||
| Gasolina | ||
| GLP | ||
| Por Tipo de Transmissão | Manual | |
| Automático (Conversor de Torque) | ||
| Manual Automatizado / iMT | ||
| Dupla Embreagem / CVT | ||
| Por Faixa de Preço | Menor ou igual a INR 5 lakh | |
| INR 5-10 lakh | ||
| INR 10-20 lakh | ||
| Mais de INR 20 lakh | ||
| Por Modelo de Propriedade | Pessoal | |
| Frota (Transporte por Aplicativo, Assinatura, Leasing) | ||
Definição de mercado
- Tipo de Veículo - A categoria inclui carros de passeio.
- Tipo de Carroceria do Veículo - Inclui vários tipos de carroceria, como Hatchbacks, Sedãs, Veículos Utilitários Esportivos e Veículos Multiuso.
- Categoria de Combustível - A categoria inclui vários tipos de combustível, como Gasolina, Diesel, GLP (Gás Liquefeito de Petróleo), GNV (Gás Natural Veicular), HEV (Veículos Híbridos Elétricos), PHEV (Veículos Elétricos Híbridos Plug-in), BEV (Veículos Elétricos a Bateria) e FCEV (Veículos Elétricos a Célula de Combustível)
| Palavra-chave | Definição |
|---|---|
| Veículo Elétrico (EV) | Um veículo que utiliza um ou mais motores elétricos para propulsão. Inclui carros, ônibus e caminhões. Este termo inclui veículos totalmente elétricos ou veículos elétricos a bateria e veículos elétricos híbridos plug-in. |
| BEV | Um BEV depende completamente de uma bateria e de um motor para propulsão. A bateria do veículo deve ser carregada conectando-o a uma tomada ou a uma estação de carregamento pública. Os BEVs não possuem motor de combustão interna e, portanto, são livres de poluição. Eles têm um baixo custo de operação e menor ruído do motor em comparação com os motores de combustível convencionais. No entanto, têm uma autonomia menor e preços mais altos do que seus modelos equivalentes a gasolina. |
| PEV | Um veículo elétrico plug-in é um veículo elétrico que pode ser carregado externamente e geralmente inclui veículos totalmente elétricos, bem como híbridos plug-in. |
| EV Híbrido Plug-in | Um veículo que pode ser alimentado por um motor de combustão interna ou por um motor elétrico. Em contraste com os EVs híbridos normais, eles podem ser carregados externamente. |
| Motor de combustão interna | Um motor no qual a queima de combustíveis ocorre em um espaço confinado chamado câmara de combustão. Geralmente funciona com gasolina/petróleo ou diesel. |
| EV Híbrido | Um veículo alimentado por um motor de combustão interna em combinação com um ou mais motores elétricos que utilizam energia armazenada em baterias. Estes são continuamente recarregados com energia do motor de combustão interna e pela frenagem regenerativa. |
| Veículos Comerciais | Os veículos comerciais são veículos rodoviários motorizados projetados para transportar pessoas ou mercadorias. A categoria inclui veículos comerciais leves (LCVs) e veículos de médio e grande porte (M&HCV). |
| Veículos de Passeio | Os carros de passeio são veículos movidos a motor elétrico ou a motor com pelo menos quatro rodas. Esses veículos são utilizados para o transporte de passageiros e compreendem no máximo oito assentos além do assento do motorista. |
| Veículos Comerciais Leves | Os veículos comerciais que pesam menos de 6.000 lb (Classe 1) e na faixa de 6.001 a 10.000 lb (Classe 2) são cobertos por esta categoria. |
| M&HDT | Os veículos comerciais que pesam na faixa de 10.001 a 14.000 lb (Classe 3), 14.001 a 16.000 lb (Classe 4), 16.001 a 19.500 lb (Classe 5), 19.501 a 26.000 lb (Classe 6), 26.001 a 33.000 lb (Classe 7) e acima de 33.001 lb (Classe 8) são cobertos por esta categoria. |
| Ônibus | Um modo de transporte que normalmente se refere a um veículo grande projetado para transportar passageiros por longas distâncias. Inclui ônibus de trânsito, ônibus escolar, ônibus executivo e trólebus. |
| Diesel | Inclui veículos que utilizam diesel como combustível principal. Um veículo a motor diesel possui um sistema de injeção por compressão em vez do sistema de ignição por faísca utilizado pela maioria dos veículos a gasolina. Nesses veículos, o combustível é injetado na câmara de combustão e inflamado pela alta temperatura atingida quando o gás é fortemente comprimido. |
| Gasolina | Inclui veículos que utilizam gasolina/petróleo como combustível principal. Um carro a gasolina normalmente utiliza um motor de combustão interna com ignição por faísca. Nesses veículos, o combustível é injetado no coletor de admissão ou na câmara de combustão, onde é combinado com ar, e a mistura ar/combustível é inflamada pela faísca de uma vela de ignição. |
| GLP | Inclui veículos que utilizam GLP como combustível principal. Tanto os veículos a GLP dedicados quanto os bicombustível são considerados no escopo do estudo. |
| GNV | Inclui veículos que utilizam GNV como combustível principal. São veículos que funcionam como veículos movidos a gasolina com motores de combustão interna de ignição por faísca. |
| HEV | Todos os veículos elétricos que utilizam baterias e um motor de combustão interna (ICE) como fonte primária de propulsão são considerados nesta categoria. Os HEVs geralmente utilizam um trem de força diesel-elétrico e também são conhecidos como veículos híbridos diesel-elétricos. Um HEV converte o momento do veículo (energia cinética) em eletricidade que recarrega a bateria quando o veículo desacelera ou para. A bateria do HEV não pode ser carregada por dispositivos plug-in. |
| PHEV | Os PHEVs são alimentados por uma bateria e também por um motor de combustão interna. A bateria pode ser carregada por frenagem regenerativa usando o motor de combustão interna ou conectando-a a uma fonte de carregamento externa. Os PHEVs têm uma autonomia maior do que os BEVs, mas são comparativamente menos ecológicos. |
| Hatchback | São carros de tamanho compacto com uma porta do tipo hatch fornecida na extremidade traseira. |
| Sedã | São geralmente carros de passeio de duas ou quatro portas, com uma área separada fornecida na extremidade traseira para bagagem. |
| SUV | Popularmente conhecidos como SUVs, esses carros vêm com tração nas quatro rodas e geralmente têm alta distância ao solo. Esses carros também podem ser usados como veículos off-road. |
| MPV | São veículos multiuso (também chamados de minivans) projetados para transportar um número maior de passageiros. Transportam entre cinco e sete pessoas e também têm espaço para bagagem. Geralmente são mais altos do que o carro de família médio, para proporcionar maior espaço para a cabeça e facilidade de acesso, e geralmente são de tração dianteira. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. A receita do mercado é calculada multiplicando o volume de vendas pelo respectivo preço médio de venda (ASP). Ao estimar o ASP, fatores como inflação média, mudança na demanda do mercado, custo de fabricação, avanço tecnológico e preferências variáveis dos consumidores, entre outros, foram levados em consideração.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números do mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura.




