
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
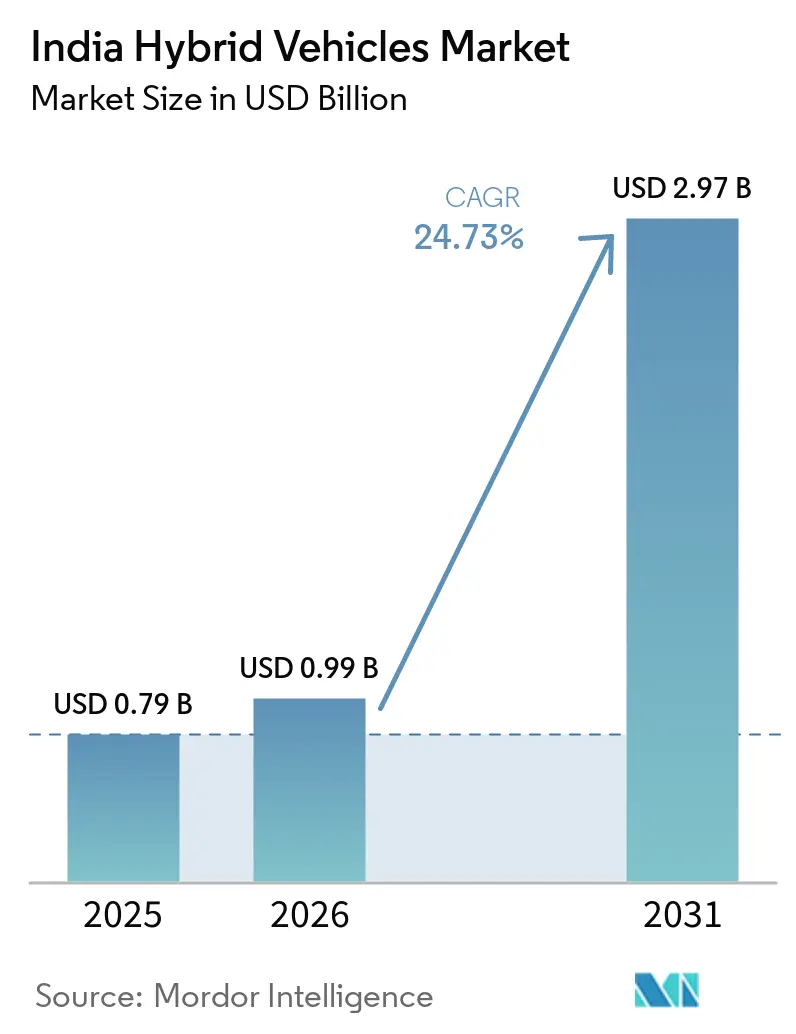
| Tamaño del mercado en el año base (2025) | 0.79 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.99 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.97 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 24.73 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vehículos Híbridos en India por Mordor Intelligence
El tamaño del mercado de vehículos híbridos en India fue valorado en 0,79 mil millones de USD en 2025 y se espera que aumente de 0,99 mil millones de USD en 2026 hasta alcanzar los 2,97 mil millones de USD en 2031, creciendo a una CAGR del 24,73% durante 2026-2031. La aceleración refleja los esfuerzos de los fabricantes de automóviles por cumplir los objetivos de flota de la Economía Promedio de Combustible Corporativo-III (CAFE-III) mientras preservan sus rentables carteras de SUV. La demanda de híbridos se ve reforzada además por las importaciones de bienes de capital con arancel cero para la fabricación de baterías, que reducen los costos de materiales, y por una red en expansión de productos de préstamos automotrices y suscripciones a medida. El fuerte poder adquisitivo urbano en el oeste y el sur de India sostiene los precios premium, mientras que los modelos de gama media atraen a hogares aspiracionales que buscan ahorros en combustible sin ansiedad por la autonomía. El ensamblaje localizado de paquetes de baterías y los mayores incentivos de producción están comprimiendo los plazos de entrega de la cadena de suministro, alentando un cambio gradual de los paquetes de níquel-hidruro metálico a los de litio-hierro-fosfato (LFP) que reducen la exposición al cobalto y al níquel.
Conclusiones Clave del Informe
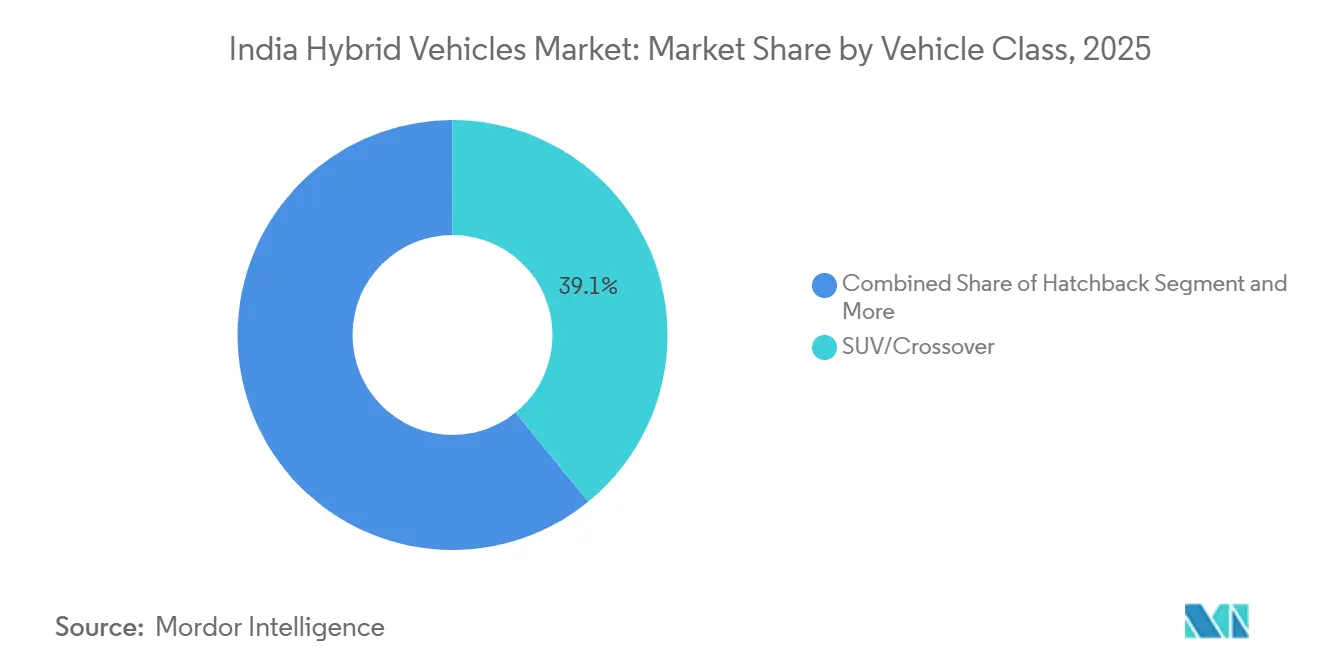
- Por clase de vehículo, los SUV y crossovers representaron el 39,13% de la participación del mercado de vehículos híbridos en India en 2025, mientras que se proyecta que los hatchbacks se expandan a una CAGR del 28,71% hasta 2031.
- Por banda de precio, el segmento de gama media representó el 42,51% del tamaño del mercado de vehículos híbridos en India en 2025, mientras que se proyecta que la banda de entrada crezca a una CAGR del 28,54% hasta 2031.
- Por química de batería, el níquel-hidruro metálico capturó el 57,37% de los volúmenes de 2025, y el litio-ion LFP avanza a una CAGR del 31,39% durante el período de pronóstico.
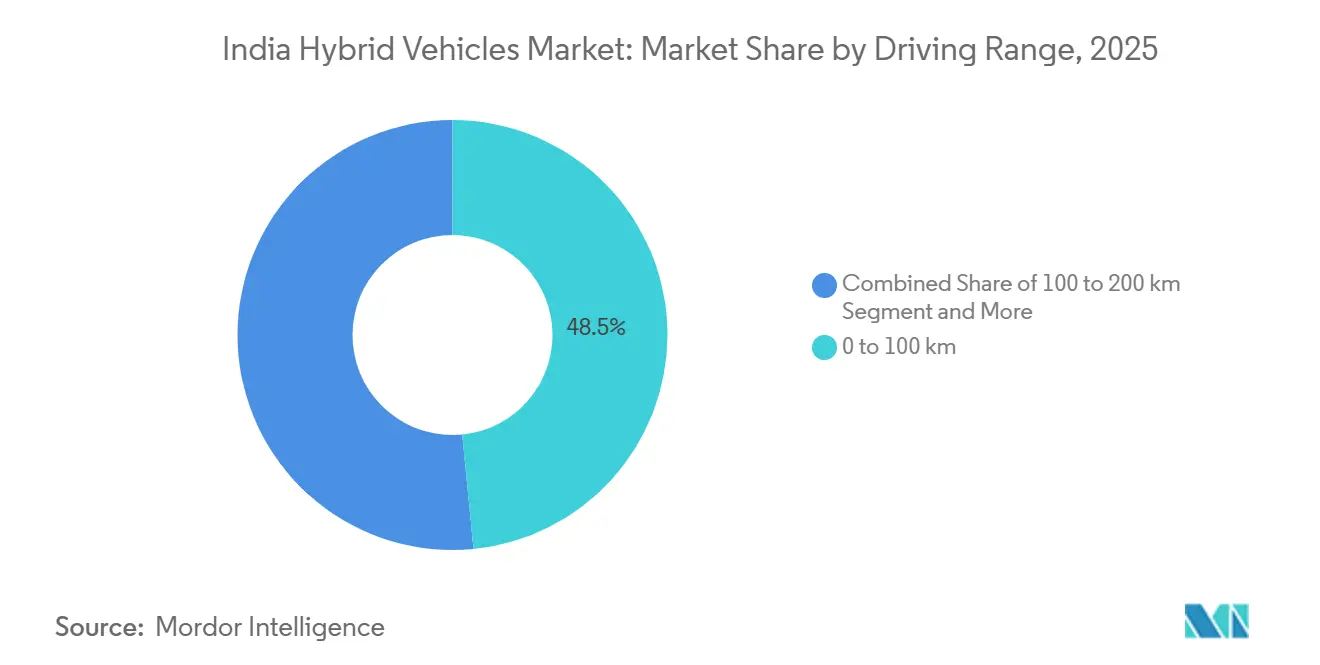
- Por autonomía de conducción, la banda de 0 a 100 km aseguró una participación del 48,45% en 2025, pero se pronostica que el segmento de más de 400 km crezca a una CAGR del 28,45%.
- Por tipo de cliente, los compradores minoristas individuales representaron una participación del 63,51% en 2025, mientras que los operadores de flotas y arrendamiento se están expandiendo a una CAGR del 30,13% durante 2026-2031.
- Por geografía, el oeste de India generó el 26,02% de los ingresos de 2025, y se proyecta que el sur de India se acelere a una CAGR del 27,61% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Vehículos Híbridos en India
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normas más Estrictas de CO₂ para Flotas | +6.1% | Nacional, con cumplimiento anticipado en Maharashtra, Gujarat, Karnataka | Mediano plazo (2-4 años) |
| Menores Aranceles de Importación | +5.6% | Nacional, más fuerte en los centros de fabricación del oeste de India | Corto plazo (≤ 2 años) |
| Participación de Híbridos en Licitaciones de Taxis y Autobuses Estatales | +4.8% | Maharashtra, Karnataka, Tamil Nadu | Mediano plazo (2-4 años) |
| Subsidios de Inversión en Capital | +4.1% | Gujarat, Tamil Nadu, Haryana | Largo plazo (≥ 4 años) |
| Préstamos y Suscripciones a Medida | +3.3% | Áreas metropolitanas urbanas: Mumbai, Bengaluru, Delhi-NCR, Chennai | Corto plazo (≤ 2 años) |
| Mayor Proporción de Vehículos Pesados | +2.8% | Nacional, liderado por mercados dominados por SUV en el norte y el oeste de India | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Normas más Estrictas de CO₂ para Flotas Impulsan una Mayor Proporción de Híbridos en los Fabricantes de Equipos Originales
CAFE-III, finalizado en 2025, mantiene el factor de derogación de 2,0 para los híbridos fuertes, lo que permite que cada venta cuente el doble para el cumplimiento, un beneficio para los fabricantes de equipos originales (OEM) que dependen de SUV pesados. Integrar un tren motriz híbrido fuerte cuesta mucho menos que rediseñar una plataforma eléctrica de tipo skateboard, por lo que marcas como Toyota Kirloskar y Maruti Suzuki se han comprometido públicamente con una hoja de ruta liderada por híbridos hasta 2030. Los híbridos de combustible flexible también obtienen créditos adicionales de CO₂, lo que facilita aún más el cumplimiento de los objetivos. La concesión para automóviles pequeños de 3 g de CO₂/km incentiva los hatchbacks híbridos, alineando las recompensas regulatorias con la asequibilidad de nivel de entrada[1]. Esta combinación convierte a los híbridos en la vía más económica hacia el cumplimiento de la flota durante la próxima década.
Menores Aranceles de Importación Reducen el Costo de Materiales de los Híbridos
El Presupuesto de la Unin de 2025 eliminó los aranceles aduaneros sobre 35 bienes de capital vitales para la producción de baterías y motores[2]. Los OEM respondieron con nuevas inversiones, como la nueva línea de paquetes de baterías de Maruti Suzuki en Gujarat, con una capacidad anual objetivo de 200.000 unidades. Los equipos con arancel cero reducen el costo de desembarque de las líneas de ensamblaje de celdas, lo que permite a los proveedores localizar paquetes y motores y reducir los plazos de entrega logísticos. La planta de Toyota en Karnataka ya obtiene módulos NiMH ensamblados localmente, reduciendo el transporte de seis semanas a poco más de una semana. La exención arancelaria, por lo tanto, acelera la incorporación de valor doméstico y la competitividad de precios.
Participación Obligatoria de Híbridos en Licitaciones de Taxis y Autobuses Estatales
La licitación de Maharashtra para 20.000 autobuses híbridos señaló un giro de política hacia la tecnología híbrida en las flotas públicas. Karnataka planea exigir que el 15% de los nuevos taxis en Bengaluru sean híbridos fuertes o eléctricos de batería para 2027[3]. Tamil Nadu exime del impuesto de circulación a los taxis comerciales híbridos fuertes, reduciendo los costos de propiedad. Los operadores de flotas como Ola y Uber ya están pilotando flotas de suscripción híbrida en Mumbai y Chennai, anticipando futuros mandatos. Estos primeros movimientos forman un modelo que probablemente se extenderá a otras áreas metropolitanas de alto tráfico.
Los Subsidios de Inversión en Capital Aceleran las Plantas Locales de Componentes Híbridos
El esquema de Incentivos Vinculados a la Producción para celdas avanzadas ofrece hasta el 20% del gasto de capital calificado, atrayendo a proveedores de baterías y componentes para co-ubicar líneas híbridas junto a plantas de celdas para vehículos eléctricos. Los proveedores nacionales de primer nivel aprovechan la infraestructura compartida para reducir los costos por unidad. Los incentivos estatales, como la exención del 50% del impuesto de timbre de Haryana, endulzan aún más la economía de los proyectos en terrenos nuevos. La combinación de subvenciones nacionales y estatales comprime los períodos de recuperación de la inversión y consolida la resiliencia de la cadena de suministro local.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de Retiro de los Subsidios PM E-DRIVE | -2.8% | Nacional, agudo en ciudades de nivel 2 y nivel 3 sensibles al precio | Mediano plazo (2-4 años) |
| Suministro Limitado de Cátodos Ricos en Níquel | -1.9% | Nacional, concentrado en estados de fabricación de baterías | Largo plazo (≥ 4 años) |
| Efecto Secundario de la Ansiedad por la Autonomía | -1.5% | Áreas metropolitanas urbanas con alta conciencia sobre vehículos eléctricos de batería | Corto plazo (≤ 2 años) |
| Estrés de la Batería por Alta Temperatura Ambiente | -1.3% | Norte y Centro de India (Rajasthan, Madhya Pradesh, Uttar Pradesh) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Retiro de los Subsidios PM E-DRIVE después de 2028
Si bien la última iniciativa de subsidios de movilidad eléctrica de India, PM E-DRIVE, extiende sus beneficios, los automóviles de pasajeros quedan excluidos. Sin una hoja de ruta clara establecida para después de 2028, los compradores potenciales en ciudades más pequeñas se encuentran en una situación de incertidumbre. Les preocupa que, a medida que se acerque la paridad de precios, los híbridos puedan perder repentinamente su respaldo fiscal. Esta incertidumbre inminente lleva a los Fabricantes de Equipos Originales (OEM) a centrarse en la economía del producto por encima de los incentivos, lo que dificulta la adopción de híbridos fuera de las principales áreas metropolitanas.
Suministro Limitado de Cátodos Ricos en Níquel en India
La dependencia de India de las importaciones de níquel es marcada, especialmente con las restricciones a la exportación de las naciones proveedoras que crean un desafío constante. Tanto las químicas de batería NiMH como las NMC, cruciales para los híbridos, dependen en gran medida del níquel, lo que las hace susceptibles a las fluctuaciones del mercado. Con las reservas domésticas de níquel siendo mínimas y asignadas principalmente a la producción de acero, la cadena de suministro de baterías sigue siendo precaria, especialmente hasta que las químicas de batería alternativas ganen tracción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Vehículo: Los Hatchbacks Amplían el Acceso
Los SUV y crossovers representaron el 39,13% de la participación del mercado de vehículos híbridos en India en 2025, subrayando su papel como símbolos de estatus orientados a la familia. La gran altura libre al suelo y las posiciones de asiento elevadas justifican la prima tecnológica para muchos compradores urbanos, mientras que la extensa publicidad de los concesionarios mantiene estos vehículos más grandes en la mente de los consumidores. Aun así, el segmento de hatchbacks está posicionado para una rápida difusión porque las huellas compactas simplifican el estacionamiento en ciudades congestionadas y reducen la ansiedad de propiedad para los compradores primerizos. Los fabricantes de automóviles también ven los hatchbacks como palancas de cumplimiento ideales porque los pesos en vacío más ligeros ayudan a compensar las emisiones de los modelos más pesados en toda la flota.
Los hatchbacks registran la CAGR más rápida del 28,71% hasta 2031, impulsados por la integración localizada de baterías que reduce las brechas de precio y por la creciente demanda en las áreas de captación de nivel 2. Las carteras de modelos ahora incluyen versiones híbridas de denominaciones populares, lo que señala un impulso estratégico hacia el territorio de volumen. Los productos de préstamo con plazos más largos suavizan aún más los desembolsos mensuales, dando confianza a los hogares con presupuesto ajustado para elegir opciones electrificadas. A medida que más consumidores encuentren hatchbacks híbridos durante pruebas de manejo o viajes en servicios de transporte compartido, la familiaridad debería reforzar la adopción boca a boca, expandiendo el mercado de vehículos híbridos en India.



Por Banda de Precio: Los Modelos de Entrada Desbloquean la Adopción Masiva
El segmento de gama media mantuvo la mayor participación del 42,51% del mercado de vehículos híbridos en India en 2025, gracias a los crossovers que equilibran la asequibilidad con características deseables. Los compradores en este nivel valoran las funciones de automóvil conectado, los techos panorámicos y los sistemas avanzados de asistencia a la seguridad, todos los cuales se combinan bien con los argumentos de eficiencia de los híbridos. Los financiadores minoristas agrupan estos extras en cuotas mensuales competitivas, asegurando que las características discrecionales no disuadan las decisiones de compra. En consecuencia, el espacio de gama media sigue siendo un ancla de ingresos confiable para los principales fabricantes.
Los híbridos de nivel de entrada están ganando impulso a una CAGR del 28,54%, impulsados por sistemas localizados que reducen los costos de materiales y el impacto del precio de venta. Los fabricantes de automóviles están reutilizando plataformas de automóviles pequeños ya probadas, lo que minimiza la reconfiguración y acelera el tiempo de comercialización. Los concesionarios enfatizan los ahorros de combustible de por vida en las campañas de marketing, reforzando la lógica económica para los compradores que ascienden en la escala de motorización. A medida que las primas de seguro y los paquetes de mantenimiento se estandarizan, la complejidad percibida de la propiedad de un híbrido se desvanece, avanzando hacia la penetración en el mercado masivo.
Por Química de Batería: LFP Escala en Costo y Seguridad
Las baterías de níquel-hidruro metálico representaron el 57,37% de la participación del mercado de vehículos híbridos en India en 2025 debido a que su estabilidad térmica se adapta al clima cálido del país. Los fabricantes aprecian la durabilidad del NiMH bajo el tráfico de arranque y parada a altas temperaturas, y los técnicos de servicio están familiarizados con el perfil de mantenimiento de esta química. Las cadenas de suministro para los módulos NiMH están ahora parcialmente localizadas, lo que ancla aún más su posición en los modelos existentes. Para los compradores conservadores, el largo historial de la tecnología NiMH añade una sensación de fiabilidad percibida.
Sin embargo, las celdas de litio-hierro-fosfato son la química de más rápido crecimiento, avanzando a una CAGR del 31,39% hasta 2031. LFP elimina la dependencia de los volátiles mercados de níquel y cobalto, un riesgo que ha pesado sobre la planificación de adquisiciones. Los fabricantes de celdas aprovechan las importaciones de equipos de capital con arancel cero para establecer líneas en el país, reduciendo así los plazos de entrega y apoyando los precios de valor. Dado que LFP tolera altas temperaturas de operación con un enfriamiento mínimo, los fabricantes de automóviles pueden diseñar paquetes más simples, reduciendo los componentes y la exposición futura a garantías.
Por Autonomía de Conducción: Los Vehículos Híbridos Enchufables de Autonomía Extendida Atraen a Compradores Premium
Los híbridos que ofrecen de 0 a 100 km de autonomía combinada eléctrica más híbrida lideraron el mercado de vehículos híbridos en India con una participación del 48,45% en 2025, lo que refleja su idoneidad para los patrones de tráfico denso donde la carga externa es escasa. Los consumidores aprecian la comodidad de «no enchufar» mientras disfrutan de facturas de combustible notablemente más bajas. El mantenimiento es paralelo al de los trenes motrices convencionales, por lo que los talleres requieren una reentrenamiento limitado. Esta familiaridad mantiene estables las percepciones del valor residual en el mercado de automóviles usados.
En el otro extremo, los modelos que prometen más de 400 km de autonomía total de conducción registran la CAGR más rápida del 28,45%. Los compradores premium en regiones metropolitanas valoran el silencioso modo de conducción eléctrica en el trayecto diario, pero quieren la seguridad para los largos viajes de fin de semana sin paradas de carga. Los fabricantes de automóviles combinan baterías más grandes con características de lujo, convirtiendo los híbridos enchufables de autonomía extendida en buques insignia de marca. A medida que se expanden las redes de carga rápida en autopistas, estos vehículos también sirven como productos de transición para los propietarios que contemplan futuras compras de vehículos eléctricos de batería completos.

Por Tipo de Cliente: Las Flotas se Aceleran a Través de Suscripciones
Los compradores minoristas individuales retuvieron la mayor participación del 63,51% del mercado de vehículos híbridos en India en 2025, impulsados por las aspiraciones de una movilidad más ecológica y el alivio de los volátiles precios del combustible. Los responsables de las decisiones en los hogares típicamente evalúan el costo total de propiedad junto con el atractivo del estilo de vida, y el personal de los concesionarios destaca las ventajas de economía de combustible durante las demostraciones. Las campañas de marketing centradas en las credenciales ambientales refuerzan aún más la intención de compra personal. Las recomendaciones boca a boca dentro de las comunidades residenciales refuerzan la confianza.
Los operadores de flotas y arrendamiento se están expandiendo más rápidamente a una CAGR del 30,13%, impulsados por contratos de suscripción que incluyen seguro, mantenimiento y asistencia en carretera en cuotas mensuales predecibles. Las empresas valoran la eficiencia de combustible de los híbridos para reducir los costos operativos y cumplir con las métricas internas de sostenibilidad. Las empresas de transporte por aplicación encuentran que los trenes motrices electrificados mejoran la retención de conductores al reducir los gastos diarios de combustible. Las directrices gubernamentales en borrador que exigen cuotas de híbridos para los taxis añaden un incentivo de cumplimiento futuro, profundizando el compromiso institucional con pedidos más grandes en los centros urbanos.
Análisis Geográfico
Principales Empresas en el Mercado de Vehículos Híbridos en India
El oeste de India capturó el 26,02% de los ingresos de 2025, impulsado por los corredores industriales de Maharashtra y Gujarat. Los altos ingresos urbanos y las amplias redes de concesionarios reducen las barreras de adopción. La infraestructura portuaria acorta las cadenas de suministro, facilitando las importaciones de celdas de batería y agilizando la rotación de modelos. Las exenciones fiscales estatales para los híbridos comerciales reducen los costos de propiedad para los compradores de taxis y flotas. Estos factores combinados mantienen al oeste de India a la vanguardia de la penetración del mercado de vehículos híbridos en India.
El sur de India es la región de más rápido crecimiento con una CAGR del 27,61% hasta 2031, impulsada por la prosperidad del sector tecnológico de Bengaluru, Chennai e Hyderabad. Los próximos mandatos para cuotas de taxis híbridos aumentan la demanda de flotas, mientras que las temperaturas veraniegas más suaves prolongan la vida útil de las baterías y aumentan la confianza en la reventa. El establecido clúster automotriz de la región, que abarca las plantas de Hyundai, Renault-Nissan y Toyota, ancla el suministro localizado. Las políticas ambientales progresistas, incluidas las tarifas de congestión, crean una inclinación política que favorece a los híbridos en los desplazamientos diarios.
El norte, el este y el centro de India juntos representan poco menos de la mitad de los ingresos del mercado. Las exenciones de control de la contaminación de Delhi-NCR generan aumentos periódicos en la demanda de híbridos, aunque el calor extremo eleva los requisitos de enfriamiento de las baterías y el riesgo percibido de garantía. El este de India se inclina hacia los automóviles de nivel de entrada donde la prima de los híbridos se siente más pronunciada, lo que ralentiza la adopción. El centro de India carece de incentivos dedicados para híbridos y depende de vehículos de combustión interna robustos para la minería y la agricultura. Sin embargo, persiste una demanda de nicho de SUV eficientes en combustible en los bolsillos industriales, lo que sugiere una futura inflexión a medida que los productos de financiamiento maduren.
Panorama Competitivo
Concentración del Mercado
El mercado de vehículos híbridos en India está muy concentrado, con Toyota Kirloskar, Maruti Suzuki, Honda Cars India, BMW India y Mercedes-Benz India representando colectivamente la mayoría de los volúmenes de 2025. Sus extensas redes de concesionarios cubren las principales áreas metropolitanas y los centros de nivel 2, garantizando un acceso fácil a técnicos capacitados y repuestos genuinos. Las plataformas de componentes compartidos refuerzan aún más las economías de escala, lo que permite a las marcas líderes fijar precios de manera agresiva sin sacrificar el margen. En paralelo, los acuerdos de suministro de baterías a largo plazo aseguran costos de insumos predecibles y aíslan la producción de las fluctuaciones en los precios de las materias primas. Estas ventajas combinadas refuerzan la capacidad de los titulares para establecer el ritmo de comercialización y responder rápidamente a los cambios de política.
Las alianzas estratégicas sirven como multiplicadores de fuerza dentro de este campo concentrado. La colaboración Maruti-Toyota ilustra cómo los modelos de marca compartida pueden amortizar los costos de desarrollo del sistema híbrido en distintos concesionarios, ampliando el alcance mientras se preserva el valor de la marca. Honda sigue un camino diferente, aprovechando su arquitectura global e:HEV para renovar denominaciones y recuperar la participación perdida frente a los rivales de la alianza. Hyundai anuncia una ofensiva de ocho modelos híbridos, señalando la intención de poblar cada segmento clave y proteger su posición en los SUV premium. Mientras tanto, Mahindra invierte en módulos de batería domésticos para alinearse con las prioridades de «Fabricado en India», posicionándose como una alternativa patriótica para los entusiastas de los SUV.
La presión competitiva también está aumentando por parte de los nuevos participantes de energía nueva que poseen cadenas de suministro de baterías verticalmente integradas. El inminente debut de vehículos híbridos enchufables de BYD apunta a igualar las afirmaciones de eficiencia de Toyota mientras ofrece precios más bajos, una táctica que podría comprimir los márgenes de la industria. Renault planea un resurgimiento liderado por SUV con versiones híbridas que explotan la electrónica de la alianza, añadiendo otro competidor diferenciado. Los proveedores se adaptan cortejando a múltiples OEM, asegurando escala para inversores localizados, motores eléctricos y unidades de gestión de baterías. A medida que los ecosistemas de automóviles conectados maduran, las actualizaciones de software inalámbricas pueden emerger como el próximo campo de batalla, desplazando una parte de la creación de valor del hardware hacia la entrega continua de funciones.
Líderes de la Industria de Vehículos Híbridos en India
-
Honda Cars India Limited
-
Maruti Suzuki India Limited
-
Toyota Kirloskar Motor Pvt. Ltd.
-
BMW India Pvt. Ltd.
-
Mercedes-Benz India Pvt. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Agosto de 2026: Kia India anunció el lanzamiento del Sorento el 4 de septiembre, ofreciendo opciones de tren motriz tanto de gasolina híbrido fuerte como diésel en el mercado doméstico.
- Junio de 2026: MG Motor India planea lanzar su primer SUV híbrido enchufable, un modelo de 3 filas y 7 plazas que cierra la brecha entre los vehículos eléctricos puros y los vehículos de combustión interna.
- Junio de 2026: BYD anunció su primer vehículo híbrido enchufable para India, que se espera sea el Atto 2 o el Sealion 6 con un tren motriz híbrido enchufable.
- Mayo de 2026: Honda Cars India lanzó el nuevo City y presentó en primicia el SUV ZR-V e:HEV, disponible en variantes de gasolina e híbrido fuerte.
Alcance del Informe del Mercado de Vehículos Híbridos en India
El mercado de vehículos híbridos en India se analiza por clase de vehículo, banda de precio, química de batería, autonomía de conducción, tipo de cliente y región.
Por Clase de Vehículo, el mercado está segmentado en Hatchback, Sedán, SUV / Crossover y MPV. Por Banda de Precio, el mercado está segmentado en Entrada, Gama Media, Premium y Lujo. Por Química de Batería, el mercado está segmentado en Níquel-Hidruro Metálico, Óxido de Litio Níquel Manganeso Cobalto (NMC) y Litio-Hierro-Fosfato (LFP). Por Autonomía de Conducción (km), el mercado está segmentado en 0 a 100, 100 a 200, 200 a 400 y más de 400. Por Tipo de Cliente, el mercado está segmentado en Venta Minorista Individual, Operadores de Flotas y Arrendamiento, y Gobierno e Institucional. Por Región, el mercado está segmentado en Norte de India, Sur de India, Este de India, Oeste de India y Centro de India. Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
Tipo de Vehículo
| Vehículos Comerciales | Autobuses |
| Camiones Comerciales de Servicio Pesado | |
| Camionetas Comerciales Ligeras | |
| Furgonetas Comerciales Ligeras | |
| Camiones Comerciales de Servicio Mediano |
| Tipo de Vehículo | Vehículos Comerciales | Autobuses |
| Camiones Comerciales de Servicio Pesado | ||
| Camionetas Comerciales Ligeras | ||
| Furgonetas Comerciales Ligeras | ||
| Camiones Comerciales de Servicio Mediano |
Definición de mercado
- Tipo de Vehículo - La categoría incluye automóviles de pasajeros y vehículos comerciales.
- Tipo de Carrocería de Vehículo - En la categoría de Automóviles de Pasajeros, se incluyen Hatchbacks, Sedanes, Vehículos Utilitarios Deportivos y Vehículos Multipropósito; para los Vehículos Comerciales, cubre Camionetas Comerciales Ligeras, Furgonetas Comerciales Ligeras, Camiones Comerciales de Servicio Mediano, Camiones Comerciales de Servicio Pesado y Autobuses de Servicio Mediano y Pesado.
- Categoría de Combustible - La categoría cubre exclusivamente los Vehículos Eléctricos Híbridos (HEV).
| Palabra clave | Definición |
|---|---|
| Vehículo Eléctrico (EV) | Un vehículo que utiliza uno o más motores eléctricos para la propulsión. Incluye automóviles, autobuses y camiones. Este término incluye vehículos totalmente eléctricos o vehículos eléctricos de batería y vehículos eléctricos híbridos enchufables. |
| BEV | Un BEV depende completamente de una batería y un motor para la propulsión. La batería del vehículo debe cargarse conectándola a una toma de corriente o a una estación de carga pública. Los BEV no tienen un motor de combustión interna (ICE) y, por lo tanto, no producen contaminación. Tienen un bajo costo de operación y menor ruido del motor en comparación con los motores de combustible convencionales. Sin embargo, tienen una autonomía más corta y precios más altos que sus modelos equivalentes de gasolina. |
| PEV | Un vehículo eléctrico enchufable es un vehículo eléctrico que puede cargarse externamente e incluye generalmente todos los vehículos totalmente eléctricos así como los híbridos enchufables. |
| EV Híbrido Enchufable | Un vehículo que puede ser impulsado por un motor de combustión interna (ICE) o por un motor eléctrico. A diferencia de los EV híbridos normales, pueden cargarse externamente. |
| Motor de combustión interna | Un motor en el que la combustión de combustibles ocurre en un espacio confinado llamado cámara de combustión. Generalmente funciona con gasolina/nafta o diésel. |
| EV Híbrido | Un vehículo impulsado por un motor de combustión interna (ICE) en combinación con uno o más motores eléctricos que utilizan energía almacenada en baterías. Estos se recargan continuamente con energía del ICE y el frenado regenerativo. La batería del EV híbrido no puede cargarse mediante dispositivos enchufables. |
| Vehículos Comerciales | Los vehículos comerciales son vehículos de carretera motorizados diseñados para transportar personas o mercancías. La categoría incluye vehículos comerciales ligeros y vehículos de servicio mediano y pesado. |
| Vehículos de Pasajeros | Los automóviles de pasajeros son vehículos impulsados por motor eléctrico o motor de combustión con al menos cuatro ruedas. Estos vehículos se utilizan para el transporte de pasajeros y comprenden no más de ocho asientos además del asiento del conductor. |
| Vehículos Comerciales Ligeros | Los vehículos comerciales que pesan menos de 6.000 lb (Clase 1) y en el rango de 6.001 a 10.000 lb (Clase 2) están cubiertos bajo esta categoría. |
| Vehículos de Servicio Mediano y Pesado | Los vehículos comerciales que pesan en el rango de 10.001 a 14.000 lb (Clase 3), 14.001 a 16.000 lb (Clase 4), 16.001 a 19.500 lb (Clase 5), 19.501 a 26.000 lb (Clase 6), 26.001 a 33.000 lb (Clase 7) y más de 33.001 lb (Clase 8) están cubiertos bajo esta categoría. |
| Autobús | Un modo de transporte que generalmente se refiere a un vehículo grande diseñado para transportar pasajeros a largas distancias. Esto incluye autobuses de tránsito, autobuses escolares, autobuses lanzadera y trolebuses. |
| Diésel | Incluye vehículos que utilizan diésel como combustible principal. Un vehículo con motor diésel tiene un sistema de inyección de encendido por compresión en lugar del sistema de encendido por chispa utilizado por la mayoría de los vehículos de gasolina. En dichos vehículos, el combustible se inyecta en la cámara de combustión y se enciende por la alta temperatura alcanzada cuando el gas se comprime en gran medida. |
| Gasolina | Incluye vehículos que utilizan gasolina/nafta como combustible principal. Un automóvil de gasolina típicamente utiliza un motor de combustión interna de encendido por chispa. En dichos vehículos, el combustible se inyecta en el colector de admisión o en la cámara de combustión, donde se combina con aire, y la mezcla aire/combustible se enciende por la chispa de una bujía. |
| GLP | Incluye vehículos que utilizan GLP como combustible principal. Tanto los vehículos de GLP dedicados como los de doble combustible se consideran dentro del alcance del estudio. |
| GNC | Incluye vehículos que utilizan GNC como combustible principal. Estos son vehículos que funcionan como vehículos impulsados por gasolina con motores de combustión interna de encendido por chispa. |
| HEV | Todos los vehículos eléctricos que utilizan baterías y un motor de combustión interna (ICE) como fuente principal de propulsión se consideran bajo esta categoría. Los HEV generalmente utilizan un tren motriz diésel-eléctrico y también se conocen como vehículos híbridos diésel-eléctricos. Un HEV convierte el impulso del vehículo (energía cinética) en electricidad que recarga la batería cuando el vehículo reduce la velocidad o se detiene. La batería del HEV no puede cargarse mediante dispositivos enchufables. |
| PHEV | Los PHEV son impulsados por una batería así como por un ICE. La batería puede cargarse mediante frenado regenerativo usando el ICE o conectándola a alguna fuente de carga externa. Los PHEV tienen una mayor autonomía que los BEV, pero son comparativamente menos ecológicos. |
| Hatchback | Son automóviles de tamaño compacto con una puerta tipo portón trasero en el extremo posterior. |
| Sedán | Son generalmente automóviles de pasajeros de dos o cuatro puertas, con un área separada en el extremo posterior para el equipaje. |
| SUV | Popularmente conocidos como SUV, estos automóviles vienen con tracción en las cuatro ruedas y generalmente tienen una alta distancia al suelo. Estos automóviles también pueden utilizarse como vehículos todoterreno. |
| MPV | Son vehículos multipropósito (también llamados minivanes) diseñados para transportar un mayor número de pasajeros. Transportan entre cinco y siete personas y también tienen espacio para el equipaje. Generalmente son más altos que el automóvil familiar promedio, para proporcionar mayor espacio para la cabeza y facilidad de acceso, y generalmente son de tracción delantera. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye en base a estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Los ingresos del mercado se calculan multiplicando el volumen de ventas por su precio de venta promedio (ASP) respectivo. Al estimar el ASP, se han tenido en cuenta factores como la inflación promedio, el cambio en la demanda del mercado, el costo de fabricación, el avance tecnológico y las preferencias cambiantes del consumidor, entre otros.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, las variables y las evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción.




