
Taille et part du marché des véhicules hybrides en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
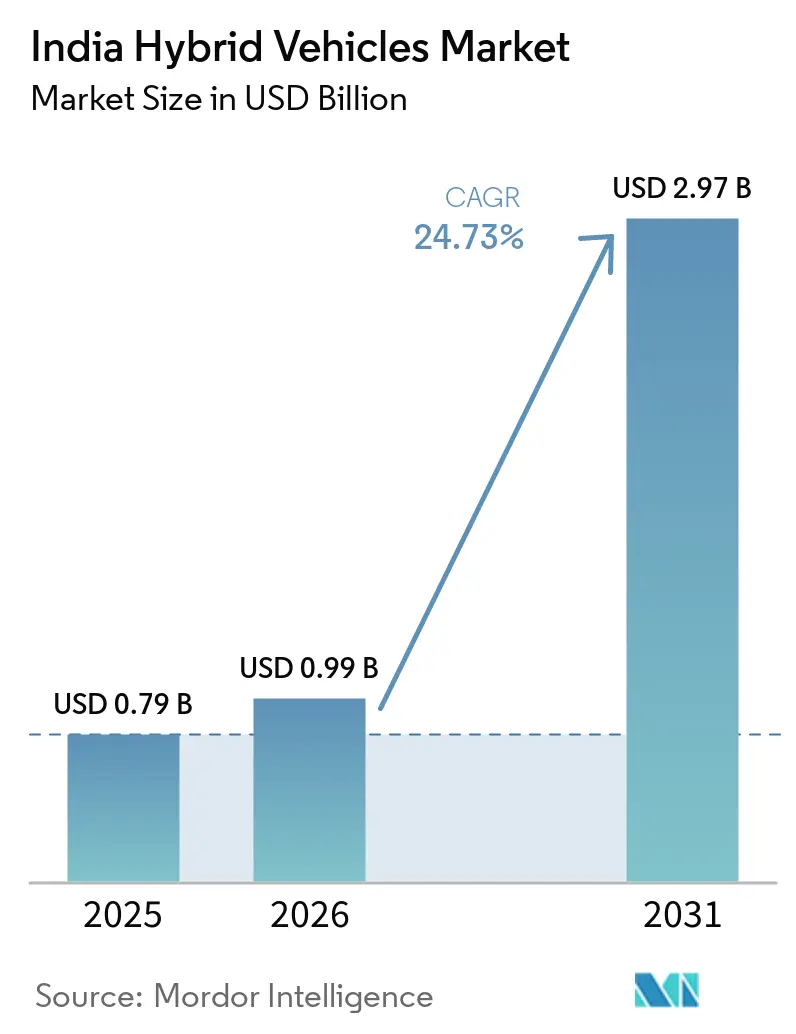
| Taille du marché de l'année de base (2025) | 0.79 Milliards de dollars |
| Taille du Marché (2026) | 0.99 Milliards de dollars |
| Taille du Marché (2031) | 2.97 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 24.73 % |
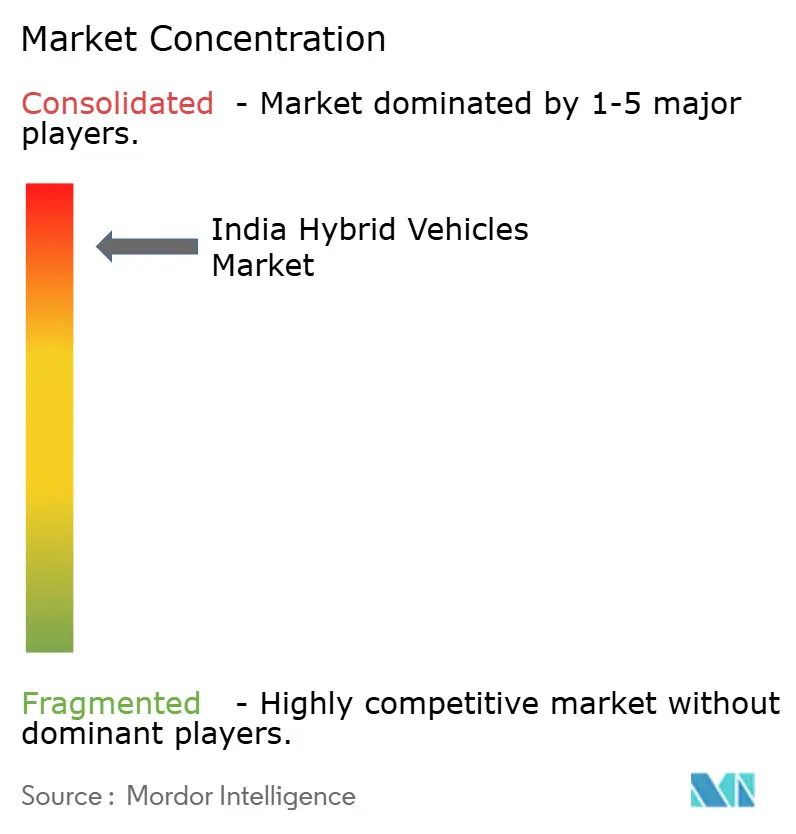
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des véhicules hybrides en Inde par Mordor Intelligence
La taille du marché des véhicules hybrides en Inde était évaluée à 0,79 milliard USD en 2025 et devrait augmenter de 0,99 milliard USD en 2026 pour atteindre 2,97 milliards USD d'ici 2031, avec un CAGR de 24,73 % sur la période 2026-2031. Cette accélération reflète les efforts des constructeurs automobiles pour satisfaire les objectifs de flotte Corporate Average Fuel Economy-III (CAFE-III) tout en préservant des portefeuilles SUV rentables. La demande de véhicules hybrides est en outre renforcée par les importations de biens d'équipement en franchise de droits pour la fabrication de batteries, ce qui réduit les coûts des nomenclatures, ainsi que par un réseau élargi de produits de prêt automobile et d'abonnement sur mesure. Le fort pouvoir d'achat urbain dans l'Ouest et le Sud de l'Inde soutient une tarification premium, tandis que les modèles milieu de gamme attirent les ménages aspirationnels en quête d'économies de carburant sans anxiété liée à l'autonomie. L'assemblage localisé de blocs-batteries et l'élargissement des incitations à la production compriment les délais d'approvisionnement, encourageant un glissement progressif des batteries nickel-hydrure métallique vers les batteries lithium-fer-phosphate (LFP) qui réduisent l'exposition au cobalt et au nickel.
Principaux Enseignements du Rapport
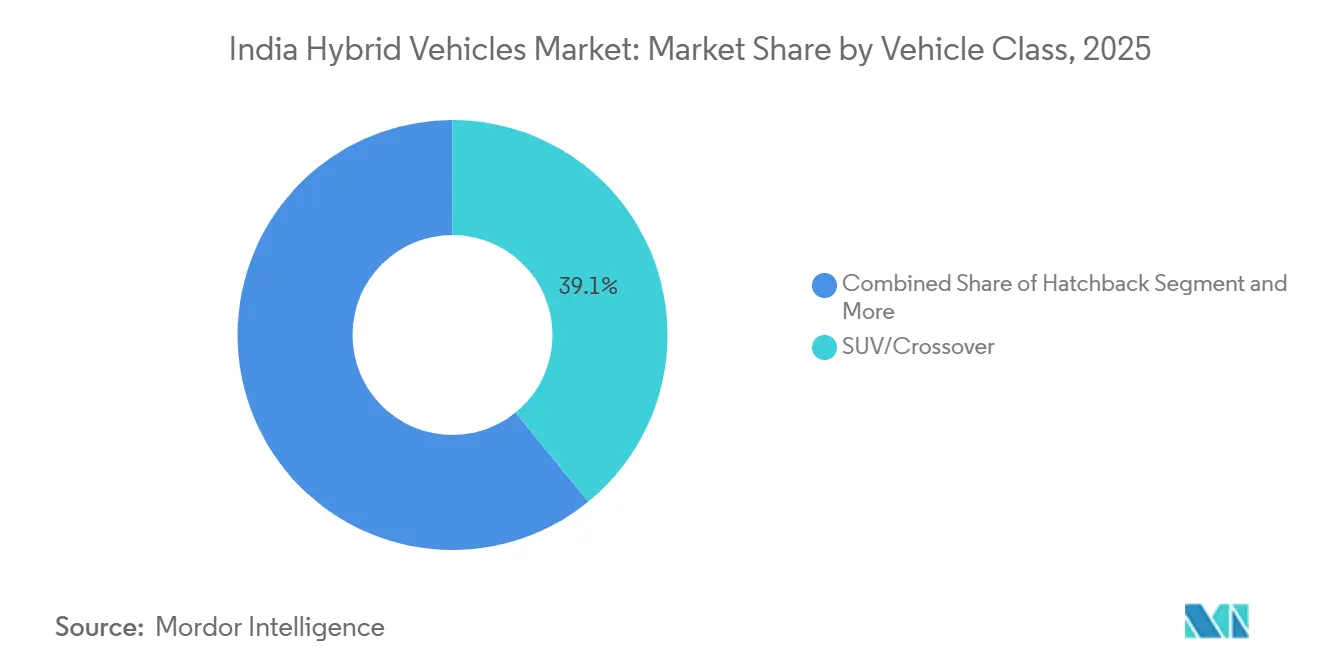
- Par classe de véhicule, les SUV et crossovers détenaient 39,13 % de la part du marché des véhicules hybrides en Inde en 2025, tandis que les citadines devraient se développer à un CAGR de 28,71 % jusqu'en 2031.
- Par gamme de prix, le segment milieu de gamme représentait 42,51 % de la taille du marché des véhicules hybrides en Inde en 2025, tandis que le segment entrée de gamme devrait croître à un CAGR de 28,54 % jusqu'en 2031.
- Par chimie de batterie, le nickel-hydrure métallique a capté 57,37 % des volumes de 2025, et le lithium-ion LFP progresse à un CAGR de 31,39 % durant la période de prévision.
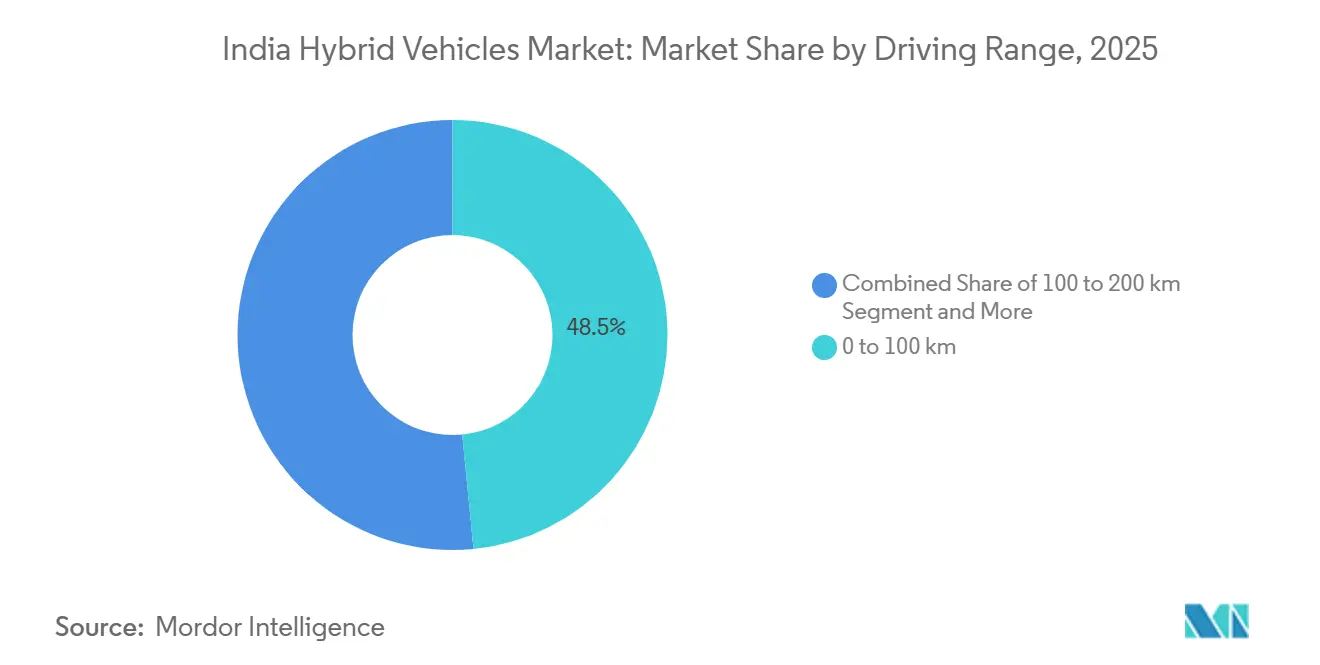
- Par autonomie de conduite, la tranche 0–100 km a sécurisé une part de 48,45 % en 2025, mais le segment au-delà de 400 km devrait croître à un CAGR de 28,45 %.
- Par type de client, les acheteurs particuliers représentaient une part de 63,51 % en 2025, tandis que les opérateurs de flottes et de location se développent à un CAGR de 30,13 % sur 2026-2031.
- Par zone géographique, l'Ouest de l'Inde a généré 26,02 % des revenus de 2025, et le Sud de l'Inde devrait accélérer à un CAGR de 27,61 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des véhicules hybrides en Inde
Analyse de l'Impact des Moteurs*
| Moteur | Impact (~)% sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Normes CO₂ de Flotte Plus Strictes | +6.1% | National, avec conformité anticipée au Maharashtra, Gujarat, Karnataka | Moyen terme (2-4 ans) |
| Réduction des Droits d'Importation | +5.6% | National, plus fort dans les pôles manufacturiers de l'Ouest de l'Inde | Court terme (≤ 2 ans) |
| Part des Hybrides dans les Appels d'Offres de Taxis et Bus Publics | +4.8% | Maharashtra, Karnataka, Tamil Nadu | Moyen terme (2-4 ans) |
| Subventions aux Investissements | +4.1% | Gujarat, Tamil Nadu, Haryana | Long terme (≥ 4 ans) |
| Prêts et Abonnements Sur Mesure | +3.3% | Métropoles urbaines : Mumbai, Bengaluru, Delhi-NCR, Chennai | Court terme (≤ 2 ans) |
| Mix de Véhicules Plus Lourds | +2.8% | National, porté par les marchés à dominante SUV dans le Nord et l'Ouest de l'Inde | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Des Normes CO₂ de Flotte Plus Strictes Poussent les Constructeurs à Augmenter leur Mix Hybride
CAFE-III, finalisé en 2025, maintient le facteur de dérogation de 2,0 pour les hybrides forts, permettant à chaque vente d'être comptabilisée deux fois dans le cadre de la conformité, une aubaine pour les constructeurs qui s'appuient sur des SUV lourds. L'intégration d'un groupe motopropulseur hybride fort coûte bien moins cher que la refonte d'une plateforme électrique à châssis plat, de sorte que des marques telles que Toyota Kirloskar et Maruti Suzuki se sont publiquement engagées dans une feuille de route axée sur l'hybride jusqu'en 2030. Les hybrides flex-fuel génèrent également des crédits CO₂ supplémentaires, facilitant encore davantage l'atteinte des objectifs. La concession de 3 g CO₂/km pour les petites voitures incite aux citadines hybrides, alignant les récompenses réglementaires sur l'accessibilité financière des modèles d'entrée de gamme[1]. Cette combinaison fait des hybrides la voie la plus économique vers la conformité de flotte pour la prochaine décennie.
La Réduction des Droits d'Importation Réduit le Coût de la Nomenclature des Hybrides
Le Budget de l'Union 2025 a supprimé les droits de douane sur 35 biens d'équipement essentiels à la production de batteries et de moteurs[2]. Les constructeurs ont répondu par de nouveaux investissements, tels que la nouvelle ligne d'assemblage de blocs-batteries de Maruti Suzuki au Gujarat, visant une capacité annuelle de 200 000 unités. Des équipements en franchise de droits réduisent le coût d'installation des lignes d'assemblage de cellules, permettant aux fournisseurs de localiser les blocs et les moteurs et de réduire les délais logistiques. L'usine Toyota au Karnataka s'approvisionne déjà en modules NiMH assemblés localement, réduisant le transport de six semaines à un peu plus d'une semaine. La franchise tarifaire accélère donc la création de valeur ajoutée nationale et la compétitivité des prix.
Part Obligatoire des Hybrides dans les Appels d'Offres de Taxis et Bus Publics
L'appel d'offres du Maharashtra pour 20 000 bus hybrides a signalé un virage politique en faveur de la technologie hybride dans les flottes publiques. Le Karnataka prévoit d'exiger que 15 % des nouveaux taxis à Bengaluru soient des hybrides forts ou des véhicules électriques à batterie d'ici 2027[3]. Le Tamil Nadu exonère de taxe routière les taxis commerciaux hybrides forts, réduisant les coûts de possession. Des opérateurs de flottes tels qu'Ola et Uber pilotent déjà des flottes d'abonnement hybrides à Mumbai et Chennai, anticipant de futures obligations. Ces premières initiatives constituent un modèle susceptible de se répandre dans d'autres métropoles à fort trafic.
Les Subventions aux Investissements Accélèrent la Création d'Usines Locales de Composants Hybrides
Le programme d'Incitation Liée à la Production pour les cellules avancées offre jusqu'à 20 % des investissements éligibles, incitant les fournisseurs de batteries et de composants à co-localiser des lignes hybrides à côté des usines de cellules pour véhicules électriques. Les fournisseurs de rang 1 nationaux tirent parti d'une infrastructure partagée pour réduire les coûts unitaires. Les incitations étatiques, telles que l'exonération de 50 % des droits de timbre du Haryana, améliorent encore la rentabilité des projets greenfield. La combinaison des subventions nationales et étatiques comprime les délais de retour sur investissement et ancre la résilience de la chaîne d'approvisionnement locale.
Analyse de l'Impact des Freins*
| Frein | Impact (~)% sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Risque de Retrait des Subventions PM E-DRIVE | -2.8% | National, aigu dans les villes de rang 2 et rang 3 sensibles aux prix | Moyen terme (2-4 ans) |
| Approvisionnement Limité en Cathodes Riches en Nickel | -1.9% | National, concentré dans les États de fabrication de batteries | Long terme (≥ 4 ans) |
| Répercussion de l'Anxiété liée à l'Autonomie | -1.5% | Métropoles urbaines avec forte sensibilisation aux véhicules électriques à batterie | Court terme (≤ 2 ans) |
| Stress des Batteries dû aux Températures Ambiantes Élevées | -1.3% | Nord et Centre de l'Inde (Rajasthan, Madhya Pradesh, Uttar Pradesh) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risque de Retrait des Subventions PM E-DRIVE Après 2028
Bien que la dernière initiative de subvention à la mobilité électrique de l'Inde, PM E-DRIVE, étende ses avantages, les voitures particulières en sont exclues. Sans feuille de route claire pour l'après-2028, les acheteurs potentiels dans les villes de plus petite taille se retrouvent dans l'incertitude. Ils craignent qu'à mesure que la parité des prix approche, les hybrides perdent soudainement leur soutien fiscal. Cette incertitude imminente pousse les Constructeurs d'Équipements d'Origine (OEM) à se concentrer sur l'économie des produits plutôt que sur les incitations, freinant l'adoption des hybrides en dehors des grandes zones métropolitaines.
Approvisionnement Limité en Cathodes Riches en Nickel en Inde
La dépendance de l'Inde aux importations de nickel est flagrante, d'autant plus que les restrictions à l'exportation des pays fournisseurs créent un défi constant. Les chimies de batteries NiMH et NMC, essentielles pour les hybrides, dépendent fortement du nickel, les rendant vulnérables aux fluctuations du marché. Les réserves nationales de nickel étant minuscules et principalement allouées à la production d'acier, la chaîne d'approvisionnement en batteries reste précaire, notamment jusqu'à ce que des chimies de batteries alternatives gagnent du terrain.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Classe de Véhicule : Les Citadines Élargissent l'Accès
Les SUV et crossovers ont représenté 39,13 % de la part du marché des véhicules hybrides en Inde en 2025, soulignant leur rôle de symboles de statut orientés famille. Une garde au sol élevée et des positions d'assise surélevées justifient la prime technologique pour de nombreux acheteurs urbains, tandis qu'une publicité intensive en concession maintient ces véhicules plus grands en tête des préoccupations. Néanmoins, le segment des citadines est positionné pour une diffusion rapide car les empreintes compactes simplifient le stationnement dans les villes surpeuplées et réduisent l'anxiété de possession pour les primo-acheteurs. Les constructeurs considèrent également les citadines comme des leviers de conformité idéaux car des poids à vide plus légers aident à compenser les émissions des modèles plus lourds au sein de la flotte.
Les citadines affichent le CAGR le plus rapide de 28,71 % jusqu'en 2031, portées par l'intégration localisée de batteries qui réduit les écarts de prix et par une demande croissante dans les zones de chalandise de rang 2. Les pipelines de modèles incluent désormais des versions hybrides de plaques signalétiques populaires, signalant une poussée stratégique vers les volumes. Des produits de prêt à durées plus longues allègent encore les sorties mensuelles, donnant aux ménages soucieux de leur budget la confiance nécessaire pour choisir des options électrifiées. À mesure que davantage de consommateurs découvrent les citadines hybrides lors d'essais ou de trajets en covoiturage, la familiarité devrait renforcer l'adoption par le bouche-à-oreille, élargissant le marché des véhicules hybrides en Inde.

Par Gamme de Prix : Les Modèles d'Entrée de Gamme Ouvrent l'Adoption de Masse
Le segment milieu de gamme détenait la plus grande part de 42,51 % du marché des véhicules hybrides en Inde en 2025, grâce aux crossovers qui équilibrent accessibilité et caractéristiques désirables. Les acheteurs de ce segment valorisent les fonctions de voiture connectée, les toits panoramiques et les aides à la sécurité avancées, qui s'associent bien aux arguments d'efficacité hybride. Les financiers au détail regroupent ces extras dans des mensualités compétitives, garantissant que les caractéristiques discrétionnaires ne découragent pas les décisions d'achat. Par conséquent, l'espace milieu de gamme reste une ancre de revenus fiable pour les principaux fabricants.
Les hybrides d'entrée de gamme gagnent en dynamisme à un CAGR de 28,54 %, portés par des systèmes localisés qui réduisent les coûts matériaux et atténuent le choc des prix. Les constructeurs réutilisent des plateformes de petites voitures éprouvées, ce qui minimise les reconversions et accélère la mise sur le marché. Les concessionnaires mettent en avant les économies de carburant sur la durée de vie dans leurs campagnes marketing, renforçant la logique économique pour les acheteurs qui gravissent l'échelle de la motorisation. À mesure que les primes d'assurance et les forfaits d'entretien se standardisent, la complexité perçue de la possession d'un hybride s'estompe, favorisant la pénétration du marché de masse.
Par Chimie de Batterie : Le LFP se Développe grâce au Coût et à la Sécurité
Les batteries nickel-hydrure métallique représentaient 57,37 % de la part du marché des véhicules hybrides en Inde en 2025 en raison de leur stabilité thermique adaptée au climat chaud du pays. Les fabricants apprécient la durabilité des NiMH dans les embouteillages à haute température, et les techniciens de service sont familiers avec le profil de maintenance de cette chimie. Les chaînes d'approvisionnement pour les modules NiMH sont désormais partiellement localisées, ancrant davantage leur position dans les modèles existants. Pour les acheteurs conservateurs, le long historique de la technologie NiMH ajoute un sentiment de fiabilité perçue.
Les cellules lithium-fer-phosphate sont néanmoins la chimie à la croissance la plus rapide, progressant à un CAGR de 31,39 % jusqu'en 2031. Le LFP supprime la dépendance aux marchés volatils du nickel et du cobalt, un risque qui a pesé sur la planification des achats. Les fabricants de cellules tirent parti des importations d'équipements en franchise de droits pour établir des lignes nationales, réduisant ainsi les délais et soutenant une tarification compétitive. Parce que le LFP tolère des températures de fonctionnement élevées avec un refroidissement minimal, les constructeurs peuvent concevoir des blocs plus simples, réduisant les composants et l'exposition future aux garanties.
Par Autonomie de Conduite : Les Véhicules Hybrides Rechargeables à Longue Autonomie Séduisent les Acheteurs Premium
Les hybrides offrant 0 à 100 km d'autonomie combinée électrique et hybride ont dominé le marché des véhicules hybrides en Inde avec une part de marché de 48,45 % en 2025, reflétant leur adéquation aux schémas de trafic dense où la recharge externe est rare. Les consommateurs apprécient la commodité « sans prise » tout en bénéficiant de factures de carburant sensiblement réduites. L'entretien est similaire aux groupes motopropulseurs conventionnels, de sorte que les ateliers nécessitent une reconversion limitée. Cette familiarité maintient les perceptions de valeur résiduelle stables sur le marché de l'occasion.
À l'autre extrémité, les modèles promettant plus de 400 km d'autonomie totale enregistrent le CAGR le plus rapide de 28,45 %. Les acheteurs premium dans les régions métropolitaines prisent le trajet silencieux en mode électrique tout en souhaitant une assurance pour les longs trajets du week-end sans arrêts de recharge. Les constructeurs associent des batteries plus grandes à des caractéristiques de luxe, transformant les hybrides rechargeables à longue autonomie en porte-drapeaux de marque. À mesure que les réseaux de recharge rapide sur autoroute se développent, ces véhicules servent également de produits de transition pour les propriétaires envisageant de futurs achats de véhicules entièrement électriques.
Par Type de Client : Les Flottes Accélèrent grâce aux Abonnements
Les acheteurs particuliers ont conservé la plus grande part de 63,51 % du marché des véhicules hybrides en Inde en 2025, portés par des aspirations à une mobilité plus verte et par le soulagement face à la volatilité des prix du carburant. Les décideurs au sein des ménages évaluent généralement le coût total de possession en parallèle de l'attrait du style de vie, et le personnel des showrooms met en avant les avantages en termes d'économie de carburant lors des démonstrations. Les campagnes marketing axées sur les arguments environnementaux renforcent davantage l'intention d'achat personnel. Les recommandations de bouche-à-oreille au sein des communautés résidentielles renforcent la confiance.
Les opérateurs de flottes et de location se développent le plus rapidement à un CAGR de 30,13 %, portés par des contrats d'abonnement qui intègrent l'assurance, l'entretien et l'assistance routière dans des mensualités prévisibles. Les entreprises valorisent l'efficacité énergétique des hybrides pour réduire les coûts d'exploitation et atteindre leurs objectifs internes de durabilité. Les sociétés de covoiturage constatent que les groupes motopropulseurs électrifiés améliorent la fidélisation des chauffeurs en réduisant les dépenses quotidiennes de carburant. Les projets de directives gouvernementales imposant des quotas d'hybrides pour les taxis ajoutent une incitation future à la conformité, approfondissant l'engagement institutionnel envers des commandes plus importantes dans les clusters urbains.
Analyse Géographique
Principales entreprises du marché des véhicules hybrides en Inde
L'Ouest de l'Inde a capté 26,02 % de la part des revenus de 2025, porté par les corridors industriels du Maharashtra et du Gujarat. Des revenus urbains élevés et des réseaux de concessions complets réduisent les barrières à l'adoption. L'infrastructure portuaire raccourcit les chaînes d'approvisionnement, facilitant les importations de cellules de batteries et favorisant un renouvellement rapide des modèles. Les exonérations fiscales étatiques pour les hybrides commerciaux réduisent les coûts de possession pour les acheteurs de taxis et de flottes. Ces facteurs combinés maintiennent l'Ouest de l'Inde à l'avant-garde de la pénétration du marché des véhicules hybrides en Inde.
Le Sud de l'Inde est la région à la croissance la plus rapide avec un CAGR de 27,61 % jusqu'en 2031, soutenu par l'aisance du secteur technologique de Bengaluru, Chennai et Hyderabad. Les prochaines obligations de quotas de taxis hybrides stimulent la demande des flottes, tandis que des températures estivales plus douces prolongent la durée de vie des batteries et renforcent la confiance à la revente. Le cluster automobile établi dans la région, couvrant les usines Hyundai, Renault-Nissan et Toyota, ancre l'approvisionnement localisé. Des politiques environnementales progressistes, notamment les péages de congestion, créent une orientation politique favorable aux hybrides dans les trajets quotidiens.
Le Nord, l'Est et le Centre de l'Inde représentent ensemble un peu moins de la moitié des revenus du marché. Les exemptions de contrôle de la pollution de Delhi-NCR provoquent des poussées périodiques de la demande d'hybrides, mais la chaleur extrême augmente les besoins en refroidissement des batteries et le risque perçu sur les garanties. L'Est de l'Inde est orienté vers les voitures d'entrée de gamme où la prime hybride semble plus élevée, ralentissant l'adoption. Le Centre de l'Inde manque d'incitations dédiées aux hybrides et s'appuie sur des véhicules à moteur à combustion interne robustes pour l'exploitation minière et l'agriculture. Néanmoins, une demande de niche pour des SUV économes en carburant persiste dans les poches industrielles, laissant entrevoir une future inflexion à mesure que les produits de financement arrivent à maturité.
Paysage Concurrentiel
Le marché des véhicules hybrides en Inde est très concentré, Toyota Kirloskar, Maruti Suzuki, Honda Cars India, BMW India et Mercedes-Benz India représentant collectivement la majorité des volumes de 2025. Leurs vastes réseaux de concessions couvrent les principales métropoles et les pôles de rang 2, garantissant un accès facile à des techniciens formés et à des pièces de rechange d'origine. Les plateformes de composants partagées renforcent encore les économies d'échelle, permettant aux marques leaders de pratiquer des prix agressifs sans sacrifier les marges. Parallèlement, des accords d'approvisionnement en batteries à long terme sécurisent des coûts d'intrants prévisibles et isolent la production des fluctuations des prix des matières premières. Ces avantages combinés renforcent la capacité des acteurs en place à définir le rythme de mise sur le marché et à répondre rapidement aux évolutions politiques.
Les alliances stratégiques servent de multiplicateurs de force dans ce domaine concentré. La collaboration Maruti-Toyota illustre comment les modèles co-brandés peuvent amortir les coûts de développement des systèmes hybrides dans des showrooms distincts, élargissant la portée tout en préservant l'équité de marque. Honda emprunte une voie différente, tirant parti de son architecture mondiale e:HEV pour rafraîchir ses plaques signalétiques et regagner des parts perdues face aux rivaux de l'alliance. Hyundai annonce une offensive de huit modèles hybrides, signalant l'intention de couvrir chaque segment clé et de protéger sa position dans les SUV premium. Pendant ce temps, Mahindra investit dans des modules de batteries nationaux pour s'aligner sur les priorités « Make in India », se positionnant comme une alternative patriotique pour les amateurs de SUV.
La pression concurrentielle augmente également de la part de nouveaux entrants dans les énergies nouvelles qui disposent de chaînes d'approvisionnement en batteries verticalement intégrées. Le prochain lancement de véhicule hybride rechargeable de BYD vise à égaler les revendications d'efficacité de Toyota tout en proposant des prix inférieurs, une tactique qui pourrait comprimer les marges du secteur. Renault prévoit un renouveau axé sur les SUV avec des versions hybrides qui exploitent l'électronique de l'alliance, ajoutant un autre concurrent différencié. Les fournisseurs s'adaptent en courtisant plusieurs OEM, garantissant des volumes pour les onduleurs, les moteurs électriques et les unités de gestion de batteries localisés. À mesure que les écosystèmes de voitures connectées arrivent à maturité, les mises à jour logicielles à distance pourraient devenir le prochain champ de bataille, déplaçant une partie de la création de valeur du matériel vers la livraison continue de fonctionnalités.
Leaders du Secteur des Véhicules Hybrides en Inde
-
Honda Cars India Limited
-
Maruti Suzuki India Limited
-
Toyota Kirloskar Motor Pvt. Ltd.
-
BMW India Pvt. Ltd.
-
Mercedes-Benz India Pvt. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Août 2026 : Kia India a annoncé le lancement du Sorento le 4 septembre, proposant des options de groupe motopropulseur hybride fort essence et diesel sur le marché national.
- Juin 2026 : MG Motor India prévoit de lancer son premier SUV hybride rechargeable, un modèle 3 rangées et 7 places comblant le fossé entre les véhicules entièrement électriques et les véhicules à moteur à combustion interne.
- Juin 2026 : BYD a annoncé son premier véhicule hybride rechargeable pour l'Inde, qui devrait être soit l'Atto 2, soit le Sealion 6 avec un groupe motopropulseur hybride rechargeable.
- Mai 2026 : Honda Cars India a lancé la nouvelle City et présenté en avant-première le SUV ZR-V e:HEV, disponible en versions essence et hybride fort.
Périmètre du Rapport sur le Marché des Véhicules Hybrides en Inde
Le marché des véhicules hybrides en Inde est analysé selon la classe de véhicule, la gamme de prix, la chimie de batterie, l'autonomie de conduite, le type de client et la région.
Par Classe de Véhicule, le marché est segmenté en Citadine, Berline, SUV / Crossover et Monospace. Par Gamme de Prix, le marché est segmenté en Entrée de Gamme, Milieu de Gamme, Premium et Luxe. Par Chimie de Batterie, le marché est segmenté en Nickel-Hydrure Métallique, Oxyde de Lithium Nickel Manganèse Cobalt (NMC) et Phosphate de Fer Lithium (LFP). Par Autonomie de Conduite (km), le marché est segmenté en 0 à 100, 100 à 200, 200 à 400 et au-delà de 400. Par Type de Client, le marché est segmenté en Acheteurs Particuliers, Opérateurs de Flottes et de Location, et Gouvernement et Institutionnel. Par Région, le marché est segmenté en Nord de l'Inde, Sud de l'Inde, Est de l'Inde, Ouest de l'Inde et Centre de l'Inde. Les prévisions du marché sont fournies en termes de Valeur (USD) et de Volume (Unités).
| Véhicules commerciaux | Bus |
| Camions commerciaux lourds | |
| Camionnettes commerciales légères | |
| Fourgonnettes commerciales légères | |
| Camions commerciaux de tonnage moyen |
| Type de véhicule | Véhicules commerciaux | Bus |
| Camions commerciaux lourds | ||
| Camionnettes commerciales légères | ||
| Fourgonnettes commerciales légères | ||
| Camions commerciaux de tonnage moyen |
Définition du marché
- Type de véhicule - La catégorie comprend les voitures particulières et les véhicules commerciaux.
- Type de carrosserie - Dans la catégorie des voitures particulières, elle comprend les berlines à hayon, les berlines, les véhicules utilitaires sport et les véhicules multifonctions ; pour les véhicules commerciaux, elle couvre les camionnettes commerciales légères, les fourgonnettes commerciales légères, les camions commerciaux de tonnage moyen, les camions commerciaux lourds et les bus de tonnage moyen et lourd.
- Catégorie de carburant - La catégorie couvre exclusivement les véhicules électriques hybrides (HEV).
| Mot-clé | Définition |
|---|---|
| Véhicule électrique (VE) | Un véhicule qui utilise un ou plusieurs moteurs électriques pour la propulsion. Comprend les voitures, les bus et les camions. Ce terme inclut les véhicules tout électriques ou véhicules électriques à batterie et les véhicules électriques hybrides rechargeables. |
| BEV | Un BEV repose entièrement sur une batterie et un moteur pour la propulsion. La batterie du véhicule doit être chargée en la branchant sur une prise ou une station de recharge publique. Les BEV n'ont pas de moteur à combustion interne (MCI) et sont donc sans pollution. Ils ont un faible coût d'exploitation et un bruit de moteur réduit par rapport aux moteurs à carburant conventionnels. Cependant, ils ont une autonomie plus courte et des prix plus élevés que leurs équivalents à essence. |
| PEV | Un véhicule électrique rechargeable est un véhicule électrique qui peut être chargé de manière externe et comprend généralement tous les véhicules tout électriques ainsi que les hybrides rechargeables. |
| Véhicule électrique hybride rechargeable | Un véhicule qui peut être alimenté soit par un moteur à combustion interne (MCI), soit par un moteur électrique. Contrairement aux véhicules électriques hybrides normaux, ils peuvent être chargés de manière externe. |
| Moteur à combustion interne | Un moteur dans lequel la combustion des carburants se produit dans un espace confiné appelé chambre de combustion. Fonctionne généralement à l'essence/pétrole ou au diesel. |
| Véhicule électrique hybride | Un véhicule alimenté par un moteur à combustion interne (MCI) en combinaison avec un ou plusieurs moteurs électriques qui utilisent l'énergie stockée dans des batteries. Ceux-ci sont continuellement rechargés par l'énergie du MCI et le freinage régénératif. |
| Véhicules commerciaux | Les véhicules commerciaux sont des véhicules routiers motorisés conçus pour transporter des personnes ou des marchandises. La catégorie comprend les véhicules commerciaux légers (VCL) et les véhicules de tonnage moyen et lourd. |
| Véhicules particuliers | Les voitures particulières sont des véhicules à moteur électrique ou à moteur thermique dotés d'au moins quatre roues. Ces véhicules sont utilisés pour le transport de passagers et comprennent au maximum huit sièges en plus du siège du conducteur. |
| Véhicules commerciaux légers | Les véhicules commerciaux pesant moins de 6 000 lb (Classe 1) et dans la plage de 6 001 à 10 000 lb (Classe 2) sont couverts dans cette catégorie. |
| Véhicules de tonnage moyen et lourd | Les véhicules commerciaux pesant dans la plage de 10 001 à 14 000 lb (Classe 3), 14 001 à 16 000 lb (Classe 4), 16 001 à 19 500 lb (Classe 5), 19 501 à 26 000 lb (Classe 6), 26 001 à 33 000 lb (Classe 7) et au-dessus de 33 001 lb (Classe 8) sont couverts dans cette catégorie. |
| Bus | Un mode de transport qui désigne généralement un grand véhicule conçu pour transporter des passagers sur de longues distances. Cela comprend les bus de transit, les bus scolaires, les navettes et les trolleybus. |
| Diesel | Comprend les véhicules qui utilisent le diesel comme carburant principal. Un véhicule à moteur diesel dispose d'un système d'injection à allumage par compression plutôt que du système à allumage par étincelle utilisé par la plupart des véhicules à essence. Dans ces véhicules, le carburant est injecté dans la chambre de combustion et enflammé par la haute température atteinte lorsque le gaz est fortement comprimé. |
| Essence | Comprend les véhicules qui utilisent l'essence comme carburant principal. Une voiture à essence utilise généralement un moteur à combustion interne à allumage par étincelle. Dans ces véhicules, le carburant est injecté soit dans le collecteur d'admission, soit dans la chambre de combustion, où il est mélangé à de l'air, et le mélange air/carburant est enflammé par l'étincelle d'une bougie d'allumage. |
| GPL | Comprend les véhicules qui utilisent le GPL comme carburant principal. Les véhicules GPL dédiés et bi-carburant sont tous deux pris en compte dans le périmètre de l'étude. |
| GNC | Comprend les véhicules qui utilisent le GNC comme carburant principal. Ce sont des véhicules qui fonctionnent comme des véhicules à essence avec des moteurs à combustion interne à allumage par étincelle. |
| HEV | Tous les véhicules électriques qui utilisent des batteries et un moteur à combustion interne (MCI) comme source principale de propulsion sont considérés dans cette catégorie. Les HEV utilisent généralement un groupe motopropulseur diesel-électrique et sont également connus sous le nom de véhicules diesel-électriques hybrides. Un HEV convertit la quantité de mouvement du véhicule (énergie cinétique) en électricité qui recharge la batterie lorsque le véhicule ralentit ou s'arrête. La batterie d'un HEV ne peut pas être chargée à l'aide d'appareils de recharge externe. |
| PHEV | Les PHEV sont alimentés par une batterie ainsi que par un MCI. La batterie peut être chargée soit par freinage régénératif utilisant le MCI, soit en se branchant sur une source de charge externe. Les PHEV ont une meilleure autonomie que les BEV mais sont comparativement moins écologiques. |
| Berline à hayon | Ce sont des voitures de taille compacte dotées d'une porte de type hayon à l'arrière. |
| Berline | Ce sont généralement des voitures particulières à deux ou quatre portes, avec un espace séparé à l'arrière pour les bagages. |
| SUV | Communément appelés SUV, ces voitures sont équipées d'une transmission intégrale et ont généralement une garde au sol élevée. Ces voitures peuvent également être utilisées comme véhicules tout-terrain. |
| MPV | Ce sont des véhicules multifonctions (également appelés monospaces) conçus pour transporter un plus grand nombre de passagers. Ils transportent entre cinq et sept personnes et disposent également d'espace pour les bagages. Ils sont généralement plus hauts que la berline familiale moyenne, pour offrir plus d'espace en hauteur et faciliter l'accès, et ils sont généralement à traction avant. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Pour construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années historiques et de prévision sont fournies en termes de chiffre d'affaires et de volume. Le chiffre d'affaires du marché est calculé en multipliant le volume des ventes par leur prix de vente moyen (ASP) respectif. Lors de l'estimation du prix de vente moyen, des facteurs tels que l'inflation moyenne, l'évolution de la demande du marché, les coûts de fabrication, les avancées technologiques et les préférences changeantes des consommateurs, entre autres, ont été pris en compte.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement.




