
Tamanho e Participação do Mercado de Têxteis para o Lar da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 11.18 Bilhões de dólares |
| Tamanho do Mercado (2026) | 11.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.76 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.08 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Têxteis para o Lar da Índia por Mordor Intelligence
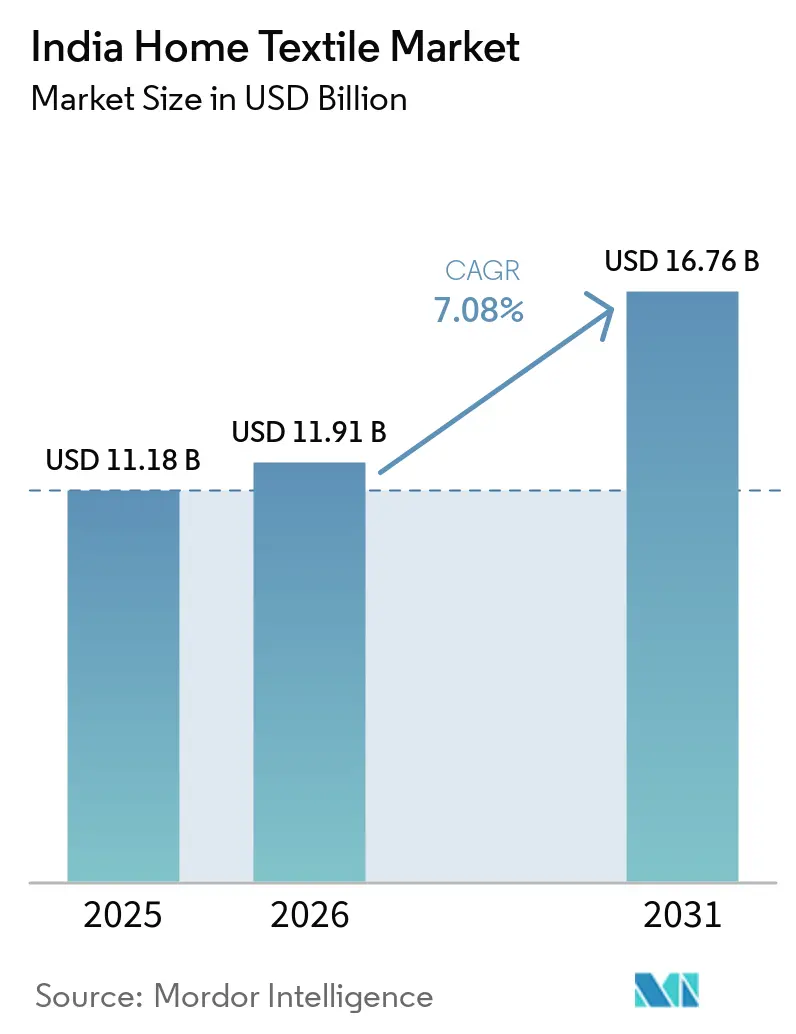
O tamanho do Mercado de Têxteis para o Lar da Índia foi avaliado em USD 11,18 mil milhões em 2025 e estima-se que cresça de USD 11,91 mil milhões em 2026 para atingir USD 16,76 mil milhões até 2031, a um CAGR de 7,08% durante o período de previsão (2026-2031).
Esta evolução define a trajetória atual do tamanho do mercado de têxteis para o lar da Índia. Contratos de exportação robustos, crescimento sustentado do rendimento disponível urbano e incentivos governamentais ativos à produção continuam a estimular adições de capacidade, mesmo que as oscilações nos preços do algodão e as novas ordens de controlo de qualidade comprimam as margens a curto prazo. Os principais fabricantes modernizam as linhas de fiação e acabamento para suportar tecidos antimicrobianos, reguladores de temperatura e com certificação ecológica, uma medida incentivada pela preferência dos consumidores por produtos premium e sustentáveis nas cidades de Nível 1 e Nível 2. Os canais de comércio eletrónico, incluindo projetos-piloto de comércio rápido em zonas metropolitanas, reforçam a visibilidade do inventário omnicanal, reduzem os prazos de entrega e melhoram o valor médio das encomendas através de preços algorítmicos. O impulso das exportações é reforçado por um padrão de abastecimento "China+1" nos Estados Unidos e na União Europeia, enquanto os parques têxteis integrados ao abrigo do programa PM-MITRA reduzem o investimento de capital para projetos de raiz ao oferecer terrenos subsidiados e serviços comuns. Os investimentos paralelos em sistemas de descarga zero de líquidos e energia renovável são cada vez mais vistos como estratégias defensivas para cumprir as futuras regras do Passaporte Digital de Produto da UE.
Principais Conclusões do Relatório
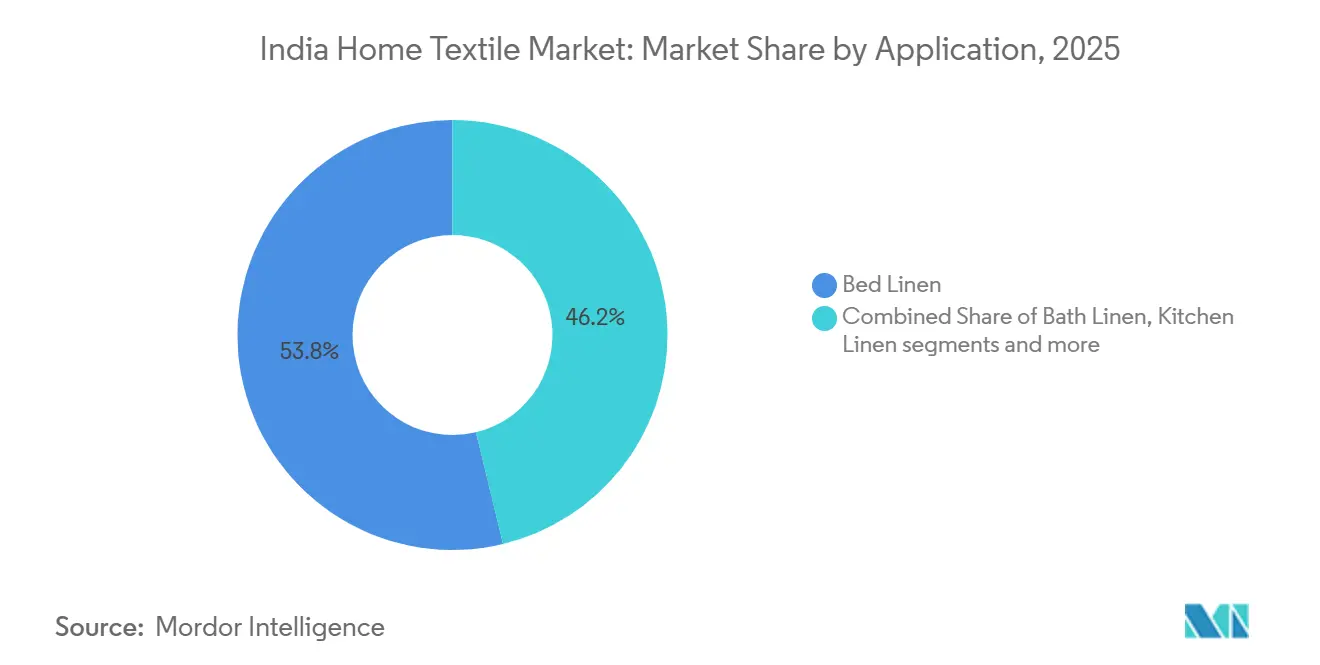
- Por aplicação, a roupa de cama captou 53,77% da participação do mercado de têxteis para o lar da Índia em 2025, e a roupa de cama está projetada para expandir a um CAGR de 8,21% até 2031.
- Por material, o algodão reteve 66,25% do tamanho do mercado de têxteis para o lar da Índia em 2025, enquanto outros materiais (Lã, Cânhamo, Seda, Juta, Bambu, etc.) estão projetados para crescer a um CAGR de 10,29% até 2031.
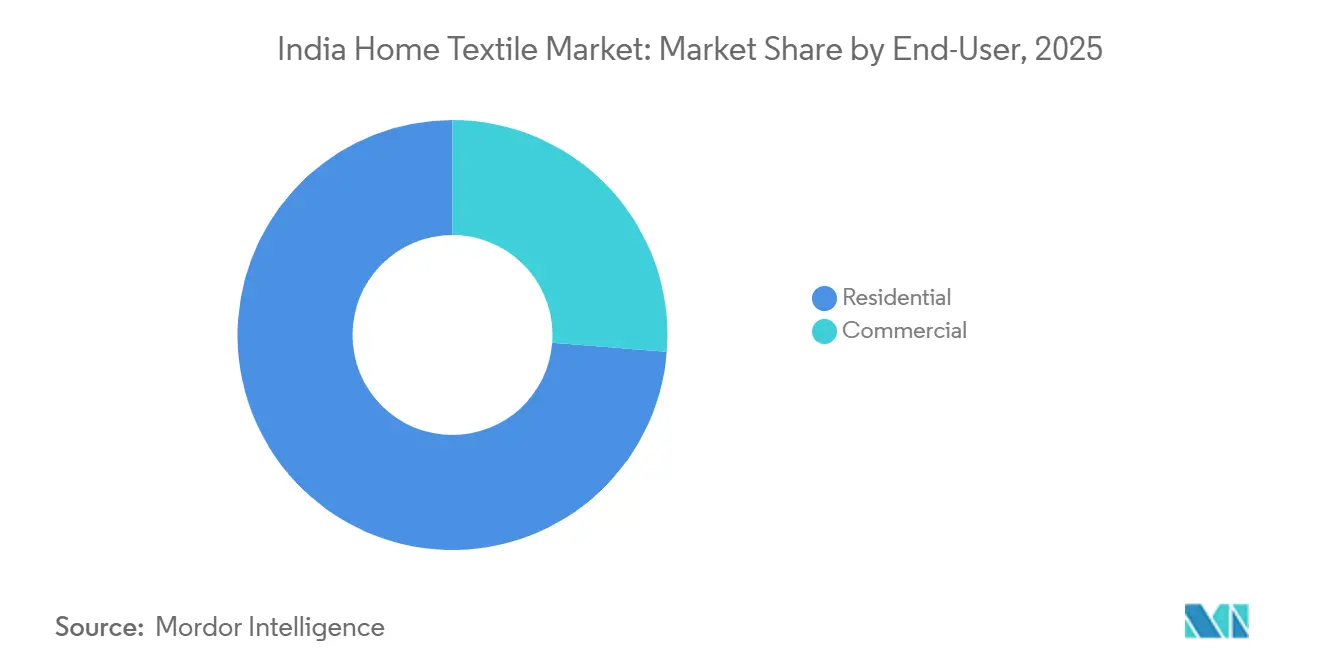
- Por utilizador final, o segmento residencial comandou 73,75% do tamanho do mercado de têxteis para o lar da Índia em 2025, sendo que o segmento residencial deverá acelerar a um CAGR de 7,65% até 2031.
- Por canal de distribuição, o retalho offline deteve 88,03% da participação do mercado de têxteis para o lar da Índia em 2025, enquanto os canais online estão previstos para avançar a um CAGR de 11,02% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Têxteis para o Lar da Índia
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento do poder de compra da classe média e rápida migração urbana | +1.8% | Nacional, cidades de Nível 1 e Nível 2 | Médio prazo (2–4 anos) |
| Aceleração da adoção do comércio eletrónico e expansão do retalho omnicanal | +2.1% | Nacional, liderado por Maharashtra, Karnataka e Delhi-NCR | Curto prazo (≤ 2 anos) |
| Deslocamento do abastecimento "China + 1" impulsionando as encomendas de exportação da Índia de compradores dos EUA e da UE | +1.5% | Gujarat, Tamil Nadu, Maharashtra | Médio prazo (2–4 anos) |
| Programa PLI e megaparques têxteis PM-MITRA reduzindo a intensidade de capital | +1.0% | Gujarat, Tamil Nadu, Telangana | Longo prazo (≥ 4 anos) |
| Inovações em têxteis ecológicos e inteligentes elevando os preços médios de venda | +0.9% | Principais metrópoles | Longo prazo (≥ 4 anos) |
| Rápida expansão de hotéis e apartamentos com serviços aumentando a procura institucional de roupa de cama | +1.8% | Nacional, cidades de Nível 1 e Nível 2 | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do poder de compra da classe média e rápida migração urbana
O rendimento nacional líquido per capita avançou para INR 188.892 no ano fiscal de 2024 e está projetado para aumentar ainda mais para INR 205.324 no ano fiscal de 2025.[1] Os agregados familiares urbanos alocam agora 4,2% dos gastos mensais em mobiliário para o lar, em comparação com 3,1% em 2020, e o Ministério da Habitação projeta que a urbanização atingirá 40% até 2030, acrescentando 60 milhões de agregados familiares. Os produtos de marca substituem progressivamente as ofertas de bazar sem marca à medida que os compradores de primeira vez migram para contagens de fios mais elevadas e acabamentos duráveis, reduzindo o ciclo de substituição da roupa de cama de cinco para três anos. Os retalhistas domésticos confirmam que os tecidos de algodão premium e mistos atraem agora consumidores de rendimentos médios que procuram estética elevada e benefícios de higiene. Esta recalibração da procura incentiva as fábricas a trabalhar com contagens de algodão mais finas e a investir em controlos de qualidade automatizados para manter textura e solidez da cor consistentes.
Aceleração da adoção do comércio eletrónico e expansão do retalho omnicanal
As vendas online de têxteis para o lar ultrapassaram INR 8.500 crore (USD 993,7 milhões) em 2024, registando um aumento de 28% em termos homólogos, à medida que os pagamentos unificados ultrapassaram 131 mil milhões de transações, reduzindo a fricção no processo de pagamento[2]. A Amazon e a Flipkart adicionaram mais de 50.000 SKUs de 1.200 vendedores, utilizando preços dinâmicos para aumentar o valor médio das encomendas em 18%. O portal direto ao consumidor da Welspun India sincroniza o inventário em 200 lojas para suportar levantamento no próprio dia, reduzindo o abandono do carrinho em 15%. As plataformas de comércio rápido entregam agora toalhas e lençóis em 10 minutos em Bengaluru, Mumbai e Delhi, comprimindo os ciclos de reabastecimento e forçando os operadores estabelecidos a repensar as estratégias de última milha. Estes canais habilitados por tecnologia fornecem sinais de procura em tempo real que ajudam as fábricas a ajustar os horários dos teares e a reduzir o inventário de produtos acabados.
Deslocamento do abastecimento "China + 1" impulsionando as encomendas de exportação da Índia de compradores dos EUA e da UE
As exportações de têxteis para o lar atingiram USD 5,1 mil milhões nos primeiros nove meses de 2024, um aumento de 9% em relação ao mesmo período de 2023, à medida que a Índia captou 34% das importações americanas de roupa de cama. As fábricas indianas entregam contentores de 40 pés em seis a oito semanas, mais rapidamente do que muitos concorrentes do Sudeste Asiático, enquanto as importações alemãs provenientes da Índia cresceram 12% em 2024, à medida que os retalhistas europeus adquiriram produtos com certificação GOTS [3]. Reuniões governamentais entre compradores e vendedores ligaram 500 PME a compradores globais, acelerando a visibilidade das encomendas. Os maiores exportadores assinam contratos plurianuais que repercutem as escaladas nos preços do algodão e cobrem o risco tarifário. As poupanças logísticas dos portos de Gujarat reforçam a estabilidade das margens apesar da volatilidade dos fretes.
Programa PLI e megaparques têxteis PM-MITRA reduzindo a intensidade de capital
O programa de incentivo vinculado à produção aloca INR 10.683 crore (USD 1,25 mil milhões) ao longo de cinco anos, oferecendo um aumento de 15% sobre o volume de negócios incremental para investimentos em fibras artificiais e têxteis técnicos. A GHCL Textiles anunciou um investimento de INR 215 crore (USD 25,1 milhões) para adicionar 25.000 fusos até ao segundo trimestre do ano fiscal de 2026, na sequência da instalação bem-sucedida de 40.000 fusos e 15 MW de energia renovável nos últimos dois anos[4]. Sete parques PM-MITRA fornecem infraestrutura pronta a usar a INR 500 (USD 5,85) por metro quadrado, em comparação com as taxas de mercado de INR 2.000 (USD 23,4) a INR 3.000 (USD 35,1), facilitando as barreiras à entrada. A Trident posiciona unidades satélite dentro destes parques para reduzir os custos logísticos em 12% e encurtar os prazos de entrega aos portos. O efeito combinado de incentivos fiscais, subsídios de terreno e serviços partilhados reduz os limiares de TIR e acelera as aprovações de projetos.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Volatilidade dos preços do algodão e inflação mais ampla das matérias-primas a comprimir as margens | −1.9% | Nacional, com concentração em Gujarat e Maharashtra dependentes do algodão | Curto prazo (≤ 2 anos) |
| Tarifas incertas e políticas comerciais nos principais mercados ocidentais a obscurecer os fluxos de exportação | −1.2% | Centros de exportação do Oeste e do Sul | Médio prazo (2–4 anos) |
| Base de fornecedores domésticos altamente fragmentada causando qualidade inconsistente dos produtos | −0.8% | Nacional, com foco em clusters de fabricação não organizados | Médio prazo (2–4 anos) |
| Normas de qualidade BIS mais rigorosas elevando os custos de conformidade para pequenos fabricantes | −0.6% | Nacional, com maior encargo sobre unidades de PME e microescala | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos preços do algodão e inflação mais ampla das matérias-primas a comprimir as margens
Os preços do algodão dispararam para INR 62.000 (USD 724,8) por candy em março de 2024, um aumento de 18% desde dezembro de 2023. O preço mínimo de suporte para o algodão de fibra média aumentou para INR 7.020 (USD 82,1) por quintal para a temporada 2024-25, comprimindo as margens brutas em até 300 pontos base. A fibra de poliéster em flocos teve uma média de INR 95 (USD 1,11) por quilograma em 2024, um aumento de 12% em termos homólogos que agravou a pressão sobre os custos. Para mitigar a volatilidade, os fabricantes transitam para misturas de 60% algodão e 40% poliéster que reduzem as despesas com matérias-primas em cerca de 15%. A cobertura com futuros e os contratos de longo prazo oferecem isolamento parcial, mas continuam a ser subutilizados entre as PME.
Tarifas incertas e políticas comerciais nos principais mercados ocidentais a obscurecer os fluxos de exportação
Os Estados Unidos iniciaram uma revisão ao abrigo da Secção 301 no final de 2024 que poderá impor direitos de 10% a 25% sobre os têxteis para o lar indianos, ameaçando a competitividade de preços. O Mecanismo de Ajustamento Carbónico Fronteiriço da UE, a partir de 2026, aplicará encargos sobre têxteis produzidos com eletricidade à base de carvão, levantando desafios de conformidade para as fábricas em estados dependentes de energia termoelétrica. As lacunas na conectividade à rede e os custos de capital de INR 4 crore (USD 0,47 milhões) a INR 6 crore (USD 0,70 milhões) para uma instalação solar de 1 MW atrasam as transições imediatas para energias renováveis. Os exportadores respondem acelerando os acordos de compra de energia verde e procurando certificações de neutralidade carbónica. As associações do setor fazem pressão para isenções tarifárias e uma melhor harmonização de normas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação: A Roupa de Cama Ancora a Liderança do Mercado
O mercado de têxteis para o lar da Índia por aplicação foi liderado pela roupa de cama, representando 53,77% da participação total do mercado em 2025. Isto foi impulsionado pela forte procura de substituição dos agregados familiares urbanos, encomendas de exportação estáveis para retalhistas dos Estados Unidos e da União Europeia, e uma preferência por produtos premium com contagens de fios mais elevadas. As cadeias de hotelaria impulsionaram a procura ao encurtar os ciclos de substituição, enquanto iniciativas governamentais como o programa Um Distrito Um Produto promoveram designs únicos de tear manual.
A roupa de cama está projetada para ser o segmento de crescimento mais rápido durante 2026-2031, com um CAGR de 8,21%. O crescimento será suportado pelo aumento da adoção de marcas entre os agregados familiares de rendimento médio, campanhas digitais que destacam a sustentabilidade e a expansão dos canais diretos ao consumidor. Estes fatores garantem que a roupa de cama permaneça um segmento de mercado chave e um motor de crescimento primário nas aplicações residenciais e de hotelaria.

Por Material: O Algodão Domina Enquanto as Fibras de Nicho Aceleram
O algodão representou 66,25% do tamanho do mercado de têxteis para o lar na Índia por material em 2025, impulsionado pela forte produção doméstica e pela preferência dos consumidores pela sua acessibilidade e versatilidade. Continua sendo central para a demanda doméstica e de exportação, apoiado pela modernização no âmbito do Programa de Atualização Tecnológica (Technology Upgradation Fund Scheme), permitindo que as fábricas produzam fios mais finos. As fibras sintéticas atendem às famílias sensíveis ao preço, enquanto a premiumização nas categorias de cama e banho reforça a dominância do algodão.
Materiais como lã, cânhamo, seda, juta e bambu devem crescer a um CAGR de 10,29% durante 2026 - 2031. O crescimento é impulsionado pelo aumento da consciência sobre sustentabilidade, pela escassez de água que impulsiona a demanda por alternativas ao linho, e pelo apelo premium do cânhamo e da juta nos mercados urbanos. O viscose de bambu, comercializado como linho de bambu, está ganhando força por sua textura sedosa e biodegradabilidade, enquanto o poliéster reciclado atrai consumidores ecologicamente conscientes. Essas fibras de nicho estão diversificando o mercado e alinhando-se às tendências globais de sustentabilidade.
Por Utilizador Final: Os Compradores Residenciais Impulsionam o Crescimento da Procura
O mercado de têxteis para o lar na Índia em 2025 foi liderado pelos compradores residenciais, que representaram 73,75% da demanda total. As altas taxas de propriedade residencial urbana e os fortes ciclos de reposição impulsionaram essa dominância. Os 20% das famílias de maior renda preferiram produtos de marcas reconhecidas, enquanto os compradores de renda média optaram por marcas próprias de hipermercados com preços entre INR 1.500 (USD 16,69) e INR 3.000 (USD 33,38). Iniciativas governamentais como o programa Um Distrito Um Produto apoiaram designs de tecelagem manual, e os canais diretos ao consumidor permitiram que marcas de nicho direcionassem seus esforços a proprietários conscientes sobre sustentabilidade.
A demanda residencial deve crescer mais rapidamente durante 2026-2031 no mercado de têxteis para o lar na Índia, com um CAGR de 7,65%, impulsionada pelo aumento da renda disponível, pelas tendências de premiumização e pelas campanhas digitais que promovem compras coordenadas nas categorias de cama, banho e cozinha. Embora os compradores comerciais, incluindo hotéis, instituições de saúde e espaços de co-living, permaneçam significativos, o segmento residencial ancora o mercado, garantindo estabilidade e crescimento de longo prazo em diversos grupos de consumidores.
Por Canal de Distribuição: O Online Ganha Terreno com o Comércio Rápido e o D2C
O canal offline ainda representou 88,03% das vendas de 2025 no setor de têxteis para o lar na Índia, aproveitando mais de 3.000 pontos de venda de grandes redes varejistas. Os canais online cresceram a um CAGR de 11,02%, com Amazon e Flipkart processando 12 milhões de pedidos e utilizando reprecificação algorítmica para aumentar o valor médio dos carrinhos. Startups de comércio rápido agora entregam em 10 minutos em três regiões metropolitanas. Marcas D2C como a Maspar expandiram a entrega no mesmo dia para cinco cidades, integrando os estoques de 120 lojas. As lojas especializadas, que representam 15% das vendas offline, oferecem conjuntos coordenados para elevar os valores das transações em 25%.
Os grandes varejistas negociam descontos de fábrica de 40% a 50%, enquanto as boutiques independentes mantêm relevância ao oferecer tecidos exclusivos. As plataformas omnicanal integradas sincronizam os SKUs entre armazéns e prateleiras, melhorando as taxas de giro. A adoção de pagamentos digitais reduz o abandono de carrinho e apoia os ciclos de fluxo de caixa para os varejistas online. A análise em tempo real alimenta o planejamento de demanda a montante, permitindo que as fábricas minimizem o estoque parado.
Análise Geográfica
O Oeste da Índia lidera, com Solapur produzindo 40% das toalhas felpudas e Surat especializando-se em roupas de cama sintéticas, tornando a região um importante polo para o mercado de roupas de cama e banho na Índia. Solapur se beneficia de menores custos logísticos devido ao abastecimento local de algodão, enquanto a proximidade de Surat com os principais portos apoia as exportações. O parque PM-MITRA de Sanand oferece preços subsidiados de terrenos, embora a escassez de água em Maharashtra exija sistemas dispendiosos de descarga zero de líquidos.
O Sul da Índia detém uma participação significativa no mercado de têxteis para o lar, com Coimbatore e Tiruppur adotando sistemas de fiação compacta para obter prêmios de exportação. Bengaluru e Mysuru estão emergindo como polos de têxteis inteligentes que integram nanotecnologia. O Norte da Índia depende dos clusters de teares mecânicos de Delhi-NCR e Panipat, produzindo milhões de lençóis anualmente dentro de faixas de preços competitivas.
O Leste e o Nordeste da Índia estão crescendo rapidamente no mercado de têxteis para o lar, apoiados por subsídios, custos reduzidos e salários competitivos. Assam promove Guwahati como um polo de tecelagem manual, enquanto o Corredor Ferroviário Dedicado melhora a conectividade, tornando as fábricas do Leste competitivas nos mercados do Norte.
Panorama regulatório
O ambiente de conformidade de têxteis para o lar na Índia está se tornando mais rigoroso em torno de padrões de produtos e divulgações voltadas ao consumidor. O Regulamento de Rotulagem e Marcação para Vestuário Têxtil e Artigos Confeccionados, 2025, do Textiles Committee (cobrindo confeccionados têxteis para o lar como toalhas, coberturas, cortinas e edredons) formaliza campos obrigatórios de rótulo, incluindo composição de fibra, país de origem, detalhes de fabricante/importador/marca, instruções de cuidado e segurança, e rastreabilidade (código de barras/QR). Paralelamente, requisitos de segurança e desempenho de produtos estão sendo aplicados por meio de ordens de controle de qualidade e padrões atualizados, incluindo a Ordem de Controle de Qualidade de Têxteis de Proteção (Compósitos Estofados usados para Mobiliário Não Doméstico), 2024 (notificada em 12 de setembro de 2024), que exige conformidade com a IS 15768:2008 para resistência ao fogo em uso não doméstico.
A manutenção de normas também está ativa sob o Bureau of Indian Standards (BIS), que publicou revisões em fevereiro de 2026 para revestimentos de piso têxteis, como IS 11205:2026 (vocabulário) e IS 18554:2026 (teste de impermeabilidade à água). Espera-se que fabricantes e importadores alinhem planos internos de teste e documentação de garantia de qualidade com os métodos atualizados. No lado da política industrial, o Ministério de Têxteis continua a operar o Production Linked Incentive (PLI) Scheme for Textiles (anos de desempenho até 2029-2030) para apoiar a criação de capacidade nas cadeias de valor de MMF e têxteis técnicos, enquanto os esforços do setor em direção a uma estrutura doméstica de certificação de sustentabilidade estão posicionados para ajudar exportadores a atender às expectativas mais rígidas de rastreabilidade e divulgação ambiental da UE/Reino Unido.
Análise da cadeia de valor
A cadeia de valor de têxteis para o lar na Índia abrange o fornecimento de fibras (algodão e fibras sintéticas), fiação, tecelagem ou malharia (incluindo tecido cru de largura ampla), processamento úmido (tingimento, estamparia, acabamento) e conversão em confeccionados como roupas de cama, roupas de banho, roupas de cozinha ou mesa, tecidos para estofados e revestimentos de piso, seguidos de embalagem e logística de saída. A produção está organizada em torno de polos, incluindo Karur, Panipat, Ahmedabad, Jaipur, Solapur, Bhadohi, Kannur e Coimbatore, e órgãos de exportação e da indústria como TEXPROCIL, HEPC e HEWA conectam fabricantes a compradores no exterior, coordenam a facilitação do comércio e apoiam a defesa dos interesses do setor.
Os principais pontos de atrito continuam sendo a volatilidade do preço das matérias-primas, notadamente o algodão, os custos de conformidade de processamento (incluindo exigências de sustentabilidade e rastreabilidade), e atrasos logísticos e portuários que afetam os prazos de entrega de exportação. Isso está levando marcas e exportadores a uma maior integração vertical e a sistemas de qualidade mais padronizados. As intervenções de política estão sendo cada vez mais mapeadas ao longo da cadeia, incluindo o anúncio no Orçamento da União 2026-27 de um National Fibre Scheme (fevereiro de 2026) para reunir esquemas de fibras naturais e sintéticas sob um único guarda-chuva, além da modernização e atualização de teares mecânicos em polos de estofados e roupas de cama para melhorar produtividade e consistência. Programas complementares no ecossistema do setor incluem o PLI Scheme for Textiles (MMF/têxteis técnicos), o Tex-RAMPS (ano fiscal 2025-26 a 2030-31) para P&D e sistemas de dados, e o Samarth 2.0 para desenvolvimento de habilidades, que visam atualizações de capacidade desde a fibra até a conversão em confeccionados.
Panorama Competitivo
O mercado de têxteis para o lar da Índia é moderadamente fragmentado, com os principais produtores a representar uma participação significativa. A integração vertical da Welspun reduz significativamente os prazos de entrega. A Trident expandiu a capacidade de produção de toalhas com investimentos substanciais e assegurou numerosos contratos hoteleiros. A Indo Count direciona a maior parte da sua produção para retalhistas dos Estados Unidos e registou patentes para acabamentos inovadores. A unidade da GHCL no Tamil Nadu utiliza automação para reduzir eficazmente os custos de mão de obra. As marcas D2C detêm uma participação notável no segmento premium, aproveitando as redes sociais para o crescimento. A IKEA colabora com múltiplos fornecedores indianos e planeia aumentar o abastecimento nos próximos anos. As marcas próprias da Reliance Retail e da DMart oferecem descontos competitivos. A conformidade com as normas BIS envolve auditorias anuais com custos associados.
Embora o retalho online de têxteis para o lar esteja a ganhar impulso, ainda está numa fase inicial. Os compradores nas áreas metropolitanas, bem como nas cidades de Nível 2 e Nível 3, são cada vez mais atraídos pela conveniência, maior seleção e facilidade das compras online de têxteis para o lar. Enquanto as grandes empresas aproveitam as compras em volume, as ofertas diversificadas de produtos e o marketing inteligente, as empresas mais pequenas concentram-se em segmentos específicos, destacando-se através de uma ampla gama de produtos e um serviço ao cliente de excelência.
As marcas indianas estão a marcar presença no palco global. Por exemplo, em abril de 2025, a Jaipur Rugs, uma empresa líder no setor de tapetes de luxo feitos à mão, deu um passo significativo ao adquirir a marca Shyam Ahuja. O seu objetivo é manter a visão original do fundador enquanto eleva o estatuto da marca no palco do luxo global.
Líderes do Setor de Têxteis para o Lar da Índia
-
Welspun Group
-
Trident Group
-
Indo Count Industries Ltd.
-
Himatsingka Seide Ltd.
-
GHCL Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
As oportunidades voltadas à exportação estão sendo moldadas pelo alinhamento regulatório e pela demanda dos compradores por rastreabilidade, o que cria espaço para fabricantes que conseguem documentar origem da fibra, insumos de processamento e atributos do produto em nível de SKU. O Regulamento de Rotulagem e Marcação, 2025, do Textiles Committee (com requisitos de rastreabilidade por código de barras/QR) e as atualizações contínuas de normas do BIS empurram o mercado em direção a uma infraestrutura mais robusta de teste e certificação e maior preparação para conformidade, o que, por sua vez, apoia segmentos de exportação premium que exigem certificações como GOTS e OEKO-TEX. Os esforços do governo para desenvolver um sistema doméstico de certificação de sustentabilidade para exportações, posicionado para se alinhar às expectativas de rastreabilidade e divulgação da UE/Reino Unido, oferecem um caminho para que exportadores padronizem alegações e documentação nas categorias de cama, banho e revestimento de piso.
Programas de modernização de manufatura e capacitação de polos também criam alavancas de oportunidade para PMEs e players de nível intermediário que buscam evoluir para confeccionados de padrão de exportação. Em janeiro de 2026, o Ministério de Têxteis lançou a iniciativa District-Led Textiles Transformation (DLTT) para desenvolver 100 distritos como campeões de exportação e 100 como polos têxteis aspiracionais, enquanto o Orçamento da União 2026-27 anunciou um programa têxtil integrado que inclui o National Fibre Scheme e componentes de modernização de polos. Ações de empresas reforçam o valor da integração vertical e da capacidade de processamento: a Paramount Textile Mills iniciou um projeto dedicado de tingimento e acabamento para têxteis premium para o lar em Tamil Nadu (janeiro de 2026), e a Premier Fine Linens divulgou a inauguração de uma unidade de tecelagem com 250 teares e a expansão de uma planta de costura automatizada perto de Coimbatore (julho de 2026). Em conjunto, esses movimentos destacam como o controle das etapas de processamento e conversão pode reduzir prazos de entrega, melhorar a consistência para grandes programas de varejo e apoiar produtos de especificação mais alta, como acabamentos de desempenho e coleções com certificação ecológica.
Desenvolvimentos recentes do setor
- Julho de 2026: O Ministério de Têxteis revisou o progresso dos Integrated Textile and Apparel Development Centres (ITADCs) e seu reposicionamento como centros de facilitação de ponto único para MPMEs. A mudança fortalece o acesso a testes, conformidade e suporte de processo que unidades menores de têxteis para o lar precisam para atender a rotulagem, normas e documentação de exportação mais rigorosas.
- Dezembro de 2025: A Welspun Home Solutions inaugurou uma fábrica de toalhas de tecido atoalhado em Anjar, Gujarat, descrita como a maior instalação de toalhas em um único local do mundo. A nova capacidade apoia reposição mais rápida para grandes programas de varejo e hospitalidade e reforça vantagens de escala em custo e confiabilidade de entrega.
- Novembro de 2024: Os Estados Unidos iniciaram uma revisão sob a Seção 301 que poderia impor tarifas de 10% a 25% sobre têxteis para o lar indianos. A medida elevou o gerenciamento de risco tarifário no planejamento de exportação, incentivando contratos de compradores de prazo mais longo, diversificação de mercados finais e controle de custos mais rígido em toda a cadeia do algodão ao confeccionado.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange o valor dos produtos têxteis de uso doméstico vendidos na Índia para aplicações residenciais típicas, incluindo itens utilizados em camas, banheiros, cozinhas, pisos e móveis estofados. O dimensionamento é realizado em USD e reflete a demanda doméstica nos canais de venda organizados e de menor escala.
Exclusões de escopo: Não contabilizamos têxteis de vestuário, têxteis industriais ou técnicos, nem maquinário têxtil e insumos químicos, e evitamos a dupla contagem entre tecido bruto e itens acabados de têxteis para o lar.
Visão Geral da Segmentação
- Por Aplicação
- Roupa de Cama
- Roupa de Banho
- Roupa de Cozinha
- Estofos
- Tapetes e Carpetes de Área
- Por Material
- Algodão
- Linho
- Fibras Sintéticas
- Outros Materiais (Lã, Cânhamo, Seda, Juta, Bambu)
- Por Utilizador Final
- Residencial
- Comercial
- Por Canal de Distribuição
- Offline
- Grandes Distribuidores (Hipermercados/Supermercados)
- Centros de Decoração para o Lar
- Lojas Especializadas
- Outros Canais de Distribuição
- Online
- Offline
- Por Região
- Norte da Índia
- Oeste da Índia
- Sul da Índia
- Leste da Índia
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma base de fatos sólida sobre a produção têxtil da Índia, sinais de consumo e fluxos de comércio exterior para categorias acabadas de têxteis para o lar. Consultamos séries de dados públicos e documentos como as publicações do Ministério dos Têxteis, tabelas de comércio da Diretoria Geral de Inteligência Comercial e Estatísticas, valores de importação e exportação por categoria do UN Comtrade, indicadores macroeconômicos do RBI (inflação e câmbio) e publicações de conselhos têxteis e organismos de promoção de exportações.
Em seguida, são analisados relatórios anuais de empresas, apresentações a investidores e cobertura jornalística de fontes confiáveis para compreender mudanças na estratégia de canal, alterações no mix de produtos e movimentação de preços ao longo do tempo. Para verificações selecionadas, também utilizamos assinaturas pagas de dados financeiros e de inteligência empresarial, registros de importação e exportação em nível de remessa e bases de dados de patentes, principalmente para validar premissas e não para orientar todo o modelo. As fontes aqui listadas são ilustrativas, e utilizamos referências públicas adicionais para coletar dados, validar intervalos e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para testar as premissas documentais, especialmente no que diz respeito a como a demanda varia por região, canal e uso final, e como os pontos de preço se movem entre categorias como roupas de cama, roupas de banho, roupas de cozinha, estofados e têxteis para piso. Conversamos com um mix equilibrado de fabricantes, distribuidores, varejistas e compradores institucionais, e comparamos as contribuições do norte, oeste, sul e leste da Índia para que uma visão local não domine o mercado total.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | Diretores executivos (CXOs): 12% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 34% |
| Participantes menores: 15% | Gerentes: 54% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído por meio de uma abordagem de cima para baixo, na qual os sinais de produção, comércio e demanda por categoria são reconstruídos em um conjunto de valor de produtos acabados para a Índia, sendo então filtrados por divisões realistas de canal e uso final obtidas nas entrevistas. O total é corroborado por aproximações seletivas de baixo para cima, como faixas de preço amostradas por categoria multiplicadas pelo movimento indicativo de volume, além de verificações de sanidade utilizando indicadores de escala de fornecedores e varejistas.
Para manter o modelo prático, acompanhamos de perto algumas variáveis que movimentam o mercado de forma visível. Estas incluem valores de exportação e importação para as principais categorias de têxteis para o lar por código HS, a direção dos preços do algodão e das fibras sintéticas como proxy de custo e precificação, o repasse da inflação com base no IPCA para bens relacionados ao lar, a mudança de participação em direção às vendas online e a atividade habitacional e hoteleira como gatilhos de demanda para reposição e novas compras. Quando uma subcategoria não possui uma série pública clara, tratamos as lacunas utilizando categorias proxy e ajustando a divisão com base no feedback primário dentro de um intervalo conservador.
Para as previsões, a análise de cenários é utilizada para que o crescimento reflita uma combinação de condições macroeconômicas de demanda e sinais em nível de categoria, alinhados às expectativas dos especialistas sobre a progressão de preços e volumes. As premissas são mantidas transparentes para que o cliente possa rastrear quais alavancas mudaram entre o ano base e os anos futuros.
Ciclo de Validação de Dados e Atualização
A validação é realizada em etapas para que os números finais não dependam de um único conjunto de dados ou de uma única fonte de entrevistas. Comparamos os totais modelados com sinais independentes, como a direção do comércio, a movimentação de preços por categoria e o crescimento do canal, e verificamos novamente quaisquer saltos acentuados que não correspondam aos fatores subjacentes.
Antes da aprovação final, o trabalho passa por uma revisão cruzada entre analistas, na qual os dados de entrada, as conversões e a lógica de divisão são verificados, seguida de uma varredura final de variância em relação a versões anteriores e referências externas. Os relatórios são atualizados anualmente, com atualizações intermediárias quando um evento relevante altera a precificação, o comércio ou a direção da demanda, e uma revisão final pré-entrega é concluída para que o cliente receba a visão mais atual disponível.
Dimensionamento do Mercado de Têxteis para o Lar na Índia pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para têxteis para o lar na Índia frequentemente não coincidem porque as empresas fazem escolhas diferentes sobre o que conta como produto têxtil acabado para o lar, quais canais de venda são incluídos e se o ano é calendário ou fiscal. Diferenças também surgem quando o momento da conversão cambial, o tratamento da inflação e a forma como as vendas online são contabilizadas não estão alinhados.
A principal lacuna decorre de se os produtos acabados vinculados à exportação e os itens adjacentes de têxteis para piso são contabilizados no mesmo conjunto. Em nossa abordagem, a Mordor Intelligence vincula o total às categorias de têxteis acabados para o lar nas utilizações de cama, banho, cozinha, estofados e piso, verificando o valor em relação aos códigos de comércio da Índia e à progressão de preços confirmada nas entrevistas, em vez de aplicar um único multiplicador têxtil amplo. Algumas outras estimativas utilizam uma cesta de produtos mais restrita ou um recorte de ano fiscal, o que pode deslocar o valor declarado mesmo que a tendência de demanda pareça semelhante.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 11,18 bilhões de USD (2025) | |
| Nota de Pesquisa Setorial A | 10,00 bilhões de USD (2024) | Utiliza uma estimativa de ano fiscal (AF24) e normalmente reflete um enquadramento de mercado doméstico, o que pode subestimar as categorias capturadas por meio de verificações vinculadas ao comércio em ano calendário e pode deslocar os valores em USD devido a diferentes momentos de conversão cambial. |
| Publicação do Setor B | 4,51 bilhões de USD (2025) | Parece aplicar uma definição mais restrita ou uma cadeia de valor incluída mais estreita para têxteis para o lar, o que pode excluir categorias acabadas adjacentes ou determinados canais, produzindo assim um total menor para 2025 mesmo com uma direção de crescimento semelhante. |
Analisando os três valores, a dispersão decorre principalmente da amplitude do escopo, do momento calendário versus fiscal e de como os sinais de precificação e comércio são convertidos em valor de produtos acabados. Ao manter as premissas explícitas e verificar os totais em relação a múltiplos indicadores de demanda e comércio, o modelo é mais fácil de replicar e mais simples de explicar quando os clientes precisam mapear o número para sua própria exposição por categoria.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de têxteis para o lar da Índia?
O mercado foi avaliado em USD 11,91 mil milhões em 2026 e está projetado para atingir USD 16,76 mil milhões até 2031.
Qual segmento de aplicação lidera atualmente em receita?
A roupa de cama lidera com uma participação de 53,77% em 2025 e é também o segmento de crescimento mais rápido, com um CAGR de 8,21% durante 2026–2031.
A que velocidade estão a expandir as vendas online de têxteis para o lar na Índia?
Os canais online estão a avançar a um CAGR de 11,02%, impulsionados por grandes marketplaces e modelos emergentes de comércio rápido.
Por que razão as misturas de linho e bambu estão a ganhar popularidade?
Os consumidores valorizam a respirabilidade, o menor consumo de água e a biodegradabilidade, impulsionando um CAGR de 12,65% para estas misturas durante 2026-2031.
Que incentivos impulsionam os novos investimentos têxteis?
O programa PLI e os parques PM-MITRA fornecem incentivos financeiros, terrenos subsidiados a INR 500 (USD 5,85) por m² e infraestrutura partilhada, reduzindo os custos de capital.
Qual é o grau de fragmentação do panorama de fornecedores?
As cinco principais empresas controlam cerca de 40% das vendas, deixando espaço para empresas de nível médio e de nicho que se focam na inovação de design ou em produtos artesanais.