
Tamanho e Participação do Mercado de Fundição da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 26.28 Bilhões de dólares |
| Tamanho do Mercado (2026) | 28.72 Bilhões de dólares |
| Tamanho do Mercado (2031) | 46.72 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.22 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fundição da Índia por Mordor Intelligence
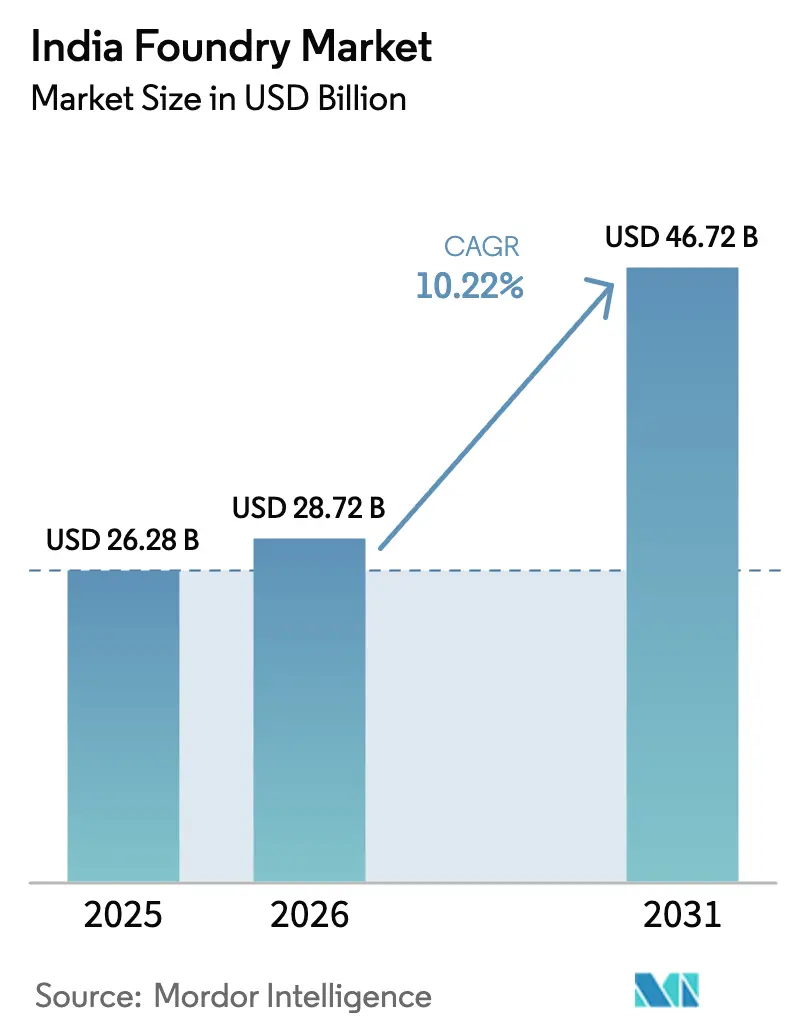
O tamanho do Mercado de Fundição da Índia está projetado em USD 26,28 bilhões em 2025, USD 28,72 bilhões em 2026, e deve atingir USD 46,72 bilhões até 2031, crescendo a um CAGR de 10,22% de 2026 a 2031.
Apoiado por tarifas de substituição de importações, localização de veículos elétricos (VE) e gastos com obras públicas, o mercado de fundição da Índia migrou de contratos pontuais para programas de longo prazo que recompensam a consistência metalúrgica e a redução do carbono incorporado. As linhas de fundição sob alta pressão (HPDC) de alumínio estão operando próximas à capacidade máxima, à medida que a produção doméstica de VE ultrapassou 1 milhão de unidades no exercício fiscal de 2026, enquanto a Política de Sucateamento de Veículos está desbloqueando sucata de baixo custo que reduz os custos de fusão em 12–18%. Tarifas de salvaguarda de 40% sobre fundidos de ferro chineses redirecionaram pedidos para fornecedores domésticos e comprimiram os prazos de entrega, e os subsídios ao hidrogênio verde estão incentivando os primeiros adotantes a converter cubilôs a coque em fornos de baixo carbono. Em conjunto, essas alavancas permitiram que a maioria dos fornecedores de Nível 1 mantivesse o poder de precificação, mesmo com a volatilidade dos preços de sucata e energia.
Principais Conclusões do Relatório
- Por tipo de fundição, a fundição em areia representou 58,82% da participação do mercado de fundição da Índia em 2025, enquanto a fundição de precisão por cera perdida está projetada para expandir a um CAGR de 12,05% até 2031.
- Por material, as ligas ferrosas detinham 84% do tamanho do mercado de fundição da Índia em 2025, mas as ligas não ferrosas devem crescer a um CAGR de 11,54% até 2031.
- Por usuário final, as aplicações automotivas contribuíram com 31,88% da receita de 2025, enquanto os componentes aeroespaciais registrarão o CAGR mais rápido de 12,06% até 2031.
- Por geografia, o Oeste da Índia liderou com 35,11% da receita de 2025, enquanto o Sul da Índia está no caminho para um CAGR de 10,74% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Fundição da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % DE IMPACTO NA PREVISÃO DE CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A produção doméstica de VE ultrapassando 1 milhão de unidades no AF-26 impulsiona a demanda por HPDC de alumínio | +1.8% | Oeste e Sul da Índia | Médio prazo (2–4 anos) |
| Tarifa de 40% sobre fundidos de ferro chineses acelera a substituição de importações | +1.5% | Nacional | Curto prazo (≤ 2 anos) |
| A Política de Sucateamento de Veículos fornece sucata ferrosa e não ferrosa mais barata | +1.2% | Nacional | Curto prazo (≤ 2 anos) |
| Mandatos de Escopo 3 de OEMs globais impulsionam investimentos em rotas de forno a arco elétrico/indução | +1.0% | Nacional | Médio prazo (2–4 anos) |
| Subsídios ao hidrogênio verde apoiam a conversão de fornos em clusters selecionados | +0.8% | Oeste, Sul e Leste da Índia | Longo prazo (≥ 4 anos) |
| O mercado de metais B2B da ONDC reduz os custos de matérias-primas para PMEs | +0.5% | Nacional | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
A Produção Doméstica de VE Ultrapassando 1 Milhão de Unidades no AF-26 Impulsiona a Demanda por HPDC de Alumínio
A localização do trem de força de VE está desviando as linhas de HPDC de acessórios de motor para carcaças de bateria, alojamentos de motor e estruturas que exigem tolerâncias mais rígidas e maior condutividade térmica. A planta da Hindalco em Chakan, avaliada em USD 59 milhões, entregou 10.000 carcaças de bateria à Mahindra Electric até dezembro de 2024 e está escalando para 160.000 unidades por ano até o AF-2027. A Uno Minda está comissionando uma instalação de HPDC de USD 25 milhões em Maharashtra com capacidade anual de 3.629 t voltada para as plataformas Nexon EV da Tata e XUV400 da Mahindra. O incentivo vinculado à produção da Índia para células de química avançada exige 60% de agregação de valor doméstico até 2027, ancorando ainda mais os pedidos de HPDC nos clusters de Pune, Chakan e Hosur. Embora os revestimentos retardantes de chama adicionem 8–12% ao custo de processamento, eles desbloqueiam contratos premium com a Ola Electric e a Ather Energy, elevando os preços médios de venda das peças fundidas de carcaça.
Tarifa de 40% sobre Fundidos de Ferro Chineses Acelera a Substituição de Importações
Uma tarifa aduaneira básica de 40%, em vigor desde janeiro de 2025, reduziu os ciclos de pedidos de 90–120 dias para 30–45 dias. A Mahindra & Mahindra e a Tata Motors transferiram 12.000 t de alojamentos da China para a Kirloskar Ferrous e a Electrosteel. A planta de componentes para VE da Bharat Forge em Baramati utiliza ferramentas de preenchimento de molde com inteligência artificial para manter as rejeições abaixo de 1%, possibilitando entregas na mesma semana. Os OEMs de equipamentos de construção, impulsionados por um futuro incentivo à produção, estão localizando barris de cilindros hidráulicos e peças fundidas de lança. A menos que as plantas atinjam a produtividade chinesa antes do vencimento programado da tarifa em 2028, o risco de importação ressurgirá, mas as implementações de gêmeos digitais no âmbito do programa SAMARTH Udyog Bharat 4.0 estão fechando a lacuna.
A Política de Sucateamento de Veículos Fornece Sucata Ferrosa e Não Ferrosa Mais Barata
A Política de Sucateamento de Veículos contava com 84 instalações de sucateamento processando 96.980 veículos até julho de 2024[1]Secretaria de Imprensa do Governo da Índia, "Política de Sucateamento de Veículos: 84 RVSFs em Operação, 96.980 Veículos Sucateados até Julho de 2024," pib.gov.in. Os fluxos de sucata estão elevando a proporção de sucata em fornos de indução para até 70%, reduzindo as compras de ferro-gusa e diminuindo a intensidade energética. As plantas da Tata Steel e da JSW Steel agora operam linhas dedicadas de triagem de sucata, oferecendo às fundições uma carga mais limpa que reduz os custos do ferro cinzento em USD 40–60 por t. O mandato de certificado de aptidão da política poderá retirar 1,2 milhão de veículos por ano até 2028, gerando 2,8 milhões de t de sucata ferrosa — suficiente para cobrir 15–20% dos requisitos nacionais de fusão. As margens se ampliam à medida que os custos de fusão caem, permitindo que as fundições ofereçam preços abaixo das importações sem erodir a lucratividade.
Subsídios ao Hidrogênio Verde Apoiam a Conversão de Fornos em Clusters Selecionados
A Missão Nacional de Hidrogênio Verde destina USD 2,35 bilhões até 2030 para ferro de redução direta e fornos a hidrogênio[2]Ministério de Energia Nova e Renovável, "Missão Nacional de Hidrogênio Verde," mnre.gov.in. A bacia de cubilôs de Kolhapur está testando queimadores de oxigênio-hidrogênio que podem reduzir as emissões de partículas em 85% e o dióxido de enxofre a quase zero. A Tata Steel está testando um eletrolisador de 5 MW alimentando um módulo de redução direta de 50 t por dia, com aprendizados voltados para sua fundição cativa. A economia da conversão depende da queda dos preços do hidrogênio dos atuais USD 4,5 por kg para a meta da missão de USD 1,2 por kg, mas os primeiros adotantes poderiam cumprir o Mecanismo de Ajuste de Carbono na Fronteira Europeu (CBAM) bem à frente dos concorrentes.
Análise de Impacto das Restrições*
| Restrições | (~) % DE IMPACTO NA PREVISÃO DE CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O CBAM da UE eleva o custo de desembarque de peças fundidas de alto carbono | -1.4% | Clusters orientados à exportação | Curto prazo (≤ 2 anos) |
| Restrições à importação de coque de petróleo e carvão de alto teor de enxofre inflacionam os custos de combustível de fusão | -0.9% | Oeste, Leste e Centro da Índia | Curto prazo (≤ 2 anos) |
| A contratação por fábricas de semicondutores drena engenheiros metalúrgicos | -0.6% | Oeste e Sul da Índia | Médio prazo (2–4 anos) |
| A mudança para plásticos reforçados com fibra de vidro na micromobilidade reduz a demanda por peças pequenas | -0.4% | Oeste e Sul da Índia | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
O CBAM da UE Eleva o Custo de Desembarque de Peças Fundidas de Alto Carbono
O CBAM aplica uma taxa de 38,8% sobre peças fundidas acima de 1,5 t de CO₂ por t a partir de janeiro de 2026. Os exportadores de Kolhapur, emitindo 1,8–2,2 t de CO₂ por t, enfrentam compressão imediata de margens. Os grandes players absorvem os custos de conformidade, mas 70% das oficinas são PMEs com capital limitado. Pelo menos 8–12 microfundições fecharam a cada trimestre desde meados de 2025, acelerando a consolidação à medida que os compradores migram para fornecedores em conformidade com o CBAM.
Restrições às Importações de Coque de Petróleo e Carvão de Alto Teor de Enxofre Inflacionam os Custos de Combustível de Fusão
A Índia reduziu a cota de importação de coque de janeiro a junho de 2025 para 1,43 milhão de t e cortou o limite de enxofre para 1,5%, elevando os preços entregues de cerca de USD 360 por t para quase USD 480 por t. As contas de combustível de fusão para cubilôs a coque aumentaram aproximadamente 25%, comprimindo as margens em 4–6 pontos e forçando uma dúzia de microfundições de Kolhapur a fechar. Sem alternativas de energia mais baratas, o próximo corte de cota previsto para 2027 poderá desencadear fechamentos mais amplos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fundição: A Fundição de Precisão por Cera Perdida Eleva a Produção de Precisão
A fundição de precisão por cera perdida capturou 600 t de capacidade de grau aeroespacial em 2025 e está projetada para um CAGR de 12,05%, superando todas as outras rotas no mercado de fundição da Índia. A fundição em areia, no entanto, permaneceu a maior com 58,82% do volume de 2025. A carteira de pedidos de USD 21,4 bilhões da HAL para 201 jatos Tejas Mk 2 está impulsionando contratos de pás de turbina para a PTC Industries, a Dynamatic Technologies e a Aequs.[3]Organização de Pesquisa e Desenvolvimento de Defesa, "Monografia sobre Fundição de Precisão por Cera Perdida para Aplicações em Motores Aeronáuticos," drdo.gov.in Superligas fundidas por precisão, como a Inconel 718, oferecem resistência à tração de 950–1.200 MPa e podem tolerar temperaturas de caminho de gás de 1.050 °C, atributos impossíveis de obter por meio de moldes de areia. Embora ferramentas e etapas de cera elevem os custos das peças para USD 10 por kg, os OEMs aceitam prêmios por tolerância estreita e vida útil à fadiga.
A fundição em areia ainda sustenta o tamanho do mercado de fundição da Índia para blocos de cilindros automotivos, acoplamentos ferroviários e alojamentos de bombas. Kolhapur e Pune juntas expedem cerca de 600.000 t de peças de ferro fundido em areia anualmente. A fundição sob pressão, liderada pela próxima unidade da Uno Minda em Maharashtra, está se voltando para alojamentos de motor de VE e estruturas de bateria com tempos de ciclo de 45 segundos. A fundição em molde permanente, fundição por padrão evaporativo e fundição centrífuga formam uma pequena parcela, atendendo pistões, virabrequins e tubos de ferro dúctil. Mesmo com o rápido crescimento da fundição de precisão por cera perdida, a fundição em areia provavelmente manterá mais da metade da participação do mercado de fundição da Índia até 2031, pois os grandes motores a diesel e os truques ferroviários permanecerão intensivos em ferro.


Por Material: Ligas Não Ferrosas Ganham Tração
Os graus ferrosos detinham 84% da receita de 2025, mas as peças fundidas de alumínio, zinco e cobre registrarão um CAGR de 11,54% até 2031 por mandatos de redução de peso para VE. A linha de HPDC da Hindalco alcançou uma redução de 40% no peso da carcaça de bateria em comparação com o aço, melhorando a autonomia em 15 km. O cluster de alumínio de Pune, que representa mais de 20% da produção nacional não ferrosa, beneficia-se do gás natural por gasoduto e do abastecimento pela ONDC que reduzem os custos de lingote em 5–7%. Apesar do crescimento, as ligas não ferrosas ainda acompanham as oscilações da Bolsa de Metais de Londres; a USD 2.600 por t, o alumínio custa aproximadamente quatro vezes mais que o ferro-gusa, comprimindo as margens quando os contratos não possuem cláusulas de repasse de metal.
Os ferros cinzento e dúctil mantêm a liderança em peças sensíveis ao custo e de alta fadiga, como acoplamentos ferroviários e cubos de turbinas eólicas. A expansão da Nelcast em Chennai adicionou 60.000 t por ano e utiliza 100% de energia renovável, atingindo 0,8 t de CO₂ por t, bem abaixo do limite do CBAM. À medida que a penetração de VE aumenta, o uso de alumínio e magnésio por veículo crescerá, mas o conteúdo de ferro em estruturas de maquinário pesado, acoplamentos e discos de freio permanecerá estável, garantindo a dominância ferrosa na participação do mercado de fundição da Índia pelos próximos cinco anos.
Por Usuário Final: O Aeroespacial Supera o Crescimento Automotivo
Os usos automotivos ainda geraram 31,88% da demanda de 2025, mas o conteúdo por veículo está caindo à medida que os motores de combustão interna cedem lugar a trens de força de VE mais simples. Em contrapartida, as peças fundidas aeroespaciais, agora abaixo de 10% das remessas, registrarão um CAGR de 12,06% à medida que a HAL aumenta a produção de jatos Tejas de 16 para 24 unidades por ano e o pedido de 470 aeronaves da Air India alimenta as substituições de pás no mercado de reposição. As ligas de níquel fundidas com precisão carregam margens de dois dígitos e contratos mais longos, isolando fornecedores como a PTC Industries da volatilidade do ciclo automotivo.
Equipamentos de construção, ferrovias, bombas e componentes elétricos juntos respondem pelo restante. Barris de cilindros hidráulicos para escavadeiras, estruturas de truque ferroviário para composições Vande Bharat e alojamentos de bombas de ferro dúctil para redes de abastecimento de água mantêm uma tonelagem estável. Essas peças mais volumosas favorecem moldes de areia ou estáticos, reforçando a tonelagem ferrosa mesmo com as ligas fundidas por precisão de alto valor ganhando participação em valor.

Análise Geográfica
O Oeste da Índia reteve 35,11% da receita de 2025, com as 275 fundições de ferro de Kolhapur e o cluster de alumínio de 50 unidades de Pune juntos fundindo mais de 1 milhão de t. A proximidade com a Tata Motors, a Mahindra & Mahindra e a Bajaj Auto mantém as distâncias de transporte curtas, enquanto os subsídios estaduais ao gás natural reduzem os custos de fusão para as oficinas não ferrosas. O campus de forjamento e fundição da Bharat Forge em Chakan, avaliado em USD 47 milhões, e a planta de fundição sob pressão da Mahindra CIE em Igatpuri, avaliada em USD 59 milhões, adicionarão quase 60.000 t de capacidade de alumínio até 2027, elevando a participação da região na tonelagem não ferrosa para cerca de 46%.
O Sul da Índia é a região de crescimento mais rápido, com um CAGR projetado de 10,74% até 2031, graças ao trabalho aeroespacial e de energia eólica em Tamil Nadu e Karnataka. A instalação de ferro dúctil de 60.000 t da Nelcast em Chennai, alimentada inteiramente por renováveis, já atende aos limites do CBAM e abastece os cubos da Vestas e da Siemens Gamesa. A expansão de fundição sob pressão de 18.000 t da Sundaram Clayton e a linha de pinças de freio de 12.000 t da Brakes India aprofundam o fornecimento automotivo para os programas de exportação da Hyundai e da Renault-Nissan. As oficinas de fundição de precisão por cera perdida de Coimbatore se conectam diretamente à cadeia de fornecimento de pás de turbina da HAL, garantindo pedidos plurianuais que suavizam a ciclicidade.
O Norte, o Leste e Nordeste e o Centro da Índia ficam atrás em participação, mas aproveitam as fundições cativas de usinas siderúrgicas e a demanda ferroviária. Os sites da Tata Steel em Jamshedpur e da JSW Steel em Dolvi fundem grandes cárteres e acoplamentos para as Ferrovias Indianas e a Bharat Heavy Electricals. O corredor RRTS Delhi–Panipat de USD 2,27 bilhões e as obras de metrô em Kolkata e Guwahati estão atraindo pedidos de tubos de ferro dúctil e discos de freio para o leste, enquanto Raipur–Bhilai, rica em carvão, mantém uma vantagem de custo em matéria-prima para peças fundidas de equipamentos de construção.
Panorama regulatório
A fase de transição do CBAM começa em outubro de 2025, com taxas de carbono aplicadas a partir de janeiro de 2026 a peças fundidas de alto carbono. Isso altera os requisitos de precificação de exportação e qualificação de fornecedores, além de impulsionar as fundições a migrarem para misturas de fusão e energia com menor teor de carbono. Os exportadores estão respondendo por meio da documentação das pegadas de carbono e do fornecimento de insumos mais limpos como parte das considerações de acesso ao mercado.
Uma tarifa alfandegária básica de 40% sobre peças fundidas de ferro chinesas entrou em vigor em janeiro de 2025, o que acelerou a substituição de importações e redirecionou os fluxos de pedidos para fundições nacionais. Em março de 2026, a atualização das regras de energia solar em telhados de Maharashtra introduz encargos de rede e regras mais rígidas de compensação por horário do dia, o que afeta o planejamento de custos de energia para rotas de fusão intensivas em energia. O programa SIDHIEE e o Foundry Informatics Centre do Institute of Indian Foundrymen (IIF) continuam a apoiar a eficiência energética e a adoção de tecnologia nos clusters, juntamente com sinais políticos mais amplos de organismos setoriais.
Análise da cadeia de valor
A cadeia de valor das fundições indianas começa com insumos a montante, como sucata ferrosa e não ferrosa, ferro-gusa, ligas e consumíveis como areia, aglutinantes e refratários. A fusão ocorre então por meio de cúpula, indução e outras rotas elétricas, seguida por moldagem e fabricação de núcleos, vazamento, rebarbação e controle de qualidade em processo.
No lado a jusante, laboratórios de usinagem, tratamento térmico e ensaios não destrutivos (END) apoiam a qualificação de OEMs para programas automotivos, ferroviários e aeroespaciais. Os clusters de fundição em Kolhapur, Pune, Coimbatore, Chennai e Jamshedpur funcionam como nós organizadores para fornecedores compartilhados, know-how técnico e redes de subcontratação.
Cenário Competitivo
Aproximadamente 5.000 unidades competem em todo o país, mas os 20 maiores grupos controlam 35–40% da receita, conferindo ao mercado de fundição da Índia uma concentração moderada. Os players integrados estão co-localizando forjamento, usinagem e fundição em campi únicos para encurtar os prazos de entrega. A Bharat Forge opera 716.500 t de capacidade em cinco países, incluindo 77.700 t de fundição de ferro por meio da JS Auto Cast, e utiliza visão por inteligência artificial para manter os defeitos abaixo de 1%. A instalação Fase I da Mahindra CIE em Igatpuri introduziu gêmeos digitais que reduziram o tempo de ciclo para 45 segundos, conquistando pedidos de alojamentos de motor de alumínio de plataformas europeias de VE.
O segundo grupo, incluindo a Endurance Technologies, a Sundaram Clayton e a Nelcast, especializa-se em fundição sob alta pressão ou cubos de ferro dúctil. Sua vantagem reside na aquisição de energia renovável e na conformidade pioneira com o CBAM. A planta da Nelcast em Chennai, por exemplo, opera com 100% de energia eólica e solar, conquistando o status de fornecedor preferencial até 2028 para a Suzlon e a Vestas. Essas narrativas de descarbonização são agora essenciais para cotações de exportação, e várias PMEs enfrentam exclusão por não possuírem pegadas de carbono conforme a ISO 14067.
A adoção de tecnologia permanece a principal variável estratégica. Sensores de IoT, previsão de defeitos por aprendizado de máquina e registros de carbono em blockchain custam mais de USD 0,5 milhão por linha, uma quantia proibitiva para as PMEs. O mercado de metais da ONDC oferece uma alavanca de alívio ao reduzir os preços de matérias-primas, mas a maioria das microoficinas ainda luta para financiar a automação. À medida que as tarifas são eliminadas gradualmente e o CBAM aumenta, espera-se que a consolidação se acelere, com os maiores grupos mirando aquisições complementares nos clusters de Pune, Kolhapur e Coimbatore.
Líderes do Setor de Fundição da Índia
A-Cast Foundry
Aditya Birla Management Corp.
Brakes India
Larsen & Toubro
JSW Steel
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
O setor está se afastando de peças fundidas de commodities de alto volume e baixo custo em direção a componentes mais complexos e de maior valor para os mercados finais aeroespacial, nuclear e de veículos elétricos. As fundições organizadas estão cada vez mais agrupando serviços a jusante, como usinagem, submontagem e acabamento, e a participação do setor organizado deve superar 50% até o ano fiscal de 2030. A localização de VEs no mercado interno e as expansões de capacidade em HPDC também apoiam peças de alumínio de maior valor, com a fábrica da Hindalco em Chakan e a instalação da Uno Minda em Maharashtra adicionando capacidade para componentes de alumínio. O programa de incentivo vinculado à produção para células de química avançada ancora 60% de valor agregado nacional até 2027.
A digitalização sob a Indústria 4.0, incluindo gêmeos digitais e integração ERP-MES, é cada vez mais utilizada para alinhar-se aos requisitos da cadeia de suprimentos de OEMs globais. O crescimento da infraestrutura em ferrovias, defesa e energia renovável adiciona uma base de demanda de ciclo mais longo para componentes fundidos, enquanto as pressões de custo relacionadas ao CBAM reforçam a mudança para misturas de fusão e energia mais limpas. Medidas políticas, incluindo a Política de Sucateamento de Veículos e fluxos de trabalho de compras baseados na ONDC, ajudam a reforçar a qualidade dos insumos e melhorar a coordenação entre fornecedores nos clusters.
Desenvolvimentos recentes do setor
- Junho de 2026: A Acast Foundry exibiu capacidades de fundição de aço na CastForge 2026 em Stuttgart, demonstrando capacidades avançadas de fundição e alcance global para fundições indianas. O lançamento sinaliza esforços de modernização e potencial para pedidos premium de OEMs globais, ligados a necessidades internas de usinagem e submontagem.
- Janeiro de 2025: A Bharat Forge inaugurou uma fábrica de forjamento de alumínio de USD 47 milhões em Chakan, Maharashtra, com capacidade de 36.000 t, alimentada por energias renováveis. Fortalece a capacidade nacional de forjamento de alumínio e a preparação da cadeia de suprimentos de VEs/baixa emissão, além de expandir a capacidade para componentes de alumínio de maior valor e melhorar a localização de fornecedores.
- Outubro de 2024: A JSW Steel colocou em operação uma fábrica de pelotização de USD 574 milhões em Odisha, adicionando 12 milhões de t à matéria-prima interna. Isso melhora a autossuficiência de matéria-prima para a produção relacionada a fundições e reduz a dependência de fornecimento externo para insumos de fundição de ferro e aço.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este relatório, o mercado é definido como o valor da produção de peças fundidas de fundição produzidas e vendidas na Índia, abrangendo componentes fundidos ferrosos e não ferrosos fornecidos a indústrias de uso final.
Exclusões de escopo: Esta estimativa exclui serviços exclusivamente de usinagem a jusante, fabricação pura e vendas de equipamentos para fornos, linhas de moldagem e ferramentaria.
Visão geral da segmentação
- Por Tipo de Fundição
- Fundição em Areia
- Fundição sob Pressão
- Fundição de Precisão por Cera Perdida
- Outros Tipos - Fundição em Molde Permanente, Fundição por Padrão Evaporativo, Fundição sob Alta Pressão e Centrífuga
- Por Material
- Ferroso
- Não Ferroso
- Por Usuário Final
- Automotivo
- Aeroespacial
- Construção
- Maquinário
- Ferrovias
- Geração de Energia
- Bombas e Válvulas
- Componentes Elétricos
- Outros - Engenharia Geral, etc.
- Por Geografia
- Norte da Índia
- Oeste da Índia
- Sul da Índia
- Leste e Nordeste da Índia
- Centro da Índia
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer o limite do que é contabilizado como produção de fundição na Índia e para construir o primeiro conjunto de fatores de dimensionamento. Fontes públicas, como comunicados do Ministério do Aço e do Ministério do Comércio e Indústria, estatísticas comerciais da DGFT e alfândega, e padrões da BIS, foram consultadas para entender os fluxos de materiais, as classes de fundição e as tendências de conformidade.
Também revisamos fontes como publicações de associações setoriais (para os ecossistemas de fundição e componentes automotivos), relatórios anuais e apresentações a investidores, periódicos metalúrgicos revisados por pares e reportagens de imprensa respeitadas sobre adições de capacidade e utilização de plantas. Para verificações cruzadas sobre a escala das empresas e a presença operacional, foram utilizadas seletivamente assinaturas pagas que cobrem dados financeiros e inteligência empresarial, bases de dados de patentes e registros de importação-exportação em nível de embarque. Esta lista é ilustrativa, e muitas outras fontes públicas e pagas também foram revisadas para coletar dados, validar premissas e esclarecer questões pendentes.
Entrevistas e pesquisas primárias
Discussões primárias foram realizadas com operadores de fundições, fornecedores de insumos, líderes de qualidade e processos, e equipes de compras de usuários finais importantes, como clientes automotivos, de maquinário industrial e ligados à infraestrutura. Contribuições de diferentes clusters manufatureiros indianos foram usadas para confirmar premissas de utilização e perda de rendimento, o comportamento de repasse dos custos de sucata e ligas, e o ritmo em que a nova capacidade se torna comercial.
As contribuições foram então usadas para preencher lacunas deixadas pelos dados públicos e para testar se o valor de fundição modelado se alinha com os padrões reais de pedidos e mudanças de fornecimento entre os mercados finais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | CXOs: 18% |
| Nível médio: 49% | Líderes funcionais/de unidade: 40% |
| Empresas menores: 18% | Gerentes: 42% |
Dimensionamento e previsão de mercado
O modelo central usa uma abordagem top-down, na qual a demanda de fundição na Índia é reconstruída a partir de tendências de produção de uso final e sinais de consumo de metal, e depois convertida em valor usando faixas realistas de preço de venda por material e rota de fundição. Para manter os totais fundamentados, os resultados são verificados em relação a aproximações bottom-up seletivas, como uma consolidação amostral de capacidade nos principais clusters, verificações de canal em carteiras de pedidos e estimativas de volume vezes preço médio de venda para famílias de peças comuns.
As principais entradas que moldaram o modelo incluem sinais de disponibilidade de aço bruto e ligas, ciclos de custo de insumos não ferrosos, produção automotiva e ritmo de exportação, direção do investimento em infraestrutura e faixas típicas de utilização observadas em fundições sob encomenda e cativas. A previsão foi construída usando análise de cenários em torno do crescimento do mercado final e do comportamento de repasse de preços, seguida de suavização para evitar saltos irrealistas quando os preços das matérias-primas oscilam. Quando os números em nível de empresa não estavam disponíveis, os blocos ausentes foram tratados por meio de participações de capacidade em nível de cluster e premissas de utilização normalizadas, que foram então revisadas durante as chamadas primárias antes da finalização.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações, começando por saber se o valor de fundição implícito por tonelada permanece dentro de faixas práticas quando comparado com movimentos conhecidos de custos de metal e energia. Também comparamos o modelo com sinais independentes, como a direção do comércio de artigos fundidos, anúncios relatados de expansão de capacidade e ciclos de produção dos usuários finais, e então investigamos quaisquer grandes variações antes da aprovação final.
Uma revisão interna em múltiplas etapas foi concluída, na qual premissas, cálculos e unidades foram reverificados e depois reconciliados com as notas das entrevistas para garantir consistência. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos importantes alteram materialmente a demanda, os preços ou a capacidade. Antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Comparação do dimensionamento do mercado de fundição da Índia da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para fundições indianas podem parecer muito distantes entre si, mesmo quando tratam de clientes semelhantes, porque as regras de contagem geralmente não são as mesmas. As diferenças mais comuns vêm do que é incluído como valor de fundição, de como a precificação é tratada durante oscilações de custo de metal e de se a fundição cativa transferida internamente é contabilizada.
Ao acompanhar a utilização e as mudanças no mix de peças, atualizar as premissas de repasse de custo de insumos e, em seguida, validar os limites de escopo por meio de entrevistas em clusters, a Mordor Intelligence mantém o dimensionamento vinculado ao valor de produção de fundição na Índia, em vez de receitas adjacentes de trabalho em metais que podem inflacionar os totais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 26,28 bilhões de USD (2025) | |
| Associação Setorial A | 23,90 bilhões de USD (2025) | Frequentemente enfatiza a produção relatada por membros e pode subestimar a produção de não membros e cativa, além de poder usar métodos de conversão de preços mais simples que ficam atrás das rápidas mudanças nos preços de ligas e sucata. |
| Periódico Comercial B | 31,50 bilhões de USD (2026) | Pode agrupar a fundição com receitas relacionadas de usinagem e fabricação, e pode aplicar aumentos amplos de inflação em vez de separar o mix de rotas de material e as diferenças de preço de venda realizado entre usos finais. |
A dispersão na tabela vem principalmente de escolhas de escopo e lógica de precificação, e não de um único fator de demanda. Quando o escopo é mantido restrito à produção de fundição e a precificação é testada em relação aos ciclos de utilização e de mercado final, o resultado se torna mais fácil de rastrear, repetir e explicar em uma decisão de compra ou investimento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de fundição da Índia em 2026?
O mercado atingiu USD 28,72 bilhões em 2026 e está projetado para crescer a um CAGR de 10,22% para USD 46,72 bilhões até 2031.
Qual rota de fundição detém a maior participação atualmente?
A fundição em areia reteve 58,82% da produção de 2025, abastecendo principalmente motores automotivos e acoplamentos ferroviários.
O que está impulsionando a demanda por peças fundidas de alumínio?
A localização de carcaças de bateria e alojamentos de motor para veículos elétricos, além das tarifas de importação sobre peças fundidas chinesas, estão elevando os pedidos de HPDC de alumínio.
Qual região está crescendo mais rapidamente?
Espera-se que o Sul da Índia registre um CAGR de 10,74%, apoiado pela fundição de precisão aeroespacial e pelos polos de energia eólica.
Como o CBAM afetará os exportadores?
Peças fundidas acima de 1,5 t de CO₂ por t incorrem em uma taxa de 38,8% a partir de 2026, pressionando as oficinas de cubilôs a coque a migrar para rotas elétricas ou a hidrogênio.
Quais investimentos em tecnologia são mais comuns?
As fundições estão adotando simulação de preenchimento de molde por inteligência artificial, detecção de defeitos por IoT e rastreamento de carbono em blockchain para atender às metas de Escopo 3 dos OEMs globais.
Página atualizada pela última vez em:


