
Análise do Mercado de Máquinas Agrícolas da Índia por Mordor Intelligence
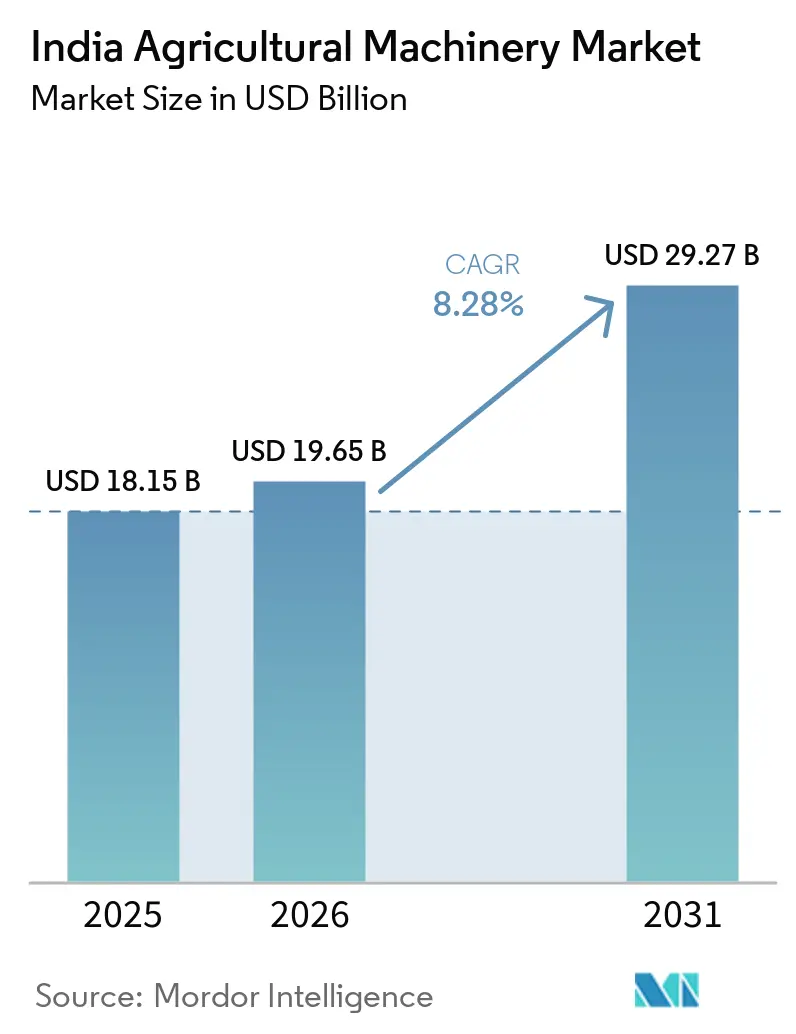
Espera-se que o tamanho do mercado de maquinário agrícola da Índia aumente de 19,65 bilhões de USD em 2026 para 21,28 bilhões de USD em 2027 e atinja 31,07 bilhões de USD até 2032, crescendo a um CAGR de 7,86% no período de 2027 a 2032.
A escassez de mão de obra nos estados agrícolas da Índia e a assistência pública em maquinário fortalecem o argumento em favor do trabalho de campo mecanizado. Os elevados custos de aquisição e as propriedades fragmentadas restringem a posse individual, de modo que a demanda por tratores também depende de compradores capazes de distribuir o uso do equipamento entre fazendas. Os fornecedores podem atender a esses diferentes compradores por meio de máquinas adequadas às suas cargas de trabalho, canais de financiamento e suporte de instalação ou campo. A oportunidade comercial vai além da capacidade de fabricação, pois a elegibilidade ao crédito e a capacidade de entregar equipamentos aprovados determinam quais compras potenciais podem se converter em receita.
Principais Conclusões do Relatório
- Por tipo, os tratores lideraram com uma participação de 39,94% no mercado de maquinário agrícola da Índia em 2026, enquanto o maquinário de irrigação tem previsão de crescer a um CAGR de 9,71% no período de 2027 a 2032.
- Entre os tamanhos de propriedade dos usuários finais, as pequenas propriedades com menos de 5 hectares detinham uma participação de 51,01% no tamanho do mercado de maquinário agrícola da Índia em 2026, enquanto as grandes fazendas com mais de 20 hectares têm projeção de expansão a um CAGR de 10,86% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas Governamentais Impulsionando a Adoção da Mecanização | +3.5% | Nacional | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra rural causada pela migração sustentada para centros urbanos | +2.5% | Gujarat, Bihar, Assam, Manipur e Tripura | Médio prazo (2 a 4 anos) |
| Organizações de Produtores Rurais e Agregação de Agricultura por Contrato | +2% | Nacional | Médio prazo (2-4 anos) |
| Plataformas de Crédito Digital Viabilizando o Financiamento | +1.5% | Nacional | Curto prazo (≤ 2 anos) |
| Incentivos a Equipamentos Elétricos Estimulando a Adoção | +0.6% | Nacional | Longo prazo (≥ 4 anos) |
| Seguro Climático Favorecendo o Cultivo Mecanizado | +0.4% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Programas Governamentais Impulsionando a Adoção da Mecanização
Os beneficiários de posse individual de maquinário agrícola no âmbito da Submissão sobre Mecanização Agrícola (SMAM) aumentaram de 207.000 em 2020-21 para 232.000 em 2024-25. De 2014-15 a 2025-26, o SMAM apoiou a distribuição de 2,16 milhões de máquinas agrícolas a agricultores individuais em toda a Índia. O programa também apoiou o estabelecimento de 25.608 bancos de maquinário agrícola nesse período.[1] O aumento dos beneficiários de posse individual entre 2020-21 e 2024-25 demonstra que o programa está alcançando mais compradores individuais, cada um recebendo assistência para a aquisição de uma máquina. Uma estratégia de vendas focada exclusivamente em projetos de bancos de maquinário deixaria de atender ao crescente conjunto de beneficiários de posse individual.
Escassez de mão de obra rural causada pela migração sustentada para centros urbanos
O acesso não confiável à mão de obra agrícola fortalece o argumento em favor de maquinário que substitui o trabalho que uma fazenda não consegue concluir de outra forma. A compilação de indicadores agrícolas de janeiro a março de 2026 do ISEC reportou disponibilidade insuficiente de mão de obra em Gujarat, Bihar e outros 7 estados.[2] Os estados identificaram a migração rural-urbana entre as causas das escassezes. Para os produtores afetados, o maquinário pode suprir a capacidade de trabalho de campo quando há trabalhadores insuficientes para realizar as mesmas tarefas. Como as escassezes reportadas afetam Gujarat, bem como Assam, Manipur e Tripura, o argumento em favor de equipamentos que economizam mão de obra se estende por vários estados.
Organizações de Produtores Rurais e Agregação de Agricultura por Contrato
Os grupos de produtores organizados permitem que as necessidades de maquinário entre as fazendas membros sejam atendidas por meio de um único proponente de projeto. Uma organização de produtores rurais (OPR) pode organizar o acesso compartilhado a máquinas sem exigir que cada membro adquira o equipamento. As OPRs podem solicitar o estabelecimento de centros de contratação personalizada por meio do portal de maquinário agrícola da Índia, com aprovação do projeto exigida por um funcionário governamental. O portfólio apoiado pela NABARD incluía 6.288 OPRs registradas, das quais 5.119 estavam vinculadas ao mercado em 31 de julho de 2026. A etapa de aprovação governamental, portanto, separa um grupo de produtores elegível de um projeto de equipamento autorizado.
Plataformas de Crédito Digital Viabilizando o Financiamento
O financiamento digital de maquinário pode apoiar aquisições por operadores de serviços agrícolas com utilização suficiente para sustentar um trator dedicado. O Indian Bank oferece uma jornada de empréstimo digital para aquisição de tratores utilizados em serviços de contratação personalizada agrícola. A elegibilidade requer pelo menos 1.000 horas produtivas anuais de contratação personalizada agrícola e uma pontuação CIBIL de pelo menos 730. Os solicitantes também enfrentam um requisito mínimo de patrimônio líquido, e o trator ou maquinário agrícola deve estar registrado em nome do primeiro solicitante. Essas condições conectam o canal de solicitação a um negócio definido de propriedade de equipamentos, em vez de empréstimos irrestrito a agricultores. Para operadores qualificados, o empréstimo pode financiar um trator que atende a múltiplos clientes agrícolas, concentrando a obrigação de endividamento com o proprietário do equipamento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Equipamentos e Acesso Limitado ao Crédito | -1.4% | Nacional | Curto prazo (≤ 2 anos) |
| Propriedades Fragmentadas Limitam a Eficiência de Escala | -0.9% | Nacional | Longo prazo (≥ 4 anos) |
| Normas de Emissão Variam entre os Estados | -0.3% | Nacional | Médio prazo (2 a 4 anos) |
| Falta de Técnicos Especializados em Telemática | -0.2% | Nacional | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Equipamentos e Acesso Limitado ao Crédito
Os elevados custos de aquisição de maquinário restringem a via de posse antes que os benefícios do trabalho de campo mecanizado possam se converter em compras. O ICAR-NIAP identificou o custo inicial de tratores, colheitadeiras e outros implementos modernos como potencialmente proibitivo para pequenos e marginais agricultores em janeiro de 2025.[3] Sua análise também constatou que os operadores de contratação personalizada frequentemente não dispunham de recursos para estender crédito de serviço porque precisavam cobrir combustível e manutenção. O aluguel, portanto, altera o valor do pagamento do agricultor sem necessariamente resolver o descompasso de tempo entre a disponibilidade de caixa e o acesso ao maquinário. Para os agricultores marginais, a barreira remanescente é o caixa para o trabalho de campo quando tanto a aquisição de um equipamento quanto o pagamento pelos serviços excedem os recursos disponíveis.
Propriedades Fragmentadas Limitam a Eficiência de Escala
As propriedades fragmentadas limitam quanto trabalho agrícola pode suportar o custo de uma máquina de propriedade individual. A Pesquisa Econômica da Índia 2025-26 identificou as propriedades fragmentadas e o aumento da escassez de mão de obra como obstáculos à adoção da mecanização. A escassez de mão de obra fortalece a necessidade de mecanizar, enquanto uma área operacional limitada pode deixar trabalho de campo insuficiente para diluir o custo de aquisição de uma máquina. A pesquisa defendeu uma propriedade coletiva mais robusta por meio de organizações de produtores rurais, sociedades primárias de crédito agrícola e grupos de autoajuda para melhorar o acesso e a utilização. Até que a utilização aumente, a pequena área operacional mantém o custo de aquisição por unidade de trabalho de campo elevado para compradores individuais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
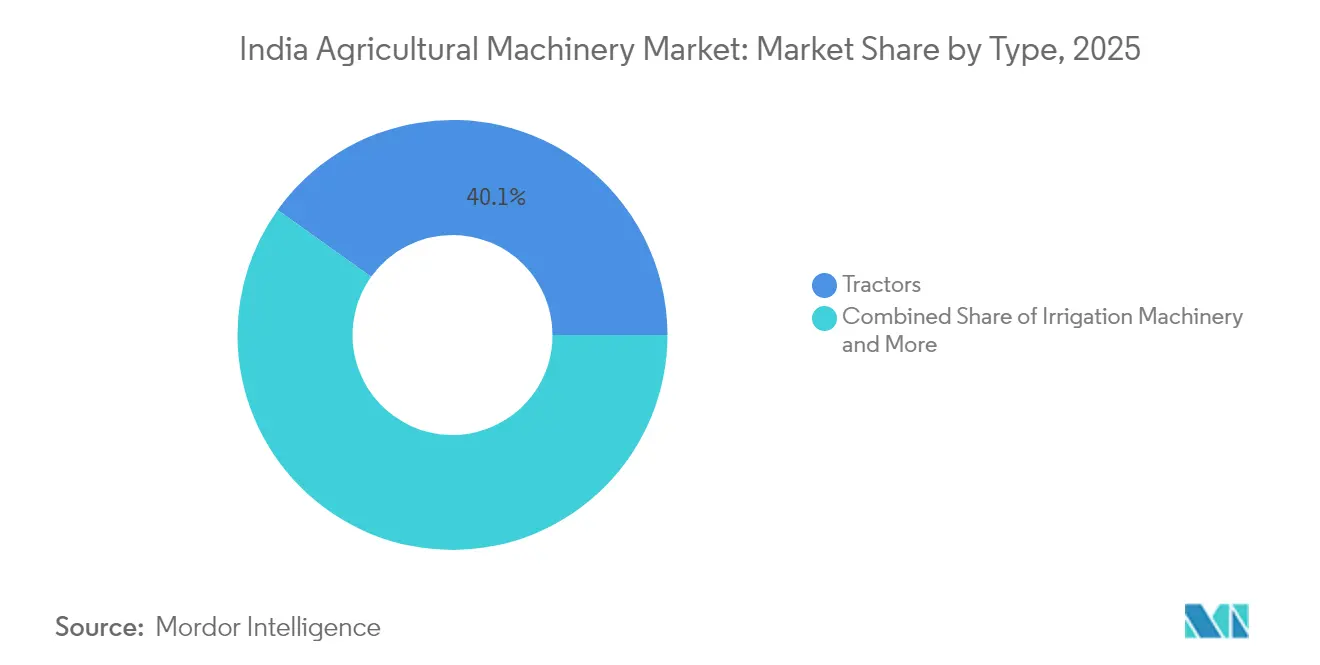
Escala de Tratores e Implantação de Irrigação Moldam a DemandaOs tratores representaram uma participação de 39,94% no tamanho do mercado de maquinário agrícola da Índia em 2026. O setor de tratores da Índia vendeu 1.160.231 tratores no ano fiscal de 2026, alta de 23,5% em relação ao ano fiscal de 2025. A Mahindra & Mahindra associou as condições favoráveis de demanda no ano fiscal de 2026 à monção, aos níveis dos reservatórios, aos termos de troca agrícola, aos preços mínimos de suporte e à racionalização do GST. Essas influências conectam as compras de tratores aos recursos disponíveis em toda a economia agrícola, tornando os gastos sensíveis a condições além das especificações do maquinário. No mesmo ano, a Mahindra & Mahindra reportou sua maior participação doméstica de tratores de todos os tempos, de 43,6%, de modo que a recuperação de volume no ano fiscal de 2026 coincidiu com uma participação doméstica recorde para suas marcas Mahindra e Swaraj.
O maquinário de irrigação é o segmento de crescimento mais rápido, com um CAGR previsto de 9,71% no período de 2027 a 2032. O programa Per Drop More Crop havia colocado mais de 11,5 milhões de hectares sob microirrigação de forma cumulativa até julho de 2026. Em 17 de setembro de 2026, a Jain Irrigation Systems Ltd. obteve credenciamento junto à Maharashtra State Electricity Distribution Company Limited (MSEDCL) para fornecer e instalar 5.000 bombas de água solares fora da rede em Maharashtra, com conclusão programada em 60 dias. A combinação de ampla adoção do sistema e um programa de instalação definido oferece aos fornecedores oportunidades vinculadas tanto à cobertura de irrigação quanto ao equipamento de bombeamento. O prazo de 60 dias do contrato vincula o desempenho de entrega ao rendimento de instalação da Jain, de modo que apenas fabricar as bombas não é suficiente para cumprir sua obrigação.



Por Tamanho de Propriedade do Usuário Final:
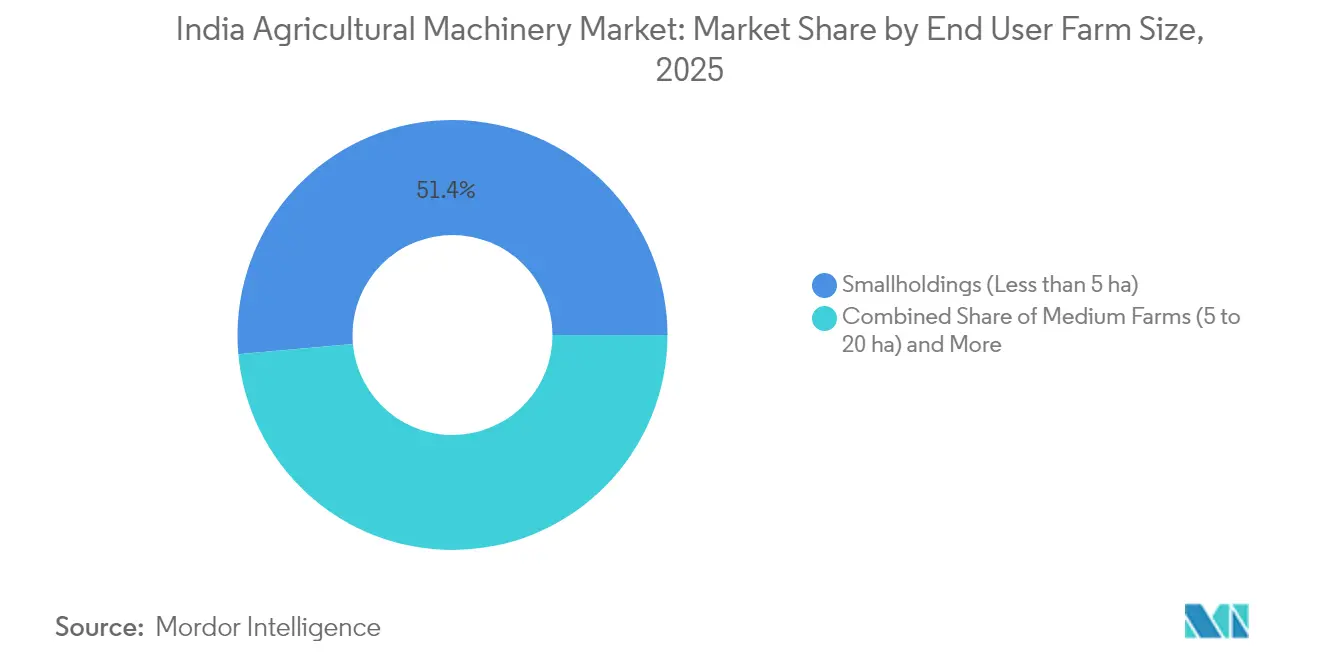
Acesso a Serviços e Automação Criam Diferentes CompradoresAs pequenas propriedades com menos de 5 hectares representaram uma participação de 51,01% no mercado de maquinário agrícola da Índia em 2026. Dentro deste maior segmento, a CNH descreve a colheita de cana-de-açúcar na Índia por empreendedores que possuem ou arrendam maquinário e cobram das pequenas fazendas, que podem ter apenas 1 a 2 hectares, pelo trabalho. Esse arranjo coloca a decisão sobre o equipamento com um empreendedor de serviços, mantendo a pequena fazenda como usuária da colheita mecanizada. A agregação do trabalho entre essas fazendas permite que uma decisão de capacidade seja baseada na carga de trabalho combinada de colheita. Nesse arranjo de colheita de cana-de-açúcar, os fabricantes de maquinário podem atender às pequenas fazendas por meio de empreiteiros proprietários de equipamentos cujo trabalho abrange várias fazendas.
As grandes fazendas com mais de 20 hectares são o segmento de crescimento mais rápido, com um CAGR previsto de 10,86% no período de 2027 a 2032. O agricultor Bir Virk administrava mais de 80 hectares em Jamalpur, Haryana, em junho de 2025. Em 10 de fevereiro de 2026, ele operou um trator em modo automático para colher batatas perto de Karnal. O relato de junho de 2025 também descreveu seu uso de um sistema de inteligência artificial importado da Suécia para operar 3 tratores sem motoristas. Um fornecedor de sistema de controle poderia, portanto, atender a vários tratores em uma única fazenda por meio de uma implantação integrada.

Análise Geográfica
O suporte de maquinário no norte abrange a distribuição de máquinas de gestão de resíduos do Punjab e a janela de assistência ao agricultor de Haryana, que estabeleceu um prazo de inscrição de 16 de fevereiro de 2026. O Punjab distribuiu 160.296 máquinas de gestão de resíduos de culturas a agricultores individuais e centros de contratação personalizada de 2018-19 até 10 de fevereiro de 2026. O aviso de maquinário de Haryana para 2025-26 ofereceu 50% de assistência a agricultores de castas programadas, pequenos, marginais e mulheres agricultoras, e 40% ou o máximo prescrito, o que fosse menor, aos demais agricultores. Os fornecedores devem distinguir o suporte do Punjab para agricultores e centros de contratação do sistema de assistência por categoria de Haryana, onde os agricultores fora das categorias preferenciais enfrentam uma parcela de compra não financiada maior.
As solicitações aprovadas de Gujarat expuseram uma restrição de entrega, enquanto a autorização de financiamento de Maharashtra abordou uma etapa anterior às compras de maquinário. Em 29 de agosto de 2026, Gujarat acrescentou 15 dias além do prazo de compra atribuído para agricultores elegíveis cujas solicitações ao programa de mecanização haviam sido aprovadas. A extensão seguiu-se a representações de agricultores e representantes eleitos porque os fabricantes não conseguiam entregar os equipamentos dentro dos prazos estabelecidos quando muitas solicitações eram aprovadas simultaneamente. Em agosto de 2026, Maharashtra autorizou o Comissário de Agricultura a distribuir uma segunda parcela para a Submissão PM-RKVY sobre Mecanização Agrícola 2026-27 nas categorias geral, Casta Programada e Tribo Programada. Para os fornecedores, a experiência de Gujarat demonstra que a capacidade de entrega pode restringir as vendas mesmo após a aprovação do comprador.
Odisha fornece um exemplo oriental de um canal de suporte a maquinário com demanda substancial além dos tratores. Em 2024-25, o estado forneceu 79.100 máquinas agrícolas a 74.605 agricultores por meio de seu programa de aquisição de implementos agrícolas. Suas entregas incluíram 11.755 motocultivadores e 7.827 tratores, colocando os motocultivadores à frente dos tratores no mix de equipamentos deste programa específico. O mesmo programa forneceu 7.169 rotavadores e 309 colheitadeiras, criando um conjunto de requisitos de maquinário em várias categorias de produtos. Uma estratégia de vendas exclusiva de tratores deixaria, portanto, parte do requisito de equipamentos deste programa sem atendimento, oferecendo aos fornecedores de motocultivadores e implementos uma rota distinta para a demanda dos agricultores.
Estrutura Regulatória e Perspectivas
Esta comparação de jurisdições selecionadas avalia os deveres de fabricação nacionais e o acesso vinculado a subsídios do Punjab sob a perspectiva dos fabricantes de maquinário agrícola. A emenda às regras de veículos motorizados de 2026 da Índia aplica o TREM Estágio V a tratores agrícolas, motocultivadores e colheitadeiras combinadas na faixa de 56 a menos de 130 kW a partir de 1º de outubro de 2026. Para as faixas de 19 a menos de 56 kW, programa esses requisitos a partir de 1º de abril de 2032. A comparação comercial, portanto, distingue a conformidade do equipamento da elegibilidade para atender às compras de agricultores assistidos.
Tabela Regulatória
| Fator de decisão | Índia | Punjab |
|---|---|---|
| Autoridade primária | Ministério de Transportes Rodoviários e Rodovias | Departamento de Agricultura e Bem-Estar dos Agricultores |
| Instrumentos ou diretrizes principais | Regras Centrais de Veículos Motorizados, Regra 115A e a emenda de 2026 | Implementação estadual das diretrizes de Gestão de Resíduos de Culturas 2026-27 e credenciamento de fabricantes |
| Efeito comercial | Obrigações de fabricação específicas por faixa de potência para tratores, motocultivadores e colheitadeiras combinadas | 50% de assistência ao agricultor para máquinas de gestão de resíduos de propriedade individual listadas, com condições de teste, garantia e serviço do fornecedor |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
Do ponto de vista do fabricante, a classificação Média da Índia equilibra as obrigações de conformidade específicas por faixa de potência com um cronograma publicado para preparar os produtos afetados. Sua perspectiva de Sem alteração avalia que o prazo publicado para plataformas de menor potência compensa o aumento programado das obrigações de conformidade para os fabricantes que preparam atualizações de produtos. A classificação Média do Punjab equilibra as compras de agricultores assistidos com as condições válidas de relatório de teste, garantia, qualidade da máquina e pós-venda para fornecedores credenciados. Sua perspectiva de Sem alteração baseia-se na combinação do programa operativo de suporte ao comprador e acesso ao fornecedor baseado em serviço, mantendo a ênfase comercial na entrega de maquinário elegível com suporte adequado.
Etapas da Cadeia de Valor
A cadeia de valor compara a fabricação, a distribuição por revendedores e o comissionamento em campo como fontes distintas de receita para o fornecedor. A TAFE apoia suas marcas de tratores por meio da distribuição de revendedores, enquanto a Jain Irrigation Systems Ltd. comissiona sistemas de microirrigação, treina agricultores e presta serviço pós-venda. Essas funções conectam a produção de equipamentos ao acesso local e à capacidade de campo utilizável. Para a integração de microirrigação, o papel combinado de comissionamento e suporte da Jain estende o relacionamento com o fornecedor além da entrega do hardware do sistema.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação de maquinário | Fabricantes de maquinário agrícola como Mahindra & Mahindra Ltd e VST Tillers Tractors Ltd. | Vendas de equipamentos | Equilibrar a variedade de produtos com a escala de produção | Utilizar plataformas comuns com configurações de equipamentos distintas |
| Distribuição por revendedores | Fabricantes coordenando canais de revendedores como Tractors and Farm Equipment Limited (TAFE) e VST Tillers Tractors Ltd. | Receita de revenda e distribuição de equipamentos | Coordenar muitos relacionamentos com revendedores | Oferecer aos grupos de revendedores suporte técnico e de entrega compartilhado |
| Comissionamento do sistema e suporte pós-venda | Integradores de sistemas de irrigação como Jain Irrigation Systems Ltd. | Vendas de sistemas integrados com comissionamento e suporte | Traduzir um projeto específico do local em operação de campo correta | Combinar a instalação com treinamento de agricultores e acompanhamento de serviço |
| Fonte: Mordor Intelligence | ||||
O projeto de sistema da Jain considera solo, água, culturas, terreno e condições agroclimáticas antes do comissionamento em campo. Esse trabalho específico do local confere à capacidade de integração um papel comercial além do fornecimento de hardware padronizado. A rede de mais de 1.600 revendedores da TAFE apoia a ampla distribuição, mas a contagem de pontos de venda por si só não pode substituir o projeto específico do local e o comissionamento necessários na oferta de microirrigação da Jain.
Cenário Competitivo
Concentração do Mercado
O mercado liderado por tratores combina canais de vendas organizados e não organizados, com os principais fornecedores incluindo Deere & Company, CNH Industrial N.V., International Tractors Limited (Sonalika), Mahindra & Mahindra Ltd e Tractors and Farm Equipment Limited (TAFE). O lançamento do Power & Technology 6.0 da John Deere India em 2025 incluiu seu trator 5130M de 130 HP. A Sonalika reportou vendas gerais recordes da empresa em agosto de 12.581 tratores em agosto de 2026 e crescimento da empresa a 1,9 vez a taxa geral do setor. Até 12 de setembro de 2025, a CNH havia entregado 117 colheitadeiras de cana-de-açúcar Case IH e 234 tratores New Holland ao Grupo Deshmukh (Manjra) em Latur, Maharashtra. Em conjunto, esses resultados mostram os principais fornecedores competindo em faixa de potência, volume mensal e fornecimento combinado de tratores e colheitadeiras.
A diferenciação de produtos pode alterar a experiência do operador sem exigir uma mudança para uma categoria de maior potência. A Gromax Agri Equipment, empresa do grupo Mahindra, lançou 8 tratores em categorias de potência e configurações de tração dianteira e tração nas quatro rodas no ano fiscal de 2026. O relatório anual da Mahindra descreve esses como incluindo o primeiro trator de cabine instalado em fábrica da Índia abaixo de 50 HP, projetado para conforto e uso em todas as condições climáticas. Um comprador pode buscar proteção de cabine mantendo uma classe de potência adequada, tornando o ambiente do operador uma fonte de diferenciação dentro dos tratores de menor potência.
O controle de marcas estabelecidas também molda a direção da concorrência independentemente da capacidade do maquinário. Em julho de 2025, a TAFE e a AGCO chegaram a um acordo sobre a propriedade exclusiva da marca Massey Ferguson para a TAFE na Índia, Nepal e Butão, condicionada aos processos governamentais indianos e outros relativos à recompra de ações da TAFE pela AGCO. A TAFE agora possui exclusivamente as marcas registradas Massey Ferguson nesses territórios. As regras de emissão TREM Estágio V da Índia se aplicam a tratores de 56 a menos de 130 kW a partir de 1º de outubro de 2026, e às faixas de 19 a menos de 56 kW a partir de 1º de abril de 2032. A propriedade da marca por si só, portanto, não determina a capacidade de um fornecedor de vender os tratores afetados, o que também depende do cumprimento dos requisitos aplicáveis de emissões de motores.
Líderes do Setor de Máquinas Agrícolas da Índia
-
Deere & Company
-
CNH Industrial N.V.
-
International Tractors Limited (Sonalika)
-
Mahindra & Mahindra Ltd
-
Tractors and Farm Equipment Limited (TAFE)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Máquinas Agrícolas da Índia Empresas cobertas neste relatório
- Mahindra & Mahindra Ltd
- Tractors and Farm Equipment Limited (TAFE)
- Deere & Company
- CNH Industrial N.V.
- International Tractors Limited (Sonalika)
- Escorts Kubota Limited
- VST Tillers Tractors Ltd.
- AGCO Corporation
- CLAAS KGaA mbH
- Yanmar Holdings Co., Ltd.
- SDF S.p.A.
- Tirth Agro Technology Private Limited
- Kirloskar Group
- Jain Irrigation Systems Ltd.
Principais Oportunidades para os Participantes do Mercado
As oportunidades abaixo comparam formas de converter a assistência em maquinário em compras por agricultores individuais e empresas de equipamentos compartilhados. North 24 Parganas, em Bengala Ocidental, abriu inscrições de 6 de outubro a 4 de novembro de 2026, no âmbito de seus programas de mecanização agrícola 2026-27. Em nível nacional, o SMAM cobre de 40% a 50% do custo do maquinário, de modo que a assistência deixa uma parcela substancial de compra para o comprador financiar. A janela do distrito oferece aos fornecedores um local e período específicos para desenvolver propostas distintas de equipamentos individuais e coletivos.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Implementos para pequenas fazendas | Rota de assistência para pequenos implementos dentro da janela aberta do distrito | Pequenos e marginais agricultores | Combinar pacotes de implementos compactos a uma tarefa agrícola definida | Financiar a parcela do custo de aquisição fora da assistência | Fabricantes de pequenos implementos e vendedores locais |
| Frotas de aluguel de propriedade de empreendedores | Rota de solicitação de centro de contratação personalizada vinculada ao crédito | Empreendedores rurais em North 24 Parganas | Construir uma proposta de maquinário em torno de uma carga de trabalho de serviço pago credível | Capacidade de reembolso quando a utilização do equipamento fica aquém | Fornecedores de maquinário agrícola e operadores de serviços agrícolas |
| Bancos de maquinário compartilhado | Rota de assistência para bancos e centros de maquinário agrícola | Patrocinadores de projetos de bancos de maquinário | Reunir máquinas complementares em torno de uma carga de trabalho de grupo coordenada | Alocar tempo de máquina entre usuários concorrentes | Fornecedores de implementos e operadores de equipamentos compartilhados |
| Fonte: Mordor Intelligence | |||||
A abertura de curto prazo mais clara é um pacote definido de pequenos implementos para pequenos e marginais agricultores em North 24 Parganas. Uma compra individual coloca a propriedade e o uso agrícola pretendido com o mesmo comprador, reduzindo a necessidade de resolver alocações de frota compartilhada antes de uma venda. Combinar uma compra assistida a uma operação agrícola dá aos vendedores locais uma proposta mais simples com menos usuários interdependentes.
Desenvolvimentos industriais recentes em Mercado de Máquinas Agrícolas da Índia
- Set 2026: Em 17 de setembro, a Jain Irrigation Systems Ltd. obteve credenciamento junto à Maharashtra State Electricity Distribution Company Limited para fornecer e instalar 5.000 bombas de água solares fora da rede em Maharashtra. A conclusão foi programada em 60 dias.
- Ago 2026: A Escorts Kubota Limited, subsidiária indiana da Kubota Corporation, iniciou a preparação do terreno em 19 de agosto para uma planta planejada em Uttar Pradesh destinada a expandir a capacidade para tratores e outros produtos que atendem ao mercado indiano.
Mercado de Máquinas Agrícolas da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de maquinário agrícola da Índia mede os gastos anuais em maquinário e equipamentos agrícolas vendidos para uso em operações agrícolas na Índia. Abrange vendas em todos os tamanhos de fazenda e canais organizados e não organizados.
Exclusões de escopo: Maquinário florestal, equipamentos de construção utilizados fora da agricultura, ferramentas industriais de uso geral e peças de maquinário vendidas separadamente e serviços de reparo ou manutenção estão excluídos.
Visão Geral da Segmentação
- Por Tipo
- Tratores
- Menos de 50 HP
- 50 a 75 HP
- 76 a 100 HP
- 101 a 150 HP
- Maior que 150 HP
- Equipamentos
- Arados
- Grades
- Rotocultivadores e Cultivadores
- Semeadoras e Distribuidoras de Fertilizantes
- Outros Equipamentos (Perfuradores de Solo, Capinadores Motorizados, etc.)
- Máquinas de Irrigação
- Irrigação por Aspersão
- Irrigação por Gotejamento
- Outras Máquinas de Irrigação (Sistemas de Pivô Central, Microaspersores, etc.)
- Máquinas de Colheita
- Colheitadeiras Combinadas
- Colheitadeiras de Forragem
- Outras Máquinas de Colheita (Colheitadeiras de Cana-de-Açúcar, Colheitadeiras de Batata, etc.)
- Máquinas de Fenação e Forragem
- Segadeiras e Condicionadoras
- Enfardadeiras
- Outras Máquinas de Fenação e Forragem (Viradores de Feno, Ancinhadores, etc.)
- Tratores
- Por Tamanho de Propriedade do Usuário Final
- Pequenas Propriedades (Menos de 5 ha)
- Fazendas Médias (5 a 20 ha)
- Grandes Fazendas (Maior que 20 ha)
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Para o contexto de políticas e as condições operacionais relevantes para o dimensionamento do mercado, são utilizadas fontes como comunicados do Escritório de Informações à Imprensa do Ministério da Agricultura e Bem-Estar dos Agricultores sobre a assistência do SMAM, a revisão de mecanização agrícola revisada por pares do ICAR e o programa de pesquisa em maquinário, os dados de vendas compilados pela Associação de Fabricantes de Tratores e os relatórios da NABARD sobre organizações de produtores rurais. Essas fontes ajudam a acompanhar o suporte público, as necessidades de maquinário em culturas e operações, os sinais de volume de tratores e as estruturas de compra em grupo ou serviço compartilhado na Índia.
Os relatórios anuais e materiais para investidores das empresas podem esclarecer as vendas de equipamentos divulgadas, o mix de produtos e as mudanças de canal, enquanto as estatísticas governamentais, os registros comerciais e os relatórios empresariais de reputação fornecem verificações cruzadas sobre produção, preços e condições de demanda. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas abrangeriam fabricantes indianos de maquinário agrícola, revendedores, fornecedores de implementos e irrigação, operadores de contratação personalizada, organizações de agricultores e compradores em diferentes tamanhos de empresa e níveis hierárquicos. Os respondentes ajudariam a testar evidências secundárias sobre valores de transação, participações por produto e tamanho de fazenda, cobertura de canal e fatores de previsão. Os analistas investigariam respostas conflitantes, utilizariam o proxy público rastreável mais próximo para lacunas e triangulariam os resultados entre funções e sinais de vendas independentes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 34% | Diretores executivos: 20% | |
| Segundo nível: 46% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O modelo começa com uma estimativa de cima para baixo dos gastos anuais indianos em transações completas de maquinário e equipamentos para uso agrícola, depois testa totais selecionados com consolidações de fornecedores, verificações de canais de revendedores e contratação personalizada, e preço de venda amostrado multiplicado pelo volume unitário. As vendas no atacado de tratores, a atividade de assistência do SMAM e de bancos de maquinário, o mix de culturas e operações, a distribuição por tamanho de fazenda e os preços de equipamentos fornecem indicadores de escala de compras, acesso assistido, mix de produtos e valor por transação. As evidências nesses indicadores informam as participações por tipo e tamanho de fazenda. Uma regressão multivariada pode relacionar o valor anual do mercado e a demanda por segmento a esses indicadores, com análise de cenários para mudanças no suporte a subsídios, condições sazonais e financiamento. Verificações seletivas de baixo para cima multiplicam os preços de venda amostrados pelos volumes unitários para testar se os valores dos segmentos são consistentes com o mix de produtos que a estimativa de cima para baixo implica. Onde as séries públicas ou verificações seletivas de canal deixam lacunas, os analistas comparam indicadores independentes e utilizam intervalos de proxy delimitados para revisão, enquanto os respondentes primários indianos verificam a relevância e a direção das previsões em nível de variável sem substituir as evidências medidas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as vendas e os preços reportados com indicadores independentes de tratores, programas, produção e canal, depois investigam valores discrepantes, unidades inconsistentes e variações materiais em relação a períodos anteriores antes da aprovação. Eles documentam a resolução e entram em contato novamente com os tipos de fonte ou respondente relevantes quando as definições conflitam, um insumo principal muda ou um fator de previsão não pode ser conciliado. As evidências são atualizadas anualmente, revisadas entre ciclos após eventos materiais de política, clima ou mercado, e verificadas novamente em uma nova passagem pré-entrega.
Tamanho do Mercado de Maquinário Agrícola da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de maquinário agrícola da Índia mede os gastos anuais em maquinário e equipamentos agrícolas vendidos para uso em operações agrícolas na Índia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. As vendas no atacado de tratores, a atividade de assistência do SMAM e de bancos de maquinário, o mix de culturas e operações, a distribuição por tamanho de fazenda e os preços de equipamentos fornecem indicadores de escala de compras, acesso assistido, mix de produtos e valor por transação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 21,28 bilhões de USD (2027) | |
| Consultoria Global A | 18,15 bilhões de USD (2025) | Com sua base de 2025, esta estimativa está 14,7% abaixo do valor de 2027 deste relatório de 21,28 bilhões de USD, 2 anos depois. Sua estimativa declarada para 2025 antecede o ano de medição de 2027 deste relatório, e sua perspectiva de crescimento publicada para 2026-2031 a posiciona em uma fase anterior da expansão do mercado. |
| Consultoria Global B | 16,37 bilhões de USD (2025) | Com sua base de 2025, esta estimativa está 23,1% abaixo do valor de 2027 deste relatório de 21,28 bilhões de USD, 2 anos depois. Sua observação de receita de 2025 antecede a medição de 2027 deste relatório, e sua perspectiva de crescimento publicada para 2026-2033 descreve um período de expansão posterior. |
Os analistas da Mordor Intelligence triangulam as vendas e os preços reportados com indicadores independentes de tratores, programas, produção e canal, depois investigam valores discrepantes, unidades inconsistentes e variações materiais em relação a períodos anteriores antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de maquinário agrícola da Índia?
Espera-se que o tamanho aumente de 21,28 bilhões de USD em 2027 para 31,07 bilhões de USD até 2032, a um CAGR de 7,86% no período de 2027 a 2032.
O que está impulsionando a demanda por maquinário agrícola na Índia?
A assistência à mecanização e a escassez de mão de obra incentivam o uso de equipamentos. O SMAM apoiou a distribuição de 2,16 milhões de máquinas a agricultores individuais de 2014-15 a 2025-26.
Qual tipo de maquinário agrícola lidera os gastos na Índia?
Os tratores detinham a maior participação, de 39,94%, em 2026. O maquinário de irrigação tem previsão de crescer a um CAGR de 9,71% no período de 2027 a 2032.
Quais empresas são os principais fornecedores de maquinário agrícola na Índia?
Os principais fornecedores incluem Deere & Company, CNH Industrial N.V., International Tractors Limited (Sonalika), Mahindra & Mahindra Ltd e Tractors and Farm Equipment Limited (TAFE).
O que limita as perspectivas para compras de equipamentos agrícolas?
O ICAR-NIAP identificou os elevados custos de equipamentos para pequenos e marginais agricultores na Índia em janeiro de 2025, juntamente com restrições de crédito de serviço para agricultores marginais.
O que os programas estaduais de suporte a maquinário revelam sobre os canais de equipamentos na Índia?
Os registros dos programas mostram que o Punjab distribuiu 160.296 máquinas de gestão de resíduos de culturas a agricultores e centros de contratação de 2018-19 até 10 de fevereiro de 2026. Separadamente, o programa de implementos agrícolas de Odisha em 2024-25 forneceu 11.755 motocultivadores e 7.827 tratores.