
Análise do Mercado de Adesivos da Índia por Mordor Intelligence
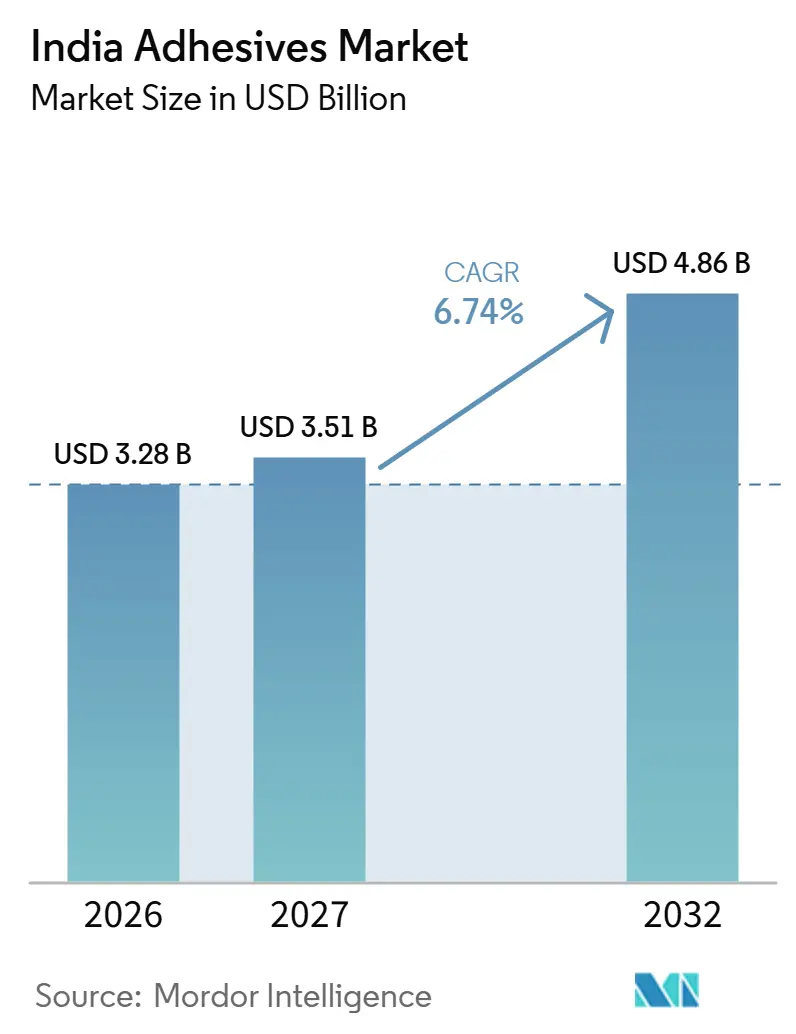
O tamanho do mercado de adesivos da Índia deve aumentar de 3,28 bilhões de USD em 2026 para 3,51 bilhões de USD em 2027 e atingir 4,86 bilhões de USD até 2032, crescendo a um CAGR de 6,74% no período 2027-2032.
O investimento em construção e a reformulação de embalagens flexíveis na Índia sustentam a demanda por meio da execução de projetos e das mudanças nos materiais de colagem selecionados pelos compradores. A fabricação local de veículos e eletrônicos cria oportunidades para funções de colagem complexas, incluindo interfaces de baterias e underfill de semicondutores. Os fornecedores estão respondendo por meio de capacidade de produção indiana e competências de engenharia de aplicação que conectam o desenvolvimento de formulações com as decisões de fabricação. A pressão sobre os preços de matérias-primas e os requisitos de aprovação ambiental podem limitar a velocidade com que essas oportunidades se tornam vendas lucrativas. Capturar essas aplicações requer qualificar uma formulação dentro do processo de fabricação do comprador, ao mesmo tempo em que se absorvem os custos de matérias-primas e conformidade.
Principais Conclusões do Relatório
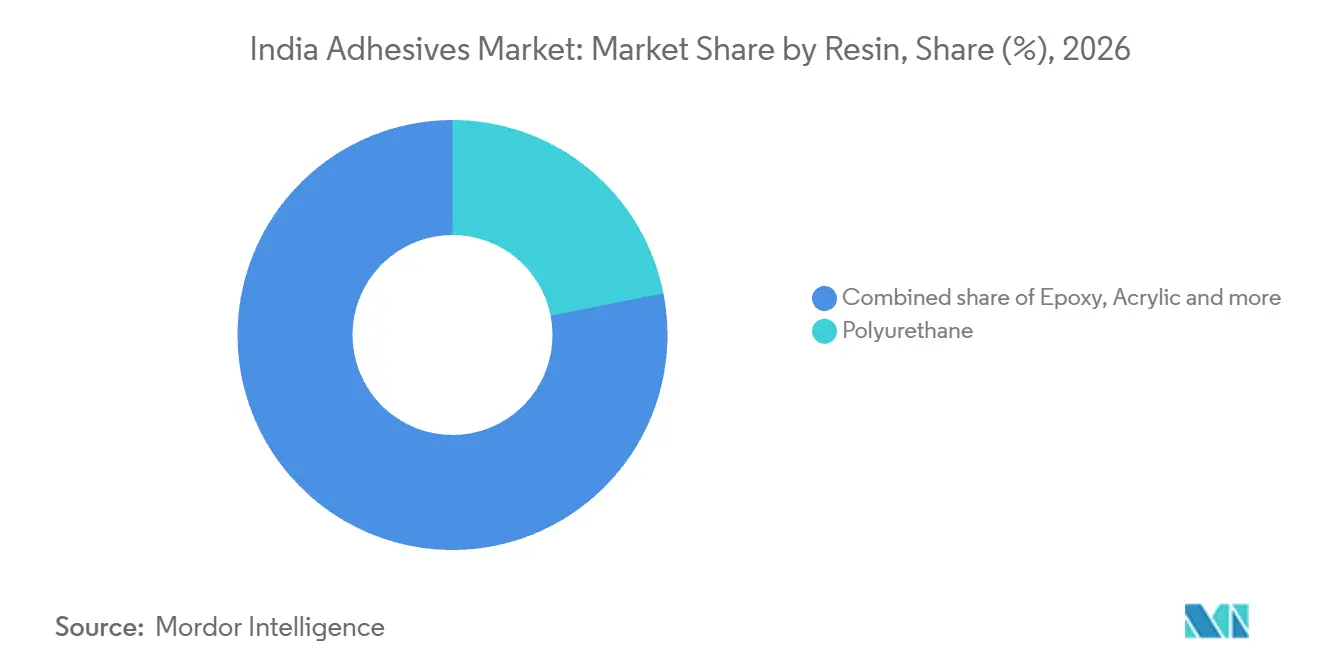
- Por resina, o poliuretano liderou com uma participação de 21,9% no tamanho do mercado de adesivos da Índia em 2026, enquanto o VAE / EVA tem previsão de crescer mais rapidamente a um CAGR de 7,55% no período 2027-2032.
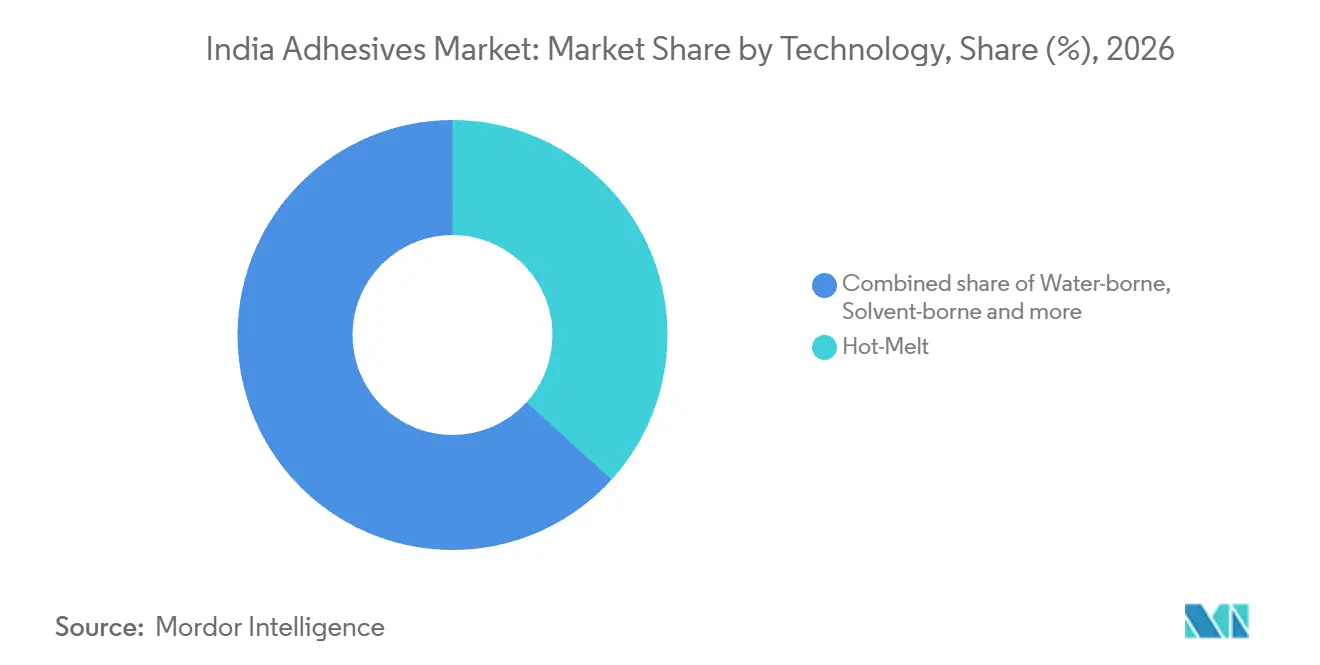
- Entre as tecnologias de adesivos, o hot-melt deteve uma participação de 36,74% no mercado de adesivos da Índia em 2026 e tem previsão de ser o segmento de crescimento mais rápido a um CAGR de 7% no período 2027-2032.
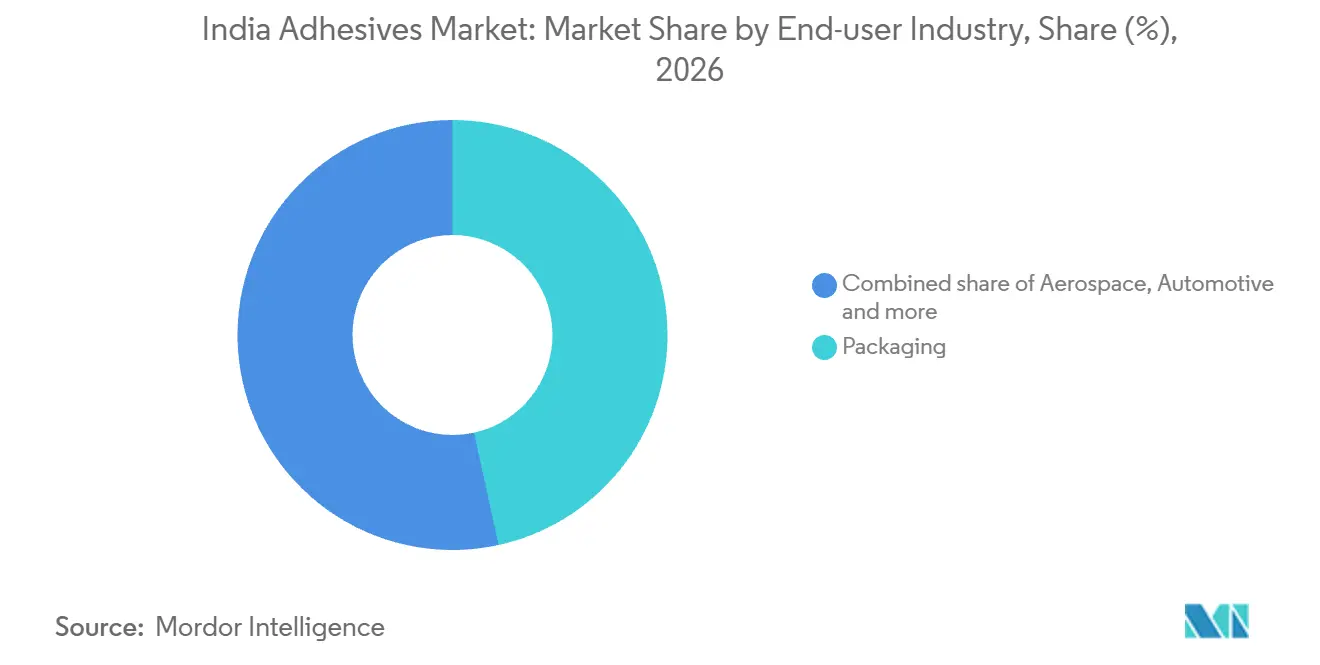
- Entre as indústrias de uso final, a embalagem respondeu por 46,56% do valor de vendas de adesivos da Índia em 2026, e o setor aeroespacial tem previsão de crescer mais rapidamente a um CAGR de 7,1% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O grande impulso de infraestrutura do governo impulsiona a demanda por adesivos para construção | +2% | Nacional | Médio prazo (2-4 anos) |
| O rápido crescimento do comércio eletrônico impulsiona adesivos para embalagens sustentáveis | +2.5% | Nacional | Curto prazo (≤ 2 anos) |
| A localização de veículos elétricos automotivos exige adesivos leves e de grau para baterias | +1.9% | Hansalpur, Gujarat | Médio prazo (2-4 anos) |
| A fabricação de eletrônicos impulsionada pelo PLI aumenta a demanda por adesivos de alto desempenho | +1.5% | Nacional | Médio prazo (2-4 anos) |
| A transição para produtos de base biológica/aquosa sob normas de COV estimula o investimento em pesquisa e desenvolvimento | +0.7% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O grande impulso de infraestrutura do governo impulsiona a demanda por adesivos para construção
O investimento governamental em infraestrutura oferece aos fornecedores de adesivos para construção uma base de demanda que se estende além dos desenvolvimentos privados individuais. O Orçamento da União da Índia propôs aumentar as despesas de capital público em cerca de 9% no exercício fiscal 2026-27 em relação à estimativa orçamentária do exercício fiscal 2025-26.[1] A execução fornece um sinal separado, pois a Autoridade Nacional de Rodovias da Índia (NHAI) construiu 5.313 quilômetros de rodovias nacionais no exercício fiscal 2025-26, cerca de 15% acima de sua meta de 4.640 quilômetros. Para os fabricantes de adesivos, a combinação sustenta a demanda por meio de uma carga de trabalho de construção financiada mais ampla, com oportunidades comerciais onde as especificações do projeto exigem colagem. A entrega efetiva é o sinal mais forte para as decisões de fornecimento de curto prazo, pois uma alocação orçamentária se converte em demanda por adesivos somente à medida que o trabalho de construção relevante avança.
O rápido crescimento do comércio eletrônico impulsiona adesivos para embalagens sustentáveis
O volume de encomendas sustenta a demanda por embalagens, enquanto a seleção de adesivos determina quais formulações se beneficiam de uma reformulação de embalagem. A Delhivery registrou 322 milhões de remessas de encomendas expressas em sua rede operacional no período de abril a junho de 2026. O design de embalagens flexíveis acrescenta uma consideração de seleção de materiais, pois as diretrizes do India Plastics Pact favorecem adesivos sem solvente ou à base de poliuretano com no máximo 5% do peso da embalagem. As diretrizes voluntárias tratam a química e a carga do adesivo como partes do design de reciclabilidade da embalagem. Os conversores que seguem essa abordagem precisam de uma colagem que se encaixe na estrutura escolhida dentro de sua tolerância de peso de adesivo. Embalagens adicionais para encomendas podem ampliar a oportunidade para sistemas de poliuretano ou sem solvente qualificados quando os conversores adotam essas diretrizes de design.
A localização de veículos elétricos automotivos exige adesivos leves e de grau para baterias
A fabricação local de veículos elétricos cria uma oportunidade para os fornecedores de adesivos atenderem a aplicações de colagem exigentes próximas à produção de veículos. Em agosto de 2025, a Suzuki Motor Gujarat, subsidiária integral da Maruti Suzuki India Limited, iniciou a produção do veículo elétrico a bateria e VITARA em Gujarat.[2] Separadamente, os designs de bateria célula a pack e estrutural podem usar adesivos como interfaces de suporte de carga, termicamente ativas e eletricamente isolantes. Combinar essas funções torna a seleção de materiais uma decisão de design de sistema. Onde um design exige essas funções em conjunto, um grau de função única deixa o comprador qualificar materiais adicionais, reduzindo os fornecedores capazes de competir pela interface integrada.
A fabricação de eletrônicos impulsionada pelo PLI aumenta a demanda por adesivos de alto desempenho
A montagem de eletrônicos cria oportunidades distintas de adesivos em componentes de telefones e embalagens de semicondutores. Até março de 2026, a produção acumulada sob o Esquema de Incentivo Vinculado à Produção (PLI) da Índia para Fabricação de Eletrônicos em Grande Escala atingiu 142% de sua meta de 5 anos. A montagem de smartphones usa adesivos com diferentes requisitos de desempenho para placas-mãe, módulos de display, tampas, estruturas, teclas e antenas. Separadamente, o underfill de epóxi isolante entre o die e o substrato absorve tensão mecânica e melhora a confiabilidade na montagem de semicondutores flip-chip. A inspeção de montagem de semicondutores pode examinar a qualidade do underfill e do encapsulamento por meio de imagens de raios X e inspeção óptica automatizada 3D para identificar defeitos latentes. A escala de fabricação amplia a base potencial de clientes, mas a interface de colagem específica e seus controles de qualidade determinam qual formulação pode capturar a oportunidade.
Análise de Impacto das Restrições*
| Restrião | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A volatilidade dos preços de matérias-primas vinculadas ao petróleo bruto comprime as margens | -1% | Nacional | Curto prazo (≤ 2 anos) |
| A conformidade com BIS e CPCB aumenta o custo de formulação e o tempo de entrada no mercado | -0.6% | Áreas industriais em Maharashtra | Médio prazo (2-4 anos) |
| A base de fornecimento fragmentada de PMEs limita a qualidade e as economias de escala | -0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A volatilidade dos preços de matérias-primas vinculadas ao petróleo bruto comprime as margens
A pressão sobre os preços dos insumos pode restringir o fornecimento lucrativo de adesivos mesmo quando a demanda downstream sustenta o crescimento da receita. No exercício fiscal 2025-26, a Jubilant Agri and Consumer Products Limited relatou que preços mais altos de matérias-primas e embalagens pressionaram as margens de EBIT em seu negócio de adesivos. O crescimento da receita por si só não pode proteger a lucratividade quando os materiais usados para fornecê-la se tornam mais caros. A empresa identificou a otimização de receitas e a qualificação de matérias-primas entre suas medidas mais amplas de proteção de margens no exercício fiscal 2025-26. Quando tais medidas não compensam os insumos mais caros, os formuladores devem absorver a pressão sobre as margens ou repassá-la aos compradores, restringindo os lucros disponíveis para expansão ou elevando a conta de adesivos.
A conformidade com BIS e CPCB aumenta o custo de formulação e o tempo de entrada no mercado
Para as instalações de adesivos cobertas, a conformidade ambiental faz parte do caminho para iniciar a produção. A classificação de 2025 do Conselho Central de Controle da Poluição (CPCB) coloca a fabricação de cola e gelatina usando carvão ou combustível líquido na categoria Vermelha e os processos que usam biomassa ou combustível mais limpo na categoria Laranja. Em Maharashtra, as instalações com probabilidade de descarregar efluentes ou emitir poluição atmosférica precisam de Consentimento para Estabelecer antes da instalação e Consentimento para Operar após a instalação dos sistemas de controle de poluição exigidos. Essa sequência torna a prontidão para o controle da poluição parte do investimento necessário antes que a produção comercial possa começar. O marco regulatório de janeiro de 2026 prevê Consentimento para Estabelecer presumido para micro e pequenas unidades qualificadas em áreas industriais devidamente notificadas que apresentem uma solicitação autocertificada. Os sistemas de controle de poluição exigidos, no entanto, acrescentam um custo de prontidão da instalação antes que a produção de adesivos cobertos possa começar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Resina:
A Versatilidade de Substrato Sustenta a Liderança do PoliuretanoO poliuretano respondeu por uma participação de 21,9% no tamanho do mercado de adesivos da Índia em 2026, tornando-o o maior segmento. No exercício fiscal 2025-26, a IVP Limited descreveu os adesivos à base de poliuretano como a escolha preferida para embalagens flexíveis em termos de resistência de colagem, versatilidade e confiabilidade em diferentes substratos. Para os conversores que trabalham com várias estruturas de embalagem, uma química que adere de forma confiável em diferentes substratos pode reduzir o número de abordagens de colagem separadas a qualificar.
O VAE / EVA é o segmento de crescimento mais rápido, com um CAGR previsto de 7,55% no período 2027-2032. Na colagem de caixas de papelão, os adesivos à base de VAE formam juntas que resistem ao rasgamento e à fissuração, preservando a flexibilidade e a resistência da caixa. Para um conversor, isso torna a seleção de adesivos parte do design mecânico da caixa, em vez de uma especificação separada de resistência de colagem, de modo que os formuladores competem com base no comportamento da junta na embalagem acabada.



Por Tecnologia:
A Escala do Hot-Melt Estimula o Foco em AplicaçõesO hot-melt representou uma participação de 36,74% no mercado de adesivos da Índia em 2026, tornando-o o maior segmento, e tem previsão de ser o segmento de crescimento mais rápido a um CAGR de 7% no período 2027-2032. A capacidade total de produção de adesivos hot-melt indianos do Tex Year Group atingiu 10.000 toneladas métricas em fevereiro de 2026, após a adição de sua segunda planta em Mahad, Maharashtra. Esse investimento expande a base de fabricação local disponível para atender a aplicações industriais que utilizam a tecnologia. A lucratividade do fornecedor depende então de preencher a capacidade expandida com formulações adequadas aos requisitos dos clientes, tornando a conversão da capacidade de produção em pedidos regulares de adesivos crítica após o investimento físico.
A economia de aplicação do hot-melt também depende da linha de embalagem e da exposição posterior do produto a temperaturas elevadas. Esses adesivos são aplicados em estado fundido e solidificam ao esfriar na selagem de caixas, formação de caixas e bandejas, rotulagem e laminação selecionada. Seus curtos tempos de solidificação permitem manuseio rápido em linhas de embalagem de alto rendimento. A resistência térmica é menor do que a dos sistemas reativos, especialmente quando as embalagens enfrentam temperaturas elevadas durante o armazenamento, transporte ou uso. A decisão de qualificação de um conversor deve equilibrar a solidificação rápida com a exposição à temperatura, limitando as aplicações que uma base de produção expandida pode atender.

Por Indústria de Uso Final:
A Escala da Embalagem Contrasta com a Expansão AeroespacialA embalagem foi o maior segmento, respondendo por 46,56% do valor de vendas de adesivos da Índia em 2026. A Brilliant Polymers opera uma instalação em Ambernath, Maharashtra, com capacidade anual para 60.000 toneladas métricas de adesivos de laminação para embalagens flexíveis. A escala de uma planta dedicada a adesivos de laminação ilustra como a embalagem cria demanda industrial por materiais de colagem formulados como parte da produção de rotina. Manter um adesivo no programa de produção de um conversor sustenta o volume repetido ao longo das execuções de fabricação contínuas, tornando a retenção nas aplicações de laminação existentes central para a economia do fornecedor.
O setor aeroespacial é o segmento de crescimento mais rápido, com um CAGR previsto de 7,1% no período 2027-2032. Em 17 de outubro de 2025, o Ministro da Defesa Rajnath Singh inaugurou a terceira linha Tejas Mk1A e a segunda linha HTT-40 da Hindustan Aeronautics Limited (HAL) em Nashik e deu partida no primeiro Tejas Mk1A produzido lá. A expansão da produção de aeronaves oferece aos fornecedores de adesivos um contexto de fabricação para o desenvolvimento de aplicações, com as vendas dependendo de ganhar um uso de colagem especificado. O setor automotivo tem um exemplo distinto de canal de fornecimento na inauguração do armazém de Chakan da Henkel em julho de 2025, projetado para clientes de fabricação e entrega just-in-time.
Análise Geográfica
Maharashtra e Gujarat oferecem aos fornecedores de adesivos diferentes rotas para a fabricação industrial, com eletrônicos automotivos em um local e embalagem de semicondutores no outro. Em outubro de 2025, a HARMAN, subsidiária integral da Samsung Electronics, inaugurou uma expansão de sua planta de eletrônicos automotivos em Chakan, Pune, Maharashtra, aumentando a capacidade de produção em 50%. A produção comercial de embalagem de chips começou na instalação da CG Semi em Sanand, Gujarat, em agosto de 2026. A proximidade tem valor comercial quando ajuda a resolver o requisito de montagem específico de cada processo, vinculando a presença regional à especialização em colagem específica.
As adições de fabricação no sul criam uma oportunidade para atender a várias categorias de produção a partir de uma base técnica regional, embora seus requisitos de adesivos precisem de qualificação separada. A linha de montagem de laptops da Syrma SGS Technology foi inaugurada em Chennai em janeiro de 2025 como a primeira unidade operacional de Tamil Nadu sob o PLI 2.0 de hardware de TI. A instalação da Zetwerk Electronics em Bengaluru, Karnataka, para fabricação de eletrônicos de defesa, automotivos e hardware de TI foi inaugurada em fevereiro de 2026. Uma base de vendas regional poderia distribuir sua dependência comercial entre vários programas de fabricação, combinando um ponto de entrada focado em montagem de laptops em Chennai com uma gama mais ampla de aplicações de clientes industriais em Bengaluru.
Uttar Pradesh e Haryana oferecem oportunidades de fabricação de componentes com diferentes fronteiras técnicas, afetando como um fornecedor de adesivos identifica a aplicação que pode atender. A Optiemus Electronics e a Corning inauguraram uma instalação em Noida, Uttar Pradesh, para vidro temperado usado em dispositivos móveis em agosto de 2025. A planta de baterias de íons de lítio da TDK Corporation em Sohna, Haryana, foi inaugurada em 4 de setembro de 2025. Na inauguração, a instalação tinha como objetivo fabricar baterias para telefones celulares, wearables, hearables e laptops. O mapeamento de aplicações no nível de componentes distingue a instalação de vidro de Noida das aplicações de bateria pretendidas em Sohna, pois cada interface de colagem determina uma oportunidade de formulação separada.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas, Índia e Maharashtra, da perspectiva de um fabricante de adesivos que opera uma instalação que descarrega efluentes ou emite poluentes. A estrutura nacional estabelece as regras de consentimento, enquanto o Conselho de Controle da Poluição de Maharashtra (MPCB) administra o processo em Maharashtra. A rota de aprovação e a capacidade de controle da poluição de um fabricante coberto impõem requisitos comerciais distintos.
Tabela Regulatória
| Fator de decisão | Índia | Maharashtra |
|---|---|---|
| Autoridade principal | Conselhos Estaduais de Controle da Poluição e Comitês de Controle da Poluição | Conselho de Controle da Poluição de Maharashtra |
| Instrumentos ou diretrizes principais | Diretrizes Uniformes de Consentimento sob as Leis do Ar e da Água, alteradas em janeiro de 2026 | Processo de consentimento do MPCB e reforma do prazo de processamento de fevereiro de 2026 |
| Efeito comercial | Consentimento de estabelecimento presumido para micro e pequenas unidades elegíveis em parques ou áreas industriais devidamente notificados após a autocertificação do Formulário I pelo proponente do projeto | Administração de consentimento para unidades cobertas que emitem ou descarregam efluentes |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em facilitação | Em facilitação |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia reflete uma rota definida juntamente com salvaguardas de recusa e cancelamento para não conformidade, violações de consentimento, danos ambientais e locais proibidos. Sua direção de Facilitação segue a disposição de 27 de janeiro de 2026 que considera o Consentimento para Estabelecer concedido para micro e pequenas unidades em parques ou áreas industriais devidamente notificados por um governo estadual, administração de território da união ou órgão local após o proponente do projeto apresentar o Formulário I autocertificado. Maharashtra também merece Média porque os operadores cobertos devem fornecer os sistemas de controle de poluição exigidos, enquanto sua direção de Facilitação reflete as alterações nacionais de janeiro e a reforma do processamento de consentimento do MPCB de 23 de fevereiro de 2026. Em conjunto, as mudanças melhoram a rota administrativa para projetos elegíveis, preservando as condições de desempenho ambiental que os fabricantes devem cumprir.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de resinas, a fabricação de adesivos formulados e a distribuição, com cada etapa obtendo receita de um produto diferente ou de um papel de venda. A Pidilite fabrica adesivos para consumidores e industriais na Índia. Ela relatou vendas para 8.955 revendedores e distribuidores no exercício fiscal 2025-26, ilustrando a escala de seu canal de vendas em toda a empresa.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de resinas e insumos de formulação | Produtores de resinas como Atul Ltd e D.R. Coats Ink & Resins | Vendas de resinas e insumos relacionados | Substituição limitada antes que insumos alternativos sejam qualificados | Qualificar alternativas em relação aos requisitos de formulação |
| Fabricação de adesivos formulados | Fabricantes de adesivos como Pidilite Industries Ltd. e Atul Ltd | Vendas de produtos adesivos acabados | Desempenho consistente da formulação em lotes de produção | Validar lotes em relação à aplicação-alvo |
| Distribuição e fornecimento local | Distribuidores de adesivos como Mac-Chem e SAR Tech Solutions Private Limited | Receitas de revenda de adesivos | Custo de atendimento de pedidos pequenos | Consolidar estoque local e agrupar entregas |
| Fonte: Mordor Intelligence | ||||
A participação da Atul tanto em insumos quanto em adesivos acabados mostra como uma empresa pode reter receita em mais de uma etapa. A integração pode melhorar a coordenação de mudanças de materiais, enquanto a formulação acabada deve satisfazer a aplicação de colagem pretendida. A distribuição acrescenta uma capacidade comercial separada ao disponibilizar os produtos dos fornecedores por meio de parceiros de canal, de modo que a integração fabril e o acesso ao mercado abordam restrições diferentes.
Cenário Competitivo
Concentração do Mercado
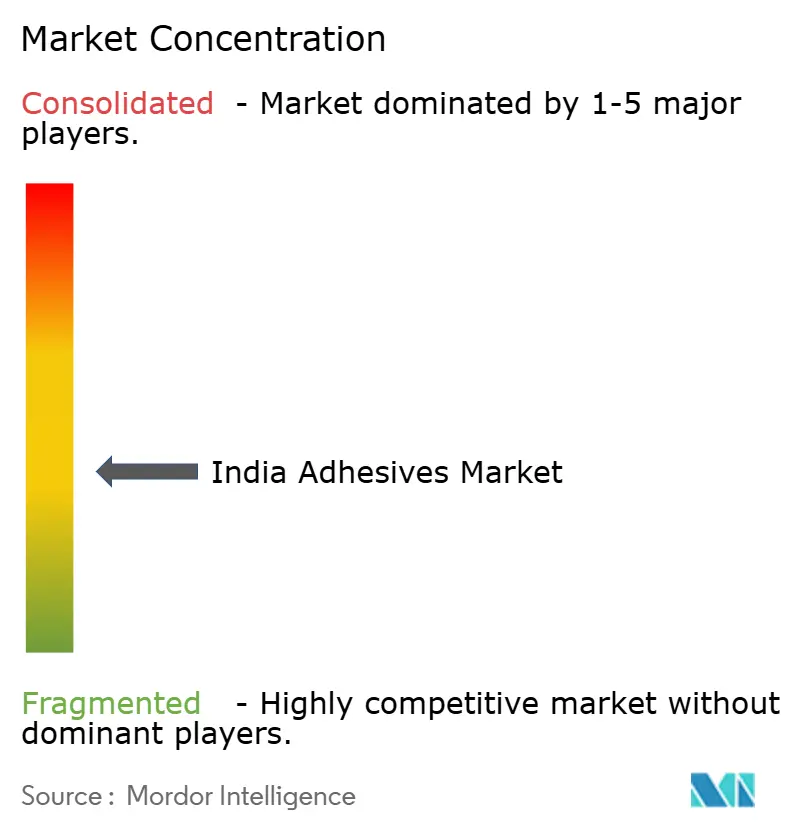
A concorrência abrange grupos internacionais de adesivos estabelecidos e produtores domésticos, com os principais participantes incluindo 3M, H.B. Fuller Company, Henkel AG & Co. KGaA, Pidilite Industries Ltd. e Arkema. A H.B. Fuller opera na Índia por meio da H.B. Fuller India Adhesives Private Limited, com escritório em Pune, enquanto a Arkema participa por meio de seu negócio de soluções adesivas Bostik e da Bostik India Private Limited em Thane, Maharashtra. No exercício fiscal 2025-26, as operações da Pidilite incluíam a fabricação de adesivos para consumidores e industriais, e seus produtos adesivos industriais representaram 4,9% das vendas individuais. Comparações baseadas apenas nessa categoria industrial omitiriam as operações de adesivos para consumidores da Pidilite, portanto, a sobreposição competitiva relevante depende da aplicação do comprador.
A concorrência em eletrônicos abrange engenharia de aplicação local para validação de produção e fornecimento de materiais na etapa de montagem. A Henkel lançou um Centro de Engenharia de Aplicação de Eletrônicos em Chennai em 27 de fevereiro de 2025, para apoiar soluções avançadas de adesivos e validação de produtos.[3] Em sua reunião de investidores de 12 de março de 2026, a 3M India Limited afirmou que fornecia adesivos e abrasivos para a montagem de eletrônicos indianos, onde o investimento se concentrava principalmente na montagem e grande parte da atividade no nível de componentes permanecia importada. O centro de Chennai da Henkel conecta a validação de formulações com um design específico de eletrônicos, permitindo que a seleção técnica preceda o compromisso do comprador com o fornecimento de produção.
A integração do portfólio da Arkema cria uma rota competitiva diferente ao reunir ofertas de adesivos relacionadas sob uma identidade comercial comum. Em 20 de abril de 2026, a Bostik introduziu a ADCOTE como a marca principal para seu portfólio global de adesivos e revestimentos de laminação de materiais flexíveis, após a integração do negócio adquirido da Dow. O portfólio anunciado abrange adesivos de laminação à base de solvente, sem solvente e à base de água, além de revestimentos de selagem a quente, selagem a frio, resselagem e funcionais. A Bostik afirmou que a marca única tinha como objetivo trazer maior clareza aos clientes e a outros negócios de materiais flexíveis após a expansão do portfólio. Combinar famílias de produtos adquiridas sob a ADCOTE desloca a tarefa de vendas para explicar a adequação da aplicação em todo o portfólio ampliado.
Líderes da Indústria de Adesivos da Índia
-
3M
-
H.B. Fuller Company
-
Henkel AG & Co. KGaA
-
Pidilite Industries Ltd.
-
Arkema
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Adesivos da Índia Empresas cobertas neste relatório
- 3M
- Arkema
- Ashland
- Astral Adhesives
- Atul Ltd
- AVERY DENNISON CORPORATION
- BASF
- Dow
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- HP Adhesives
- Huntsman International LLC
- ITW Chemin
- Jubilant Agri and Consumer Products Limited (JACPL)
- Mapei SpA
- Momentive
- Parker Hannifin Corp
- Pidilite Industries Ltd.
- Sika AG
- Soudal India Private Limited
Desenvolvimentos industriais recentes em Mercado de Adesivos da Índia
- Dez 2025: A segunda planta da Tex Year Technologies India Pvt. Ltd. em Mahad, Maharashtra, iniciou a produção em massa, com 3 linhas de produção principais em sua primeira fase.
- Jul 2025: A Henkel Adhesive Technologies India inaugurou um armazém automotivo em Chakan, Pune, projetado para entrega just-in-time a fabricantes automotivos e gestão de materiais de protótipo não padronizados com rastreabilidade de lote e data SAP.
Escopo e Metodologia
Por Resina
| Poliuretano |
| Epóxi |
| Acrílico |
| Silicone |
| Cianoacrilato |
| VAE / EVA |
| Outras Resinas |
Por Tecnologia
| Base Aquosa |
| Base Solvente |
| Reativo |
| Hot-Melt |
| Curado por UV |
Por Indústria do Utilizador Final
| Aeroespacial |
| Automóvel |
| Construção Civil |
| Calçado e Couro |
| Saúde |
| Embalagem |
| Marcenaria e Carpintaria |
| Outras Indústrias de Utilizadores Finais |
| Por Resina | Poliuretano |
| Epóxi | |
| Acrílico | |
| Silicone | |
| Cianoacrilato | |
| VAE / EVA | |
| Outras Resinas | |
| Por Tecnologia | Base Aquosa |
| Base Solvente | |
| Reativo | |
| Hot-Melt | |
| Curado por UV | |
| Por Indústria do Utilizador Final | Aeroespacial |
| Automóvel | |
| Construção Civil | |
| Calçado e Couro | |
| Saúde | |
| Embalagem | |
| Marcenaria e Carpintaria | |
| Outras Indústrias de Utilizadores Finais |
Definição de mercado
- Indústria do Utilizador Final - Construção Civil, Embalagem, Automóvel, Aeroespacial, Marcenaria e Carpintaria, Calçado e Couro, Saúde e Outros são as indústrias do utilizador final consideradas no mercado de adesivos.
- Produto - Todos os produtos adesivos são considerados no mercado estudado
- Resina - No âmbito do estudo, são consideradas resinas como Poliuretano, Epóxi, Acrílico, Cianoacrilato, VAE/EVA e Silicone
- Tecnologia - Para efeitos deste estudo, são tidas em consideração as tecnologias de adesivos de Base Aquosa, Base Solvente, Reativo, Hot-Melt e Curado por UV.
| Palavra-chave | Definição |
|---|---|
| Adesivo Hot-Melt | Os adesivos hot-melt são geralmente formulações 100% sólidas, à base de polímeros termoplásticos. São sólidos à temperatura ambiente e são ativados ao aquecer acima do seu ponto de amolecimento, fase em que se tornam líquidos e, portanto, podem ser processados. |
| Adesivo Reativo | Um adesivo reativo é composto por monómeros que reagem no processo de cura do adesivo e não evaporam do filme durante a utilização. Em vez disso, estes componentes voláteis incorporam-se quimicamente no adesivo. |
| Adesivo de Base Solvente | Os adesivos de base solvente são misturas de solventes e polímeros termoplásticos, ou ligeiramente reticulados, como policloropreno, poliuretano, acrílico, silicone e borrachas naturais e sintéticas (elastómeros). |
| Adesivo de Base Aquosa | Os adesivos de base aquosa utilizam a água como meio de transporte ou diluição para dispersar uma resina. São fixados ao permitir que a água evapore ou seja absorvida pelo substrato. Estes adesivos são compostos com água como diluente, em vez de um solvente orgânico volátil. |
| Adesivo Curado por UV | Os adesivos de cura por UV induzem a cura e criam uma ligação permanente sem aquecimento, utilizando luz ultravioleta (UV) ou outras fontes de radiação. Uma agregação de monómeros e oligómeros é curada ou polimerizada por luz ultravioleta (UV) ou visível num adesivo UV. Como o UV é uma fonte de energia radiante, os adesivos UV são frequentemente referidos como adesivos de cura por radiação ou adesivos rad-cure. |
| Adesivo Resistente ao Calor | Os Adesivos Resistentes ao Calor referem-se àqueles que não se degradam a altas temperaturas. Um aspeto de um sistema complexo de circunstâncias é a capacidade do adesivo de resistir à desintegração causada por altas temperaturas. À medida que a temperatura sobe, os adesivos podem liquefazer-se. Podem suportar tensões resultantes de diferentes coeficientes de expansão e contração, o que pode ser uma vantagem adicional. |
| Repatriamento de Produção | O repatriamento de produção é a prática de trazer de volta a produção e o fabrico de mercadorias para o país onde a empresa foi fundada. Transferência interna, reintegração e retorno ao país de origem são outros termos utilizados. O deslocalização, a prática de produzir artigos no estrangeiro para reduzir os custos de mão de obra e de fabrico, é o oposto disto. |
| Oleoquímicos | Os oleoquímicos são compostos produzidos a partir de óleos ou gorduras biológicas. Assemelham-se aos petroquímicos, que são substâncias feitas a partir de petróleo. O negócio oleoquímico baseia-se na hidrólise de óleos ou gorduras. |
| Materiais Não Porosos | Os materiais não porosos são substâncias que não permitem a passagem de líquido ou ar. Os materiais não porosos são aqueles que não são porosos, como vidro, plástico, metal e madeira envernizada. Como nenhum ar pode atravessá-los, é necessário menos fluxo de ar para elevar estes materiais, eliminando a necessidade de elevado fluxo de ar. |
| Acordo de Livre Comércio UE-Vietname | Um acordo comercial e um acordo de proteção de investimentos foram concluídos entre a União Europeia e o Vietname em 30 de junho de 2019. |
| Teor de COV | Os compostos com solubilidade limitada em água e alta pressão de vapor são conhecidos como Compostos Orgânicos Voláteis (COV). Muitos COV são produtos químicos de origem humana que são utilizados e produzidos no fabrico de tintas, produtos farmacêuticos e refrigerantes. |
| Polimerização em Emulsão | A polimerização em emulsão é um método de produção de polímeros ou grupos ligados de cadeias químicas menores conhecidas como monómeros, numa solução aquosa. O método é frequentemente utilizado para fabricar tintas de base aquosa, adesivos e vernizes, nos quais a água permanece com o polímero e é comercializada como produto líquido. |
| Metas Nacionais de Embalagem para 2025 | Em 2018, o Ministério do Ambiente australiano estabeleceu as seguintes Metas Nacionais de Embalagem para 2025: 100% das embalagens devem ser reutilizáveis, recicláveis ou compostáveis até 2025, 70% das embalagens plásticas devem ser recicladas ou compostadas até 2025, 50% de conteúdo reciclado médio deve ser incluído nas embalagens até 2025, e as embalagens plásticas de uso único problemáticas e desnecessárias devem ser eliminadas até 2025. |
| Política de Substituição de Importações do Governo Russo | As sanções ocidentais suspenderam a distribuição de vários artigos de alta tecnologia para a Rússia, incluindo os necessários pelos setores de exportação de matérias-primas e o complexo militar-industrial. Em resposta, o governo lançou um regime de "substituição de importações", nomeando uma comissão especial para supervisionar a sua implementação no início de 2015. |
| Substrato de Papel | Os substratos de papel são folhas de papel, bobinas ou cartões com um peso base de até 400 g/m2 que não foram transformados, impressos ou alterados de outra forma. |
| Material de Isolamento | Um material que inibe ou bloqueia a transmissão de calor, som ou eletricidade é conhecido como Material de Isolamento. A variedade de materiais de isolamento inclui fibras espessas como fibra de vidro, lã de rocha e escória, celulose e fibras naturais, bem como painéis de espuma rígida e folhas finas. |
| Choque Térmico | Uma mudança de temperatura conhecida como choque térmico gera tensão num material. Resulta frequentemente na degradação do material e é especialmente prevalente em materiais frágeis como cerâmicas. Quando ocorre uma mudança rápida de temperatura, seja de quente para frio ou vice-versa, este processo ocorre abruptamente. Ocorre com mais frequência em materiais com fraca condutividade térmica e integridade estrutural insuficiente. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: As variáveis-chave quantificáveis (industriais e externas) relativas ao segmento de produto específico e ao país são selecionadas a partir de um conjunto de variáveis e fatores relevantes com base em pesquisa documental e revisão bibliográfica, juntamente com contribuições de especialistas primários. Estas variáveis são posteriormente confirmadas através de modelagem de regressão (quando necessário).
- Etapa 2: Construir um Modelo de Mercado: Para desenvolver uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Através de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e posicionamentos analíticos são validados através de uma extensa rede de especialistas em investigação primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Investigação: Relatórios Sindicados, Missões de Consultoria Personalizadas, Bases de Dados e Plataformas de Subscrição




