
Análise do Mercado de Ingredientes Farmacêuticos Ativos (IFA) da Índia por Mordor Intelligence
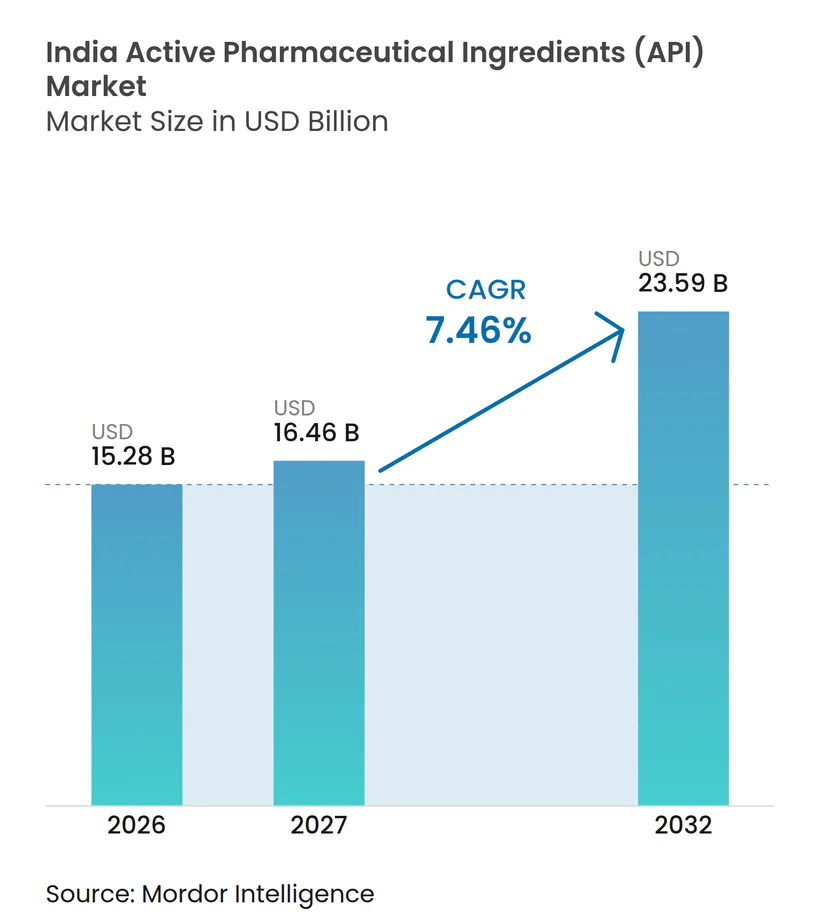
Espera-se que o tamanho do mercado indiano de ingredientes farmacêuticos ativos (IFA) aumente de 15,28 bilhões de USD em 2026 para 16,46 bilhões de USD em 2027 e atinja 23,59 bilhões de USD até 2032, crescendo a um CAGR de 7,46% no período 2027-2032.
A localização e a fabricação especializada na Índia podem ampliar as opções de fornecimento de IFA para clientes de formulação e biofarmacêuticos. Um choque nos custos de insumos farmacêuticos vinculado ao conflito no Oriente Médio atingiu as cadeias de suprimentos ligadas à Índia e à China em março de 2026. O choque reforça o argumento para que os produtores fabriquem seus próprios intermediários, enquanto as plataformas contratuais oferecem uma rota do desenvolvimento ao fornecimento comercial. A infraestrutura compartilhada pode reduzir a duplicação de suporte a plantas, mas os projetos de fabricação de biológicos enfrentam etapas de qualificação e validação antes de abastecer os clientes. O crescimento, portanto, depende de os produtores indianos conseguirem converter capacidade integrada e localizada em fornecimento qualificado para clientes de formulação e biofarmacêuticos.
Principais Conclusões do Relatório
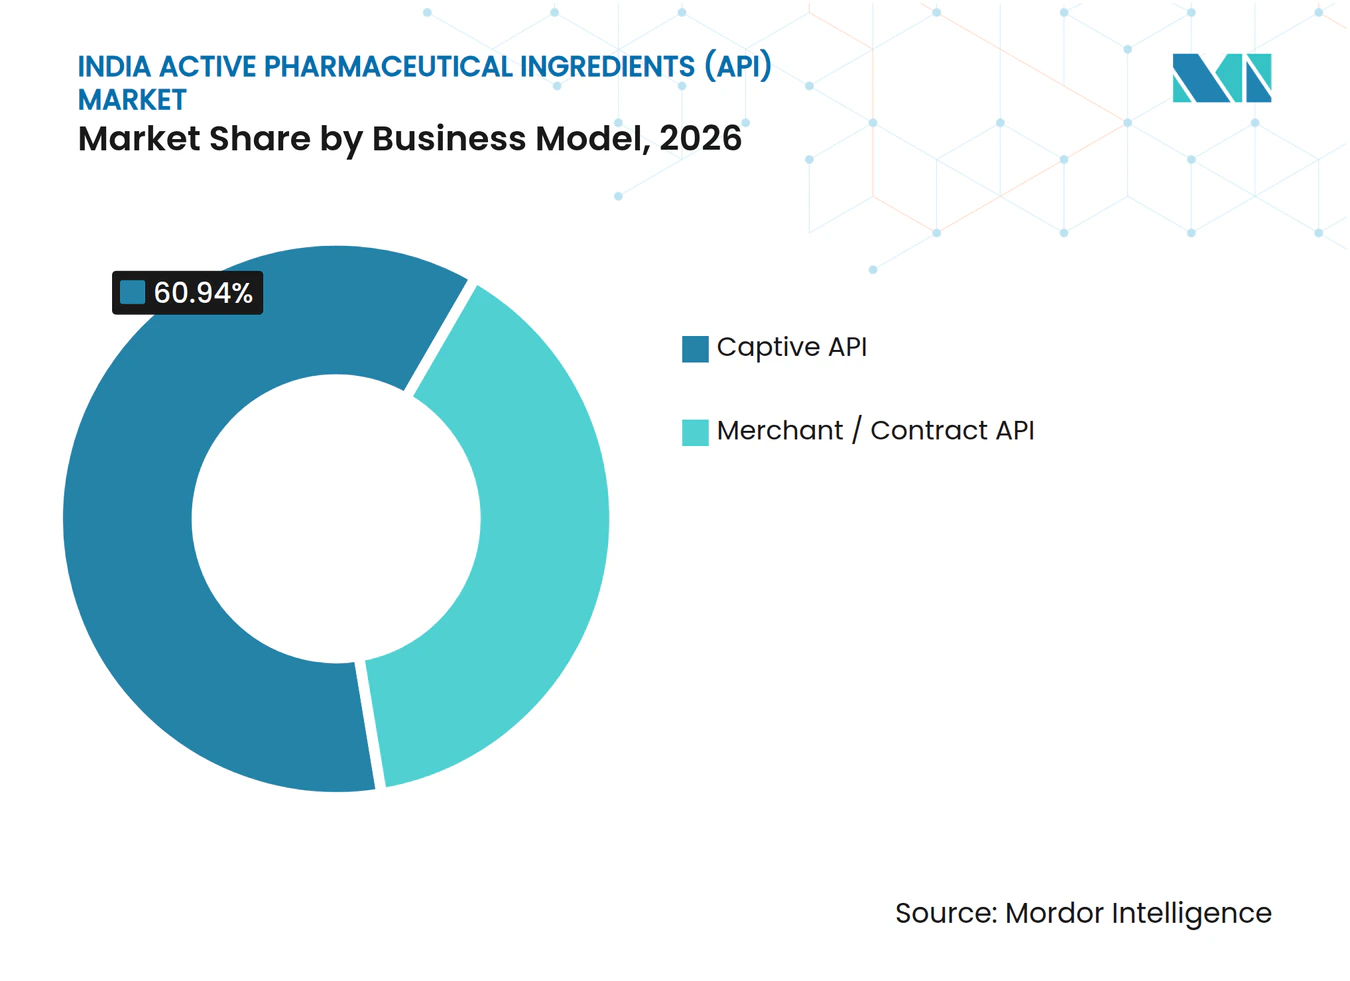
- Por modelo de negócio, os IFAs cativos detinham 60,94% da participação no mercado indiano de ingredientes farmacêuticos ativos (IFA) em 2026, enquanto os IFAs de terceiros e contratuais têm previsão de crescer a um CAGR de 9,15% no período 2027-2032.
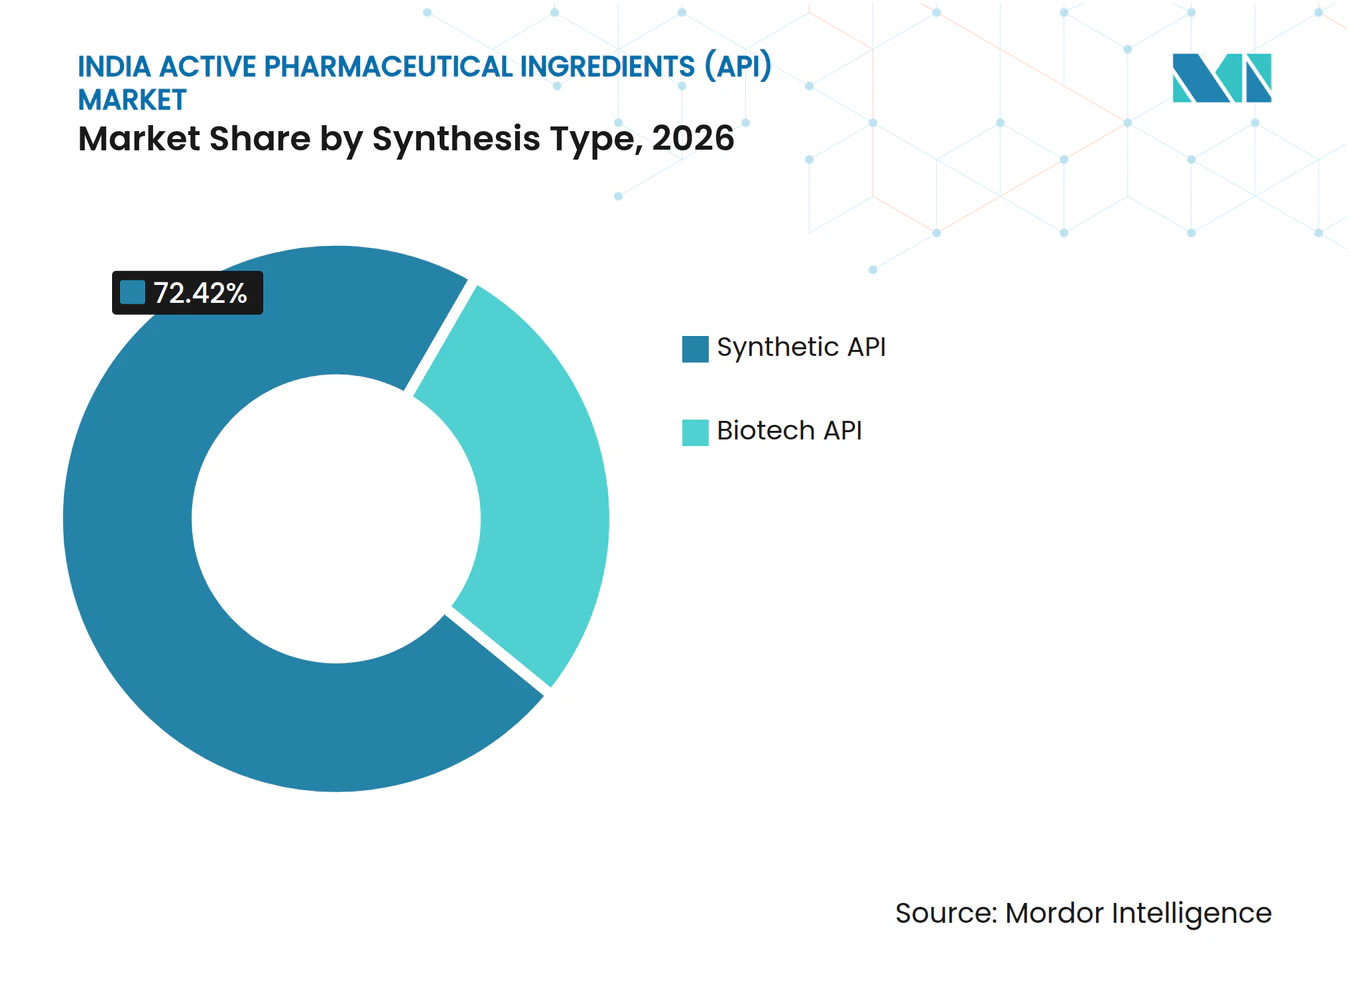
- Dentro dos tipos de síntese, os IFAs sintéticos representaram 72,42% do tamanho do mercado indiano de ingredientes farmacêuticos ativos (IFA) em 2026, e os IFAs biotecnológicos têm projeção de expansão a um CAGR de 8,95% no período 2027-2032.
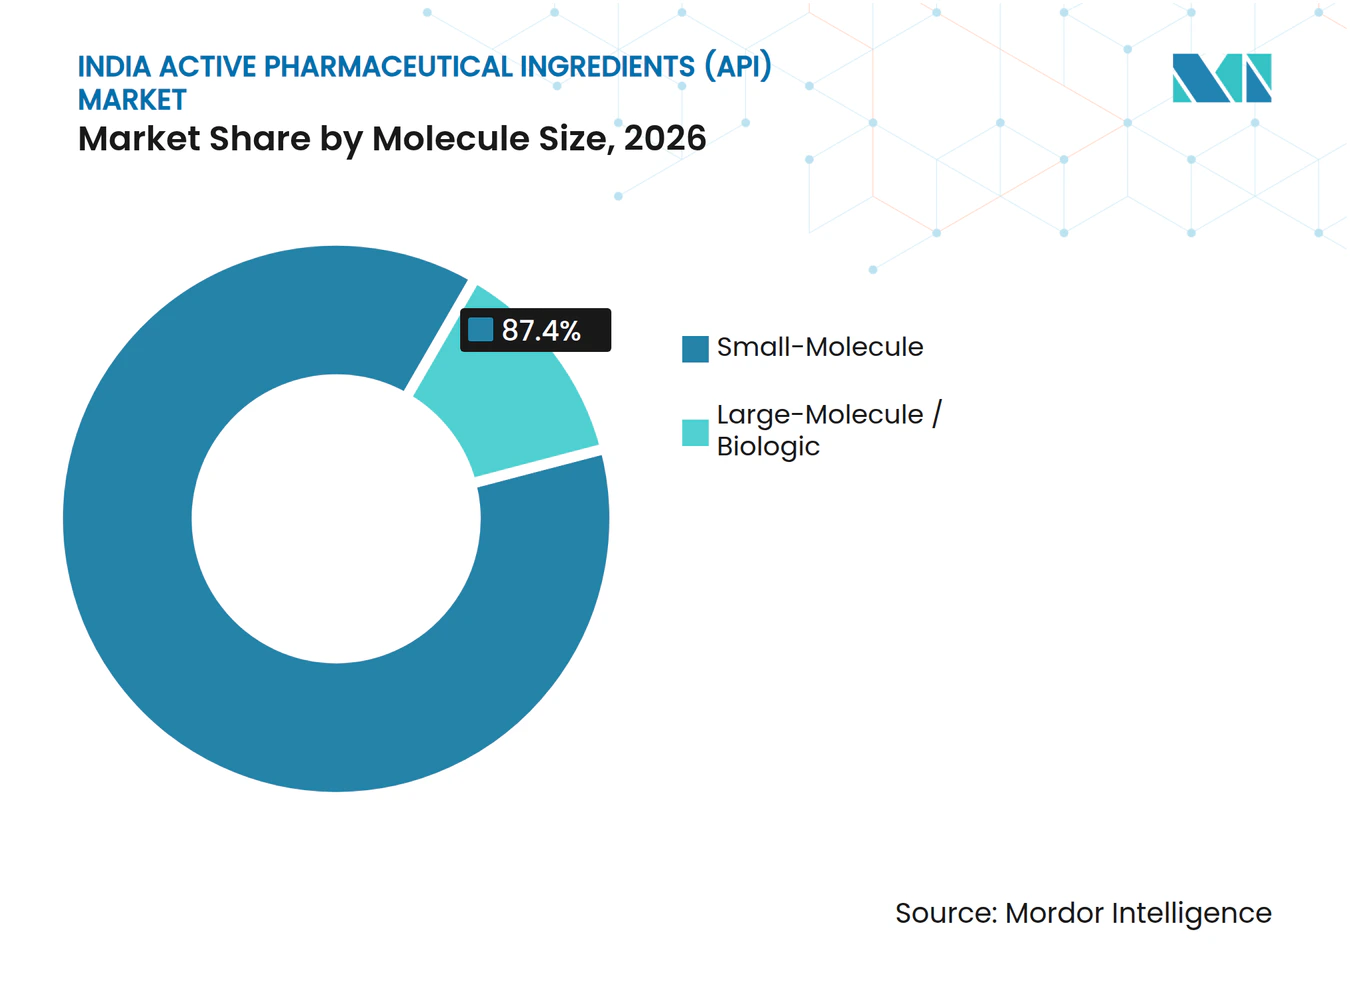
- Na divisão por tamanho de molécula, os IFAs de pequena molécula detinham 87,4% do mercado em 2026, enquanto os IFAs de grande molécula e biológicos têm previsão de crescer a um CAGR de 9,2% no período 2027-2032.
- Entre as categorias de potência, os IFAs de baixa/média potência representaram 85,76% do mercado em 2026, com os IFAs de alta potência projetados para crescer a um CAGR de 8,55% no período 2027-2032.
- Por áreas terapêuticas, os IFAs cardiovasculares lideraram com 23,12% do mercado em 2026, enquanto a oncologia tem previsão de expansão a um CAGR de 8,3% no período 2027-2032.
- Entre os usuários finais, as empresas farmacêuticas e biofarmacêuticas detinham 75,75% do mercado em 2026, e os CDMOs e CMOs têm projeção de crescer a um CAGR de 8,2% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Impulso do PLI governamental e do Parque de Medicamentos a Granel para a autossuficiência | +4% | Andhra Pradesh, Gujarat e Himachal Pradesh | Médio prazo (2-4 anos) |
| Deslocamento acelerado de pedidos dos EUA/UE para a Índia após a Lei Biosecure | +1.8% | Em todo o país | Médio prazo (2 a 4 anos) |
| Expansão de blocos de IFAs de alta potência em oncologia (clusters de Visakhapatnam e Hyderabad) | +1.3% | Visakhapatnam e Hyderabad | Curto prazo (≤ 2 anos) |
| Crescimento das exportações de CRDMOs atendendo a inovadores em Fase I/II | +1.7% | Hyderabad e Visakhapatnam | Médio prazo (2 a 4 anos) |
| Adoção de rotas de química verde para reduzir a fatura de importação de solventes | +0.7% | Em todo o país | Longo prazo (≥ 4 anos) |
| Otimização de processos baseada em inteligência artificial para reduzir os tempos de ciclo | +0.5% | Em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Impulso do governo via PLI e Parques de Medicamentos a Granel para a autossuficiência
Os incentivos à produção doméstica podem traduzir a política de autossuficiência em opções adicionais de fornecimento para os fabricantes indianos de formulações. A produção havia sido iniciada para 18 IFAs entre os 41 produtos aprovados no âmbito do esquema PLI de Medicamentos a Granel até março de 2026.[1] O esquema mais amplo havia criado 56.800 toneladas métricas por ano de capacidade para 28 materiais de partida-chave críticos, intermediários de medicamentos e IFAs até dezembro de 2025. Como a capacidade de precursores e IFAs aborda diferentes etapas de fabricação, essa combinação pode melhorar a viabilidade da produção doméstica em diversas rotas. A oportunidade imediata de IFA repousa, portanto, nas moléculas cobertas que entraram em produção, enquanto a capacidade upstream pode estender a localização a etapas adicionais do processo de fabricação.
Transferência acelerada de pedidos dos EUA/UE para a Índia após a Lei de Biossegurança
As disposições da Lei BIOSECURE promulgadas em 18 de dezembro de 2025 restringirão determinadas aquisições e financiamentos federais envolvendo empresas de biotecnologia designadas após a implementação. As proibições ainda não entraram em vigor e começam 60 ou 90 dias após as revisões do Regulamento Federal de Aquisições, dependendo da categoria da empresa. Para os clientes norte-americanos afetados, alternativas indianas qualificadas a fornecedores potencialmente cobertos na China poderiam gerar trabalho de transferência de processos de IFA. A participação europeia dependeria de diversificação voluntária além do escopo federal dos EUA previsto na lei. As diretrizes da ICH normalmente colocam a validaão prospectiva do processo de IFA antes da distribuição comercial do produto farmacêutico final, permitindo exceções específicas de validação concomitante. Esse sequenciamento oferece aos CDMOs indianos uma potencial oportunidade de serviço antes das vendas recorrentes de IFA, mesmo quando a diversificação de fornecedores começa antes de as restrições de aquisição entrarem em vigor.
Expansão em blocos de HPAPI oncológico (clusters de Visakhapatnam e Hyderabad)
A expansão de IFA oncológico pode atrair programas de desenvolvimento quando há capacidade de fabricação dedicada disponível por meio de um parceiro contratual. Durante o exercício fiscal de 2026, a Lupin Manufacturing Solutions, subsidiária de CDMO da Lupin, comissionou uma instalação de fabricação focada em oncologia em Visakhapatnam, fortalecendo suas capacidades de IFA de alta potência. A subsidiária combina a expertise em IFA da Lupin com um modelo de desenvolvimento e fabricação contratual orientado ao cliente. Para um desenvolvedor de oncologia, o acesso por meio dessa estrutura pode tornar a produção especializada de IFA uma opção de fabricação externa dentro da Índia. Para a Lupin Manufacturing Solutions, o preenchimento da instalação depende da conquista de programas oncológicos de desenvolvedores externos, pois a subsidiária opera como uma plataforma independente de CDMO.
Crescimento das exportações de CRDMO atendendo a inovadores em Fase I/II
O trabalho de IFA em estágio inicial oferece aos fabricantes personalizados indianos uma rota para relacionamentos de fabricação antes da ampliação comercial. A Neuland Laboratories reportou 13 projetos ativos de IFA em Fase I e 13 projetos ativos em Fase II no primeiro trimestre do exercício fiscal de 2027. A empresa também reportou 9 projetos ativos de IFA comercial naquele trimestre e ampliou IFAs complexos em 2 unidades de fabricação indianas durante o exercício fiscal de 2025-26. A administração esperava que o trabalho de desenvolvimento gerasse receita comercial, embora contribuições substanciais no exercício fiscal de 2027 fossem incertas e mais moléculas pudessem contribuir a partir do exercício fiscal de 2028 em diante. Essa combinação torna a retenção de programas em progresso comercialmente relevante, pois um fornecedor pode acumular conhecimento de produção durante o desenvolvimento e potencialmente levar esse trabalho para a fabricação posterior de IFA.
Análise de Impacto das Restrições*
| Restrição | Impacto (%) na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo volátil de materiais de partida-chave (KSMs) provenientes da China, apesar da localização | -1% | Em todo o país | Curto prazo (≤ 2 anos) |
| Lacunas persistentes de conformidade em unidades de IFA de micro, pequenas e médias empresas (Schedule M) | -0.9% | Em todo o país | Médio prazo (2 a 4 anos) |
| Escassez de talentos em downstream de grande molécula e contenção | -0.4% | Em todo o país | Longo prazo (≥ 4 anos) |
| Aumento das tarifas de energia corroendo as margens nas plantas da costa oeste | -0.3% | Cluster industrial de Tarapur, Maharashtra | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custo volátil de materiais de partida-chave (KSMs) provenientes da China, apesar da localização
Um choque nos custos de insumos farmacêuticos vinculado ao conflito no Oriente Médio atingiu o setor de IFA da Índia em março de 2026. Um presidente de comitê da Associação Indiana de Fabricantes de Medicamentos relatou que muitos fornecedores com base na China, bem como fornecedores domésticos, haviam aumentado os preços de matérias-primas. A China havia fornecido cerca de 73,7% em valor das importações indianas em 200 categorias de IFAs, medicamentos a granel e intermediários de medicamentos no exercício fiscal de 2024-25. Essa exposição pode complicar contratos de IFA a preço fixo quando a produção depende de insumos importados. Em setembro de 2026, a Lyfius Pharma Pvt. Ltd., subsidiária da Aurobindo Pharma Ltd, havia estabelecido uma instalação de KSM de Penicilina G baseada em fermentação em Kakinada, com capacidade instalada de 15.000 toneladas métricas anuais. A localização pode, portanto, alterar a exposição molécula por molécula, enquanto os contratos dependentes de outros intermediários importados retêm o risco de reajuste de preços.
Lacunas persistentes de conformidade em unidades de IFA de micro, pequenas e médias empresas (Schedule M)
Para os produtores de IFA de micro, pequenas e médias empresas, a modernização da fabricação pode criar um custo de manutenção do negócio antes de gerar produção adicional comercializável. Em janeiro de 2026, o setor de IFA da Índia citou o aumento dos custos de conformidade sob as normas revisadas do Schedule M. O setor buscou subsídios e financiamento a juros reduzidos para ajudar as micro, pequenas e médias empresas a modernizar as instalações de fabricação. A modernização para conformidade pode absorver capital sem adicionar produção, de modo que o pedido de financiamento aborda o custo de atualização da base de fabricação existente. A expansão de capacidade em fornecedores menores pode, portanto, ser adiada se a modernização absorver o capital disponível para ambos os fins.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio:
A Produção Cativa Ancora o Fornecimento IntegradoOs IFAs cativos representaram 60,94% do tamanho do mercado indiano de ingredientes farmacêuticos ativos (IFA) em 2026. A Aurobindo Pharma Ltd reportou que 52% de seus IFAs foram consumidos internamente no exercício fiscal de 2024-25. Seu negócio de IFA atende a necessidades internas e clientes externos, e a empresa reportou 19.000 toneladas métricas de capacidade instalada de IFA. A Aurobindo também associou a integração retroativa e a agilidade operacional de suas unidades baseadas na Índia a eficiências de custo. Uma base interna de formulação pode, portanto, ancorar o planejamento de produção, enquanto os clientes externos fornecem outra rota para comercializar as capacidades de uma operação integrada de fabricação de IFA.
O IFA de terceiros/contratual tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 9,15% no período 2027-2032. A Laurus Labs Ltd reportou que maiores volumes de IFA vinculados a CMO e a ampliação de receita proveniente de novos contratos contribuíram para uma utilização mais forte no exercício fiscal de 2025-26. Isso cria um caminho de crescimento por meio do uso mais intensivo de uma base de fabricação à medida que os contratos trazem programas de produtos para os ativos de produção. Uma maior utilização distribui os custos fixos da planta por uma produção maior, de modo que o crescimento contratual pode melhorar a economia antes de os produtores construírem capacidade adicional de IFA.



Por Tipo de Síntese:
Plantas Estabelecidas Sustentam o Fornecimento SintéticoOs IFAs sintéticos representaram 72,42% da participação no mercado indiano de ingredientes farmacêuticos ativos (IFA) em 2026. A Themis Medicare tinha 191 toneladas métricas de capacidade anual de IFA sintético em Vapi e 120 toneladas métricas em sua divisão Artemis Biotech em Hyderabad no primeiro trimestre do exercício fiscal de 2027. Separadamente, a Gujarat Themis Biosyn Ltd iniciou a produção comercial em uma planta multipropósito de IFA baseada em síntese e fermentação em Vapi, Gujarat, em 6 de maio de 2025.[2] A planta foi estabelecida para a produção de IFAs e intermediários. Uma planta multipropósito que combina rotas sintéticas e baseadas em fermentação pode acomodar vários programas de IFA em um único local, de modo que a capacidade não precisa depender de um único produto.
Os IFAs biotecnológicos têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,95% no período 2027-2032. A Concord Biotech, com sede na Índia, se descreve como uma das principais fabricantes globais de IFAs baseados em fermentação. A empresa reportou crescimento de receita de 42% ano a ano para seu negócio de IFA em toda a empresa no trimestre encerrado em 30 de junho de 2026. A Aragen comissionou 2,50 quilolitros de capacidade de biológicos GMP indianos no terceiro trimestre do exercício fiscal de 2026, reportada como instalada em 31 de março de 2026, em uma plataforma que atende à fabricação de substâncias farmacêuticas clínicas e biológicos comerciais. O negócio de IFA em expansão de um especialista em fermentação sustenta uma rota de fornecimento estabelecida, enquanto os serviços de substâncias farmacêuticas comissionados da Aragen oferecem aos desenvolvedores acesso à fabricação de biológicos sem a necessidade de construir suas próprias instalações.

Por Tamanho de Molécula:
A Expansão de Biológicos Depende de QualificaçãoOs IFAs de pequena molécula foram o maior segmento, com 87,4% do mercado em 2026. A Unidade 11 de paracetamol da IOL Chemicals and Pharmaceuticals Ltd, com capacidade de 10.800 toneladas métricas anuais, continuou sua expansão operacional durante o exercício fiscal de 2025-26. A empresa também aumentou a capacidade de pantoprazol sódico para 276 toneladas métricas anuais e a capacidade de clopidogrel bissulfato para 240 toneladas métricas anuais. A IOL reportou demanda saudável por paracetamol, metformina, clopidogrel e pantoprazol, juntamente com forte utilização em suas principais instalações de IFA. Os diferentes tamanhos de linha da IOL mostram que a expansão de pequenas moléculas pode ser adaptada a produtos individuais, mesmo quando um fabricante atende a vários medicamentos.
Os IFAs de grande molécula/biológicos têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 9,2% no período 2027-2032. Em maio de 2026, a Aurobindo esperava que o comissionamento da instalação de cultura de células de mamíferos de 60 quilolitros da Unidade 1 da TheraNym fosse concluído até o final de 2026. Seu cronograma de agosto de 2026 previa o início das atividades de qualificação em novembro de 2026 e lotes de validação do produto âncora em 2027. A TheraNym foi concebida para apoiar as cadeias de suprimentos domésticas e de exportação da MSD, sujeita às aprovações aplicáveis e aos requisitos dos clientes. Esses lotes de validação programados colocam o potencial fornecimento ao cliente após o comissionamento do equipamento, de modo que os compradores de IFA biológico não podem tratar a instalação de 60 quilolitros como produção imediatamente disponível.
Por Potência:
A Fabricação Especializada Adiciona Opções de CrescimentoOs IFAs de baixa/média potência foram o maior segmento, com 85,76% do mercado em 2026. A Laurus Labs Ltd reportou 1.475 quilolitros de capacidade de fabricação de IFA não potente na Unidade 6 em Visakhapatnam, Andhra Pradesh, no exercício fiscal de 2024-25. Uma operação dedicada de IFA não potente oferece ao produtor um ambiente de produção estabelecido em torno do qual desenvolver seus programas de produtos. Programas adicionais não potentes poderiam, portanto, utilizar uma única operação estabelecida em Visakhapatnam, reduzindo a necessidade de replicar a infraestrutura do local.
Os IFAs de alta potência têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,55% no período 2027-2032. A Aragen Life Sciences começou a operar sua plataforma OneHP em Nacharam, Hyderabad, em outubro de 2026, com uma linha projetada para 500 a 600 quilogramas de IFA anualmente. A plataforma suporta compostos altamente potentes, incluindo moléculas citotóxicas e terapias oncológicas direcionadas. Uma linha projetada em torno desses compostos pode oferecer aos desenvolvedores de produtos uma opção especializada de fabricação de IFA dentro do cluster de Hyderabad. Um desenvolvedor cujos requisitos de IFA se encaixam na escala desta linha pode buscar produção contratual indiana sem estabelecer sua própria operação de fabricação de alta potência.
Por Área Terapêutica:
Escala Cardiovascular Encontra Expansão OncológicaOs IFAs cardiovasculares foram o maior segmento, com 23,12% do mercado em 2026. A Pharmarack Technologies reportou que os medicamentos cardíacos foram o maior segmento de terapia de medicamentos acabados da Índia por vendas em julho de 2026. Os medicamentos cardíacos também registraram crescimento de 3,8% em unidades em julho de 2026. Essa atividade downstream oferece aos formuladores uma base substancial de produtos que requerem IFAs, conectando a escala comercial do segmento à fabricação de medicamentos cardiovasculares acabados. O aumento nas vendas unitárias aponta para a demanda por mais doses acabadas, de modo que os fornecedores de IFA cardiovascular têm um sinal baseado em volume juntamente com o ranking de vendas da terapia.
A oncologia tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,3% no período 2027-2032. Em fevereiro de 2026, a Shilpa Medicare reportou que a capacidade expandida para moléculas-chave de IFA oncológico havia sido comissionada. A adição oncológica fez parte de uma expansão mais ampla cobrindo produtos de IFA selecionados. A Shilpa descreveu os produtos comissionados como de alta demanda, de modo que a capacidade oncológica adicional pode atender à demanda por moléculas selecionadas sem depender de expansão em todas as terapias.
Por Usuário Final:
Os Fabricantes de Medicamentos Ancoram os Requisitos de IFAAs empresas farmacêuticas e biofarmacêuticas foram o maior segmento, representando 75,75% do mercado em 2026. Em março de 2026, o Departamento de Produtos Farmacêuticos associou a demanda por IFAs de alta dependência aos requisitos de formulação tanto para consumo doméstico quanto para exportações. Os formuladores, portanto, compram IFAs contra 2 fluxos de pedidos: consumo doméstico e exportações. Os produtores de IFA que atendem a esse grupo dependem desses planos de formulação em ambos os mercados, de modo que uma mudança em qualquer um dos fluxos pode alterar os requisitos de IFA.
Os CDMOs/CMOs têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,2% no período 2027-2032. Em setembro de 2026, a Neuland Laboratories anunciou que o primeiro de 4 módulos programados de fabricação de peptídeos em Hyderabad havia iniciado as operações, adicionando 7.000 litros de capacidade total de reator. Compreendia 750 litros para síntese de peptídeos em fase sólida e 6.250 litros para síntese de peptídeos em fase líquida. O módulo suporta programas completos de IFA peptídico e produção comercial de peptídeo bruto. Essa combinação pode permitir que um fabricante contratual participe em diferentes etapas de um programa de produção de peptídeos, ampliando seu papel comercial por meio de capacidades de fabricação tanto de IFA completo quanto de intermediários.
Análise Geográfica
Andhra Pradesh e Telangana combinam operações de IFA em escala comercial com instalações focadas em moléculas de nicho. A Divi's Laboratories Ltd opera a Unidade 2, uma instalação de fabricação de IFA em escala comercial próxima a Visakhapatnam, em Andhra Pradesh. A SMS Pharmaceuticals, produtora integrada de IFA e intermediários, reportou 200 quilolitros de capacidade em sua instalação de fabricação em Hyderabad, Telangana, em maio de 2026. Sua operação de IFA em Bachupally, Telangana, foi descrita em março de 2025 como atendendo a moléculas de nicho, pequeno volume e alto valor. Um desenvolvedor de IFA pode buscar fornecimento em escala comercial próximo a Visakhapatnam ou fabricação de moléculas de nicho em Bachupally, de modo que a escolha do local segue a tarefa de produção.
O Parque de Medicamentos a Granel de Jambusar, em Gujarat, ilustra como o sequenciamento de obras civis e utilidades especializadas pode moldar um investimento em IFA. Em fevereiro de 2026, as obras civis para estradas, drenagem, infraestrutura hídrica, coleta de efluentes e sistemas de suporte estavam em estágio avançado de conclusão. Os projetos de utilidades da Corporação de Desenvolvimento Industrial de Gujarat para tratamento de efluentes, recuperação e tratamento de solventes, instalações de armazenamento e descarte também foram adjudicados, com execução em andamento. As obras civis estavam mais avançadas do que as utilidades de efluentes, recuperação de solventes e descarte, de modo que uma planta em Jambusar poderia ter estradas e drenagem antes dos serviços necessários para iniciar a fabricação.
O projeto Haroli, em Himachal Pradesh, estava sendo desenvolvido em torno de infraestrutura compartilhada para unidades de medicamentos a granel em julho de 2026. As instalações em implementação incluíam infraestrutura de água e energia, tratamento de efluentes com descarga zero de líquidos, recuperação de solventes e armazenagem. Para uma futura planta de IFA, esses serviços comuns podem reduzir a gama de ativos de utilidades que ela precisa estabelecer de forma independente. Uma planta que depende do parque para água, energia e tratamento de efluentes não pode começar a operar até que o operador do parque entregue esses serviços, de modo que sua data de início segue o cronograma de implementação do parque.
Estrutura Regulatória e Perspectivas
Esta comparação de jurisdições selecionadas examina o quadro nacional de BPF da Índia e as aprovações estaduais de Telangana sob a perspectiva de um fabricante de IFA que está estabelecendo produção. Os padrões nacionais e as permissões estaduais afetam o mesmo projeto por meio de obrigações diferentes, tornando seus efeitos comerciais cumulativos. Os sistemas documentados formam a base nacional de fabricação, enquanto Telangana oferece uma rota de licenciamento online e aplica procedimentos ambientais dependentes da atividade.
Tabela Regulatória
| Fator de decisão | Índia | Telangana |
|---|---|---|
| Autoridade principal | Autoridades estaduais de licenciamento que administram licenças de fabricação | Administração de Controle de Medicamentos e Conselho de Controle de Poluição do Estado de Telangana |
| Instrumentos ou diretrizes principais | Schedule M revisado sob as Regras de Medicamentos | Licenciamento de fabricação de medicamentos por meio do TS-iPASS; classificação revisada de consentimento industrial |
| Efeito comercial | Sistemas e procedimentos documentados contínuos para inspeção | Licenciamento pré-operacional e aprovações ambientais dependentes da atividade |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia reflete a exigência de manter sistemas documentados para inspeção, tornando a conformidade um compromisso operacional recorrente. A extensão para fabricantes menores elegíveis exigiu pedidos de plano de atualização e encerrou em 31 de dezembro de 2025, sem nenhuma notificação subsequente, deixando as obrigações do Schedule M revisado como linha de base para o planejamento de projetos. A classificação Média de Telangana reflete uma rota de licenciamento online definida combinada com aprovações ambientais dependentes da atividade. Sua transição de classificação de 2025 se aplica a pedidos de consentimento pendentes e futuros, de modo que os requisitos de processo estabelecidos fornecem uma base para a continuidade no planejamento de projetos.
Etapas da Cadeia de Valor
A cadeia de valor compara a produção de intermediários, a fabricação de IFA e os testes analíticos, com foco em como fornecedores integrados e prestadores de serviços capturam valor. A IOL Chemicals and Pharmaceuticals Ltd descreve a integração retroativa em IFAs e intermediários-chave e identifica os movimentos de custo de matérias-primas como um desafio de negócios. A integração pode, portanto, alterar a exposição de um fornecedor a insumos com preços externos, enquanto o retorno comercial do fabricante de IFA também depende de combinar capacidade de produção e analítica.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação de intermediários | Produtores integrados de intermediários, como a IOL Chemicals and Pharmaceuticals Ltd | Vendas de produtos de IFA integrados | Movimentos de custo de matérias-primas | Integração retroativa seletiva em intermediários-chave |
| Produção de IFA | Fabricantes de IFA como a Divi's Laboratories Ltd e a Laurus Labs Ltd | Vendas de produtos de IFA e taxas de fabricação contratual | Alinhamento dos compromissos de capacidade com a demanda | Alinhar o planejamento de produção com a visibilidade da demanda |
| Testes analíticos | Prestadores de serviços analíticos como a SGS India e a Daewoong Pharmaceutical (India) Pvt. Ltd. | Taxas de testes e validação de métodos | Prontidão de métodos e capacidade de testes | Coordenar a validação de métodos com a expansão da produção |
| Fonte: Mordor Intelligence | ||||
O esquema de Parques de Medicamentos a Granel do Departamento de Produtos Farmacêuticos inclui testes laboratoriais avançados adequados para necessidades complexas de IFA, juntamente com infraestrutura industrial comum. Os serviços analíticos externos podem complementar as funções internas de qualidade dos fabricantes, tornando o desenvolvimento de métodos e os testes de lotes uma fonte de flexibilidade de capacidade. A prontidão dos métodos pode, portanto, ser planejada juntamente com a expansão do IFA, reduzindo o risco de que a capacidade de produção adicional seja retida por trabalho analítico inacabado.
Cenário Competitivo
Concentração do Mercado
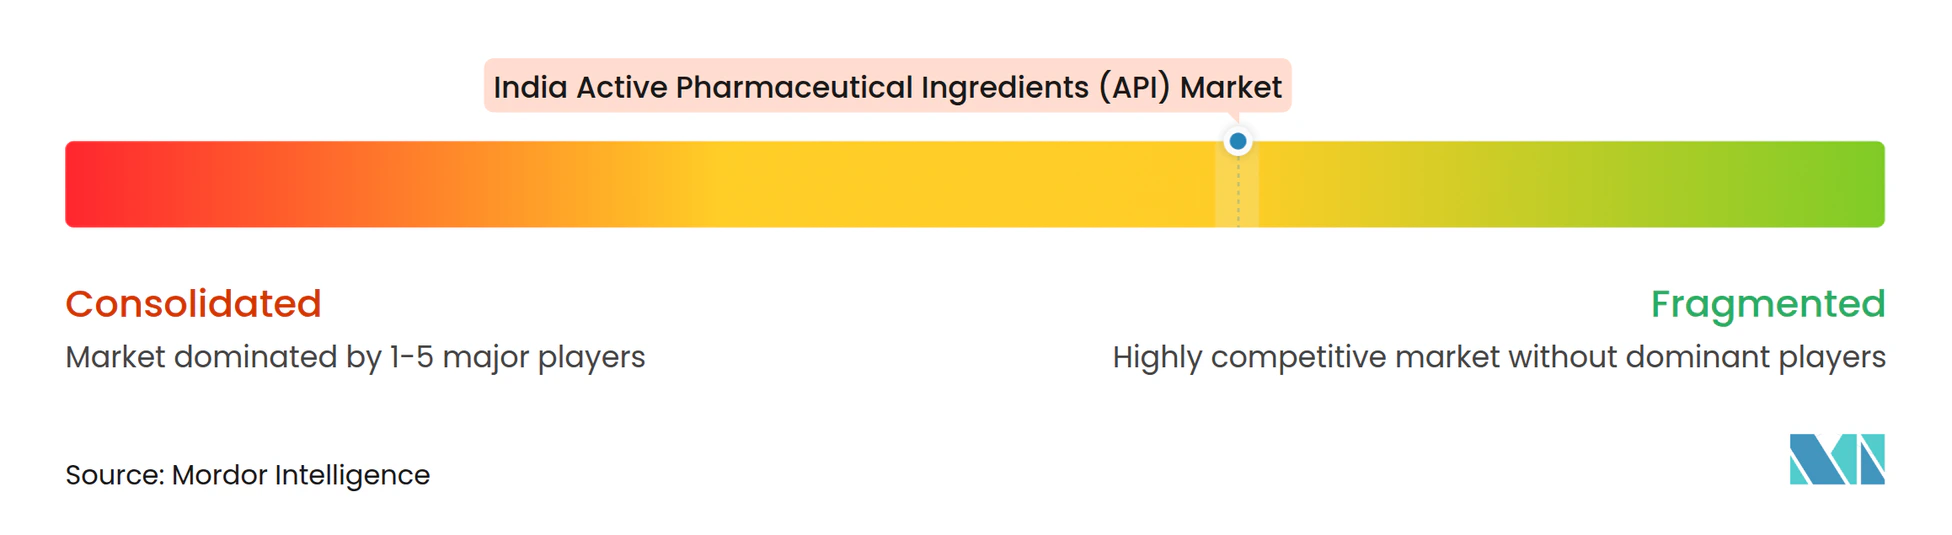
A concorrência é moderadamente fragmentada, com produtores de IFA em escala operando ao lado de plataformas especializadas de fabricação contratual. A Aurobindo Pharma Ltd e a Lupin Ltd operam negócios de fabricação de IFA neste campo. A Viatris concluiu a venda de seu negócio de IFA na Índia para a Matrix Pharma Private Limited em junho de 2024. A Sun Pharmaceutical Industries Ltd reportou 9 instalações de IFA indianas entre 14 em todo o mundo no exercício fiscal de 2025, enquanto a Divi's Laboratories Ltd opera como fabricante de IFA. A presença de fabricação indiana da Sun e a propriedade da Matrix do antigo negócio da Viatris colocam ativos de IFA sob operadores separados, sustentando uma base de fornecedores com várias alternativas substanciais.
A estratégia da Lupin separa o fornecimento de IFA orientado a produtos da plataforma de desenvolvimento e fabricação contratual de sua subsidiária, permitindo que diferentes relacionamentos comerciais utilizem as capacidades de fabricação do grupo. A API Plus é seu negócio orientado a produtos, enquanto a Lupin Manufacturing Solutions opera a plataforma de CDMO com instalações em Dabhasa e Visakhapatnam e um centro de P&D em Pune. A Lupin fabricou 3.372 toneladas métricas de IFAs em suas operações globais no exercício fiscal de 2026.[3] As plataformas orientadas a produtos e contratuais criam 2 rotas para a receita, uma centrada na disponibilidade do produto e outra em levar o processo de um cliente para a fabricação, de modo que o serviço técnico pode determinar quem ganha o relacionamento de fornecimento de IFA.
A Piramal Pharma Solutions, um CDMO dentro da Piramal Pharma Ltd., lançou uma suíte de secagem por atomização em sua instalação dedicada de desenvolvimento e fabricação de peptídeos em Turbhe, Índia, em 4 de agosto de 2026. A suíte suporta a formulação de peptídeos, HPAPIs e outras biomoléculas e é projetada para lotes de pequeno volume e alta potência. A Lupin Manufacturing Solutions, subsidiária integral da Lupin, recebeu a certificação de Boas Práticas de Fabricação da TGA da Austrália para sua instalação de IFA em Dabhasa, Gujarat, em 17 de julho de 2025. A Piramal Pharma Solutions adiciona um serviço de formulação em um local de peptídeos, enquanto a Lupin Manufacturing Solutions adiciona uma credencial emitida por regulador em um local de IFA. Um comprador que compara essas plataformas, portanto, pondera as capacidades de cada local para moléculas complexas juntamente com suas credenciais regulatórias, pois esses movimentos fortalecem partes diferentes da oferta.
Líderes do Setor Indiano de Ingredientes Farmacêuticos Ativos (IFA)
-
Aurobindo Pharma Ltd
-
Lupin Ltd
-
Viatris India (Agila)
-
Sun Pharmaceutical Industries Ltd
-
Divi's Laboratories Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Indiano de Ingredientes Farmacêuticos Ativos (API) Empresas cobertas neste relatório
- Divi’s Laboratories Ltd
- Aurobindo Pharma
- Laurus Labs Ltd
- Dr Reddy’s Laboratories Ltd
- Sun Pharmaceuticals Industries
- Viatris India (Agila)
- Teva API India
- Lupin
- Cipla
- Zydus Group
- Intas Pharmaceuticals
- Piramal Group
- Biocon Biologics
- Samsung Biologics India JV
- Syngene International
- Torrent Pharmaceuticals
- Granules India
- Alivus Life Sciences
- Hetero Drugs
- Alembic Pharmaceuticals
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam como as propostas de políticas e a infraestrutura industrial em desenvolvimento poderiam viabilizar o fornecimento adicional de IFA para os fabricantes farmacêuticos na Índia. Seu valor comercial depende da conversão do apoio em um projeto de fabricação viável, com a prontidão do processo e o timing do capital considerados em conjunto. As iniciativas incluem esquemas aguardando aprovação e um parque em desenvolvimento, tornando a aprovação e a implementação condições materiais de investimento.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador/líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Fornecimento de substâncias farmacêuticas biológicas | Biopharma SHAKTI anunciado em março de 2026; aprovação do comitê de finanças reportada, aprovação do Gabinete pendente em 18 de setembro de 2026 | Empresas biofarmacêuticas desenvolvendo biológicos e biossimilares | Desenvolver processos de substâncias farmacêuticas antes de comprometer capital de expansão | Aprovação do Gabinete e execução da fabricação | Produtores de biológicos como a Biocon Biologics Ltd |
| Expansão da capacidade doméstica de IFA | A proposta de apoio a medicamentos a granel de setembro de 2026 cobriu P&D e criação de capacidade, sujeita à aprovação do comitê de finanças e do Gabinete | Empresas indianas de formulação farmacêutica | Preparar projetos de capacidade de IFA em fases que possam responder ao apoio aprovado | Aprovação da política e ampliação do processo | Produtores de IFA como a Divi's Laboratories Ltd |
| Plantas de IFA utilizando infraestrutura compartilhada | Himachal Pradesh direcionou a aceleração das obras do parque em setembro de 2026 e planejou discussões de investimento | Empresas farmacêuticas estabelecendo produção de IFA | Coordenar o comissionamento faseado da planta com a entrega da infraestrutura do parque | Conclusão da infraestrutura comum | Fabricantes de IFA considerando locais adicionais de produção na Índia |
| Fonte: Mordor Intelligence | |||||
A abertura central é o fornecimento de substâncias farmacêuticas biológicas, onde o Biopharma SHAKTI apoiaria biológicos e biossimilares domésticos. Em 18 de setembro de 2026, o Secretário de Produtos Farmacêuticos Manoj Joshi disse que o esquema havia passado pelo Comitê de Finanças de Despesas e aguardava a aprovação do Gabinete, que ele esperava dentro de 3 meses. As capacidades de substâncias farmacêuticas da Biocon Biologics no exercício fiscal de 2025 incluíam anticorpos monoclonais no Biocon Park em Bengaluru. Os produtores com uma base estabelecida de fabricação de biológicos podem avançar no trabalho de processo antes de comprometer capital de expansão dependente de apoio, com a aprovação e a elegibilidade final determinando se o apoio da política entra no caso de investimento.
Desenvolvimentos industriais recentes em Mercado Indiano de Ingredientes Farmacêuticos Ativos (API)
- Out 2026: A Aragen Life Sciences começou a operar sua plataforma de alta potência OneHP em Nacharam, Hyderabad, com uma linha de fabricação projetada para 500 a 600 quilogramas de IFA anualmente.
- Set 2026: A Neuland Laboratories anunciou que o primeiro de 4 módulos programados em seu local de fabricação comercial de peptídeos em Hyderabad havia iniciado as operações, suportando programas completos de IFA peptídico e produção de peptídeo bruto.
- Ago 2026: A Piramal Pharma Solutions, parte da Piramal Pharma Ltd., lançou uma suíte de formulação por secagem por atomização para lotes de pequeno volume e alta potência de peptídeos, HPAPIs e biomoléculas em sua instalação dedicada de desenvolvimento e fabricação de peptídeos em Turbhe, Índia.
Mercado Indiano de Ingredientes Farmacêuticos Ativos (API) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado indiano de ingredientes farmacêuticos ativos (IFA) mede o valor anual dos IFAs fornecidos na Índia a fabricantes farmacêuticos e outros compradores de IFA. Contabiliza a produção cativa de IFA uma vez pelo valor de transferência do IFA e as vendas de IFA de terceiros ou contratuais pelo preço de venda do fabricante de IFA.
Exclusões de escopo: Materiais de partida-chave vendidos separadamente e outros intermediários químicos, medicamentos em dose acabada e outros medicamentos formulados, e taxas de serviços autônomos de desenvolvimento contratual, pesquisa ou fabricação são excluídos.
Visão Geral da Segmentação
- Por Modelo de Negócio
- IFA Cativo
- IFA Merchant / Contrato
- Por Tipo de Síntese
- IFA Sintético
- IFA Biotecnológico
- Por Tamanho de Molécula
- Pequena Molécula
- Grande Molécula / Biológico
- Por Potência
- IFA de Alta Potência
- IFA de Baixa/Média Potência
- Por Área Terapêutica
- Oncologia
- Cardiovascular
- Doenças Infecciosas
- Distúrbios Metabólicos
- SNC e Neurologia
- Respiratório
- Outros
- Por Usuário Final
- Empresas Farmacêuticas e Biofarmacêuticas
- CDMOs / CMOs
- CROs e Academia
- Formuladores Orientados à Exportação
- CRDMOs / CDMOs
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes como as atualizações de PLI do Departamento de Produtos Farmacêuticos, as Regras de Medicamentos da CDSCO, a análise de comércio do NITI Aayog e a visão geral de produtos farmacêuticos da Índia do IBEF ajudam os analistas a acompanhar o apoio a políticas, os requisitos de fabricação, os sinais de comércio vinculados a IFA e a base de formulação downstream. Essas fontes fornecem visões complementares da definição de políticas, da cadeia de suprimentos de IFA indiana e do comércio farmacêutico.
Os relatórios anuais e materiais para investidores das empresas, incluindo divulgações de fabricação, podem esclarecer capacidade, mix de produtos, uso cativo, utilização e timing de expansão, enquanto a cobertura de imprensa de reputação pode verificar datas e explicar projetos anunciados. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas podem incluir fabricantes indianos de IFA, provedores de desenvolvimento e fabricação contratual, compradores farmacêuticos e biofarmacêuticos, e especialistas em qualidade, aquisição e operações de plantas. Os respondentes podem testar estimativas secundárias de transferências cativas, vendas de terceiros, mix de produtos, preços, utilização e timing de projetos, enquanto lacunas não resolvidas podem ser registradas e comparadas com divulgações de empresas, evidências comerciais e outros sinais independentes. Evidências conflitantes podem ser acompanhadas com respondentes que possam esclarecer a molécula relevante, o modelo de negócio ou a base da transação.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | |
| Empresas menores: 25% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
A estimativa começa com um modelo de valor top-down para IFAs fornecidos na Índia e verifica totais selecionados em relação a consolidações de produtores e preços de venda de IFA amostrados multiplicados por volumes relevantes. Indicadores úteis incluem receita do fabricante atribuível a produtos de IFA, fluxos de comércio de IFA, divulgações de produção e utilização, movimentos de preços de IFA e capacidade vinculada a políticas que entra em produção, cada um dos quais ajuda a delimitar o fornecimento, a demanda ou o valor por unidade doméstico. Evidências sobre fornecimento cativo versus de terceiros, produção sintética versus biotecnológica, tamanho da molécula, potência, uso terapêutico e tipo de comprador constroem participações de segmento identificando onde cada transação de IFA se enquadra, com transferências cativas contadas uma vez. A previsão de séries temporais pode combinar valores históricos de mercado com esses indicadores em uma regressão multivariada, enquanto a análise de cenários testa como custos de insumos, localização, terceirização e comissionamento de capacidade poderiam alterar o caminho. Especialistas primários podem verificar a direção e o timing das premissas em nível de variável, e lacunas nos dados de volume ou preço amostrados podem ser delimitadas com produtos comparáveis e evidências operacionais divulgadas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam o modelo de mercado em relação a divulgações de produtores, sinais comerciais, registros regulatórios e de políticas, e indicadores do lado do comprador, e então investigam mudanças inesperadas em valor, preço, volume ou participação de segmento antes da aprovação final. Um segundo analista revisa datas de fontes, definições, cálculos e explicações de variações, com recontato acionado por cobertura conflitante de moléculas, mudanças inexplicadas de preço ou utilização, ou anúncios materiais de nova capacidade. O conjunto de evidências é atualizado anualmente, revisado entre ciclos quando um evento material de política, fornecimento ou regulatório altera as perspectivas, e verificado novamente em uma passagem final pré-entrega.
Dimensionamento do Mercado Indiano de Ingredientes Farmacêuticos Ativos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. Contabiliza a produção cativa de IFA uma vez pelo valor de transferência do IFA e as vendas de IFA de terceiros ou contratuais pelo preço de venda do fabricante de IFA.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Indicadores úteis incluem receita do fabricante atribuível a produtos de IFA, fluxos de comércio de IFA, divulgações de produção e utilização, movimentos de preços de IFA e capacidade vinculada a políticas que entra em produção, cada um dos quais ajuda a delimitar o fornecimento, a demanda ou o valor por unidade doméstico.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 16,46 bilhões de USD (2027) | |
| Consultoria Global A | 14,81 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 10,0% abaixo do valor de 2027 deste relatório de 16,46 bilhões de USD, 2 anos depois. Sua estimativa de mercado de 2025 é dois anos antes do valor de 2027 deste relatório. |
| Consultoria Regional B | 13,6 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 17,4% abaixo do valor de 2027 deste relatório de 16,46 bilhões de USD, 3 anos depois. Sua estimativa de mercado de 2024 é três anos antes do valor de 2027 deste relatório. |
Os analistas da Mordor Intelligence triangulam o modelo de mercado em relação a divulgações de produtores, sinais comerciais, registros regulatórios e de políticas, e indicadores do lado do comprador, e então investigam mudanças inesperadas em valor, preço, volume ou participação de segmento antes da aprovação final.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado indiano de Ingredientes Farmacêuticos Ativos (IFA)?
Espera-se que o mercado atinja 16,46 bilhões de USD em 2027 e 23,59 bilhões de USD até 2032, crescendo a um CAGR de 7,46% no período 2027-2032.
O que está impulsionando as oportunidades de produção de IFA na Índia?
A produção apoiada pelo PLI havia sido iniciada para 18 IFAs entre os 41 produtos aprovados até março de 2026. A fabricação especializada em oncologia também amplia as opções de fornecimento.
Qual modelo de negócio de IFA tem a maior participação na Índia?
Os IFAs cativos detinham 60,94% do mercado em 2026. Os IFAs de terceiros e contratuais têm previsão de crescer a um CAGR de 9,15% no período 2027-2032.
Quais empresas participam do setor de IFA da Índia?
Os participantes incluem a Aurobindo Pharma Ltd, a Lupin Ltd, a Sun Pharmaceutical Industries Ltd e a Divi's Laboratories Ltd. A Matrix Pharma Private Limited adquiriu o negócio de IFA da Viatris na Índia em junho de 2024.
Quais desafios podem limitar a expansão do fornecimento de IFA na Índia?
Um choque nos custos de insumos vinculado ao conflito no Oriente Médio atingiu o setor de IFA da Índia em março de 2026, e o setor de IFA reportou o aumento dos custos de conformidade com o Schedule M em janeiro de 2026.
Como os locais de produção de IFA da Índia diferem entre si?
Os parques de Jambusar, em Gujarat, e de Haroli, em Himachal Pradesh, estavam desenvolvendo infraestrutura compartilhada em 2026. Andhra Pradesh e Telangana abrigam locais em operação, incluindo a Unidade 2 da Divi's próxima a Visakhapatnam e a instalação de Hyderabad da SMS Pharmaceuticals, que reportou 200 quilolitros de capacidade em maio de 2026.