
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
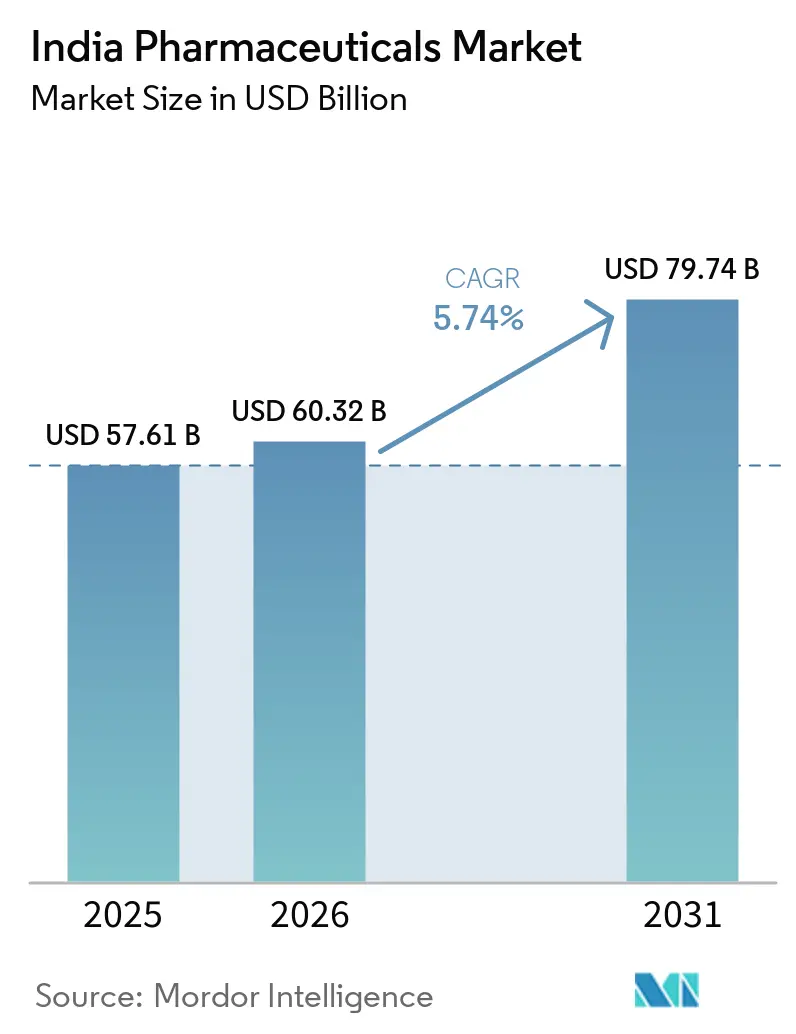
| Tamanho do mercado no ano base (2025) | 57.61 Bilhões de dólares |
| Tamanho do Mercado (2026) | 60.32 Bilhões de dólares |
| Tamanho do Mercado (2031) | 79.74 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.74 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos Farmacêuticos da Índia por Mordor Intelligence
O tamanho do Mercado de Produtos Farmacêuticos da Índia está projetado em USD 57,61 bilhões em 2025, USD 60,32 bilhões em 2026, e deve atingir USD 79,74 bilhões até 2031, crescendo a uma CAGR de 5,74% de 2026 a 2031.
O mercado farmacêutico da Índia é impulsionado pela elevada carga de doenças crônicas, pelo envelhecimento da população, pelo aumento dos gastos com saúde, pela expansão da cobertura de planos de saúde e pelo crescente acesso aos serviços de saúde. Os incentivos governamentais à produção continuam a fortalecer o investimento na fabricação doméstica, as vendas, as exportações e o emprego. Esses fatores posicionam o mercado para atender a uma grande base de tratamento doméstico, ao mesmo tempo em que expande a capacidade de fabricação e melhora a disponibilidade de produtos. As expirações de patentes criam oportunidades de crescimento para os fabricantes domésticos lançarem alternativas de menor custo. No entanto, a velocidade de entrada no mercado e os relacionamentos estabelecidos com farmácias continuam sendo fatores competitivos críticos. O mercado farmacêutico da Índia permanece altamente competitivo, com fabricantes domésticos de medicamentos genéricos, subsidiárias multinacionais e empresas focadas em biossimilares competindo em diversas áreas terapêuticas.
Principais Conclusões do Relatório
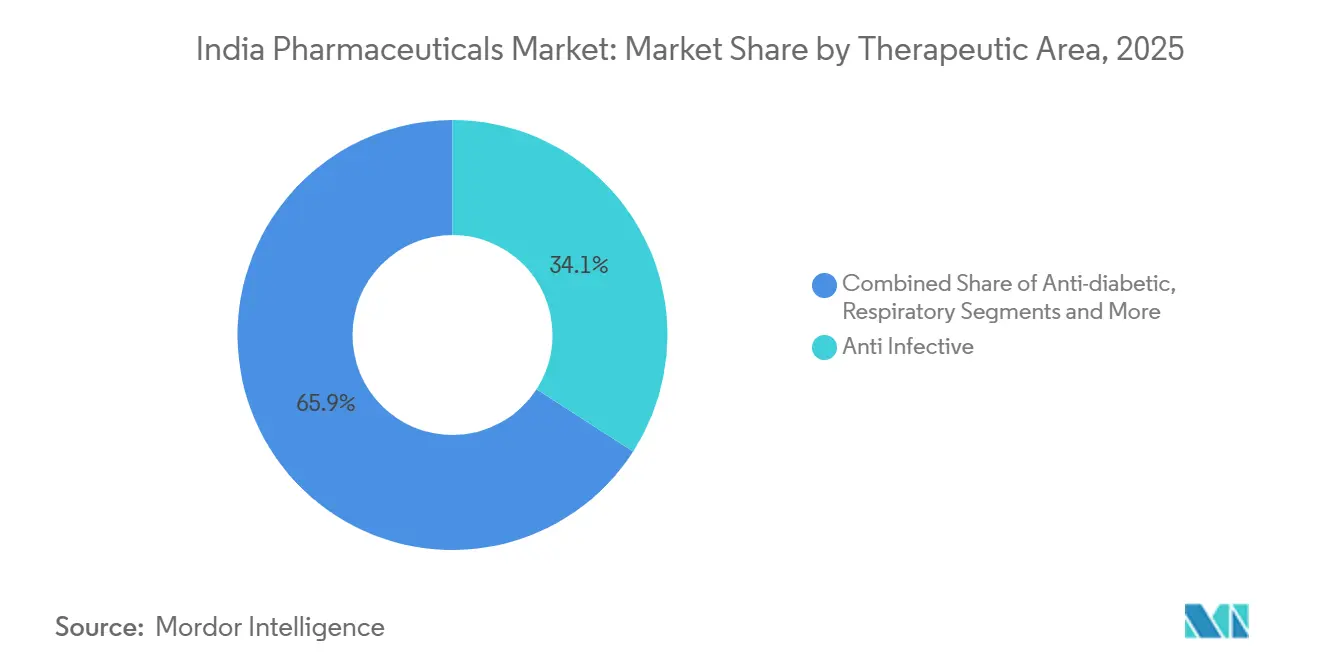
- Por área terapêutica, os anti-infecciosos detinham 34,11% da receita em 2025, enquanto a oncologia tem previsão de crescer a um CAGR de 8,22% até 2031.
- Por tipo de medicamento, os medicamentos prescritos detinham 61,26% da receita em 2025, enquanto os medicamentos de venda livre têm previsão de crescer a um CAGR de 7,24% até 2031.
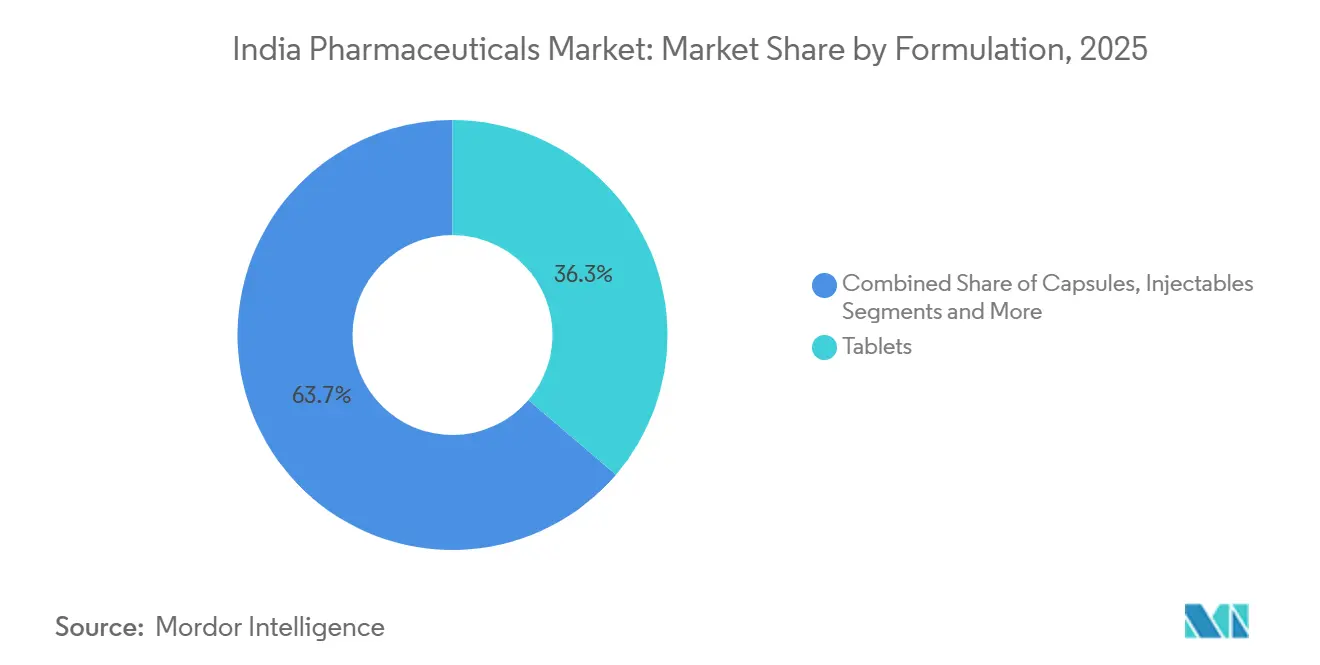
- Por formulação, os comprimidos detinham 36,25% da receita em 2025, enquanto os injetáveis têm previsão de crescer a um CAGR de 6,98% até 2031.
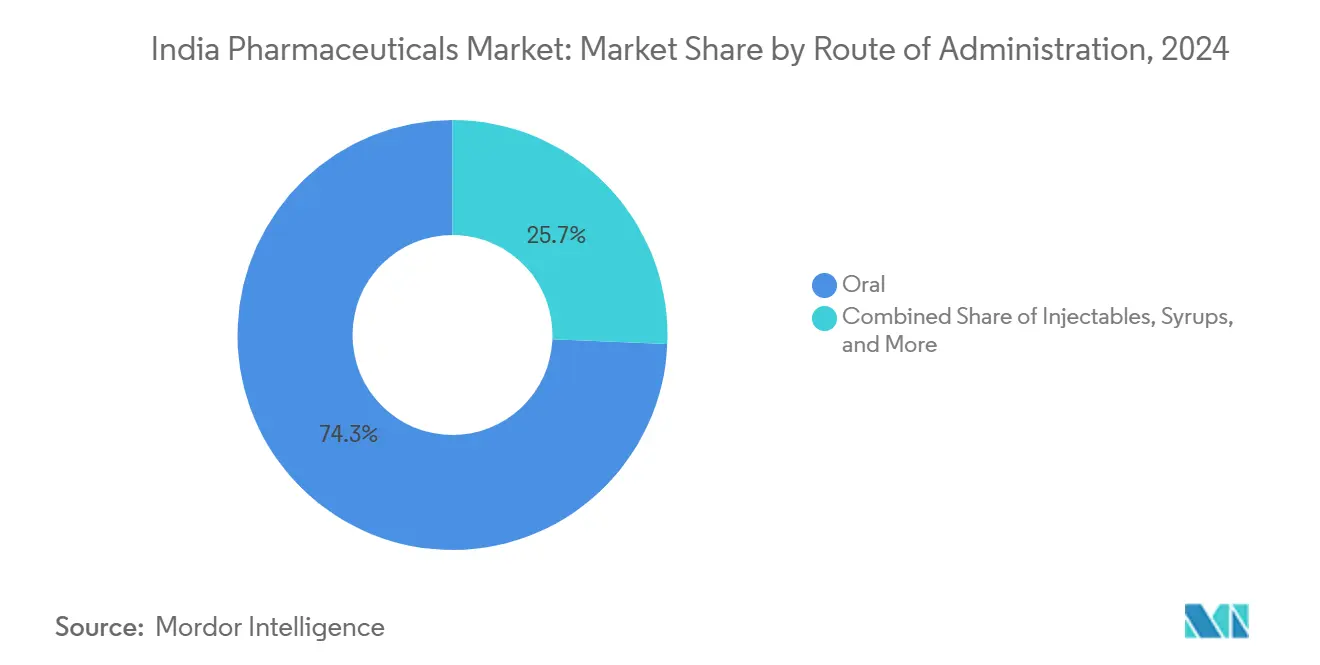
- Por via de administração, os produtos orais detinham 74,33% da receita em 2025, enquanto os produtos inalatórios têm previsão de crescer a um CAGR de 9,13% até 2031.
- Por canal de distribuição, as farmácias de varejo detinham 64,57% da receita em 2025, enquanto as farmácias online têm previsão de crescer a um CAGR de 9,45% até 2031.
- Por geografia, a Índia Ocidental detinha 32,24% da receita em 2025, enquanto a Índia Meridional tem previsão de crescer a um CAGR de 7,27% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O vencimento de patentes de medicamentos consolidados impulsiona a penetração de genéricos | +1.10% | Global, com ganhos expressivos nos polos domésticos de genéricos (Gujarat, Telangana, Andhra Pradesh) | Médio prazo (2 a 4 anos) |
| Programas PLI governamentais acelerando a capacidade doméstica de IFA e formulações | +0.80% | Nacional, com ganhos iniciais concentrados em Gujarat, Maharashtra, Andhra Pradesh e Himachal Pradesh | Longo prazo (≥ 4 anos) |
| Rápida incidência de doenças crônicas (diabetes, doenças cardiovasculares) expande a demanda de longo prazo | +1.00% | Nacional; maior intensidade no Sul da Índia (Tamil Nadu, Kerala) e no Oeste da Índia (Maharashtra) | Longo prazo (≥ 4 anos) |
| Licitações por desempenho por grandes redes hospitalares | +0.40% | Cidades metropolitanas e de Nível 1 no Norte, Oeste e Sul da Índia | Médio prazo (2 a 4 anos) |
| Polos de reposicionamento de medicamentos com inteligência artificial em Hyderabad e Bengaluru | +0.30% | Sul da Índia (Telangana, Karnataka), com transbordamento para o corredor Mumbai-Pune | Longo prazo (≥ 4 anos) |
| Ascensão de ecossistemas phygital de e-farmácia e médico melhorando a adesão | +0.50% | Nacional, com penetração inicial em cidades urbanas de Nível 1 e Nível 2 | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
O Vencimento de Patentes de Medicamentos Consolidados Impulsiona a Penetração de Genéricos
O mercado farmacêutico da Índia está posicionado para se beneficiar à medida que medicamentos estabelecidos perdem proteção de patente, criando oportunidades para que empresas domésticas lancem alternativas genéricas. Espera-se que a semaglutida perca proteção de patente na Índia em março de 2026, levando diversas empresas domésticas a introduzir versões genéricas logo em seguida. A Zydus Lifesciences planeja lançar uma caneta multidose reutilizável e ajustável com preço de INR 2.200 por mês (USD 26), de acordo com a empresa. O material fornecido identifica a Zydus Lifesciences, Sun Pharma, Dr. Reddy's e Mankind Pharma como participantes iniciais nessa oportunidade. As empresas que obtiverem aprovações regulatórias em tempo hábil e construírem redes de distribuição varejista confiáveis provavelmente conquistarão uma posição inicial no mercado antes que a concorrência de preços se intensifique. Espera-se que esse desenvolvimento apoie o mercado farmacêutico da Índia ao ampliar o acesso dos pacientes à semaglutida genérica e impulsionar o crescimento de volume para os fabricantes locais.
Programas PLI Governamentais Acelerando a Capacidade Doméstica de IFA e Formulações
O programa de Incentivo Vinculado à Produção (PLI) continua a fortalecer a capacidade de fabricação doméstica de ingredientes farmacêuticos ativos críticos e formulações. De acordo com informações governamentais, 39 projetos de fármacos a granel cobrindo 28 IFAs críticos devem ser comissionados até junho de 2026. Esses projetos foram concebidos para construir capacidade para Penicilina-G, Ácido Clavulânico, Rifampicina, Atorvastatina e outros intermediários essenciais. A unidade de Penicilina-G da Aurobindo Pharma na SEZ de Kakinada tem capacidade planejada de 15.000 MT por ano, apoiada por um investimento de INR 2.270,1 crore (USD 270 milhões). Essa expansão de capacidade pode apoiar o mercado farmacêutico da Índia ao melhorar a confiabilidade do fornecimento, garantir a conformidade com a qualidade e fortalecer a produção orientada à exportação. No entanto, a viabilidade comercial desses investimentos dependerá da capacidade das novas instalações de garantir demanda sustentada além da substituição de importações individuais.
Rápida Incidência de Doenças Crônicas (Diabetes, Doenças Cardiovasculares) Expande a Demanda de Longo Prazo
As condições crônicas geram demanda sustentada por medicamentos utilizados no tratamento de diabetes, doenças cardiovasculares e complicações relacionadas. Dados governamentais indicam que as doenças não transmissíveis respondem por 56,7% dos óbitos na Índia, enquanto as doenças cardiovasculares respondem por quase 31%. A crescente prevalência do diabetes aumenta ainda mais a necessidade de terapias que abordem múltiplas condições relacionadas. Pacientes com diabetes e hipertensão geralmente requerem tratamento de longo prazo e renovações recorrentes de prescrições, criando uma base de demanda consistente. Plataformas online e farmácias de varejo apoiam o acesso a essas terapias ao facilitar renovações oportunas de prescrições. Essa necessidade sustentada de gestão de doenças crônicas fornece ao mercado farmacêutico da Índia uma base de demanda duradoura em genéricos de marca e produtos de cuidados crônicos.
Licitações por Desempenho por Grandes Redes Hospitalares
Os serviços de farmácia digital estão melhorando a conveniência de reabastecimento para pacientes que necessitam de tratamento recorrente. Tata 1mg, PharmEasy e Apollo 24|7 estão entre os operadores identificados no material fornecido que estão desenvolvendo ecossistemas integrados de saúde digital e entrega de medicamentos. Suas plataformas oferecem upload de prescrições, lembretes de reabastecimento e entrega em domicílio, reduzindo o esforço necessário para acessar medicamentos crônicos. Esses serviços são particularmente relevantes em áreas urbanas, onde a adoção de saúde digital e a infraestrutura de entrega são mais avançadas. Além dos medicamentos prescritos, essas plataformas apoiam compras de bem-estar e autocuidado de venda livre. Como resultado, os canais online podem se expandir mais rapidamente do que os canais de dispensação tradicionais no mercado farmacêutico da Índia, enquanto as farmácias de varejo permanecem críticas para o atendimento imediato.
Análise de Impacto das Restrições*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tetos de Preços de Varejo Frequentes sob Revisões da NLEM Comprimem Margens | -0.70% | Nacional, com maior exposição nas categorias de alto volume de anti-infecciosos, cardiovasculares e antidiabéticos | Curto prazo (≤ 2 anos) |
| Lacunas de Conformidade com Auditorias de BPF da Revisão do Anexo M | -0.50% | Nacional, com maior exposição para clusters de MPME em Himachal Pradesh, Uttarakhand e Uttar Pradesh | Médio prazo (2 a 4 anos) |
| Atraso no Sistema de Vinculação de Patentes Prejudica Lançamentos de Medicamentos Inovadores | -0.40% | Nacional, com efeito mais forte sobre empresas inovadoras, terapias especializadas e lançamentos de medicamentos patenteados | Médio prazo (2 a 4 anos) |
| Redução da Opcionalidade de Fornecimento de Intermediários Chineses Pós-COVID Gera Volatilidade de Custos | -0.60% | Nacional, com maior exposição entre fabricantes de genéricos dependentes de IFA e produtores de formulações | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Tetos de Preços de Varejo Frequentes sob Revisões da NLEM Comprimem Margens
As regulamentações de preços continuam a restringir as margens em medicamentos programados, particularmente em áreas terapêuticas de alto volume. Com vigência a partir de 1º de abril de 2025, a NPPA revisou os preços-teto para 906 formulações programadas e 14 formulações intravenosas[1]. Informações governamentais também destacaram um ajuste de 1,7% vinculado ao IPA e economias para os pacientes associadas à revisão anterior da NLEM 2022. Além disso, as decisões sobre preços-teto podem afetar medicamentos adicionados ou revisados fora do ciclo de ajuste anual. Como resultado, os fabricantes com exposição significativa a produtos programados podem precisar expandir seus portfólios de formulações não programadas e diferenciadas para salvaguardar a lucratividade. Embora essas medidas melhorem a acessibilidade para os pacientes, elas continuam a limitar a realização de receitas no mercado farmacêutico da Índia.
Lacunas de Conformidade com Auditorias de BPF da Revisão do Anexo M
Os requisitos revisados do Anexo M elevam os padrões de qualidade que as plantas de fabricação farmacêutica devem atender. O Ministério da Saúde e Bem-Estar da Família notificou os requisitos revisados em dezembro de 2023, estabelecendo cronogramas de implementação separados para grandes fabricantes e MPMEs elegíveis[2]. A conformidade é particularmente crítica para instalações que atendem à demanda de alto volume de medicamentos genéricos. Os fabricantes que necessitam de atualizações nas plantas podem incorrer em despesas de capital adicionais e enfrentar desafios operacionais durante a transição. As inspeções baseadas em risco enfatizam ainda mais a necessidade de sistemas de qualidade documentados e robustos e de ações corretivas oportunas para sustentar as operações. O mercado farmacêutico indiano pode enfrentar restrições localizadas de fornecimento se instalações não conformes ficarem temporariamente impossibilitadas de fabricar produtos essenciais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Área Terapêutica:
Volume de Anti-infecciosos e Crescimento da OncologiaEspera-se que os anti-infecciosos representem 34,11% do mercado farmacêutico da Índia em 2025, apoiados pela demanda sustentada por medicamentos comumente dispensados. A carga contínua de doenças infecciosas e o alto volume de prescrições atendidas por farmácias comunitárias sustentam a posição de liderança do segmento. Os medicamentos cardiovasculares e antidiabéticos também representam áreas terapêuticas-chave, pois as condições crônicas requerem tratamento contínuo. Os medicamentos gastrointestinais e para dor geram compras frequentes nos canais de varejo e online. Os tratamentos respiratórios estão ganhando relevância à medida que os produtos de inalação recebem maior atenção, expandindo ainda mais a base de prescrições do mercado farmacêutico da Índia.
A oncologia tem previsão de crescer a um CAGR de 8,22% até 2031, tornando-a a área terapêutica de crescimento mais rápido na análise. A maior disponibilidade de biossimilares, os tratamentos especializados e a crescente adoção da medicina de precisão devem apoiar esse crescimento. Espera-se que Dr. Reddy's lance o NIVORZ, um biossimilar de nivolumabe aprovado pelo DCGI para 12 indicações oncológicas, em setembro de 2026 [3]. A Cipla também deve celebrar um acordo de licença e fornecimento para o TQB2102, um conjugado anticorpo-fármaco bispecífico anti-HER2, em agosto de 2026. Esses desenvolvimentos ressaltam a crescente importância estratégica dos biológicos e conjugados anticorpo-fármaco na concorrência oncológica doméstica e podem colocar os fabricantes sem capacidades em biológicos em desvantagem competitiva.



Por Tipo de Medicamento:
Escala de Prescrição e Expansão de Venda LivreOs medicamentos prescritos representaram 61,26% da receita por tipo de medicamento em 2025, apoiados por uma ampla base de medicamentos genéricos e um portfólio menor de terapias patenteadas e especializadas. As empresas multinacionais impulsionam a demanda por terapias de marca selecionadas por meio de engajamento direcionado com profissionais médicos e hospitais, enquanto as empresas domésticas aproveitam marcas de prescrição estabelecidas para manter o reconhecimento entre médicos e farmácias. Os tratamentos de cuidados crônicos apoiam ainda mais a dispensação de prescrições, pois os medicamentos regulamentados permanecem parte integrante do tratamento dos pacientes no mercado farmacêutico da Índia.
Os medicamentos de venda livre têm previsão de crescer a um CAGR de 7,24% até 2031, impulsionados pela expansão de oportunidades em farmácias de varejo organizadas e plataformas digitais. As farmácias de varejo podem realizar vendas cruzadas de produtos de bem-estar e autocuidado para clientes existentes, enquanto as plataformas digitais podem oferecer pacotes combinando suplementos e produtos de compra recorrente. O material fornecido vinculou essa tendência a valores médios de pedido mais elevados em categorias de bem-estar selecionadas. O vencimento da patente da semaglutida também deve criar uma oportunidade de autopagamento, aumentando a convergência de compras lideradas pelo consumidor e vendas tradicionais em farmácias.
Por Formulação:
Liderança de Comprimidos e Crescimento de InjetáveisOs comprimidos representaram 36,25% da receita de formulações em 2025, apoiados por sua eficiência de custo, estabilidade do produto e ampla familiaridade entre pacientes e farmácias. Eles continuam sendo a formulação preferida para terapias anti-infecciosas, cardiovasculares, antidiabéticas e de controle da dor. As cápsulas atendem a segmentos de produtos premium e nutracêuticos selecionados, enquanto xaropes e suspensões continuam a desempenhar um papel importante na dosagem pediátrica. Outras formulações incluem formatos de entrega mais recentes projetados para atender às necessidades específicas dos pacientes; no entanto, os comprimidos mantêm uma posição de liderança no mercado farmacêutico indiano.
Os injetáveis têm previsão de crescer a um CAGR de 6,98% até 2031, impulsionados pela crescente demanda por biológicos oncológicos, infusões de biossimilares e tratamentos administrados em hospitais. A Dr. Reddy's Aurigene celebrou um acordo de fabricação e fornecimento de longo prazo com uma empresa farmacêutica global para volumes anuais de 18 milhões de unidades, com foco principalmente em produtos injetáveis. Tais acordos permitem que os fabricantes fortaleçam capacidades de produção complexas enquanto compartilham o risco comercial. O aumento da utilização hospitalar e as aprovações de biossimilares devem expandir a capacidade de injetáveis e deslocar o mix de formulações em direção a terapias de alto valor.

Por Via de Administração:
Liderança Oral e Demanda InalatóriaEspera-se que os produtos orais representem 74,33% da receita em 2025, apoiados pelo uso generalizado de comprimidos e cápsulas para o tratamento de condições agudas e crônicas comuns. A familiaridade entre os pacientes e o alinhamento com as práticas estabelecidas de dispensação em farmácias de varejo apoiam ainda mais sua adoção. As terapias anti-infecciosas, antidiabéticas e cardiovasculares contribuem significativamente para os volumes de produtos orais. Embora os produtos parenterais permaneçam essenciais para cuidados hospitalares e terapias especializadas complexas, os medicamentos orais continuam a formar a base de volume do mercado farmacêutico da Índia.
Os produtos inalatórios têm previsão de crescer a um CAGR de 9,13% até 2031, impulsionados pelo crescente foco no tratamento de asma e doença pulmonar obstrutiva crônica (DPOC). A plataforma Rotahaler da Cipla fortalece sua posição estabelecida no segmento doméstico de terapia inalatória. A Zydus deve lançar o REVAHALE, um tratamento nebulizado de uma vez ao dia com antagonista muscarínico de longa ação (LAMA) para DPOC, em agosto de 2026. Os produtos diferenciados por dispositivo podem atender às necessidades de pacientes que não conseguem usar inaladores padrão de forma eficaz, enquanto as orientações clínicas podem apoiar a adoção mais ampla de terapias inaladas.
Por Canal de Distribuição:
Alcance do Varejo e Crescimento OnlineEspera-se que as farmácias de varejo representem 64,57% da receita do canal de distribuição em 2025, apoiadas por sua proximidade a clínicas, hospitais e bairros residenciais. Essa acessibilidade permite que os pacientes atendam prescrições e adquiram produtos de venda livre na mesma visita. As farmácias hospitalares continuam a desempenhar um papel crítico nos cuidados hospitalares, oncologia e outras terapias especializadas. Os pontos de venda de varejo também permanecem um canal-chave de acesso para os pacientes, particularmente para consumidores que buscam orientação do farmacêutico, reforçando sua posição como principal rota de distribuição em todo o mercado farmacêutico indiano.
As farmácias online têm previsão de se expandir a um CAGR de 9,45% até 2031, impulsionadas pelo processamento digital de prescrições e serviços de entrega em domicílio que melhoram o acesso a medicamentos para usuários recorrentes. Tata 1mg, PharmEasy e Apollo 24|7 estabeleceram plataformas integradas que oferecem consultas, gestão de prescrições e atendimento de medicamentos. Além disso, os serviços de comércio rápido podem facilitar compras convenientes de produtos de venda livre e bem-estar. Sujeitas à clareza regulatória e a processos seguros de prescrição, essas plataformas podem distinguir as compras de consumidores orientadas pela conveniência do atendimento padrão de prescrições.
Análise Geográfica
A Índia Ocidental representou 32,24% da participação de mercado farmacêutico da Índia em 2025, apoiada por seu ecossistema estabelecido de fabricação e exportação. Gujarat mantém uma forte base de síntese de IFA e química em locais como Ankleshwar e Vadodara, enquanto o corredor Mumbai-Pune de Maharashtra integra atividades de pesquisa, sedes corporativas e capacidades de fabricação. O apoio de investimentos governamentais fortaleceu ainda mais os projetos farmacêuticos nesses estados ocidentais. A logística de exportação bem desenvolvida também conecta as instalações de fabricação regionais com mercados na África, América Latina e países da ASEAN, apoiando tanto o fornecimento farmacêutico doméstico quanto as remessas para o exterior.
A Índia Meridional tem previsão de crescer a um CAGR de 7,27% até 2031, impulsionada pela expansão da capacidade de fabricação e pelo aumento da demanda por tratamentos. Telangana apoia a pesquisa e fabricação farmacêutica por meio do ecossistema de Hyderabad, enquanto Andhra Pradesh está expandindo a capacidade de produção de fármacos a granel e Karnataka continua a atrair investimentos em biossimilares. As maiores necessidades de cuidados crônicos em determinados estados do sul, conforme identificado no material fornecido, podem apoiar ainda mais o consumo de medicamentos. A força de trabalho técnica da região e o ecossistema estabelecido de ciências da vida também permitem que as empresas desenvolvam produtos complexos, reforçando suas perspectivas de crescimento.
O Norte da Índia detinha uma participação estimada de 26% da receita em 2025, de acordo com o rascunho fornecido, apoiada pelos gastos farmacêuticos, pela aquisição institucional e pela demanda de bem-estar de venda livre em Delhi-NCR. Uttarakhand e Himachal Pradesh também mantêm uma base considerável de fabricação de formulações por MPMEs, embora a prontidão para conformidade com o Anexo M permaneça importante para esses clusters. O Leste e o Nordeste da Índia representaram a menor contribuição regional no material fornecido. No entanto, Odisha e Bengala Ocidental estão expandindo a capacidade farmacêutica de MPMEs e fortalecendo a conectividade logística. Em todas as regiões, a supervisão regulatória nacional continua a reger as aprovações de produtos e a conformidade.
Cenário Competitivo
Concentração do Mercado
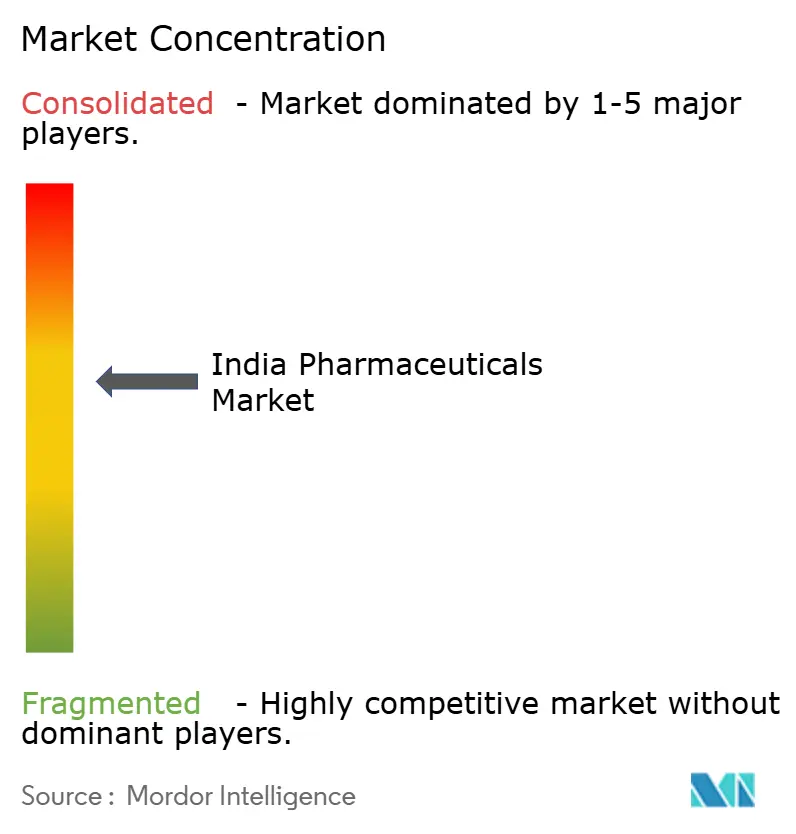
O mercado farmacêutico da Índia é moderadamente fragmentado, com fabricantes domésticos e subsidiárias multinacionais competindo em áreas terapêuticas. Sun Pharma, Cipla, Dr. Reddy's, Lupin, Zydus Lifesciences e Aurobindo mantêm forte presença em formulações domésticas, genéricos e categorias especializadas selecionadas. Abbott, GSK India, Pfizer India, Sanofi India e Novartis India competem em segmentos de marca e especializados. Esse cenário competitivo sustenta a pressão de preços em medicamentos genéricos, ao mesmo tempo em que cria oportunidades de diferenciação por meio de portfólios de produtos e capacidades. Biossimilares, injetáveis complexos e dispositivos respiratórios representam áreas-chave onde a expertise clínica e as capacidades de fabricação podem apoiar o posicionamento competitivo. O material fornecido não identifica nenhuma empresa como detentora de uma posição dominante no mercado.
A proposta de aquisição da Organon pela Sun Pharma expandiria sua presença em saúde da mulher e biossimilares. O rascunho fornecido afirma que os acionistas da Organon aprovaram a fusão proposta em julho de 2026. Também indica que os Medicamentos Inovadores representaram 22% das vendas consolidadas da Sun Pharma no exercício fiscal 2025-26. Esses desenvolvimentos destacam a estratégia da Sun Pharma de diversificar além dos genéricos domésticos orientados por volume e construir um portfólio mais amplo de especialidades e global. Os concorrentes podem responder por meio de acordos de licenciamento direcionados, lançamentos de produtos especializados e maiores investimentos em biossimilares.
A Biocon Biologics continua a expandir seu portfólio de biossimilares para múltiplos mercados por meio de aprovações regulatórias. O material fornecido afirma que a empresa recebeu uma opinião positiva do CHMP para o Pebrilzo, seu biossimilar de pertuzumabe, em setembro de 2026. Aprovações anteriores para biossimilares de denosumabe fortaleceram ainda mais suas capacidades em mercados regulamentados. Em paralelo, Dr. Reddy's e Cipla avançaram iniciativas em imuno-oncologia e conjugados anticorpo-fármaco. Esses desenvolvimentos indicam uma concorrência crescente em biológicos e cuidados especializados. As empresas que dependem principalmente de genéricos orais estabelecidos podem enfrentar oportunidades de crescimento limitadas em categorias especializadas de crescimento mais rápido.
Líderes do Setor Farmacêutico da Índia
-
Sun Pharmaceutical Industries Limited
-
Cipla Pharmaceuticals
-
Dr. Reddy's Laboratories
-
Torrent Pharmaceuticals
-
Cipla Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Farmacêutico da Índia Empresas cobertas neste relatório
- Abbott Laboratories
- Alkem Laboratories
- Aurobindo Pharma
- Biocon
- Cipla
- Dr. Reddy’s Laboratories
- Glenmark Pharmaceuticals
- GSK India
- Intas Pharmaceuticals
- Johnson & Johnson Pvt. Ltd. (Janssen)
- Lupin
- Mankind Pharma
- Novartis India
- Pfizer India
- Sanofi India
- Sun Pharmaceuticals Industries
- Torrent Pharmaceuticals
- Zydus Lifesciences
Desenvolvimentos industriais recentes em Mercado Farmacêutico da Índia
- Setembro de 2026: Dr. Reddy's Laboratories lançou o NIVORZ® (Biossimilar de Nivolumabe), seu primeiro produto biossimilar de imuno-oncologia na Índia, aprovado pelo DCGI para 12 indicações oncológicas. O medicamento foi fabricado de ponta a ponta na instalação de biológicos da Dr. Reddy's em Bachupally, Hyderabad. Tinha como alvo o mercado doméstico de imuno-oncologia, que o material fornecido estimou em INR 3.900 crore, ou USD 464 milhões, em 2025. O lançamento visava melhorar a acessibilidade da terapia com inibidores de ponto de controle imunológico.
- Setembro de 2026: Sun Pharma e LIB Therapeutics anunciaram um acordo exclusivo de licenciamento global, excluindo os Estados Unidos e a China, para o Lerodalcibep, um inibidor de PCSK9 de administração mensal. O material fornecido afirmou que o produto recebeu aprovação de comercialização na União Europeia em 21 de setembro de 2026. O acordo concede à Sun Pharma acesso ao produto fora dos Estados Unidos e da China. Também apoia o portfólio de Medicamentos Inovadores da empresa além da dermatologia.
- Setembro de 2026: A Biocon Biologics recebeu uma opinião positiva do CHMP da Agência Europeia de Medicamentos para o Pebrilzo, seu biossimilar de pertuzumabe para câncer de mama HER2-positivo. O material fornecido descreveu essa opinião como suporte para um futuro registro na Índia para a molécula. A etapa regulatória acrescenta ao trabalho da Biocon Biologics em biossimilares oncológicos.
- Agosto de 2026: A Cipla celebrou um acordo exclusivo de licença e fornecimento com a subsidiária CTTQ da Sino Biopharmaceutical para o TQB2102, também conhecido como Rolditamig Deuderuxtecan. O acordo abrange a Índia, a África do Sul e outros 5 mercados emergentes. O material fornecido identificou o câncer de mama HER2-baixo como a indicação inicial. A transação avança o trabalho da Cipla em conjugados anticorpo-fármaco e oncologia.
Mercado Farmacêutico da Índia Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado farmacêutico indiano como todos os medicamentos de uso humano, prescritos e de venda livre, sejam de pequena molécula, biológicos ou vacinas, fabricados ou importados para venda comercial na Índia em forma de dosagem final. Exportações de ingredientes farmacêuticos ativos, dispositivos médicos, medicamentos veterinários e nutracêuticos estão fora deste escopo.
Exclusões de Escopo: Insumos como APIs a granel, diagnósticos e dispositivos médicos não são contabilizados no valor de mercado para evitar dupla contagem.
Visão Geral da Segmentação
- Por Área Terapêutica
- Anti-Infecciosos
- Cardiovascular
- Antidiabético
- Respiratório
- Oncologia
- Gastrointestinal
- Dor / Analgésicos
- Outros
- Por Tipo de Medicamento
- Medicamentos com Prescrição
- Medicamentos Patenteados
- Medicamentos Genéricos
- Medicamentos sem Prescrição
- Medicamentos com Prescrição
- Por Formulação
- Comprimidos
- Cápsulas
- Injetáveis
- Xaropes / Suspensões
- Outros
- Por Via de Administração
- Oral
- Inalatória
- Parenteral
- Outros
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias Online
- Por Região
- Índia do Norte
- Índia Ocidental
- Índia do Sul
- Índia Oriental e Nordeste
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence entrevistaram responsáveis por compras em redes hospitalares, gerentes seniores de marketing em grandes produtores de genéricos, líderes de categoria em e-farmácias e reguladores em quatro zonas. Discussões orientadas verificaram margens de canal, penetração terapêutica e trajetórias de políticas esperadas, enquanto pesquisas breves com farmacêuticos varejistas avaliaram padrões de estoque em cidades de Nível 2 e Nível 3. Os insights dessas interações preencheram lacunas de dados e moldaram as premissas incorporadas em nosso modelo de previsão.
Pesquisa Documental
Primeiramente, mapeamos o conjunto de demanda por meio de fontes de nível 1 disponíveis gratuitamente, como as tabelas de produção anual do Ministério de Produtos Químicos e Fertilizantes, as contas nacionais do MOSPI, os registros de aprovação do CDSCO e as estatísticas de exportação da Diretoria-Geral de Inteligência Comercial, complementadas por anuários de associações do IDMA e da Pharmexcil. Registros de empresas, apresentações para investidores, imprensa de negócios de reputação e periódicos acadêmicos forneceram faixas de preços, composição terapêutica e insights sobre canais. Conjuntos de dados por assinatura, incluindo D&B Hoovers para dados financeiros de fabricantes e Dow Jones Factiva para notícias de transações, nos ajudaram a verificar volumes e identificar variações anormais. Essas referências são ilustrativas, não exaustivas; muitos registros adicionais foram revisados para fins de esclarecimento e validação.
Dimensionamento de Mercado e Previsão
Uma construção de cima para baixo converte as vendas nacionais de medicamentos, faturas e dados comerciais em valor ex-fabricante, que é então corroborado com verificações seletivas de baixo para cima, como o preço médio de venda amostrado multiplicado pelos volumes de despacho auditados de plantas para as principais empresas. As principais variáveis que impulsionam o modelo incluem contagens de prescrições de terapias crônicas, margens médias de varejo, adições de pontos de venda Jan Aushadhi, participação de importações de biológicos de alto valor, utilização de capacidade em plantas de formulação e tendências da taxa de câmbio INR-USD. A regressão multivariada vincula essas variáveis às vendas anuais, enquanto a análise de cenários ajusta choques de políticas como revisões de tetos de preços. As lacunas de dados sobre players privados menores são preenchidas com proxies de margem de pares e heurísticas de capacidade antes da triangulação final.
Validação de Dados e Ciclo de Atualização
Os resultados passam por uma revisão analítica em duas etapas que sinaliza anomalias em relação a séries históricas, painéis trimestrais da IQVIA e orientações corporativas. Atualizamos a cada doze meses e acionamos atualizações intermediárias para eventos relevantes, como alterações na alíquota do GST ou grandes recalls. Uma verificação final de consistência é realizada antes da publicação para garantir que os clientes recebam a visão mais atualizada.
Por Que Nossa Análise do Mercado Farmacêutico da Índia - Relatório de Crescimento, Tamanho e Previsão do Setor Oferece uma Base Confiável
As estimativas publicadas frequentemente diferem porque os editores escolhem escopos divergentes, premissas de ponto de preço e ritmos de atualização. Os limites do modelo — se incluem medicamentos veterinários, APIs a granel ou margens comerciais — podem fazer os totais variarem em bilhões.
Os principais fatores de lacuna neste mercado são (i) inclusão do valor agregado de fabricação versus vendas ex-fábrica, (ii) tratamento de descontos em compras hospitalares, (iii) datas de conversão de moeda e (iv) cadência de atualização que pode não capturar os tetos de preços recentes do NLEM. O escopo claramente definido de dosagem final da Mordor Intelligence, a atualização anual e o processo de validação dupla limitam essas distorções.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Lacuna |
|---|---|---|
| 57,61 mil milhões de USD (2025) | Mordor Intelligence | - |
| 39,82 mil milhões de USD (2024) | Consultoria Global A | Exclui receitas de OTC e vacinas; utiliza taxa de câmbio do exercício fiscal de 2022 |
| 53,29 mil milhões de USD (2025) | Consultoria Regional B | Omite margens comerciais e descontos hospitalares não deduzidos |
| 61,36 mil milhões de USD (2024) | Associação do Setor C | Mistura exportações de APIs a granel com formulações domésticas |
Em suma, nossa escolha disciplinada de escopo, verificações cruzadas em nível de variável e ciclo de atualização transparente oferecem aos tomadores de decisão uma base equilibrada e reproduzível na qual podem confiar para o planejamento estratégico.
Principais Perguntas Respondidas no Relatório
Qual é a previsão para o mercado farmacêutico da Índia?
O mercado farmacêutico da Índia tem previsão de atingir 79,74 bilhões de USD até 2031, crescendo a um CAGR de 5,74% a partir de 2026.
Qual área terapêutica está crescendo mais rapidamente na Índia?
A oncologia tem previsão de crescer a um CAGR de 8,22% até 2031, apoiada por lançamentos de biossimilares e tratamentos especializados.
Qual canal de distribuição de medicamentos está crescendo mais rapidamente?
As farmácias online têm previsão de crescer a um CAGR de 9,45% até 2031, apoiadas por serviços de reabastecimento e entrega em domicílio.
Qual é a principal via de administração de produtos farmacêuticos na Índia?
Os produtos orais detinham 74,33% da receita em 2025, apoiados pelo uso generalizado em condições agudas e crônicas.
Qual região lidera a receita farmacêutica na Índia?
A Índia Ocidental detinha 32,24% da receita em 2025, apoiada por clusters de fabricação em Gujarat e Maharashtra.
Qual é o principal desafio regulatório para os fabricantes?
Os controles de preços sob a NLEM e a conformidade com os requisitos revisados do Anexo M podem pressionar as margens e aumentar as exigências operacionais.