
Tamanho e Participação do Mercado de Sensores de Umidade
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 739.5 Milhões de dólares |
| Tamanho do Mercado (2031) | 985.45 Milhões de dólares |
| Growth Rate (2026 - 2031) | 5.91 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sensores de Umidade por Mordor Intelligence
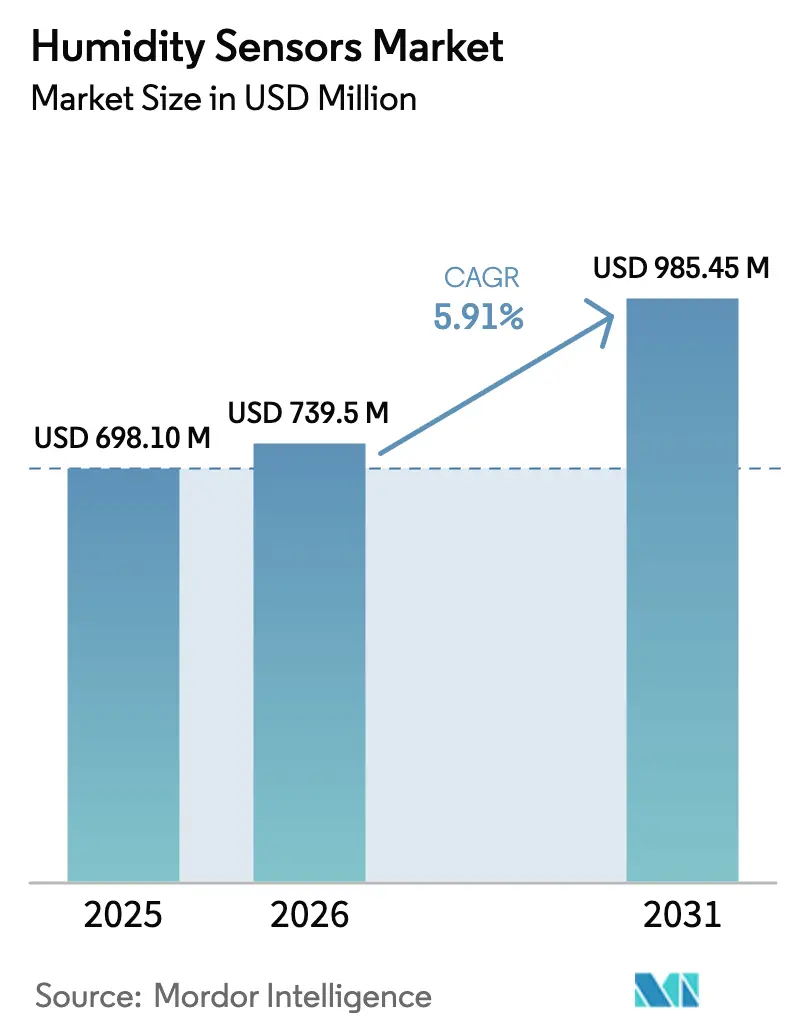
O tamanho do Mercado de Sensores de Umidade foi avaliado em USD 698,10 milhões em 2025 e estima-se que cresça de USD 739,5 milhões em 2026 para atingir USD 985,45 milhões até 2031, a um CAGR de 5,91% durante o período de previsão (2026-2031).
O impulso decorre de uma mudança global para plataformas digitais baseadas em MEMS que consolidam o processamento de borda, uma migração acelerada pelos mandatos de segurança de baterias de veículos elétricos e regulamentações mais rígidas de cadeia de frio farmacêutica. Fábricas de semicondutores em Taiwan e na Coreia do Sul, bem como reformas em larga escala de sistemas de HVAC na Índia, Indonésia e Vietnã, amplificam coletivamente a demanda por unidades, juntamente com o crescente número de instalações de estufas na América do Norte. Os fornecedores também estão respondendo a um aumento nos pedidos de pós-venda realizados por meio de portais de comércio eletrônico, à medida que os operadores modernizam linhas de HVAC e industriais legadas em vez de substituir sistemas completos. A dinâmica competitiva está mudando à medida que grandes empresas de semicondutores aproveitam a integração em escala de wafer para pressionar os fabricantes de módulos discretos em termos de custo, ao mesmo tempo em que atendem aos limites de precisão abaixo de 1% e de potência em espera abaixo de 1 miliwatt exigidos por dispositivos vestíveis e nós IIoT.[1]Sensirion AG, "Relatório Semestral 2025," sensirion.com
Principais Conclusões do Relatório
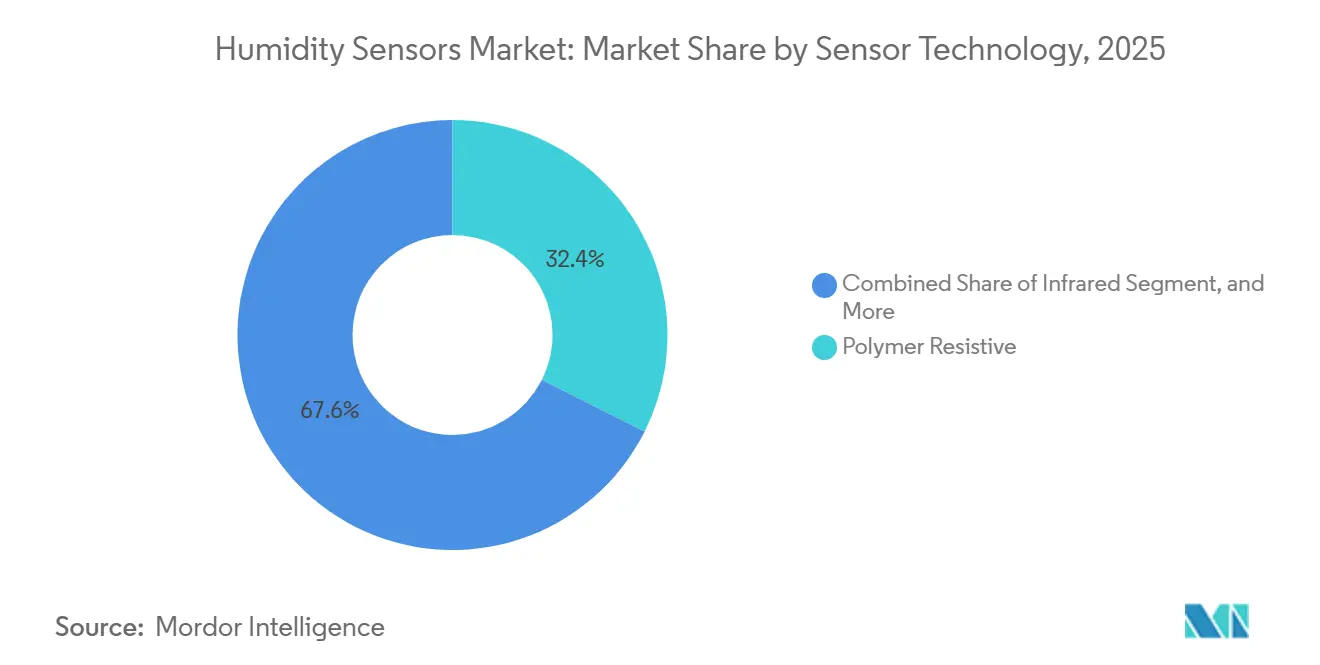
- Por tecnologia de sensor, os dispositivos resistivos poliméricos detinham 32,40% da receita de 2025, enquanto os sensores digitais baseados em MEMS avançam a um CAGR de 6,40% até 2031.
- Por parâmetro de medição, a umidade relativa comandou 46,00% de participação em 2025 e está no caminho certo para se expandir a um CAGR de 7,70% até 2031.
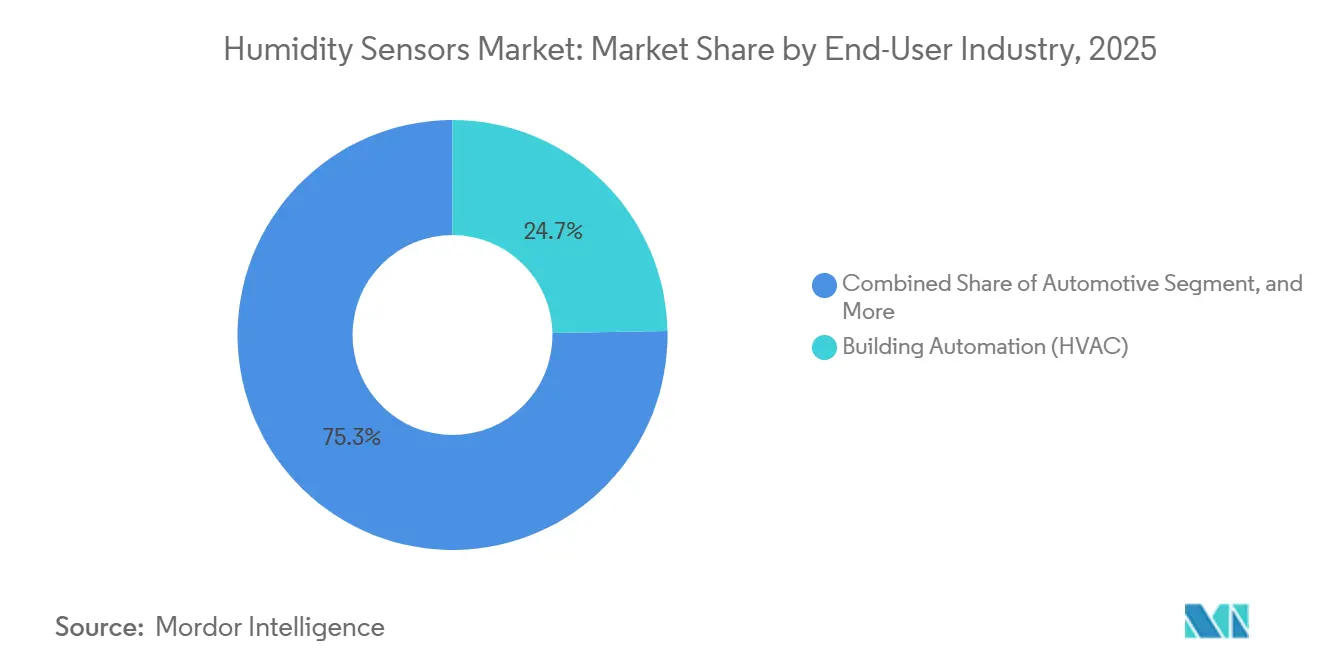
- Por indústria do usuário final, automação predial e HVAC responderam por 24,70% das vendas de 2025, enquanto as aplicações automotivas registram o crescimento mais rápido com um CAGR de 6,00%.
- Por canal de distribuição, a integração OEM capturou 52,20% das remessas de 2025, enquanto o canal de comércio eletrônico está crescendo a um CAGR de 7,20%.
- Por geografia, a Ásia-Pacífico contribuiu com 36,90% da receita global de 2025 e está projetada para registrar um CAGR de 6,90% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da Miniaturização para Dispositivos Vestíveis | +1.2% | Ásia-Pacífico, América do Norte | Médio prazo (2-4 anos) |
| Crescimento dos Projetos de Modernização de HVAC em Economias Emergentes | +1.0% | Ásia-Pacífico, Oriente Médio, América do Sul | Longo prazo (≥ 4 anos) |
| Controles Rigorosos de Umidade nas BPF Farmacêuticas | +0.9% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Necessidades de Segurança Térmica de Baterias de Veículos Elétricos | +0.8% | China, Europa, América do Norte | Médio prazo (2-4 anos) |
| Demanda por Nós Ambientais IIoT Prontos para Borda | +0.7% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Monitoramento de Estufas Vinculado a Créditos de Carbono | +0.5% | América do Norte, Europa, Ásia-Pacífico, América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Miniaturização para Dispositivos Vestíveis
As marcas de dispositivos vestíveis estão agora integrando a detecção de umidade para se diferenciar por meio de dados de taxa de suor, hidratação da pele e condições ambientais, em vez de depender exclusivamente de contagens de passos. O BME690 da Bosch Sensortec, lançado em 2024, combina um elemento de umidade MEMS e um algoritmo de IA em um encapsulamento de grade de contato de 3 mm × 3 mm que consome apenas 0,1 mA no modo de baixo consumo.[2]Bosch Sensortec, "Folha de Dados do Sensor de Gás BME690," bosch-sensortec.com A Analog Devices seguiu com o microcontrolador MAX32672, que incorpora interfaces de sensor no próprio chip para eliminar a necessidade de placas discretas. O encapsulamento em escala de wafer e fan-out agora reduz a área de placa em até 70%, permitindo pegadas abaixo de 2 mm². À medida que o número de componentes diminui, os fabricantes de dispositivos comprimem os ciclos de design para corresponder às atualizações de modelos a cada seis meses. As empresas de semicondutores verticalmente integradas ganham vantagem de custo porque podem co-otimizar MEMS e lógica na mesma linha, um obstáculo para os especialistas em sensores discretos.
Crescimento dos Projetos de Modernização de HVAC em Economias Emergentes
A demanda por resfriamento no Sudeste Asiático, no Oriente Médio e na América do Sul está aumentando à medida que as populações urbanas se expandem e as temperaturas médias sobem. A Agência Internacional de Energia projeta que o uso de energia para resfriamento de ambientes na ASEAN triplicará até 2040 em comparação com 2020. Os sistemas de fluxo de refrigerante variável, combinados com controles responsivos à umidade, reduzem o consumo de energia em 20-30%, incentivando os proprietários de edifícios a substituir higrômetros independentes por redes interligadas. O código de construção verde da Arábia Saudita de 2024 exige detecção de umidade em novos sistemas de HVAC comerciais e subsidia modernizações. As tarifas de eletricidade estão subindo mais rapidamente do que os custos de equipamentos, particularmente na Índia, onde as tarifas comerciais subiram 8% ao ano entre 2020 e 2025, fortalecendo ainda mais a economia das modernizações. Os fornecedores se beneficiam de uma demanda constante por sensores plug-and-play que evitam longos períodos de inatividade das instalações.
Controles Rigorosos de Umidade nas BPF Farmacêuticas
A orientação revisada da OMS de 2024 exige monitoramento contínuo com sondas calibradas rastreáveis a institutos nacionais de metrologia e alertas automatizados fora das janelas de 30%-70% de umidade relativa. A atualização simultânea da FDA dos EUA reforça os protocolos ICH Q1A e exige precisão de ±2% UR durante o mapeamento de zonas de armazenamento. Os fabricantes contratados e os prestadores de serviços de logística terceirizados agora devem fornecer aos reguladores trilhas de auditoria eletrônicas, o que está impulsionando a adoção de redes de sensores conectadas à nuvem. A demanda se intensifica por dispositivos rastreáveis ao NIST que oferecem deriva abaixo de 1% ao longo de cinco anos, pois biológicos e terapias celulares e gênicas são mais sensíveis à umidade do que os medicamentos de pequenas moléculas. O não cumprimento dos novos limites arrisca cartas de advertência e perda de contratos, criando um ciclo de substituição orientado pela conformidade.
Necessidades de Segurança Térmica de Baterias de Veículos Elétricos
Excursões de umidade dentro dos pacotes de baterias de íons de lítio promovem o crescimento de dendritos e a degradação do eletrólito, aumentando assim os riscos de fuga térmica. As patentes da Tesla de 2024 descrevem sensores de ponto de orvalho nas interfaces dos módulos que sinalizam a entrada de umidade antes que a condensação se forme. Um artigo técnico do IEEE de 2025 cita a intrusão de umidade como um dos principais fatores de perda de capacidade, recomendando sensores MEMS qualificados para operação contínua a 85 °C. A migração para as químicas de fosfato de ferro e lítio, embora mais segura termicamente, aumenta a sensibilidade à umidade, e os sistemas de tração de 800 volts estreitam ainda mais as faixas de umidade permitidas. Os fabricantes de automóveis, portanto, colocam sensores redundantes dentro dos pacotes e cabines, aproveitando cadeias de suprimentos compartilhadas para reduzir os custos da lista de materiais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Deriva de Calibração em Sensores Baseados em Polímero | -0.8% | Ásia tropical e América do Sul | Curto prazo (≤ 2 anos) |
| Adoção Limitada em Campos de Petróleo de Temperatura Extrema | -0.5% | Oriente Médio, América do Norte, Rússia, zonas offshore | Médio prazo (2-4 anos) |
| Altas Barreiras de PI para Encapsulamento em Nível MEMS | -0.4% | Polos de fabricação da Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Concentração da Cadeia de Suprimentos de Dielétricos Especiais | -0.3% | Dependência global de fornecedores do Leste Asiático | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Deriva de Calibração em Sensores Baseados em Polímero
Dispositivos resistivos e capacitivos poliméricos de baixo custo experimentam uma perda de precisão anual de 2-5% UR devido ao envelhecimento, contaminação e histerese. Um artigo do IEEE Sensors Journal de 2025 relatou desvios irreversíveis de sensibilidade superiores a 10% UR em 12 meses quando expostos a compostos orgânicos voláteis. O guia de calibração do NIST de 2024 recomenda verificação anual em relação a padrões de sal saturado, o que pode reduzir os custos de propriedade em cinco anos em até 40%. As zonas tropicais de alta umidade aceleram o inchamento do polímero, encurtando os intervalos de recalibração. Como a maioria das unidades de polímero requer recalibração em fábrica, e não em campo, os operadores de HVAC e armazéns frequentemente atrasam as substituições, o que retarda a penetração no mercado de dispositivos de especificação mais elevada.
Adoção Limitada em Campos de Petróleo de Temperatura Extrema
Os ambientes de fundo de poço e cabeça de poço excedem 150 °C e 20.000 psi, condições que superam os sensores de umidade típicos de polímero ou MEMS. As alternativas ópticas de grade de Bragg em fibra suportam o calor, mas permanecem caras, limitando a implantação a poços offshore de águas profundas ou não convencionais. Os operadores em bacias de xisto dependem de testes periódicos, em vez de monitoramento contínuo, o que suprime os volumes de sensores. O sulfeto de hidrogênio corrosivo e os vapores de hidrocarbonetos podem contaminar as membranas em meses, aumentando assim os custos de manutenção e as despesas. Até que os fornecedores comercializem tecnologia robusta e econômica de alta temperatura, a adoção em projetos de petróleo e geotérmicos ficará aquém.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Sensor:
Variantes Digitais MEMS Superam as Plataformas LegadasO tamanho do mercado de sensores de umidade atribuído aos dispositivos resistivos poliméricos foi significativo em 2025, quando o segmento assegurou uma participação de 32,40% do valor geral do mercado de sensores de umidade. Os sensores digitais baseados em MEMS, no entanto, estão liderando os ganhos com um CAGR de 6,40% até 2031, refletindo sua capacidade de integrar conversão analógico-digital, compensação de temperatura e comunicação serial em um único chip.
Os higrômetros de infravermelho e de espelho resfriado mantêm seu nicho no laboratório porque oferecem precisão de nível de referência, mas têm preços acima de USD 5.000 por unidade. Os elementos capacitivos de óxido de alumínio permanecem relevantes para aplicações de ar comprimido e forno onde pontos de orvalho abaixo de zero são uma preocupação, embora o risco de contaminação limite sua adoção mais ampla. Os sensores de fibra óptica, imunes a interferências eletromagnéticas, conquistam pedidos em salas de ressonância magnética e subestações de alta tensão. Fornecedores como a Vaisala fizeram a transição para designs modulares com a série Indigo 200, permitindo a troca de cabeças de sonda para reduzir a complexidade do estoque.


Por Parâmetro de Medição:
Umidade Relativa Domina, Ponto de Orvalho Ganha nas Indústrias de ProcessoA umidade relativa assegurou 46,00% das receitas de 2025 e ancora o cenário de medição devido à sua inclusão em praticamente todos os loops de controle de HVAC e eletrônicos de consumo. Com um CAGR de 7,70%, a métrica permanece a de crescimento mais rápido, sublinhando seu bloqueio devido a códigos de construção e normas industriais.
A detecção de ponto de orvalho, embora menor, está ganhando força em linhas de ar comprimido, gás natural e secagem por atomização farmacêutica, onde a umidade deve ser quantificada independentemente das variações de temperatura. O DMT152 da Michell Instruments, que mede até −60 °C de ponto de orvalho, suporta secadores petroquímicos e processadores de gás industrial. A umidade absoluta é preferida na agricultura em ambiente controlado porque os cálculos de déficit de pressão de vapor melhoram os rendimentos das culturas.
Por Indústria do Usuário Final:
A Eletrificação Automotiva Supera a Automação PredialA automação predial e o HVAC geraram 24,70% do faturamento de 2025, beneficiando-se do lançamento de bombas de calor e modernizações de termostatos inteligentes. No entanto, o segmento automotivo lidera o crescimento com um CAGR projetado de 6,00%, pois os pacotes de baterias e os sistemas de cabine incorporam sensores redundantes para gerenciar a condensação e estender a autonomia.
As fábricas de semicondutores ficam logo atrás; os operadores em Taiwan, Coreia do Sul e Estados Unidos devem manter as salas limpas a ±1% UR para evitar descarga eletrostática em linhas abaixo de 3 nm. Os produtores farmacêuticos expandem a demanda por meio de biológicos, e as plantas de alimentos e bebidas utilizam sensores em fermentação, armazenamento de grãos e cadeias de frio. Petróleo e gás, geração de energia e papel e celulose constituem, cada um, mercados de usuário final menores, mas estáveis.
Por Canal de Distribuição:
O Comércio Eletrônico Perturba o Cenário Dominado pelo OEMA integração OEM representou 52,20% das remessas de 2025 porque os fabricantes de eletrodomésticos, automotivos e industriais firmam contratos plurianuais para garantir seu fornecimento. Ainda assim, o comércio eletrônico registra o maior impulso com um CAGR de 7,20%, pois pequenas e médias empresas encomendam sensores de reposição online. Os mercados de componentes, como Digi-Key, Mouser e similares regionais, oferecem mecanismos de busca paramétrica que reduzem os prazos de aquisição de semanas para dias, corroendo a vantagem de conveniência do canal OEM.
Os instaladores do mercado de pós-venda apreciam os sensores digitais plug-and-play que prolongam a vida útil dos ativos sem tempo de inatividade da planta, particularmente em instalações onde os orçamentos de capital estão congelados. Os canais OEM permanecerão dominantes para setores críticos de segurança, como médico e automotivo, onde a qualificação e a cobertura de garantia justificam preços mais elevados.
Análise Geográfica
Mercado de Sensores de Umidade da APAC
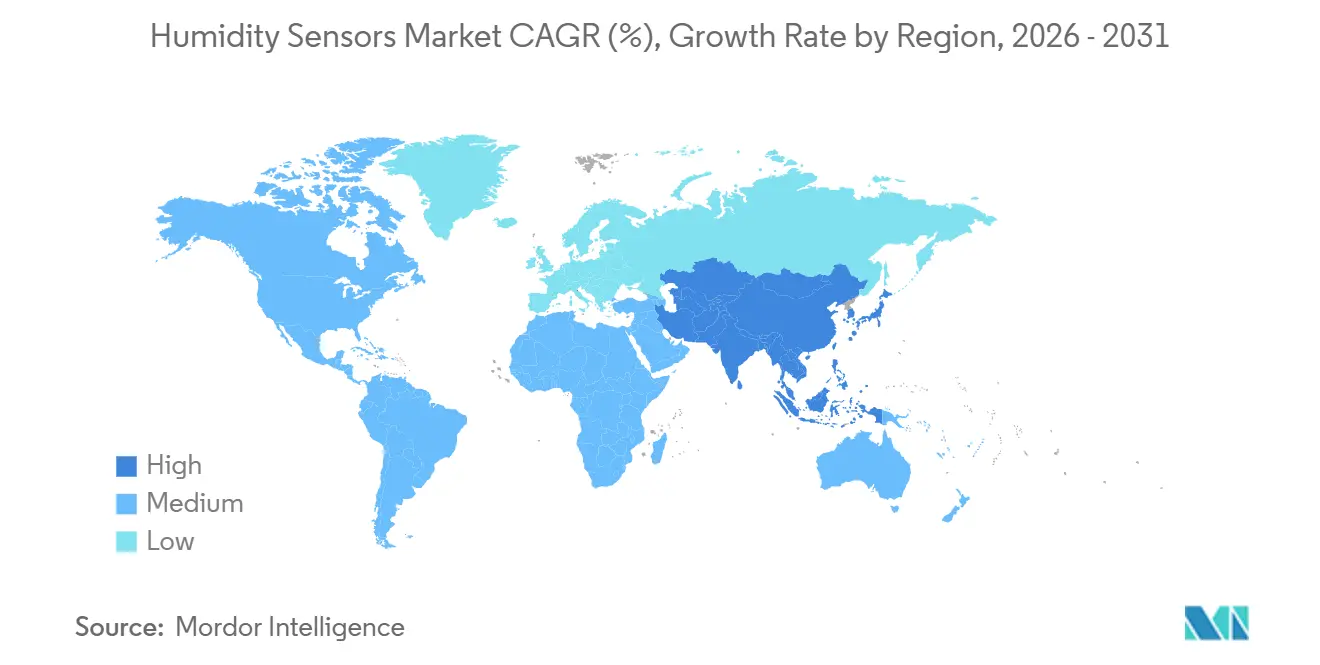
A região da Ásia-Pacífico gerou 36,90% da receita global do mercado de sensores de umidade em 2025 e está projetada para registrar um CAGR de 6,90% de 2026 a 2031. A demanda se concentra em fábricas de semicondutores em Taiwan e na Coreia do Sul, na produção de veículos elétricos na China e em retrofits de sistemas de HVAC incentivados pelo governo na Índia e no Sudeste Asiático. O Japão segue essa tendência, exemplificada pela fábrica da Hitachi High-Tech em 2025 em Yamanashi, que fabrica sistemas de monitoramento de sala limpa com sondas da Vaisala.[3]Hitachi High-Tech, "Conclusão da Fábrica de Yamanashi," hitachi-hightech.com O Bureau de Eficiência Energética da Índia agora exige controles de sensoriamento de umidade em ar-condicionados de maior capacidade, elevando o conteúdo de sensores por unidade.
Mercado de Sensores de Umidade da América do Norte
A América do Norte ocupa o segundo lugar, impulsionada por atualizações no armazenamento farmacêutico, construção de data centers e linhas de montagem de veículos elétricos. Os padrões de poluentes atmosféricos para semicondutores da EPA dos EUA de 2024 restringiram as janelas de umidade dentro das fábricas, impulsionando retrofits de redes de sensores. Os subsídios federais canadenses para bombas de calor também estimulam a demanda residencial.
Mercado de Sensores de Umidade da EMEA e da América do Sul
A Europa está experimentando uma expansão sólida, impulsionada pela instalação de bombas de calor, que ultrapassaram 500.000 unidades na Alemanha até 2024. O Oriente Médio desenvolve megaprojetos como NEOM e Masdar City, que incorporam monitoramento ambiental integrado. O crescimento da América do Sul se concentra no processamento de alimentos e nas fábricas de celulose e papel do Brasil, enquanto a África permanece incipiente, com adoção limitada à cadeia de frio farmacêutica e a data centers de nível III.

Panorama regulatório
A demanda global por sensores de umidade está intimamente ligada a regimes de conformidade de eletrodomésticos e controle predial, onde os requisitos de segurança e desempenho restringem as arquiteturas de sensores permitidas. A IEC publicou a IEC 60730-2-13:2025 (agosto de 2025) para controles de detecção de umidade em equipamentos domésticos e de automação predial, que apoia os testes de conformidade e a documentação que os fornecedores de sensores e controles precisam fornecer em programas OEM.
Requisitos de eficiência energética e metrologia também tornam mais rigorosos os critérios de seleção relacionados à rastreabilidade. Nos Estados Unidos, o método de teste de desumidificadores do DOE, sob o 10 CFR Part 430 Appendix X1 (edição de 2024), incorpora requisitos de precisão de sensores de umidade dentro da estrutura de medição uniforme usada para rotulagem e certificação energética. A China emitiu a GB/T 19405.4-2025 (31 de dezembro de 2025), abrangendo embalagem, rotulagem e manuseio de dispositivos sensíveis à umidade, e a GB/T 11605-2026 (25 de maio de 2026), sobre métodos de medição de umidade, aumentando a carga de conformidade para fornecedores que exportam para a China. Para detecção meteorológica, a ISO 8932-2:2026 (maio de 2026) adiciona métodos de teste de calibração em laboratório para sensores de umidade de radiossondas, reforçando fluxos de trabalho de calibração padronizados e expectativas de rastreabilidade em usos finais regulamentados.
Análise da cadeia de valor
A cadeia de valor dos sensores de umidade começa com insumos de materiais MEMS e de filme fino, fabricação de wafers e etapas de embalagem que moldam a estabilidade de longo prazo e a resistência à contaminação. Ela se estende, então, à montagem de módulos e ao firmware e algoritmos da camada de aplicação para compensação e diagnóstico. À medida que os compradores avançam para nós de qualidade do ar interior multiparâmetro e IIoT, os fornecedores cada vez mais agrupam a detecção de umidade com medições de temperatura, particulados e gases dentro de módulos integrados, deslocando a captura de valor de elementos discretos para plataformas calibradas e com interface digital.
Na etapa posterior, a integração OEM continua sendo o principal alicerce para programas de grande volume, enquanto a distribuição por catálogo e comércio eletrônico atende à demanda de retrofit e manutenção. A estratégia de canais e parcerias também é uma palanca nessa cadeia. Em outubro de 2025, a Sensirion expandiu sua rede de distribuição global ao nomear a Avnet, melhorando a disponibilidade e o alcance logístico para OEMs e integradores menores. Colaborações de plataforma também conectam a detecção com conectividade e designs de referência, como a colaboração de setembro de 2025 entre Bosch Sensortec e Espressif em torno da plataforma ESP-SensairShuttle, que combina sensores ambientais MEMS da Bosch com SoCs sem fio da Espressif para reduzir os ciclos de validação em implantações de prédios conectados e industriais.
Cenário Competitivo
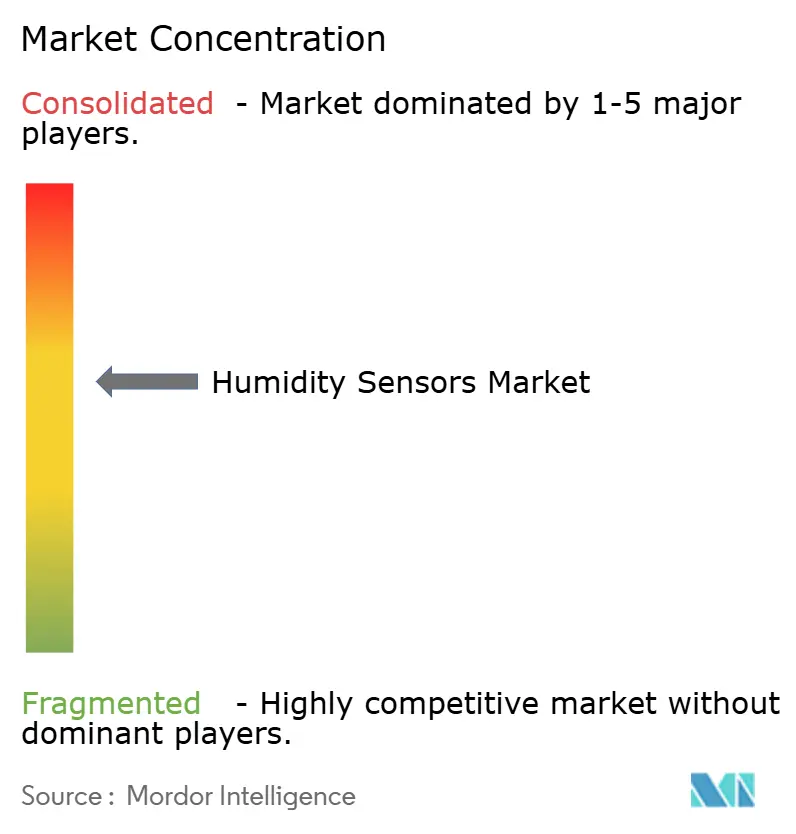
Os cinco principais fornecedores, Sensirion, Honeywell, Bosch Sensortec, TE Connectivity e Texas Instruments, controlam aproximadamente 45-50% da receita global, resultando em um mercado de sensores de umidade moderadamente fragmentado. A Sensirion reportou CHF 103,7 milhões (USD 117,3 milhões) em receita de sensores no primeiro semestre de 2025, queda de 14,8% em relação ao ano anterior, porque os estoques de eletrônicos de consumo foram esvaziados. A TE Connectivity, por outro lado, entregou 17% de crescimento orgânico em seu segmento de sensores durante o quarto trimestre de 2025, auxiliada pela aquisição da Richards Manufacturing em abril de 2025, que adiciona encapsulamento hermético para ambientes severos.
Os gigantes de semicondutores STMicroelectronics, Infineon e Renesas aproveitam as fábricas de wafer para reduzir os custos unitários abaixo de USD 1 em alto volume, conquistando designs em dispositivos vestíveis e módulos automotivos. Os depósitos de patentes para encapsulamento hermético de MEMS, vias de silício e selagem em nível de wafer aumentaram 15% em 2024, superando 200 concessões no USPTO. Os acordos de licenciamento cruzado protegem a liberdade de operação, enquanto o risco de litígio eleva as barreiras para startups.
Parcerias e integração vertical se aceleram: STMicroelectronics e Qualcomm se uniram em outubro de 2024 para co-desenvolver módulos de sensores IoT habilitados para Bluetooth que combinam elementos de umidade MEMS com rádios sem fio. Jogadores menores se diferenciam por meio do foco em aplicações; a ProGlove, por exemplo, incorpora sensores em leitores de código de barras vestíveis para rastrear os níveis de conforto em armazéns, embora sua receita agregada fique atrás das principais empresas.
Líderes do Setor de Sensores de Umidade
-
Honeywell International Inc.
-
Sensirion AG
-
Bosch Sensortec GmbH
-
Texas Instruments Incorporated
-
TE Connectivity Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sensores de Umidade
- General Electric Company
- Honeywell International Inc.
- Bosch Sensortec GmbH
- Sensirion AG
- Texas Instruments Incorporated
- TE Connectivity Ltd
- Amphenol Advanced Sensors
- STMicroelectronics International NV
- Laird Connectivity
- E+E Elektronik GmbH
- Michell Instruments Ltd
- Renesas Electronics Corporation
- Infineon Technologies AG
- Omron Corporation
- ProGlove GmbH
- NXP Semiconductors NV
- Analog Devices Inc.
- Murata Manufacturing Co. Ltd
- Seiko Epson Corporation
- Vaisala Oyj

Oportunidades de mercado e perspectivas futuras
As oportunidades se concentram onde a conformidade, as expectativas de disponibilidade e os requisitos de integração digital levam os compradores a abandonar elementos poliméricos de baixo custo em favor de módulos calibrados, com interface digital, e fluxos de trabalho rastreáveis. O armazenamento e a logística farmacêutica, as salas limpas de semicondutores e as aplicações de HVAC regulamentadas criam espaço para serviços de calibração rastreáveis ao NIST ou a órgãos metrológicos nacionais, trilhas de auditoria automatizadas e projetos de baixa deriva, em consonância com o foco do relatório em controles de umidade GMP mais rigorosos e na demanda por deriva inferior a 1% em intervalos de manutenção mais longos.
Do lado da oferta, a expansão da capacidade e a maior disponibilidade de módulos apoiam uma implantação mais ampla de plataformas ambientais integradas em prédios, instalações industriais e agricultura inteligente. A Sensirion destacou a expansão de escala de fabricação na Hungria, incluindo um programa de expansão do site de Debrecen e um marco em junho de 2026 de produção do seu 25 milionésimo produto naquela unidade, o que indica maior profundidade de fornecimento para embarques de módulos e sensores. Plataformas produtizadas também ampliam a adoção além de componentes discretos, incluindo o anúncio da Sensirion sobre a disponibilidade global de sua plataforma de detecção ambiental SEN62 (PM, umidade e temperatura), projetada para casos de uso em que os integradores desejam uma pilha de detecção pronta para uso, em vez de uma qualificação de sensor único.
Recent Industry Developments in Mercado de Sensores de Umidade
- Abril de 2026: a Sensirion anunciou a disponibilidade global da plataforma de detecção ambiental SEN62, integrando monitoramento de particulados com detecção de umidade e temperatura. A medida fortalece a transição de sensores discretos para módulos pré-validados que simplificam a integração de projetos para implantações de qualidade do ar interior e automação predial. Também expande a base endereçável de integradores que priorizam o tempo de lançamento no mercado e interfaces padronizadas em detrimento de trabalhos de calibração personalizados.
- Novembro de 2025: a Sony e a Internet Initiative Japan formaram uma joint venture para comercializar nós de agricultura inteligente que combinam monitoramento de umidade do solo e do ar por meio de conexões celulares, com meta de implantação de 10.000 dispositivos até o final de 2026. A iniciativa incorpora a detecção de umidade em nós de campo conectados e empacotados, expandindo o potencial de volume além das instalações tradicionais de HVAC e industriais. Também reforça o papel de parceiros de conectividade e plataformas de serviço na escalabilidade da detecção ambiental distribuída.
- Outubro de 2024: a STMicroelectronics e a Qualcomm se uniram para co-desenvolver módulos de sensores IoT habilitados para Bluetooth, combinando elementos de umidade MEMS com rádios sem fio. Esse tipo de co-desenvolvimento apoia uma integração mais estreita entre hardware e software e pode reduzir o atrito de qualificação para nós ambientais prontos para borda. Também aumenta a pressão competitiva sobre fornecedores de módulos discretos independentes, ao agrupar a detecção com roteiros de conectividade.


Mercado de Sensores de Umidade Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado de sensores de umidade abrange as receitas geradas por sensores utilizados para medir a umidade, geralmente a umidade relativa, em aplicações de usuários finais como industrial, automotivo, médico, HVAC e eletrônicos de consumo.
Exclusões de abrangência: excluímos sistemas HVAC autônomos, controladores e software de gerenciamento predial quando a detecção de umidade não é o principal produto sendo comercializado.
Visão geral da segmentação
-
Por Tecnologia de Sensor
- Infravermelho
- Bimetálico
- Espelho Resfriado
- Capacitivo de Óxido de Alumínio
- Resistivo Polimérico
- Digital Baseado em MEMS
- Fibra Óptica
-
Por Parâmetro de Medição
- Umidade Relativa
- Umidade Absoluta
- Ponto de Orvalho
-
Por Indústria do Usuário Final
- Química e Petroquímica
- Automação Predial (HVAC)
- Automotivo
- Petróleo e Gás e Gás Natural
- Farmacêutico
- Semicondutores
- Geração de Energia
- Alimentos e Bebidas
- Papel e Celulose
- Água, Águas Residuais e Incineração
- Eletrônicos de Consumo
- Demais Indústrias do Usuário Final
-
Por Canal de Distribuição
- Integração OEM
- Pós-venda / Modernização
- Comércio Eletrônico
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
-
América do Sul
- Brasil
- Restante da América do Sul
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
-
Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
-
África
- África do Sul
- Nigéria
- Egito
- Restante da África
-
América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a estabelecer a estrutura básica do mercado e a alinhar a definição antes de iniciarmos a modelagem. Nós nos baseamos em informações públicas e oficiais, como dados comerciais do US Census Bureau, resumos do UN Comtrade, referências de normas ISO e IEC para medição de umidade, e publicações técnicas de órgãos como o NIST, que descrevem princípios de calibração e detecção.
Também revisamos registros de empresas, apresentações a investidores, catálogos de produtos e imprensa de renome para entender onde os sensores são usados, como os preços estão evoluindo e quais novos projetos estão sendo lançados. Bancos de dados de patentes foram usados de forma seletiva para acompanhar a direção da inovação (por exemplo, mudanças em direção a interfaces digitais e formatos menores), e uma fonte de assinatura paga para dados financeiros e inteligência de empresas foi usada para validar os mix de receita relatados, quando disponíveis. As fontes listadas aqui são ilustrativas, e muitos outros documentos públicos e fontes de referência também foram usados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar os impulsionadores de demanda e a lógica de preços com pessoas que vendem, especificam ou integram a detecção de umidade em implantações reais. Conversamos com respondentes na Ásia-Pacífico, EMEA e Américas, abrangendo fabricantes de dispositivos, distribuidores de componentes e usuários finais em HVAC, automação industrial, automotivo e saúde, de modo que as lacunas das fontes documentais pudessem ser preenchidas com verificações práticas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | Diretores executivos: 15% | APAC: 43% |
| Nível médio: 52% | Líderes funcionais/de unidade: 38% | EMEA: 34% |
| Empresas menores: 17% | Gerentes: 47% | Américas: 23% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual indicadores de produção e comércio são usados para reconstruir o conjunto endereçável de componentes de detecção de umidade, sendo depois filtrado por adoção em aplicações e ciclos de substituição. Uma vez estabelecida essa estrutura, os totais são corroborados com aproximações bottom-up seletivas, como o preço médio de venda (ASP) amostrado por tipo de sensor multiplicado por volumes unitários estimados a partir de verificações de canais e feedback de distribuidores, que são então usados para ajustar valores atípicos.
As principais entradas usadas no modelo incluem a penetração da detecção de umidade em equipamentos de HVAC e controles prediais, a atividade de projetos de automação industrial, as tendências de instalação de sensores de cabine automotiva, o uso de dispositivos de saúde em que o monitoramento de umidade é relevante, e a movimentação observada de ASP entre sensores analógicos e digitais. Como a abrangência engloba múltiplos usos finais, as lacunas na visibilidade de unidades foram tratadas por meio de indicadores substitutos (direção dos embarques, contagem de integração e taxas de substituição), e posteriormente retestadas com o feedback das entrevistas.
Para a previsão, utilizamos principalmente a análise de cenários, apoiada por uma camada simples de regressão multivariada, de modo que o crescimento permaneça vinculado a impulsionadores mensuráveis, como demanda de HVAC, produção industrial e tendências de produção eletrônica. As premissas são mantidas consistentes por ano, e o momento de conversão cambial é mantido estável para que a taxa de execução possa ser replicada e explicada em uma chamada com o cliente.
Validação de dados e ciclo de atualização
A validação é realizada por meio de verificações de variância repetidas em sinais independentes, sendo então revisada em etapas antes da aprovação final. Comparamos o resultado do modelo com indicadores intersetoriais, como taxas de adoção de sensores, direção do comércio e faixas de preços observadas, e as anomalias são revisadas até se ajustarem ao escopo e à lógica declarados.
Quando surge uma discrepância significativa, recontatamos os respondentes relevantes para confirmar se ela decorre de uma mudança real no mercado ou de um desvio de premissas. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, e uma revisão final antes da entrega é realizada para que os clientes recebam uma visão atualizada do mercado.
Estimativa da Mordor Intelligence para o Mercado de Sensores de Umidade em Comparação com Outras Estimativas Publicadas
Os números de mercado publicados para sensores de umidade podem variar bastante, mesmo quando os mesmos anos estão sendo discutidos, porque o escopo de produtos incluído e a lógica de precificação não são sempre consistentes. As diferenças também surgem da rapidez com que as premissas são atualizadas, especialmente quando a adoção de sensores digitais altera o mix e os pontos de preço.
A principal lacuna vem de se dispositivos adjacentes, como controladores de HVAC, módulos completos de IAQ ou pacotes de sensores ambientais, são contados como sensores de umidade, sendo que a Mordor Intelligence conta apenas a receita do componente de detecção de umidade e aplica premissas separadas de ASP e volume por tecnologia de sensor e uso final. Outro fator é o método usado para projetar o ASP ao longo do tempo, já que algumas estimativas assumem uma curva de preço estável, enquanto outras incorporam mudanças de mix e o momento cambial.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 739,50 milhões de USD (2026) | |
| Agência de Notícias do Setor A | 3,44 bilhões de USD (2025) | Esse número normalmente reflete uma definição mais ampla que pode incorporar módulos acabados e soluções empacotadas, e pode usar ASPs mesclados mais altos sem separar os mix de sensores analógicos e digitais. |
| Rastreador do Setor B | 1,40 bilhão de USD (2024) | Essa estimativa frequentemente combina receita com premissas baseadas em embarques em diversas aplicações, e a conversão de unidades para valor pode não ser consistentemente reverificada em relação à precificação de canais e ao momento dos ciclos de substituição. |
O que a comparação mostra é que a disciplina de escopo e a forma como o ASP e os volumes estão vinculados aos sinais de implantação podem alterar o total em uma margem significativa. Quando o produto contabilizado é restrito à receita real de detecção de umidade, e o conjunto de demanda é verificado cruzadamente por meio da adoção em aplicações e das faixas de preço, o resultado é mais fácil de rastrear e repetir ano após ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado global de sensores de umidade em 2026?
O tamanho do mercado de sensores de umidade é de USD 739,50 milhões em 2026 e está no caminho certo para atingir USD 985,45 milhões até 2031.
Qual tecnologia de sensor está crescendo mais rapidamente?
Os sensores de umidade digitais baseados em MEMS estão se expandindo a um CAGR de 6,40% até 2031, graças ao condicionamento de sinal integrado e às pegadas de encapsulamento cada vez menores.
Por que os sensores de umidade são críticos nas baterias de veículos elétricos?
O monitoramento contínuo de umidade dentro dos pacotes de baterias ajuda os fabricantes de automóveis a detectar a entrada de umidade precocemente, prevenindo curtos-circuitos e eventos de fuga térmica.
O que impulsiona a demanda por sensores em modernizações de HVAC em mercados emergentes?
O aumento dos custos de eletricidade e as políticas que exigem controles responsivos à umidade incentivam os proprietários de edifícios a adicionar sensores em rede aos sistemas de ar-condicionado existentes.
Qual região contribui com a maior receita?
A Ásia-Pacífico lidera com 36,90% da receita global de 2025 e entrega o CAGR regional mais rápido de 6,90% até 2031.
Como o comércio eletrônico afeta a distribuição de sensores?
Os mercados de componentes online estão registrando um CAGR de 7,20%, pois pequenas e médias empresas adquirem sensores de modernização diretamente, corroendo a dominância do canal OEM.
Página atualizada pela última vez em:



