
Tamanho e Participação do Mercado de Fornecimento e Gestão de Roupas Hospitalares
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 13.41 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.09 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.42 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fornecimento e Gestão de Roupas Hospitalares por Mordor Intelligence
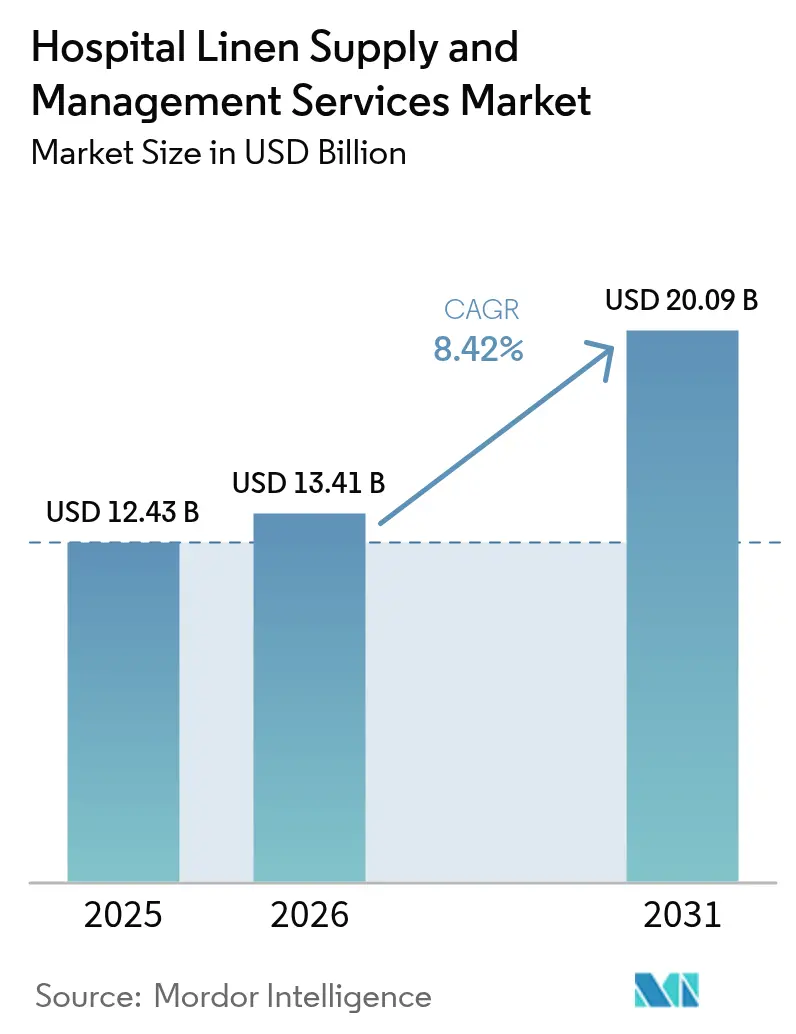
O tamanho do Mercado de Fornecimento e Gestão de Roupas Hospitalares tem projeção de expansão de USD 12,43 bilhões em 2025 e USD 13,41 bilhões em 2026 para USD 20,09 bilhões até 2031, registrando um CAGR de 8,42% entre 2026 e 2031.
A demanda está se expandindo à medida que o envelhecimento da população impulsiona maior ocupação de leitos, os hospitais terceirizam para evitar investimentos multimilionários em lavanderias e os reguladores endurecem as normas de controle de infecções. A terceirização reduz os custos de processamento por quilograma em 13% em instalações de médio porte e libera capital para prioridades clínicas. O rastreamento por RFID proporciona uma economia de mão de obra de 33% e uma redução de 20% nos custos de aquisição de roupas, mas a adoção ainda é incipiente em mais da metade dos hospitais norte-americanos, criando uma arbitragem tecnológica para os pioneiros.
Principais Conclusões do Relatório
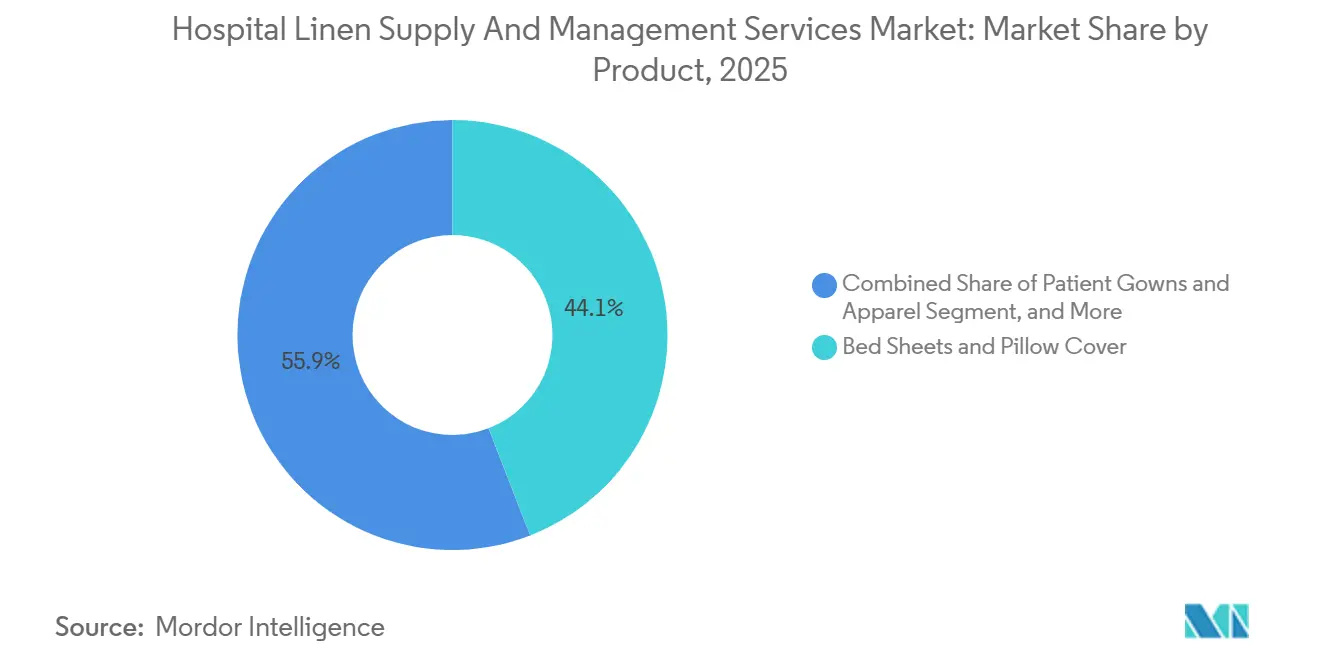
- Por categoria de produto, lençóis e fronhas detinham 44,12% da participação do mercado de fornecimento e gestão de roupas hospitalares em 2025, enquanto aventais e vestuário para pacientes têm previsão de expansão a um CAGR de 9,20% até 2031.
- Por material, algodão tecido e misturas responderam por 72,05% do tamanho do mercado de fornecimento e gestão de roupas hospitalares em 2025; os descartáveis não tecidos têm projeção de crescimento a um CAGR de 9,47% até 2031.
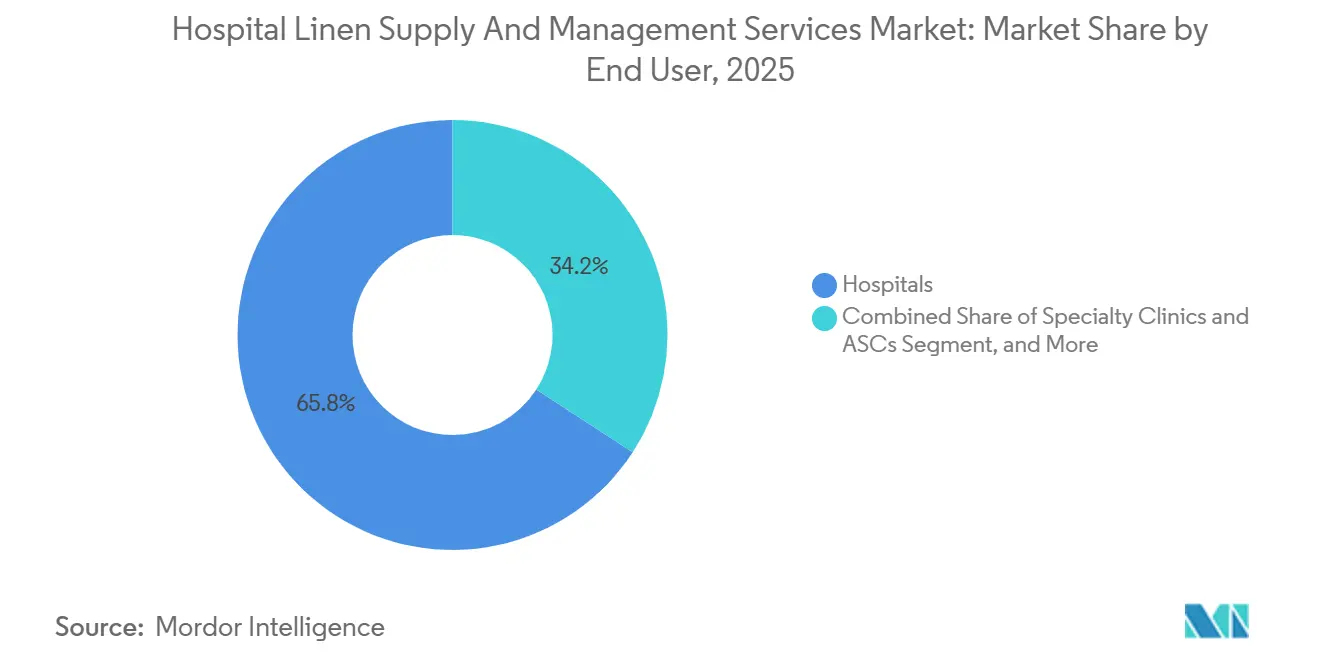
- Por usuário final, os hospitais detinham uma participação de 65,82% em 2025, enquanto clínicas especializadas e centros cirúrgicos ambulatoriais registram o maior CAGR projetado, de 10,58%, até 2031.
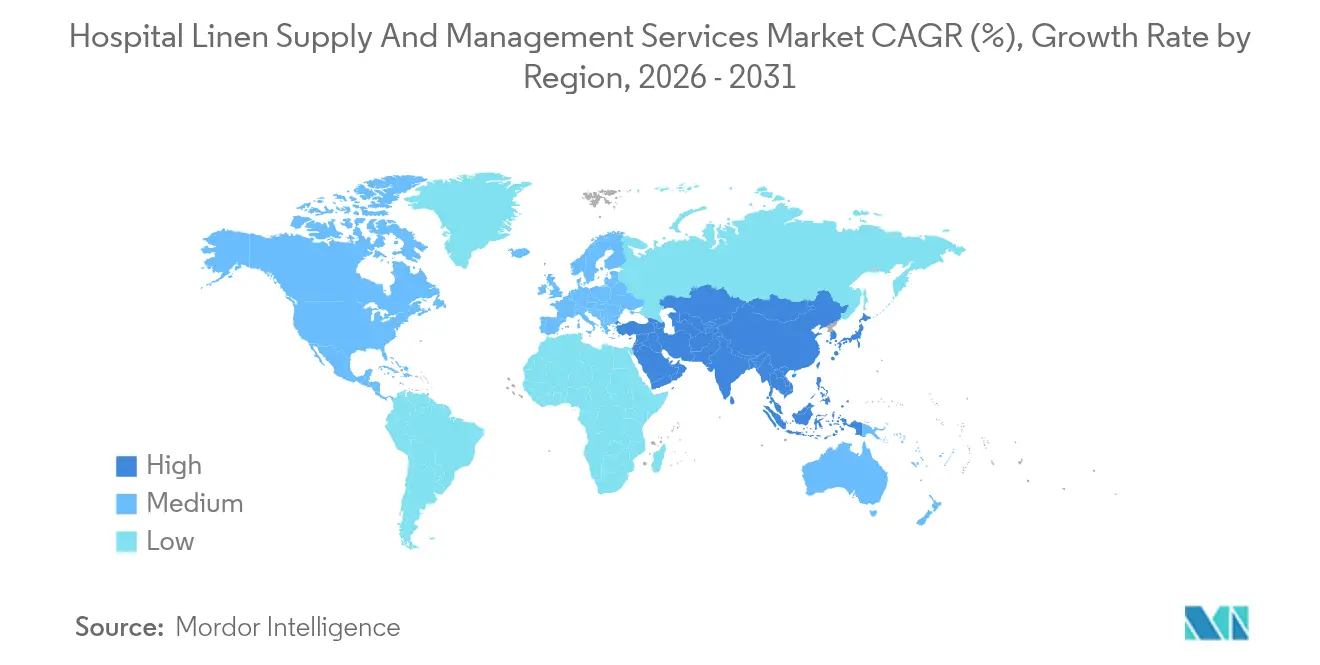
- Por geografia, a América do Norte captou 41,05% da receita em 2025; a Ásia-Pacífico avança a um CAGR de 10,97% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Fornecimento e Gestão de Roupas Hospitalares
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das Taxas de Hospitalização Amplificado pelo Envelhecimento da População | +1.8% | Global, concentração na América do Norte, Europa, Japão | Longo prazo (≥ 4 anos) |
| Regulamentações Rigorosas de Controle de Infecções que Exigem Roupas Higiênicas | +1.5% | Global, liderado pela América do Norte e pela UE | Médio prazo (2-4 anos) |
| Pressão por Otimização de Custos Impulsionando a Terceirização de Serviços de Roupas | +1.3% | Global, rápido na Ásia-Pacífico e na América Latina | Médio prazo (2-4 anos) |
| Expansão da Infraestrutura de Saúde em Economias Emergentes | +1.2% | Núcleo na Ásia-Pacífico, transbordamento para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Adoção de Rastreamento Habilitado por RFID Aumentando a Eficiência do Serviço | +0.9% | América do Norte e Europa pioneiras; Ásia-Pacífico seguindo | Curto prazo (≤ 2 anos) |
| Iniciativas de Economia Circular Favorecendo Programas de Roupas Reutilizáveis | +0.8% | Liderado pela UE, crescendo na América do Norte e em países selecionados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Taxas de Hospitalização Amplificado pelo Envelhecimento da População
O número de pessoas com 75 anos ou mais aumentará 49,9% nos Estados Unidos até 2037, uma coorte que consome 2,5 vezes mais dias de internação do que adultos mais jovens, impulsionando a ocupação de leitos para 85%.[1]Administração de Recursos e Serviços de Saúde dos EUA, "Projeções da População Idosa," hrsa.gov Cada leito ocupado produz de 4 a 5,4 kg de têxteis sujos por dia. Internações mais longas associadas a doenças crônicas aumentam a frequência de troca de roupas, forçando os hospitais a adicionar lavanderias internas com custo de USD 2 milhões por 100 leitos ou a migrar para fornecedores credenciados pelo HLAC. A população chinesa com 60 anos ou mais ultrapassará 300 milhões até 2030, espelhando a mesma trajetória de demanda. À medida que a pressão demográfica aumenta, o mercado de fornecimento e gestão de roupas hospitalares está preparado para um crescimento estrutural impulsionado pelo volume.
Regulamentações Rigorosas de Controle de Infecções que Exigem Roupas Higiênicas
As diretrizes do CDC exigem 71 °C por 25 minutos ou produtos químicos registrados pela EPA durante a lavagem, enquanto a Joint Commission obriga testes microbianos trimestrais e credenciamento HLAC para fornecedores.[2]Centros de Controle e Prevenção de Doenças, "Lavanderia: Limpeza e Higienização," cdc.gov Esses mandatos impulsionam o investimento de capital em lavadoras de túnel, injeção de ozônio e protocolos de qualidade ISO 15797. Têxteis antimicrobianos infundidos com cobre ou prata reduzem a transmissão de MRSA e C. difficile em até 40% e estão obtendo aprovação da FDA.[3]Administração de Alimentos e Medicamentos dos EUA, "Têxteis Antimicrobianos," fda.gov Os custos iniciais mais elevados de roupas são compensados por menos infecções adquiridas em ambiente hospitalar, alinhando os incentivos econômicos à conformidade regulatória e impulsionando a demanda por produtos premium no mercado de fornecimento e gestão de roupas hospitalares.
Pressão por Otimização de Custos Impulsionando a Terceirização de Serviços de Roupas
Um hospital indiano de 300 leitos reduziu as despesas anuais com roupas em USD 16.800 ao terceirizar a USD 0,48 por quilograma, ante USD 0,55 internamente, uma economia de 13%. A Cooperativa de Lavanderia do Texas Medical Center processa 42 milhões de libras anualmente para 21 hospitais e economizou USD 230.000 em serviços públicos durante seu primeiro ano com um sistema de ácido peracético de baixa temperatura. Esses dados confirmam que a terceirização desbloqueia economias de escala, protege as margens em modelos de reembolso baseados em valor e expande a presença do mercado de fornecimento e gestão de roupas hospitalares além dos segmentos tradicionais de cuidados intensivos.
Expansão da Infraestrutura de Saúde em Economias Emergentes
A China adicionou 13.000 novos hospitais até 2025, e a Índia pretende adicionar 3 milhões de leitos adicionais no âmbito do programa Ayushman Bharat. Os gastos do CCG atingirão USD 159 bilhões até 2029, adicionando mais de 12.000 leitos, sendo 69% na Arábia Saudita. As novas instalações incorporam contratos de roupas de longo prazo na fase de projeto, garantindo visibilidade de volume plurianual para os fornecedores que operam no mercado de fornecimento e gestão de roupas hospitalares.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Capital Inicial Necessário para Automação de Lavanderia Interna | -0.6% | Global, agudo em hospitais de pequeno e médio porte | Médio prazo (2-4 anos) |
| Flutuação dos Preços do Algodão Afetando os Custos de Aquisição de Roupas | -0.5% | Global, regiões dependentes de importação | Curto prazo (≤ 2 anos) |
| Escassez de Mão de Obra Qualificada em Lavanderia em Hospitais Urbanos | -0.4% | América do Norte, Europa, metrópoles emergentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Preocupações Ambientais com o Uso de Água e Energia Gerando Escrutínio | -0.3% | Liderado pela UE, expandindo-se para áreas com estresse hídrico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Capital Inicial Necessário para Automação de Lavanderia Interna
Um hospital de 100 leitos necessita de USD 2 a 3 milhões para lavadoras de túnel, secadoras e linhas de acabamento, além de 465 metros quadrados de espaço com alta demanda de utilidades. Instalações com menos de 500 leitos não conseguem amortizar esses custos, de modo que os fornecedores terceirizados escalam mais rapidamente, ampliando o mercado endereçável de fornecimento e gestão de roupas hospitalares.
Flutuação dos Preços do Algodão Afetando os Custos de Aquisição de Roupas
O Índice Cotlook A caiu para USD 0,80 por libra em março de 2025, mas as tarifas sobre têxteis acabados acrescentam de 10 a 15%, pressionando as lavanderias vinculadas a contratos de preço fixo de longo prazo. Os operadores se protegem migrando para misturas de poliéster ou adquirindo de fábricas nacionais — estratégias que contêm o risco, mas podem levantar questões de sustentabilidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: Aventais para Pacientes Impulsionam o Crescimento Premium
Lençóis e Fronhas responderam por 44,12% da receita de 2025, sustentados por três trocas de lençóis por leito ocupado semanalmente. Aventais e Vestuário para Pacientes, no entanto, crescerão a um CAGR de 9,20%, o ritmo mais rápido no mercado de fornecimento e gestão de roupas hospitalares, à medida que os tecidos antimicrobianos exigem preços premium e os hospitais priorizam a dignidade do paciente. Campos e Coberturas Cirúrgicas mostram uma tendência estrutural em direção ao polipropileno descartável em salas de trauma e cirurgia cardíaca.
Toalhas e cobertores de uso geral crescem principalmente com a adição de novos leitos, mas a vantagem de crescimento está nos kits específicos por procedimento para centros cirúrgicos ambulatoriais ortopédicos e oftálmicos, que alcançam de USD 15 a 25 por kit. Fornecedores com portfólios antimicrobianos aprovados pela FDA melhoram as margens e aumentam a fidelização no mercado de fornecimento e gestão de roupas hospitalares.


Por Material: Não Tecidos Descartáveis Aceleram
Algodão Tecido e Misturas detinham 72,05% de participação em 2025 e permanecem essenciais para roupas de cama e banho devido ao conforto e à absorção de umidade. Os Descartáveis Não Tecidos têm previsão de crescimento a um CAGR de 9,47% à medida que as exigências de controle de infecções aumentam. Os campos de polipropileno em conformidade com a ASTM oferecem resistência à penetração viral a um custo unitário menor e eliminam a logística de lavagem dos cronogramas de sala cirúrgica.
As pressões de sustentabilidade moderam a adoção de descartáveis na Europa, onde as taxas de aterro sanitário excedem EUR 100 por tonelada, direcionando os procedimentos de baixo risco de volta aos reutilizáveis. A mistura de poliéster-algodão oferece estabilidade de preços em meio à volatilidade do algodão, embora as normas sobre microplásticos na Califórnia e na UE possam restringir a adoção. Essas correntes cruzadas moldam a estratégia de materiais no mercado de fornecimento e gestão de roupas hospitalares.
Por Usuário Final: Centros Cirúrgicos Ambulatoriais Superam os Hospitais de Cuidados Intensivos
Os hospitais geraram 65,82% da receita em 2025, com grandes centros médicos superando 6.800 kg de processamento semanal. No entanto, clínicas especializadas e centros cirúrgicos ambulatoriais registrarão um CAGR de 10,58% até 2031, à medida que o Medicare direciona procedimentos ortopédicos e oftálmicos para ambientes ambulatoriais.
Os centros cirúrgicos ambulatoriais necessitam de retorno no mesmo dia e personalização de kits por procedimento, um serviço que lavanderias de nicho monetizam a taxas por quilograma mais elevadas. As instalações de cuidados de longa duração estão migrando da lavanderia interna para a terceirizada em meio a mandatos de controle de infecções, criando um novo fluxo de volume no mercado de fornecimento e gestão de roupas hospitalares para produtos pós-agudos, como absorventes para incontinência e coberturas para alívio de pressão.
Análise Geográfica
A América do Norte respondeu por 41,05% da receita de 2025, impulsionada pela maturidade da penetração da terceirização acima de 60% e pela rigorosa conformidade com o HLAC. Operações de private equity, como a aquisição da Emerald Textiles pela PureStar em 2026, consolidam operadores regionais em redes multiestaduais. O sistema de pagador único do Canadá padroniza os protocolos de roupas em todas as províncias, enquanto o corredor de turismo médico do México eleva os padrões de qualidade.
A Ásia-Pacífico, com previsão de CAGR de 10,97%, tornará-se a região de crescimento mais rápido à medida que os gastos com saúde da China se encaminham para USD 1,8 trilhão até 2030 e a Índia implanta 3 milhões de novos leitos. Centros de lavanderia centralizados próximos a mega-hospitais em Xangai e Nova Délhi capturam vantagens de escala, acelerando a difusão de tecnologias de RFID e ozônio no mercado de fornecimento e gestão de roupas hospitalares.
A Europa enfrenta um crescimento unitário mais lento, mas lidera em mandatos de sustentabilidade. As 440 plantas da Elis SA em 29 países capturam contratos multinacionais ao oferecer química de lavagem rastreável e de baixo impacto. O Oriente Médio e África se beneficia de USD 159 bilhões em gastos com saúde do CCG, com a Arábia Saudita privatizando 290 hospitais até 2030 e gerando contratos greenfield sob modelos de PPP de longo prazo. A base fragmentada de fornecedores da América do Sul terceiriza roupas para mitigar choques cambiais e custos tarifários, embora as tarifas de importação de equipamentos restrinjam o ritmo de modernização.

Panorama regulatório
O processamento de roupa hospitalar situa-se dentro das obrigações mais amplas de prevenção de infecções e segurança do trabalhador em ambientes de saúde, permanecendo a supervisão a cargo da instituição de saúde mesmo quando os serviços são terceirizados. Nos Estados Unidos, as diretrizes do CDC sobre controle ambiental de infecções estabelecem parâmetros para têxteis de saúde higienicamente limpos (incluindo abordagens de desinfecção térmica e química), enquanto as orientações de vistoria e certificação da CMS atribuem à direção da instituição a responsabilidade de garantir que os serviços contratados atendam aos requisitos de manuseio seguro e prevenção de infecções. Essas expectativas normalmente se refletem nas práticas de qualificação e auditoria de fornecedores. Os requisitos da OSHA, incluindo a norma sobre Patógenos Transmitidos pelo Sangue (29 CFR 1910.1030), também moldam a forma como os trabalhadores de lavanderia manuseiam têxteis contaminados, aumentando a demanda por fluxos de trabalho compatíveis, treinamento e programas de controle de exposição.
Na Europa, a norma BS EN 14065 (RABC) é amplamente utilizada como referência de gestão da qualidade microbiológica para têxteis médicos reprocessados, sendo reforçada por orientações de sistemas nacionais de saúde, como os documentos de descontaminação e processamento de roupa do NHS. Em mercados desenvolvidos, estruturas de acreditação e normas (por exemplo, expectativas de controle de infecção alinhadas à Joint Commission e sistemas baseados no RABC) apoiam requisitos de aquisição, como análise de risco documentada, processos validados e rastreabilidade. Como resultado, as lavanderias comerciais operam cada vez mais com sistemas de qualidade auditáveis e design de instalações controlado, incluindo práticas de ventilação frequentemente alinhadas com normas de engenharia hospitalar, como os conceitos da ASHRAE 170 para relações de pressão e trocas de ar em áreas críticas.
Cenário Competitivo
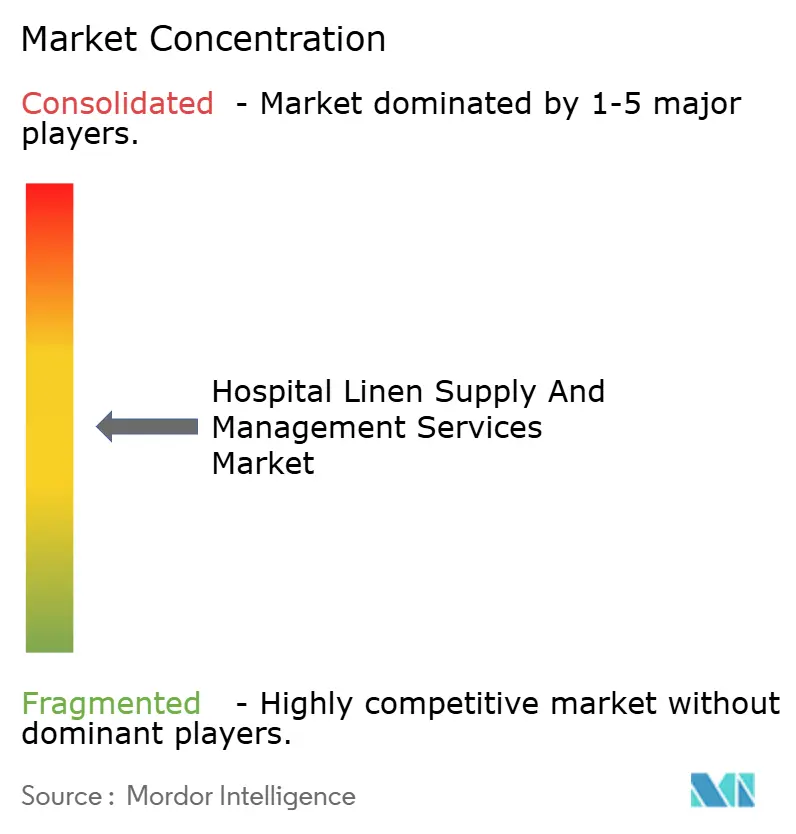
O mercado de fornecimento e gestão de roupas hospitalares permanece moderadamente concentrado. O private equity está remodelando a propriedade: o acordo da PureStar com a Emerald Textiles em 2026 criou uma rede de 12 plantas com três depósitos, e a The Pritzker Organization investiu na Crown Health Care Laundry Services para montar uma plataforma no sudeste dos EUA. A estratégia centra-se na rastreabilidade habilitada por RFID, na manutenção preditiva orientada por IA e na química de ácido peracético de baixa temperatura que reduz os danos ao tecido em 30 a 50%.
Espaços em branco persistem em cuidados de longa duração e pacotes de saúde domiciliar. A NOVO Health Services adquiriu a EcoBrite Linen em dezembro de 2025 para expandir para a terceirização de casas de repouso, onde a penetração havia acabado de superar 20%. Os disruptores implantam etiquetas RFID sem chip com preço abaixo de USD 0,01, permitindo o rastreamento econômico de campos de uso único e ampliando o fosso competitivo para os inovadores no mercado de fornecimento e gestão de roupas hospitalares.
Líderes do Setor de Fornecimento e Gestão de Roupas Hospitalares
Unitex Textile Rental Services, Inc.
Emes Textiles Pvt. Ltd
ImageFIRST
Tetsudo Linen Service Co., Ltd
Angelica Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os hospitais continuam migrando da gestão fragmentada e interna da lavanderia para modelos de serviço centralizados e habilitados por tecnologia, que reúnem processamento, governança de estoque e documentação de conformidade. Um espaço em branco é a contratação baseada em utilização, viabilizada pela visibilidade a nível de item, na qual o rastreamento por RFID apoia a otimização de níveis mínimos de estoque e a prevenção de perdas, ao mesmo tempo em que vincula a demanda por roupa hospitalar aos censos e cronogramas cirúrgicos. O mercado já apresenta benefícios operacionais quantificados a partir de implantações de RFID, incluindo 33% de economia de mão de obra e uma redução de 20% nos custos de aquisição de roupa hospitalar, mas a adoção ainda está atrasada em uma grande parcela dos hospitais norte-americanos. Fornecedores com plataformas digitais escaláveis podem se diferenciar por meio de relatórios em tempo real para equipes de prevenção de infecções e líderes financeiros, em vez de competir principalmente por taxas de processamento por libra.
Sistemas de qualidade regulatória e sustentabilidade também estão influenciando a seleção de fornecedores e o mix de produtos, particularmente na Europa, onde a BS EN 14065 (RABC) é uma referência comum para o controle microbiológico em têxteis processados. Programas de economia circular voltados a têxteis médicos reutilizáveis criam uma segunda linha de oportunidade, com evidências de ciclo de vida destacando grandes reduções de resíduos a partir de sistemas reutilizáveis, ao mesmo tempo em que deslocam o foco para o reprocessamento eficiente (intensidade de água, energia e produtos químicos). No lado da oferta, as redes de roupa hospitalar estão se expandindo por meio de consolidação e adições de capacidade, ilustradas por atividades de construção de plataforma, como a expansão da ImageFIRST no Texas via aquisição e o investimento da Unitex em capacidade fabril, o que apoia sistemas hospitalares multissite que buscam níveis de serviço padronizados entre regiões.
Desenvolvimentos recentes do setor
- Fevereiro de 2026: A TRSA destacou desenvolvimentos da Unitex ligados à sua rede de plantas e atividades de modernização, reforçando a ênfase da Unitex em capacidade de lavanderia hospitalar de grande escala e propósito específico. A visibilidade do setor em torno desses projetos apoia a confiança dos clientes em capacidade, controles de conformidade e continuidade de serviço para sistemas de saúde multissite.
- Dezembro de 2025: A Unitex Textile Rental Services concluiu obras de elevação do teto em sua instalação de 130.000 pés quadrados em Hartford, Connecticut, como uma etapa fundamental de uma expansão de 21 milhões de dólares americanos. O projeto apoia uma transição para um processamento mais centralizado e de alto rendimento, com capacidade declarada superior a 1,2 milhão de libras por semana, fortalecendo a capacidade da Unitex de atender corredores hospitalares densos.
- Junho de 2024: A ImageFIRST concluiu a aquisição da Imperial Linen Services, adicionando uma instalação de 55.000 pés quadrados e expandindo sua presença em lavanderia hospitalar no mercado do Texas. O acordo aprofunda a densidade regional e fornece capacidade adicional de processamento e logística que pode ser aproveitada para a entrega padronizada de serviços em contas de sistemas de saúde.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado abrange os serviços terceirizados de fornecimento e gestão de roupa hospitalar que ajudam as instituições de saúde a adquirir, processar, distribuir e gerenciar roupa limpa para cuidados ao paciente e operações clínicas, com receitas registradas em base de serviço.
Exclusões de escopo: excluímos as vendas de roupa como produtos independentes quando não há um componente contínuo de serviço associado.
Visão geral da segmentação
- Por Produto
- Lençóis e Fronhas
- Aventais e Vestuário para Pacientes
- Toalhas e Roupas de Banho
- Campos e Coberturas Cirúrgicas
- Cobertores
- Outros
- Por Material
- Algodão Tecido e Misturas
- Descartáveis Não Tecidos
- Outros
- Por Usuário Final
- Hospitais
- Hospitais de Grande Porte (>500 leitos)
- Hospitais de Médio Porte (100-499 leitos)
- Hospitais de Pequeno Porte (<100 leitos)
- Clínicas Especializadas e Centros Cirúrgicos Ambulatoriais
- Centros de Cuidados de Longa Duração e Reabilitação
- Hospitais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de uma visão prática do universo de demanda por serviços de roupa hospitalar, mapeando-o em seguida em relação à intensidade de serviço. Extraímos sinais fundamentais de capacidade em saúde, como número de hospitais, leitos com equipe, admissões e volumes de procedimentos, de fontes públicas como a Organização Mundial da Saúde (OMS), o Banco Mundial, estatísticas de saúde da OCDE e ministérios e institutos de estatística nacionais.
Para manter as premissas realistas, também analisamos orientações de prevenção de infecção e lavanderia de órgãos como o CDC dos EUA e agências públicas semelhantes, além de publicações abertas de associações hospitalares e periódicos revisados por pares que discutem utilização de roupa e padrões de higiene. Relatórios anuais de empresas, apresentações a investidores e imprensa confiável são usados para compreender o mix de terceirização e os modelos contratuais típicos. Quando necessário, recorremos a assinaturas pagas para dados financeiros e inteligência de empresas, e a bases de dados de patentes para acompanhar sinais de automação de processos. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas foram usadas para verificações cruzadas, esclarecimentos e validação.
Entrevistas e pesquisas primárias
As conversas primárias ajudam a confirmar o que o modelo documental não consegue mostrar de forma confiável, especialmente como as libras de roupa processadas por leito, a frequência de troca e as expectativas de nível de serviço diferem entre regiões e tipos de instalação. Conversamos com operadores, partes interessadas em aquisição hospitalar e controle de infecção, e gestores de logística ou lavanderia na Ásia-Pacífico, EMEA e Américas. Suas contribuições foram então usadas para alinhar premissas de utilização, precificação e penetração de terceirização.
Quando as respostas não se alinhavam, revisamos os fatores subjacentes e recontatamos um conjunto menor de respondentes para ajustar as faixas antes de finalizar os totais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | Diretores executivos: 18% | Ásia-Pacífico: 45% |
| Nível médio: 56% | Líderes funcionais/de unidade: 30% | EMEA: 31% |
| Empresas menores: 18% | Gerentes: 52% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção de cima para baixo, na qual indicadores de capacidade e atividade hospitalar são convertidos em uma carga de trabalho de roupa passível de serviço, que é então filtrada pela penetração da terceirização para estimar o gasto endereçável. O modelo utiliza um pequeno conjunto de entradas repetíveis, como leitos com equipe, dias de internação, volumes de procedimentos cirúrgicos, peso médio de roupa processada por leito-dia, frequência de coleta e entrega, e preço médio de serviço por libra ou por peça (varia conforme o estilo do contrato).
Para manter a estimativa fundamentada, corroboramos os totais com verificações seletivas de baixo para cima, como a consolidação de receitas de fornecedores amostrados em países-chave, a verificação de sanidade dos volumes implícitos em relação às faixas conhecidas de throughput de lavanderia, e a revisão de faixas de valor contratual discutidas em entrevistas. Onde a cobertura de baixo para cima é incompleta, as lacunas são tratadas por meio de faixas conservadoras de penetração e preço, ancoradas ao país comparável mais próximo, e depois ajustadas para o contexto de custos de mão de obra e energia.
Para a previsão, é utilizada uma análise de cenários, pois a demanda é moldada tanto pela utilização em saúde quanto pelas decisões de terceirização. Projetamos os principais fatores (adições de leitos, admissões, recuperação de procedimentos e participação da terceirização) e os traduzimos em receita usando uma premissa de progressão de preços medida, que reflete a repasse de custos relacionados a mão de obra, utilidades e conformidade, conforme confirmado pelas entradas primárias.
Validação de dados e ciclo de atualização
A validação é feita em algumas passagens simples para que valores discrepantes não passem inadvertidos. Comparamos os resultados com sinais independentes, como crescimento da capacidade hospitalar, direção dos gastos em saúde e intensidade implícita de processamento de roupa, e então investigamos grandes variações em nível de país antes da aprovação final.
Após a primeira construção, o modelo é revisado por outro analista, que verifica a lógica das unidades, as conversões e se as premissas são consistentes entre regiões. Se surgirem variações significativas entre as entradas documentais e o retorno das entrevistas, os respondentes são recontatados e as premissas são ajustadas. O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atual.
Tamanho do mercado de serviços de fornecimento e gestão de roupa hospitalar da Mordor Intelligence em comparação com outras estimativas publicadas
É normal observar diferentes tamanhos de mercado para serviços de fornecimento e gestão de roupa hospitalar, pois as publicadoras nem sempre medem o mesmo conjunto de receitas ou o mesmo período. As maiores diferenças geralmente decorrem do que é contabilizado como serviço, de como a roupa descartável é tratada, de quais instalações são incluídas além dos hospitais, e de como a precificação é convertida em USD para um determinado ano.
Neste estudo, os fatores de divergência foram verificados de forma prática, alinhando o universo de demanda à atividade hospitalar e depois validando faixas de utilização e preço com entrevistas. Alguns números publicados dependem fortemente de totais de receita de fornecedores sem reconciliá-los com dias-leito e intensidade de processamento, enquanto outros expandem o escopo para lavanderia hospitalar mais ampla ou serviços ambientais gerais, o que pode elevar o valor de destaque.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 12,43 bilhões de dólares americanos (2025) | |
| Periódico Setorial A | 11,47 bilhões de dólares americanos (2024) | Usa um ano-base anterior e parece misturar itens orientados a produtos (categorias de roupa) com receitas de serviço, o que pode alterar os totais dependendo de aluguel e processamento serem separados ou não. |
| Blog Setorial B | 12,90 bilhões de dólares americanos (2025) | Agrupa "roupa e lavanderia" em conjunto e fornece pouca clareza sobre hospitais exclusivamente versus locais de saúde mais amplos, o que pode inflacionar o conjunto de gastos quando instalações não hospitalares são adicionadas. |
A dispersão decorre principalmente de junção de escopo e ancoragem de ano, e não de um real desacordo sobre a direção da demanda. Quando sinais de carga de trabalho hospitalar e participação da terceirização são usados como ponto de partida, e a receita de serviço é separada de vendas pontuais de produtos, a estimativa se torna mais fácil de auditar e reproduzir, que é a lógica aplicada pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de fornecimento e gestão de roupas hospitalares em 2031?
O mercado tem projeção de atingir USD 20,09 bilhões até 2031.
Qual segmento de produto está se expandindo mais rapidamente?
Aventais e Vestuário para Pacientes têm previsão de crescimento a um CAGR de 9,20% até 2031.
Qual região apresenta a maior taxa de crescimento?
A Ásia-Pacífico avança a um CAGR de 10,97%, impulsionada pela construção hospitalar em larga escala.
Como o RFID melhora as operações de roupas?
As implantações reduzem os custos de mão de obra em 33% e as aquisições de roupas em 20%, com retorno do investimento em menos de dois anos.
Por que os hospitais estão terceirizando os serviços de roupas?
A terceirização proporciona uma economia de 13% no custo por quilograma e elimina a necessidade de lavanderias internas com investimentos multimilionários.
Página atualizada pela última vez em:



