
Tamanho e Participação do Mercado de Data Centers Hiperscala de Hong Kong
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
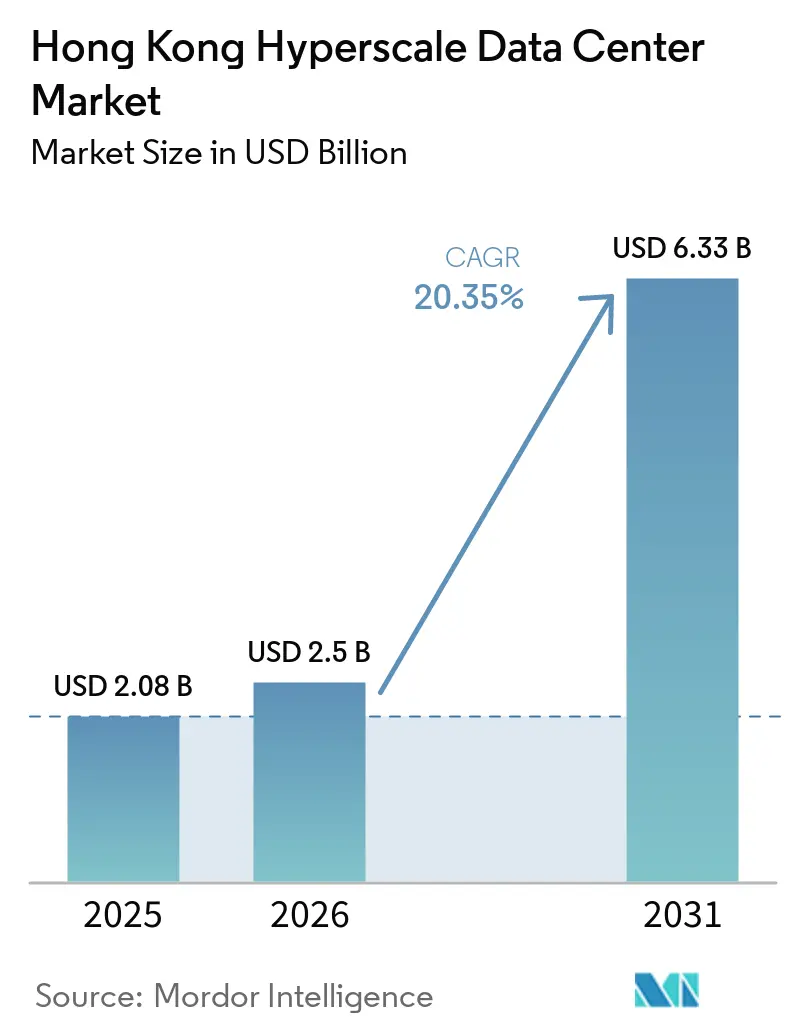
| Tamanho do Mercado (2026) | 2.5 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.33 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 20.35 % |
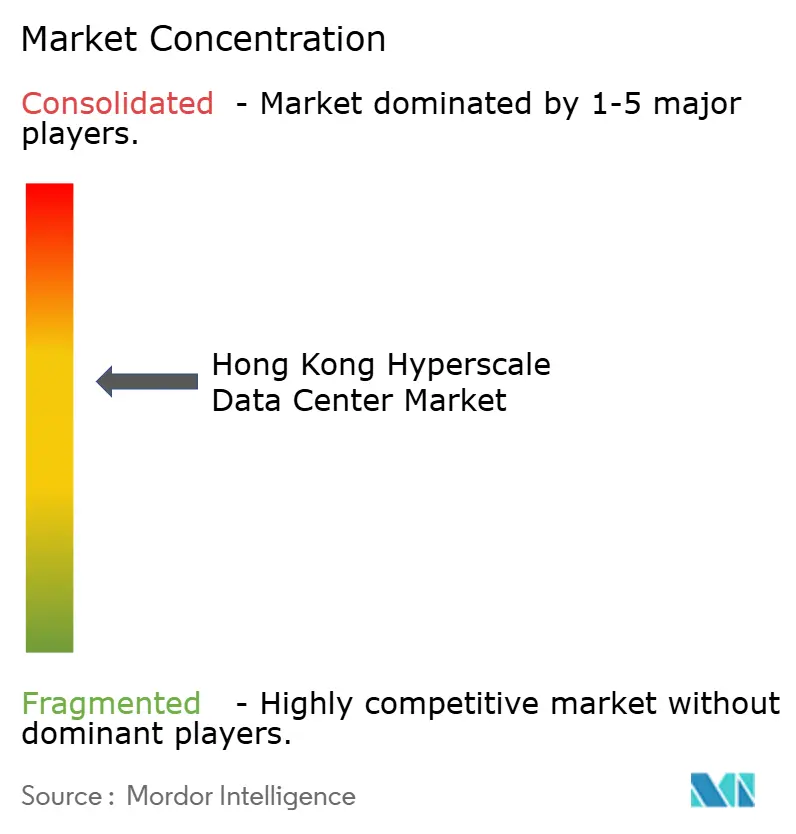
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Centers Hiperscala de Hong Kong por Mordor Intelligence
O tamanho do Mercado de Data Centers Hiperescala de Hong Kong deve aumentar de 2,08 bilhões de USD em 2025 para 2,5 bilhões de USD em 2026 e atingir 6,33 bilhões de USD até 2031, crescendo a um CAGR de 20,35% ao longo de 2026-2031. Em termos de volume de produção, o mercado foi avaliado em 0,73 mil megawatts em 2025 e deve crescer de 1,21 mil megawatts em 2026 para 1,37 mil megawatts até 2031, a um CAGR de 2,31% durante o período de previsão (2026-2031).
A rápida adoção de sistemas de resfriamento líquido e por imersão, o aumento das densidades de rack de GPU que ultrapassam 70 kW e as generosas políticas de concessão de terrenos na Metrópole do Norte estão a remodelar as prioridades de investimento. Instalações de grande porte acima de 60 MW estão a atrair orçamentos de hiperescaladores, enquanto as cargas de trabalho de fintech transfronteiriças que exigem links de sub-milissegundo aceleram o agrupamento de instalações próximas às estações de desembarque. O mercado de data centers hiperescala de Hong Kong também está a beneficiar do primeiro Acordo de Compra de Energia (PPA) de hidrogênio verde de 150 MW da HK Electric, que reduz os prémios de risco de intensidade de carbono para contratos de energia de longo prazo.
Principais Conclusões do Relatório
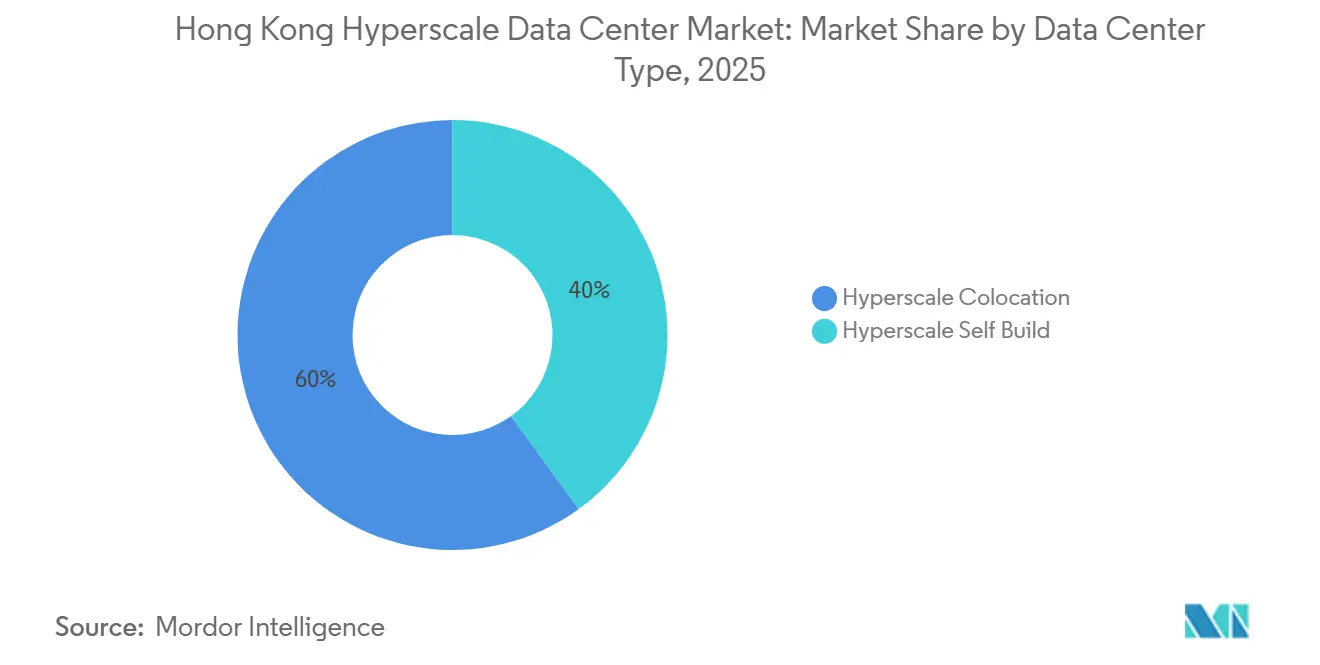
- Por tipo de data center, a colocação liderou com 60% da participação do mercado de data centers hiperescala de Hong Kong em 2025, enquanto as autoconstruções de hiperescaladores avançam a um CAGR de 22,5% até 2031.
- Por componente, a infraestrutura de TI representou 56% da participação do tamanho do mercado de data centers hiperescala de Hong Kong em 2025, enquanto o resfriamento por imersão está projetado para expandir a um CAGR de 22,7% até 2031.
- Por padrão de nível, as instalações Nível III detinham 75% de participação em 2025; o Nível IV é a categoria de crescimento mais rápido, com CAGR de 21,8%.
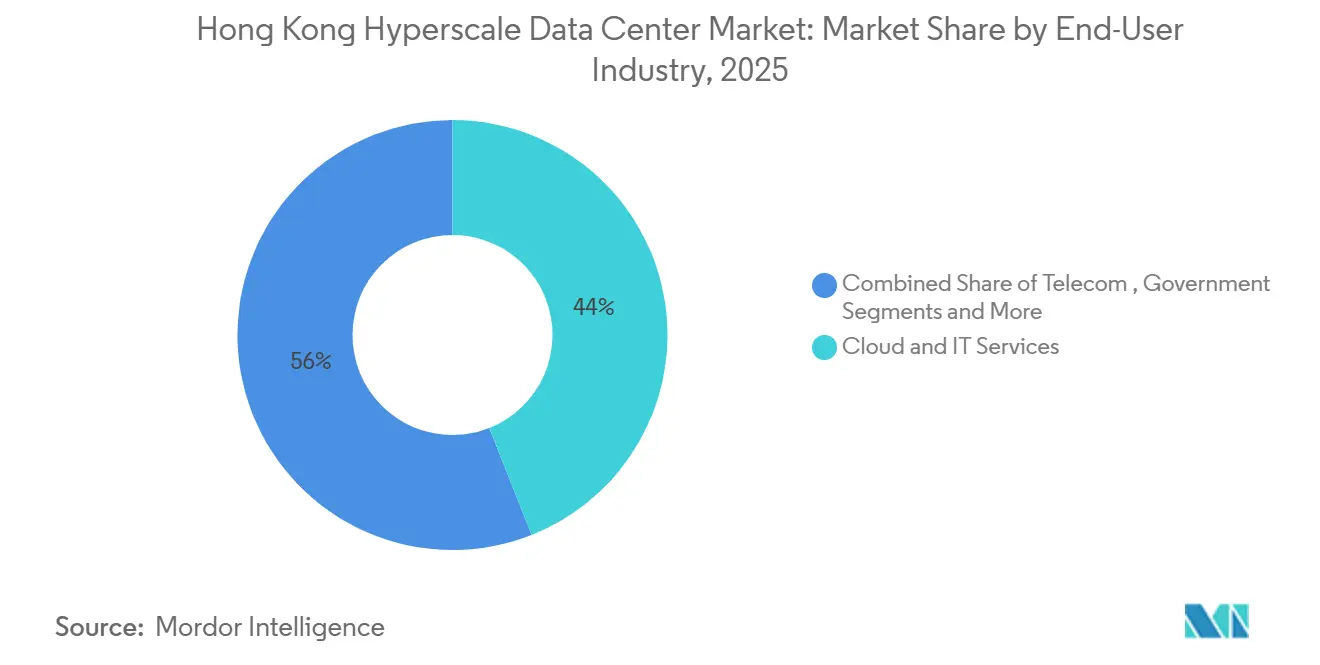
- Por setor de usuário final, serviços de nuvem e TI capturaram 44% de participação em 2025, mas as plataformas de nuvem de IA/ML estão definidas para crescer a um CAGR de 22,6%.
- Por tamanho de data center, as grandes instalações (≤25 MW) representaram 50% de participação em 2025, enquanto as megainstalações (acima de 60 MW) estão previstas para crescer a um CAGR de 21%.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Data Centers Hiperscala de Hong Kong
Tabela de Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Densidades de racks de GPU de IA/ML maiores que 70 kW acelerando a demanda por novas construções | +4.2% | Núcleo de Hong Kong, transbordamento para a GBA | Médio prazo (2-4 anos) |
| Incentivos de concessão de terras da "Metrópole do Norte" China-GBA para data centers | +3.8% | Hong Kong, áreas fronteiriças de Shenzhen | Longo prazo (≥ 4 anos) |
| Plataformas de fintech transfronteiriças denominadas em RMB que necessitam de colocação de ultrabaixa latência | +3.1% | Distrito financeiro de Hong Kong, Tseung Kwan O | Curto prazo (≤ 2 anos) |
| Primeiro PPA de hidrogênio verde de 150 MW da HK Electric para data centers | +2.4% | Ilha de Hong Kong, Kowloon | Longo prazo (≥ 4 anos) |
| Expansão de pouso de cabos submarinos no porto impulsionando hubs neutros de operadoras | +2.8% | Núcleo de Hong Kong, áreas costeiras | Médio prazo (2-4 anos) |
| Retrofitting de blocos industriais de grande altura com suítes de resfriamento líquido modular | +2.1% | Zonas industriais de Kwai Chung, Fanling | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Densidades de Racks de GPU de IA/ML Acelerando a Transformação da Infraestrutura
O treinamento de IA intensivo em GPU tornou as salas de resfriamento a ar legadas antieconômicas, levando os operadores de Hong Kong a adotar resfriamento direto no chip e por imersão, que suporta confortavelmente de 70 a 100 kW por rack. A modernização de resfriamento líquido direto da Global Switch reduziu o consumo de energia de resfriamento em 95% e entregou um PUE recorde de 1,02, elevando o mercado de data centers hiperescala de Hong Kong como um laboratório regional para inovação térmica.[1] Operadores equipados para resfriamento líquido podem monetizar rapidamente espaços de IA premium, enquanto sites sem orçamentos de modernização correm o risco de ativos encalhados. A Supermicro está agora enviando mais de 100.000 GPUs por trimestre em gabinetes em escala de rack prontos para resfriamento líquido, tornando o resfriamento líquido parte das solicitações de proposta padrão. A adoção generalizada de racks de alta densidade, portanto, eleva a receita por metro quadrado, mesmo quando o crescimento total do espaço branco se modera.
Plataformas de Fintech Transfronteiriças Denominadas em RMB Impulsionando Requisitos de Ultrabaixa Latência
Os fluxos de fintech denominados em RMB normalizaram horizontes de liquidação em tempo real, forçando a seleção de locais de data centers a priorizar a distância em fibra às bolsas do delta oriental do Rio das Pérolas. O PayMe do HSBC escalou de janelas analíticas de seis horas para seis segundos após sua reconstrução nativa em nuvem, reforçando a demanda por colocação hiperscala em Tseung Kwan O para proximidade com gateways de cabos submarinos. O ICBC Asia também atualizou para plataformas de gestão de patrimônio habilitadas por vídeo 24/7 que dependem de interconexões otimizadas para latência. A China Telecom Americas agora agrupa circuitos transfronteiriços dedicados com menos de 1 ms com espaço de colocação, inclinando a nova capacidade em direção a hubs neutros de operadoras no porto. O esquema de Conexão de Gestão de Patrimônio Transfronteiriço agrava esses mandatos de latência, ancorando a demanda por colocação em corredores selecionados.
Incentivos de Concessão de Terras da Metrópole do Norte China-GBA Remodelando os Padrões de Desenvolvimento
O alinhamento de políticas tornou-se uma vantagem de custo estrutural. A zona de cooperação de Hetao dedica quase 4 km² à infraestrutura tecnológica, atraindo mais de 150 projetos de P&D que pré-assinam blocos de computação de operadores vizinhos do mercado de data centers hiperscala de Hong Kong. Hong Kong destinou HKD 2 bilhões para clusters de pesquisa dentro do mesmo corredor, permitindo que desenvolvedores de data centers negociem prêmios de terreno com desconto. O InnoPark de 75 hectares de Tseung Kwan O fornece energia e espinhas dorsais de fibra construídas para esse propósito, reduzindo os prazos de construção para projetos de Nível IV.[3] A parcela de TI de 10 hectares de Hung Shui Kiu dispersa ainda mais a capacidade, mitigando o congestionamento de distrito único enquanto distribui o risco. Coletivamente, esses incentivos comprimem os ciclos de desenvolvimento e inclinam a oferta de longo prazo em favor de megacampi.
PPA de Hidrogênio Verde da HK Electric Pioneirando Soluções de Energia Sustentável
Os mandatos de descarbonização agora influenciam as aprovações de locais de provedores hiperscala mais do que o aluguel base. O PPA de hidrogênio verde de 150 MW da HK Electric fornece carga base livre de emissões e limita a exposição ao preço de carbono de longo prazo para instalações entrantes. A ambição da CLP de reduzir a intensidade de carbono para 0,26 kg CO₂e/kWh até 2030 aperta os benchmarks de eficiência em todo o mercado de data centers hiperscala de Hong Kong.[2] O protótipo movido a hidrogênio fora da rede da ECL provou que o PUE 1,1 e racks de 75 kW são comercialmente viáveis, validando futuros microgrids de hidrogênio para reurbanizações de áreas industriais degradadas em Kowloon. O roteiro de geradores HyFlex da Hitachi Energy oferece backup sem diesel que atende às revisões iminentes da Portaria de Qualidade do Ar de Hong Kong. Os adotantes iniciais, portanto, obtêm vantagem inicial de conformidade e desbloqueiam descontos em financiamento verde.
Tabela de Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Inflação imobiliária de 35% desde 2021 | -2.8% | Núcleo de Hong Kong, áreas industriais | Curto prazo (≤ 2 anos) |
| Escassez de slots de alimentador de energia de 132 kV - fila de 3 anos na CLP e HK Electric | -3.2% | Ilha de Hong Kong, Kowloon, Novos Territórios | Médio prazo (2-4 anos) |
| Proposta de taxa de uso de água de 2026 sobre torres de resfriamento evaporativo | -1.4% | Instalações no núcleo de Hong Kong | Curto prazo (≤ 2 anos) |
| Escrutínio de soberania de dados de segurança nacional atrasando licenças estrangeiras | -2.1% | Distrito financeiro de Hong Kong | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos de Infraestrutura de Energia Criando Restrições ao Desenvolvimento
Apenas três novos alimentadores de 132 kV foram alocados a solicitantes de data centers em 2024, alongando as filas de conexão à rede para três anos em ambas as principais concessionárias. Embora a CLP planeje HKD 52,9 bilhões em upgrades de rede até 2028, a maior parte do capex financia confiabilidade em vez de megawatts adicionais, obrigando os desenvolvedores a dividir as construções em blocos de ≤10 MW alinhados com os cronogramas de liberação de alimentadores. A planta de resfriamento distrital de Kai Tak prova que os loops de água gelada compartilhados podem reduzir 20% da demanda de pico de energia, porém projetos semelhantes requerem coordenação multiagência raramente alcançada dentro dos prazos de provedores hiperscala. Como resultado, os operadores no mercado de data centers hiperscala de Hong Kong adotam cada vez mais módulos de borda modulares que operam em ramos existentes de 11 kV até que alimentadores em escala total cheguem. Os atrasos inflacionam os custos de financiamento e ameaçam os compromissos de SLA para inquilinos de IA que exigem reservas de energia prontas para uso.
Regulamentações de Soberania de Dados Criando Incertezas de Licenciamento
O primeiro estatuto de cibersegurança de Hong Kong, efetivo em 2026, obriga os operadores de infraestrutura crítica a conceder visibilidade em nível de log aos reguladores dentro de prazos definidos. A Amazon e o Google sinalizaram cláusulas de acesso amplo que poderiam expor modelos de IA proprietários, provocando um ritmo cauteloso de solicitação de licenças. Embora a área de piso ainda esteja projetada para crescer 34% para 14 milhões de pés quadrados até 2025, o ciclo de aprovação para provedores hiperscala estrangeiros se alongou para nove meses, ante seis anteriormente. Um memorando Hong Kong-Pequim sobre fluxos de dados transfronteiriços oferece uma estrutura, porém os operadores aguardam protocolos granulares sobre custódia de chaves de criptografia antes de comprometer novas autoconstruções. Consequentemente, alguns novos entrantes se protegem com opções em Singapura ou Johor, moderando a absorção de capacidade no curto prazo no mercado de data centers hiperscala de Hong Kong.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Data Center: O Impulso das Autoconstruções Desafia a Dominância da Colocação
O tamanho do mercado de data centers hiperescala de Hong Kong atribuído à colocação atingiu 1,25 bilhões de USD em 2025, equivalente a 60% da receita total, enquanto as autoconstruções de hiperescaladores registraram 0,65 bilhões de USD e estão avançando a um CAGR de 22,5% até 2031. A escala da colocação decorre dos preços imobiliários de USD 3.000-4.000/ft², tornando os campi compartilhados financeiramente racionais para empresas e nós de nuvem de médio porte. A SUNeVision ampliou seu parque Mega-Plus para 470.000 ft², conquistando inquilinos de IA de longo prazo que preferem modelos de arrendamento com custo previsível. No entanto, o programa global de autoconstrução de 100 bilhões de USD da Amazon destaca uma mudança em direção ao controle de pilha completa, onde resfriamento especializado e acordos de compra de energia renovável sustentam os roteiros de IA. Os operadores que se destacam em engenharia de densidade de energia e conformidade com nuvem soberana estão posicionados para capturar participação de carteira de hiperescaladores que buscam certeza em ambas as frentes.
Os projetos de autoconstrução de segunda geração apresentam cada vez mais geradores prontos para hidrogênio, espaço branco 100% resfriado a líquido e energia definida por software, comprimindo os tempos de implantação para menos de 20 meses. Os titulares de colocação respondem oferecendo salas "construídas sob medida" e complementos de resfriamento líquido em rack para reter inquilinos âncora. Se a inflação imobiliária persistir, modelos híbridos que combinam arrendamentos de shell energizado com instalações específicas do inquilino poderiam reequilibrar o campo competitivo dentro do mercado de data centers hiperescala de Hong Kong.
Por Componente: O Resfriamento por Imersão Rompe a Hierarquia Tradicional da Infraestrutura
O hardware de TI ainda comandou 56% dos gastos de 2025, refletindo a primazia de servidores, armazenamento flash e malhas de comutação 400G. No entanto, o resfriamento por imersão está registrando o CAGR mais rápido do mercado, de 22,7%, capturando despesas de capital que antes fluíam para unidades CRAC e plenuns de piso elevado. Os tanques de duas fases proporcionam cortes de 87% na energia de resfriamento e liberam 30% da área de piso, permitindo que os operadores aumentem a densidade de receita por MVA. A infraestrutura elétrica — PDUs, UPS e barramentos — também deve evoluir; as CDUs líquido-ar da Delta suportam racks de 115 kW e se integram diretamente com plataformas de BMS para prevenir excursões térmicas. Os fornecedores que oferecem ecossistemas integrados de servidor a switch a tanque, portanto, ganham alavancagem estratégica sobre fornecedores de componentes independentes dentro do setor de data centers hiperescala de Hong Kong.
Os empreiteiros gerais de construção estão redesenhando as estruturas com pisos de suporte de carga de 1.500 kg/m² e plenuns encurtados, reduzindo os requisitos de altura livre e desbloqueando mais conversões verticais no estoque industrial de Kwai Chung. À medida que o tamanho do mercado de data centers hiperescala de Hong Kong para resfriamento mecânico diminui, os empreiteiros se voltam para a pré-fabricação em escala e sistemas de supressão de incêndio compatíveis com fluidos dielétricos.
Por Padrão de Nível: A Aceleração do Nível IV Reflete os Requisitos de Tempo de Atividade da IA
O Nível III continua a dominar com 75% de participação, porém o Nível IV está se compondo a 21,8% à medida que a negociação financeira e o treinamento de modelos de IA penalizam cada minuto de inatividade. O projeto de USD 124 milhões do Equinix HK6 incorpora topologia de Nível IV com resfriamento líquido para proporcionar 26,3 minutos de tolerância a tempo de inatividade anual, uma característica agora exigida pelas principais mesas de negociação quantitativa. Os operadores incapazes de financiar redundância N+2 arriscam a migração de inquilinos premium para rivais de Nível IV, mesmo que os aluguéis de rack sejam 20-30% mais altos. Para cargas de trabalho de SaaS ou distribuição de conteúdo sensíveis a custos, o Nível III permanece suficiente, garantindo que um ecossistema de dois níveis persista dentro do mercado de data centers hiperscala de Hong Kong.
Os reguladores indicam que os próximos adendos de resiliência cibernética de Basileia III + podem impelir as instituições financeiras a exigir o Nível IV para cargas de trabalho de banco central, um cenário que poderia elevar a participação de mercado de data centers hiperscala de Hong Kong do Nível IV acima de 35% até 2030.
Por Setor de Usuário Final: Plataformas de IA/ML Reformulam os Padrões de Demanda
Os serviços de nuvem e TI detinham 44% de participação na receita em 2025, mas as plataformas de nuvem de IA/ML estão crescendo 22,6% ao ano à medida que bancos, operadoras de telecomunicações e empresas de mídia transferem tarefas de treinamento de modelos. A grade de risco do Google Cloud do HSBC se expandiu para 40 sites globais com computação 10 vezes mais rápida, impulsionando pedidos incrementais de clusters de GPU em Hong Kong. Os operadores de telecomunicações adicionam extensões de malha 400G aos anéis de fibra escura existentes, posicionando seus pontos de presença dentro de salas hiperescala para monetizar picos de tráfego de lançamentos de streaming e jogos. Projetos de transformação governamental, como identidade digital e painéis de cidades inteligentes, transferem cargas de trabalho legadas locais para a capacidade certificada do mercado de data centers hiperescala de Hong Kong que cumpre as regras de soberania de dados e segurança cibernética.
Enquanto isso, os pilotos de Manufatura 4.0 no Centro de Manufatura Avançada de Hong Kong dependem de gateways de IA de borda que retransmitem telemetria para fazendas de GPU de Tseung Kwan O para análises de gêmeos digitais. Essa diversidade de longa cauda estabiliza as taxas de utilização entre os operadores, mesmo quando os pesos pesados da IA definem o ritmo de crescimento.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tamanho de Data Center: Mega Instalações Desafiam a Dominância de Grande Escala
As grandes instalações ainda representam 50% da utilização devido à densa grade imobiliária de Hong Kong. No entanto, os megaedifícios maiores que 60 MW estão avançando a uma CAGR de 21%, ancorados por contratos de receber ou pagar plurianuais de provedores hiperscala dos EUA e da China continental. O bloco de seis andares e 64 MVA da SUNeVision, atualmente em construção, exemplifica a megatendência dentro do mercado de data centers hiperscala de Hong Kong. Os fluxos de financiamento validam a tese: a Vantage Data Centers garantiu USD 13 bilhões adicionais para expandir pegadas regionais, incluindo construções gêmeas de 68 MW destinadas a Tseung Kwan O e Fanling.
As instalações massivas servem como etapas intermediárias para empresas de nuvem que equilibram disciplina de capital com metas de latência, porém poderiam enfrentar canibalização assim que as filas de alimentadores de energia diminuírem. Instalações de borda menores capitalizam nos nichos de latência urbana, mas os crescentes encargos fundiários pressionam sua economia a menos que sejam combinados com rendimentos imobiliários de uso misto.
Análise Geográfica
Tseung Kwan O domina as adições de nova capacidade após a CLP ter comissionado uma subestação dedicada alimentando mais de 400 MVA exclusivamente para o cluster de data centers do distrito. A zona abriga o campus Mega-Plus da SUNeVision, o salão de 40 MW pré-comprometido recentemente da GDS, e o Equinix HK6, ancorando coletivamente mais da metade do tamanho do mercado de data centers hiperscala de Hong Kong previsto para entrega até 2028. Os ramos de fibra direta nos sistemas de cabos Asia-Pacific Gateway e PLCN encurtam os tempos de ida e volta internacionais, tornando a área um hub natural para cargas de trabalho de inferência de IA em tempo real.
Kwai Chung e Tsuen Wan se beneficiam da política de revitalização de edifícios industriais do governo que isenta as instalações de telecomunicações e computação de prêmios de mudança de uso. O site de 18 MW de Kwai Chung da Vantage entrou em operação em 2025 após um retrofit de 11 meses - metade do tempo necessário para greenfield - e desfruta de 99,999% de confiabilidade de concessionária em alimentadores existentes de 11 kV. Esses distritos têm como alvo inquilinos corporativos que valorizam a mudança rápida em detrimento da redundância de Nível IV, sustentando as taxas de preenchimento de colocação mesmo quando os provedores hiperscala se gravitam em direção a megacampi.
Os subdistritos da Metrópole do Norte, Fanling e Sheung Shui, estão emergindo como lotes econômicos com prêmios de terreno em média 20% mais baixos. Os inquilinos do parque científico de Hetao pré-arrendaram 12 MW de capacidade pronta para líquido programada para 2027 para suportar motores de análise transfronteiriços integrando telemetria da cadeia de suprimentos de Shenzhen. Os planos do governo para extensões ferroviárias diretas e faixas alfandegárias agilizadas poderiam desbloquear maior demanda cativa, mas os upgrades de rede permanecem o item limitante. Até 2031, as instalações da Metrópole do Norte têm projeção de reivindicar quase 15% da carga instalada do mercado de data centers hiperscala de Hong Kong, diversificando o perfil de risco geográfico anteriormente concentrado ao longo da costa leste.
Cenário Competitivo
A fragmentação do mercado persiste: os cinco maiores operadores controlam aproximadamente 28% da carga de TI instalada, conferindo pressões competitivas moderadas. A SUNeVision explora conversões de áreas industriais degradadas e fluência em licenciamento local para atrair colocação corporativa, enquanto a Equinix e a Digital Realty se apoiam em malhas de interconexão global para atender às necessidades de roteamento multinuvem. Os portfólios de propriedade intelectual de resfriamento líquido estão rapidamente se tornando diferenciadores estratégicos; o rollout de imersão da Global Switch reduziu as contas de energia dos inquilinos em dois dígitos, atraindo implantações de fazendas de GPU que exigem racks garantidos de 100 kW.
Os mercados de capitais favorecem apostas de escala: a infusão de capital próprio de USD 9,2 bilhões da Vantage e o aumento de USD 1,6 bilhão da Digital Edge capacitam a aquisição de terrenos em múltiplos sites que os pares menores não conseguem igualar. Por outro lado, inovadores de nicho como LiquidStack ou Hitachi Energy monetizam soluções proprietárias de resfriamento e geradores a hidrogênio por meio de rotas de fabricante de equipamento original (OEM) ou joint venture (JV), incorporando-se nas especificações de construção de megacampi. A agilidade regulatória distingue os titulares locais; aqueles prontos para as auditorias de cibersegurança de 2026 comercializam a conformidade como um fosso competitivo, aproveitando a expertise local do Centro de Operações de Segurança (SOC) para tranquilizar clientes de fintech preocupados com investigações de soberania de dados.
As conversas sobre aquisições se concentram em torres industriais prontas para retrofit e ativos de casca parcial cujos direitos de energia já passaram pelas filas das concessionárias. A consolidação poderia se acelerar assim que os lotes greenfield da Metrópole do Norte atingirem massa crítica, permitindo que jogadores de portfólio arbitrem custos de construção, otimizem o PUE entre ativos de diferentes vintagens e vendam de forma cruzada camadas de análise de BMS em todo o mercado de data centers hiperscala de Hong Kong.
Líderes do Setor de Data Centers Hiperscala de Hong Kong
-
SUNeVision Ltd (iAdvantage)
-
Equinix Inc.
-
Digital Realty Trust Inc
-
China Mobile international
-
Amazon Web Services
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Janeiro de 2025: A Vantage Data Centers concluiu um investimento de capital de USD 9,2 bilhões liderado pela DigitalBridge e pela Silver Lake.
- Janeiro de 2025: A Digital Edge levantou mais de USD 1,6 bilhão em novo capital próprio e de dívida para financiar a expansão da plataforma.
- Março de 2025: A GDS Holdings reportou receita do quarto trimestre de 2024 de RMB 2.690,7 milhões (USD 368,6 milhões) e uma área comprometida de 629.997 m².
- Agosto de 2024: A Equinix anunciou um investimento de USD 124 milhões para sua instalação HK6 com gabinetes de resfriamento líquido voltados para cargas de trabalho de IA.
Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Cobertura Principal
Nosso estudo trata o mercado de data centers hyperscale de Hong Kong como a receita anual gerada por instalações construídas especificamente ou adaptadas que entregam pelo menos 4 MW de carga de TI contígua a um único locatário ou a uma plataforma de nuvem por meio de construções próprias ou acordos de colocation por atacado. Isso inclui encargos de infraestrutura de computação, armazenamento e rede, energia, resfriamento, taxas de interconexão e serviços gerenciados de instalações.
Exclusão de escopo: micro-sites de borda abaixo de 4 MW, salas on-premise corporativas e hotéis de operadoras que não atendem aos limites de densidade hyperscale estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Data Center
- Autoconstrução Hiperscala
- Colocação Hiperscala
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Unidade de Distribuição de Energia
- Chaves de Transferência e Quadros de Distribuição
- Sistemas de UPS
- Geradores
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral
- Desenvolvimento de Núcleo e Estrutura
- Instalação e Comissionamento
- Engenharia de Projeto
- Proteção contra Incêndio, Segurança e DCIM/BMS
- Soluções de DCIM / BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor de Usuário Final
- Serviços de Nuvem e TI
- Telecomunicações
- Serviços Bancários, Financeiros e Fintech
- Mídia e Entretenimento
- Governo e Setor Público
- Comércio Eletrônico e Varejo
- Outros Usuários Finais
- Por Tamanho de Data Center
- Grande (Menor ou igual a 25 MW)
- Massivo (Maior que 25 MW e Menor ou igual a 60 MW)
- Mega (Maior que 60 MW)
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Entrevistamos desenvolvedores de data centers, planejadores de capacidade de plataformas de nuvem, consultores de engenharia de instalações e responsáveis por aquisições em Hong Kong, Shenzhen, Singapura e Sydney. Suas percepções sobre termos de locação, densidades de racks de GPU e barreiras de prêmio de terreno preencheram lacunas de dados e calibraram curvas de escalada que as fontes de pesquisa documental não conseguiam explicar completamente.
Pesquisa Documental
Os analistas da Mordor Intelligence iniciaram com conjuntos de dados factuais de fontes públicas de primeiro nível, como o Departamento de Recenseamento e Estatística de Hong Kong, registros de espectro e cabos submarinos da OfCA, aprovações de alimentadores de energia da CLP e HK Electric, e registros de fintech da Autoridade Monetária de Hong Kong. Associações comerciais como o Hong Kong Internet Exchange, bibliotecas de casos do Uptime Institute e artigos do IEEE Xplore sobre economia de resfriamento por imersão ofereceram bases de engenharia. Os relatórios 10-K de empresas, apresentações de REITs e comunicados à imprensa foram analisados para obter contagens de racks, pré-locações e pipelines de megawatts divulgados. Os bancos de dados por assinatura D&B Hoovers e Dow Jones Factiva apoiaram a divisão financeira dos operadores e o rastreamento de negócios. Esta lista é ilustrativa; muitas referências secundárias adicionais embasaram nosso trabalho documental.
Dimensionamento de Mercado e Previsão
O valor do ano base é construído com uma abordagem top-down de "carga de TI instalada × ASP combinado" que reconstrói a receita hyperscale a partir de registros governamentais de consumo de energia e contagens de tráfego de entrada e saída, sendo então verificado por meio de consolidações de operadores com adições de megawatts anunciadas. Variáveis-chave como densidade média de rack (kW), novos slots de aterrissagem de cabos, prêmios de terrenos brownfield, adoção de PPAs de energia renovável e participação de clusters de GPU informam tanto a série histórica quanto a previsão para 2026-2031. Uma regressão multivariada com correção de erros ARIMA captura o impacto desses fatores; amostras de locação bottom-up ajustam os valores discrepantes antes da consolidação final.
Validação de Dados e Ciclo de Atualização
Os resultados passam por verificações de variância em três camadas, revisão por pares sênior e recontatos para anomalias. Os modelos são atualizados anualmente, com atualizações intermediárias quando tarifas de serviços públicos, regras de zoneamento ou anúncios de projetos iguais ou superiores a 25 MW alteram materialmente as premissas. Uma revisão final do analista ocorre imediatamente antes da entrega ao cliente.
Por que a Base de Referência de Data Centers Hyperscale de Hong Kong da Mordor Intelligence Inspira Maior Confiança
As estimativas publicadas frequentemente divergem porque as empresas escolhem limites de carga de trabalho, cestas de preços e cadências de atualização distintos.
Os principais fatores de lacuna em nosso campo incluem se os halls hyperscale de construção própria são contabilizados, como os prêmios de rack de GPU são incorporados, o mês de conversão de moeda utilizado e a rapidez com que os sites brownfield são integrados à oferta.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Lacuna |
|---|---|---|
| 2,08 bilhões de USD (2025) | Mordor Intelligence | - |
| 2,50 bilhões de USD (2025) | Consultoria Regional A | exclui encargos de repasse de energia, utiliza densidade fixa de 18 kW |
| 3,20 bilhões de USD (2024) | Consultoria Global B | mistura desembolso de investimento com receita operacional, sites parciais de Nível II |
| 13,99 bilhões de USD (2025) | Publicação Especializada C | agrega todos os tipos de data centers, emprega amplas referências de preços da APAC |
A comparação mostra que, uma vez eliminadas as diferenças de escopo, premissas de densidade e reconhecimento de receita, a verificação cruzada bottom-up disciplinada da Mordor Intelligence com base em dados de medidores de energia oferece aos tomadores de decisão uma base de referência equilibrada e transparente, que pode ser rastreada até variáveis mensuráveis e reproduzida com confiança.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de data centers hiperscala de Hong Kong?
O mercado é avaliado em 2,08 bilhões de USD em 2025 e está projetado para crescer para 6,33 bilhões de USD até 2031.
Qual segmento domina o mercado de data centers hiperscala de Hong Kong?
A colocação hiperescala lidera com 60% de participação de mercado em 2025 devido às necessidades de implantação rápida e pronta para uso.
Por que Hong Kong é atraente para provedores de nuvem da China continental?
Seu ambiente regulatório "neutro em relação à China" permite que os provedores atendam tanto clientes domésticos quanto globais a partir de um único PoP com rotas de baixa latência.
Qual é a principal restrição de crescimento que os operadores enfrentam?
Um limite anual de cota de energia de 150 MW atrasa a energização de novos salões, impelindo as empresas a adotarem implantações em fases e upgrades de eficiência energética.
Como os operadores de data centers estão abordando as metas de sustentabilidade?
Eles adquirem Certificados de Energia Renovável por meio do programa de tarifa verde da CLP Power, implantam resfriamento líquido para reduzir o PUE e testam óleo vegetal hidrotratado (HVO) para geradores de backup.
Quais zonas geográficas de Hong Kong registram o maior desenvolvimento de data centers?
Tseung Kwan O continua sendo o maior hub, enquanto Tsuen Wan-Kwai Chung apresenta o crescimento de pipeline mais rápido; a Metrópole do Norte é um cluster emergente voltado para expansão futura.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Energia para Data Centers Demanda global por sistemas de energia, dividida por componente, tier e tamanho de instalação.
- Mercado de Construção de Data Centers Demanda global por construção, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Energia de Data Centers no Vietname Sistemas de energia no Vietnã, divididos por componente, tipo de instalação e tamanho da instalação.
- Mercado de Refrigeração de Data Centers em Hong Kong Arrefecimento em Hong Kong, dividido por tipo de instalação, nível (tier) e tecnologia de arrefecimento.
- Mercado de Energia para Data Centers na Tailândia Sistemas de energia na Tailândia, divididos por componente, tipo de instalação e tamanho de instalação.
- Mercado de Energia para Data Centers de Hong Kong Sistemas de energia de Hong Kong, divididos por componente, tipo de instalação e tamanho da instalação.
- Mercado de Construção de Data Centers da Indonésia Construção na Indonésia, dividida por camada, tipo de instalação e infraestrutura.