
Tamanho e Participação do Mercado de Leitores de Cartão Inteligente para Saúde
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.87 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.84 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.52 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Leitores de Cartão Inteligente para Saúde por Mordor Intelligence
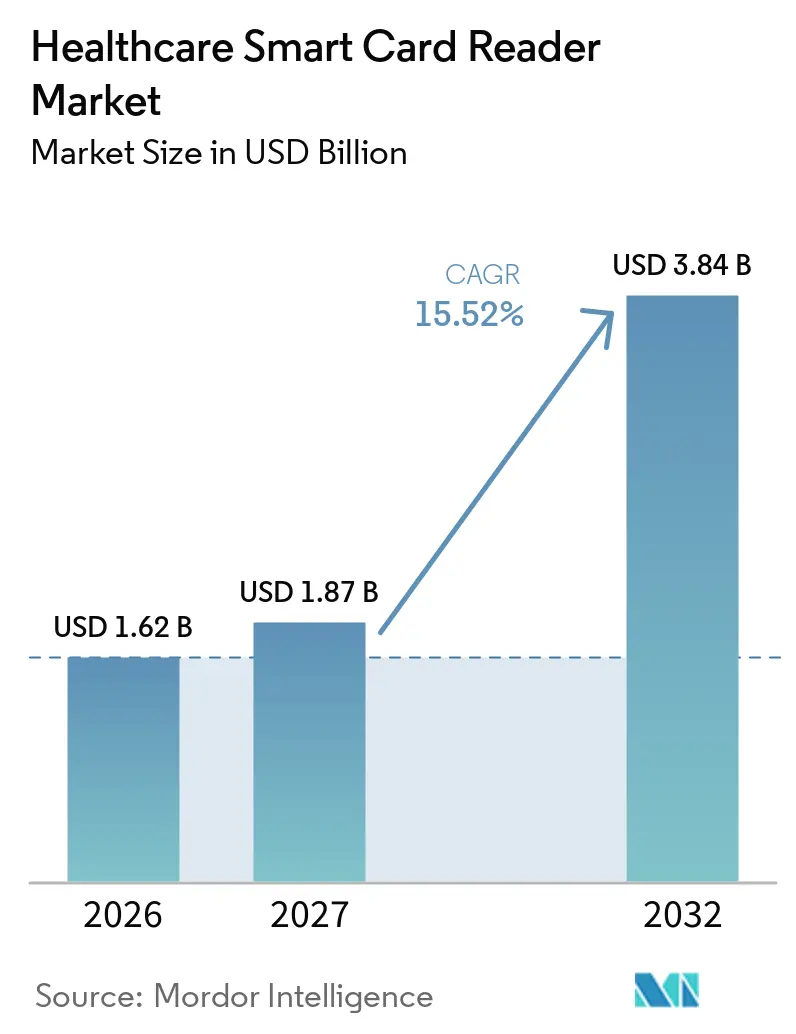
O tamanho do Mercado de Leitores de Cartão Inteligente para Saúde deve aumentar de 1,62 bilhões de USD em 2026 para 1,87 bilhões de USD em 2027 e atingir 3,84 bilhões de USD até 2032, crescendo a um CAGR de 15,52% entre 2027 e 2032.
A implantação obrigatória de cartões eHealth, o aumento das penalidades por violação de dados e os padrões de higiene pós-COVID sustentam coletivamente essa trajetória de dois dígitos. A América do Norte detém a maior posição regional porque a conformidade com a HIPAA e os ecossistemas maduros de TI em saúde normalizaram a autenticação multifator. A tecnologia sem contato lidera o mix de produtos, pois os hospitais incorporam salvaguardas de controle de infecção às políticas de aquisição, enquanto os leitores de interface dupla escalam rapidamente com a promessa de flexibilidade de implantação híbrida. O impulso das aplicações está se deslocando para o rastreamento de ativos e inventário, à medida que os administradores quantificam os ganhos de eficiência provenientes de fluxos de trabalho habilitados por RFID. A consolidação entre fornecedores de leitores e especialistas em gestão de identidade está se acelerando, refletindo uma mudança estratégica em direção a soluções de ponta a ponta que abrangem hardware, middleware e suporte à conformidade.
Principais Conclusões do Relatório
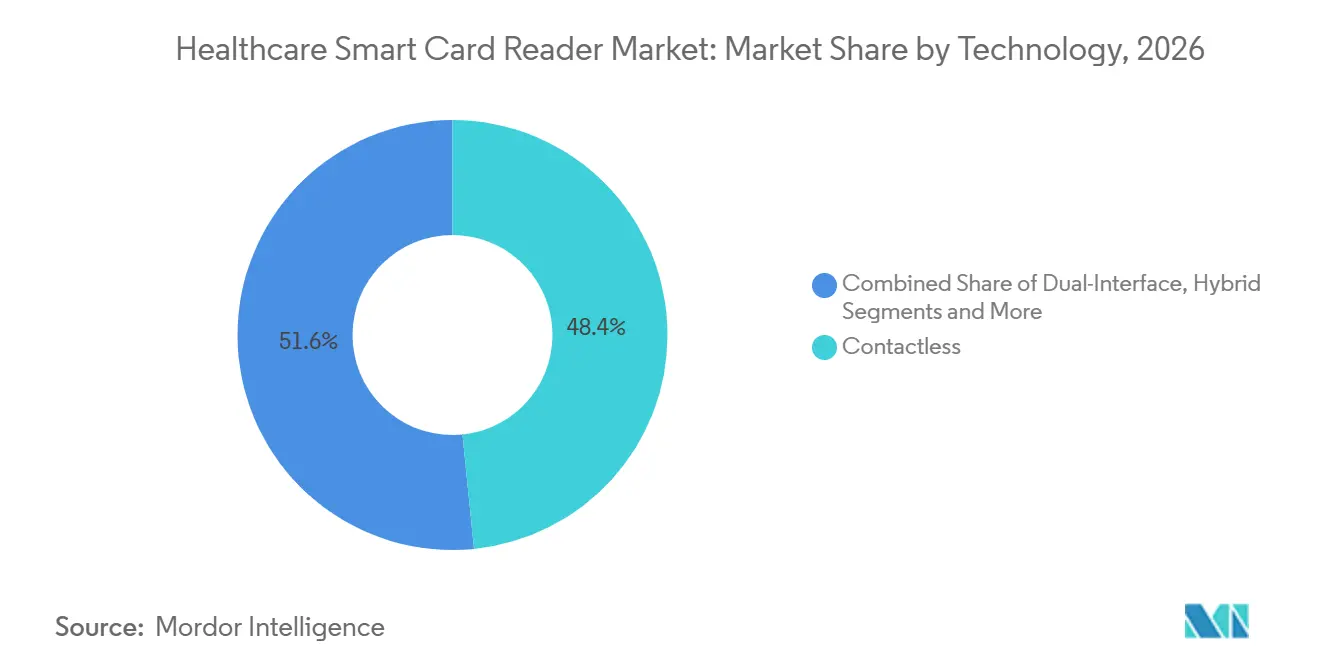
- Por tecnologia, os leitores sem contato comandaram 48,4% da participação de receita em 2026, enquanto as unidades de interface dupla têm previsão de registrar o CAGR mais rápido de 16,40% até 2032.
- Por aplicação, a identificação e autenticação de pacientes liderou com 51,6% de participação em 2026; o rastreamento de ativos e inventário está a caminho de um CAGR de 18,20% até 2032.
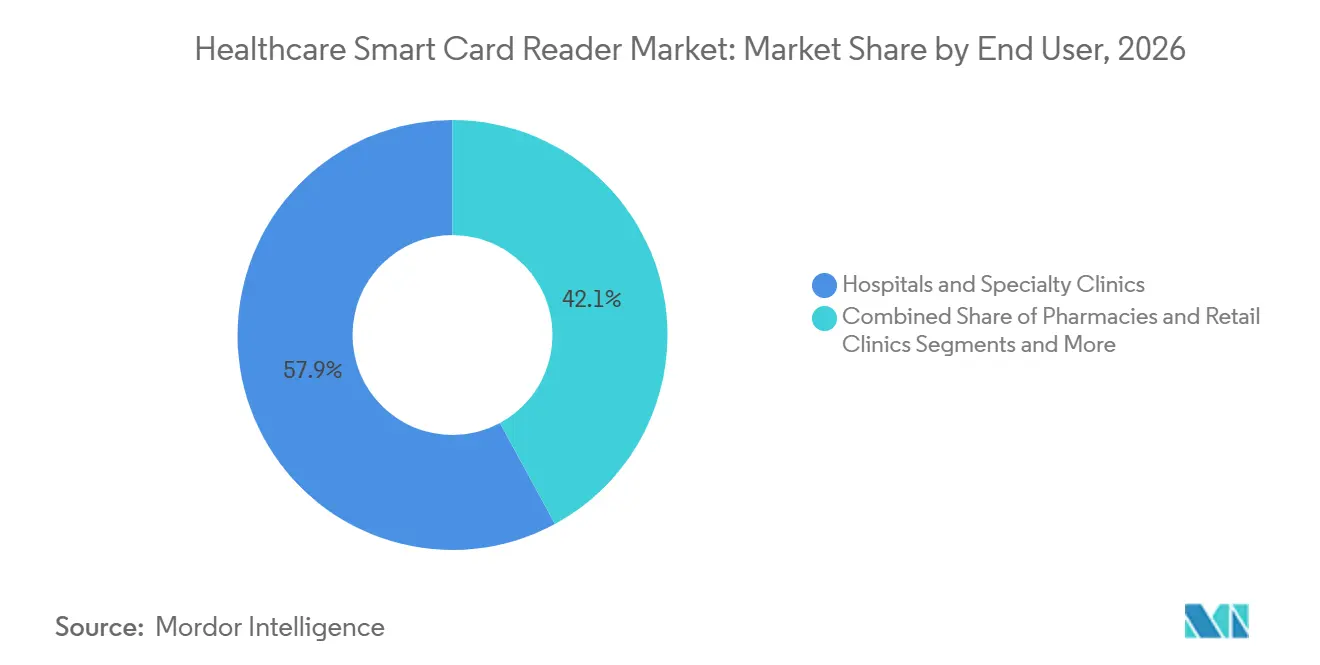
- Por usuário final, hospitais e clínicas especializadas representaram 57,9% do tamanho do mercado de leitores de cartão inteligente para saúde em 2026, enquanto os centros cirúrgicos ambulatoriais devem registrar o CAGR mais forte de 16,70% ao longo do período de perspectiva.
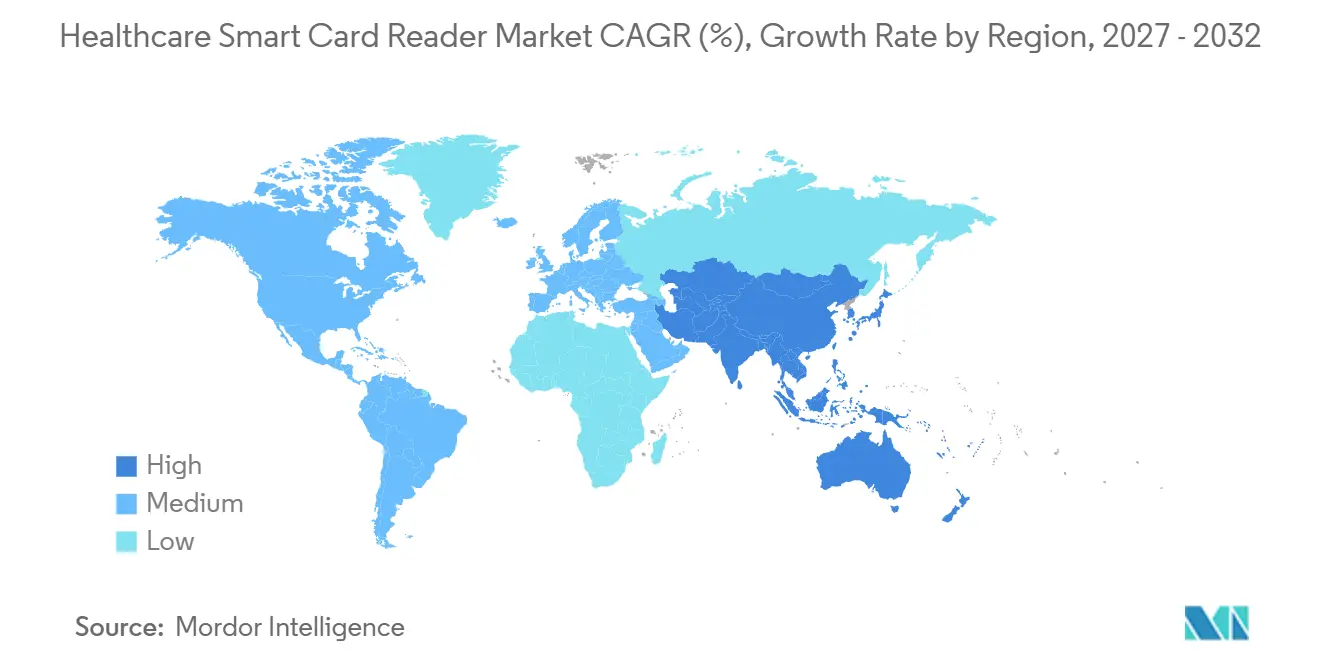
- Por região, a América do Norte deteve 37,8% da participação do mercado de leitores de cartão inteligente para saúde em 2026; a Ásia-Pacífico tem projeção de expansão a um CAGR de 17,60% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantações obrigatórias de cartões inteligentes de saúde eletrônica | +3.20% | UE, Japão, Canadá; expansão global | Médio prazo (2 a 4 anos) |
| Aumento nas multas por violação de dados | +2.80% | América do Norte, UE; expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Impulso pós-COVID por higiene para tecnologia sem contato | +2.10% | Global | Curto prazo (≤ 2 anos) |
| Integrações de prontuário eletrônico e autenticação única | +2.40% | Núcleo na América do Norte; UE e Ásia-Pacífico em crescimento | Médio prazo (2 a 4 anos) |
| Rastreamento de ativos com NFC/cartão inteligente híbrido | +1.90% | Núcleo na Ásia-Pacífico; Oriente Médio e África emergindo | Longo prazo (≥ 4 anos) |
| Miniaturização de leitores para dispositivos vestíveis | +1.10% | Global; adoção inicial na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implantações Obrigatórias de Cartões Inteligentes de Saúde Eletrônica
Os esquemas de cartão de saúde vinculados à identidade nacional estão remodelando a infraestrutura de autenticação, consolidando ciclos de demanda previsíveis de vários anos. O Elektronische Gesundheitskarte da Alemanha agora suporta mais de 80 milhões de interações de pacientes anualmente.[1]O Japão tornou obrigatória a vinculação do Cartão My Number ao seguro de saúde em dezembro de 2024, o que ampliou instantaneamente a base instalada endereçável para leitores compatíveis. A demanda secundária está se espalhando para farmácias e unidades de atendimento de emergência que precisam se conectar às redes de telemática governamentais. Os prestadores de saúde que adotam leitores antecipadamente se posicionam para cumprir futuros mandatos em economias emergentes onde estruturas semelhantes estão tomando forma. Os roteiros dos fornecedores, portanto, priorizam a certificação em relação aos padrões soberanos em evolução para garantir a continuidade da receita transfronteiriça.
Aumento nas Multas por Violação de Dados
Os custos médios de violação na área de saúde atingiram USD 10 milhões em 2024, ampliando o retorno sobre o investimento da autenticação robusta. A Autoridade de Proteção de Dados dos Países Baixos aplicou uma multa de EUR 750.000 (USD 863.475) pelo tratamento inadequado de dados biométricos, ressaltando a intenção dos reguladores de penalizar lacunas na gestão de identidade. Os leitores de cartão inteligente satisfazem os requisitos multifator da HIPAA e do GDPR sem armazenar dados sensíveis localmente. Os hospitais com grandes bases de dados de pacientes modelam o custo comparativo da remediação de violações versus a implantação de leitores e consideram a segunda opção mais atraente. A demanda, portanto, se inclina para leitores incorporados com processadores criptográficos que garantem proteção futura contra estatutos de privacidade mais rígidos.
Impulso Pós-COVID por Higiene
Os cartões sem contato compreenderam 92% de todas as remessas de cartões de pagamento em 2024, uma mudança comportamental que se expande para os sistemas de acesso à saúde. Os comitês de controle de infecção agora classificam a autenticação sem toque como uma especificação básica para novos dispositivos. Os leitores habilitados para NFC permitem que os clínicos se autentiquem sem tocar em superfícies, reduzindo o risco de contaminação em zonas estéreis. Os modelos de dupla interface que alternam entre modos de contato e sem contato ganham tração adicional porque garantem proteção futura para as escolhas de infraestrutura. Os fornecedores de leitores se diferenciam pelo alcance de detecção de proximidade, capacidade de atualização de firmware e invólucros de fácil limpeza que resistem a produtos químicos desinfetantes.
Integrações de Prontuário Eletrônico e Autenticação Única
Mais de 2.300 instalações nos Estados Unidos implementaram autenticação única vinculada a cartões inteligentes, reduzindo os eventos diários de login que anteriormente ultrapassavam 70 por clínico.[2]A interoperabilidade entre bombas inteligentes e prontuários eletrônicos gerou USD 370.000 em receita adicional por ano em um hospital regional por meio de melhor captura de cobranças. Esses ganhos quantificados constituem um forte argumento para a diretoria em favor do investimento de capital em leitores. As arquiteturas de prontuário eletrônico com prioridade para API ampliam as vias de integração, permitindo o preenchimento automático de trilhas de auditoria e reduzindo o atraso na documentação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de integração e conformidade | -2.10% | Global; mais agudo em mercados emergentes | Curto prazo (≤ 2 anos) |
| Biometria canibalizando orçamentos de cartões | -1.80% | América do Norte, UE; Ásia-Pacífico ganhando ritmo | Médio prazo (2 a 4 anos) |
| Escassez de chips MCU seguros | -1.40% | Global; centros de fabricação asiáticos fortemente expostos | Curto prazo (≤ 2 anos) |
| Regras de controle de infecção limitando o contato | -1.20% | Global; mais rígidas na América do Norte e UE | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Integração e Conformidade
A implantação em escala total de leitores pode custar entre USD 150.000 e USD 250.000, um encargo que clínicas menores têm dificuldade em absorver. O software legado de gestão de consultórios frequentemente necessita de conectores de middleware, inflando os orçamentos dos projetos e as horas de treinamento. A documentação da HIPAA e as auditorias recorrentes acrescentam despesas adicionais. Alguns prestadores optam por sistemas de administração de medicamentos com código de barras que custam USD 40.000 por leito ao longo de cinco anos, sacrificando recursos avançados para permanecer dentro dos limites de capital.[3] Essas dinâmicas orçamentárias retardam a penetração universal da tecnologia de leitores premium.
Biometria Canibalizando Orçamentos
O reconhecimento de impressão digital ou facial elimina o risco de perda ou compartilhamento de cartão e opera sem contato, alinhando-se perfeitamente com as normas de controle de infecção. Os sensores embutidos em estações de trabalho médicas dispensam a necessidade de hardware de leitor separado. No entanto, os estatutos de privacidade em Illinois, Texas e na Europa permanecem rigorosos, levando alguns hospitais de volta aos cartões inteligentes por segurança jurídica. Essa disputa impulsiona a pesquisa e desenvolvimento em híbridos de cartão biométrico que oferecem dupla garantia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Leitores Sem Contato Consolidam a LiderançaOs leitores sem contato detiveram uma participação de 48,4% do mercado de Leitores de Cartão Inteligente para Saúde em 2026. Os hospitais os percebem como a opção mais segura para fluxos de trabalho estéreis em enfermarias, farmácias e laboratórios. As unidades de interface dupla são as que crescem mais rapidamente, com um CAGR de 16,40%, pois permitem a migração gradual de ecossistemas de contato para sem contato sem inutilizar o estoque de cartões existente. Os modelos baseados em contato persistem em áreas de alta segurança, como cofres de medicamentos controlados, onde uma etapa de inserção física funciona como uma salvaguarda de ação deliberada. Os designs compatíveis com NFC agora dominam os portfólios dos fornecedores, sustentando a futura convergência com credenciais baseadas em smartphones e etiquetas de equipamentos.
Atualizações rápidas de firmware que permitem a conformidade com ISO/IEC 11073 mantêm as bases instaladas atualizadas, um atributo valorizado pelos CIOs de sistemas de saúde avessos a ciclos frequentes de substituição completa. O tamanho combinado do mercado de leitores de cartão inteligente para saúde para produtos sem contato e de interface dupla tem previsão de superar, refletindo a tendência consolidada em favor de ambientes de autenticação higiênicos. Os fornecedores de tecnologia agora se diferenciam menos pela velocidade bruta de leitura e mais pela riqueza de APIs que simplificam a integração com plataformas de gestão de identidade e acesso. Como resultado, os ecossistemas de middleware em torno dos principais conjuntos de prontuários eletrônicos de saúde floresceram, consolidando ainda mais as modalidades sem contato.



Por Aplicação:
Rastreamento de Inventário Supera a Autenticação PrincipalA identificação de pacientes manteve uma participação de 51,6% em 2026, ancorando o caso de uso tradicional para leitores de cartão inteligente. No entanto, o rastreamento de ativos e inventário está crescendo a um CAGR de 18,20%, à medida que os hospitais se voltam para modelos de utilização orientados por dados. A análise de localização em tempo real vinculada aos registros de entrada por cartão inteligente reduz drasticamente o tempo de busca por equipamentos e melhora a auditabilidade. O tamanho do mercado de Leitores de Cartão Inteligente para Saúde para implantações de rastreamento de ativos tem projeção de crescimento acentuado, à medida que os administradores integram funções de RFID e NFC em infraestruturas únicas, validando a narrativa de "fazer mais com menos hardware".
Os fluxos de trabalho de prescrição eletrônica e faturamento ganham força onde os sistemas de farmácia integram elegibilidade de seguro, dispensação e autenticação em um único evento de toque de crachá. As aplicações de gestão de sinistros e seguros, embora incipientes, prometem automatizar a validação de apólices, reduzindo erros manuais e fraudes. À medida que os obstáculos de integração diminuem, a adoção entre departamentos se acelera, expandindo a funcionalidade dos leitores para além de contextos isolados de login único e para cadeias logísticas de âmbito empresarial. Essa expansão consolida o status dos leitores como nós multifuncionais, em vez de periféricos isolados, posicionando-os favoravelmente em relação a dispositivos biométricos independentes que carecem de recursos de rastreamento de ativos.
Por Usuário Final:
Centros Cirúrgicos Ambulatoriais Ganham ImpulsoHospitais e clínicas especializadas controlaram 57,9% da receita do mercado em 2026, aproveitando economias de escala e equipes de TI robustas para executar implementações complexas. Essas instituições orientam os roteiros dos fornecedores por meio de RFPs de âmbito empresarial que agrupam autenticação, acesso a armários de medicamentos e integrações de dispositivos. No entanto, os centros cirúrgicos ambulatoriais traçam a curva de crescimento mais acentuada, com um CAGR de 16,70%, impulsionados pelo deslocamento do volume de procedimentos para fora dos ambientes de internação. Os centros cirúrgicos ambulatoriais valorizam a rápida rotatividade de pacientes e, portanto, preferem leitores sem contato ou de interface dupla, que reduzem segundos em cada evento de autenticação.
Farmácias de varejo e clínicas de atendimento rápido instalam leitores de perfil baixo nos balcões de prescrição para agilizar a validação de prescrições eletrônicas sob regras mais rígidas para substâncias controladas. As seguradoras de saúde implantam leitores em filiais para verificação de identidade no local, uma estratégia que reduz fraudes e acelera a adjudicação de sinistros. Instalações de pesquisa acadêmica também adotam leitores para acesso seguro a bancos de dados vinculados à participação em ensaios clínicos, destacando a utilidade da tecnologia além das arenas de atendimento direto ao paciente. Essas implantações variadas garantem que o setor de Leitores de Cartão Inteligente para Saúde mantenha fluxos de receita diversificados, isolando-o em certa medida dos padrões cíclicos de aquisição em qualquer categoria única de prestador.

Análise Geográfica
Mercado de Leitores de Cartão Inteligente para Saúde na América do Norte
A participação de 37,8% da América do Norte em 2026 decorre da demanda motivada pela HIPAA por autenticação multifator robusta e de uma base instalada que supera 2.300 instalações habilitadas para login único. Os custos médios de violação que chegam a 10 milhões de USD reforçam a lógica financeira por trás dos investimentos em leitores. Os Estados Unidos dominam a receita regional devido à sua escala e complexa estrutura regulatória, enquanto o Canadá avança nos programas nacionais de cartão eHealth e os grupos de hospitais privados do México modernizam seus conjuntos de TI. A concentração da participação do mercado de Leitores de Cartão Inteligente para Saúde nos sistemas de saúde avançados dos EUA leva os fornecedores a desenvolver ofertas premium e com alta integração, que comandam preços médios de venda mais elevados.
Mercado de Leitores de Cartão Inteligente para Saúde na Europa
A Europa se beneficia da aplicação do GDPR e de iniciativas eHealth de mandato nacional. O programa eGK da Alemanha, por si só, atende mais de 80 milhões de cidadãos, garantindo um ciclo de substituição massivo e previsível para leitores em conformidade. Precedentes regulatórios, como a multa biométrica holandesa de 750.000 EUR, levam os compradores a adotar soluções de cartão inteligente consideradas juridicamente mais seguras. Os mercados da Europa Oriental exibem potencial latente à medida que o financiamento da UE acelera a atualização em tecnologia da informação em saúde, enquanto as preocupações com a soberania da cadeia de suprimentos alimentam o apetite por leitores fabricados domesticamente, como os enviados pela nova planta francesa da IDEMIA.
Mercado de Leitores de Cartão Inteligente para Saúde na APAC, MEA e América do Sul
A Ásia-Pacífico apresenta o CAGR mais rápido de 17,60% até 2032, impulsionado pelo mandato do Japão de dezembro de 2024 que vincula os IDs My Number ao seguro de saúde. A escala da China, a missão nacional de saúde digital da Índia e a expansão do seguro privado no Sudeste Asiático combinam-se para criar diferentes níveis de demanda, desde leitores de alta especificação em hospitais super especializados urbanos até modelos sensíveis ao custo em clínicas rurais. Em paralelo, a modernização dos sistemas de saúde no Oriente Médio e África sustenta implantações em campo aberto, especialmente nos estados do GCC, onde os gastos públicos permanecem elevados. A trajetória da América do Sul é mais lenta, mas positiva, à medida que o Brasil e a Argentina adotam regulamentações mais rígidas sobre dados de pacientes, harmonizando-se parcialmente com os marcos do GDPR e, assim, orientando os requisitos para a autenticação baseada em cartão inteligente.
Cenário Competitivo
Concentração do Mercado
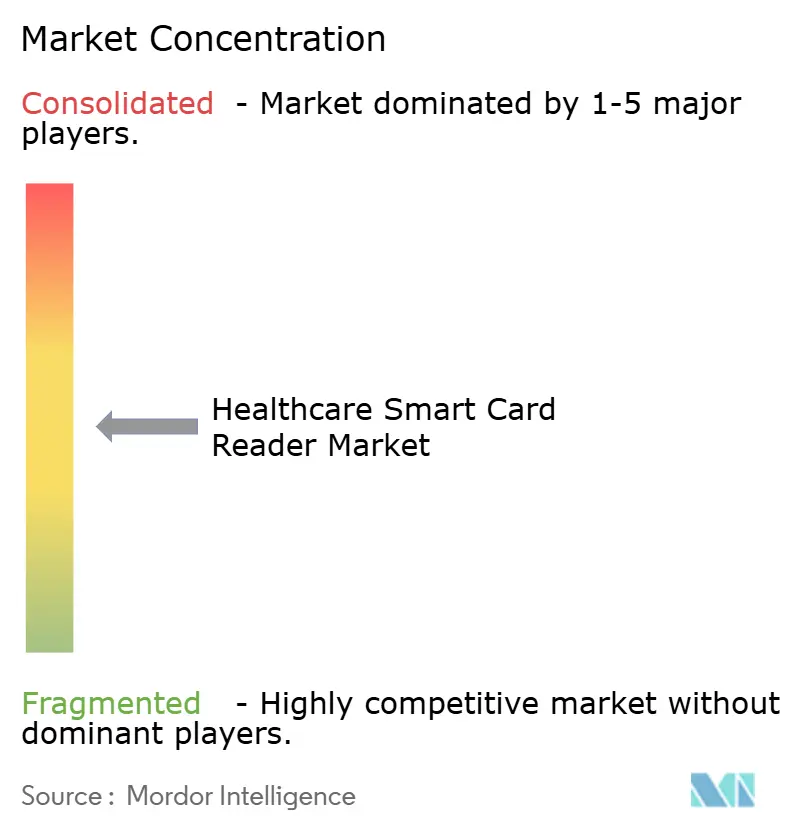
O conjunto competitivo é moderadamente fragmentado, com marcas multinacionais de gestão de identidade ao lado de integradores especializados em saúde. Em 2024, houve um aumento nas fusões: a TOPPAN Holdings adquiriu as Soluções de Identidade Cidadã da HID para ampliar o alcance geográfico, enquanto a Vitaprotech pagou USD 145 milhões pelas operações de leitores da Identiv, incorporando 700 engenheiros em uma plataforma unificada de acesso físico. A concorrência se concentra na facilidade de integração com prontuários eletrônicos, na capacidade de dupla interface e em invólucros prontos para controle de infecção. HID Global, Thales e Identiv sustentam a diferenciação por meio de módulos de criptografia certificados, mas os novos entrantes se concentram em análises de comportamento do usuário assistidas por IA.
Existem oportunidades de espaço em branco onde os leitores fundem autenticação com supervisão de inventário, especialmente em salas cirúrgicas que necessitam de rastreabilidade de implantes e instrumentos. Os depósitos de patentes destacam híbridos de cartão biométrico, como o SECORA Pay Bio da Infineon Technologies AG, que incorpora sensores de impressão digital em cartões compatíveis com os slots de leitores atuais, uma tática projetada para aproveitar a infraestrutura existente enquanto combate a invasão de biometria pura. A soberania da cadeia de suprimentos tornou-se uma prioridade estratégica, levando os compradores europeus a opções de fabricação local, evidenciado pela nova instalação de 100 milhões de cartões da IDEMIA na França.
Os fornecedores de leitores também estão fazendo parcerias com fabricantes de equipamentos originais de dispositivos para incorporar módulos diretamente em bombas de infusão e armários de medicamentos. A Identiv uniu forças com a Novanta para agilizar a adoção de RFID em dispositivos médicos inteligentes. Da mesma forma, a Zebra Technologies e a Merck KGaA lançaram uma plataforma integrada de confiança ciberfísica para rastreabilidade farmacêutica, sinalizando a fertilização cruzada entre setores. A intensidade competitiva está, portanto, se deslocando de leitores independentes para ecossistemas verticalmente integrados.
Líderes do Setor de Leitores de Cartão Inteligente para Saúde
-
HID Global (ASSA ABLOY AB)
-
Identiv Inc.
-
rf IDEAS Inc.
-
Thales Group (Gemalto)
-
NXP Semiconductors N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Leitores de Cartão Inteligente para Saúde Empresas cobertas neste relatório
- HID Global (ASSA ABLOY AB)
- Identiv Inc.
- rf IDEAS Inc.
- Thales Group (Gemalto)
- NXP Semiconductors N.V.
- Advanced Card Systems Ltd.
- ID TECH
- Zebra Technologies
- Evolis SA
- Infineon Technologies AG
- Giesecke+Devrient GmbH
- Feitian Technologies Co., Ltd.
- Atos SE
- Veridos GmbH
- SCM Microsystems GmbH
- Spyrus Solutions Inc.
- Ingenico Group
- Cherry GmbH
- CardLogix Corp.
- KaSys Communications GmbH
Desenvolvimentos industriais recentes em Mercado de Leitores de Cartão Inteligente para Saúde
- Junho de 2025: A TOPPAN Security concluiu sua aquisição do Grupo Dzcard, dobrando a capacidade de fabricação de cartões bancários e ampliando os centros de personalização na Tailândia, nas Filipinas e na Índia.
- Março de 2025: A Zebra Technologies e a Merck KGaA introduziram a plataforma M-Trust, combinando scanners móveis com criptografia avançada para verificação de produtos em cadeias de suprimentos farmacêuticas.
- Fevereiro de 2025: A Identiv fez parceria com a Novanta para agrupar inlays de RFID e tecnologia de leitores para fabricantes de equipamentos originais de saúde, simplificando a conformidade em dispositivos inteligentes.
- Outubro de 2024: A IDEMIA inaugurou uma nova planta na França, estabelecendo uma cadeia de valor 100% europeia capaz de produzir 100 milhões de cartões bancários anualmente, um movimento que ressoa com os compradores de saúde que buscam soberania na cadeia de suprimentos.
Escopo do Relatório Global do Mercado de Leitores de Cartão Inteligente para Saúde
Visão geral da segmentação
| Contato |
| Sem Contato |
| Dupla Interface |
| Híbrido |
| Identificação e Autenticação de Pacientes |
| Prescrição Eletrônica e Faturamento |
| Controle de Acesso a Áreas e Dispositivos Restritos |
| Rastreamento de Ativos e Inventário |
| Gestão de Sinistros e Seguros |
| Hospitais e Clínicas Especializadas |
| Centros Cirúrgicos Ambulatoriais |
| Farmácias e Clínicas de Varejo |
| Pagadores de Seguro de Saúde |
| Institutos de Pesquisa e Acadêmicos |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tecnologia | Contato | |
| Sem Contato | ||
| Dupla Interface | ||
| Híbrido | ||
| Por Aplicação | Identificação e Autenticação de Pacientes | |
| Prescrição Eletrônica e Faturamento | ||
| Controle de Acesso a Áreas e Dispositivos Restritos | ||
| Rastreamento de Ativos e Inventário | ||
| Gestão de Sinistros e Seguros | ||
| Por Usuário Final | Hospitais e Clínicas Especializadas | |
| Centros Cirúrgicos Ambulatoriais | ||
| Farmácias e Clínicas de Varejo | ||
| Pagadores de Seguro de Saúde | ||
| Institutos de Pesquisa e Acadêmicos | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de Leitores de Cartão Inteligente para Saúde até 2032?
O mercado tem projeção de atingir 3,84 bilhões de USD até 2032 a um CAGR de 15,52%.
Qual segmento de tecnologia lidera as implantações atuais?
Os leitores de cartão inteligente sem contato detêm 48,4% de participação devido às prioridades de controle de infecção.
Qual região está crescendo mais rapidamente?
Espera-se que a Ásia-Pacífico registre um CAGR de 17,60% até 2032, com base nos mandatos nacionais de eHealth.
Por que os centros cirúrgicos ambulatoriais estão adotando leitores rapidamente?
Os centros cirúrgicos ambulatoriais valorizam os ganhos de velocidade de fluxo de trabalho e segurança de dados que os leitores de interface dupla proporcionam, sustentando um CAGR de 16,70%.
Como os leitores de cartão inteligente suportam a gestão de ativos?
Os leitores habilitados para NFC funcionam também como interrogadores de RFID, vinculando dados de uso de equipamentos a funcionários autenticados para maior conformidade e eficiência.
Quais movimentos competitivos moldaram o mercado recentemente?
As aquisições da TOPPAN e da Vitaprotech em 2024-2025 sinalizaram uma consolidação acelerada com o objetivo de fornecer soluções de identidade de ponta a ponta.