
Marktgröße und Marktanteil für medizinische Smartcard-Lesegeräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.87 Milliarden US-Dollar |
| Marktgröße (2032) | 3.84 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für medizinische Smartcard-Lesegeräte von Mordor Intelligence
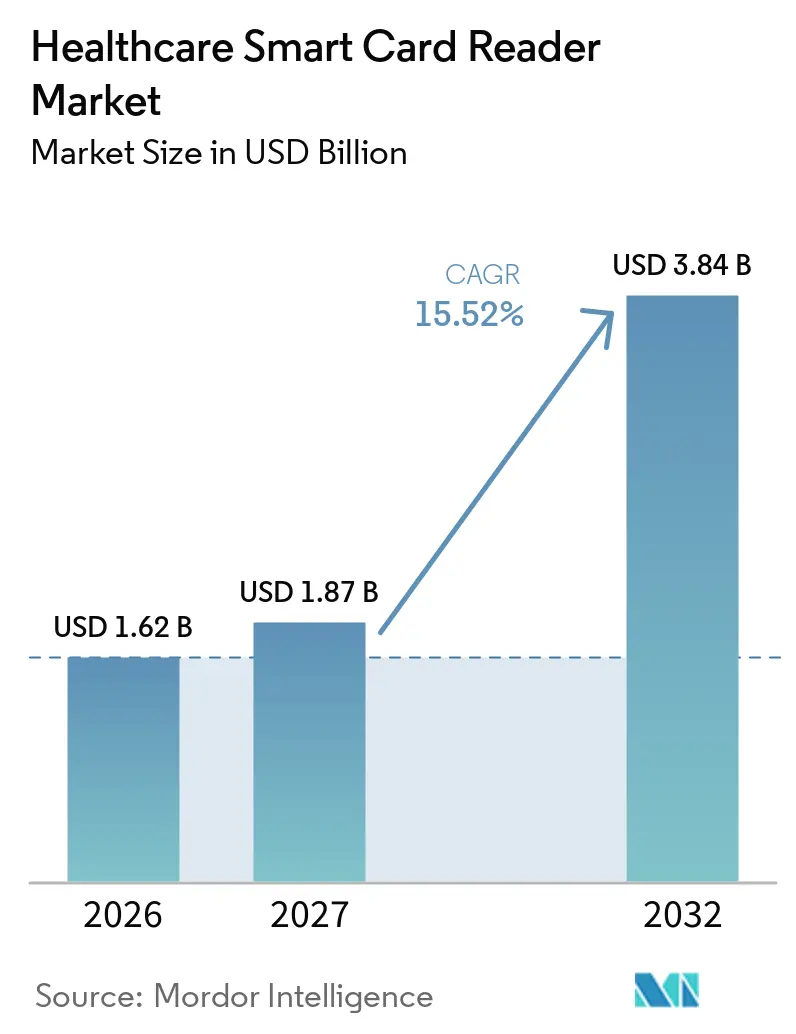
Die Marktgröße für Healthcare Smart Card Reader wird voraussichtlich von 1,62 Milliarden USD im Jahr 2026 auf 1,87 Milliarden USD im Jahr 2027 steigen und bis 2032 3,84 Milliarden USD erreichen, mit einer CAGR von 15,52 % über den Zeitraum 2027–2032.
Verpflichtende eHealth-Karten-Einführungen, steigende Strafen bei Datenschutzverletzungen und anhaltende Post-COVID-Hygienestandards bilden gemeinsam die Grundlage für diese zweistellige Wachstumskurve. Nordamerika hält den größten regionalen Anteil, da die HIPAA-Compliance und ausgereifte Gesundheits-IT-Ökosysteme die Multi-Faktor-Authentifizierung zur Norm gemacht haben. Kontaktlose Technologie führt den Produktmix an, da Krankenhäuser Infektionsschutzmaßnahmen fest in ihre Beschaffungsrichtlinien verankern, während Dual-Interface-Lesegeräte dank des Versprechens hybrider Einsatzflexibilität schnell skalieren. Der Anwendungsschwerpunkt verlagert sich hin zur Anlage- und Bestandsverfolgung, da Administratoren die Effizienzgewinne aus RFID-gestützten Arbeitsabläufen quantifizieren. Die Konsolidierung unter Lesegeräteanbietern und Identitätsverwaltungsspezialisten beschleunigt sich und spiegelt einen strategischen Schwenk hin zu End-to-End-Lösungen wider, die Hardware, Middleware und Compliance-Unterstützung umfassen.
Wichtigste Erkenntnisse des Berichts
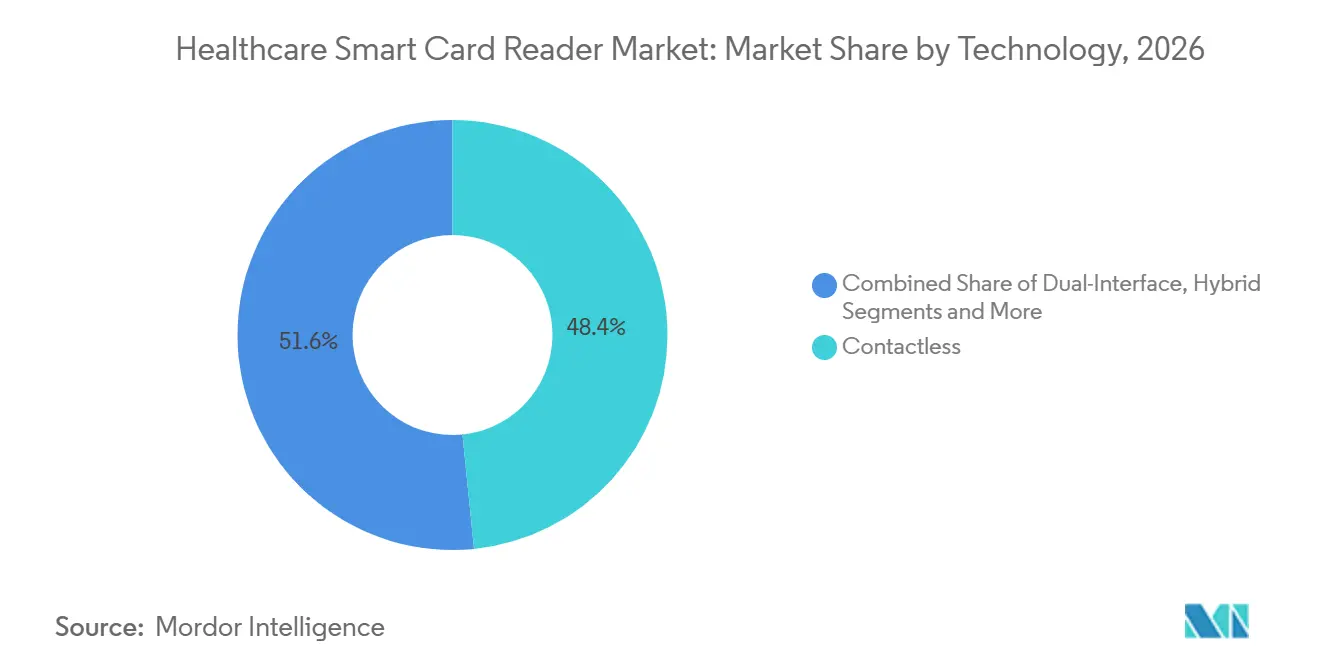
- Nach Technologie entfielen im Jahr 2026 48,4 % des Umsatzanteils auf kontaktlose Lesegeräte, während Dual-Interface-Geräte bis 2032 die schnellste CAGR von 16,40 % verzeichnen sollen.
- Nach Anwendung führte die Patientenidentifikation und -authentifizierung im Jahr 2026 mit einem Anteil von 51,6 %; die Anlage- und Bestandsverfolgung ist auf dem Weg zu einer CAGR von 18,20 % bis 2032.
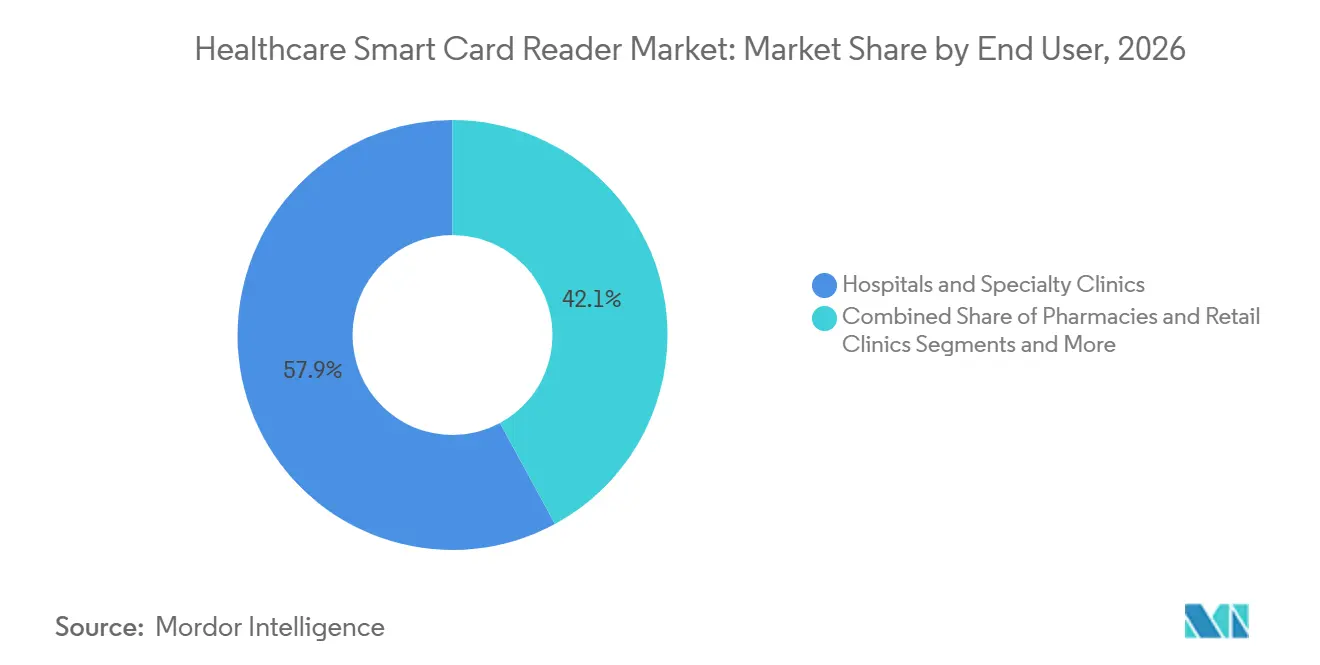
- Nach Endnutzer repräsentierten Krankenhäuser und Fachkliniken im Jahr 2026 57,9 % der Marktgröße für Healthcare Smart Card Reader, während ambulante chirurgische Zentren im Prognosezeitraum die stärkste CAGR von 16,70 % verzeichnen sollen.
- Nach Region hielt Nordamerika im Jahr 2026 einen Marktanteil von 37,8 % am Markt für Healthcare Smart Card Reader; für den asiatisch-pazifischen Raum wird bis 2032 eine Expansion mit einer CAGR von 17,60 % prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verpflichtende eHealth-Smartcard-Einführungen | +3.20% | EU, Japan, Kanada; globale Ausbreitung | Mittelfristig (2–4 Jahre) |
| Anstieg der Bußgelder bei Datenschutzverletzungen | +2.80% | Nordamerika, EU; Ausstrahlungseffekte auf den Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Post-COVID-Hygienedruck zugunsten kontaktloser Technologie | +2.10% | Global | Kurzfristig (≤ 2 Jahre) |
| EHR- und SSO-Integrationen | +2.40% | Schwerpunkt Nordamerika; EU und Asien-Pazifik gewinnen an Bedeutung | Mittelfristig (2–4 Jahre) |
| Hybride NFC/Smartcard-Anlagenverfolgung | +1.90% | Schwerpunkt Asien-Pazifik; Naher Osten und Afrika im Entstehen | Langfristig (≥ 4 Jahre) |
| Miniaturisierung von Lesegeräten für Wearables | +1.10% | Global; frühe Akzeptanz in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verpflichtende eHealth-Smartcard-Einführungen
Nationale, an Personalausweise gekoppelte Gesundheitskartenkonzepte gestalten die Authentifizierungsinfrastruktur neu und sichern vorhersehbare mehrjährige Nachfragezyklen. Die elektronische Gesundheitskarte (eGK) in Deutschland unterstützt mittlerweile mehr als 80 Millionen Patienteninteraktionen jährlich.[1]Japan machte die Verknüpfung der My-Number-Karte mit der Krankenversicherung im Dezember 2024 verpflichtend, was die adressierbare installierte Basis für kompatible Lesegeräte schlagartig vergrößerte. Eine sekundäre Nachfrage breitet sich auf Apotheken und Notaufnahmen aus, die eine Schnittstelle zu staatlichen Telematiknetzen benötigen. Gesundheitsdienstleister, die Lesegeräte frühzeitig einführen, positionieren sich für die Einhaltung künftiger Vorschriften in Schwellenländern, in denen ähnliche Rahmenbedingungen entstehen. Anbieter-Roadmaps priorisieren daher die Zertifizierung nach sich weiterentwickelnden nationalen Standards, um grenzüberschreitende Umsatzkontinuität zu sichern.
Anstieg der Bußgelder bei Datenschutzverletzungen
Die durchschnittlichen Kosten einer Datenschutzverletzung im Gesundheitswesen erreichten im Jahr 2024 10 Millionen USD und verstärken damit den ROI einer starken Authentifizierung. Die niederländische Datenschutzbehörde verhängte ein Bußgeld von 750.000 EUR (863.475 USD) wegen unsachgemäßer biometrischer Datenverarbeitung und unterstrich damit die Absicht der Aufsichtsbehörden, Lücken im Identitätsmanagement zu ahnden. Smartcard-Lesegeräte erfüllen die Multi-Faktor-Anforderungen von HIPAA und DSGVO, ohne sensible Daten lokal zu speichern. Krankenhäuser mit großen Patientendatenbanken vergleichen die Kosten der Behebung von Datenschutzverletzungen mit den Kosten der Einführung von Lesegeräten und finden letztere überzeugend. Die Nachfrage richtet sich daher auf Lesegeräte mit eingebetteten kryptografischen Prozessoren, die gegen strengere Datenschutzgesetze zukunftssicher sind.
Post-COVID-Hygienedruck
Kontaktlose Karten machten im Jahr 2024 92 % aller Zahlungskartenlieferungen aus – eine Verhaltensverschiebung, die sich auf Zugangssysteme im Gesundheitswesen überträgt. Infektionsschutzausschüsse stufen berührungslose Authentifizierung mittlerweile als Basisanforderung für neue Geräte ein. NFC-fähige Lesegeräte ermöglichen es Klinikerinnen und Klinikern, sich anzumelden, ohne Oberflächen zu berühren, was das Kontaminationsrisiko in Sterilbereichen reduziert. Dual-Interface-Modelle, die zwischen Kontakt- und Kontaktlosmodus umschalten, gewinnen zusätzlich an Bedeutung, da sie Infrastrukturentscheidungen zukunftssicher machen. Lesegeräteanbieter differenzieren sich durch Nahbereichserfassungsreichweite, Firmware-Aktualisierbarkeit und leicht zu reinigende Gehäuse, die Desinfektionsmitteln standhalten.
EHR- und SSO-Integrationen
Mehr als 2.300 US-amerikanische Einrichtungen haben Single-Sign-On in Verbindung mit Smartcards implementiert und damit tägliche Anmeldeereignisse reduziert, die zuvor 70 pro Klinikerin bzw. Kliniker überstiegen.[2]Die Interoperabilität zwischen intelligenten Infusionspumpen und EHR-Systemen brachte einem Regionalspital durch bessere Leistungserfassung zusätzliche Einnahmen von 370.000 USD pro Jahr. Diese quantifizierten Gewinne liefern ein überzeugendes Argument im Vorstand für Investitionsausgaben in Lesegeräte. API-first-EHR-Architekturen erweitern die Integrationsmöglichkeiten, ermöglichen die automatische Befüllung von Prüfprotokollen und reduzieren Dokumentationsverzögerungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Integrations- und Compliance-Kosten | -2.10% | Global; am stärksten in Schwellenländern | Kurzfristig (≤ 2 Jahre) |
| Biometrie verdrängt Kartenbudgets | -1.80% | Nordamerika, EU; Asien-Pazifik gewinnt an Dynamik | Mittelfristig (2–4 Jahre) |
| Engpässe bei sicheren MCU-Chips | -1.40% | Global; asiatische Fertigungszentren stark betroffen | Kurzfristig (≤ 2 Jahre) |
| Infektionsschutzvorschriften schränken Kontaktlesegeräte ein | -1.20% | Global; am strengsten in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrations- und Compliance-Kosten
Eine vollständige Einführung von Lesegeräten kann zwischen 150.000 und 250.000 USD kosten – eine Belastung, die kleinere Kliniken nur schwer tragen können. Ältere Praxisverwaltungssoftware benötigt häufig Middleware-Konnektoren, was Projektbudgets und Schulungsaufwand erhöht. HIPAA-Dokumentation und wiederkehrende Audits verursachen weitere Kosten. Einige Anbieter entscheiden sich für Barcode-Medikationsverabreichungssysteme, die über fünf Jahre 40.000 USD pro Bett kosten, und verzichten auf erweiterte Funktionen, um innerhalb der Investitionsgrenzen zu bleiben.[3] Diese Budgetdynamik verlangsamt die universelle Durchdringung mit Premium-Lesegerätetechnologie.
Biometrie verdrängt Budgets
Fingerabdruck- oder Gesichtserkennung eliminiert das Risiko des Kartenverlusts oder der Kartenweitergabe und funktioniert kontaktlos, was gut mit Infektionsschutzstandards vereinbar ist. In medizinische Workstations eingebettete Sensoren umgehen den Bedarf an separater Lesegerätehardware. Dennoch bleiben Datenschutzgesetze in Illinois, Texas und Europa streng, was einige Krankenhäuser aus rechtlichen Gründen wieder zu Smartcards zurückdrängt. Dieses Spannungsfeld treibt die Forschung und Entwicklung von biometrisch-kartenbasierten Hybridlösungen voran, die eine doppelte Sicherheit bieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Kontaktlose Lesegeräte festigen ihre FührungspositionKontaktlose Lesegeräte hielten im Jahr 2026 einen Anteil von 48,4 % am Markt für Healthcare Smart Card Reader. Krankenhäuser betrachten sie als die sicherste Option für sterile Arbeitsabläufe in Stationen, Apotheken und Labors. Dual-Interface-Geräte sind die am schnellsten wachsenden Produkte mit einer CAGR von 16,40 %, da sie eine schrittweise Migration von kontaktbasierten zu kontaktlosen Ökosystemen ermöglichen, ohne vorhandene Kartenbestände zu entwerten. Kontaktbasierte Modelle bleiben in hochsicherheitsrelevanten Bereichen wie kontrollierten Medikamentenschränken bestehen, wo ein physischer Einführungsschritt als bewusste Handlungssicherung dient. NFC-kompatible Designs dominieren nun die Anbieterportfolios und bilden die Grundlage für die künftige Konvergenz mit smartphone-basierten Zugangsdaten und Geräteetiketten.
Schnelle Firmware-Updates, die die Konformität mit ISO/IEC 11073 ermöglichen, halten installierte Basen auf dem neuesten Stand – ein Merkmal, das von CIOs im Gesundheitswesen geschätzt wird, die häufige Austauschzyklen scheuen. Die kombinierte Marktgröße für Healthcare Smart Card Reader für kontaktlose und Dual-Interface-Produkte wird voraussichtlich die Spitze erreichen, was die tief verwurzelte Präferenz für hygienische Authentifizierungsumgebungen widerspiegelt. Technologieanbieter differenzieren sich nun weniger durch reine Lesegeschwindigkeit als vielmehr durch API-Reichhaltigkeit, die die Anbindung an Identitäts- und Zugriffsverwaltungsplattformen vereinfacht. Infolgedessen haben sich Middleware-Ökosysteme rund um führende EHR-Suiten entfaltet, was kontaktlose Modalitäten weiter festigt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Bestandsverfolgung überholt die KernauthentifizierungDie Patientenidentifikation hielt im Jahr 2026 einen Anteil von 51,6 % und verankert den traditionellen Anwendungsfall für Smart-Card-Lesegeräte. Die Anlage- und Bestandsverfolgung wächst jedoch mit einer CAGR von 18,20 % rasant, da Krankenhäuser auf datengesteuerte Nutzungsmodelle umstellen. Echtzeit-Standortanalysen, die mit Smart-Card-Check-ins verknüpft sind, reduzieren die Suchzeit für Geräte erheblich und verbessern die Nachvollziehbarkeit. Die Marktgröße für Healthcare Smart Card Reader für Anlagen-Tracking-Einsätze wird voraussichtlich stark ansteigen, da Administratoren RFID- und NFC-Funktionen in einzelne Infrastruktur-Footprints integrieren und damit die Erzählung „mehr mit weniger Hardware erreichen” bestätigen.
E-Rezept- und Abrechnungsworkflows gewinnen an Bedeutung, wo Apothekensysteme Versicherungsberechtigung, Ausgabe und Authentifizierung in einem einzigen Badge-Tap-Ereignis zusammenführen. Anwendungen für Anspruchs- und Versicherungsmanagement versprechen zwar noch in den Anfängen, die Richtlinienvalidierung zu automatisieren, manuelle Fehler und Betrug zu reduzieren. Mit dem Abbau von Integrationshürden beschleunigt sich die abteilungsübergreifende Einführung und treibt die Lesegerätefunktionalität über isolierte Single-Sign-On-Kontexte hinaus in unternehmensweite Logistikketten. Diese Expansion festigt den Status der Lesegeräte als funktionsübergreifende Knotenpunkte statt isolierter Peripheriegeräte und positioniert sie gut gegenüber eigenständigen biometrischen Geräten, denen Anlage-Tracking-Funktionen fehlen.
Nach Endnutzer:
Ambulante Operationszentren gewinnen an DynamikKrankenhäuser und Fachkliniken kontrollierten im Jahr 2026 57,9 % des Marktumsatzes und nutzten Skaleneffekte sowie robuste IT-Teams für die Umsetzung komplexer Implementierungen. Diese Einrichtungen treiben Anbieter-Roadmaps durch unternehmensweite Ausschreibungen voran, die Authentifizierung, Zugang zu Medikamentenschränken und Geräteintegrationen bündeln. Dennoch verzeichnen ambulante chirurgische Zentren mit einer CAGR von 16,70 % die steilste Wachstumskurve, angetrieben durch die Verlagerung des Eingriffvolumens aus stationären Einrichtungen. Ambulante chirurgische Zentren legen Wert auf schnellen Patientendurchsatz und bevorzugen daher kontaktlose oder Dual-Interface-Lesegeräte, die bei jedem Authentifizierungsvorgang Sekunden einsparen.
Einzelhandelsapotheken und Minutenkliniken installieren unauffällige Lesegeräte an Rezeptschaltern, um die E-Rezept-Validierung unter strengeren Vorschriften für kontrollierte Substanzen zu beschleunigen. Krankenversicherer setzen Lesegeräte in Filialen für die sofortige Identitätsverifizierung ein – eine Strategie, die Betrug reduziert und die Anspruchsbearbeitung beschleunigt. Akademische Forschungseinrichtungen setzen Lesegeräte auch für den sicheren Datenbankzugang im Zusammenhang mit der Teilnahme an klinischen Studien ein, was den Nutzen der Technologie über die direkte Patientenversorgung hinaus unterstreicht. Diese vielfältigen Einsatzbereiche stellen sicher, dass die Branche für Healthcare Smart Card Reader diversifizierte Einnahmequellen beibehält und sich damit etwas gegen zyklische Beschaffungsmuster in einzelnen Anbieterkategorien absichert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Healthcare Smart Card Reader in Nordamerika
Nordamerikas Anteil von 37,8 % im Jahr 2026 resultiert aus der HIPAA-motivierten Nachfrage nach robuster Multi-Faktor-Authentifizierung und einer installierten Basis von mehr als 2.300 Single-Sign-On-fähigen Einrichtungen. Durchschnittliche Kosten von Datenschutzverletzungen von bis zu 10 Millionen USD unterstreichen die finanzielle Logik hinter Investitionen in Lesegeräte. Die Vereinigten Staaten dominieren den regionalen Umsatz aufgrund ihrer Größe und des komplexen regulatorischen Rahmens, während Kanada nationale eHealth-Kartenprogramme vorantreibt und mexikanische private Krankenhausgruppen ihre IT-Infrastruktur modernisieren. Die Konzentration des Marktanteils für Healthcare Smart Card Reader in fortgeschrittenen US-amerikanischen Gesundheitssystemen veranlasst Anbieter, hochwertige, integrationsintensive Angebote zu entwickeln, die höhere durchschnittliche Verkaufspreise erzielen.
Markt für Healthcare Smart Card Reader in Europa
Europa profitiert von der DSGVO-Durchsetzung und national vorgeschriebenen eHealth-Initiativen. Allein das eGK-Programm in Deutschland versorgt mehr als 80 Millionen Bürger und gewährleistet einen massiven, planbaren Ersatzzyklus für konforme Lesegeräte. Regulatorische Präzedenzfälle, wie etwa das niederländische Bußgeld von 750.000 EUR für biometrische Verstöße, bewegen Käufer dazu, Smart-Card-Lösungen zu bevorzugen, die als rechtlich sicherer gelten. Osteuropäische Märkte zeigen latentes Potenzial, da EU-Fördergelder den Aufholprozess im Bereich Gesundheits-IT beschleunigen, während Bedenken hinsichtlich der Lieferkettensouveränität die Nachfrage nach im Inland hergestellten Lesegeräten – wie jenen aus IDEMIAs neuem französischen Werk – ankurbeln.
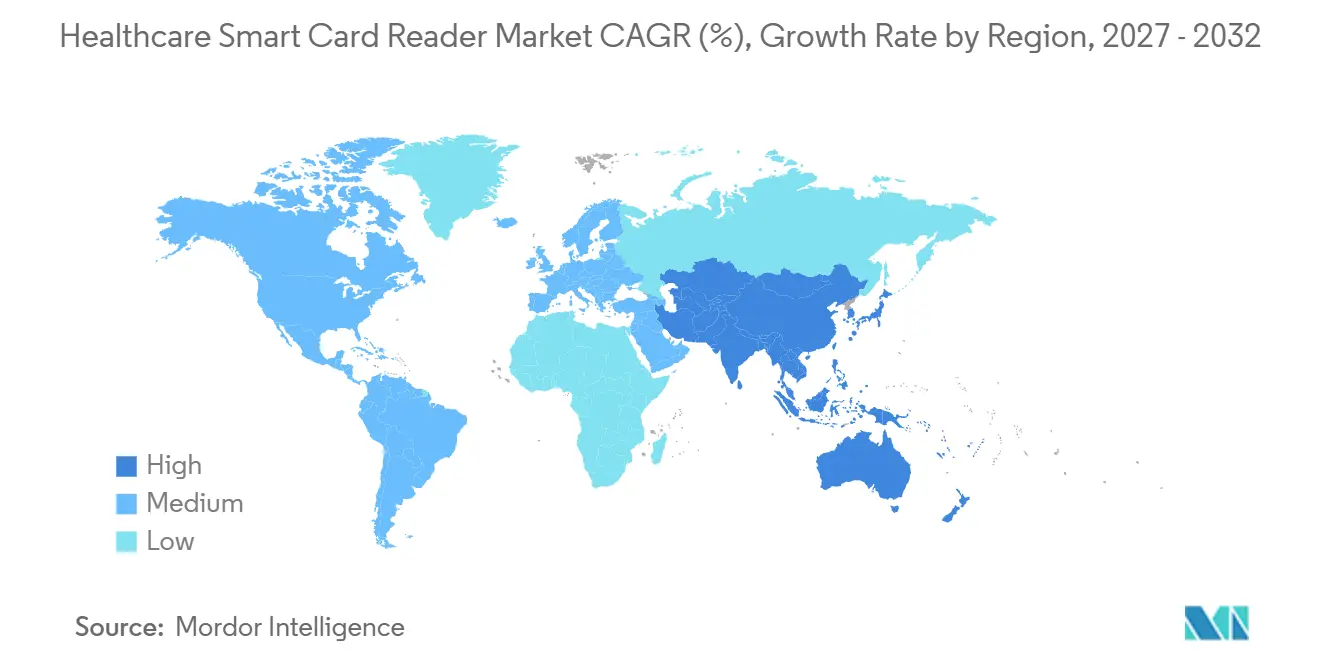
Markt für Healthcare Smart Card Reader in APAC, MEA und Südamerika
Der asiatisch-pazifische Raum verzeichnet mit 17,60 % die schnellste CAGR bis 2032, angetrieben durch Japans Mandat vom Dezember 2024, das My-Number-IDs mit der Krankenversicherung verknüpft. Chinas Größe, Indiens nationale digitale Gesundheitsmission und die expandierende private Krankenversicherung in Südostasien schaffen zusammen diverse Nachfragestufen – von hochwertigen Lesegeräten in städtischen Spezialkrankenhäusern bis hin zu kostensensiblen Modellen in ländlichen Kliniken. Parallel dazu unterstützt die Modernisierung des Gesundheitssystems im Nahen Osten & Afrika Greenfield-Einsätze, insbesondere in GCC-Staaten, wo die öffentlichen Ausgaben hoch bleiben. Südamerikas Entwicklung ist langsamer, aber positiv, da Brasilien und Argentinien strengere Patientendatenschutzvorschriften einführen, die sich teilweise an GDPR-Rahmenwerken orientieren und damit die Anforderungen in Richtung Smart-Card-basierter Authentifizierung lenken.
Wettbewerbslandschaft
Marktkonzentration
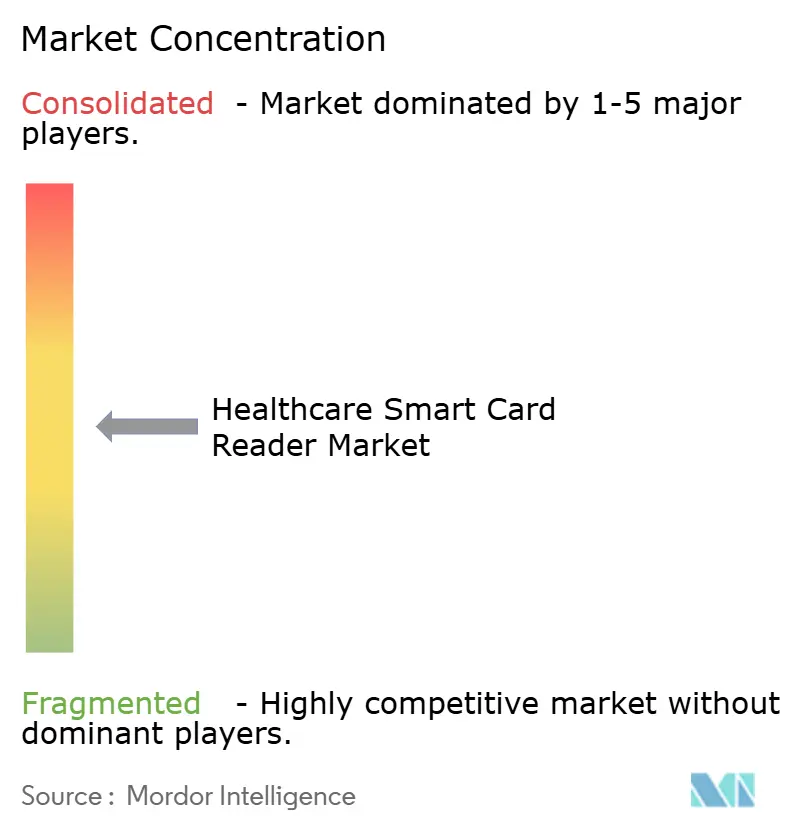
Das Wettbewerbsumfeld ist mäßig fragmentiert und umfasst multinationale Identitätsmanagementmarken neben spezialisierten Gesundheitsintegratoren. Im Jahr 2024 kam es zu einem Anstieg von Fusionen: TOPPAN Holdings übernahm HID's Citizen Identity Solutions, um die geografische Reichweite zu erweitern, während Vitaprotech 145 Millionen USD für Identivs Lesegerätesparte zahlte und 700 Ingenieure in eine einheitliche Plattform für physische Zugangskontrolle integrierte. Der Wettbewerb konzentriert sich auf die einfache EHR-Integration, Dual-Interface-Fähigkeit und infektionsschutzgerechte Gehäuse. HID Global, Thales und Identiv behaupten ihre Differenzierung durch zertifizierte Verschlüsselungsmodule, während neuere Marktteilnehmer auf KI-gestützte Nutzerverhaltenanalysen setzen.
Chancen in bisher unerschlossenen Bereichen bestehen dort, wo Lesegeräte Authentifizierung mit Bestandsüberwachung verbinden, insbesondere in Operationssälen, die eine Rückverfolgbarkeit von Implantaten und Instrumenten benötigen. Patentanmeldungen heben biometrisch-kartenbasierte Hybridlösungen hervor, wie Infineons SECORA Pay Bio, das Fingerabdrucksensoren in Karten integriert, die mit aktuellen Lesegerätesteckplätzen kompatibel sind – eine Taktik, die die bestehende Infrastruktur nutzt und gleichzeitig dem Vordringen rein biometrischer Lösungen entgegenwirkt. Die Lieferkettensouveränität hat strategische Priorität erlangt und veranlasst europäische Käufer, lokale Fertigungsoptionen zu bevorzugen, wie IDEMIAs neue Kartenfabrik mit einer Kapazität von 100 Millionen Karten in Frankreich belegt.
Lesegeräteanbieter kooperieren auch mit Geräteherstellern, um Module direkt in Infusionspumpen und Medikamentenschränke zu integrieren. Identiv schloss sich mit Novanta zusammen, um die RFID-Einführung in intelligenten Medizingeräten zu vereinfachen. Ebenso lancierten Zebra Technologies und Merck KGaA eine integrierte cyber-physische Vertrauensplattform für die pharmazeutische Rückverfolgbarkeit, was eine branchenübergreifende Befruchtung signalisiert. Die Wettbewerbsintensität verlagert sich daher von eigenständigen Lesegeräten hin zu vertikal integrierten Ökosystemen.
Marktführer der Branche für medizinische Smartcard-Lesegeräte
-
HID Global (ASSA ABLOY AB)
-
Identiv Inc.
-
rf IDEAS Inc.
-
Thales Group (Gemalto)
-
NXP Semiconductors N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Healthcare Smart Card Reader Unternehmen in diesem Bericht
- HID Global (ASSA ABLOY AB)
- Identiv Inc.
- rf IDEAS Inc.
- Thales Group (Gemalto)
- NXP Semiconductors N.V.
- Advanced Card Systems Ltd.
- ID TECH
- Zebra Technologies
- Evolis SA
- Infineon Technologies AG
- Giesecke+Devrient GmbH
- Feitian Technologies Co., Ltd.
- Atos SE
- Veridos GmbH
- SCM Microsystems GmbH
- Spyrus Solutions Inc.
- Ingenico Group
- Cherry GmbH
- CardLogix Corp.
- KaSys Communications GmbH
Neueste Industrielle Entwicklungen in Markt für Healthcare Smart Card Reader
- Juni 2025: TOPPAN Security schloss die Übernahme der Dzcard Group ab, verdoppelte die Fertigungskapazität für Bankkarten und erweiterte Personalisierungszentren in Thailand, den Philippinen und Indien.
- März 2025: Zebra Technologies und Merck KGaA stellten die M-Trust-Plattform vor, die mobile Scanner mit fortschrittlicher Kryptografie für die Produktverifizierung in pharmazeutischen Lieferketten kombiniert.
- Februar 2025: Identiv kooperierte mit Novanta, um RFID-Inlays und Lesegerätetechnologie für Hersteller medizinischer Geräte zu bündeln und die Compliance in intelligenten Geräten zu vereinfachen.
- Oktober 2024: IDEMIA eröffnete eine neue Fabrik in Frankreich und etablierte eine 100-prozentig europäische Wertschöpfungskette mit einer Kapazität von 100 Millionen Bankkarten jährlich – ein Schritt, der bei Gesundheitskäufern Anklang findet, die Lieferkettensouveränität anstreben.
Berichtsumfang des globalen Marktes für medizinische Smartcard-Lesegeräte
Segmentierungsübersicht
| Kontakt |
| Kontaktlos |
| Dual-Interface |
| Hybrid |
| Patienten-ID und Authentifizierung |
| E-Rezept und Abrechnung |
| Zugangskontrolle zu gesperrten Bereichen und Geräten |
| Anlagen- und Bestandsverfolgung |
| Anspruchs- und Versicherungsmanagement |
| Krankenhäuser und Fachkliniken |
| Ambulante Operationszentren |
| Apotheken und Einzelhandelskliniken |
| Krankenversicherer |
| Forschungs- und akademische Einrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Technologie | Kontakt | |
| Kontaktlos | ||
| Dual-Interface | ||
| Hybrid | ||
| Nach Anwendung | Patienten-ID und Authentifizierung | |
| E-Rezept und Abrechnung | ||
| Zugangskontrolle zu gesperrten Bereichen und Geräten | ||
| Anlagen- und Bestandsverfolgung | ||
| Anspruchs- und Versicherungsmanagement | ||
| Nach Endnutzer | Krankenhäuser und Fachkliniken | |
| Ambulante Operationszentren | ||
| Apotheken und Einzelhandelskliniken | ||
| Krankenversicherer | ||
| Forschungs- und akademische Einrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Marktes für Healthcare Smart Card Reader bis 2032?
Der Markt wird voraussichtlich bis 2032 3,84 Milliarden USD bei einer CAGR von 15,52 % erreichen.
Welches Technologiesegment führt die aktuellen Einsatzbereiche an?
Kontaktlose Smartcard-Lesegeräte halten einen Anteil von 48,4 % aufgrund von Infektionsschutzprioritäten.
Welche Region wächst am schnellsten?
Für den asiatisch-pazifischen Raum wird bis 2032 eine CAGR von 17,60 % erwartet, gestützt durch nationale eHealth-Mandate.
Warum führen ambulante Operationszentren Lesegeräte so schnell ein?
Ambulante chirurgische Zentren schätzen die Vorteile bei Workflow-Geschwindigkeit und Datensicherheit, die Dual-Interface-Lesegeräte bieten, und unterstützen damit eine CAGR von 16,70 %.
Wie unterstützen Smartcard-Lesegeräte das Anlagenmanagement?
NFC-fähige Lesegeräte fungieren gleichzeitig als RFID-Abfragegeräte und verknüpfen Gerätenutzungsdaten mit authentifiziertem Personal für eine strengere Compliance und höhere Effizienz.
Welche Wettbewerbsschritte haben den Markt zuletzt geprägt?
Die Übernahmen durch TOPPAN und Vitaprotech in den Jahren 2024–2025 signalisierten eine beschleunigte Konsolidierung mit dem Ziel, End-to-End-Identitätslösungen anzubieten.