
ヘルスケアスマートカードリーダー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
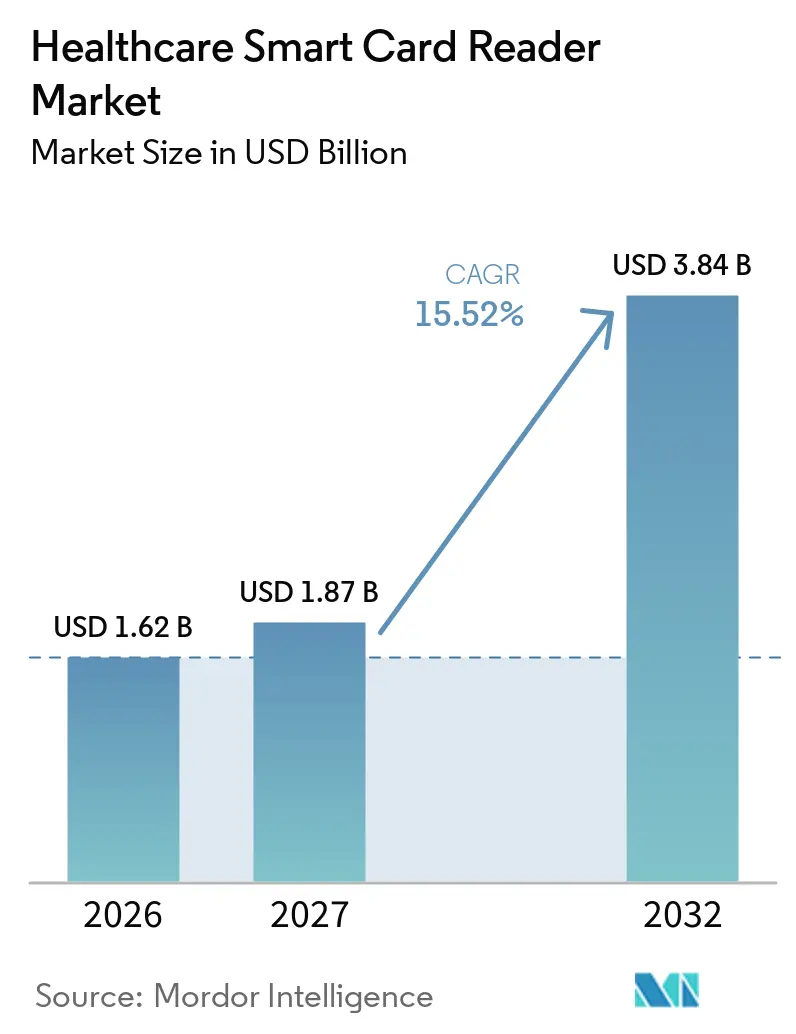
| 市場規模 (2027) | 1.87 十億米ドル |
| 市場規模 (2032) | 3.84 十億米ドル |
| 成長率 (2027 - 2032) | 15.52 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘルスケアスマートカードリーダー市場分析
ヘルスケアスマートカードリーダー市場規模は、2026年の1.62 ビリオン 米ドルから2027年には1.87 ビリオン 米ドルへと拡大し、2032年までに3.84 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 15.52%で成長します。
eHealthカードの義務的な普及展開、データ侵害に対するペナルティの強、そしてCOVID後も続く衛生基準が、この二桁成長の軌跡を総合的に支えています。北米は、HIPAAコンプライアンスと成熟したヘルスITエコシステムが多要素認証を標準化したことにより、最大の地域的基盤を保持しています。病院が感染管理対策を調達方針に組み込む中、非接触型技術が製品構成をリードしており、デュアルインターフェースリーダーはハイブリッド展開の柔軟性という利点を背景に急速に普及しています。管理者がRFID対応ワークフローによる効率向上を定量化するにつれ、アプリケーションの勢いは資産・在庫追跡へとシフトしています。リーダーベンダーとアイデンティティ管理専門企業の間での統合が加速しており、ハードウェア、ミドルウェア、コンプライアンスサポートにまたがるエンドツーエンドソリューションへの戦略的転換を反映しています。
レポートの主要ポイント
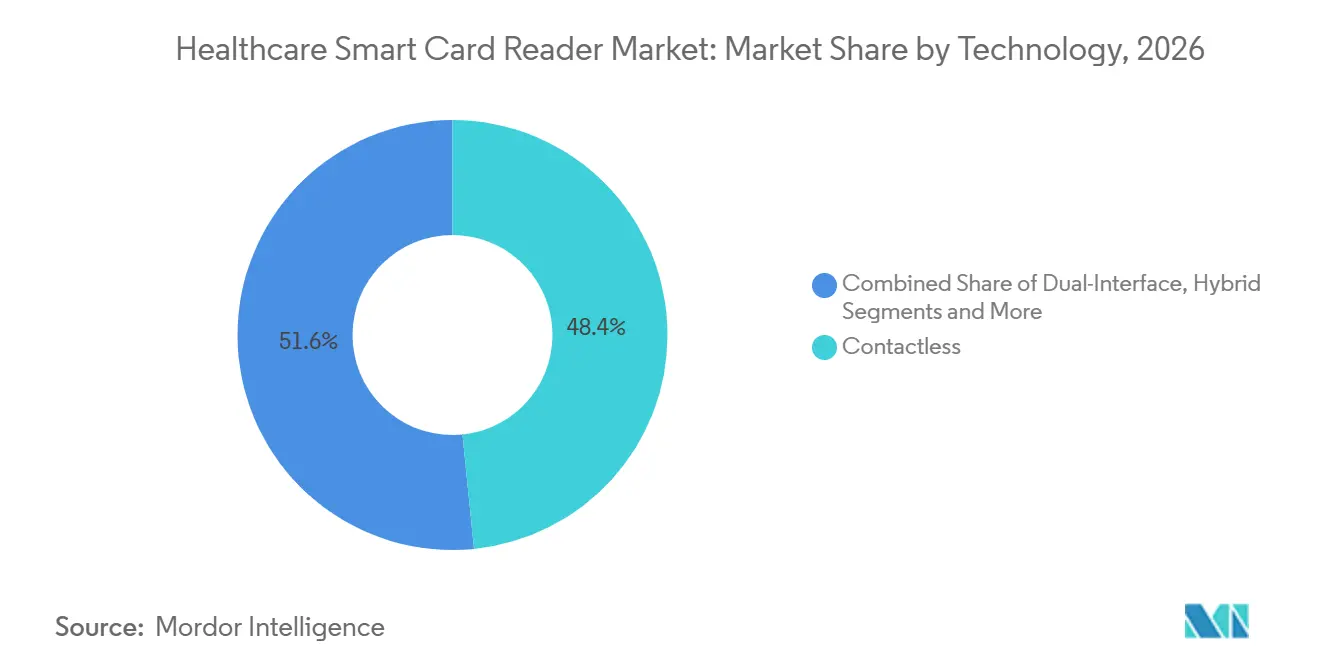
- 技術別では、非接触型リーダーが2026年に48.4%の収益シェアを占め、デュアルインターフェースユニットは2032年にかけて最速の16.40% CAGRを記録すると予測されています。
- アプリケーション別では、患者識別・認証が2026年に51.6%のシェアでトップとなり、資産・在庫追跡は2032年にかけて18.20% CAGRを達成する見込みです。
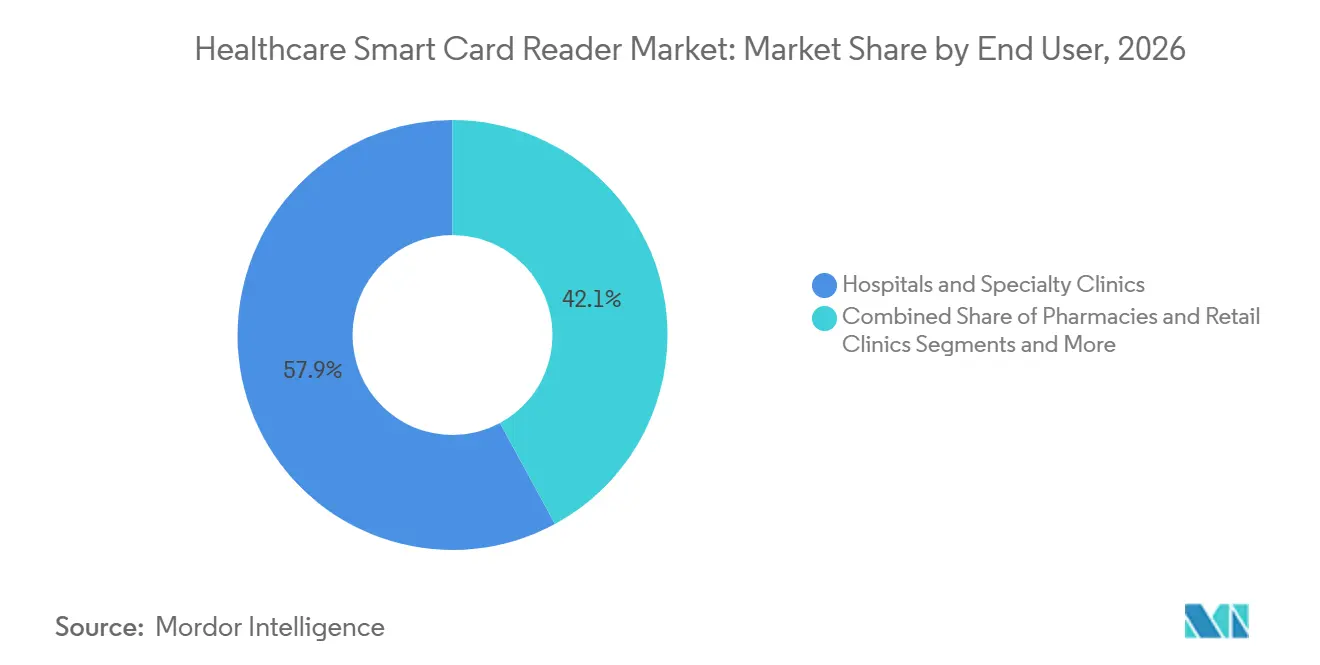
- エンドユーザー別では、病院および専門クリニックが2026年のヘルスケアスマートカードリーダー市場規模の57.9%を占め、外来手術センターは予測期間中に最も高い16.70% CAGRを記録すると見込まれています。
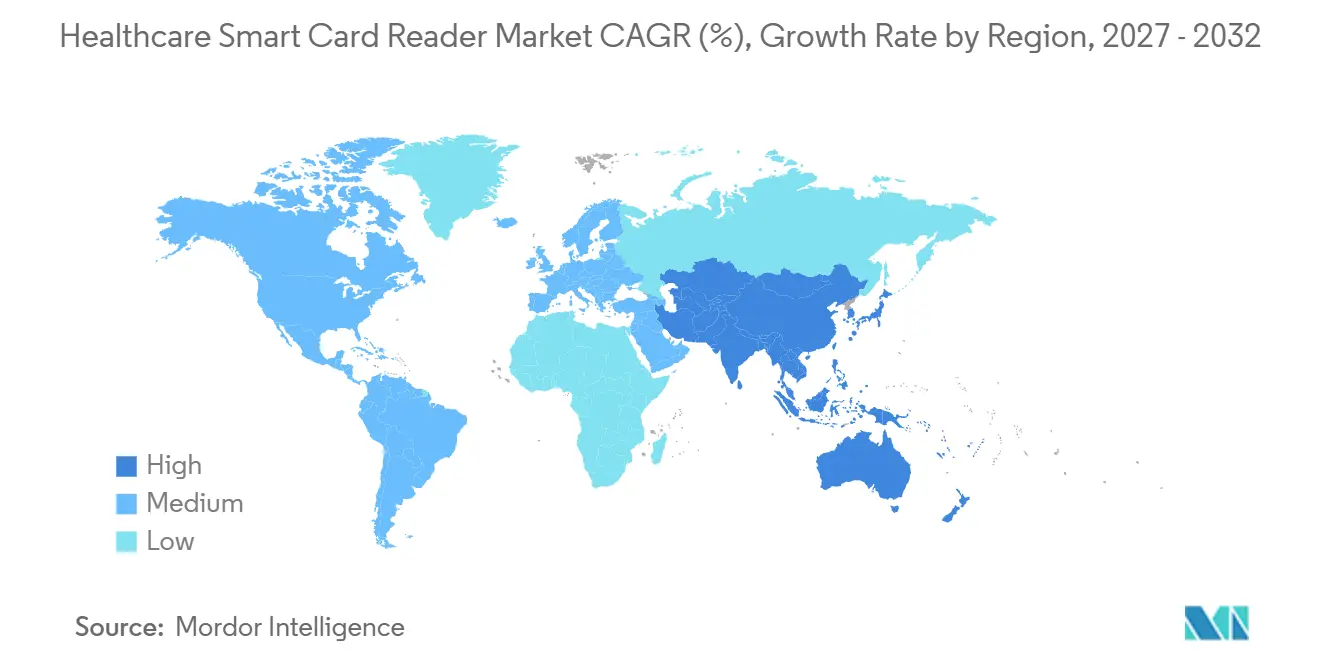
- 地域別では、北米が2026年にヘルスケアスマートカードリーダー市場シェアの37.8%を保持し、アジア太平洋地域は2032年にかけて17.60% CAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子健康スマートカードの義務的普及 | +3.20% | 欧州連合、日本、カナダ、世界的に拡大中 | 中期(2〜4年) |
| データ侵害罰則の急増 | +2.80% | 北米、欧州連合、アジア太平洋への波及 | 短期(2年以内) |
| コンタクトレス技術へのCOVID後の衛生推進 | +2.10% | 世界全体 | 短期(2年以内) |
| 電子健康記録・シングルサインオン統合 | +2.40% | 北米が中心、欧州連合・アジア太平洋が追随 | 中期(2〜4年) |
| NFC・スマートカードのハイブリッド資産追跡 | +1.90% | アジア太平洋が中心、中東・アフリカが新興 | 長期(4年以上) |
| ウェアラブル向けリーダーの小型化 | +1.10% | 世界全体、北米での早期普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子健康スマートカードの義務的普及
国民IDと連携した健康カード制度が認証インフラを再構築し、予測可能な複数年にわたる需要サイクルを固定化しています。ドイツの電子健康カード(elektronische Gesundheitskarte)は現在、年間8,000万件以上の患者インタラクションをサポートしています。[1]日本は2024年12月にマイナンバーカードと保険証の紐付けを義務化し、対応リーダーの対象設置基盤を即座に拡大しました。二次需要は、政府のテレマティクスネットワークと接続する必要がある薬局や救急医療ユニットにも広がっています。早期にリーダーを導入した医療提供者は、類似の枠組みが形成されつつある新興経済圏における将来の義務化に対応できる立場を確立しています。そのため、ベンダーのロードマップは、国境を越えた収益継続性を確保するために、進化する各国固有の標準に対する認証取得を優先しています。
データ侵害罰則の急増
2024年のヘルスケア分野における平均侵害コストは1,000万米ドルに達し、強力な認証のROIを高めています。オランダデータ保護局は不適切な生体情報取り扱いに対して75万ユーロ(863,475米ドル)の罰金を科し、アイデンティティ管理の欠陥を罰するという規制当局の意図を明確にしました。スマートカードリーダーは、機密データをローカルに保存することなく、HIPAAおよびGDPRの多要素認証要件を満たします。大規模な患者データベースを持つ病院は、侵害対応コストとリーダー導入コストを比較検討し、後者の方が説得力があると判断しています。そのため、より厳格なプライバシー法規制に対して将来性を確保する暗号処理プロセッサを内蔵したリーダーへの需要が高まっています。
COVID後の衛生推進
2024年には全決済カード出荷量の92%をコンタクトレスカードが占め、この行動変容がヘルスケアアクセスシステムにも波及しています。感染管理委員会は現在、タッチレス認証を新規デバイスの基本仕様として位置付けています。NFC対応リーダーにより、臨床医は表面に触れることなくバッジ認証が可能となり、無菌区域における汚染リスクを低減します。コンタクトとコンタクトレスモードを切り替えられるデュアルインターフェースモデルは、インフラ選択の将来性を確保するため、さらに注目を集めています。リーダーサプライヤーは、近接センシング範囲、ファームウェアのアップグレード可能性、消毒薬に耐えられる拭き取り容易な筐体で差別化を図っています。
電子健康記録・シングルサインオン統合
米国の2,300以上の施設がスマートカードと連携したシングルサインオンを導入し、以前は臨床医1人あたり1日70回を超えていたログインイベントを削減しました。[2]スマートポンプと電子健康記録の相互運用性により、ある地域病院では請求漏れの改善を通じて年間37万米ドルの追加収益が生まれました。これらの定量化された成果は、リーダーへの設備投資に対する強力な経営判断の根拠となります。APIファーストの電子健康記録アーキテクチャは統合経路を広げ、監査証跡の自動入力を可能にし、文書化の遅延を削減します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い統合・コンプライアンスコスト | -2.10% | 世界全体、新興市場で最も深刻 | 短期(2年以内) |
| 生体認証によるカード予算の侵食 | -1.80% | 北米、欧州連合、アジア太平洋が追随 | 中期(2〜4年) |
| セキュアMCUチップ不足 | -1.40% | 世界全体、アジアの製造拠点が大きく影響 | 短期(2年以内) |
| コンタクトリーダーを制限する感染管理規則 | -1.20% | 世界全体、北米・欧州連合で最も厳格 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い統合・コンプライアンスコスト
フルスケールのリーダー導入には15万〜25万米ドルのコストがかかる場合があり、小規模クリニックにとっては大きな負担となります。レガシーの診療管理ソフトウェアにはミドルウェアコネクタが必要なことが多く、プロジェクト予算とトレーニング時間が膨らみます。HIPAAの文書化と定期的な監査がさらなる費用を加算します。一部の医療提供者は、5年間でベッド1台あたり4万米ドルのコストがかかるバーコード投薬管理システムを選択し、資本制限内に収めるために高度な機能を犠牲にしています。[3]こうした予算上の力学が、プレミアムリーダー技術の普遍的な普及を遅らせています。
生体認証による予算の侵食
指紋認証や顔認証はカードの紛失や共有リスクを排除し、コンタクトレスで動作するため、感染管理規範と合致しています。医療用ワークステーションに内蔵されたセンサーは、別途リーダーハードウェアを必要としません。しかし、イリノイ州、テキサス州、欧州のプライバシー法規制は依然として厳格であり、法的安全性を求める一部の病院をスマートカードへと引き戻しています。この綱引きが、二重の保証を提供する生体認証・カードハイブリッドへの研究開発を促進しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
コンタクトレスリーダーがリーダーシップを確立非接触型リーダーは2026年のヘルスケアスマートカードリーダー市場において48.4%のシェアを保持しました。病院は、病棟、薬局、検査室における無菌ワークフローにとって最も安全な選択肢として非接触型リーダーを認識しています。デュアルインターフェースユニットは最も速に成長しており、既存のカードストックを無駄にすることなく接触型から非接触型エコシステムへの段階的な移行を可能にするため、16.40% CAGRで推移しています。接触型モデルは、物理的な挿入操作が意図的な行動の保護手段として機能する、管理薬品保管庫などの高保証エリアで引き続き使用されています。NFC対応設計が現在ベンダーのポートフォリオを席巻しており、スマートフォンベースの認証情報や機器タグとの将来的な統合を支えています。
ISO/IEC 11073準拠を可能にする迅速なファームウェアアップデートにより、導入済みの機器を最新の状態に保つことができます。これは、頻繁な全面更新サイクルを懸念するヘルスシステムのCIOが重視する特性です。非接触型およびデュアルインターフェース製品を合わせたヘルスケアスマートカードリーダー市場規模は、衛生的な認証環境への根強い志向を反映して、上回ると予測されています。技術ベンダーは現在、生の読み取り速度よりも、アイデンティティ・アクセス管理プラットフォームへの連携を簡素化するAPIの豊富さで差別化を図っていますその結果、主要な電子健康記録スイートを中心としたミドルウェアエコシステムが発展し、非接触型モダリティがさらに定着しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
アプリケーション別:
在庫追跡がコア認証を上回る成長患者識別は2026年に51.6%のシェアを維持し、スマートカードリーダーの従来の用途を支えています。しかし、病院がデータ主導の利用モデルへと転換するにつれ、資産・在庫追跡は18.20% CAGRで急増しています。スマートカードのチェックインに連動したリアルタイム位置情報分析により、機器の探索時間が大幅に短縮され、監査可能性が向上します。資産追跡導入におけるヘルスケアスマートカードリーダー市場規模は、管理者がRFIDおよびNFC機能を単一のインフラ基盤に統合するにつれて急増すると予測されており、「より少ないハードウェアでより多くを実現する」という考え方の妥当性を裏付けています。
薬局システムが保険適格性確認、調剤、認証を度のバッジタップで統合する場面において、電子処方箋および請求ワークフローが普及しています。請求・保険管理アプリケーションは、まだ初期段階にあるものの、ポリシー検証の自動化により手動エラーや不正を削減することが期待されています。統合の障壁が低下するにつれ、部門横断的な導入が加速し、リーダーの機能が孤立したシングルサインオンの文脈を超えて企業全体のロジスティクスチェーンへと拡大しています。この拡大により、リーダーは孤立した周辺機器ではなく、部門横断的なノードとしての地位を確立し、資産追跡機能を持たないスタンドアロンの生体認証デバイスに対して優位性を発揮しています。
エンドユーザー別:
外来手術センターが勢いを増す病院および専門クリニックは2026年の市場収益の57.9%を占め、規模の経済と強固なITチームを活用して複雑な導入を実行しています。これらの機関は、認証、薬品キャビネットアクセス、デバイス統合を一括するエンタープライズ全体のRFPを通じてベンダーのロードマップを牽引しています。一方、外来手術センター(ASC)は、入院設定から外来設定へと手術件数がシフトすることに後押しされ、16.70% CAGRという最も急峻な成長曲線を描いています。ASCは迅速な患者回転率を重視するため、各認証イベントの時間を数秒短縮できる非接触型またはデュアルインターフェースリーダーを好みます。
小売薬局やミニットクリニックは、より厳格な規制薬物規則のもとで電子処方箋の検証を迅速化するため、処方カウンターに小型リーダーを設置しています。健康保険会社は、不正を削減し請求処理を迅速化する戦略として、支店オフィスにリーダーを導入してその場での本人確認を行っています。学術研究施設も、臨床試験参加に紐付けられた安全なデータベースアクセスのためにリーダーを採用しており、直接的な患者ケアの場を超えた技術の有用性を示しています。こうした多様な導入形態により、ヘルスケアスマートカードリーダー業界は多様化した収益源を維持し、特定のプロバイダーカテゴリにおける周期的な調達パターンの影響をある程度緩和しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米ヘルスケアスマートカードリーダー市場
2026年における北米の37.8%のシェアは、HIPAAを動機とした強固な多要素認証への需要と、シングルサインオン対応施設が2,300か所を超える導入基盤に起因しています。平均侵害コストが1,000万米ドルに達することは、リーダー投資の財務的合理性を裏付けています。米国はその規模と複雑な規制環境により地域収益を牽引しており、カナダは国家eHealthカードプログラムを推進し、メキシコの民間病院グループはITシステムの近代化を進めています。米国の先進的なヘルスシステムにおけるヘルスケアスマートカードリーダー市場シェアの集中は、ベンダーに対してより高い平均販売価格を実現するプレミアムかつ統合重視の製品開発を促しています。
欧州ヘルスケアスマートカードリーダー市場
欧州はGDPRの施行と国家主導のeHealthイニシアチブの恩恵を受けています。ドイツのeGKプログラムだけで8,000万人以上の市民にサービスを提供しており、準拠リーダーの大規模かつ予測可能な更新サイクルを確保しています。オランダにおける75万ユーロの生体認証罰則のような規制上の先例は、法的に安全とみなされるスマートカードソリューションへの購買意欲を高めています。東欧市場は、EUの資金援助が医療ITの追い上げを加速させる中で潜在的な成長余地を示しており、一方でサプライチェーンの自主性に関する懸念が、IDEMIAの新フランス工場から出荷されるような国内製造リーダーへの需要を高めています。
アジア太平洋・中東アフリカ・南米ヘルスケアスマートカードリーダー市場
アジア太平洋地域は2032年にかけて最速の17.60% CAGRを達成する見込みで、日本の2024年12月のマイナンバーIDを健康保険に紐付ける義務化が主な要因となっています。中国の規模、インドの国家デジタルヘルスミッション、東南アジアにおける民間保険の拡大が組み合わさり、都市部の高度専門病院向けの高性能リーダーから農村部クリニック向けのコスト重視モデルまで、多様な需要層を生み出しています。並行して、中東・アフリカにおけるヘルスシステムの近代化が、特に公共支出が高水準を維持するGCC諸国を中心に、グリーンフィールド展開を支えています。南米は、ブラジルとアルゼンチンがより厳格な患者データ規制を採用し、GDPRフレームワークと部分的に調和することでスマートカードベースの認証への要件を誘導するため、成長軌跡は緩やかながらも前向きです。
競合環境
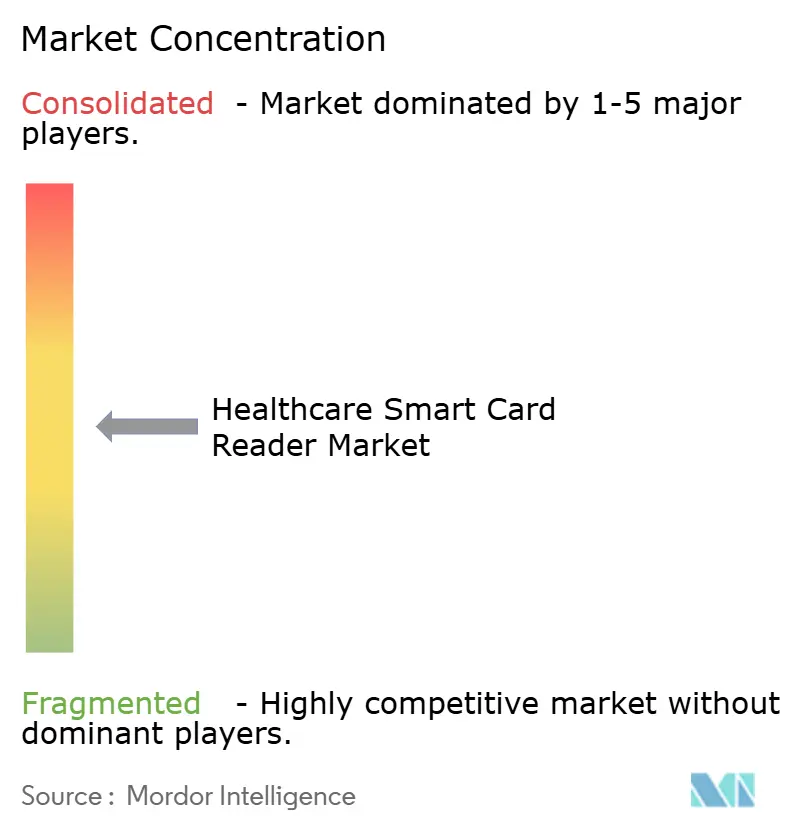
競合環境は中程度に分散しており、多国籍のアイデンティティ管理ブランドとニッチなヘルスケアインテグレーターが混在しています。2024年には合併・買収が急増し、TOPPAN Holdingsが地理的リーチを拡大するためにHIDのシチズンアイデンティティソリューションズを取得し、Vitaprotechは1億4,500万米ドルでIdentivのリーダー事業を買収し、700人のエンジニアを統合された物理アクセスプラットフォームに組み込みました。競争は電子健康記録統合の容易さ、デュアルインターフェース機能、感染管理対応筐体を中心に展開されています。HID Global、Thales、Identivは認定暗号化モジュールによって差別化を維持していますが、新規参入者はAI支援のユーザー行動分析に注力しています。
インプラントや器具のトレーサビリティが必要な手術室において、認証と在庫管理を融合させるリーダーには空白機会が存在します。特許出願は、Infineonの SECORA Pay Bioのような生体認証・カードハイブリッドを強調しており、これは現在のリーダースロットに準拠したカードに指紋センサーを内蔵するもので、既存インフラを活用しながら純粋な生体認証の侵食に対抗する戦術として設計されています。サプライチェーンの自主性が戦略的優先事項として浮上しており、欧州の購買者を地域製造オプションへと向かわせています。その証拠として、IDEMIAがフランスに年間1億枚のカードを製造できる新工場を開設しました。
リーダーベンダーはまた、デバイスOEMと提携してモジュールを輸液ポンプや薬品キャビネットに直接組み込んでいます。Identivはスマート医療デバイスにおけるRFID導入を合理化するためにNovantaと提携しました。同様に、Zebra TechnologiesとMerck KGaAは医薬品トレーサビリティのための統合サイバーフィジカルトラストプラットフォームを立ち上げ、業界横断的な融合を示しています。競争の激しさは、スタンドアロンのリーダーから垂直統合されたエコシステムへとシフトしています。
ヘルスケアスマートカードリーダー産業のリーダー企業
-
HID Global (ASSA ABLOY AB)
-
Identiv Inc.
-
rf IDEAS Inc.
-
Thales Group (Gemalto)
-
NXP Semiconductors N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
ヘルスケアスマートカードリーダー市場
- HID Global (ASSA ABLOY AB)
- Identiv Inc.
- rf IDEAS Inc.
- Thales Group (Gemalto)
- NXP Semiconductors N.V.
- Advanced Card Systems Ltd.
- ID TECH
- Zebra Technologies
- Evolis SA
- Infineon Technologies AG
- Giesecke+Devrient GmbH
- Feitian Technologies Co., Ltd.
- Atos SE
- Veridos GmbH
- SCM Microsystems GmbH
- Spyrus Solutions Inc.
- Ingenico Group
- Cherry GmbH
- CardLogix Corp.
- KaSys Communications GmbH
Recent Industry Developments in ヘルスケアスマートカードリーダー市場
- 2025年6月:TOPPAN SecurityがDzcard Groupの買収を完了し、銀行カード製造能力を倍増させ、タイ、フィリピン、インドのパーソナライゼーションセンターを拡大しました。
- 2025年3月:Zebra TechnologiesとMerck KGaAがM-Trustプラットフォームを発表し、モバイルスキャナーと高度な暗号技術を組み合わせて医薬品サプライチェーンにおける製品検証を実現しました。
- 2025年2月:Identivがスマートデバイスのコンプライアンスを簡素化するため、ヘルスケアOEM向けにRFIDインレイとリーダー技術をバンドルするためにNovantaと提携しました。
- 2024年10月:IDEMIAがフランスに新工場を開設し、年間1億枚の銀行カードを製造できる100%欧州バリューチェーンを構築しました。これはサプライチェーンの自主性を求めるヘルスケア購買者に響く動きです。
世界のヘルスケアスマートカードリーダー市場レポートの調査範囲
セグメンテーション概要
| コンタクト |
| コンタクトレス |
| デュアルインターフェース |
| ハイブリッド |
| 患者ID・認証 |
| 電子処方・請求 |
| 制限区域・デバイスへのアクセス制御 |
| 資産・在庫追跡 |
| 請求・保険管理 |
| 病院・専門クリニック |
| 外来手術センター |
| 薬局・小売クリニック |
| 健康保険支払者 |
| 研究・学術機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 技術別 | コンタクト | |
| コンタクトレス | ||
| デュアルインターフェース | ||
| ハイブリッド | ||
| アプリケーション別 | 患者ID・認証 | |
| 電子処方・請求 | ||
| 制限区域・デバイスへのアクセス制御 | ||
| 資産・在庫追跡 | ||
| 請求・保険管理 | ||
| エンドユーザー別 | 病院・専門クリニック | |
| 外来手術センター | ||
| 薬局・小売クリニック | ||
| 健康保険支払者 | ||
| 研究・学術機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までのヘルスケアスマートカードリーダー市場の予測値はいくらですか?
市場は15.52% CAGRで2032年までに3.84 ビリオン 米ドルに達すると予測されています。
現在の導入をリードしている技術セグメントはどれですか?
コンタクトレススマートカードリーダーは感染管理の優先事項により48.4%のシェアを占めています。
最も成長が速い地域はどこですか?
アジア太平洋地域は、国家eHealthの義務化を背景に2032年にかけて17.60% CAGRを記録すると見込まれています。
外来手術センターがリーダーを急速に採用している理由は何ですか?
ASCは、デュアルインターフェースリーダーがもたらすワークフロー速度とデータセキュリティの向上を重視しており、16.70% CAGRを支えています。
スマートカードリーダーはどのように資産管理をサポートしますか?
NFC対応リーダーはRFIDインタロゲーターとしても機能し、機器の使用データを認証済みスタッフに紐付けることで、コンプライアンスと効率性を高めます。
最近の競合動向はどのようなものでしたか?
2024〜2025年のTOPPANとVitaprotechによる買収は、エンドツーエンドのアイデンティティソリューション提供を目指した統合加速を示しています。