
Taille et part du marché des lecteurs de cartes à puce pour la santé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.87 Milliards de dollars |
| Taille du Marché (2032) | 3.84 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.52 % |
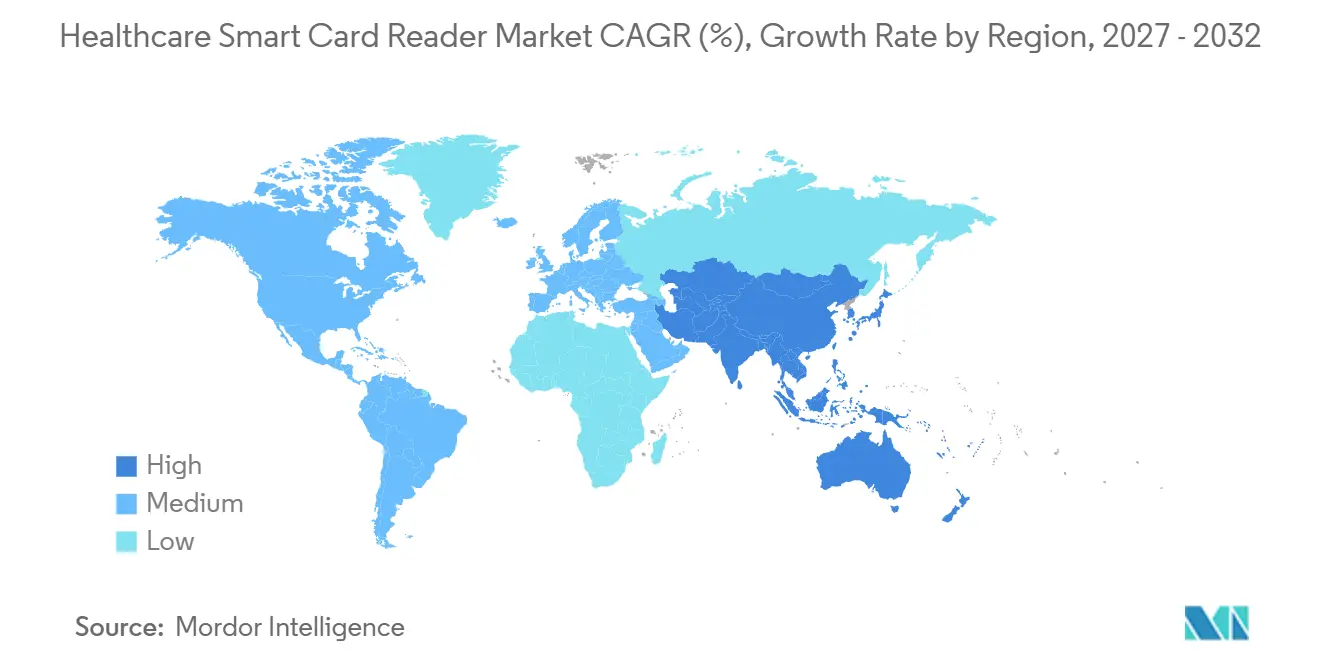
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des lecteurs de cartes à puce pour la santé par Mordor Intelligence
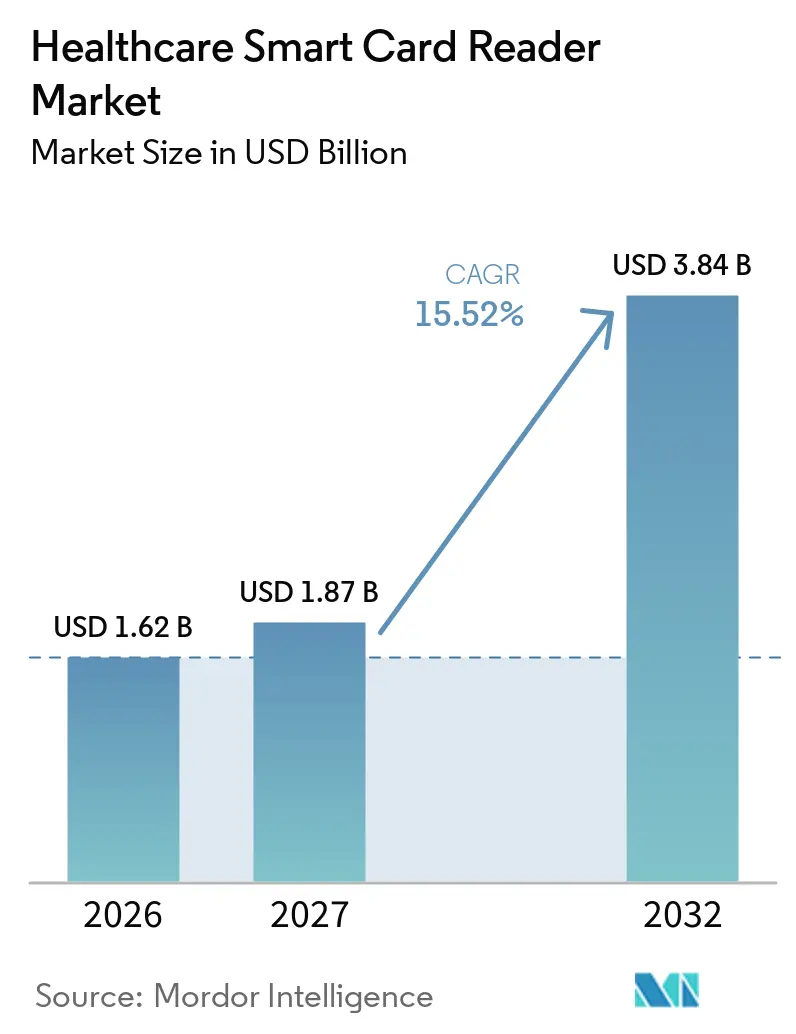
La taille du marché des lecteurs de cartes à puce pour la santé devrait passer de 1,62 milliard USD en 2026 à 1,87 milliard USD en 2027, pour atteindre 3,84 milliards USD d'ici 2032, avec un CAGR de 15,52 % sur la période 2027-2032.
Les déploiements obligatoires de cartes eHealth, la hausse des pénalités liées aux violations de données et le maintien des normes d'hygiène post-COVID soutiennent collectivement cette trajectoire à deux chiffres. L'Amérique du Nord détient la plus grande position régionale, car la conformité à la loi HIPAA et les écosystèmes matures de technologies de santé ont normalisé l'authentification multifactorielle. La technologie sans contact domine le mix produit, les hôpitaux intégrant des mesures de contrôle des infections dans leurs politiques d'achat, tandis que les lecteurs à double interface se déploient rapidement grâce à la flexibilité qu'offre un déploiement hybride. La dynamique applicative se déplace vers le suivi des actifs et des stocks, les administrateurs quantifiant les gains d'efficacité issus des flux de travail compatibles RFID. La consolidation entre les fournisseurs de lecteurs et les spécialistes de la gestion des identités s'accélère, reflétant un pivot stratégique vers des solutions de bout en bout couvrant le matériel, les intergiciels et le support de conformité.
Points clés du rapport
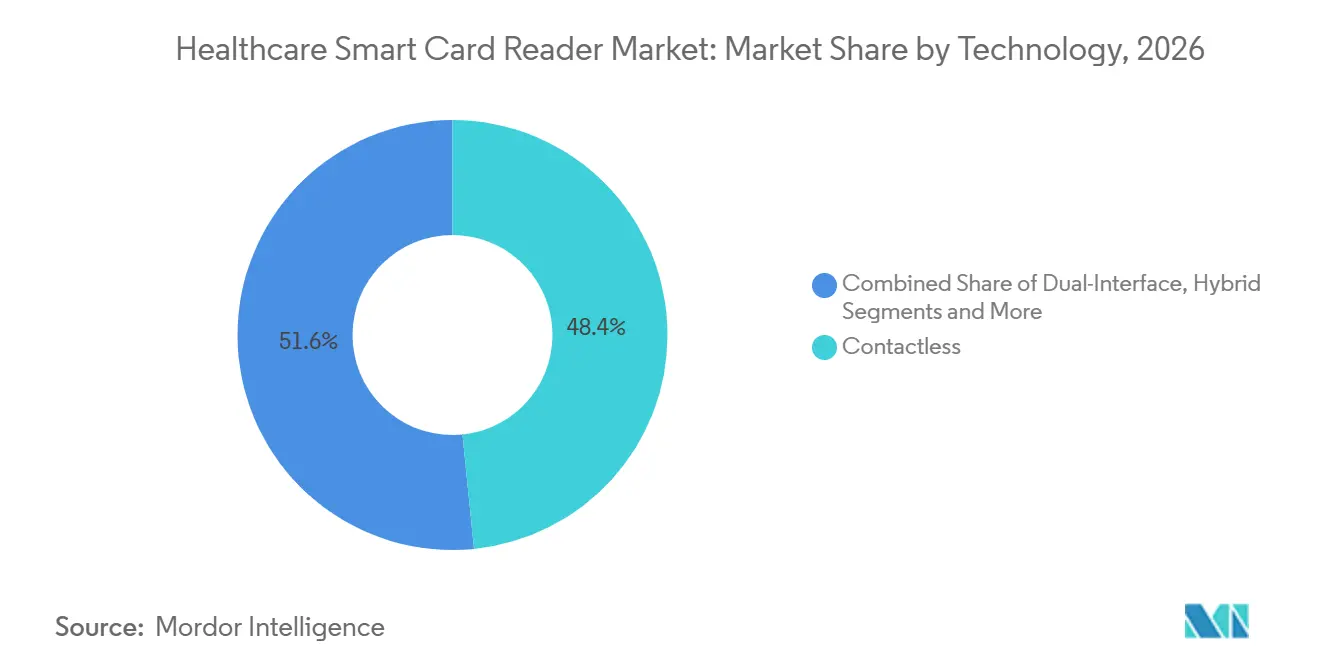
- Par technologie, les lecteurs sans contact ont représenté 48,4 % des revenus en 2026, tandis que les unités à double interface devraient afficher le CAGR le plus rapide, à 16,40 %, jusqu'en 2032.
- Par application, l'identification et l'authentification des patients ont dominé avec une part de 51,6 % en 2026 ; le suivi des actifs et des stocks est en passe d'atteindre un CAGR de 18,20 % d'ici 2032.
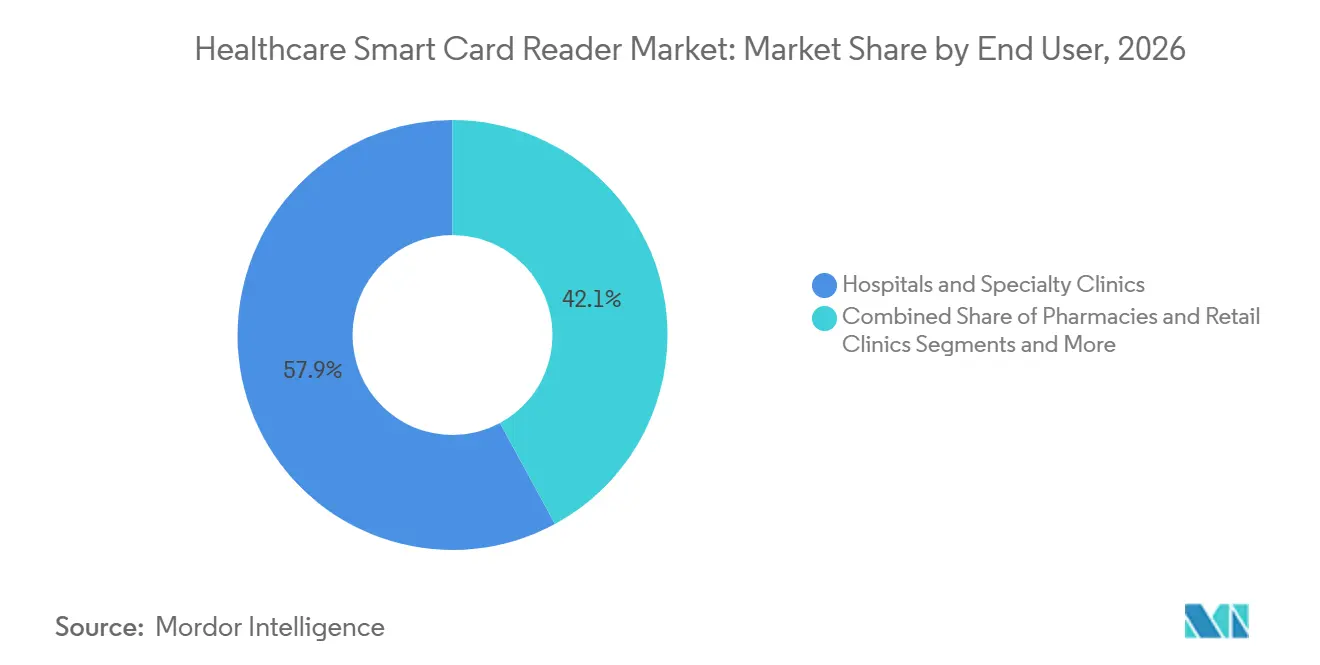
- Par utilisateur final, les hôpitaux et les cliniques spécialisées représentaient 57,9 % de la taille du marché des lecteurs de cartes à puce pour la santé en 2026, tandis que les centres de chirurgie ambulatoire devraient enregistrer le CAGR le plus élevé, à 16,70 %, sur la période de prévision.
- Par région, l'Amérique du Nord détenait 37,8 % des parts du marché des lecteurs de cartes à puce pour la santé en 2026 ; l'Asie-Pacifique devrait progresser à un CAGR de 17,60 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiements obligatoires de cartes de santé électroniques | +3.20% | UE, Japon, Canada ; expansion mondiale | Moyen terme (2 à 4 ans) |
| Hausse des amendes liées aux violations de données | +2.80% | Amérique du Nord, UE ; répercussions vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Impulsion post-COVID en faveur des technologies sans contact | +2.10% | Mondial | Court terme (≤ 2 ans) |
| Intégrations DSE et SSO | +2.40% | Cœur en Amérique du Nord ; UE et Asie-Pacifique en progression | Moyen terme (2 à 4 ans) |
| Suivi des actifs NFC/carte à puce hybride | +1.90% | Cœur en Asie-Pacifique ; Moyen-Orient et Afrique en émergence | Long terme (≥ 4 ans) |
| Miniaturisation des lecteurs pour les appareils portables | +1.10% | Mondial ; adoption précoce en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiements obligatoires de cartes de santé électroniques
Les programmes de cartes de santé liées à l'identité nationale reconfigurent l'infrastructure d'authentification, générant des cycles de demande pluriannuels prévisibles. La carte de santé électronique allemande (elektronische Gesundheitskarte) prend désormais en charge plus de 80 millions d'interactions patients par an.[1] Le Japon a rendu obligatoire le rattachement de la carte My Number à l'assurance maladie en décembre 2024, élargissant instantanément la base installée adressable pour les lecteurs compatibles. La demande secondaire se propage aux pharmacies et aux services d'urgence qui doivent s'interfacer avec les réseaux télématiques gouvernementaux. Les prestataires de soins de santé qui adoptent les lecteurs en avance se positionnent pour se conformer aux futures réglementations dans les économies émergentes où des cadres similaires se mettent en place. Les feuilles de route des fournisseurs privilégient donc la certification selon les normes souveraines en évolution afin de garantir la continuité des revenus transfrontaliers.
Hausse des amendes liées aux violations de données
Le coût moyen d'une violation de données dans le secteur de la santé a atteint 10 millions USD en 2024, amplifiant le retour sur investissement d'une authentification forte. L'Autorité néerlandaise de protection des données a infligé une amende de 750 000 EUR (863 475 USD) pour une gestion inappropriée des données biométriques, soulignant la volonté des régulateurs de sanctionner les lacunes en matière de gestion des identités. Les lecteurs de cartes à puce satisfont aux exigences multifactorielles de la loi HIPAA et du RGPD sans stocker localement de données sensibles. Les hôpitaux disposant de grandes bases de données patients comparent le coût de la remédiation après une violation à celui du déploiement de lecteurs et trouvent ce dernier plus convaincant. La demande s'oriente donc vers des lecteurs intégrant des processeurs cryptographiques qui anticipent des réglementations sur la vie privée plus strictes.
Impulsion post-COVID en faveur de l'hygiène
Les cartes sans contact représentaient 92 % de toutes les expéditions de cartes de paiement en 2024, un changement comportemental qui se répercute sur les systèmes d'accès aux soins de santé. Les comités de contrôle des infections classent désormais l'authentification sans contact comme une spécification de base pour les nouveaux appareils. Les lecteurs compatibles NFC permettent aux cliniciens de s'identifier sans toucher les surfaces, réduisant le risque de contamination dans les zones stériles. Les modèles à double interface qui basculent entre les modes contact et sans contact gagnent en popularité car ils pérennisent les choix d'infrastructure. Les fournisseurs de lecteurs se différencient par la portée de détection de proximité, la capacité de mise à jour du micrologiciel et les boîtiers faciles à désinfecter qui résistent aux produits chimiques désinfectants.
Intégrations DSE et SSO
Plus de 2 300 établissements américains ont mis en œuvre l'authentification unique liée aux cartes à puce, réduisant les événements de connexion quotidiens qui dépassaient auparavant 70 par clinicien.[2] L'interopérabilité entre les pompes intelligentes et les dossiers de santé électroniques a généré 370 000 USD de revenus supplémentaires par an dans un hôpital régional grâce à une meilleure capture des facturation. Ces gains quantifiés constituent un argument solide en salle de conseil pour les dépenses d'investissement en lecteurs. Les architectures de dossiers de santé électroniques axées sur les API élargissent les voies d'intégration, permettant le remplissage automatique des pistes d'audit et réduisant les délais de documentation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé d'intégration et de conformité | -2.10% | Mondial ; plus aigu dans les marchés émergents | Court terme (≤ 2 ans) |
| La biométrie cannibalisent les budgets alloués aux cartes | -1.80% | Amérique du Nord, UE ; Asie-Pacifique en progression | Moyen terme (2 à 4 ans) |
| Pénuries de puces MCU sécurisées | -1.40% | Mondial ; centres de fabrication asiatiques fortement exposés | Court terme (≤ 2 ans) |
| Règles de contrôle des infections limitant le contact | -1.20% | Mondial ; plus strictes en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé d'intégration et de conformité
Un déploiement complet de lecteurs peut coûter entre 150 000 et 250 000 USD, une charge difficile à absorber pour les petites cliniques. Les logiciels de gestion de cabinet existants nécessitent souvent des connecteurs intergiciels, ce qui alourdit les budgets de projet et les heures de formation. La documentation HIPAA et les audits récurrents ajoutent des dépenses supplémentaires. Certains prestataires optent pour des systèmes d'administration de médicaments par code-barres qui coûtent 40 000 USD par lit sur cinq ans, sacrifiant des fonctionnalités avancées pour rester dans les limites des budgets d'investissement.[3] Ces dynamiques budgétaires ralentissent la pénétration universelle des technologies de lecteurs haut de gamme.
La biométrie cannibalisent les budgets
La reconnaissance d'empreintes digitales ou faciale élimine le risque de perte ou de partage de carte et fonctionne sans contact, s'alignant parfaitement avec les normes de contrôle des infections. Les capteurs intégrés dans les postes de travail médicaux contournent le besoin de matériel de lecture séparé. Cependant, les réglementations sur la vie privée en Illinois, au Texas et en Europe restent strictes, poussant certains hôpitaux à revenir aux cartes à puce pour des raisons de sécurité juridique. Ce bras de fer stimule la recherche et développement dans les hybrides biométriques-cartes offrant une double assurance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
les lecteurs sans contact consolident leur leadershipLes lecteurs sans contact détenaient une part de 48,4 % du marché des lecteurs de cartes à puce pour la santé en 2026. Les hôpitaux les perçoivent comme l'option la plus sûre pour les flux de travail stériles dans les services, les pharmacies et les laboratoires. Les unités à double interface progressent le plus rapidement, portées par un CAGR de 16,40 %, car elles permettent une migration progressive des systèmes à contact vers des écosystèmes sans contact sans rendre obsolète le parc de cartes existant. Les modèles à contact persistent dans les zones à haute assurance, telles que les armoires à médicaments contrôlés, où l'étape d'insertion physique constitue en elle-même une mesure de sécurité délibérée. Les conceptions compatibles NFC dominent désormais les portefeuilles des fournisseurs, préparant la convergence future avec les identifiants basés sur les smartphones et les étiquettes d'équipements.
Les mises à jour rapides du micrologiciel permettant la conformité à la norme ISO/IEC 11073 maintiennent les bases installées à jour, un atout prisé par les directeurs des systèmes d'information des établissements de santé soucieux d'éviter des cycles fréquents de remplacement complet. La taille combinée du marché des lecteurs de cartes à puce pour la santé pour les produits sans contact et à double interface devrait dépasser les prévisions, reflétant le biais ancré en faveur des environnements d'authentification hygiéniques. Les fournisseurs de technologies se différencient désormais moins sur la vitesse de lecture brute que sur la richesse des API, qui simplifient la liaison avec les plateformes de gestion des identités et des accès. En conséquence, les écosystèmes d'intergiciels autour des principales suites de dossiers médicaux électroniques se sont développés, renforçant davantage les modalités sans contact.



Par application :
le suivi des stocks dépasse l'authentification principaleL'identification des patients a maintenu une part de 51,6 % en 2026, ancrant le cas d'usage traditionnel des lecteurs de cartes à puce. Cependant, le suivi des actifs et des stocks progresse rapidement à un CAGR de 18,20 %, les hôpitaux se tournant vers des modèles d'utilisation pilotés par les données. Les analyses de localisation en temps réel liées aux enregistrements par carte à puce réduisent considérablement le temps de recherche des équipements et améliorent la traçabilité. La taille du marché des lecteurs de cartes à puce pour la santé pour les déploiements de suivi des actifs devrait augmenter fortement, les administrateurs intégrant les fonctions RFID et NFC dans des infrastructures uniques, validant ainsi la logique du « faire plus avec moins de matériel ».
Les flux de travail liés à la prescription électronique et à la facturation gagnent du terrain là où les systèmes de pharmacie fusionnent l'éligibilité à l'assurance, la délivrance et l'authentification en un seul événement de badge. Les applications de gestion des sinistres et des assurances, bien que naissantes, promettent d'automatiser la validation des polices, réduisant les erreurs manuelles et la fraude. À mesure que les obstacles à l'intégration s'estompent, l'adoption interdépartementale s'accélère, étendant la fonctionnalité des lecteurs au-delà des contextes isolés d'authentification unique vers des chaînes logistiques à l'échelle de l'entreprise. Cette expansion consolide le statut des lecteurs en tant que nœuds multifonctionnels plutôt que périphériques cloisonnés, les positionnant favorablement face aux dispositifs biométriques autonomes dépourvus de fonctions de suivi des actifs.
Par utilisateur final :
les centres chirurgicaux ambulatoires gagnent en dynamismeLes hôpitaux et les cliniques spécialisées contrôlaient 57,9 % des revenus du marché en 2026, tirant parti des économies d'échelle et d'équipes informatiques solides pour mener à bien des implémentations complexes. Ces établissements orientent les feuilles de route des fournisseurs par le biais d'appels d'offres à l'échelle de l'entreprise regroupant l'authentification, l'accès aux armoires à médicaments et les intégrations de dispositifs. Pourtant, les centres de chirurgie ambulatoire affichent la courbe de croissance la plus forte, à un CAGR de 16,70 %, portés par le transfert du volume de procédures hors des établissements hospitaliers. Les centres de chirurgie ambulatoire privilégient la rapidité de rotation des patients et favorisent donc les lecteurs sans contact ou à double interface, qui réduisent de quelques secondes chaque événement d'authentification.
Les pharmacies de détail et les cliniques de proximité installent des lecteurs discrets aux comptoirs de prescription pour accélérer la validation des ordonnances électroniques dans le cadre de règles plus strictes sur les substances contrôlées. Les assureurs santé déploient des lecteurs dans leurs agences pour la vérification d'identité sur place, une stratégie qui réduit la fraude et accélère le traitement des sinistres. Les établissements de recherche universitaire adoptent également des lecteurs pour un accès sécurisé aux bases de données liées à la participation aux essais cliniques, soulignant l'utilité de la technologie au-delà des arènes de soins directs aux patients. Ces déploiements variés garantissent que le secteur des lecteurs de cartes à puce pour la santé maintient des sources de revenus diversifiées, le protégeant quelque peu des cycles d'achat cycliques dans toute catégorie de prestataires unique.

Analyse géographique
Marché des Lecteurs de Cartes à Puce pour la Santé en Amérique du Nord
La part de 37,8 % de l'Amérique du Nord en 2026 découle d'une demande motivée par la conformité à la loi HIPAA pour une authentification multifactorielle robuste et d'une base installée dépassant 2 300 établissements dotés de l'authentification unique. Des coûts moyens de violation atteignant 10 millions USD soulignent la logique financière des investissements dans les lecteurs. Les États-Unis dominent les revenus régionaux en raison de leur échelle et de leur cadre réglementaire complexe, tandis que le Canada fait progresser ses programmes nationaux de cartes eHealth et que les groupes hospitaliers privés mexicains modernisent leurs infrastructures informatiques. La concentration des parts du marché des lecteurs de cartes à puce pour la santé dans les systèmes de santé américains avancés pousse les fournisseurs à développer des offres haut de gamme, à forte intégration, qui commandent des prix de vente moyens plus élevés.
Marché des Lecteurs de Cartes à Puce pour la Santé en Europe
L'Europe bénéficie de l'application du RGPD et des initiatives eHealth imposées à l'échelle nationale. Le programme eGK allemand à lui seul dessert plus de 80 millions de citoyens, garantissant un cycle de remplacement massif et prévisible pour les lecteurs conformes. Les précédents réglementaires, tels que l'amende biométrique néerlandaise de 750 000 EUR, incitent les acheteurs à se tourner vers des solutions à carte à puce perçues comme juridiquement plus sûres. Les marchés d'Europe de l'Est affichent un potentiel latent à mesure que les financements de l'UE accélèrent la mise à niveau des technologies de santé, tandis que les préoccupations relatives à la souveraineté des chaînes d'approvisionnement alimentent l'appétit pour les lecteurs fabriqués localement, comme ceux expédiés depuis la nouvelle usine française d'IDEMIA.
Marché des Lecteurs de Cartes à Puce pour la Santé en Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud
L'Asie-Pacifique affiche le CAGR le plus rapide, à 17,60 %, jusqu'en 2032, porté par le mandat japonais de décembre 2024 liant les identifiants My Number à l'assurance maladie. L'échelle de la Chine, la mission nationale de santé numérique de l'Inde et le développement de l'assurance privée en Asie du Sud-Est se combinent pour créer des niveaux de demande diversifiés, allant des lecteurs haut de gamme dans les hôpitaux super spécialisés urbains aux modèles économiques dans les cliniques rurales. Parallèlement, la modernisation des systèmes de santé au Moyen-Orient et en Afrique soutient des déploiements sur de nouveaux sites, notamment dans les États du GCC où les dépenses publiques restent élevées. La trajectoire de l'Amérique du Sud est plus lente mais positive, le Brésil et l'Argentine adoptant des réglementations plus strictes sur les données des patients, s'harmonisant partiellement avec les cadres du RGPD et orientant ainsi les exigences vers l'authentification par carte à puce.
Paysage concurrentiel
Concentration du Marché
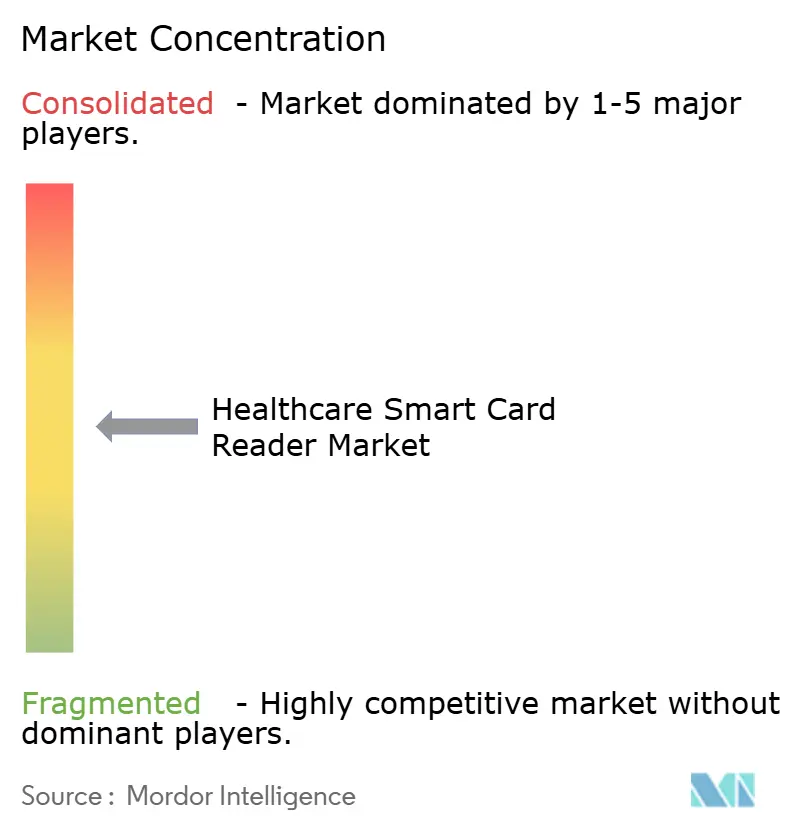
Le paysage concurrentiel est modérément fragmenté, avec des marques multinationales de gestion des identités aux côtés d'intégrateurs spécialisés dans la santé. L'année 2024 a connu une hausse des fusions : TOPPAN Holdings a acquis les solutions d'identité civile de HID pour élargir sa portée géographique, tandis que Vitaprotech a payé 145 millions USD pour les opérations de lecteurs d'Identiv, intégrant 700 ingénieurs dans une plateforme d'accès physique unifiée. La concurrence se concentre sur la facilité d'intégration des dossiers de santé électroniques, la capacité à double interface et les boîtiers adaptés au contrôle des infections. HID Global, Thales et Identiv maintiennent leur différenciation grâce à des modules de chiffrement certifiés, mais les nouveaux entrants se concentrent sur l'analyse du comportement des utilisateurs assistée par l'IA.
Des opportunités d'espaces blancs existent là où les lecteurs fusionnent l'authentification avec la supervision des stocks, notamment dans les blocs opératoires nécessitant la traçabilité des implants et des instruments. Les dépôts de brevets mettent en évidence des hybrides biométriques-cartes tels que le SECORA Pay Bio d'Infineon, qui intègre des capteurs d'empreintes digitales dans des cartes conformes aux emplacements de lecteurs actuels, une tactique conçue pour tirer parti de l'infrastructure existante tout en contrant l'empiètement de la biométrie pure. La souveraineté de la chaîne d'approvisionnement est devenue une priorité stratégique, poussant les acheteurs européens vers des options de fabrication locale, comme en témoigne la nouvelle usine de 100 millions de cartes d'IDEMIA en France.
Les fournisseurs de lecteurs s'associent également avec des fabricants d'équipements d'origine pour intégrer des modules directement dans les pompes à perfusion et les armoires à médicaments. Identiv s'est associé à Novanta pour rationaliser l'adoption de la RFID dans les dispositifs médicaux intelligents. De même, Zebra Technologies et Merck KGaA ont lancé une plateforme de confiance cyber-physique intégrée pour la traçabilité pharmaceutique, signalant une fertilisation croisée entre secteurs. L'intensité concurrentielle se déplace donc des lecteurs autonomes vers des écosystèmes verticalement intégrés.
Leaders du secteur des lecteurs de cartes à puce pour la santé
-
HID Global (ASSA ABLOY AB)
-
Identiv Inc.
-
rf IDEAS Inc.
-
Thales Group (Gemalto)
-
NXP Semiconductors N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Lecteurs de Cartes à Puce pour la Santé Entreprises couvertes dans ce rapport
- HID Global (ASSA ABLOY AB)
- Identiv Inc.
- rf IDEAS Inc.
- Thales Group (Gemalto)
- NXP Semiconductors N.V.
- Advanced Card Systems Ltd.
- ID TECH
- Zebra Technologies
- Evolis SA
- Infineon Technologies AG
- Giesecke+Devrient GmbH
- Feitian Technologies Co., Ltd.
- Atos SE
- Veridos GmbH
- SCM Microsystems GmbH
- Spyrus Solutions Inc.
- Ingenico Group
- Cherry GmbH
- CardLogix Corp.
- KaSys Communications GmbH
Développements industriels récents dans Marché des Lecteurs de Cartes à Puce pour la Santé
- Juin 2025 : TOPPAN Security a finalisé l'acquisition du groupe Dzcard, doublant la capacité de fabrication de cartes bancaires et élargissant les centres de personnalisation en Thaïlande, aux Philippines et en Inde.
- Mars 2025 : Zebra Technologies et Merck KGaA ont lancé la plateforme M-Trust, combinant des scanners mobiles avec une cryptographie avancée pour la vérification des produits dans les chaînes d'approvisionnement pharmaceutiques.
- Février 2025 : Identiv s'est associé à Novanta pour regrouper des inlays RFID et des technologies de lecture pour les fabricants d'équipements d'origine dans le secteur de la santé, simplifiant la conformité dans les dispositifs intelligents.
- Octobre 2024 : IDEMIA a ouvert une nouvelle usine en France, mettant en place une chaîne de valeur 100 % européenne capable de produire 100 millions de cartes bancaires par an, une initiative qui résonne auprès des acheteurs du secteur de la santé soucieux de la souveraineté de la chaîne d'approvisionnement.
Portée du rapport sur le marché mondial des lecteurs de cartes à puce pour la santé
Aperçu de la segmentation
| Contact |
| Sans contact |
| Double interface |
| Hybride |
| Identification et authentification des patients |
| Ordonnance électronique et facturation |
| Contrôle d'accès aux zones et appareils restreints |
| Suivi des actifs et des stocks |
| Gestion des sinistres et des assurances |
| Hôpitaux et cliniques spécialisées |
| Centres chirurgicaux ambulatoires |
| Pharmacies et cliniques de détail |
| Payeurs d'assurance maladie |
| Instituts de recherche et académiques |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par technologie | Contact | |
| Sans contact | ||
| Double interface | ||
| Hybride | ||
| Par application | Identification et authentification des patients | |
| Ordonnance électronique et facturation | ||
| Contrôle d'accès aux zones et appareils restreints | ||
| Suivi des actifs et des stocks | ||
| Gestion des sinistres et des assurances | ||
| Par utilisateur final | Hôpitaux et cliniques spécialisées | |
| Centres chirurgicaux ambulatoires | ||
| Pharmacies et cliniques de détail | ||
| Payeurs d'assurance maladie | ||
| Instituts de recherche et académiques | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché des lecteurs de cartes à puce pour la santé d'ici 2032 ?
Le marché devrait atteindre 3,84 milliards USD d'ici 2032 avec un CAGR de 15,52 %.
Quel segment technologique domine les déploiements actuels ?
Les lecteurs de cartes à puce sans contact détiennent une part de 48,4 % en raison des priorités de contrôle des infections.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait enregistrer un CAGR de 17,60 % jusqu'en 2032, soutenu par les mandats nationaux en matière de cartes eHealth.
Pourquoi les centres chirurgicaux ambulatoires adoptent-ils rapidement les lecteurs ?
Les centres de chirurgie ambulatoire valorisent les gains de rapidité des flux de travail et de sécurité des données qu'offrent les lecteurs à double interface, soutenant un CAGR de 16,70 %.
Comment les lecteurs de cartes à puce soutiennent-ils la gestion des actifs ?
Les lecteurs compatibles NFC font également office d'interrogateurs RFID, reliant les données d'utilisation des équipements au personnel authentifié pour une conformité et une efficacité accrues.
Quels mouvements concurrentiels ont récemment façonné le marché ?
Les acquisitions de TOPPAN et Vitaprotech en 2024-2025 ont signalé une consolidation accélérée visant à fournir des solutions d'identité de bout en bout.