
Tamanho e Participação do Mercado de Pisos de Madeira Maciça
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
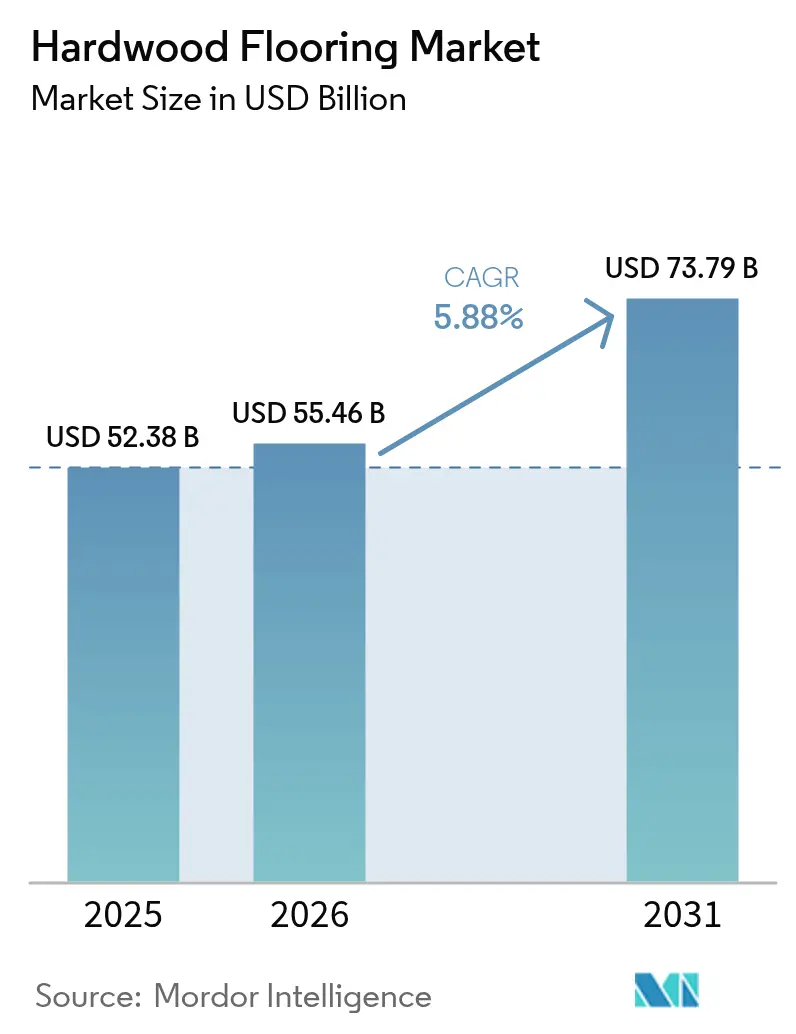
| Tamanho do Mercado (2026) | 55.46 Bilhões de dólares |
| Tamanho do Mercado (2031) | 73.79 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.88 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pisos de Madeira Maciça por Mordor Intelligence
O tamanho do mercado de pisos de madeira maciça deve crescer de USD 52,38 bilhões em 2025 para USD 55,46 bilhões em 2026 e está previsto para atingir USD 73,79 bilhões até 2031, a uma CAGR de 5,88% no período de 2026 a 2031. Os gastos voltados para reformas em economias de alta renda, as rápidas inovações em madeira engenheirada e a adoção de vendas digitais sustentam coletivamente uma trajetória de expansão estável, mesmo com a volatilidade das taxas de juros desafiando as atividades de novas construções. A crescente demanda por interiores biofílicos, leis rígidas de rastreabilidade da madeira e a popularidade crescente da madeira maciça termicamente modificada expandem o mercado de pisos de madeira maciça para nichos que exigem maior realização de preços. As empresas líderes ampliam suas bases de fornecimento para gerenciar riscos fitossanitários e posicionam produtos certificados que atendem às regulamentações emergentes de desmatamento. Sistemas de encaixe por clique habilitados por tecnologia reduzem os tempos de instalação, melhorando a competitividade do produto em relação aos pisos resilientes, ao mesmo tempo em que mantêm a escassez de mão de obra sob controle.
Principais Conclusões do Relatório
- Por tipo de produto, a madeira engenheirada representou 71,98% da participação do mercado de pisos de madeira maciça em 2025, enquanto a madeira engenheirada está projetada para expandir mais rapidamente a uma CAGR de 6,05% entre 2026 e 2031.
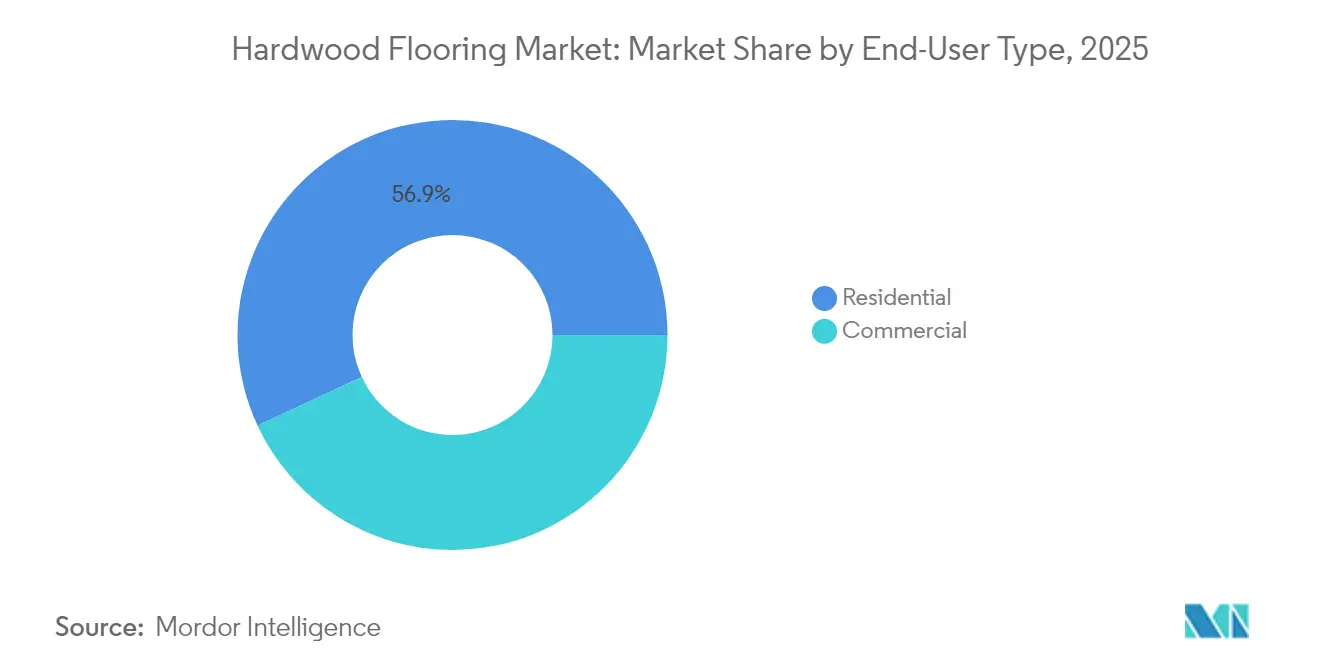
- Por usuário final, as aplicações residenciais capturaram 56,92% da participação do mercado de pisos de madeira maciça em 2025, com o uso comercial previsto para crescer à maior CAGR de 7,42% durante 2026–2031.
- Por canal de distribuição, as lojas físicas representaram 66,55% da participação do mercado de pisos de madeira maciça em 2025, enquanto as lojas online estão projetadas para crescer mais rapidamente a uma CAGR de 14,60% de 2026 a 2031.
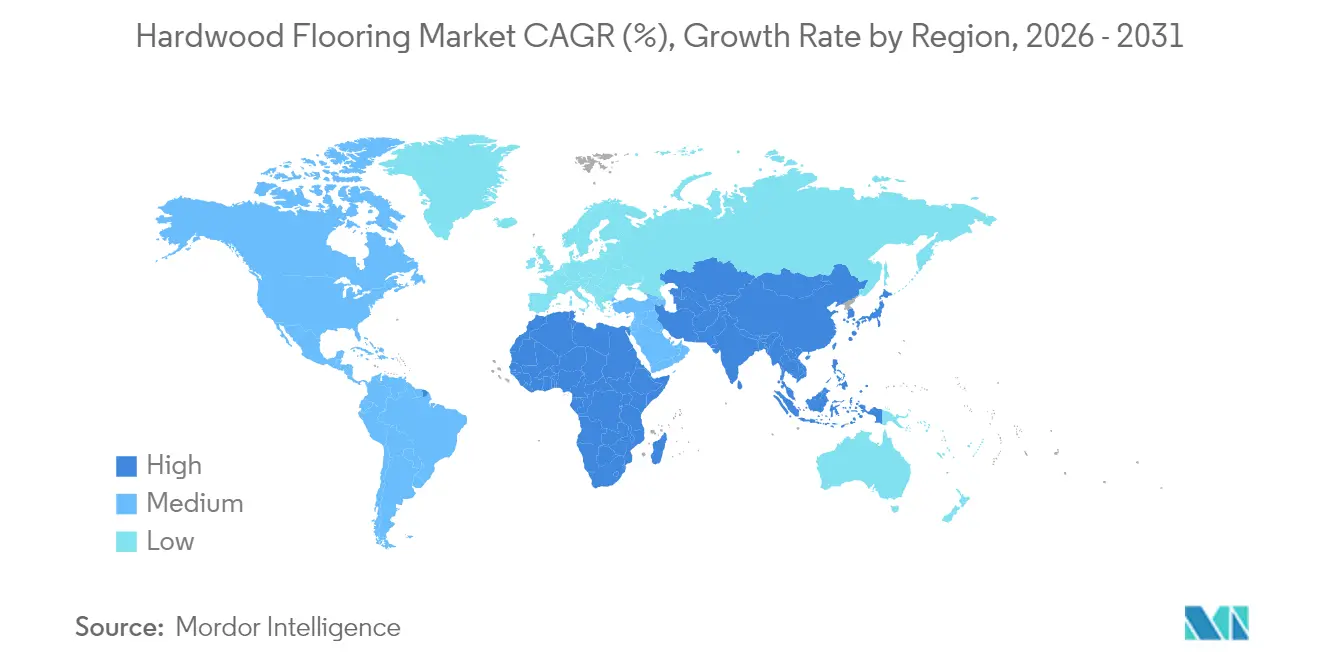
- Por geografia, a Europa detinha 33,05% da participação do mercado de pisos de madeira maciça em 2025, enquanto a Ásia-Pacífico deve crescer à maior CAGR de 7,48% durante 2026–2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento dos gastos com reformas residenciais em economias desenvolvidas | +1.8% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Expansão das tecnologias de encaixe por clique em madeira engenheirada | +1.2% | Global | Longo prazo (≥ 4 anos) |
| Crescente preferência por estética de interiores biofílicos | +0.9% | América do Norte e Europa, expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescimento da construção residencial em mercados emergentes da Ásia | +1.5% | Núcleo da Ásia-Pacífico, expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Adoção comercial de pisos de madeira maciça termicamente modificada | +0.7% | Global, ganhos iniciais na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Uso de madeira maciça reaproveitada e reciclada em projetos de economia circular | +0.4% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Gastos com Reformas Residenciais em Economias Desenvolvidas
Os elevados custos de financiamento imobiliário incentivam as famílias a reformar em vez de se mudar, impulsionando atualizações constantes de pisos de madeira maciça na América do Norte e na Europa. Pesquisas de mercado mostram que projetos de piso proporcionam alto valor de revenda e benefícios tangíveis ao estilo de vida, tornando a madeira maciça premium um investimento preferido mesmo em períodos de incerteza macroeconômica. A tendência suaviza a ciclicidade da receita ao tentar aumentar a demanda por um parque habitacional envelhecido, em vez de depender de pipelines voláteis de novas construções. Os fabricantes aproveitam o ciclo de substituição agrupando serviços de design e pacotes de garantia estendida que elevam as margens. Os varejistas se beneficiam de um fluxo de clientes previsível e tickets médios mais elevados à medida que os consumidores priorizam melhorias nos espaços de vida em detrimento de bens discricionários. O impulso de crescimento está, portanto, incorporado em orçamentos de reforma que permanecem resilientes apesar das mudanças no sentimento econômico.
Expansão das Tecnologias de Encaixe por Clique em Madeira Engenheirada
Mecanismos de travamento proprietários, como os perfis de dobramento Uniclic e Välinge 5G, permitem instalações flutuantes que reduzem o tempo de mão de obra em até 60%, expandindo o mercado de pisos de madeira maciça entre entusiastas do faça-você-mesmo e especificadores de uso comercial leve. Núcleos resistentes à umidade atenuam preocupações com empenamento, permitindo que cozinhas e porões adotem painéis de madeira engenheirada historicamente reservados ao vinil. A proteção por patente em torno dos sistemas de travamento cria poder de precificação e fluxos de receita com licenciamento para os detentores da tecnologia, ao mesmo tempo em que impulsiona a P&D em todo o setor voltada para construções mais finas e dimensionalmente mais estáveis. Esses ganhos de eficiência reduzem os custos totais do projeto, tornando a madeira engenheirada uma opção de atualização viável quando os orçamentos poderiam, de outra forma, pender para pisos resilientes. Como resultado, a inovação em encaixe por clique atua como um impulsionador estrutural de demanda com relevância global de longo alcance.
Crescente Preferência por Estética de Interiores Biofílicos
Arquitetos e designers especificam cada vez mais superfícies de madeira autêntica para atender a objetivos de bem-estar em escritórios, escolas e ambientes de saúde. Estudos associam materiais naturais a maior produtividade e satisfação dos ocupantes, levando clientes corporativos a alocar orçamentos de acabamento mais elevados para pisos de madeira maciça. Visuais de pranchas largas e com aparência natural celebram a variação orgânica, uma linguagem de design incompatível com alternativas de vinil com impressão digital. Os fabricantes destacam acabamentos com baixo teor de compostos orgânicos voláteis (COV) e fornecimento rastreável para se alinhar com os padrões de certificação de construção sustentável, criando demanda adicional por SKUs premium. Essa mudança de demanda se traduz em preços médios de venda mais elevados e estimula extensões de linha de produto que combinam espécies e texturas contrastantes para espaços curados inspirados na natureza.
Crescimento da Construção Residencial em Mercados Emergentes da Ásia
A rápida urbanização acelera o início de construções de habitações multifamiliares na China, na Índia, no Vietnã e na Indonésia, impulsionando a penetração de pisos de madeira maciça além dos empreendimentos de luxo. As serrarias locais ampliam o processamento de madeira de seringueira e acácia, encurtando os prazos de entrega e reduzindo os custos de entrega para os instaladores regionais. Além disso, a elevação da renda disponível permite que compradores da classe média atualizem os pacotes de acabamento de laminado para madeira engenheirada. Fornecedores globais instalam linhas de acabamento no Sudeste Asiático para capitalizar sobre as vantagens tarifárias e a proximidade com os mercados em crescimento. Consequentemente, a Ásia emergente constitui a oportunidade de volume mais duradoura para o mercado de pisos de madeira maciça na próxima década.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Alto custo inicial em comparação com alternativas de vinil e laminado | -1.1% | Global | Curto prazo (≤ 2 anos) |
| Regulamentações mais rígidas de sustentabilidade e desmatamento | -0.8% | Europa e América do Norte, em expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Interrupções na cadeia de suprimentos decorrentes de inspeções fitossanitárias de importação | -0.6% | Global | Curto prazo (≤ 2 anos) |
| Volatilidade nos preços de resinas adesivas à base de biológicos | -0.3% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial em Comparação com Alternativas de Vinil e Laminado
O ladrilho de vinil de luxo replica os visuais de madeira a uma fração dos custos de material e mão de obra, desviando a demanda de nível básico da madeira maciça. Picos nos preços da madeira serrada impulsionados pela inflação ampliam essa diferença, intensificando a sensibilidade dos consumidores ao preço. As pranchas resilientes para faça-você-mesmo não requerem lixamento ou acabamento, economizando 30 a 50% adicionais no custo de instalação. Especificadores comerciais que equilibram orçamento e durabilidade percebem retorno sobre o investimento limitado na madeira maciça para zonas de retaguarda ou expostas à umidade. Os fabricantes respondem amplificando as propostas de valor em torno da longevidade de restauração e da reciclabilidade no fim da vida útil, porém a paridade de custos permanece ilusória em licitações orientadas pelo preço.
Regulamentações Mais Rígidas de Sustentabilidade e Desmatamento
O Regulamento da União Europeia sobre Desmatamento (EUDR), com entrada em vigor em dezembro de 2025, obriga os importadores a fornecer rastreabilidade completa até o local de origem, adicionando custos de conformidade de 2 a 4% ao longo da cadeia de suprimentos[1]Comissão Europeia, "Regulamento sobre Cadeias de Abastecimento Livres de Desmatamento," europa.eu. . As certificações FSC e PEFC transitam de diferenciação opcional para requisitos de acesso ao mercado de referência, elevando as taxas de auditoria e os encargos de documentação. As serrarias menores enfrentam custos indiretos desproporcionais, acelerando a consolidação em direção a grupos verticalmente integrados. Os varejistas padronizam estruturas de compras prontas para o EUDR globalmente, estendendo efetivamente as regras europeias para vendas em países terceiros. A incerteza na transição reduz os volumes de exportação no curto prazo e alonga os ciclos de envio à medida que a documentação é verificada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Madeira Engenheirada Impulsiona a InovaçãoAs pranchas de madeira engenheirada capturaram 71,98% da participação do mercado de pisos de madeira maciça em 2025 e estão previstas para manter uma CAGR de 6,05% até 2031, sublinhando seu domínio tanto em escala quanto em dinamismo. Essa liderança decorre de núcleos multicamadas que reduzem a movimentação sazonal e aceitam acabamentos aplicados em fábrica, resultando em menor número de reclamações e maior produtividade dos instaladores. Espera-se que a madeira engenheirada no mercado de pisos de madeira maciça registre crescimento significativo até 2031, destacando sua importância tanto em reformas residenciais quanto em projetos comerciais de grande escala.
A madeira maciça mantém relevância em restaurações de patrimônio histórico e residências personalizadas de alto padrão, onde a capacidade de lixar múltiplas vezes sustenta uma vida útil de um século. As espécies de carvalho vermelho e branco comandam prêmios de preço devido à uniformidade do veio e à disponibilidade doméstica, enquanto o bordo conquista demanda de nicho em pisos esportivos por sua dureza. No entanto, a inovação de produto escalável está direcionada para formatos de madeira engenheirada: a densificação de superfície Woodura da Välinge triplica a resistência a amassados e viabiliza camadas de desgaste mais finas que otimizam o rendimento da matéria-prima. Os produtores também integram fibras de madeira reciclada nas camadas do núcleo, elevando as credenciais de sustentabilidade sem comprometer a estabilidade. Esses avanços consolidam o status da madeira engenheirada como o indicador tecnológico do mercado de pisos de madeira maciça.


Por Tipo de Usuário Final:
Aceleração ComercialA reforma residencial forneceu 56,92% da receita em 2025, ancorando o mercado de pisos de madeira maciça com ciclos de atualização previsíveis ligados ao envelhecimento do parque habitacional. O comportamento de permanência em casa acelerado pela pandemia intensificou as reformas de salas de estar e quartos, um dinamismo que se normalizou, mas permanece estruturalmente elevado em relação aos níveis anteriores a 2023. Impulsionada pela tendência consistente de proprietários optando por permanecer e reformar, a demanda residencial por pisos de madeira maciça deve impulsionar significativamente o tamanho do mercado até 2031.
Por outro lado, o segmento comercial está projetado para expandir a uma CAGR de 7,42%, a mais rápida entre todos os grupos de usuários finais. As reformas de ambientes de trabalho corporativos centram-se em temas de bem-estar que priorizam superfícies táteis com baixo teor de COV, posicionando o freixo e o carvalho termicamente modificados como opções atraentes e duráveis. As redes de hotelaria especificam madeira maciça nas áreas de saguão para reforçar a identidade da marca por meio de materiais naturais, enquanto o varejo boutique adota pranchas reaproveitadas para criar narrativas. Grandes reformas de escritórios ampliam ainda mais a demanda, com volumes em metros quadrados superando novas inaugurações de escritórios. Consequentemente, o crescimento comercial equilibra o mercado de pisos de madeira maciça ao reduzir a dependência das oscilações no sentimento do consumidor.
Por Canal de Distribuição:
A Transformação Digital AceleraOs pontos de venda físicos preservaram uma participação de 66,55% em 2025, aproveitando as representações visuais nas lojas e as redes de instalação profissional que continuam sendo fundamentais para compras de alto valor em pisos. As visitas aos showrooms permitem a avaliação sensorial — cor, textura e absorção acústica — que as interfaces digitais não conseguem replicar plenamente. No entanto, as jornadas omnicanal começam cada vez mais online; a Floor & Décor reporta que os pedidos iniciados pela web representaram 19% do total de vendas em 2024.
As plataformas puramente online e os modelos híbridos de clique e retirada estão previstos para capturar a maior parte do crescimento incremental a uma CAGR de 14,60% até 2031. Configurações que utilizam realidade aumentada posicionam pranchas em fotos dos cômodos dos clientes, reduzindo a fricção na seleção. Os programas de envio de amostras pelo correio encurtam os ciclos de decisão, enquanto instaladores integrados fecham as lacunas de serviço. O comércio eletrônico também acelera a penetração em áreas rurais onde os showrooms são escassos, ampliando o alcance geográfico do mercado de pisos de madeira maciça. No entanto, o atendimento digital impõe novos desafios logísticos: caixas volumosas e pesadas exigem transportadores especializados e entrega com serviço completo, favorecendo os varejistas com capital para construir centros de distribuição dedicados.
Análise Geográfica
Mercado Europeu de Pisos de Madeira Maciça
A Europa reteve uma participação de 33,05% no mercado de pisos de madeira maciça em 2025, sustentada por normas rigorosas de ecorotulagem e um parque edificado orientado para a renovação. As preferências de design nórdico favorecem o carvalho engenheirado em tons claros com acabamento em óleos naturais, uma estética que permeia os mercados alemão e holandês. O prazo pendente de conformidade com o EUDR incentiva as serrarias domésticas a obter certificações de cadeia de custódia, reforçando a segurança do abastecimento regional. O subsídio MaPrimeRénov' da França impulsiona as reformas residenciais, enquanto as melhorias comerciais associadas ao programa legado de Paris 2024 elevam a demanda em estabelecimentos de hotelaria e empreendimentos de uso misto.
Mercado de Pisos de Madeira Maciça da Ásia-Pacífico
A Ásia-Pacífico registra o maior dinamismo, com um CAGR de 7,48%, adicionando anualmente milhões de metros quadrados de novos apartamentos. As províncias costeiras da China alocam orçamentos de acabamento mais elevados em resposta à migração dos consumidores para segmentos premium, enquanto cidades de segundo nível introduzem subsídios locais que recompensam pisos com baixo teor de formaldeído. Os projetos do Pradhan Mantri Awas Yojana da Índia e os esquemas de Desenvolvimento Orientado ao Transporte de Jacarta incluem cláusulas de construção sustentável que elevam as taxas de inclusão de madeira engenheirada. As serrarias regionais integram linhas de secagem em estufa e acabamento UV para atender mercados de exportação sujeitos a direitos antidumping, fortalecendo a agregação de valor intra-Ásia.
Mercado de Pisos de Madeira Maciça da América do Norte
A América do Norte sustenta uma base de demanda madura, porém expressiva, ancorada nos gastos com renovação. As tarifas sobre madeira serrada e os controles fitossanitários geram volatilidade periódica no abastecimento; no entanto, a abundante oferta de carvalho dos Apalaches com certificação FSC estabiliza os custos de insumos para os produtores domésticos. Os construtores norte-americanos especificam cada vez mais espécies termicamente modificadas para decks e ambientes de três estações, realizando venda cruzada de tábuas para interiores em prol da continuidade do design. Os instaladores canadenses aproveitam a dinâmica cambial favorável ao adquirir produtos de serrarias europeias, diversificando o abastecimento. Embora o crescimento fique aquém da Ásia, a demanda estável por reposição garante que a América do Norte permaneça central no mix de receitas das multinacionais.

Panorama regulatório
As cadeias de suprimento de pisos de madeira dura estão sendo cada vez mais moldadas por requisitos de rastreabilidade de desmatamento e divulgação de importação para produtos vegetais. Na União Europeia, o Regulamento da UE sobre Desmatamento (EUDR) estabelece obrigações de diligência devida vinculadas à rastreabilidade baseada em geolocalização, com cronogramas de aplicação referenciados em 30 de dezembro de 2026 para operadores grandes e médios (e operadores micro/pequenos já cobertos pelo Regulamento da UE sobre Madeira), e 30 de junho de 2027 para outros operadores micro e pequenos. A Comissão Europeia também emitiu atualizações de implementação e ferramentas em julho de 2026 para apoiar a conformidade.
Nos Estados Unidos, os produtos de madeira importados enfrentam supervisão em camadas por meio dos processos da USDA APHIS e alfândega, incluindo requisitos de declaração da Lacey Act que se expandiram com a implementação da Fase VII a partir de 1º de dezembro de 2024 para os códigos de produtos vegetais restantes, afetando as declarações de piso de madeira quanto à espécie e origem. Separadamente, ações da Seção 232 e avisos relacionados do Federal Register em 2025-2026 introduziram incerteza adicional de tarifas e impostos para certas importações à base de madeira, reforçando a necessidade de fluxos de trabalho resilientes de fornecimento, documentação e conformidade entre produtores, distribuidores e varejistas globais.
Análise da cadeia de valor
A cadeia de valor de pisos de madeira dura começa com o manejo florestal, a extração e a aquisição de madeira, passando depois pela serragem, secagem em estufa e classificação. Para madeira engenheirada, o processo continua com a preparação de lâminas ou lamelas e a fabricação do núcleo. As fábricas de piso intermediárias montam tábuas de engenheirada (composição do núcleo, prensagem e perfilagem), aplicam acabamentos de fábrica (revestimentos curados por UV e óleos) e produzem formatos prontos para instalação, incluindo sistemas de encaixe click-lock licenciados de detentores de tecnologia. As expectativas de qualidade e conformidade se estendem cada vez mais para etapas anteriores, exigindo documentação de cadeia de custódia e emissões químicas que distribuidores, varejistas e especificadores de projetos a jusante solicitam.
A jusante, os produtos fluem por meio de distribuidores, varejistas especializados em pisos e canais de centros de materiais para construção, enquanto o comércio eletrônico adiciona amostragem, visualização e entrega personalizada. As mudanças de canal em 2026 refletem uma reconfiguração contínua da cadeia de valor, incluindo a Johnson Hardwood migrando para distribuição direta no sudeste dos Estados Unidos após o encerramento de um distribuidor regional, e mudanças de propriedade que atualizam as pegadas de fabricação, como a Mutares concluindo a aquisição do negócio de pisos da Hamberger Industriewerke (HARO) e adicionando unidades automatizadas na Alemanha e na Bulgária. Os pontos de estrangulamento permanecem concentrados em torno da conformidade de importação (documentação e verificações fitossanitárias), logística de produtos de grande volume e disponibilidade de instaladores, o que aumenta o valor estratégico dos formatos click-lock e das posições de estoque localizadas.
Cenário Competitivo
O mercado de pisos de madeira maciça exibe concentração moderada; os cinco maiores produtores detinham 43% da receita combinada em 2024. Mohawk Industries, AHF Products e Kährs Group alavancam o fornecimento verticalmente integrado e tecnologias de instalação proprietárias para proteger as margens. A venda de ativos da Armstrong Flooring para a AHF Products ilustra as oportunidades de consolidação que surgem quando jogadores alavancados enfraquecem.
O foco estratégico migrou para a otimização de custos e a diferenciação sustentável. A reestruturação da Mohawk em 2025 tem como meta USD 100 milhões em economias anuais por meio de racionalizações de plantas e automação, amortecendo a pressão sobre as margens decorrente do aumento dos custos de adesivos[3]Mohawk Industries, "Resultados do 1T 2025," mohawkindustries.com. . A propriedade intelectual em tecnologia permanece outro campo de batalha: a Unilin aplica agressivamente as patentes de travamento, coletando royalties de licenciamento que financiam a P&D de próxima geração. Especialistas regionais de médio porte se diferenciam por meio de espécies localmente populares e programas de cores personalizadas de ciclo rápido, uma agilidade que os gigantes globais têm dificuldade em igualar.
As startups de comércio eletrônico empregam modelos diretos ao consumidor que contornam as margens do atacado, aproveitando a precificação algorítmica e as parcerias de dropshipping para oferecer preços abaixo das cotações dos showrooms. Os varejistas tradicionais respondem integrando a visualização por realidade aumentada e os serviços de instalação na mesma semana, replicando o ponto de venda de conveniência digital. A sustentabilidade molda ainda mais a rivalidade: as serrarias que obtêm Declarações de Produto Ambiental do berço ao portão ganham preferência de especificação em projetos institucionais, pressionando os retardatários em direção à química mais verde e à adoção de energia a partir de biomassa.
Líderes do Setor de Pisos de Madeira Maciça
Mohawk Industries
Shaw Industries Group
AHF Products (Bruce Hardwood)
Tarkett S.A.
Kährs Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pisos de Madeira Maciça
- Armstrong Flooring
- Mohawk Industries
- Shaw Industries Group
- AHF Products (Bruce Hardwood)
- Tarkett S.A.
- Mannington Mills
- Somerset Hardwood Flooring
- Kährs Group
- Bauwerk Group
- Boral Timber
- Haro (Hamberger Flooring)
- Swiss Krono Group
- Quick-Step (Unilin)
- Balterio
- Mirage (Boa-Franc)
- Dinesen
- Floor & Décor Holdings
- LL Flooring (Lumber Liquidators)
- Greenply Industries
- Nature Home Holding

Oportunidades de mercado e perspectivas futuras
A diferenciação orientada por conformidade está criando espaço para programas de pisos de madeira dura verificados, livres de desmatamento e prontos para documentação, que reduzem o atrito para importadores, varejistas e especificadores à medida que os prazos do EUDR se aproximam. Em março de 2026, o American Hardwood Export Council lançou a plataforma American Hardwood Assured (AHA), usando imagens de satélite e IA para apoiar declarações de legalidade e ausência de desmatamento para exportações de madeira dura dos EUA, dando a fornecedores e vendedores a jusante uma forma de incorporar rastreabilidade em ofertas prontas para aquisição.
A eficiência de fabricação e o desempenho dos produtos também estão se tornando mais orientados por dados, o que abre oportunidades em torno da redução de desperdício, consistência e posicionamento premium em madeira engenheirada. Em 2026, a Kähr's fez parceria com a Prevas para implementar inspeção visual com IA nas linhas de produção (junho de 2026), e a Raute implantou detecção de defeitos aprimorada por IA para a produção de madeira engenheirada à base de lâminas (julho de 2026). No lado da criação de demanda, o merchandising digital e a visualização estão melhorando a conversão para visuais de madeira; o relatório de tendências de 2026 da Roomvo observou que a madeira engenheirada atingiu 34% dos produtos de pisos de madeira visualizados em 2025, apoiando investimentos em RA e visualização, programas de amostras e coleções premium selecionadas alinhadas ao design biofílico e a orçamentos de renovação de alto padrão.
Recent Industry Developments in Mercado de Pisos de Madeira Maciça
- Julho de 2026: A Mohawk Industries fez parceria com Montgomery Community College, Gaston College e NCEdge para lançar um programa de treinamento de força de trabalho de vários anos conectado à sua fábrica de Mount Gilead na Carolina do Norte. A iniciativa visa pipelines de talentos e desenvolvimento de habilidades que apoiam a continuidade da fabricação e as melhorias de processo. O fortalecimento da disponibilidade de mão de obra e da capacidade de treinamento ajuda a reduzir as restrições operacionais para a produção de pisos em grande escala.
- Junho de 2025: A AHF Products lançou o Armstrong Flooring TimberTones Densified Hardwood, fabricado em Somerset, Kentucky, e posicionado para espaços comerciais modernos. O produto foca em durabilidade aprimorada, mantendo a estética de madeira real central para projetos orientados por especificação. As novas ofertas de engenheirada orientadas ao desempenho apoiam estratégias de mix premium em canais onde a madeira dura compete com pisos resilientes em funcionalidade.
- Dezembro de 2024: A Cyncly adquiriu a Broadlume para integrar capacidades de CRM, site e visualização para varejistas de pisos. A plataforma combinada fortalece o tratamento de leads digitais e os fluxos de trabalho de venda online-para-offline, que são cada vez mais relevantes para compras de pisos de alto valor. A melhoria na visualização e na integração de tecnologia de varejo pode encurtar os ciclos de decisão e apoiar a conversão omnichannel para categorias de madeira dura.


Mercado de Pisos de Madeira Maciça Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para esta metodologia, o mercado de pisos de madeira dura inclui produtos de piso de madeira dura sólida e engenheirada fabricados em fábrica, vendidos como superfícies de piso acabadas em edifícios residenciais e comerciais, medidos em termos de valor no ponto da primeira venda.
Exclusões de escopo: Este dimensionamento exclui pisos de madeira mole, laminado, vinil, cerâmica, carpete e mão de obra e ferramentas de instalação.
Visão geral da segmentação
- Por Tipo de Produto
- Madeira Maciça
- Carvalho Vermelho
- Carvalho Branco
- Bordo
- Outras Madeiras Maciças
- Madeira Engenheirada
- Madeira Maciça
- Por Tipo de Usuário Final
- Residencial
- Comercial
- Por Canal de Distribuição (Valor)
- Lojas Físicas
- Lojas Online
- Por Geografia
- América do Norte
- Canadá
- Estados Unidos
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Restante da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã, Filipinas)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com o mapeamento do conjunto de demanda por pisos de madeira dura, conectando conclusões de moradias, atividade de renovação e ciclos de reforma comercial ao gasto com revestimentos de piso. Para manter as suposições fundamentadas, contamos com indicadores públicos, como os relatórios de construção e habitação do U.S. Census, séries de construção do Eurostat e estatísticas nacionais comparáveis, que ajudam a explicar quando a demanda se expande ou desacelera.
Também revisamos sinais de comércio e fornecimento que influenciam a disponibilidade e os preços, como estatísticas comerciais da U.S. International Trade Commission, fluxos do UN Comtrade e contexto florestal e de madeira de fontes como a FAO. A direção de produtos e aplicações foi verificada cruzadamente por meio de publicações de associações e artigos técnicos, incluindo os da National Wood Flooring Association e órgãos normativos, e depois alinhada com registros de empresas, apresentações a investidores e imprensa confiável para sinais de preço e canal. Onde melhoraram a consistência, usamos assinaturas pagas para dados financeiros de empresas, patentes e verificações comerciais em nível de embarque. As fontes listadas aqui são ilustrativas, e não exaustivas, uma vez que outras referências também foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
Discussões primárias foram realizadas com uma combinação de fabricantes, distribuidores, varejistas e instaladores, seguidas de conversas com arquitetos e grandes compradores que moldam a escolha de materiais e os ciclos de substituição. Como este é um mercado global, equilibramos os insumos entre APAC, EMEA e Américas para testar como a intensidade de renovação, as preferências de espécies e o mix de canais estão mudando, e depois usamos essas visões para preencher lacunas das descobertas documentais e confirmar as suposições finais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 13% | APAC: 40% |
| Nível médio: 57% | Líderes funcionais/de unidade: 39% | EMEA: 33% |
| Empresas menores: 16% | Gerentes: 48% | Américas: 27% |
Dimensionamento e previsão de mercado
O modelo central usa uma construção top-down em que os indicadores de construção e renovação reconstroem a demanda endereçável de pisos, que é então ajustada para a adoção de madeira dura, o momento de substituição e o preço típico por área quadrada para chegar a uma estimativa de valor. Para manter os totais realistas, corroboramos os resultados com aproximações bottom-up seletivas, incluindo preço médio de venda (ASP) amostrado por canal e região, e consolidações de fornecedores e distribuidores onde a cobertura era clara, e depois usamos proxies conservadores de pares para preencher lacunas.
Os insumos usados no modelo incluem novas construções e conclusões habitacionais, tendências de gastos com reforma e reparo, adições de espaço de piso não residencial, dependência de importação versus produção local, e mudanças no mix engenheirada versus sólida que afetam o ASP. Como as oscilações de inflação e frete podem distorcer as tendências de valor, a progressão do ASP foi tratada vinculando-se a sinais observáveis de material e logística, e depois reverificada com feedback de entrevistas.
Para a previsão, foi usada a análise de cenários para que as perspectivas possam refletir diferentes caminhos para os ciclos de novas construções, resiliência de renovação e premiumização. As suposições foram testadas sob estresse no nível regional, e os números finais só foram fechados após o alinhamento dos sinais de demanda e da lógica de preços.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações, começando com a comparação dos resultados do modelo com sinais independentes, como atividade de construção, fluxos comerciais e movimentos de preços visíveis, e depois revisando variações que ficam fora das faixas esperadas. Quando surgia uma discrepância, revisitávamos primeiro os fatores determinantes e, em seguida, recontatávamos entrevistados selecionados para confirmar se o problema era de escopo, preço ou momento.
Antes da aprovação final, o trabalho passa por uma revisão de analistas em várias etapas para que os insumos, fórmulas e divisões regionais sejam consistentes e rastreáveis. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos materiais, como mudanças cambiais abruptas, alterações tarifárias súbitas ou grandes anúncios de capacidade, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Estimativa de mercado de pisos de madeira dura da Mordor Intelligence em comparação com outras estimativas publicadas
É normal ver valores de mercado diferentes para pisos de madeira dura, mesmo quando o nome do tópico parece ser o mesmo, porque as definições e a mecânica de precificação nem sempre estão alinhadas. As diferenças geralmente vêm do que é contado como piso de madeira dura, de qual ano é usado para o valor inicial e de como o preço e o mix de produtos são projetados.
Uma diferença motivada por atualização pode ser visível neste mercado porque as mudanças na participação da engenheirada podem alterar o preço médio de venda, e as janelas de conversão cambial podem alterar um total global mesmo que os volumes locais permaneçam estáveis. Ao revalidar o ASP e o momento da taxa de câmbio próximo à publicação, e depois reconciliar o resultado com indicadores comerciais e de construção, a Mordor Intelligence mantém a estimativa vinculada aos mesmos sinais de demanda e preço usados em todo o modelo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 55,46 bilhões de USD (2026) | |
| Publicação Setorial A | 2,07 bilhões de USD (2025) | O valor reflete uma estimativa de valor de indústria apenas dos Estados Unidos, vinculada de perto ao contexto de produção e comércio doméstico, portanto não representa a demanda global entre regiões e canais. |
| Relatório Setorial B | 14,20 bilhões de USD (2025) | A estimativa usa uma janela de tempo diferente e pode capturar um conjunto de valor mais restrito, o que pode ocorrer quando as receitas estão mais próximas das vendas do fabricante e quando as margens de canal e o mix de produtos são tratados de forma diferente. |
Vistas em conjunto, a dispersão é explicada principalmente pela geografia e por qual parte da cadeia de valor é contada, seguida pelo ano e pelo momento de precificação. Nossa abordagem mantém cada etapa rastreável até os insumos de construção, renovação, comércio e mix, para que os leitores possam reconciliar o total com sinais observáveis e repetir a lógica com suposições atualizadas.


Principais Questões Respondidas no Relatório
Qual é o tamanho do espaço global de pisos de madeira maciça em 2026 e qual CAGR é esperado até 2031?
Ele está avaliado em USD 55,46 bilhões em 2026 e está previsto para subir para USD 73,79 bilhões até 2031, refletindo uma CAGR de 5,88%.
Qual tipo de produto atualmente domina as vendas de pisos de madeira maciça?
A madeira engenheirada lidera com 71,98% de participação em 2025 e também registra o crescimento projetado mais rápido com uma CAGR de 6,05%.
O que torna a madeira engenheirada cada vez mais popular entre proprietários e empreiteiros?
Os núcleos multicamadas proporcionam estabilidade à umidade e os sistemas de encaixe por clique reduzem o tempo de instalação em até 60%, diminuindo o custo total do projeto.
Qual região geográfica está projetada para registrar o maior crescimento na demanda por pisos de madeira maciça?
A Ásia-Pacífico deve registrar uma CAGR de 7,48% até 2031, impulsionada pela rápida construção residencial e pela elevação da renda disponível.
Qual é a relevância dos canais online para a compra de pisos de madeira maciça?
O comércio eletrônico continua sendo um canal minoritário hoje, mas está previsto para crescer a uma CAGR de 14,60%, impulsionado por ferramentas de visualização por realidade aumentada e programas de envio de amostras pelo correio.
Quão concentrada é a concorrência entre os principais fornecedores de pisos de madeira maciça?
As cinco principais empresas detêm cerca de 43% da receita global, indicando concentração moderada com espaço para especialistas regionais e entrantes digitais.
Página atualizada pela última vez em:



