
Tamanho e Participação do Mercado Europeu de Revestimentos de Piso
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
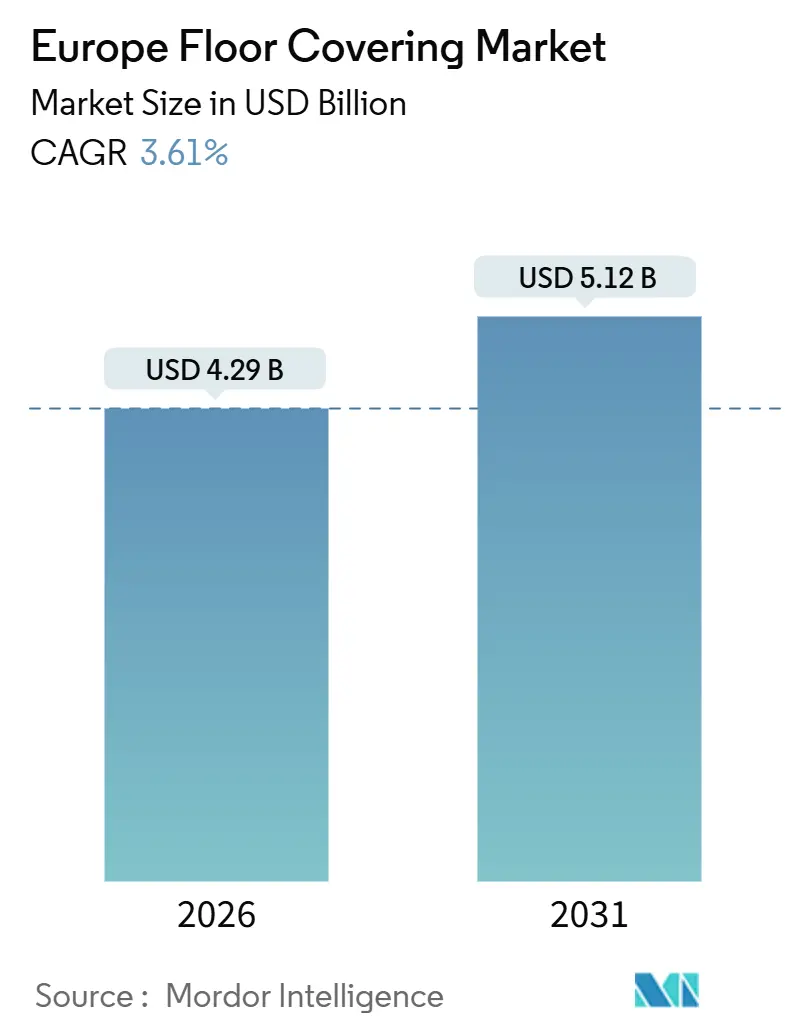
| Tamanho do Mercado (2026) | 4.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.12 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.61 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Revestimentos de Piso por Mordor Intelligence
O tamanho do mercado europeu de revestimentos de piso é estimado em USD 4,29 mil milhões em 2026, e espera-se que atinja USD 5,12 mil milhões até 2031, a uma CAGR de 3,61% durante o período de previsão (2026-2031). O crescimento é apoiado pela Vaga de Renovação da UE e pela Diretiva sobre o Desempenho Energético dos Edifícios, que canalizam a atividade de retrofit para materiais orientados pelo desempenho e dados ambientais verificados até 2030[1]Efficient Buildings Europe, "Guia de Implementação da Diretiva sobre o Desempenho Energético dos Edifícios 2024," Efficient Buildings Europe, efficientbuildings.eu. A contratação pública circular nos países nórdicos e no Benelux, incluindo a ponderação em concursos para conteúdo reciclado e vias documentadas de fim de vida, impulsiona os fabricantes a ampliar os programas de recolha e de conteúdo reciclado. Os custos de energia, embora abaixo dos picos de crise, continuam a influenciar as categorias cozidas em forno, enquanto os formatos resilientes ganham com instalações mais rápidas e escassez de instaladores em vários estados-membros. Os fornecedores enfatizam a integração vertical, a recolha em circuito fechado, as certificações de baixas emissões e dados transparentes do ciclo de vida para satisfazer os requisitos do setor público e a procura privada orientada por ESG no mercado europeu de revestimentos de piso.
Principais Conclusões do Relatório
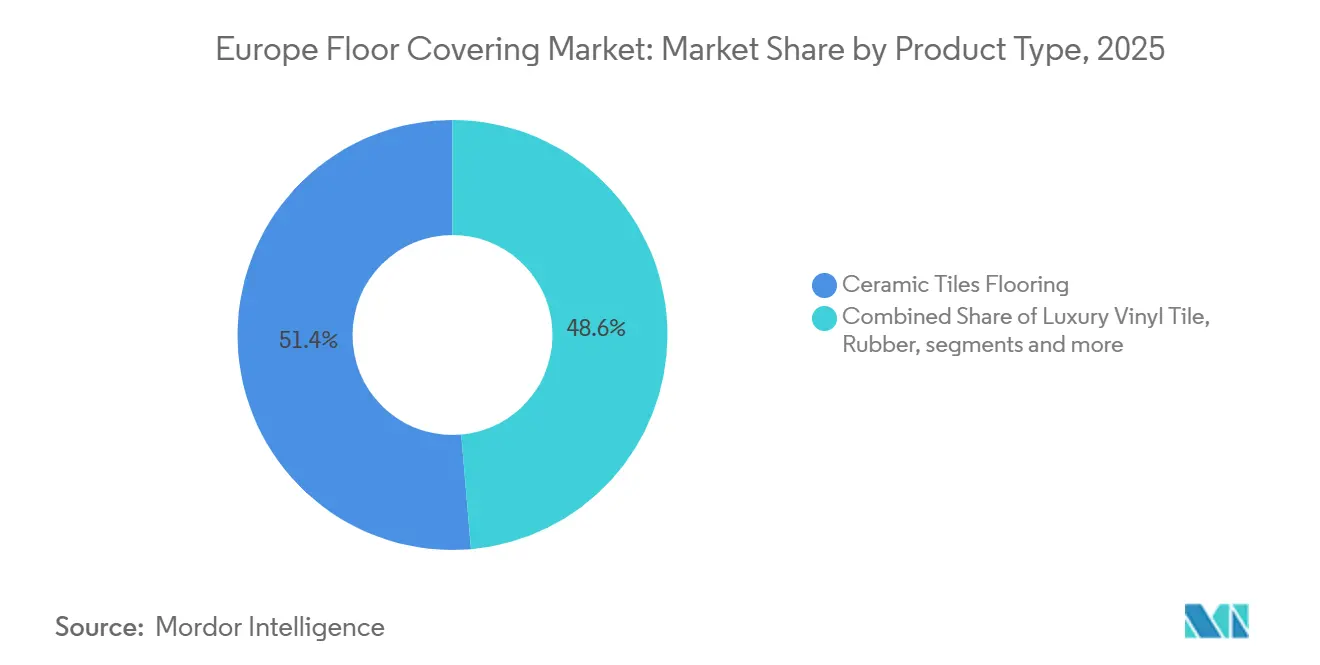
- Por tipo de produto, as telhas cerâmicas lideraram com 51,38% do tamanho do mercado europeu de revestimentos de piso em 2025. O revestimento de vinil deverá expandir-se a uma CAGR de 7,65% até 2031.
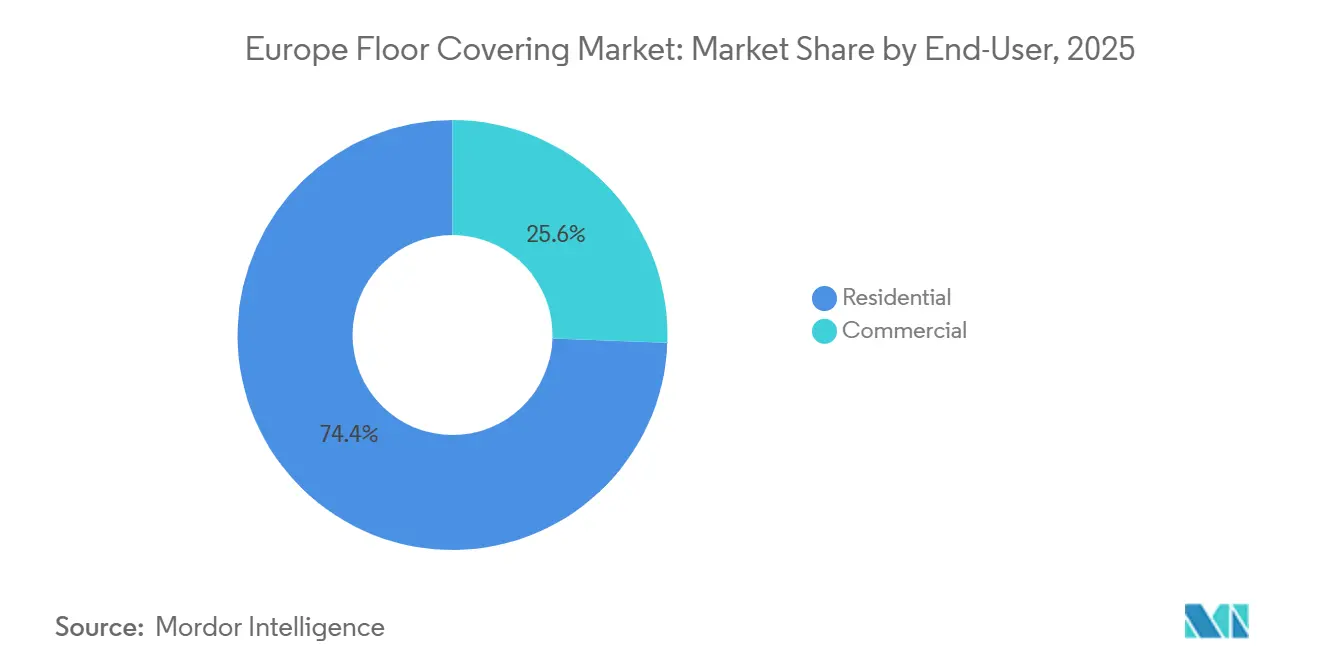
- Por utilizador final, o segmento residencial detinha 74,43% do tamanho do mercado europeu de revestimentos de piso em 2025. O segmento comercial prevê-se que registe a CAGR mais elevada, de 8,36%, até 2031.
- Por canal de distribuição, o retalho B2C representou 71,37% de participação do tamanho do mercado europeu de revestimentos de piso em 2025. Os contratantes e construtores B2B deverão crescer a uma CAGR de 9,65% até 2031.
- Por tipo de construção, a remodelação ou retrofit comandou uma participação de mercado de 64,44% do mercado europeu de revestimentos de piso em 2025. A nova construção deverá crescer a uma CAGR de 9,63% até 2031.
- Por geografia, a Alemanha representou uma participação de 31,76% do tamanho do mercado europeu de revestimentos de piso em 2025. A França deverá expandir-se a uma CAGR de 9,37% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado Europeu de Revestimentos de Piso
Análise do Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vaga de Renovação da UE impulsionando o retrofit na Alemanha, França, Itália | +1.2% | Alemanha, França, Itália | Médio prazo (2-4 anos) |
| Materiais circulares ao abrigo do Pacto Ecológico Europeu favorecem revestimentos recicláveis | +0.8% | Global, mais forte nos países nórdicos e no Benelux | Longo prazo (≥ 4 anos) |
| Penetração liderada pelo DIY de LVT e SPC na Europa Ocidental | +1.5% | Europa Ocidental, incluindo o Reino Unido, Alemanha, França, Benelux | Curto prazo (≤ 2 anos) |
| Modelo de trabalho híbrido impulsionando a reconfiguração de escritórios nos países nórdicos e no Benelux | +0.6% | Países nórdicos, Benelux | Médio prazo (2-4 anos) |
| A expansão da infraestrutura de saúde na ECE está a elevar os revestimentos resilientes | +0.9% | Europa Central e Oriental | Médio prazo (2-4 anos) |
| As melhorias de qualidade superior em habitações do Reino Unido estão a aumentar a adoção de madeira de engenharia | +0.7% | Reino Unido | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A "Vaga de Renovação" da UE Estimulando a Procura de Retrofit na Alemanha, França e Itália
A Diretiva sobre o Desempenho Energético dos Edifícios alinha a região em direção a resultados de renovação profunda e exige padrões mínimos de desempenho para elevar as piores classes energéticas, o que converte os componentes de revestimento de piso em elementos críticos de conformidade nos âmbitos de retrofit. Os edifícios respondem por uma grande parcela do uso de energia e emissões na região; portanto, medidas como o isolamento de pisos e o subpavimento acústico passam de opcionais a esperadas onde os ganhos térmicos são medidos ao nível do edifício. A ambição de renovação plurianual da Alemanha catalisa a procura de subpisos resistentes à humidade e produtos rígidos e resilientes que possam cumprir metas acústicas sem montagens complexas. O quadro de subsídios da França que apoia instalações de baixas emissões em conformidade redireciona as compras para formatos de engenharia com declarações de emissão verificadas. Este ambiente desloca a contratação para especificações com múltiplos atributos, onde desempenho, carbono incorporado e declarações verificáveis são avaliados em conjunto em concursos públicos e comerciais.
Transição para Materiais Circulares ao Abrigo do Pacto Ecológico Europeu Aumentando a Procura de Revestimentos Recicláveis
Os concursos públicos nos países nórdicos e no Benelux incorporam ponderação de conteúdo reciclado e vias documentadas para recuperação de materiais, o que fortalece a procura de revestimentos de piso que possam ser desmontados e recuperados no fim de vida. O Regulamento de Ecodesign para Produtos Sustentáveis e o Regulamento de Produtos de Construção revisto alargam os requisitos ao nível do produto e as declarações ambientais, tornando as EPDs e os passaportes de material essenciais para o acesso ao mercado e a elegibilidade em concursos. Iniciativas setoriais comprovam a viabilidade de métodos de reciclagem para PVC e elevam o conteúdo pós-consumo em suportes sem perda de desempenho, o que apoia a contratação circular[2]Plastics Europe, "A Economia Circular para os Plásticos, Uma Análise Europeia," Plastics Europe, plasticseurope.org. Os fabricantes respondem com gamas de base biológica e de impacto climático positivo, incluindo linhas de linóleo com subprodutos agrícolas e armazenamento de carbono biogénico elevado documentado ao longo do ciclo de vida. Estas políticas e práticas integram a circularidade no design de produtos e nas decisões de contratação e elevam o apelo dos programas de circuito fechado no mercado europeu de revestimentos de piso.
Rápida Penetração de LVT e SPC na Europa Ocidental Impulsionada por Cadeias de Retalho DIY
Os formatos resilientes de encaixe por clique reduzem as dependências de mão de obra e alinham-se com as estratégias de retalho DIY nos grandes mercados da Europa Ocidental que enfrentam escassez de instaladores e limitações de calendário. O crescimento premium da categoria é apoiado por visuais de gravação em registo, camadas de desgaste antimicrobianas e estabilidade dimensional que se adequa ao aquecimento por piso radiante e frequentes ciclos de limpeza. As restrições de COV sobre adesivos e revestimentos de piso na Bélgica, e os requisitos relacionados de testes de emissões, privilegiam ainda mais os sistemas resilientes de baixo odor em renovações de espaços ocupados. Estas caraterísticas reforçam a mudança para revestimentos resilientes no mercado europeu de revestimentos de piso, uma vez que a atividade de renovação permanece o principal impulsionador dos volumes instalados durante o período de previsão.
Crescimento dos Modelos de Trabalho Híbrido Desencadeando Ciclos de Reconfiguração de Escritórios nos Países Nórdicos e no Benelux
As estratégias de trabalho híbrido motivam reconfigurações de escritórios que segmentam zonas de colaboração e de concentração, aumentando a procura de desempenho acústico e modularidade nos sistemas de revestimento de piso. Os ladrilhos de carpete modulares e os produtos resilientes de assentamento livre permitem a reconfiguração sem remoção disruptiva de adesivos, o que se adapta a contratos de arrendamento mais curtos e ciclos de renovação frequentes nestes mercados[3]Interface, "Destaques do Relatório de Impacto Interface 2024 Evidenciam Progresso Climático Contínuo," Interface, investors.interface.com. Os compradores corporativos priorizam atributos verificados de carbono e conteúdo reciclado juntamente com o desempenho funcional, incluindo critérios de antiderrapagem, incêndio e qualidade do ar interior que se alinham com objetivos de bem-estar. As avaliações de prontidão inteligente em edifícios não residenciais incentivam sistemas adaptáveis que se integram com subpisos prontos para sensores e automação predial, aumentando o valor dos designs de revestimento modular. Este padrão apoia especificações comerciais premium e influencia as preferências residenciais de gama alta no mercado europeu de revestimentos de piso, à medida que as pessoas transportam as referências de design de escritório para o lar.
Análise do Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Os elevados custos europeus de gás e eletricidade estão a aumentar os custos de cerâmica e de forno | -0.7% | Em toda a UE, mais forte em Itália, Espanha, Portugal | Curto prazo (≤ 2 anos) |
| As normas rígidas de COV estão a aumentar os custos de conformidade de carpetes | -0.4% | Alemanha, países nórdicos, Benelux | Médio prazo (2-4 anos) |
| A escassez de instaladores está a atrasar grandes obras de acabamento | -0.9% | Em toda a UE, economias com intensa atividade de construção | Longo prazo (≥ 4 anos) |
| O fornecimento volátil de madeira da Rússia e da Bielorrússia está a perturbar as cadeias de madeira | -0.5% | Em toda a UE, importadores de contraplacado de bétula | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento dos Preços do Gás e da Eletricidade na Europa a Inflacionar os Custos de Telhas Cerâmicas e Cozidas em Forno
Os preços industriais de energia aliviaram em 2025 face aos picos de crise, mas mantêm-se acima dos níveis pré-pandemia, o que desafia as categorias de elevada intensidade energética cozidas em forno[4]Eurostat, "Estatísticas de preços de eletricidade," Eurostat, ec.europa.eu. Os custos do gás e da eletricidade variam por país, com vários mercados a enfrentar taxas acima da média para utilizadores não domésticos, o que afeta as margens e as decisões de fixação de preços. Estas dinâmicas explicam por que razão a grande base instalada de cerâmica cresce mais lentamente do que a de revestimentos resilientes nas geografias focadas em renovação. O reequilíbrio do fornecimento geopolítico e os regimes de sanções acrescentam incerteza em torno de contratos futuros e prémios de risco que os fabricantes devem gerir nos horizontes de planeamento. Como resultado, os especificadores inclinam-se para materiais com menor intensidade de energia de produção em projetos com orçamentos e calendários apertados no mercado europeu de revestimentos de piso.
Escassez de Instaladores Qualificados no Mercado de Trabalho da UE a Atrasar Obras de Acabamento em Grande Escala
A escassez persistente de mão de obra em muitas profissões complica o agendamento e aumenta o apelo dos sistemas de revestimento de piso que requerem menos etapas de instalação. As iniciativas de requalificação progridem, mas as taxas de participação reportadas não são suficientes para colmatar as lacunas à escala necessária para as metas de renovação a curto prazo. Estas restrições influenciam os especificadores a escolher produtos de encaixe por clique, assentamento livre e de aclimatação reduzida que encurtam os tempos no local e reduzem as dependências de profissões escassas. A coordenação de profissões para edifícios não residenciais com prontidão inteligente aumenta a complexidade e amplifica a necessidade de revestimentos modulares que possam integrar subpisos prontos para sensores. Estas dinâmicas inclinam as decisões para opções resilientes e de engenharia no mercado europeu de revestimentos de piso, onde a disponibilidade de instaladores é incerta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: O Vinil Lidera o Crescimento Mais Rápido à Medida que as Tecnologias de Núcleo Rígido Deslocam as Cerâmicas
As telhas cerâmicas detinham 51,38% da participação do mercado europeu de revestimentos de piso em 2025, liderando no Sul da Europa. O crescimento abrandou nos mercados orientados para a renovação que favorecem instalações mais rápidas e menor energia incorporada. O revestimento de vinil deverá crescer a uma CAGR de 7,65% até 2031, apoiado por formatos de núcleo rígido que satisfazem necessidades acústicas, de higiene e de aquecimento por piso radiante sem trabalhos extensos de subpiso. O revestimento resiliente com gravação melhorada e camadas antimicrobianas expandiu-se para os setores da saúde, educação e serviços alimentares, onde os protocolos de limpeza e as normas de qualidade do ar interior são críticos. Os adesivos de baixas emissões e as listas de COV restritos impulsionam ainda mais a adoção de sistemas de assentamento livre e encaixe por clique em remodelações residenciais, abordando a escassez de instaladores e os atrasos nos projetos. Estas tendências posicionam o revestimento resiliente como um segmento de crescimento fundamental, alinhando-se com os orçamentos de renovação e os requisitos de conformidade.
O laminado impermeável e a madeira de engenharia permanecem competitivos para melhorias residenciais, valorizados pelas suas alegações de subpavimento acústico e qualidade do ar interior. As inovações em conteúdo reciclado, programas de recolha e EPDs verificadas aumentam a elegibilidade no setor público. Os revestimentos de borracha e linóleo, apoiados por dados do ciclo de vida, atraem compradores da educação e saúde que procuram opções duráveis, de baixa manutenção e ambientalmente amigáveis. Os investimentos na capacidade europeia de revestimentos resilientes e na tecnologia de impressão digital melhoram a disponibilidade, os prazos de entrega e o alinhamento estético regional, apoiando a conformidade com as normas de emissão e circularidade.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tipo de Construção: A Remodelação Avança à Frente da Nova Construção em Meio à Pressão Regulatória
A remodelação e o retrofit detinham uma participação de mercado de 64,44% em 2025, impulsionados por políticas e quadros de financiamento orientados para a melhoria dos edifícios existentes. Estes esforços enfatizam padrões mínimos de desempenho e rotulagem energética. A nova construção deverá crescer a uma CAGR de 9,63% até 2031, abordando as carências habitacionais nas áreas urbanas. Os retrofits focam-se em produtos de revestimento de piso com baixas emissões, desempenho acústico e compatibilidade com aquecimento por piso radiante para melhorar o conforto e a eficiência energética. As opções resilientes de perfil baixo são ideais para edifícios históricos, minimizando as alterações de elevação do piso e evitando modificações em portas ou soleiras. Estas preferências apoiam instalações mais rápidas e conformidade com os requisitos do mercado europeu de revestimentos de piso.
O aquecimento por piso radiante e os serviços eficientes de edifícios em novas habitações influenciam a procura de superfícies dimensionalmente estáveis e adesivos com classificação térmica. O revestimento resiliente de núcleo rígido e a madeira de engenharia com desempenho de emissão verificado são preferidos para equilibrar conforto e manutenção. A expansão das obrigações de reporte ambiental, como as declarações do ciclo de vida, afeta a seleção de produtos para garantir o acesso ao mercado e um licenciamento mais rápido. As equipas de contratação priorizam as opções de recuperação para melhorar os rácios de circularidade, alinhando-se com as diretrizes atualizadas dos produtos de construção. Estes fatores moldam as escolhas de acabamento e direcionam a oferta para sistemas conformes no mercado europeu de revestimentos de piso.
Por Utilizador Final: O Segmento Comercial Supera o Crescimento Residencial nas Reconfigurações de Escritórios e Mandatos da Saúde
As aplicações residenciais dominaram 74,43% do tamanho do mercado europeu de revestimentos de piso em 2025, impulsionadas por grandes stocks habitacionais e programas de retrofit que integram o revestimento de piso em melhorias térmicas e acústicas. O segmento comercial deverá crescer a uma CAGR de 8,36% até 2031, com escritórios, projetos de saúde e educação a adotar sistemas modulares e resilientes para eficiência de reconfiguração e manutenção. Os interiores corporativos focam-se no conforto acústico, resiliência sob os pés e credenciais de baixas emissões que apoiam o bem-estar e as metas ESG. A contratação na área da saúde prioriza superfícies contínuas e antimicrobianas resistentes à desinfeção frequente, aumentando a procura de produtos em folha homogénea e borracha avançada. Os produtos verificados de baixas emissões e prontos para circularidade satisfazem estas necessidades, com concursos públicos a impor normas rigorosas de documentação.
Os setores da hotelaria, retalho e educação equilibram durabilidade e design, favorecendo visuais de formato longo com repetição de padrão reduzida e desempenho resiliente sob tráfego intenso. Os sistemas de assentamento livre e os ladrilhos de carpete de alto conteúdo reciclado permitem instalações rápidas com materiais de baixo odor. As universidades e escolas priorizam o desempenho acústico e as baixas classificações de incêndio e antiderrapagem, especificando frequentemente linóleo e borracha para corredores e salas de aula para otimizar os custos do ciclo de vida. Os compradores comerciais também consideram os passaportes de material e os programas de recolha para cumprir os objetivos de circularidade e as normas regulatórias. Estas prioridades funcionais, regulatórias e de sustentabilidade moldam as tendências de adoção no setor europeu de revestimentos de piso durante os ciclos de remodelação comercial.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Canal de Distribuição: Os Contratantes B2B Avançam com a Vaga de Renovação a Impulsionar Vendas Baseadas em Projetos
O segmento de retalho B2C detinha uma participação de 71,37% do mercado europeu de revestimentos de piso em 2025, apoiado por centros de bricolagem, lojas especializadas e plataformas online que oferecem inventário amigável ao DIY e compras rápidas. O segmento B2B, a crescer a uma CAGR de 9,65% até 2031, beneficia de agregadores de renovação e instaladores acreditados que gerem retrofits ligados a subsídios que requerem documentação e coordenação multidisciplinar. A agregação de projetos como AVAC, isolamento, caixilharia e revestimento de piso permite preços em escala e contratação simplificada sob contratantes qualificados. As ferramentas online de visualização e logística de amostras melhoram o retalho omnicanal, enquanto as amostras físicas permanecem preferidas para compras de alto valor. Os canais que combinam orientação técnica, suporte de conformidade e disponibilidade de produtos impulsionam o crescimento do mercado.
Os revendedores especializados destacam-se nos serviços de consultoria e conformidade regulatória, abordando o registo de EPDs, os testes de COV e os requisitos de cadeia de custódia. As parcerias fabricante-construtor integram as especificações de revestimento de piso em pacotes padrão para novas habitações e retrofits multifamiliares, garantindo o cumprimento de calendários. As associações do setor formam instaladores em adesivos, substratos e montagens prontas para sensores para satisfazer as exigências de automação e prontidão inteligente. Ecrãs digitais e sortidos de showroom curados ajudam os consumidores a equilibrar as considerações de desempenho e sustentabilidade sem demoras. Estas práticas aumentam a confiança e a eficiência, apoiando o mercado europeu de revestimentos de piso em meio a uma forte atividade de renovação.
Análise Geográfica
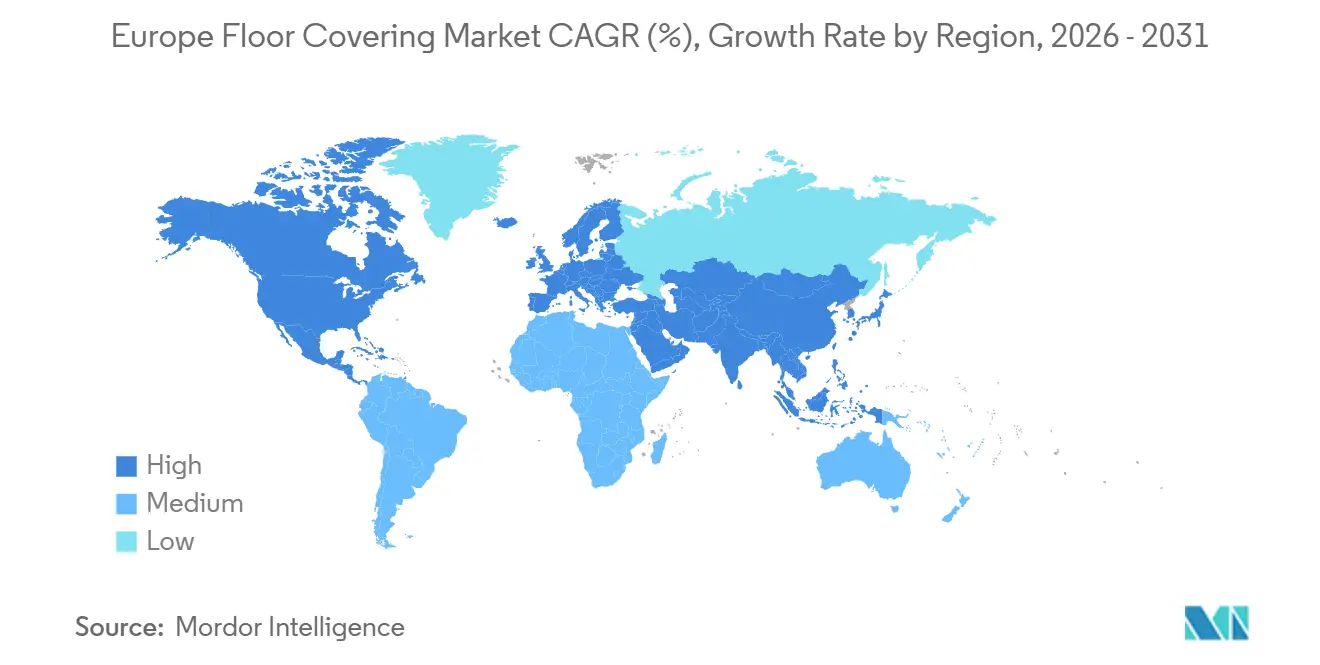
A Alemanha detinha 31,76% do tamanho do mercado europeu de revestimentos de piso em 2025, apoiada por metas de renovação e financiamento que estabilizaram os volumes de retrofit em habitação e edifícios públicos. Espera-se que a França cresça a uma CAGR de 9,37% até 2031, impulsionada por incentivos para instalações de baixas emissões e limiares de carbono incorporado que orientam as escolhas de materiais. Os produtores do Sul da Europa enfrentam custos de energia elevados, influenciando os preços das telhas cerâmicas e a capacidade de produção. Os regulamentos de renovação e os critérios de contratação pública, que enfatizam declarações ambientais e circularidade, moldam os processos de licitação e as estratégias de produto em todo o mercado.
O Reino Unido foca-se em renovações premium, favorecendo a madeira de engenharia e o revestimento resiliente compatíveis com o aquecimento por piso radiante e as normas de baixas emissões. Os mercados do Benelux priorizam a contratação circular, utilizando passaportes de material e ponderação de conteúdo reciclado para favorecer fornecedores com programas de recolha. Os países nórdicos enfatizam revestimentos de piso resilientes e de madeira de engenharia compatíveis com aquecimento que suportam flutuações de temperatura. A Europa Central e Oriental aloca fundos a projetos de saúde e institucional que requerem superfícies antimicrobianas e laváveis sob normas rigorosas de contratação. Estas tendências impulsionam combinações diversas de produtos e expectativas de conformidade em todo o mercado.
O crescimento constante continua nos mercados relacionados com a adesão e nas regiões com oferta habitacional em expansão, onde o espaço residencial per capita fica aquém das normas ocidentais. Os materiais cerâmicos e de laminado orientados para o valor permanecem populares em áreas com restrições orçamentais, enquanto os quadros públicos focam-se em metas de recuperação e reciclagem. As variações na aplicação de COV e na documentação de emissões requerem formulações e rotulagem localizadas para cumprir os regulamentos nacionais. Os fornecedores ajustam as operações e a distribuição para servir segmentos com intensa atividade de concursos e abordar as necessidades de reporte, moldando as estratégias de entrada no mercado nos diversos panoramas regulatórios da Europa.

Panorama regulatório
O ambiente regulatório europeu para revestimentos de piso está se tornando mais rigoroso em relação à transparência de produtos, informações de sustentabilidade e conformidade química na construção. O Regulamento de Produtos de Construção (UE) 2024/3110 aplica-se a partir de 8 de janeiro de 2026 e fortalece as regras harmonizadas de comercialização para produtos de construção. Ele também incorpora informações relacionadas à sustentabilidade e o caminho para passaportes digitais de produtos (DPPs), o que reforça a demanda por dados ambientais padronizados em compras públicas e comerciais.
Ao mesmo tempo, o Regulamento de Ecodesign para Produtos Sustentáveis (UE) 2024/1781 estabelece um marco para durabilidade, reparabilidade, reciclabilidade e requisitos de informação sobre conteúdo reciclado, com a capacidade de estender a cobertura a grupos de produtos adicionais por meio de atos delegados. Isso elevou o nível de exigência para design de produtos e prontidão de dados além dos escopos tradicionais relacionados à energia. O trabalho de normas também está convergindo com essas regras, adicionando âncoras de conformidade específicas de categoria para fabricantes ativos na Europa. Publicações de 2026, como a SIST EN 18135:2026 (marco de passaporte de produto para revestimentos de piso) e a EN 688:2026 (especificação para corklinoleum em forma de rolo) aumentam a necessidade de identificação precisa do produto, classificação de desempenho e transferência estruturada de informações ao longo das cadeias de suprimento. A conformidade química segundo o REACH permanece um requisito básico, incluindo as obrigações do Artigo 33 de comunicar a presença de SVHC da Lista Candidata acima de 0,1% (p/p) em artigos, o que molda formulações, declarações de fornecedores e fluxos de trabalho de documentação para revestimentos vendidos em licitações regulamentadas.
Panorama Competitivo
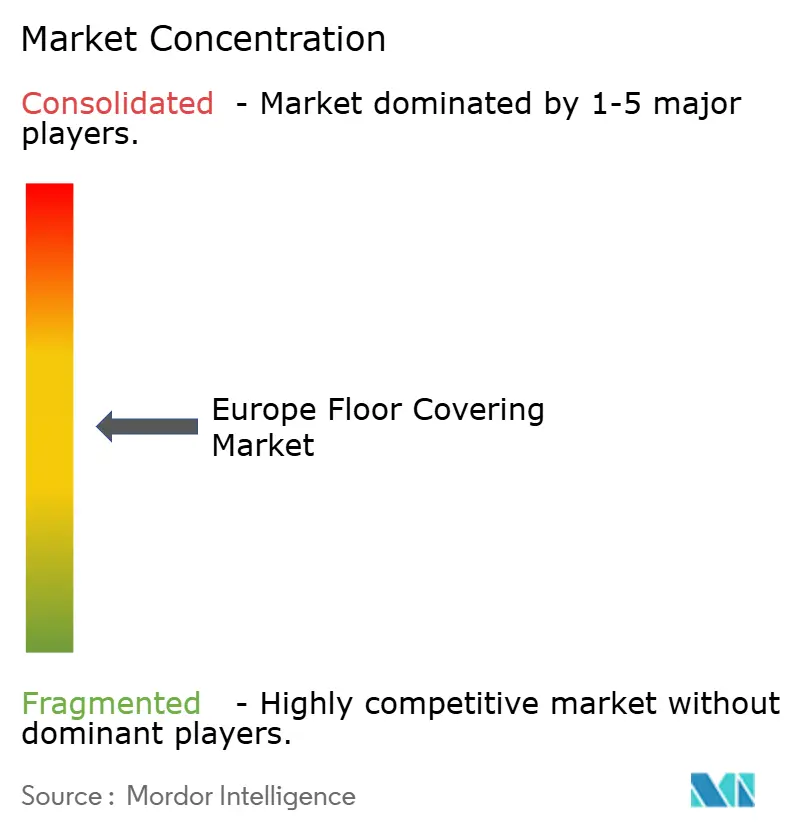
A oferta no mercado europeu de revestimentos de piso permanece fragmentada, com players nacionais e globais a competir em contratação, I&D e conformidade para satisfazer padrões crescentes em concursos. As empresas focam-se em adesivos de baixas emissões, suportes de base biológica e alternativas sem PVC para cumprir os requisitos de qualidade do ar interior. Os programas de recolha e reciclagem circular são cada vez mais priorizados, impulsionando investimentos em logística e processamento para recuperar materiais pós-instalação e pós-utilização. As comunicações com investidores enfatizam a gestão de energia, a redução de emissões e o conteúdo reciclado, influenciando o acesso ao capital e o posicionamento corporativo. Estas estratégias são essenciais para a diferenciação competitiva onde o desempenho e a conformidade se cruzam.
Os fabricantes estão a reforçar a capacidade europeia de revestimentos resilientes e a impressão de alta definição para localizar a estética e reduzir os tempos de ciclo de design. Os lançamentos de produtos visam menores pegadas de carbono do berço ao portão e propriedades antimicrobianas, respondendo aos objetivos de higiene e sustentabilidade em projetos de educação e saúde. Os ladrilhos de carpete verificados, as soluções de borracha e os produtos de vinil modular são posicionados para espaços comerciais reconfiguráveis e mercados residenciais premium. As parcerias com construtores integram as especificações de revestimento de piso em pacotes habitacionais, simplificando as escolhas para compradores e promotores. Estes esforços alinham as estratégias de produção e de mercado com a evolução da procura e os requisitos regulatórios, fortalecendo o mercado.
As divulgações corporativas mostram progressos no uso de energia renovável, na redução de carbono e na adoção de conteúdo reciclado, ajudando os fornecedores a cumprir os critérios de qualificação e a melhorar as pontuações de contratação. As empresas com programas de recolha e Declarações de Produto Ambiental (EPDs) estão preparadas para regulamentos mais rigorosos e objetivos de circularidade. A alocação de capital e a reestruturação focam-se na redução de custos e na eficiência de ativos, mantendo as pegadas de produção europeias para as categorias resilientes. Isto posiciona os líderes de mercado para servir projetos públicos e privados à medida que o mercado evolui sob normas de especificação e reporte mais rigorosas.
Líderes do Setor Europeu de Revestimentos de Piso
Mohawk Industries
Tarkett Group
Forbo Holding AG
Gerflor Group
Interface Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A digitalização impulsionada pela regulamentação e os requisitos de circularidade estão criando demanda por fornecedores de revestimentos capazes de operacionalizar rastreabilidade, atributos de sustentabilidade verificados e caminhos de fim de vida útil em toda a Europa. Com o CPR (UE) 2024/3110 aplicável a partir de janeiro de 2026 e vinculando o acesso a produtos de construção a informações de sustentabilidade mais estruturadas, as oportunidades centram-se em portfólios prontos para passaporte digital de produto, pipelines escaláveis de EPD e dados de materiais, e pacotes de documentação voltados a contratantes para trabalhos de retrofit licitados. O impulso de padronização, incluindo orientações sobre design circular para revestimentos resilientes, textis e laminados (CEN/TS 18075:2024), apoia o redesenho de produtos em torno de desmontagem e reciclabilidade, e oferece aos especificadores pontos de referência mais claros para comparar sistemas modulares, químicas de suporte e alegações de conteúdo reciclado.
A infraestrutura de coleta e reciclagem circular é cada vez mais um diferencial prático, e não um atributo de nicho. Isso amplia o escopo para parcerias e investimentos em logística de retorno, triagem e reprocessamento. O projeto CISUFLO foi concluído em março de 2025 com diretrizes de circularidade e o sistema de informações de produto ePRODIS, fornecendo um roteiro concreto para troca de dados e tomada de decisão de fim de vida útil em carpetes, revestimentos resilientes e laminados. A execução comercial também é visível: a Unilin iniciou operações industriais para sua tecnologia de reciclagem de laminados Osiris em setembro de 2025 para converter laminado em fim de vida útil em fibras de madeira recuperadas, e a Forbo manteve um passaporte de transparência ambiental de 2026 para sua linha Sphera Elite b+, destacando conteúdo de base biológica e métricas de recursos de fabricação. Juntos, esses exemplos destacam onde os fornecedores podem associar dados confiáveis e auditáveis, além de esquemas de coleta, a designs de produtos prontos para circularidade em mercados com alta intensidade de licitações, como os países nórdicos e o Benelux.
Desenvolvimentos recentes do setor
- Abril de 2026: o Mohawk Group anunciou a adição da Hero Flooring ao seu portfólio de revestimentos resilientes, ampliando sua oferta em revestimentos comerciais de alto desempenho. A atualização indica a construção mais rápida de portfólio por meio da integração de marcas e adiciona uma narrativa de conteúdo reciclado por meio de produtos que utilizam a borracha Nike Grind, alinhando-se com os requisitos de compras circulares em partes da Europa.
- Abril de 2026: a Tarkett lançou a coleção de revestimentos vinílicos homogêneos iQ Motion, posicionando-a em torno do design circular e da longa vida útil. A introdução amplia o conjunto de especificações resilientes da Tarkett para interiores comerciais, onde estratégias de restauração, substituição modular e atributos de sustentabilidade documentados influenciam os resultados das licitações.
- Fevereiro de 2026: a Interface lançou a noravant, uma linha de revestimentos resilientes de borracha sem PVC com estética de grão de madeira, disponível nas Américas e em mercados selecionados da EMEA. O lançamento fortalece a capacidade da Interface de apoiar projetos que priorizam escolhas de materiais de baixa emissão e oferece uma opção resiliente alternativa para ambientes de saúde e outros ambientes críticos em termos de desempenho.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange o valor de vendas de materiais de revestimento de piso acabados instalados sobre subpisos na Europa, em edifícios residenciais e comerciais. Inclui formatos comuns como carpetes e tapetes, revestimentos resilientes e superfícies duras adquiridas para necessidades de nova construção e renovação.
Exclusões de escopo: tapetes soltos, tapetes pequenos, painéis de subpiso, adesivos e mão de obra de instalação não são contabilizados nesta dimensão.
Visão geral da segmentação
- Por Tipo de Produto
- Carpetes e Tapetes de Área
- Revestimento de Madeira
- Revestimento de Telhas Cerâmicas
- Revestimento Laminado
- Revestimento de Vinil
- Revestimento de Pedra
- Outros Produtos
- Por Tipo de Construção
- Nova Construção
- Remodelação/Retrofit
- Por Utilizador Final
- Residencial
- Comercial
- Hotelaria e Lazer
- Retalho e Centros Comerciais
- Instalações de Saúde
- Educação
- Escritórios Corporativos
- Edifícios Públicos e Governamentais
- Outros Utilizadores Comerciais
- Por Canal de Distribuição
- Retalho B2C
- Centros de Bricolagem
- Lojas Especializadas em Revestimentos de Piso
- Online
- Outros Canais de Distribuição
- B2B / Contratantes / Construtores
- Retalho B2C
- Por Geografia (Europa)
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- PAÍSES NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental foi utilizado para definir o limite da demanda e ancorar o modelo à atividade mensurável de construção e renovação em toda a Europa. Consultamos fontes públicas como a produção de construção e estatísticas habitacionais do Eurostat, escritórios nacionais de estatística para licenças de construção e indicadores de renovação, publicações da Comissão Europeia sobre eficiência energética e política de construção, dados de comércio aduaneiro para categorias relevantes de materiais de revestimento, e órgãos de normas e sustentabilidade que publicam orientações sobre produtos e certificação.
Paralelamente, revisamos relatórios anuais de empresas, apresentações a investidores, catálogos de produtos e imprensa especializada de boa reputação para entender a evolução de preços, a adoção de formatos e as mudanças de canais. Assinaturas pagas que dão suporte a informações financeiras de empresas e inteligência competitiva, bancos de dados de patentes e dados de importação e exportação em nível de embarque foram utilizados seletivamente para validar premissas-chave. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas e confiáveis também foram utilizadas para coleta, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar o que efetivamente é vendido na Europa a cada ano, e como o mix varia por país, uso final e formato de revestimento. Conversamos com participantes da manufatura, distribuição, perspectivas do ecossistema de instaladores e grandes compradores, o que nos ajudou a refinar as métricas de volume, faixas de preço realistas e o momento dos ciclos de substituição nos principais países europeus.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 16% |
| Nível médio: 53% | Líderes funcionais/de unidade: 38% |
| Atores menores: 18% | Gerentes: 46% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down, na qual a atividade de construção e renovação foi traduzida em um pool de demanda por revestimentos, e depois alocada em tipos de materiais usando padrões de mix observados. Para manter a abordagem prática, apoiamo-nos em indicadores mensuráveis, como conclusões e licenças residenciais, intensidade de renovação e substituição, atividade de acabamento comercial, tendências de área de revestimento por habitação, sinais de importação e exportação para materiais-chave e faixas de preço médio de venda por formato.
Uma vez formados os totais top-down, verificações seletivas bottom-up foram realizadas para manter os totais realistas, incluindo consolidações de fornecedores e distribuidores para uma amostra de países, verificações de canal sobre pontos de preço e aproximações de volume vezes ASP quando havia dados disponíveis. Onde a visibilidade bottom-up era mais fraca para países menores, as lacunas foram tratadas usando referências regionais de intensidade per capita ou por metro quadrado, depois ajustadas com base em feedback de entrevistas e direção dos fluxos comerciais.
Para a previsão, foi utilizada análise de cenários em torno dos ciclos de construção e do impulso de renovação, e a trajetória ano a ano foi ajustada usando consenso de especialistas sobre variáveis como início de novas construções, orçamentos de reforma, programas de retrofit energético e mudanças de formato em direção a produtos resilientes e mais fáceis de instalar. As premissas foram mantidas transparentes para que o modelo possa ser reproduzido e testado sob estresse com os mesmos indicadores públicos.
Validação de dados e ciclo de atualização
A validação foi realizada por meio da triangulação de resultados entre sinais independentes, de modo que o valor final se alinhe à realidade da construção e à movimentação de produtos no terreno. Verificamos anomalias em nível de país, aumentos de preço incomuns e mudanças de mix que não correspondiam aos dados comerciais, mudanças de política ou feedback dos respondentes, e corrigimos o modelo antes da aprovação final.
Antes do lançamento, os totais são revisados em múltiplas etapas de análise, e contatos de acompanhamento são acionados quando variações permanecem inexplicadas, ou quando um grande fator de impulso se move abruptamente. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças bruscas nos gastos de construção, mudanças regulatórias que afetam materiais ou inflação de preços sustentada. Pouco antes da entrega, uma nova revisão é concluída para que os clientes recebam uma visão atualizada.
Dimensionamento do mercado europeu de revestimentos de piso da Mordor Intelligence comparado com outras estimativas publicadas
Os tamanhos de mercado publicados para revestimentos de piso na Europa nem sempre coincidem, porque o mercado não é definido da mesma forma entre os estudos, e porque as premissas de preços e tempo são tratadas de maneira diferente. As diferenças geralmente aparecem em torno de se o número reflete apenas as vendas de produtos de revestimento de piso acabados ou se também agrupa uma cesta mais ampla de materiais de revestimento e gastos relacionados.
Ao verificar faixas de preço em nível de formato e ciclos de substituição em nível de país, a Mordor Intelligence mantém o valor vinculado a revestimentos acabados instalados permanentemente em edifícios, e depois o reconcilia com a produção de construção e sinais comerciais antes de finalizar os totais. Algumas estimativas parecem misturar categorias de materiais mais amplas e itens upstream, e algumas também aplicam anos-base ou momentos de taxa de câmbio diferentes, o que altera o valor em USD reportado, mesmo que o título principal pareça semelhante.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,29 bilhões de USD (2026) | |
| Consultoria Global A | 42,00 bilhões de USD (2024) | Usa uma definição mais ampla que se aproxima do gasto geral com materiais de revestimento, e provavelmente mistura canais mais amplos e categorias de produtos adjacentes além dos revestimentos de piso acabados instalados, o que aumenta o total em comparação com um escopo mais restrito de material de superfície. |
| Editora Setorial B | 4,46 bilhões de USD (2026) | Mostra um ano semelhante, mas parece incluir aplicação industrial e um perímetro de canal mais amplo, e as premissas por trás das divisões de mix e da progressão do ASP são menos transparentes, o que pode alterar o total mesmo quando o escopo principal parece próximo. |
A diferença é explicada principalmente pelo que é contabilizado dentro do mercado e como os preços são projetados ao longo do ano-base. Quando os totais são ancorados a fatores claros, como produção de construção, intensidade de renovação e mix de formatos, eles permanecem mais fáceis de rastrear e reverificar conforme as condições mudam.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual e o crescimento esperado do mercado europeu de revestimentos de piso?
O tamanho do mercado europeu de revestimentos de piso atingiu USD 4,29 mil milhões em 2026 e prevê-se que atinja USD 5,12 mil milhões até 2031 a uma CAGR de 3,61%.
Qual categoria de produto está a crescer mais rapidamente no mercado europeu de revestimentos de piso?
O vinil é a categoria de crescimento mais rápido, prevista a uma CAGR de 7,65% até 2031, apoiada por formatos de núcleo rígido e acabamentos antimicrobianos.
Qual segmento de utilizador final lidera a procura no mercado europeu de revestimentos de piso?
O residencial liderou com 74,43% do valor em 2025, enquanto o comercial está definido para crescer mais rapidamente a uma CAGR de 8,36% até 2031 devido a reconfigurações de escritórios e projetos de saúde.
Como é que os regulamentos influenciam o mercado europeu de revestimentos de piso atualmente?
As regras de desempenho energético, as restrições de COV, os mandatos de EPD e os critérios de contratação circular impulsionam a procura de sistemas de revestimento de piso de baixas emissões, recicláveis e com opção de recolha em projetos públicos e privados.
Qual país detém a maior participação do mercado europeu de revestimentos de piso?
A Alemanha liderou com 31,76% em 2025 devido a programas de renovação e financiamento que sustentam elevados volumes de retrofit.
Qual canal de vendas deverá crescer mais rapidamente para revestimentos de piso na Europa?
Os canais B2B ou de contratantes deverão crescer a uma CAGR de 9,65% até 2031, uma vez que os retrofits ligados a subsídios e a agregação de projetos favorecem instaladores acreditados e a contratação baseada em projetos.
Página atualizada pela última vez em:


