
Tamanho e Participação do Mercado de Graxa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Volume do Mercado (2026) | 2.77 Bilhões de litros |
| Volume do Mercado (2031) | 3.28 Bilhões de litros |
| Taxa de crescimento (2026 - 2031) | 3.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Graxa por Mordor Intelligence
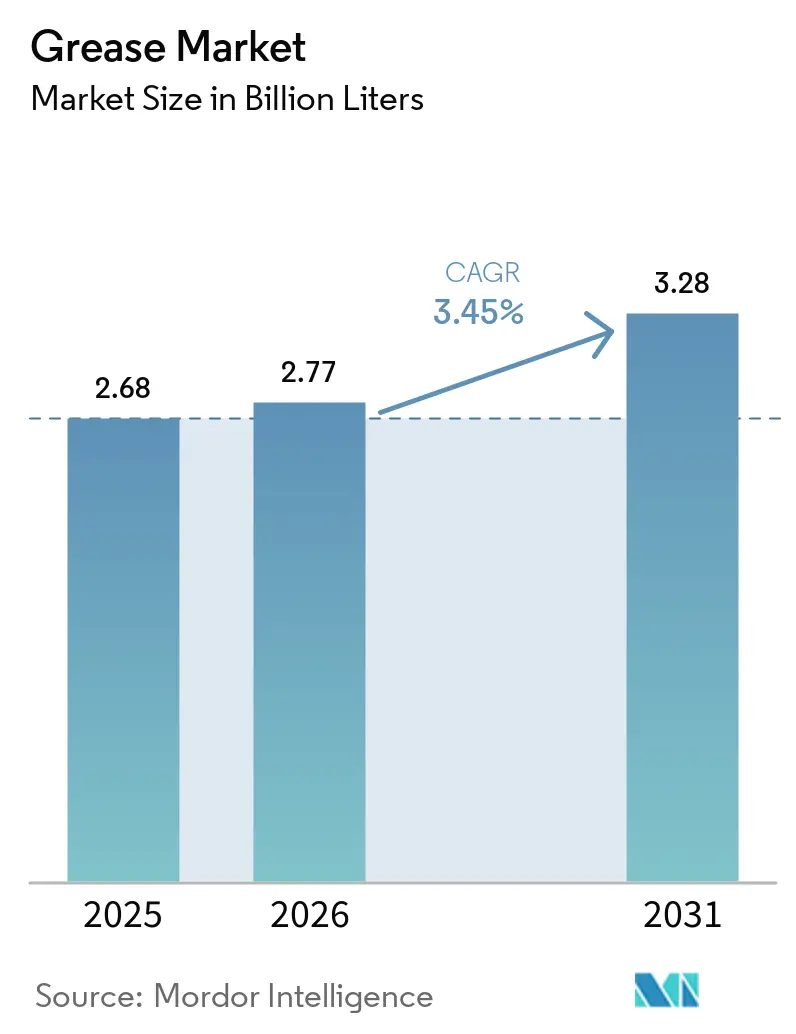
O tamanho do Mercado de Graxa foi avaliado em 2,68 bilhões de litros em 2025 e estima-se que cresça de 2,77 bilhões de litros em 2026 para atingir 3,28 bilhões de litros até 2031, a um CAGR de 3,45% durante o período de previsão (2026-2031). Esse crescimento reflete a industrialização contínua, a demanda crescente por graus marinhos resistentes à água e a rápida transição para as químicas de sulfonato de cálcio e poliureia, que protegem os compradores das oscilações de preço do carbonato de lítio. As plantas de processamento de alimentos estão substituindo as graxas de sabão de lítio convencionais por formulações certificadas NSF H1 para mitigar o risco de contaminação, enquanto as frotas de turbinas eólicas e os trens de força de veículos elétricos preferem graxas de óleo sintético com desempenho de -40°C a +150°C. As plataformas de perfuração em águas profundas offshore no Golfo do México, no Brasil e na África Ocidental agora especificam graus de complexo de cálcio capazes de suportar cargas cíclicas e lavagem por água do mar, impulsionando os volumes marinhos especiais para crescimento de dois dígitos. Os investimentos paralelos em projetos de óleo de base do Grupo II e Grupo III rerefinados reduzem os custos de insumos para produtos de alto desempenho, mantendo as margens dos fabricantes mesmo com o aumento da intensidade competitiva.
Principais Conclusões do Relatório
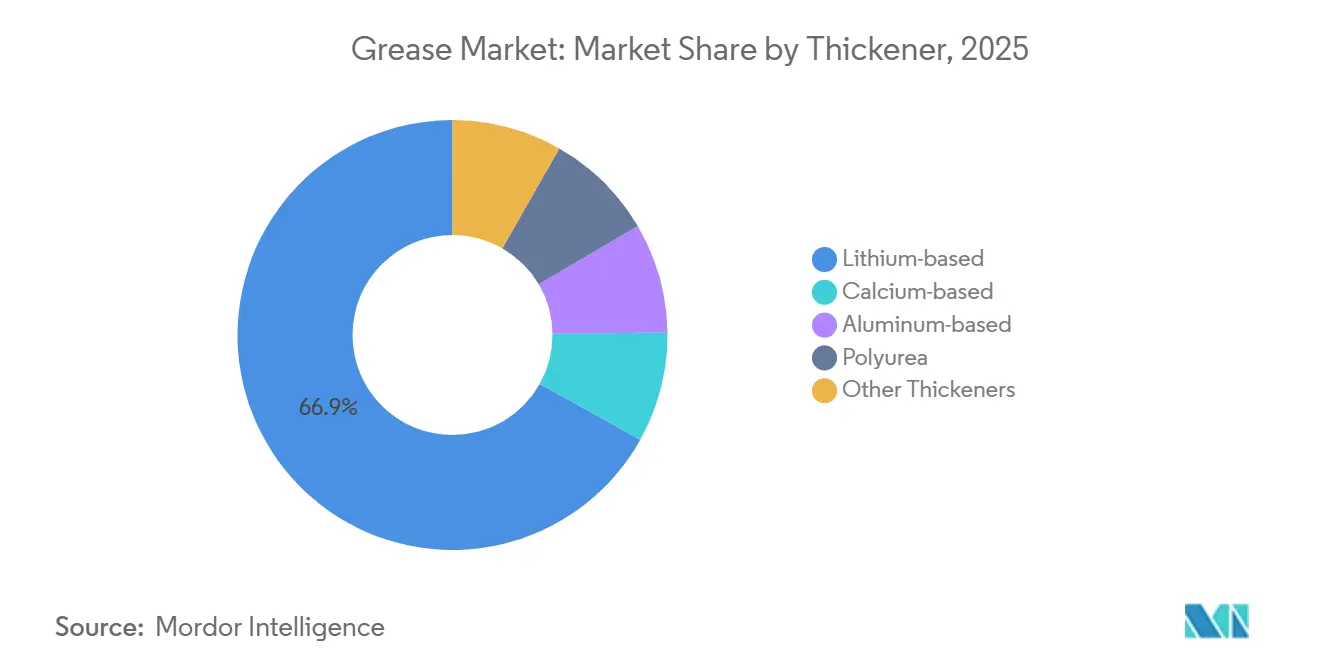
- Por espessante, os produtos à base de lítio representaram 66,89% do tamanho do mercado de graxa em 2025, enquanto os à base de cálcio avançam a um CAGR de 8,22% até 2031.
- Por tipo de produto, os óleos minerais representaram 75,19% do tamanho do mercado de graxa em 2025; o segmento de óleo sintético avança a um CAGR de 4,51% até 2031.
- Por grau de desempenho, as graxas de alta temperatura detinham 36,68% do tamanho do mercado de graxa em 2025 e têm previsão de crescimento a um CAGR de 6,61% até 2031.
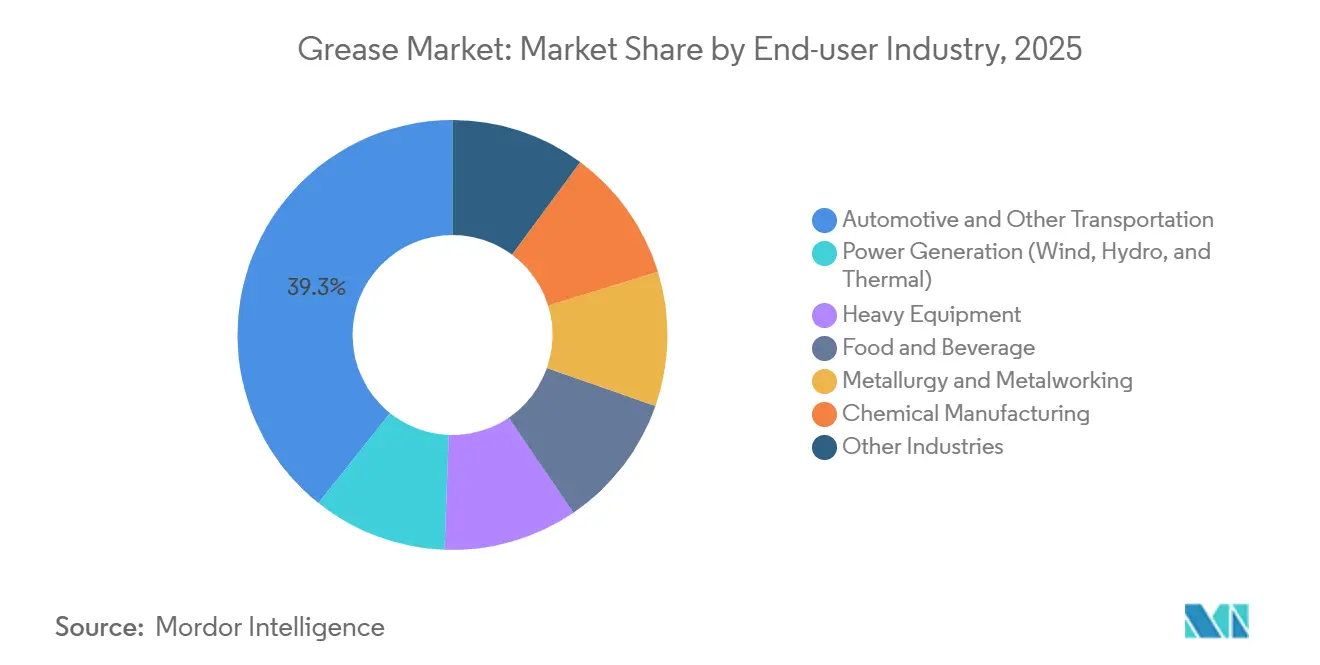
- Por usuário final, o setor automotivo e de transporte representou 39,28% do tamanho do mercado de graxa em 2025, enquanto a geração de energia é o usuário final de expansão mais rápida, com um CAGR de 4,82% até 2031.
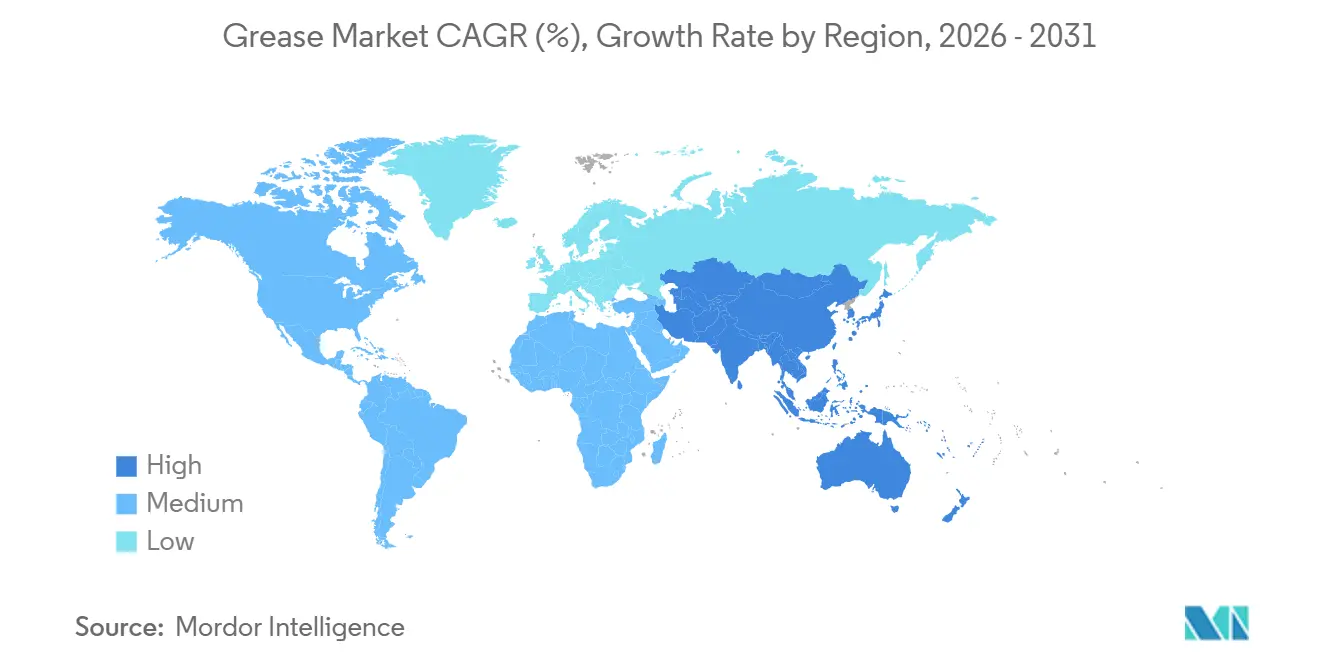
- Por geografia, a Ásia-Pacífico dominou com 49,75% da participação do mercado de graxa em 2025 e supera todas as outras regiões com um CAGR de 4,39% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de lubrificação higiênica para uso alimentar | +0.8% | América do Norte, Europa, principais centros alimentares globais | Médio prazo (2-4 anos) |
| Transição de rolamentos em trens de força elétricos de VEs | +0.9% | Núcleo da Ásia-Pacífico, expansão para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Demanda de perfuração em águas profundas offshore | +0.6% | Golfo do México, Brasil, Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Expansão de equipamentos de construção | +0.7% | China, Índia, ASEAN, Oriente Médio | Médio prazo (2-4 anos) |
| Investimentos em geração de energia | +0.5% | Energia eólica offshore na Europa, usinas hidrelétricas e termelétricas na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Lubrificação Higiênica para Uso Alimentar em Linhas de Processamento
A demanda por graxas de complexo de alumínio e sulfonato de cálcio certificadas NSF H1 está crescendo porque as inspeções regulatórias agora tratam a seleção de lubrificantes como um controle preventivo. As plantas de processamento que lidam com laticínios, cervejarias e produtos de refeições prontas incorporam os custos potenciais de recall na análise de custo total de propriedade, tornando o prêmio de preço de 15-25% aceitável. Esses graus mantêm a estabilidade de oxidação acima de 150 °C e resistem à lavagem por vapor, evitando a migração de sabor de sabão metálico. As auditorias ISO 21469 na Europa e na América do Norte aceleram a adoção à medida que as marcas multinacionais unificam os padrões globais de higiene. Os fornecedores que oferecem graxa para uso alimentar combinada com suporte técnico e documentação ganham status de fornecedor preferencial junto aos processadores que buscam prontidão para auditorias[1].
Transição dos Rolamentos de Trens de Força Elétricos de VEs para Graxas de Complexo de Lítio e Sulfonato de Cálcio
Os motores de veículos elétricos operam a 10.000–15.000 rpm e impõem condições de condutividade elétrica e rolamento misto que os sabões de lítio convencionais não conseguem suportar. As graxas de sulfonato de cálcio e complexo de lítio dopadas com aditivos de líquido iônico reduzem as perdas por atrito em até 45%, diminuindo a temperatura do rotor e ampliando a autonomia de condução. As linhas de montagem de pacotes de baterias na China especificam sistemas de cálcio para evitar exposição adicional ao carbonato de lítio, uma estratégia de proteção que se tornou padrão após a volatilidade de preços da commodity entre 2022 e 2024. As montadoras estão firmando contratos plurianuais para essas químicas, isolando as listas de materiais das oscilações de matérias-primas. As formulações de poliureia, que permanecem consistentes de -40°C a +180°C, estão ganhando espaço em aplicações de rolamentos de rodas e juntas homocinéticas por resistirem à lavagem por água.
Perfuração em Águas Profundas Offshore Impulsionando Graxas Marinhas Resistentes à Água
As partidas de produção em campos com profundidade superior a 1.500 m dependem de graus de complexo de cálcio com pontos de gotejamento acima de 260°C. Os atuadores de preventores de erupção, tensionadores de risers e roscas de colunas de perfuração consomem 200–300 kg de graxa por plataforma a cada mês. Os operadores exigem cada vez mais produtos que atendam à ISO 12924 para biodegradabilidade, além dos padrões de compostos de rosca API RP 5A3. As formulações de sulfonato de cálcio superam os sabões de lítio em resistência a cargas cíclicas e lavagem por água do mar, melhorando as margens de segurança. Os contratos de fornecimento frequentemente incluem graxa combinada com auditorias de lubrificação no local, consolidando relacionamentos de longo prazo com fornecedores[2].
Boom de Equipamentos de Construção Impulsionando Graxas de Extrema Pressão
Os megaprojetos em andamento na Índia, na Indonésia e nos países do Golfo elevam a utilização de escavadeiras e guindastes acima de 80%, elevando a demanda anual de graxa por máquina para 75–100 kg. Os fabricantes de equipamentos agora recomendam graxas de Grau NLGI 2 com estabilidade de oxidação acima de 200 horas nos testes ASTM D942. O dissulfeto de molibdênio e o grafite ajudam a sustentar cargas acima de 3.000 MPa quando os filmes hidrodinâmicos colapsam. As restrições REACH da UE sobre aditivos de nitreto de boro e PFAS obrigam os formuladores a adotar modificadores de atrito orgânicos, desencadeando reformulações custosas, mas abrindo espaço para soluções de sulfonato de cálcio. Os fornecedores capazes de certificar a conformidade conquistam participação em contratos de frotas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço do carbonato de lítio | -0.4% | Global, aguda na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Endurecimento do REACH da UE sobre PFAS e nitreto de boro | -0.3% | Europa com expansão para América do Norte | Médio prazo (2-4 anos) |
| Baixa penetração de lubrificação automática | -0.2% | América do Sul e partes do Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Custo do Carbonato de Lítio Devido à Concorrência do Setor de Baterias
Os preços à vista caíram de USD 80.000/t em 2022 para USD 10.000-12.000/t em 2024, quando novos projetos de salmoura chineses superaram a adoção de VEs. Os misturadores de graxa presos a contratos de alto custo viram as margens encolherem 200–300 pontos-base e os prazos de compra se estenderem de oito para dezesseis semanas. O choque impulsionou a diversificação para espessantes de sulfonato de cálcio e poliureia, que não têm ligação com o setor de baterias. As equipes de compras agora utilizam dupla fonte para limitar a exposição, mas a experiência evidencia a fragilidade estrutural da economia do sabão de lítio. Embora os preços tenham se estabilizado no final de 2024, os prêmios de risco permanecem incorporados nos acordos com fornecedores.
Endurecimento do REACH da UE sobre Aditivos de PFAS e Nitreto de Boro
A proposta de fevereiro de 2023 para restringir muitos PFAS e compostos de boro no Anexo XVII afeta os graus de extrema pressão e alta temperatura. Algumas substâncias são eliminadas até 2026, outras posteriormente, mas os formuladores já migraram para químicas substitutas para evitar estoques obsoletos. Os complexos de sulfonato de cálcio podem substituir os aditivos contendo PFAS na maioria dos casos, embora os testes de desgaste de quatro esferas mostrem uma perda de 10–15% na capacidade de suporte de carga. As montadoras multinacionais adotam o denominador comum mais restritivo, exportando efetivamente os padrões europeus para a Ásia-Pacífico e a América do Norte. Os orçamentos de P&D para graxas especiais aumentaram 15–20% para acelerar o lançamento de produtos conformes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Espessante:
Formulações de Cálcio Protegem contra a Exposição ao LítioAs graxas à base de lítio mantiveram uma participação de 66,89% no mercado de graxa em 2025, pois décadas de aprovações de fabricantes de equipamentos originais consolidam sua posição. No entanto, as graxas de sulfonato de cálcio avançam a um CAGR de 8,22% porque oferecem pontos de gotejamento acima de 260°C, superior resistência à água e excelentes resultados nos testes de desgaste de quatro esferas. Operadores marinhos, de mineração e de usinas siderúrgicas as adotam para evitar lavagem e falhas sob cargas pesadas. O lançamento Rykon da Chevron em 2024 visa esse espaço com uma capacidade de suporte de carga que supera os complexos de lítio, catalisando maior substituição. Os graus de complexo de alumínio ocupam serviços de nicho em alta temperatura, como rolamentos de fornos, onde a estabilidade a 250°C justifica um prêmio de preço de 20–30%. As químicas de poliureia avançam como solução preferida para rolamentos de rodas de VEs e acionamentos de guinada de turbinas, graças à resistência à oxidação em ciclos de -40°C a +180°C. Espessantes especiais como bentonita e gel de sílica sustentam aplicações de sala limpa NSF H1, reforçando os portfólios dos fornecedores.
A adoção de cálcio e poliureia reflete estratégias de compras que diversificam a exposição à volatilidade do carbonato de lítio. Os compradores estabelecem estruturas de dupla fonte que combinam complexos de lítio com equivalentes de cálcio, alterando as trajetórias de participação de mercado até 2031. O uso de poliureia em turbinas eólicas também apoia intervalos de manutenção estendidos, reduzindo o tempo de inatividade e diminuindo o custo do ciclo de vida. Em conjunto, essas tendências elevam as fatias de sulfonato de cálcio e poliureia no tamanho do mercado de graxa, enquanto a dominância à base de lítio se erode gradualmente.


Por Tipo de Produto:
Óleos Sintéticos Ganham Terreno em Ambientes ExtremosAs graxas de óleo mineral ainda representam 75,19% do volume de 2025, mas as formulações sintéticas crescem a um CAGR de 4,51% à medida que as necessidades de desempenho superam os limites convencionais. As bases de polialfaolefina e éster apresentam índices de viscosidade acima de 140 e resistem à oxidação por mais de 1.000 horas, permitindo ciclos de relubrificação de turbinas de 12 meses. O projeto de rerefinamento de Grupo II e Grupo III da ExxonMobil em 2025 na França e nos Países Baixos reduz o custo de insumos sintéticos em 10–15%, estreitando as diferenças históricas de preço em relação aos produtos minerais. As graxas de base biológica, embora de nicho, garantem mandatos em zonas florestais e marinhas que impõem baixa toxicidade aquática conforme a ISO 12924. O impulso desse segmento demonstra que as considerações de custo total de propriedade podem superar os preços unitários mais elevados quando o tempo de inatividade dos equipamentos é crítico.
Os graus de óleo mineral continuam a dominar a lubrificação de chassis automotivos e os serviços industriais gerais onde a sensibilidade ao custo prevalece. No entanto, à medida que os preços sintéticos caem e os intervalos de drenagem dos fabricantes de equipamentos originais se ampliam, a substituição avança gradualmente. Os produtos de base biológica enfrentam a curva de adoção mais íngreme devido a prêmios de preço de 50–70% e janelas de temperatura mais estreitas, mas incentivos e restrições regulatórias estão expandindo sua presença. No geral, a expansão sintética eleva a participação sintética no tamanho do mercado de graxa ano a ano.
Por Grau de Desempenho:
Formulações de Alta Temperatura Lideram Volume e CrescimentoGraxas de alta temperatura responderam por 36,68% do volume de 2025 e apresentam uma perspectiva de CAGR de 6,61%. Usinas siderúrgicas, fornos de vidro e fornos de cimento operam rolamentos acima de 200 °C, onde os sabões de lítio se liquefazem, tornando os complexos de sulfonato de cálcio e poliureia a escolha padrão. Graus de extrema pressão atendem equipamentos de mineração e construção sujeitos a cargas acima de 3.000 MPa, embora as reformulações de aditivos impulsionadas pelo REACH desafiem os produtos legados. As graxas de baixa temperatura atendem parques eólicos nórdicos e mineração canadense, onde prevalecem condições de -40 °C, consolidando as credenciais árticas da poliureia.
O segmento de alta temperatura se beneficia do impulso da Índia para atingir 180 milhões de toneladas de aço até 2030, enquanto a demanda por baixa temperatura cresce com as instalações de energia eólica offshore no Mar do Norte e no Báltico. As restrições da UE a aditivos reduzem as margens de desempenho de alguns produtos de extrema pressão, estimulando a P&D em modificadores orgânicos. Essas dinâmicas elevam coletivamente a diferenciação de graxas de alto desempenho como um campo de batalha fundamental para a vantagem competitiva no mercado de graxas.
Por Setor de Usuário Final:
Geração de Energia Supera o Crescimento AutomotivoOs segmentos automotivo e de outros transportes representaram 39,28% da demanda de 2025, mas os ativos de geração de energia crescerão mais rapidamente a um CAGR de 4,82% à medida que as frotas de energia eólica, hidrelétrica e termelétrica envelhecem. Uma única turbina eólica consome 200–300 kg de graxa ao longo de seu ciclo de vida, e as projetadas 500 GW de novas instalações renováveis até 2030 sinalizam 50.000–60.000 t de volume incremental. Os fabricantes de equipamentos originais como Vestas e Siemens Gamesa especificam produtos de poliureia ou complexo de lítio que ampliam os intervalos de relubrificação, reduzindo os custos de manutenção. Os equipamentos de construção permanecem aquecidos nos pipelines de infraestrutura asiáticos e do Oriente Médio, elevando o consumo de graxa por máquina. Os processadores de alimentos e bebidas aceleram a adoção do NSF H1, direcionando a demanda para bases de complexo de alumínio e sulfonato de cálcio. Os players de metalurgia e metalomecânica migram dos aditivos de nitreto de boro para complexos de cálcio conformes sob as diretrizes do REACH.
Coletivamente, essas mudanças recalibram o mix do setor, com geração de energia, construção e processamento de alimentos reduzindo a participação do setor automotivo, ao mesmo tempo que fornecem saídas de maior margem para formuladores especializados. O resultado é um aumento gradual no preço médio de venda, mesmo com a participação geral do mercado de graxa continuando a evoluir.
Análise Geográfica
Mercado de Graxas da APAC
A Ásia-Pacífico detinha 49,75% do volume global em 2025 e tem previsão de registrar um CAGR de 4,39%. A fabricação chinesa supera 30 milhões de veículos por ano, com as linhas de montagem da BYD utilizando agora graxas de sulfonato de cálcio em módulos de resfriamento para reduzir a exposição às oscilações do lítio. O Plano Nacional de Infraestrutura da Índia impulsiona o consumo de graxas de extrema pressão em frotas de escavadeiras e guindastes operando acima de 80% de utilização. Japão e Coreia do Sul fazem a transição das exportações automotivas para plataformas de veículos elétricos, incorporando soluções de poliureia e complexo de lítio que reduzem o atrito nos rolamentos em 45%. A planta indonésia de 12.000 t da Shell e a unidade tailandesa com capacidade triplicada reforçam a segurança do fornecimento regional, refletindo confiança de longo prazo no crescimento industrial da ASEAN.
Mercado de Graxas da América do Norte
A América do Norte se beneficia da relocalização de produção que impulsiona a fabricação mexicana de veículos para além de 4 milhões de unidades em 2024, incentivando o fornecimento local de graxas. Os Estados Unidos lideram a perfuração em xisto e a adoção de graxas de grau alimentício, enquanto os corredores de energia eólica onshore no Texas e nas Grandes Planícies absorvem volumes de graxas sintéticas. O campo Anchor da Chevron no Golfo do México consome graus marinhos projetados para cargas em águas profundas. As operações de mineração canadenses exigem graxas classificadas para regiões árticas em ambientes abaixo de zero, apoiando-se nas químicas de poliureia e PAO sintético.
Mercado de Graxas da Europa
A Europa apresenta um quadro misto. A produção automotiva alemã desacelerou em 2025, mas a expansão de parques eólicos offshore no Mar do Norte e no Mar Báltico acelera. Os países nórdicos demandam graxas de grau ártico com pontos de fluidez de -50°C, enquanto o surto de reconstrução na Turquia estimula o consumo de graxas de extrema pressão. As normas REACH da UE sobre PFAS e nitreto de boro reformulam os portfólios de produtos e elevam os custos de P&D, mas oferecem vantagem competitiva aos fornecedores em conformidade.
Mercado de Graxas da América do Sul e do Oriente Médio e África
A América do Sul é ancorada pelo Brasil, onde os projetos de pré-sal da Petrobras impulsionam a demanda por graxas marinhas. O cinturão de mineração de lítio da Argentina aumenta o consumo de graxas de extrema pressão em linhas de britagem e transportadores. O Oriente Médio e a África expandem frotas de equipamentos de construção e de geração de energia no âmbito da Visão 2030 da Arábia Saudita e dos investimentos em mineração na África do Sul, respectivamente. A adição de 40% de capacidade da FUCHS na África do Sul evidencia a confiança no crescimento da África Subsaariana.

Análise da cadeia de valor
A cadeia de valor da graxa vai desde as matérias-primas a montante, incluindo óleos básicos minerais e PAO/ésteres, precursores de espessantes para sistemas de lítio, sulfonato de cálcio, complexo de alumínio e poliureia, e pacotes de aditivos como EP/antidesgaste, inibidores de corrosão e antioxidantes, passando pela formulação, mistura e controle de qualidade, até a embalagem em cartuchos, baldes, tambores e entregas a granel. Associações do setor como NLGI e ELGI, juntamente com fabricantes de equipamentos originais (OEM) e organismos de especificação, atuam como pontos de definição da demanda, uma vez que licenciamentos e aprovações restringem quais óleos básicos e sistemas de aditivos podem ser usados em aplicações críticas.
Em 2026, a disponibilidade de óleo básico e aditivos surgiu como um gargalo operacional importante para os misturadores de graxa, com a ILMA destacando a escassez no fornecimento de óleo básico e a redução da flexibilidade de formulação quando óleos básicos aprovados específicos ficam restritos. Interrupções ligadas ao fornecimento de Grupo III de origem no Oriente Médio e à logística reforçaram uma mudança em relação ao reabastecimento just-in-time, levando as empresas a contratos de longo prazo, maiores estoques de segurança e roteamento diversificado. A jusante, distribuidores, prestadores de serviços industriais e oficinas alinhadas a OEMs continuam sendo canais fundamentais para alcançar usuários finais automotivos, de equipamentos pesados, marítimos e de geração de energia.
Cenário Competitivo
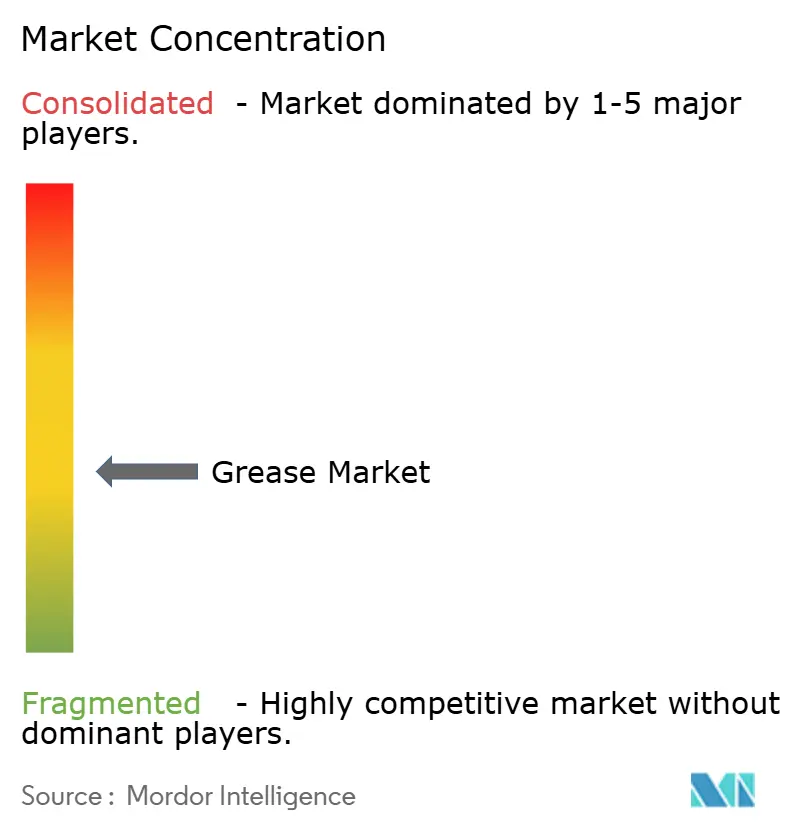
O Mercado de Graxa é moderadamente fragmentado. A BP iniciou um processo de venda da Castrol em maio de 2025 dentro de um programa de desinvestimento mais amplo de USD 20 bilhões, sinalizando que as grandes integradas reavaliaram os ativos downstream. A fusão da Klüber Lubrication com a OKS em outubro de 2025 une os portfólios de uso alimentar e alto desempenho sob o guarda-chuva da Freudenberg, criando uma rede de serviços técnicos mais ampla. Os independentes regionais preenchem lacunas de nicho nos segmentos de uso alimentar, baixa temperatura e biodegradável. Sua agilidade permite conformidade rápida com os padrões emergentes, enquanto os grandes players aproveitam a escala e a integração de óleo de base para defender a participação. No geral, a intensidade competitiva aumenta à medida que os clientes exigem tanto credenciais de sustentabilidade quanto certeza de custos.
Líderes do Setor de Graxa
-
Exxon Mobil Corporation
-
Chevron Corporation
-
BP p.l.c.
-
FUCHS
-
Shell plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Graxas
- Ampol Limited
- Axel Christiernsson AB
- BECHEM Lubrication Technology LLC
- BP p.l.c.
- Chevron Corporation
- China Petrochemical Corporation
- DuPont
- ENEOS Corporation
- ETS Oil & Gas Ltd.
- Exxon Mobil Corporation
- FUCHS
- Gazprom
- Gulf Oil International Ltd
- Idemitsu Kosan Co.,Ltd.
- Klüber Lubrication SE
- LUKOIL
- Morris Lubricants
- Orlen Oil
- Penrite Oi
- Petromin
- Petronas Lubricants International
- Shell Plc
- SKF
- TotalEnergies
- Valvoline Global Operations

Oportunidades de mercado e perspectivas futuras
As oportunidades mais claras se concentram onde os compradores estão requalificando ativamente as formulações químicas para reduzir a dependência de espessantes de lítio e atender a requisitos mais elevados de temperatura e resistência à água, particularmente em aplicações offshore, marítimas e de carga pesada, onde graxas de complexo de sulfonato de cálcio estão sendo especificadas como alternativas aos sabões de lítio. Também há espaço em branco no lado dos produtos em torno de sistemas de aditivos compatíveis, já que a proposta REACH da UE (Anexo XVII, fevereiro de 2023) já impulsionou trabalhos de reformulação para se afastar de PFAS e certos compostos de boro, aumentando a demanda por fornecedores que possam oferecer desempenho EP validado com formulações químicas substitutas.
No lado da oferta, investimentos e movimentos de localização apoiam a comercialização de curto prazo de formulações de graxa de maior desempenho, especialmente sintéticas e graus especializados que dependem da disponibilidade estável de aditivos e óleo básico. Exemplos incluem a LANXESS inaugurando uma fábrica de mistura de aditivos para lubrificantes em Jhagadia, Gujarat (abril de 2026), e a Luberef visando o início da segunda metade de 2026 para a operação de sua capacidade expandida de óleos básicos em Yanbu, para alcançar 1,53 milhão de toneladas por ano, ambos os quais estreitam o vínculo entre o fornecimento regional de aditivos/óleo básico e a competitividade dos misturadores de graxa. A disponibilidade de óleo básico na América do Norte também está se ampliando, com a NYCO confirmando que sua instalação em Newnan, Geórgia, está totalmente operacional para os ésteres sintéticos NYCOBASE (março de 2026), apoiando formuladores que atendem componentes de trem de força relacionados a veículos elétricos e ativos industriais de troca prolongada.
Recent Industry Developments in Mercado de Graxas
- Julho de 2026: Chevron e ZL Chemicals anunciaram um acordo de licenciamento de tecnologia cobrindo tecnologia avançada de surfactantes químicos. Embora não se trate do lançamento de um produto de graxa, o acordo amplia as opções tecnológicas da Chevron para plataformas de química de desempenho que podem influenciar os caminhos de formulação e diferenciação de lubrificantes e graxas.
- Setembro de 2025: A Kluber Lubrication adquiriu a TriboServ GmbH & Co. KG, uma especialista em lubrificadores automáticos e sistemas de lubrificação personalizados. A aquisição amplia a capacidade da Kluber de combinar o fornecimento de graxa com hardware e serviços de entrega automatizados, apoiando intervalos de relubrificação mais longos e controle mais rígido do consumo em frotas industriais.
- Junho de 2024: A Shell anunciou planos de triplicar a capacidade de produção de graxa em sua instalação na Tailândia, para 15.000 toneladas por ano. A expansão aumenta a disponibilidade de fornecimento no Sudeste Asiático para graxas industriais e automotivas e ajuda a reduzir os prazos de entrega para clientes regionais à medida que a demanda cresce nos polos de manufatura da ASEAN.


Mercado de Graxas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de graxas é definido como a graxa lubrificante consumida em aplicações automotivas e industriais, contabilizada no ponto de venda ao usuário final e medida em receita para a geografia e o período definidos.
Exclusões do escopo: Excluímos graxas específicas para vácuo e graxas para implantes médicos que estão fora dos padrões de demanda industrial e automotiva convencionais.
Visão Geral da Segmentação
- Por Espessante
- À base de lítio
- À base de cálcio
- À base de alumínio
- Poliureia
- Outros Espessantes
- Por Tipo de Produto
- Óleo Mineral
- Óleo Sintético
- Óleo de Base Biológica
- Por Grau de Desempenho
- Graxas de Alta Temperatura
- Graxas de Baixa Temperatura e Grau Ártico
- Graxas de Extrema Pressão e Carga Pesada
- Por Setor de Usuário Final
- Automotivo e Outros Transportes
- Geração de Energia (Eólica, Hidrelétrica, Termelétrica)
- Equipamentos Pesados
- Alimentos e Bebidas
- Metalurgia e Metalomecânica
- Fabricação Química
- Outros Setores
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Indonésia
- Malásia
- Tailândia
- Vietnã
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Turquia
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Nigéria
- Egito
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o mapa básico de demanda e evitar suposições sobre o que impulsiona o consumo de graxas. Referenciamos fontes públicas como o USGS e outras agências nacionais de geologia para o contexto de óleos base e aditivos, o UN Comtrade e portais alfandegários nacionais para os fluxos comerciais vinculados a lubrificantes e matérias-primas, além de estatísticas de energia e indústria de fontes como a AIE e o Banco Mundial.
Também analisamos aprovações de produtos e referências técnicas de organismos como o NLGI, além de orientações sobre grau alimentício quando relevante, e então verificamos as tendências direcionais usando relatórios anuais de empresas, apresentações a investidores e imprensa de reputação. Para itens de difícil compilação, como divisões de receita corporativa ou intensidade de patentes em torno de sistemas espessantes, assinaturas pagas de dados financeiros de empresas e bases de dados de patentes foram utilizadas apenas como insumos de apoio. As fontes listadas acima são ilustrativas, e muitos outros conjuntos de dados e documentos públicos também foram utilizados para coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As discussões primárias foram utilizadas para testar o que observamos nos dados públicos, especialmente em relação ao mix de aplicações, movimentos de preços e substituição entre tipos de graxas quando as condições operacionais mudam. Conversamos com um mix equilibrado de fabricantes, misturadores, distribuidores e grandes usuários finais nas regiões APAC, EMEA e Américas, e então o recontato foi realizado quando as respostas geravam uma variação significativa nas premissas do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 16% | APAC: 49% |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 37% | EMEA: 29% |
| Participantes menores: 22% | Gerentes: 47% | Américas: 22% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído utilizando uma lógica de cima para baixo e de baixo para cima. No lado de cima para baixo, reconstruímos a demanda vinculando os sinais de consumo de lubrificantes e graxas à atividade de uso final, alocando em seguida a participação das graxas por intensidade de aplicação na manutenção automotiva e em equipamentos industriais. Após a formação do pool de demanda, ele foi convertido em valor de mercado utilizando uma lógica de precificação por região, seguida de normalização cambial.
Para manter o modelo fundamentado, vários insumos específicos de graxas foram monitorados (ilustrativos), incluindo o parque automotivo e os intervalos de manutenção que impulsionam os volumes de relubrificação, a produção industrial e a utilização de equipamentos em setores intensivos em graxas, a penetração de sistemas de lubrificação centralizada, as mudanças de preferência de espessante (por exemplo, lítio versus cálcio e poliureia) e o movimento de custos de óleos base e aditivos que influencia a precificação. As verificações de baixo para cima foram então utilizadas seletivamente, como a consolidação de receitas de fornecedores amostrados onde há divulgação, e a validação dos litros implícitos por local por meio de verificações nos canais de distribuidores e oficinas. Onde surgiram lacunas, utilizamos intervalos conservadores e os verificamos novamente em entrevistas.
Para as previsões, a análise de cenários foi utilizada porque a demanda por graxas tende a se mover com os ciclos industriais e os padrões de manutenção de veículos, e então esses cenários foram vinculados às visões de especialistas sobre crescimento da produção, tendências de frota e repasse de preços esperado. Quando uma variável parecia instável, as premissas foram mantidas simples e atualizadas apenas quando múltiplos sinais independentes apontavam na mesma direção.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados comparando os totais finais com sinais independentes, como movimentos comerciais, direção da produção industrial e as taxas de consumo por unidade implícitas que devem parecer razoáveis para os principais usos finais. Quando um resultado por país ou uso final parecia fora do padrão, os fatores determinantes eram revisados, os insumos eram verificados novamente e os especialistas relevantes eram contatados novamente antes da aprovação final.
Cada relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando eventos relevantes afetam a demanda, a oferta ou a precificação. Antes da entrega, uma nova revisão analítica é concluída para que os números reflitam os dados públicos mais recentes disponíveis e o feedback primário mais atual.
Tamanho do Mercado de Graxas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados do mercado de graxas podem diferir mesmo quando parecem medir a mesma coisa, uma vez que a unidade de medida, o ano utilizado e o que é contabilizado como graxa nem sempre estão alinhados. A diferença geralmente é explicada pelas escolhas de escopo, pelo tratamento de preços e pela quantidade de validação realizada sobre os fatores de atividade por trás da demanda.
A principal lacuna decorre da seleção e conversão de unidades, em que a Mordor Intelligence mantém a definição central de graxa rigorosa e evita forçar uma construção de demanda baseada em litros em uma cifra de receita por meio de premissas de precificação amplas e uniformes entre regiões.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,77 bilhões de USD (2026) | |
| Publicador do Setor A | 6,00 bilhões de USD (2024) | Reporta um total baseado em valor com seu próprio escopo de produto e estrutura de precificação, o que pode elevar o número se categorias de lubrificantes adjacentes ou margens de canal mais amplas forem incluídas, e se o timing cambial não for normalizado da mesma forma. |
| Publicador do Setor B | 6,40 bilhões de USD (2024) | Utiliza uma visão de receita com uma janela de previsão mais longa, e as diferenças podem decorrer de como o repasse do custo do óleo base é modelado, de como os preços médios de venda regionais são aplicados e de se os mixes industrial e automotivo são atualizados com verificações recentes junto aos usuários finais. |
Em conjunto, a tabela mostra que o maior fator de variância não é o cálculo da taxa de crescimento, mas o que está sendo medido e como é convertido em um único número de destaque. Ao vincular as premissas a indicadores de demanda observáveis e validá-las com feedback real do mercado, a estimativa permanece rastreável e reproduzível mesmo quando os insumos precisam ser atualizados.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de graxa e o crescimento projetado até 2031?
O tamanho do mercado de graxa é de 2,77 bilhões de litros em 2026 e tem previsão de atingir 3,28 bilhões de litros até 2031 a um CAGR de 3,45%.
Qual tipo de espessante deve crescer mais rapidamente?
As graxas à base de cálcio têm projeção de avançar a um CAGR de 8,22% à medida que os usuários se protegem contra as oscilações de preço do carbonato de lítio.
Por que as graxas de óleo sintético estão ganhando popularidade?
Os produtos à base de polialfaolefina e éster oferecem faixas de temperatura mais amplas e intervalos de relubrificação mais longos, reduzindo o custo total de propriedade apesar dos preços unitários mais elevados.
Como as regras REACH da UE afetarão as formulações de graxa?
As restrições sobre PFAS e nitreto de boro obrigam os formuladores a adotar químicas alternativas, elevando os gastos com P&D e acelerando o lançamento de produtos conformes.
Qual região contribuirá com o maior volume incremental?
A Ásia-Pacífico, liderada pela China, Índia e países da ASEAN, tem projeção de adicionar o maior volume incremental com um CAGR de 4,39% até 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

