
Tamanho e Participação do Mercado de Unidade de Processamento Gráfico (GPU)
Análise do Mercado de Unidade de Processamento Gráfico (GPU) por Mordor Intelligence
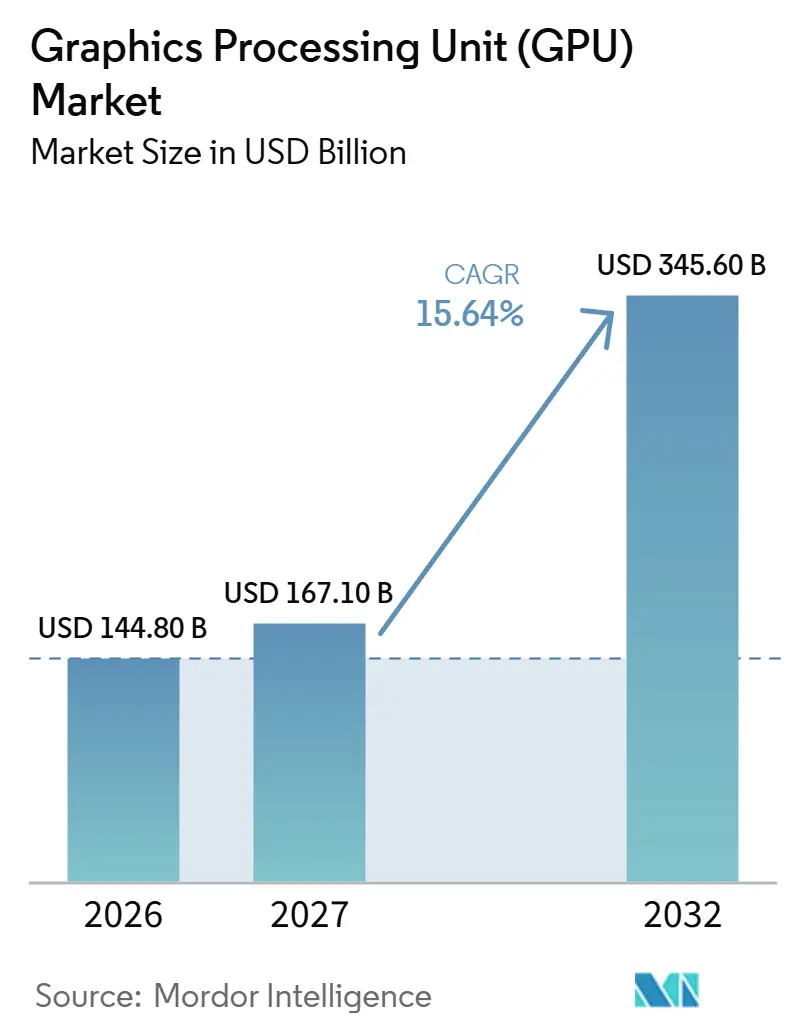
O tamanho do mercado de unidade de processamento gráfico (GPU) deve aumentar de 144,8 bilhões de USD em 2026 para 167,1 bilhões de USD em 2027 e atingir 345,6 bilhões de USD até 2032, crescendo a um CAGR de 15,64% no período de 2027 a 2032.
Os clusters de IA de produção e os programas de computação compartilhada da Índia estão ampliando as rotas de acesso à capacidade de GPU. Os contratos de serviço conectam a capacidade de aceleradores à infraestrutura de nuvem mais ampla, tornando as configurações de servidor utilizáveis parte da oferta comercial. Os fornecedores podem atender a essas necessidades por meio de aceleradores discretos ou pacotes de processadores com gráficos integrados, dependendo da aplicação. Os aumentos esperados nos custos de memória e as restrições de vendas específicas por destino podem, no entanto, impedir que a capacidade técnica se torne uma oferta acessível e disponível. A oportunidade comercial depende, consequentemente, da combinação de capacidade da GPU, configurações utilizáveis e rotas de entrega permitidas, com a economia de memória restringindo o alcance ao cliente.
Principais Conclusões do Relatório
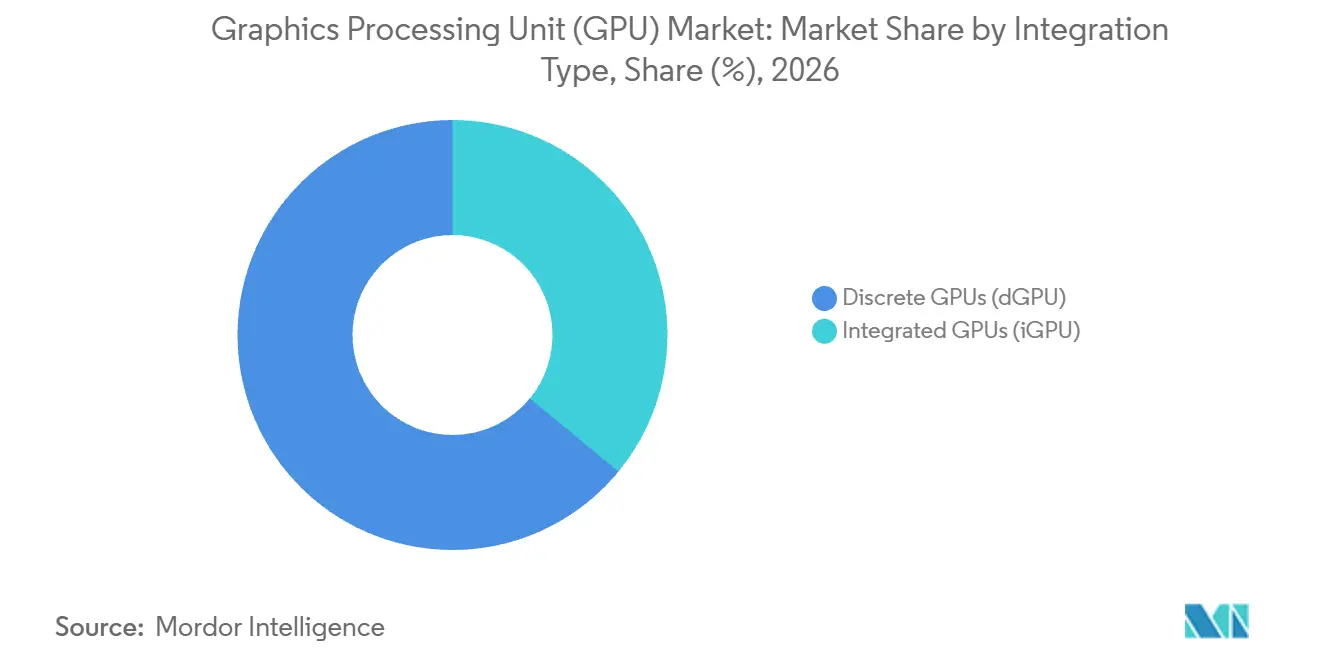
- Por tipo de integração, as GPUs discretas detinham uma participação de 64,05% no mercado de unidade de processamento gráfico (GPU) em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 15,96% no período de 2027 a 2032.
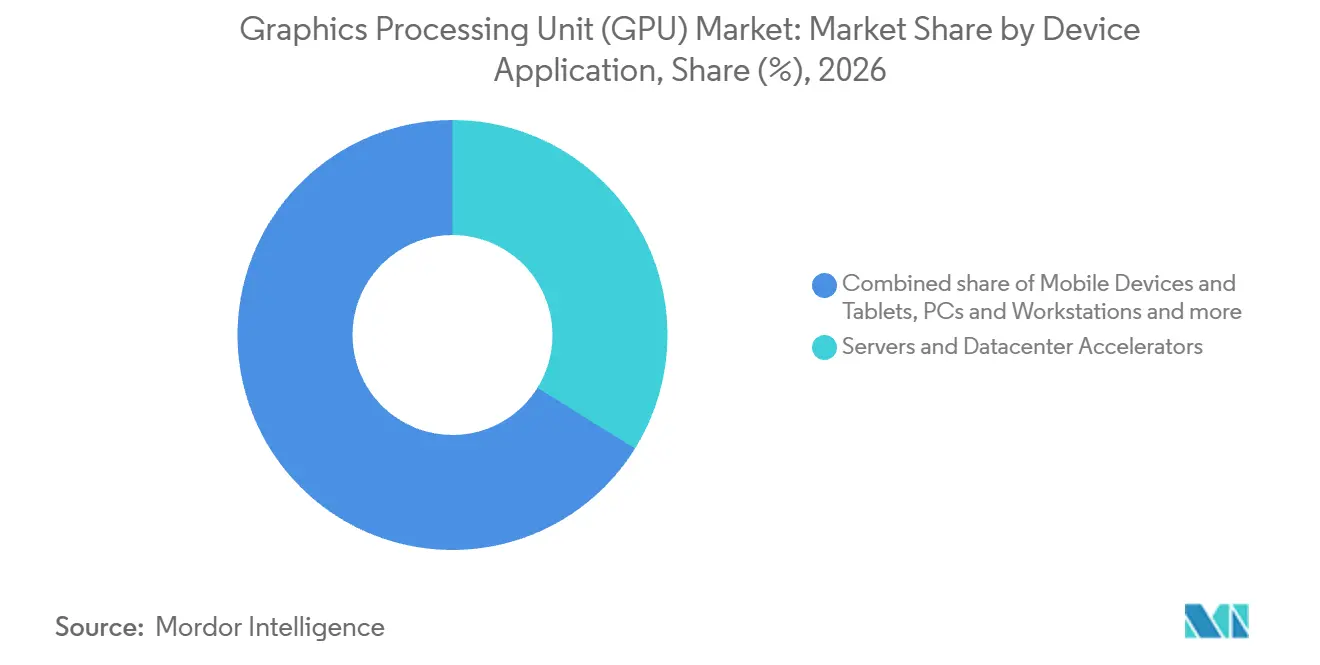
- Entre as aplicações de dispositivos, servidores e aceleradores de data center representaram uma participação de 33,86% no tamanho do mercado de unidade de processamento gráfico (GPU) em 2026 e têm projeção de crescimento mais rápido, com um CAGR de 16,9% no período de 2027 a 2032.
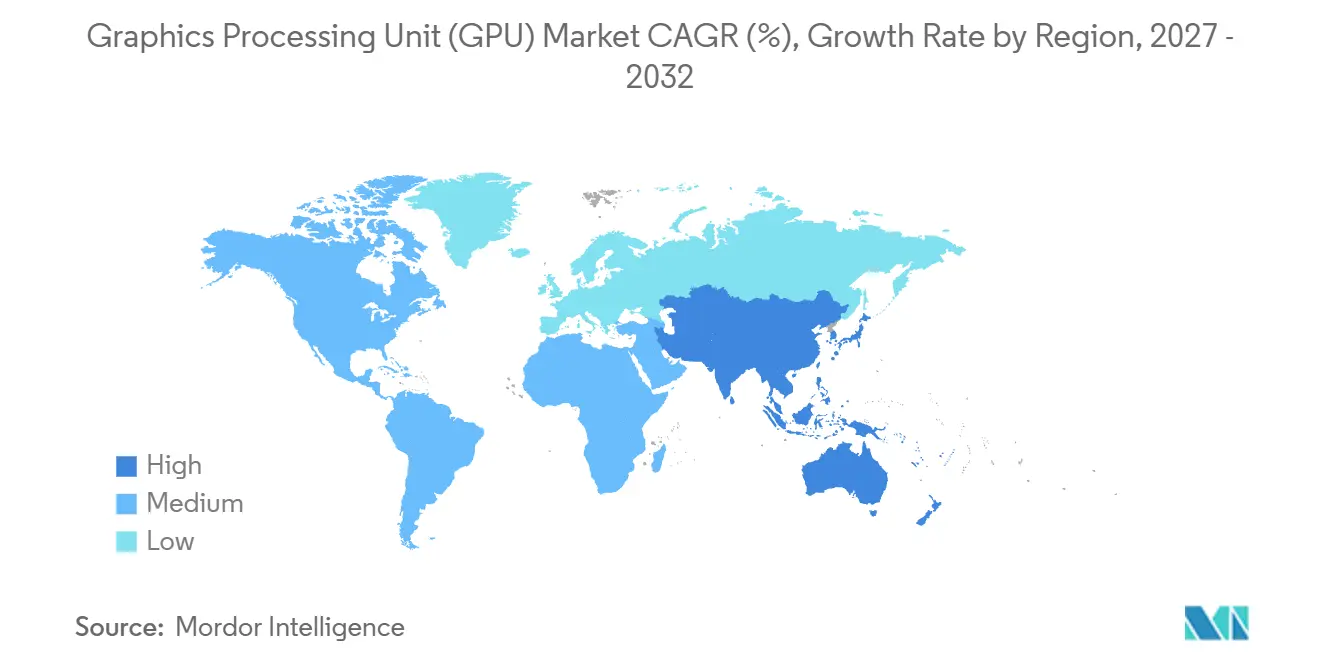
- Geograficamente, a Ásia-Pacífico liderou com 43,18% do mercado em 2026 e tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 15,9% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Clusters de Treinamento e Inferência de IA em Hiperscale | +12% | Estados Unidos da América | Médio prazo (2 a 4 anos) |
| Aquisição de Fábricas de IA Empresariais e Computação Soberana | +4% | Índia e Arábia Saudita | Médio prazo (2 a 4 anos) |
| Ciclo de Atualização de IA de Borda em PCs e Dispositivos Móveis | +2% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Aumento do Conteúdo de Computação ADAS e de Cabine por Veículo | +1.6% | Europa, incluindo a Alemanha | Médio prazo (2 a 4 anos) |
| Roteiros de GPU Baseados em Chiplet Melhorando o Rendimento e a Escalabilidade de Produtos | +0.9% | Estados Unidos e Taiwan | Longo prazo (≥ 4 anos) |
| GPU como Serviço Ampliando o Acesso Além dos Hiperscalers | +0.7% | Índia e Arábia Saudita | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Clusters de Treinamento e Inferência de IA em Hiperscale
Os grandes clusters de IA de produção concentram uma demanda substancial de GPU nos programas de expansão de operadores hiperescaladores individuais. O Microsoft Azure entregou seu primeiro cluster de produção em escala com mais de 4.600 sistemas NVIDIA GB300 NVL72, construídos com GPUs NVIDIA Blackwell Ultra, para cargas de trabalho da OpenAI em outubro de 2025. Em outubro de 2026, a Meta informou que seu supercluster Prometheus em New Albany, Ohio, era composto por centenas de milhares de GPUs.[1] Sua primeira fase concluída havia treinado os modelos fundacionais Muse da Meta, de modo que parte dessa capacidade já estava executando uma carga de trabalho de treinamento. A expansão de tais clusters aumenta a capacidade de aceleradores exigida por um único operador, em vez de depender de atualizações por muitos compradores individuais de dispositivos. Os fornecedores de GPU enfrentam, consequentemente, grandes incrementos de demanda potencial vinculados aos cronogramas de construção de hiperescaladoras individuais.
Aquisição de Fábricas de IA Empresariais e Computação Soberana
Os pools de computação com respaldo público concentram a demanda de organizações que precisam de acesso a GPUs sem construir instalações dedicadas. A capacidade de computação compartilhada da Missão IndiaAI na Índia superou 45.000 GPUs em junho de 2026.[2] Essa estrutura conecta a política de infraestrutura pública com a implantação comercial de GPUs, ao mesmo tempo em que distribui o acesso entre múltiplos usuários. Para os fornecedores, a oportunidade relevante é o fornecimento de capacidade ao serviço compartilhado, e não uma venda de equipamentos separada para cada participante. Com mais de 38.000 GPUs integradas até março de 2026 e capacidade superando 45.000 em junho, o programa expandiu a oferta compartilhada em poucos meses, ampliando o pool disponível para startups e academia.
Ciclo de Atualização de IA de Borda em PCs e Dispositivos Móveis
Os fabricantes de equipamentos originais de PCs traduzem os requisitos locais de IA em configurações de processador e gráficos para novos dispositivos. Os PCs com IA representaram 33% das remessas de PCs da Lenovo no segundo trimestre do ano fiscal de 2025/26, estabelecendo uma base comercial substancial dentro do negócio de PCs dessa empresa. Em outubro de 2025, a Lenovo disponibilizou seu ThinkCentre neo 55a Gen 6 all-in-one em mercados selecionados com gráficos integrados e até um processador AMD Ryzen AI 300 Series. Para um fornecedor de GPU integrada, a oportunidade de design está dentro do pacote de processador selecionado pelo fabricante de equipamentos originais, e não em uma venda separada de placa de expansão. Uma distinção semelhante se aplica à funcionalidade gráfica dentro de pacotes de processadores móveis. Cada dispositivo enviado com os gráficos integrados do processador selecionado contribui com volume de GPU para esse fornecedor, vinculando a oportunidade de atualização à conquista do design do processador pelo fabricante de equipamentos originais.
Aumento do Conteúdo de Computação ADAS e de Cabine por Veículo
Os fabricantes de automóveis e os fornecedores de primeiro nível selecionam plataformas contendo GPUs para suportar funções de assistência ao condutor dentro dos projetos de veículos. A Qualcomm Incorporated relatou em 2025 que sua plataforma ADAS Snapdragon Ride combinava hardware de CPU, GPU e NPU e havia sido implantada em mais de 60 países. Essa combinação torna o conteúdo de GPU parte de uma seleção de computação mais ampla, em vez de uma compra separada de placa gráfica. Os fornecedores que atendem a funções adicionais de assistência ao condutor e de cabine devem garantir o papel relevante dentro da plataforma do veículo antes que esses requisitos possam gerar demanda por componentes. Cada plataforma concedida define o conteúdo de GPU de cada veículo construído sobre ela, e a produção do veículo então multiplica esse conteúdo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Controles de Exportação e Volatilidade Tarifária | -2.5% | Estados Unidos e China | Curto prazo (≤ 2 anos) |
| Preços Médios de Venda Elevados de GPU e Memória Desacelerando a Adoção Mainstream | -1.7% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Viés de Alocação de HBM e CoWoS para Racks de IA | -0.8% | Coreia do Sul e China | Médio prazo (2 a 4 anos) |
| Atrasos na Interconexão de Rede Elétrica para Campi de GPU de Alta Densidade | -0.6% | Estados Unidos da América | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Controles de Exportação e Volatilidade Tarifária
Restrições do governo chinês bloquearam algumas vendas de H200 cobertas por licenças dos EUA para clientes específicos sediados na China, conforme relatado pela NVIDIA. A NVIDIA incorreu em uma cobrança de 0,4 bilhão de USD por excesso de estoque de H200 e obrigações de compra no primeiro semestre do ano fiscal de 2027, à medida que a demanda por produtos H200 diminuiu. A AMD incorreu em aproximadamente 440 milhões de USD em encargos líquidos de estoque e relacionados em 2025 devido a restrições que afetavam as exportações do Instinct MI308.[3] Como as licenças exigem inspeção nos EUA, os H200 enviados sob o programa estão sujeitos a uma tarifa de 25% na importação para os Estados Unidos, que a NVIDIA relatou não poder repassar aos clientes. A AMD obteve algumas licenças dos EUA e iniciou as remessas do MI308 para determinados clientes sediados na China no final do ano fiscal de 2025. O alívio parcial de licenciamento deixa os fornecedores expostos a restrições de destino e ao custo de compromissos de estoque específicos por produto.
Preços Médios de Venda Elevados de GPU e Memória Desacelerando a Adoção Mainstream
Preços mais altos de GPU podem impedir que uma atualização de desempenho se torne uma compra concluída. A PC Partner Group Limited relatou que as remessas de placas VGA diminuíram substancialmente no primeiro semestre do ano fiscal de 2026 em comparação com o segundo semestre do ano fiscal de 2025. A empresa esperava que o aumento dos custos de memória gráfica aumentasse substancialmente os custos das placas VGA no segundo semestre do ano fiscal de 2026. Ela também esperava que as placas de nível básico enfrentassem escassez mais severa, potencialmente elevando ainda mais os preços médios de venda durante esse período. Repassar custos mais altos aos compradores intensificaria a restrição de acessibilidade, enquanto absorvê-los pressionaria a economia dos fabricantes de placas. Para os compradores que dependem de placas de preço mais baixo, as escassezes esperadas no nível básico reduziriam a disponibilidade ao mesmo tempo em que os exporia a novos aumentos de preços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Integração:
A Demanda por Estações de Trabalho Sustenta o Valor das GPUs DiscretasAs GPUs discretas representaram uma participação de 64,05% no tamanho do mercado de unidade de processamento gráfico (GPU) em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 15,96% no período de 2027 a 2032. A NVIDIA reportou 7,2 bilhões de USD em receita do segmento de Computação de Borda no segundo trimestre do ano fiscal de 2027, encerrado em 26 de julho de 2026, alta de 27% em relação ao ano anterior. As vendas de estações de trabalho Blackwell impulsionaram o aumento, parcialmente compensadas pela desaceleração das vendas de PCs para consumidores, moderadas pelos preços elevados de memória e sistemas. Esse contraste torna as estações de trabalho profissionais uma rota comercial importante para a demanda por GPUs discretas quando as configurações para consumidores enfrentam pressão de acessibilidade.
As GPUs integradas deslocam a decisão comercial para o pacote de processador que carrega a funcionalidade gráfica. A Intel detinha uma participação de 61% do total de remessas de GPU para PCs no terceiro trimestre de 2025, incluindo gráficos integrados e discretos, o que a PCWorld descreveu como basicamente representativo das CPUs Intel enviadas com gráficos integrados. O fornecedor compete por um lugar no design do dispositivo por meio dessa oferta combinada, tornando a seleção do processador e a capacidade gráfica parte da mesma decisão de configuração. Se o pacote integrado atender à carga de trabalho pretendida, um produto de GPU separado tem menos capacidade adicional a oferecer a esse comprador. Os fornecedores de GPU dedicada devem justificar o produto extra por meio de requisitos de aplicação que o pacote integrado não consegue atender.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Aplicação de Dispositivo:
A Cobertura de Plataforma e a Computação Contratada Ampliam a DemandaServidores e aceleradores de data center representaram uma participação de 33,86% no mercado de unidade de processamento gráfico (GPU) em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 16,9% no período de 2027 a 2032. A AMD reportou 6,7 bilhões de USD em receita do segmento de Data Center no segundo trimestre de 2026, alta de 107% em relação ao segundo trimestre de 2025, impulsionada pelos processadores EPYC e pelas GPUs Instinct. Em 12 de julho de 2025, a TensorWave informou que seu cluster de treinamento norte-americano estava totalmente operacional com 8.192 GPUs AMD Instinct MI325X. A Zyphra lançou um serviço de inferência baseado em MI355X com a TensorWave como parceira de infraestrutura em 4 de maio de 2026. Essas implantações oferecem aos fornecedores de GPU canais distintos de treinamento e inferência por meio de operadores de nuvem especializados, estendendo a demanda por servidores além da expansão geral de processadores.
Os compromissos de serviços de computação assinados transformam a capacidade de GPU em um relacionamento comercial de vários anos, adicionando outra rota de demanda ao lado da aquisição de hardware. Em março de 2026, a Akamai assinou um acordo de serviços em nuvem de 4 anos no valor de 200 milhões de USD com uma grande empresa de tecnologia dos EUA, cobrindo o uso futuro de um cluster de GPUs NVIDIA Blackwell com vários milhares de unidades e outros serviços em nuvem. A oferta comercial combina acesso a aceleradores com outra infraestrutura de nuvem, permitindo ao provedor atender a uma maior parte do requisito de computação. Para os fornecedores de GPU, isso cria uma rota de demanda indireta por meio de um provedor de infraestrutura com um cliente de serviço comprometido. O momento das compras de hardware de GPU depende da implantação do cluster pela Akamai, e não do compromisso assinado pelo cliente.

Análise Geográfica
Mercado de Unidade de Processamento Gráfico (GPU) da Ásia-Pacífico
A Ásia-Pacífico, a maior geografia, representou uma participação de 43,18% no tamanho do mercado de unidade de processamento gráfico (GPU) em 2026 e tem previsão de crescer mais rapidamente, com um CAGR de 15,9% no período de 2027 a 2032. Até maio de 2026, a NHN Cloud havia concluído um data center de IA em Seul com 7.656 GPUs NVIDIA B200 por meio de um programa liderado pelo governo. A NHN Cloud começou a fornecer alguns recursos de GPU para a indústria, academia e instituições de pesquisa em 1º de abril de 2026, com a infraestrutura de ativo nacional alocada sob a política governamental. Na Austrália, a National Computational Infrastructure expandiu o Gadi em 2025 com 30 nós de GPU, cada um contendo 4 GPUs NVIDIA H200.
As rotas comerciais da América do Norte incluem capacidade de nuvem canadense respaldada por acordos com clientes. Em maio de 2026, a subsidiária BUZZ HPC da HIVE Digital Technologies começou a operar 504 GPUs NVIDIA B200 com resfriamento líquido no data center AI Fabric da Bell Canada em Manitoba, sob acordos de clientes de 2 anos no valor de aproximadamente 30 milhões de USD. A Europa oferece um canal de aquisição pública por meio do contrato de agosto de 2026 da Empresa Comum Europeia de Computação de Alto Desempenho com a Bull para um supercomputador AMD Instinct MI430X na Finlândia. Hospedado pelo consórcio LUMI AI Factory, o sistema deve ser instalado e disponibilizado para startups, pequenas e médias empresas e usuários de pesquisa em 2027. Essas rotas posicionam a conversão de contratos em pontos diferentes, com o Canadá demonstrando a ativação do serviço e a Finlândia comprometendo capacidade compartilhada futura.
Na América do Sul, o Google Cloud disponibilizou máquinas virtuais G4 com GPUs NVIDIA RTX PRO 6000 Blackwell Server Edition em São Paulo em 24 de setembro de 2026, para cargas de trabalho de inferência local e em tempo real. Em 11 de março de 2026, o neocloud da AXIA Energia no Rio de Janeiro, desenvolvido com o Cepel, tinha 32 GPUs NVIDIA H200 em operação e planejava atingir 96 até o final daquele mês. A capacidade foi oferecida a universidades, instituições de pesquisa e startups, proporcionando uma rota local para computação especializada. No Oriente Médio e África, a AMD, a Cisco e a HUMAIN relataram infraestrutura Instinct MI355X ativa na Arábia Saudita em 31 de agosto de 2026, atendendo clientes da HUMAIN no Reino e além. Com a AMD fornecendo GPUs, a Cisco as redes e a HUMAIN o serviço, o modelo saudita separa a participação em hardware do alcance mais amplo de clientes do operador.
Estrutura Regulatória e Perspectivas
A comparação avalia jurisdições selecionadas sob a perspectiva de fornecedores de GPU que conduzem negócios transfronteiriços. A classificação do produto, o destino e o uso final determinam quais requisitos de controle de exportação se aplicam. Sob a via dos EUA que cobre exportações de H200, MI325X e similares para a China, os requerentes devem demonstrar nenhuma redução na capacidade global de produção de semicondutores disponível para clientes dos EUA. Eles também devem demonstrar que os compradores adotaram procedimentos de conformidade de exportação, incluindo triagem de clientes, e que os produtos foram submetidos a testes independentes de desempenho e segurança por terceiros nos Estados Unidos.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China |
|---|---|---|---|
| Autoridade principal | Departamento de Indústria e Segurança | Departamento Federal de Assuntos Econômicos e Controle de Exportações, BAFA | Ministério do Comércio, MOFCOM |
| Principais instrumentos ou direção | Controles de exportação de computação avançada do EAR e revisão condicional da China/Macau | Regulamento (UE) 2021/821; adição à lista de controle de computação avançada adotada em 14 de setembro de 2026 | Restrições de duplo uso sobre usuários militares japoneses especificados, usos militares e outros usos que aumentem a capacidade militar; avisos mais antigos designados suspensos até 10 de novembro de 2026 |
| Efeito comercial | A revisão de exportação para China/Macau exige TPP EAR 3A090 abaixo de 21.000, largura de banda total de DRAM abaixo de 6.500 GB/s e informações adicionais de aplicação; outras aplicações cobertas para destinos do Grupo de Países D:5 ou Macau enfrentam negação presumida | Autorização para itens do Anexo I; controles de uso final condicionais podem cobrir itens não listados | Proíbe transações de duplo uso cobertas com destino ao Japão e transferências para terceiros países de itens de origem chinesa para os usuários finais ou usos especificados |
| Atratividade atual da política | Baixo | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Endurecimento |
| Fonte: Mordor Intelligence | |||
A classificação dos EUA reflete aprovação seletiva, demonstrações adicionais e negação presumida fora da via qualificada, com o quadro de licenciamento retido apoiando a continuidade. A classificação da Alemanha reflete um quadro de autorização definido, enquanto a adoção em setembro de 2026 de controles adicionais de computação avançada apoia uma cobertura de conformidade futura mais ampla. O Anúncio nº 1 de 2026 da China proíbe exportações de duplo uso para usuários militares japoneses, usos militares e outros usos finais que aumentem a capacidade militar do Japão, incluindo transferências para terceiros países de itens de origem chinesa, sujeito à classificação do item e à triagem de uso final. A NVIDIA relatou que as restrições da República Popular da China bloquearam algumas vendas de H200 licenciadas pelos EUA para clientes específicos sediados na China, com as remessas do programa representando menos de 1% de sua receita de Data Center no trimestre encerrado em 26 de julho de 2026.
Etapas da Cadeia de Valor
A cadeia de valor compara o design de GPU, a fabricação de wafers, o encapsulamento e teste, e a comercialização de placas gráficas por parceiros. A produção fiscal de 2025 da AMD dependia da TSMC para wafers de GPU e microprocessadores em nós de 7 nm ou menores e principalmente da GlobalFoundries acima de 7 nm. Essa divisão separa o design do produto da execução da fabricação, conferindo aos provedores de capacidade um papel comercial distinto. A AMD também identificou possível alocação para clientes caso restrições de fabricação de terceiros reduzissem os produtos disponíveis, vinculando o risco de capacidade upstream ao atendimento ao cliente.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Arquitetura de GPU e design de produto | Desenvolvedores de GPU como Advanced Micro Devices, Inc. | Vendas de produtos de GPU | Adequar os designs de produto aos processos de fabricação qualificados | Alinhar as escolhas de design com as capacidades de processo qualificadas |
| Fabricação de wafers | Fundições de semicondutores como TSMC e Samsung Electronics Co., Ltd., utilizadas pela NVIDIA | Vendas de fabricação de wafers | Exposição à capacidade de produção de terceiros | Ampliar os relacionamentos de fabricação qualificados |
| Montagem, encapsulamento e teste de semicondutores | Provedores de montagem, teste, marcação e encapsulamento para produtos AMD, como suas joint ventures Tongfu Microelectronics, Siliconware Precision Industries e King Yuan Electronics | Taxas de serviço de montagem, encapsulamento e teste | Coordenar a capacidade de backend qualificada com os lançamentos de wafers | Alinhar as reservas de backend aos cronogramas de fabricação |
| Design e comercialização de placas gráficas | Parceiros de design de placas Radeon como ASRock, ASUS e GIGABYTE | Vendas de placas gráficas de parceiros | Dependência da entrega de GPU encapsulada antes do atendimento da placa | Coordenar as introduções de placas com os compromissos de entrega upstream |
| Fonte: Mordor Intelligence | ||||
A NVIDIA relatou a expansão dos relacionamentos com fornecedores para construir redundância e capacidade de fabricação de longo prazo no ano fiscal de 2026. Opções adicionais de fabricação são mais úteis quando os parceiros de encapsulamento e produto final podem suportar o mesmo cronograma de entrega. A capacidade sobressalente em um estágio não pode entregar uma GPU acabada por conta própria, portanto, a resiliência depende de uma rota de produção qualificada completa.
Cenário Competitivo
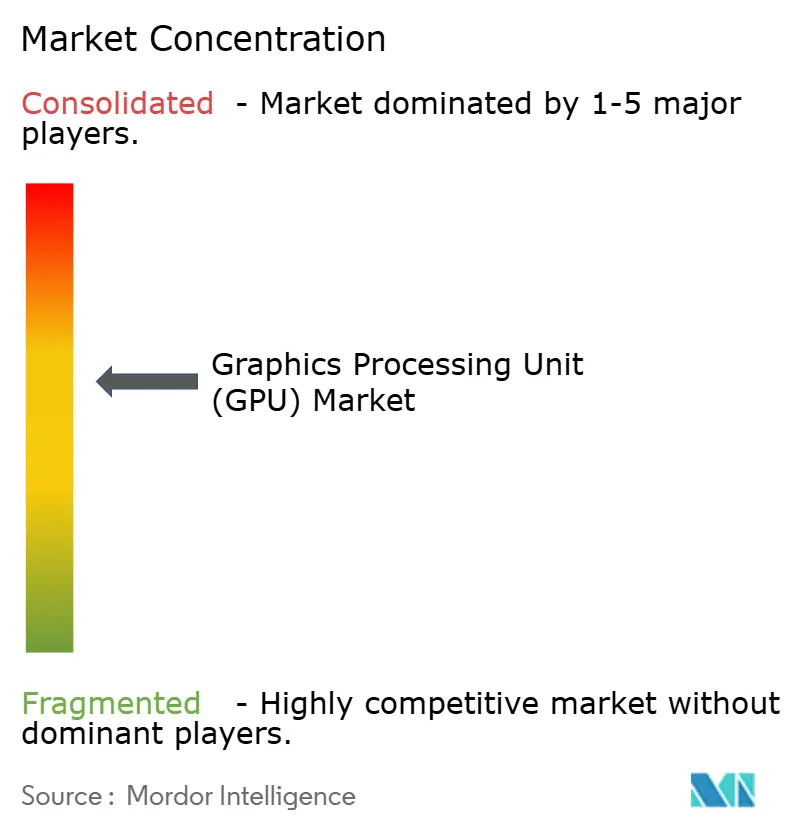
A concorrência está concentrada em torno de fornecedores estabelecidos de plataformas de GPU, com posições diferentes em aceleradores de mercado aberto e gráficos incorporados em plataformas de dispositivos. A NVIDIA Corporation reportou 89 bilhões de USD em receita do segmento de Data Center no segundo trimestre do ano fiscal de 2027, encerrado em 26 de julho de 2026, alta de 117% em relação ao ano anterior. A Advanced Micro Devices, Inc. fornece GPUs Instinct e processadores EPYC, enquanto a Intel Corporation desenvolve GPUs Arc Pro para aplicações de estações de trabalho e inferência de IA. Esses papéis de fornecedor abrangem diferentes requisitos de computação, portanto, o limite competitivo é a plataforma que um cliente seleciona, e não uma venda comparável de chip único.
A Apple Inc. projeta GPUs integradas para suas plataformas de sistema em chip MacBook Pro. A Apple reportou 33,7 bilhões de USD em vendas líquidas de Mac no ano fiscal de 2025, encerrado em 27 de setembro de 2025, demonstrando a escala da linha Mac que carrega suas plataformas de sistema em chip MacBook Pro. A subsidiária da Qualcomm Incorporated, Qualcomm Technologies, Inc., fornece plataformas Snapdragon para PCs com GPUs Adreno. Ambas as abordagens colocam os gráficos dentro de uma oferta de computação mais ampla, permitindo que a diferenciação se baseie na configuração combinada. A Apple pode monetizar os gráficos por meio de sua própria categoria de dispositivos, enquanto a subsidiária operacional da Qualcomm compete pela seleção de plataforma de PC pelos fabricantes de dispositivos, conferindo às empresas rotas diferentes para o valor comercial.
A Qualcomm afirmou que suas plataformas Snapdragon X2 para PCs estavam em produção em 29 de abril de 2026. Esse marco relatado torna a prontidão de fabricação uma parte concreta do desafio às plataformas gráficas estabelecidas para PCs. Em setembro de 2026, a Acer anunciou o Predator Atlas 7 portátil com até processadores Intel Arc G3 Extreme e até gráficos Arc B390, planejando disponibilidade na América do Norte no quarto trimestre de 2026 e na EMEA em novembro de 2026. As remessas de H200 licenciadas pela NVIDIA para a China contribuíram com menos de 1% de sua receita de Data Center no trimestre encerrado em 26 de julho de 2026, ilustrando a escala limitada desse canal de vendas restrito. A abertura competitiva, portanto, difere por fornecedor, combinando acesso à plataforma de fabricantes de equipamentos originais para os desafiantes com restrições regulatórias específicas por destino para os líderes em aceleradores.
Líderes do Setor de Unidade de Processamento Gráfico (GPU)
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Apple Inc.
-
Qualcomm Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Unidade de Processamento Gráfico (GPU) Empresas cobertas neste relatório
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Qualcomm Incorporated
- Arm Holdings plc
- Apple Inc.
- Samsung Electronics Co., Ltd.
- MediaTek Inc.
- Imagination Technologies Group Limited
- Huawei Technologies Co., Ltd.
- Moore Threads Technology Co., Ltd.
- Shanghai Biren Technology Co., Ltd.
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- Shanghai Zhaoxin Semiconductor Co., Ltd.
- VIA Technologies, Inc.
- UNISOC (Shanghai) Technologies Co., Ltd.
- Renesas Electronics Corporation
- Rockchip Electronics Co., Ltd.
- Loongson Technology Corporation Limited
- Bolt Graphics, Inc.
Principais Oportunidades para os Participantes do Mercado
A comparação distingue o fornecimento institucional de GPU por meio de servidores completos, clusters de pesquisa e placas profissionais especificadas. No ano fiscal de 2025 nos Estados Unidos, o Escritório do Vice-Reitor para Pesquisa de Harvard fez parceria com a Computação de Pesquisa Universitária para construir um cluster central de GPU para seu empreendimento de pesquisa. A iniciativa visava atender à crescente demanda por GPU e mitigar investimentos individuais onerosos por laboratórios e centros. Para Harvard, a consolidação dos requisitos de pesquisa pode concentrar a oportunidade do fornecedor em um sistema compartilhado, em vez de compras separadas por laboratório.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Componentes de GPU para servidores de pesquisa | O IISc abriu uma licitação de servidor de GPU em 16 de outubro de 2026, com propostas com prazo até 5 de novembro de 2026 | Instituto Indiano de Ciência, computação de pesquisa de Bengaluru | Participar da licitação do servidor com uma oferta de componente de GPU | Dependência de integração na oferta completa do servidor | Fornecedores de GPU e integradores de servidores |
| GPUs para implantação de cluster de pesquisa | O IIT Kanpur abriu uma licitação de cluster de GPU em 6 de outubro de 2026, com propostas com prazo até 27 de outubro de 2026 | Instituto Indiano de Tecnologia Kanpur, clusters de pesquisa | Alinhar a entrega de GPU com a oferta de implantação do integrador de cluster | Coordenar o fornecimento de componentes com uma licitação de sistema completo | Fornecedores de GPU e integradores de clusters |
| Placas gráficas profissionais especificadas | O NISER abriu uma licitação de placa gráfica RTX PRO 4000 Blackwell em 6 de outubro de 2026, com propostas com prazo até 27 de outubro de 2026 | Instituto Nacional de Educação e Pesquisa em Ciências, Odisha | Atender ao requisito de placa profissional especificada | Adequação do produto ao modelo de placa especificado | NVIDIA Corporation e fornecedores da placa especificada |
| Fonte: Mordor Intelligence | |||||
As licitações de servidores e clusters indianos têm prazos de proposta entre 27 de outubro e 5 de novembro de 2026. O requisito especificado de RTX PRO 4000 Blackwell do NISER limita a oportunidade de placa à NVIDIA e aos fornecedores desse produto especificado. A parceria dos EUA de Harvard para construir um cluster central ilustra o problema de custo dos investimentos separados por laboratório. A licitação institucional separada do IIT Kanpur oferece a oportunidade de cluster indiano, tornando a participação em uma licitação de sistema completo até 27 de outubro de 2026 a rota relevante para o fornecedor.
Desenvolvimentos industriais recentes em Mercado de Unidade de Processamento Gráfico (GPU)
- Out 2026: A Meta informou que seu supercluster Prometheus em New Albany, Ohio, era composto por centenas de milhares de GPUs e que sua primeira fase concluída havia treinado os modelos fundacionais Muse.
- Set 2026: O Google Cloud disponibilizou máquinas virtuais G4 alimentadas por GPUs NVIDIA RTX PRO 6000 Blackwell Server Edition em São Paulo para cargas de trabalho de inferência local e em tempo real.
- Set 2026: A Comissão Europeia adotou um regulamento delegado adicionando circuitos integrados de computação avançada e outros itens de duplo uso à lista de controle da UE.
Mercado de Unidade de Processamento Gráfico (GPU) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de unidade de processamento gráfico (GPU) mede a receita anual proveniente de novos circuitos de GPU e placas de GPU enviados de fábrica e vendidos globalmente para uso em dispositivos de computação, infraestrutura de data center, veículos e sistemas embarcados. A receita é contabilizada na venda do produto de GPU, incluindo GPUs integradas em um pacote de processador ou outro dispositivo.
Exclusões de escopo: Produtos de GPU recondicionados, circuitos integrados de aplicação específica de IA puros, aceleradores FPGA e servidores completos, PCs, dispositivos móveis, sistemas de jogos, veículos e outros sistemas vendidos sem receita de produto de GPU reconhecida separadamente são excluídos.
Visão Geral da Segmentação
- Por Tipo de GPU
- GPU Discreta
- GPU Integrada
- Outros Tipos de GPU
- Por Aplicação de Dispositivo
- Dispositivos Móveis e Tablets
- PCs e Estações de Trabalho
- Servidores e Aceleradores de Datacenter
- Consoles de Jogos e Portáteis
- Automotivo / ADAS
- Outros Dispositivos Embarcados e de Borda
- Por Modelo de Implantação
- Local
- Nuvem
- Por Arquitetura de Conjunto de Instruções
- x86-64
- Arm
- RISC-V e GPU Aberta
- Outras Arquiteturas de Conjunto de Instruções (Power, MIPS)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Evidências públicas, como os relatórios de resultados financeiros para investidores da AMD, reportam a receita do segmento de Data Center e identificam a demanda por GPUs Instinct como um contribuinte, fornecendo uma verificação cruzada da demanda por aceleradores, enquanto a descrição da Meta Engineering de seu cluster Prometheus fornece um sinal do lado da demanda para implantações em data centers. As vendas de semicondutores da Semiconductor Industry Association reportadas pela Tom's Hardware e a previsão da World Semiconductor Trade Statistics fornecem contexto sobre a demanda e os preços de chips, e a orientação de controle de exportações do Departamento de Indústria e Segurança dos EUA ajuda a identificar as condições de política que podem afetar as remessas de GPU elegíveis.
Registros de empresas, apresentações para investidores, anúncios de produtos e imprensa comercial e financeira de reputação podem adicionar evidências sobre mix de produtos, capacidade, remessas, preços e cronograma de clientes. Os analistas usam essas fontes juntamente com informações comerciais e regulatórias públicas para verificar o panorama do mercado. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas cobririam fornecedores de GPU, parceiros de placas e pacotes de processadores, operadores de nuvem e data centers, fabricantes de dispositivos e participantes de plataformas de veículos, com executivos, líderes funcionais e gerentes contribuindo com visões sobre reconhecimento de receita, cronograma de remessas, preços e demanda por aplicação. Os analistas usariam essas perspectivas para testar as premissas de fontes secundárias e as previsões de variáveis, esclarecer lacunas onde as divulgações das empresas combinam receitas de GPU e não GPU, e triangular indicadores conflitantes antes de revisar as estimativas. A cobertura dos respondentes abrangeria APAC, EMEA e as Américas para refletir o mercado global.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 30% | Diretores executivos (CXOs): 20% | APAC: 45% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamento e Previsão do Mercado
Os analistas primeiro estimam o valor global das vendas de produtos de GPU dos fornecedores a partir de evidências de receita de empresas e do setor, depois verificam o total seletivamente por meio de consolidações de fornecedores e preços médios de venda de GPU amostrados multiplicados pelos volumes de remessa. O modelo acompanha a receita específica de GPU dos fornecedores, as implantações de aceleradores e as adições de capacidade em nuvem, as remessas de PCs e dispositivos móveis e os ciclos de atualização, a atividade de design de plataformas de veículos e os preços de GPU e memória. Juntos, esses indicadores mostram mudanças no volume, no mix de produtos e no valor de GPU reconhecido. As participações por aplicação e geográficas são construídas a partir de divulgações de fornecedores, evidências de clientes e remessas, e a localização e o uso final das vendas de produtos de GPU, com produtos integrados, discretos e híbridos classificados uma única vez.
Quando a receita de GPU é combinada com vendas de CPU ou de sistemas, os analistas usam detalhes de produtos divulgados e sinais independentes de remessa ou preços para estimar a parcela de GPU, e mantêm um intervalo quando a separação não é possível. A análise de cenários leva adiante os indicadores de demanda e oferta sob diferentes premissas para investimento em infraestrutura de IA, atualizações de dispositivos, disponibilidade de memória, restrições de energia e controles de exportação. Como as divulgações dos fornecedores podem combinar receitas de GPU e outros produtos, as entrevistas com analistas testariam cada entrada principal e os impulsionadores da previsão antes que uma mudança seja aceita.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as divulgações de receita dos fornecedores com sinais de remessa, preços, implantação e regulatórios, depois investigam anomalias como mudanças abruptas no mix de GPU, preços médios de venda ou participações por aplicação e regionais. Um revisor verifica as definições de fonte, unidades, alinhamento de período, cálculos e o tratamento da receita combinada de GPU e não GPU. Diferenças não resolvidas levam o analista a retomar o contato com os respondentes relevantes e a novas verificações de fontes antes da aprovação. O modelo é atualizado anualmente, revisado entre os ciclos quando eventos materiais alteram a demanda, a oferta ou a elegibilidade de vendas, e revisado novamente em relação às evidências mais recentes antes da entrega.
Tamanho do Mercado de Unidade de Processamento Gráfico da Mordor Intelligence Medido em Relação a Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de unidade de processamento gráfico (GPU) mede a receita anual proveniente de novos circuitos de GPU e placas de GPU enviados de fábrica e vendidos globalmente para uso em dispositivos de computação, infraestrutura de data center, veículos e sistemas embarcados.
Os principais fatores de diferença incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O modelo acompanha a receita específica de GPU dos fornecedores, as implantações de aceleradores e as adições de capacidade em nuvem, as remessas de PCs e dispositivos móveis e os ciclos de atualização, a atividade de design de plataformas de veículos e os preços de GPU e memória.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 167,1 bilhões de USD (2027) | |
| Consultoria Global A | 126,8 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 24,1% abaixo do valor de 2027 deste relatório de 167,1 bilhões de USD, 1 ano depois. A estimativa é para 2026, um ano antes do ano de comparação, e sua previsão publicada continua além dessa estimativa. |
| Consultoria Global B | 72,03 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 56,9% abaixo do valor de 2027 deste relatório de 167,1 bilhões de USD, 2 anos depois. A estimativa é para 2025, dois anos antes do ano de comparação, e sua previsão publicada continua até 2030. |
Os analistas da Mordor Intelligence triangulam as divulgações de receita dos fornecedores com sinais de remessa, preços, implantação e regulatórios, depois investigam anomalias como mudanças abruptas no mix de GPU, preços médios de venda ou participações por aplicação e regionais.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de unidade de processamento gráfico (GPU)?
O tamanho tem projeção de atingir 167,1 bilhões de USD em 2027 e 345,6 bilhões de USD até 2032, com um CAGR de 15,64% no período de 2027 a 2032.
Quais forças estão expandindo a demanda por GPUs?
Os clusters de IA de produção e a computação compartilhada são impulsionadores importantes. A capacidade compartilhada da Missão IndiaAI da Índia superou 45.000 GPUs em junho de 2026.
Qual tipo de integração de GPU detém a maior participação?
As GPUs discretas foram o maior segmento com 64,05% do mercado em 2026 e têm previsão de crescer a um CAGR de 15,96% no período de 2027 a 2032.
Quais empresas são os principais participantes do mercado de GPU?
Os principais participantes incluem NVIDIA Corporation, Advanced Micro Devices, Inc., Intel Corporation, Apple Inc. e Qualcomm Incorporated.
O que restringe a adoção mainstream de GPU?
Preços elevados e pressão nos custos de memória podem limitar o acesso. A PC Partner Group Limited esperava que o aumento dos custos de memória gráfica aumentasse substancialmente os custos das placas VGA no segundo semestre do ano fiscal de 2026.
Qual região lidera o valor de vendas de GPU e o crescimento previsto?
A Ásia-Pacífico detinha 43,18% do mercado em 2026 e tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 15,9% no período de 2027 a 2032.