
Dimensão e Quota do Mercado de Glioxal
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
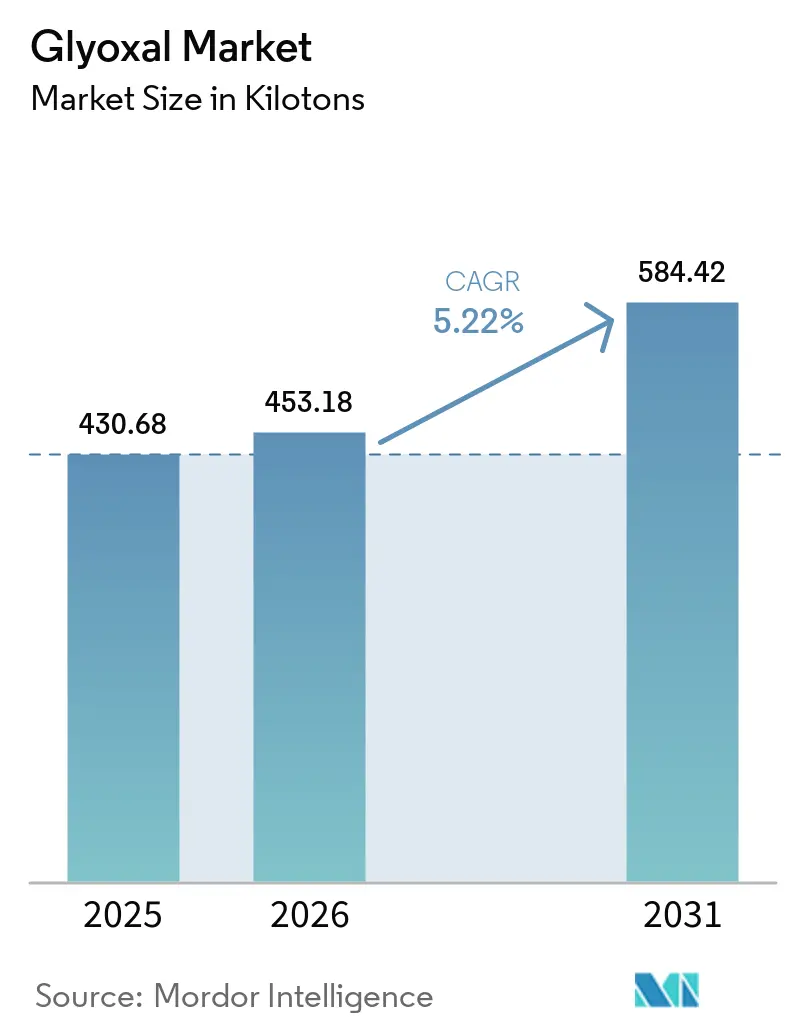
| Volume do Mercado (2026) | 453.18 quilotoneladas |
| Volume do Mercado (2031) | 584.42 quilotoneladas |
| Taxa de crescimento (2026 - 2031) | 5.22 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Glioxal por Mordor Intelligence
A dimensão do Mercado de Glioxal foi avaliada em 430,68 quilotoneladas em 2025 e estima-se que cresça de 453,18 quilotoneladas em 2026 para atingir 584,42 quilotoneladas até 2031, a um CAGR de 5,22% durante o período de previsão (2026-2031). A procura robusta no acabamento têxtil, nas formulações de adesivos aquosos e nos usos emergentes em eletrólitos de baterias sustenta esta trajetória, em grande parte porque a estrutura de dialdéído duplo do glioxal proporciona uma reticulação mais forte e sem formaldeído. A Ásia-Pacífico continua a ser o principal centro de consumo, impulsionada pelas crescentes exportações de fio da China e pela maturação da plataforma de intermediários químicos da Índia. As classes de solução líquida estão a substituir os formatos sólidos em todas as aplicações principais, uma vez que as linhas de dosagem automatizadas melhoram a consistência dos lotes e reduzem os tempos de paragem do processamento. O crescimento paralelo na síntese de intermediários químicos, particularmente para produtos farmacêuticos e materiais especializados, alarga a base de clientes endereçável e atenua a ciclicidade no setor têxtil. O aumento das dotações de defesa nos Estados Unidos e o novo complexo chinês da BASF sublinham como as estratégias de descentralização da cadeia de abastecimento e de nearshoring estão a remodelar o planeamento de capacidade a longo prazo.
Principais Conclusões do Relatório
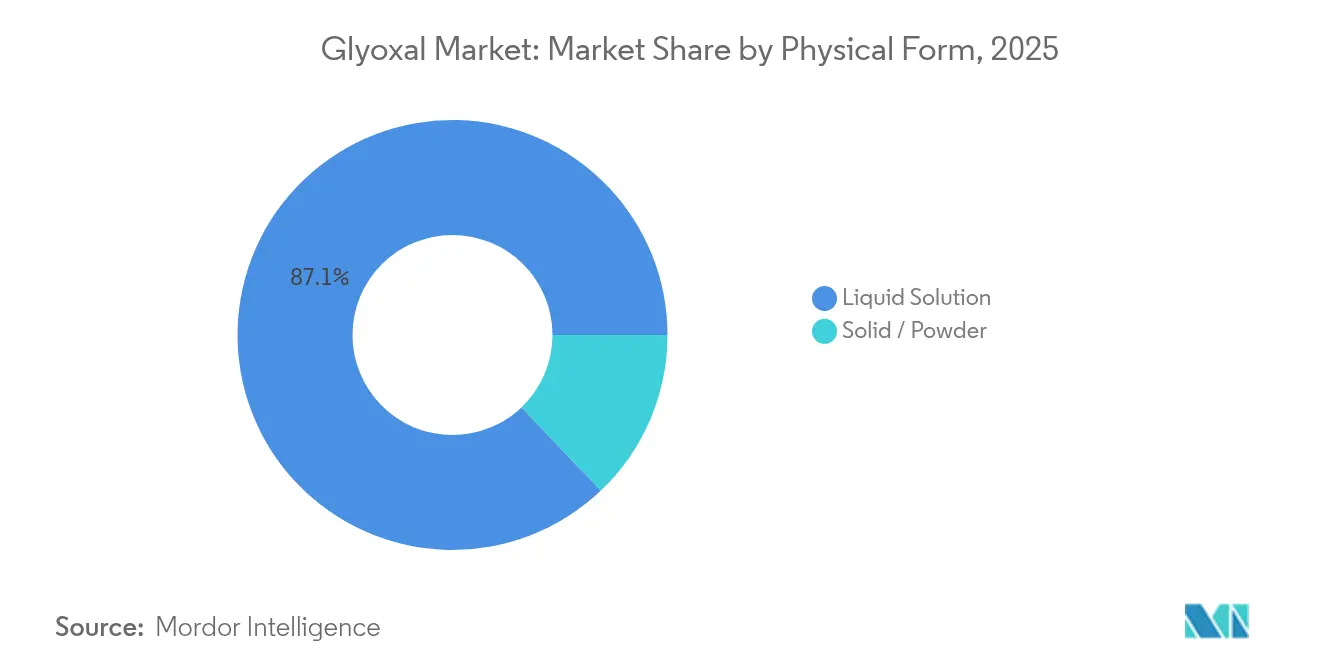
- Por forma física, as soluções líquidas capturaram 87,12% da quota do mercado de glioxal em 2025; os formatos sólidos e em pó estão previstos para registar o CAGR mais rápido de 6,15% até 2031.
- Por aplicação, os agentes de reticulação lideraram com uma quota de receita de 64,10% em 2025, enquanto os intermediários químicos estão projetados para avançar a um CAGR de 5,86% até 2031.
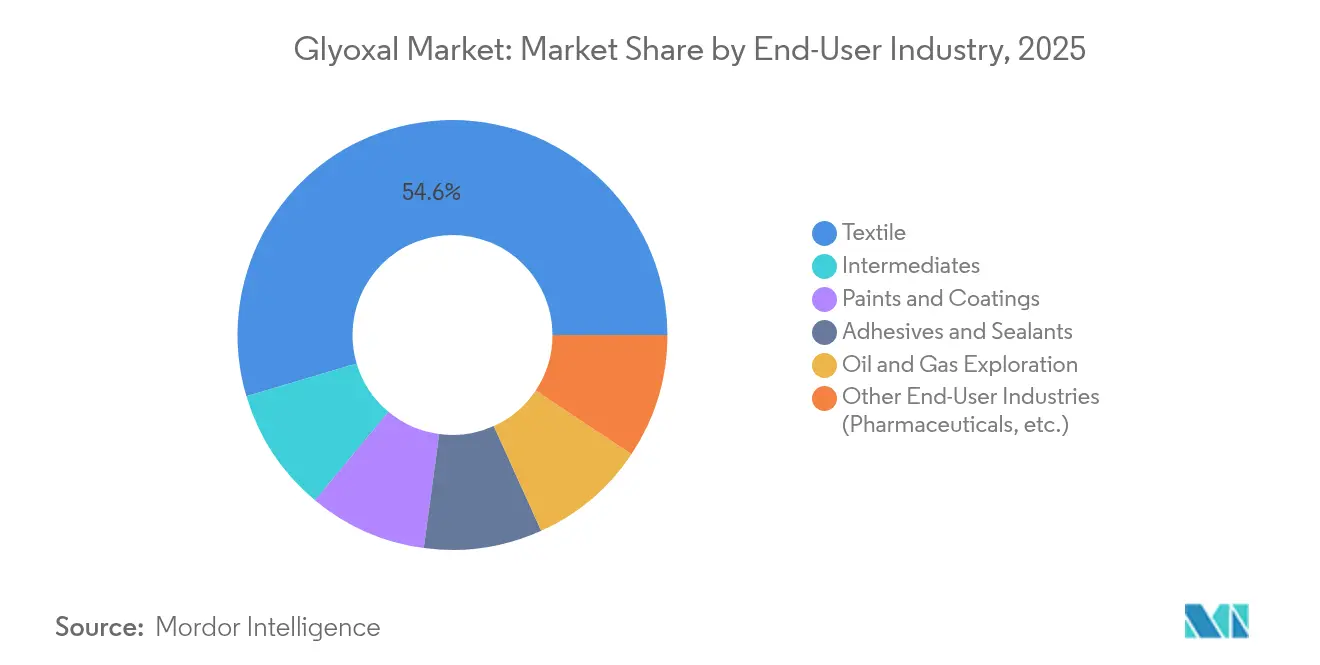
- Por indústria do utilizador final, os têxteis representaram 54,60% da dimensão do mercado de glioxal em 2025 e os intermediários estão a expandir-se a um CAGR de 5,98% até 2031.
- Por geografia, a Ásia-Pacífico dominou com 44,55% da quota do mercado de glioxal em 2025; a região também está definida para registar o CAGR mais elevado de 6,30% durante a janela de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento da produção têxtil e de vestuário em economias em desenvolvimento | +1.2% | Núcleo da APAC, com extensão à América do Sul | Médio prazo (2-4 anos) |
| Uso crescente como agente de reticulação em adesivos aquosos | +0.8% | Global, com concentração na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Procura crescente de produtos químicos para campos petrolíferos em perfuração de águas profundas | +0.6% | América do Norte, Médio Oriente, regiões offshore | Longo prazo (≥ 4 anos) |
| Adoção de glioxal como biocida biodegradável em embalagens de papel e cartão | +0.5% | UE, América do Norte, com expansão para a APAC | Médio prazo (2-4 anos) |
| Papel emergente nas formulações de eletrólitos de baterias de ânodo de silício | +0.3% | Centros de fabrico da APAC, centros tecnológicos globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Produção Têxtil e de Vestuário em Economias em Desenvolvimento
A China exportou 13,7 mil milhões de USD em fio durante 2023, com o fio de algodão a representar 70% das remessas, uma escala de produção que exige acabamentos de impressão duradoura e antimicrobianos auxiliados pela reticulação de glioxal. A biodegradabilidade do composto cumpre os regulamentos de importação mais rigorosos da União Europeia e da América do Norte, tornando-o uma alternativa preferida ao formaldeído para marcas que comercializam vestuário "mais limpo". O complexo de Zhanjiang da BASF, operacional desde 2025, exemplifica como os principais fornecedores estão a colocar capacidade na Ásia para encurtar as rotas logísticas e capturar encomendas incrementais do Vietname, Bangladesh e Índia[1]BASF SE, "A BASF inicia as primeiras instalações no complexo Verbund de Zhanjiang," basf.com. O impacto de médio prazo está associado ao ciclo de construção típico de 2 a 4 anos de novas fiações e tinturarias. À medida que estas instalações ganham escala, a procura no mercado de glioxal deverá acompanhar o débito de fibras, uma vez que cada metro incremental de tecido acabado com química anti-rugas ou antimicrobiana contém uma carga de aldéído definida.
Uso Crescente como Agente de Reticulação em Adesivos Aquosos
As rigorosas regras globais de emissões aceleraram a redução progressiva dos adesivos de madeira e papel à base de solventes, elevando a atratividade do glioxal nos sistemas aquosos. A sua capacidade de gerar pontes hemi-acetal estáveis em substratos de celulose permite aos formuladores de adesivos cumprir os limites baixos de compostos orgânicos voláteis sem sacrificar a resistência da ligação. A BASF implementou aumentos de preços em dióis e derivados em abril de 2025, uma medida que reflete a inflação mais ampla dos custos de matérias-primas e pressiona os conversores a procurar agentes de cura mais eficientes, como o glioxal, que permitem formulações de um único componente. O impulsionador exerce impacto de curto prazo porque as instalações de adesivos readaptam misturadores e reatores relativamente depressa — tipicamente dentro de um exercício fiscal — uma vez obtidas as aprovações de matérias-primas. Os fabricantes de produtos de construção da América do Norte veem o glioxal como uma via direta para se manterem à frente de uma potencial reclassificação do formaldeído no âmbito do programa IRIS da Agência de Proteção Ambiental dos Estados Unidos.
Procura Crescente de Produtos Químicos para Campos Petrolíferos em Perfuração de Águas Profundas
Os géis macromoleculares utilizados na fraturação hidráulica dependem de agentes de reticulação que mantêm a viscosidade a 150 °C e além; o glioxal retém a reatividade sob tais extremos, ao passo que os aldeídos de menor peso molecular se degradam[2]Sociedade Americana de Química, "Fluidos de Fraturação a Alta Temperatura Usando Dialdeídos," acs.org. Os operadores no Golfo do México e no pré-sal brasileiro começaram a especificar géis de guar e celulose ativados por glioxal para estabilizar redes de fratura em poços de ultra-profundidade. Como a sanção dos projetos abrange meia-década, o perfil de requisitos do produto químico fica bloqueado durante as fases iniciais de desenvolvimento de campos, criando volumes de consumo previsíveis a longo prazo. As companhias petrolíferas nacionais do Médio Oriente testaram fluidos de desvio à base de glioxal em 2024 e os estudos de caso iniciais relatam taxas de fluxo de hidrocarbonetos 15% mais elevadas. O lento mas constante pipeline de novos projetos offshore sugere um aumento de volume sustentado, embora de nicho, para o mercado de glioxal até 2030.
Adoção de Glioxal como Biocida Biodegradável em Embalagens de Papel e Cartão
A legislação europeia sobre contacto com alimentos favorece conservantes que se decompõem rapidamente após a utilização, e a dupla ação do glioxal como reticulante e antimicrobiano alinha-se com este quadro regulatório. A conformidade com a FDA para papel revestido com resina tranquiliza ainda mais as empresas papeleiras da América do Norte de que o aldéído pode ser incorporado sem petições adicionais de estatuto GRAS. Os produtores de tabuleiros e copos de fibra moldada utilizam crescentemente o glioxal para reduzir microrganismos causadores de deterioração, prolongando o prazo de validade em 48 horas em ensaios com produtos frescos. A adoção a médio prazo depende dos ciclos de atualização de equipamentos dos conversores de embalagens e da confirmação dos pontos finais toxicológicos nos mercados emergentes. O contributo do impulsionador de 0,5 pontos percentuais para o CAGR global está, portanto, ancorado na Europa e nos Estados Unidos, mas difundir-se-á para as impressoras da APAC à medida que as empresas multinacionais de bens de consumo harmonizem as especificações de embalagem entre regiões.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Preocupações toxicológicas e limites de exposição ocupacional mais rigorosos | -0.7% | Global, com aplicação mais rigorosa na UE e América do Norte | Curto prazo (≤ 2 anos) |
| Volatilidade de preços do etilenoglicol como matéria-prima | -0.4% | Cadeias de abastecimento globais, aguda nas regiões dependentes de importações | Curto prazo (≤ 2 anos) |
| Concorrência do amido de dialdeído e outros agentes de reticulação ecológicos | -0.3% | UE e América do Norte na liderança, com expansão para os mercados da APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações Toxicológicas e Limites de Exposição Ocupacional Mais Rigorosos
Os reguladores escrutiniam os dialdeídos devido à potencial genotoxicidade; a revisão de 2024 da Organização Mundial da Saúde sinalizou o glioxal pela formação de produtos finais de glicação avançada, suscitando apelos para apertar os limites ocupacionais. A Agência Europeia de Produtos Químicos está a reavaliar o atual limiar de exposição no local de trabalho de 0,1 mg/m³, e a Administração de Segurança e Saúde Ocupacional iniciou um esforço paralelo de recolha de dados que poderia impor atualizações de ventilação com custos de até 2 milhões de USD para pequenas empresas. Estes custos de conformidade podem afastar produtores marginais do mercado, consolidando a oferta nas empresas com melhor capitalização. A pressão de curto prazo é mais aguda na Europa e na América do Norte, onde o pessoal de fiscalização pode auditar instalações em semanas após a entrada em vigor de novos limites, amortecendo temporariamente o crescimento da produção.
Volatilidade de Preços do Etilenoglicol como Matéria-Prima
A produção de glioxal depende da oxidação em fase de vapor do etilenoglicol, que por sua vez está sujeita a oscilações de preços da nafta e do gás natural. Os preços spot do etilenoglicol subiram 23% no primeiro trimestre de 2025 devido a paragens de instalações no Médio Oriente, obrigando os fornecedores de glioxal a emitir sobretaxas de 70 USD por tonelada. Os produtores do Sudeste Asiático, fortemente dependentes do etilenoglicol importado, enfrentaram margens comprimidas, e vários reduziram as taxas de operação em 10%. Embora as sobretaxas tipicamente sejam repercutidas, os conversores que produzem acabamentos têxteis sensíveis ao preço podem substituir o glioxal por amido de dialdeído de menor desempenho quando os prémios do glioxal excedem 15%. A volatilidade de curto prazo reduz assim 0,4 pontos percentuais do CAGR previsto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise por Segmento
Por Forma Física:
As Soluções Líquidas Impulsionam a Eficiência de ProcessamentoAs classes líquidas representaram 87,12% do consumo de 2025, refletindo as preferências ao nível das instalações por soluções de aldéído bombeáveis e prontas a usar. A dosagem automatizada reduz a variabilidade dos lotes e encurta os tempos de ciclo, fatores que ajudaram a dimensão do mercado de glioxal líquido a superar a procura global a um CAGR de 5,78%. As formas em pó mantêm relevância em operações remotas de campos petrolíferos onde a medição por peso e a estabilidade de armazenamento superam a conveniência. O crescimento das instalações de «cozinha» de produtos químicos têxteis em contentores no Bangladesh e na Etiópia apoia a penetração continuada das classes líquidas até 2031. Os derivados sólidos de glioxal continuam importantes em cápsulas de resina e kits de adesivos de latência controlada, mas os custos crescentes de frete para sólidos volumosos incentivam os conversores a formular líquidos in situ.
A eficiência de processamento explica por que as soluções líquidas permanecem a especificação preferida para produtores de tecidos de moda, têxteis para o lar e tecidos técnicos. A injeção em linha com controlo de pH garante uma fixação homogénea, reduzindo as taxas de retrabalho em 4% em ensaios de acabamento de ganga. Este benefício de custo justifica prémios de preço modestos em relação aos pós. Além disso, os regulamentos que regem o transporte de sólidos oxidáveis estão a tornar-se mais rigorosos; os líquidos classificados como não combustíveis desfrutam de documentação mais simples ao abrigo das regras IMDG, uma vantagem logística que apoia a expansão incremental da quota dos líquidos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis com a compra do relatório


Por Aplicação:
Os Intermediários Químicos Aceleram Apesar da Dominância da ReticulaçãoAs aplicações de reticulação ainda dominaram 2025 com uma participação de 64,10% no mercado de glioxal, sublinhando o papel duradouro da molécula em tecidos de prensagem durável, colagem de papel e adesivos de madeira à base de água. No entanto, o CAGR mais rápido de 5,86% decorre do uso como intermediário químico, refletindo a versatilidade do glioxal como dialdeído C2 na síntese de heterociclos e IFAs. Empresas farmacêuticas o exploram para construir imidazóis e pirazinas, enquanto startups de polímeros especiais o condensam em resinas de barreira de base biológica, juntamente com ácido glioxílico na síntese química. Plantas-piloto na Índia relatam um aumento de três vezes no consumo de glioxal para intermediários de pirimidina desde meados de 2024.
A diversificação em direção a intermediários reduz a dependência da demanda têxtil cíclica e frequentemente gera margens 200 pontos-base superiores às dos graus de acabamento de commodities. As autorizações da FDA e do BfR para revestimentos em contato com alimentos ampliam ainda mais a utilidade do glioxal, permitindo que produtores de resinas formadoras de filmes atendam ao nicho de embalagens para produtos frescos em rápido crescimento. Essas tendências sustentam a aceleração do segmento, mesmo que os agentes de reticulação permaneçam os principais impulsionadores de volume.
Por Indústria do Utilizador Final:
O Segmento de Intermediários Supera a Liderança TêxtilOs têxteis retiveram 54,60% do volume de 2025 porque as camisas anti-rugas, o vestuário médico e a roupa de cama dependem da fixação por aldéído para conseguir uma textura duradoura e persistência antimicrobiana. A quota do mercado de glioxal dos têxteis deverá diluir-se modestamente à medida que o segmento de intermediários sobe a um CAGR de 5,98% com base numa adoção mais ampla de síntese química. Os adesivos mantêm-se estáveis, auxiliados pelas colas de álcool polivinílico aquosas para construção civil que se afastam do formaldeído. No petróleo e gás, os géis reticulados com glioxal são utilizados em fluidos de fraturação de alta temperatura onde os agentes de cura alternativos se degradam, assegurando um fluxo de consumo pequeno mas lucrativo.
As categorias farmacêutica e «outras» apresentam o crescimento absoluto mais acentuado, impulsionado pela procura de estruturas de antibióticos e revestimentos especializados. Os seus ganhos de quota são ampliados porque os preços de uso final podem ultrapassar 4.000 USD por tonelada, mais do dobro dos referenciais de classe têxtil, aumentando ainda mais a rentabilidade global do mercado de glioxal.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis com a compra do relatório
Análise Geográfica
Mercado de Glioxal na APAC
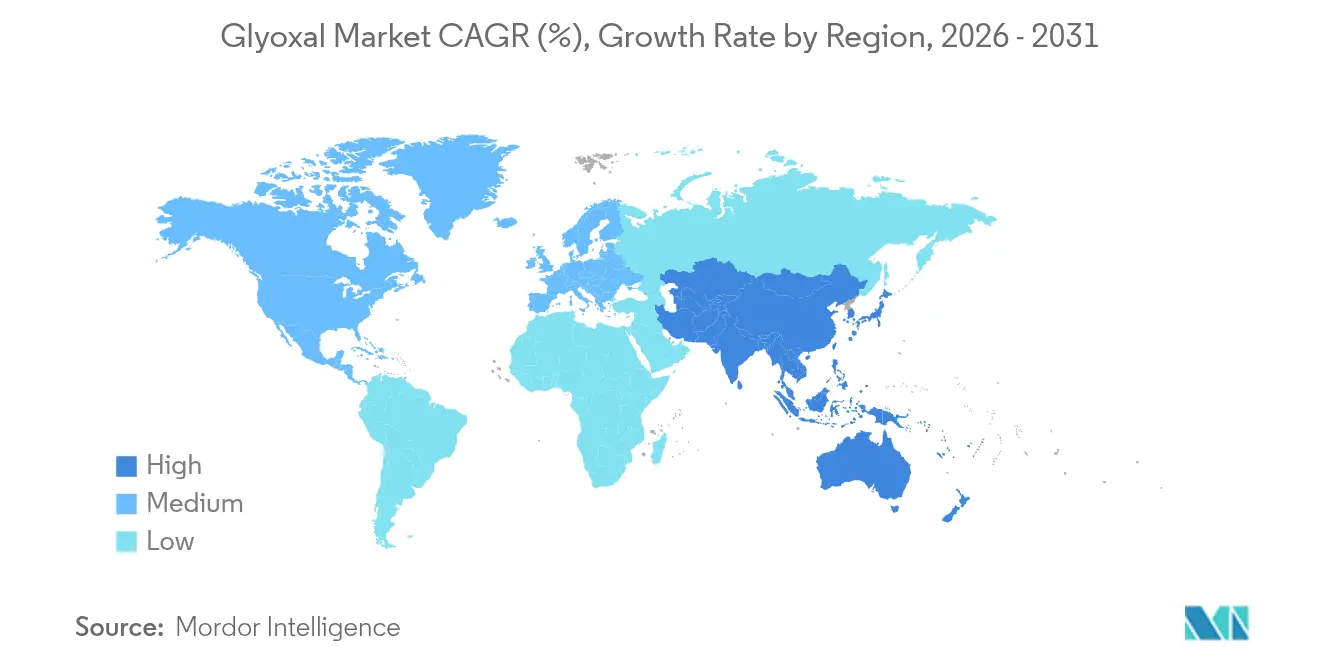
A Ásia-Pacfico capturou 44,55% do volume mundial em 2025 e está prevista para expandir a um CAGR de 6,30% até 2031, mais de um ponto percentual acima do CAGR do mercado global de glioxal. O motor de exportação de fios da China exemplifica a demanda subjacente de acabamento de tecidos, enquanto o desenvolvimento farmacêutico da Índia estimula o consumo de intermediários. Japão e Coreia do Sul contribuem com tração de inovação por meio de programas avançados de baterias que avaliam eletrólitos à base de glioxal. As cadeias petroquímicas integradas da região mitigam os choques de matéria-prima de etilenoglicol, conferindo aos produtores da APAC uma vantagem estrutural de custo.
Mercado de Glioxal na América do Norte
A América do Norte permanece o segundo maior cluster regional devido às infraestruturas químicas estabelecidas e ao impulso legislativo em favor de adesivos de baixa emissão. O financiamento de 24 milhões de USD, por cinco anos, do Departamento de Defesa para a fabricação doméstica de glioxal ressalta a criticidade do composto em revestimentos especiais. O robusto ritmo de novas construções residenciais e os gastos com reformas sustentam a demanda por adesivos, enquanto as conexões de águas profundas relacionadas ao xisto ampliam os requisitos de produtos químicos para campos petrolíferos. Importantemente, a rigorosa supervisão da OSHA no continente impulsiona especificações de maior pureza e menor teor de formaldeído, favorecendo formulações premium de glioxal.
Mercado de Glioxal na Europa
A Europa apresenta demanda madura temperada por regulamentação rigorosa de exposição ocupacional, mas se beneficia de nichos de produtos químicos especiais de alto valor. A linha de 60.000 toneladas da BASF em Ludwigshafen garante o abastecimento regional, complementada por fabricantes de nicho menores na Itália e nos Países Baixos. A transição para embalagens alimentares de papelão, impulsionada pela Diretiva de Plásticos de Uso Único, está prevista para adicionar volumes incrementais de biocida de glioxal. No entanto, o aumento dos custos de energia e o aperto dos dossiês REACH podem comprimir as margens, motivando os conversores europeus a transferir certas formulações de alto volume para a Europa Oriental e a Turquia.

Análise da cadeia de valor
A produção de glioxal situa-se a jusante do etilenoglicol (EG), sendo a oxidação em fase gasosa do EG com oxigênio sobre catalisadores de metais preciosos a rota dominante, seguida de absorção e estabilização em solução aquosa para transporte. A integração da matéria-prima com o EG é uma palanca fundamental de custo e suprimento para grandes produtores, enquanto o desempenho do catalisador, o controle da reação e a purificação determinam a adequação a usos de maior especificação, incluindo graus de baixa cor e baixa impureza para intermediários. A cadeia é sensível às oscilações de preço do EG, e os requisitos de manuseio de uma solução de aldeído reativo adicionam disciplina operacional e sobrecarga de conformidade em comparação com muitos oxigenados de commodity.
A maior parte dos volumes é movimentada como soluções líquidas estabilizadas por meio de logística de tanques a granel, IBCs e tambores para misturadores e formuladores regionais, seguindo depois para casas de acabamento textil, produtores de adesivos, fábricas de papel e embalagens, e fornecedores de produtos químicos para o setor petrolífero. O know-how de aplicação e a documentação, incluindo a conformidade relacionada ao contato com alimentos quando aplicável, são diferenciais comuns, o que leva os fornecedores a oferecer suporte técnico, especificações consistentes e infraestrutura segura de armazenamento e dosagem nas instalações dos clientes. A demanda a jusante é mais forte onde linhas de dosagem automatizadas e concentrados prontos para uso reduzem a mistura no lado do cliente, enquanto fábricas menores enfrentam custos relativamente mais altos com ventilação, tratamento de efluentes e armazenamento seguro, moldando a seleção de canais e a preferência de fornecedores.
Panorama Competitivo
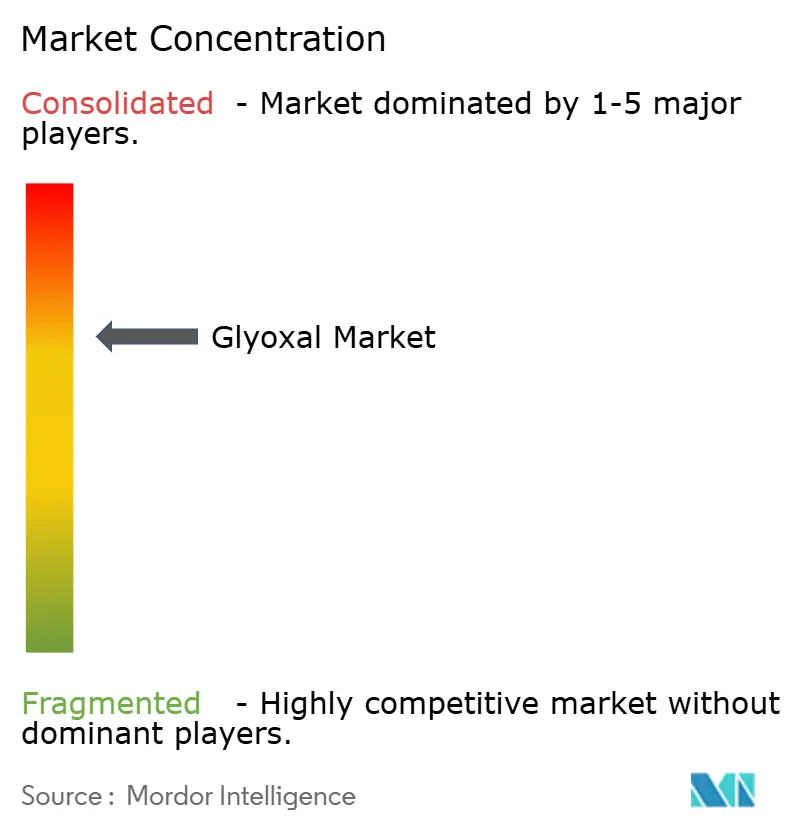
O mercado de glioxal está moderadamente concentrado. A BASF aproveita 60.000 toneladas de capacidade cativa na Alemanha e uma nova linha em Zhanjiang para garantir o abastecimento a clientes multinacionais de têxteis e papel. Os produtores chineses concentram-se no volume, frequentemente integrando a disponibilidade upstream de etilenoglicol para manter a liderança de custos, enquanto os operadores europeus se diferenciam pela profundidade dos dossiês REACH e pelo apoio de laboratórios de aplicação.
Estrategicamente, as credenciais de sustentabilidade dominam o posicionamento competitivo. A BASF obteve a certificação ISCC+ para mais de 60 produtos contendo glioxal, oferecendo declarações de pegada de carbono abaixo de 0,9 kg CO₂-eq por kg de produto. A Hubei Hongyuan está a testar rotas de bio-etilenoglicol para cobrir a volatilidade dos combustíveis fósseis. A integração a jusante em misturas específicas para aplicações é também uma prioridade; a WeylChem lançou um concentrado de revestimento de papel antibacteriano completo em 2025 que elimina a mistura lateral pelo cliente e reduz os tempos de lote em 20%. Enquanto isso, a Locus Performance Materials, um novo participante de médio porte dos Estados Unidos, está a comercializar pacotes de biossurfactante melhorados com glioxal para fluidos de perfuração, sinalizando como a tecnologia de nicho pode perturbar as cadeias de abastecimento tradicionais.
O escrutínio regulatório intensificado incentiva as empresas maiores a investir no tratamento de águas residuais em circuito fechado e em retrofits de reatores contínuos para reduzir as emissões de aldéído não reagido. Os produtores menores sem capital podem sair, aumentando gradualmente a concentração do mercado global. Não obstante, as iniciativas de segurança de abastecimento regional — como a subvenção de capacidade doméstica do Pentágono — poderiam semear novos participantes, equilibrando as forças de consolidação.
Líderes da Indústria de Glioxal
BASF
Haihang Industry
hubei hongyuan pharmaceutical technology co., ltd
WeylChem International GmbH
Zhonglan Industry Co.,Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Glioxal
- Amzole India Pvt Ltd
- BASF
- Haihang Industry
- hubei hongyuan pharmaceutical technology co., ltd
- Jinan Huashihang Chemical Co., Ltd.
- INEOS
- Merck KGaA
- Otto Chemie Pvt. Ltd.
- Spectrum Chemical
- Thermo Fisher Scientific
- Tokyo Chemical Industry India Pvt. Ltd.
- WeylChem International GmbH
- Zhonglan Industry Co.,Ltd.

Oportunidades de mercado e perspectivas futuras
A substituição do formaldeído em têxteis, adesivos à base de água e embalagens de papel continua a abrir espaço de especificação para sistemas de reticulação à base de glioxal que oferecem menor desempenho em COV, particularmente para cadeias de fornecimento de vestuário de marca e adesivos para produtos de construção. Em têxteis, a China permanece uma âncora de escala para a demanda de acabamento, apoiada pela intensidade de exportação de fios, enquanto o crescimento da capacidade de tingimento e acabamento baseada na Ásia cria espaço para fornecedores capazes de entregar graus de solução líquida consistentes e compatíveis com dosagem automatizada. Em embalagens e papel, os requisitos impulsionados pelo contato com alimentos aumentam a demanda por químicas de maior pureza e bem documentadas, o que tende a beneficiar fornecedores capazes de apoiar pacotes de conformidade e validação em laboratório de aplicação junto a fábricas e conversores.
Uma segunda trilha de oportunidade situa-se em intermediários químicos de maior valor, onde o glioxal é usado como um bloco de construção C2 versátil para heterociclos e materiais especiais. A Índia tem sido um dos locais visíveis de aumento da atividade de síntese de intermediários desde meados de 2024, elevando a importância de perfis de impureza mais rigorosos e reprodutibilidade lote a lote, em vez do volume a granel isoladamente. No lado da oferta, investimentos de coalocação de capacidade e segurança de suprimento por grandes produtores na Ásia, incluindo a BASF em Zhanjiang (operacional a partir de 2025), reforçam as opções de fornecimento regional para clientes multinacionais e apoiam estratégias de aquisição multirregionais quando os mercados de EG e frete se tornam mais restritos.
Recent Industry Developments in Mercado de Glioxal
- Março de 2026: a Hubei Hongyuan Pharmaceutical Technology Co., Ltd. reportou seus resultados do primeiro trimestre encerrado em 31 de março de 2026, mostrando um forte aumento nas vendas em relação ao período do ano anterior. Embora não seja exclusivo de glioxal, esse aumento de escala sinaliza maior fluxo para operações de intermediários químicos onde o glioxal é um insumo fundamental, tornando mais rigorosos os requisitos de qualidade consistente e confiabilidade de fornecimento para clientes especializados.
- Abril de 2025: a BASF anunciou aumentos de preços para dióis e derivados, refletindo uma inflação de custo a montante mais ampla em produtos químicos oxigenados que se conecta de volta à economia do etilenoglicol. A medida evidenciou a pressão de repasse ao longo da cadeia do glioxal e aumentou a atenção sobre a eficiência de formulação em adesivos à base de água e acabamento textil, onde a carga de curativo e o tempo de processo se traduzem diretamente em custo por unidade produzida.
- Dezembro de 2024: a INEOS continuou o planejamento de integração para sua aquisição previamente anunciada do negócio de Óxido de Etileno e Derivados da LyondellBasell, incluindo o site de Bayport Underwood no Texas. A base de ativos fortalece a disponibilidade e opcionalidade de EG na América do Norte, o que pode influenciar a economia da matéria-prima de glioxal e a resiliência para usuários a jusante durante interrupções logísticas.


Mercado de Glioxal Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de glioxal é definido como a demanda e oferta global de glioxal vendido como insumo químico para uso industrial, rastreado nos principais setores consumidores e regiões vinculadas ao comércio.
Exclusões de escopo: este dimensionamento não contabiliza o valor dos produtos acabados a jusante que contêm glioxal como ingrediente, e exclui transferências internas que não são precificadas como vendas de mercado.
Visão Geral da Segmentação
- Por Forma Física
- Solução Líquida
- Sólido / Pó
- Aplicação
- Agentes de Reticulação
- Intermediários Químicos e Síntese
- Outras Aplicações (Biocidas e Conservantes, etc.)
- Por Indústria do Utilizador Final
- Adesivos e Selantes
- Intermediários
- Exploração de Petróleo e Gás
- Tintas e Revestimentos
- Têxtil
- Outras Indústrias de Utilizadores Finais (Produtos Farmacêuticos, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- Arábia Saudita
- África do Sul
- Resto do Médio Oriente e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual do modelo e manter as premissas realistas antes de testá-las com o setor. Fontes públicas, como as estatísticas de comércio do UN Comtrade, USITC DataWeb, Eurostat e institutos nacionais de estatística, ajudaram a mapear os fluxos comerciais, o contexto de produção química e os sinais de demanda regional.
Também foram revisadas referências de segurança e regulatórias que moldam os padrões de uso e transporte, juntamente com periódicos revisados por pares de química e materiais que explicam as aplicações típicas do glioxal e o comportamento de substituição. Relatórios anuais de empresas, apresentações a investidores e imprensa setorial de reputação foram utilizados para compreender movimentos de capacidade, mudanças na pegada operacional e exposição a mercados finais. Em alguns casos, complementamos com assinaturas pagas utilizadas para dados financeiros e de inteligência de empresas, bases de dados de patentes e dados de importação e exportação em nível de remessa para cruzar informações visíveis em tabelas públicas. Essas fontes documentais são ilustrativas e não exaustivas, e muitas outras referências foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
As discussões primárias foram utilizadas para confirmar como os volumes de glioxal se movem pelas principais aplicações e para testar a lógica de precificação que sustenta a tradução de valor. Cobrimos produtores, distribuidores e usuários a jusante na APAC, EMEA e nas Américas, de modo que os sinais de demanda regional, a dependência comercial e o mix de aplicações pudessem ser validados e então refletidos no modelo de mercado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 12% | APAC: 43% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 30% | EMEA: 32% |
| Players menores: 21% | Gerentes: 58% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído utilizando uma abordagem de cima para baixo, na qual o contexto de produção, os fluxos comerciais e os pools de demanda em nível de aplicação foram reconstruídos por região, e os totais principais foram obtidos ao final. Para tornar o resultado prático, os resultados foram então corroborados com verificações seletivas de baixo para cima, utilizando feedback amostral de fornecedores e canais, e aproximações de volume multiplicado pelo preço médio de venda para graus e formas comuns.
Os principais insumos que moldaram o modelo incluíram a divisão entre remessas em solução líquida e sólida ou em pó, a parcela da demanda destinada a usos de reticulação versus uso como intermediário químico, a dependência regional de importações observada nos fluxos alfandegários e os diferenciais de preço observados vinculados à concentração, embalagem e distância logística. Também acompanhamos a demanda proveniente dos principais usos finais que surgiram repetidamente nas entrevistas, como têxteis, adesivos e selantes, e certas rotas de síntese química especializada. As previsões foram produzidas principalmente por meio de análise de cenários, nos quais indicadores macroeconômicos e de uso final foram convertidos em trajetórias de demanda e revisados com especialistas para confirmar que o ritmo de adoção e substituição parecia razoável.
Onde uma consolidação limpa de baixo para cima não era possível para países menores, as lacunas foram tratadas por meio de proxy baseado no comércio para consumo aparente, normalizado por indicadores de produção industrial e corrigido com verificações de realidade baseadas em entrevistas sobre fornecimento local versus importações.
Ciclo de Validação e Atualização de Dados
A validação é feita comparando os resultados do modelo com sinais independentes, como o consumo aparente baseado em comércio, adições ou encerramentos de capacidade conhecidos e as divisões de aplicação implícitas que os usuários a jusante descreveram. Os valores discrepantes são investigados com verificações adicionais sobre conversões de unidades, precificação regional e timing cambial, e então uma segunda revisão por analista é concluída antes da aprovação final.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes movimentações de plantas, variações acentuadas nos custos de matérias-primas ou mudanças de política que afetam o comércio de produtos químicos. Antes da entrega, realizamos uma nova verificação nas publicações públicas mais recentes e recontatamos as fontes caso surja uma variação que não possa ser explicada pelas premissas existentes.
Tamanho do Mercado de Glioxal da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o glioxal nem sempre coincidem porque a unidade de partida pode diferir, e então a lógica de conversão pode se desviar à medida que o escopo e as premissas mudam. Os principais fatores que geralmente observamos são se uma fonte dimensiona em volume versus valor, como trata os mixes de grau e concentração, e o que assume para precificação regional e dependência comercial.
As verificações de consumo aparente baseadas em comércio e a validação do mix de aplicações a partir de entrevistas com o setor são as evidências que mantêm a estimativa da Mordor Intelligence vinculada a um pool de demanda de glioxal definido por volume, antes que qualquer tradução opcional para valor seja tentada. Algumas cifras externas parecem depender de um modelo de valor de ano-base único e então estendem o crescimento para frente sem mostrar como a concentração, a logística e o mix de uso final deslocam o preço médio de venda ao longo do tempo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 453,18 milhões de USD (2026) | |
| Global Consultancy A | 328,43 milhões de USD (2024) | Utiliza um ano-base apenas em valor e não torna explícita a ponte entre volume e valor, de modo que as mudanças no mix de concentração e forma podem ser sub-representadas no total. |
| Industry Research Group B | 345,93 milhões de USD (2024) | Uma lista mais ampla de usos finais é apresentada, mas o resumo metodológico não esclarece como a precificação regional, a dependência de importações e as diferenças de concentração são normalizadas, o que pode deslocar a agregação final. |
A dispersão entre os números publicados é explicada principalmente pela escolha da unidade e pela visibilidade das premissas de preço e mix utilizadas para passar da demanda química para um total único de mercado. Ao manter as etapas rastreáveis a sinais de comércio, divisões de aplicação e verificações práticas de precificação, o modelo permanece mais fácil de reproduzir e atualizar quando novas informações de oferta ou demanda surgem.


Principais Questões Respondidas no Relatório
Qual é a dimensão atual do Mercado de Glioxal?
O mercado de glioxal atingiu 453,18 quilotoneladas em 2026 e prevê-se que alcance 584,42 quilotoneladas até 2031, refletindo um CAGR de 5,22%.
Qual região lidera o consumo de glioxal?
A Ásia-Pacífico detém 44,55% do volume global e espera-se que avance ao CAGR mais rápido de 6,30% até 2031.
Por que razão as soluções líquidas de glioxal são preferidas pelos fabricantes?
As classes líquidas permitem a dosagem automatizada, reduzem a variabilidade dos lotes e simplificam a conformidade com os regulamentos de transporte, explicando a sua quota de 87,12% em 2025.
O que impulsiona a procura de glioxal para além do acabamento têxtil?
A rápida adoção na síntese de intermediários químicos para produtos farmacêuticos e materiais especializados é a aplicação de crescimento mais rápido a um CAGR de 5,86%.
Página atualizada pela última vez em:



