
Tamanho e Participação do Mercado de Transistores de RF e Micro-ondas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
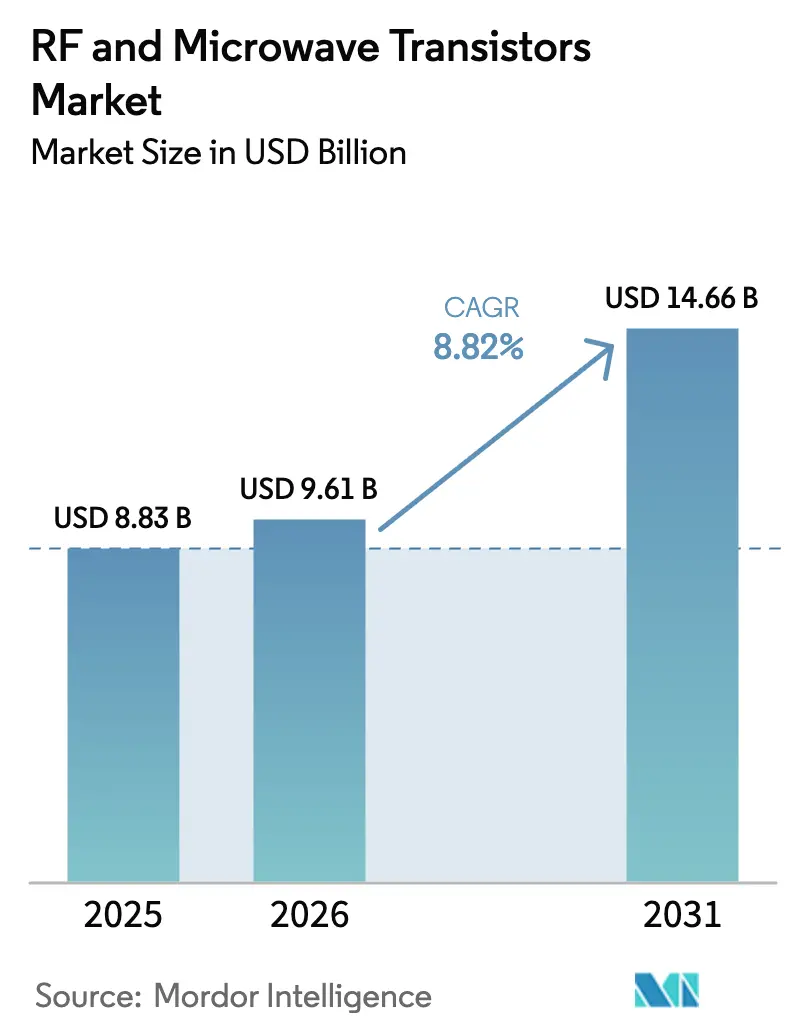
| Tamanho do Mercado (2026) | 9.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.66 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.82 % |
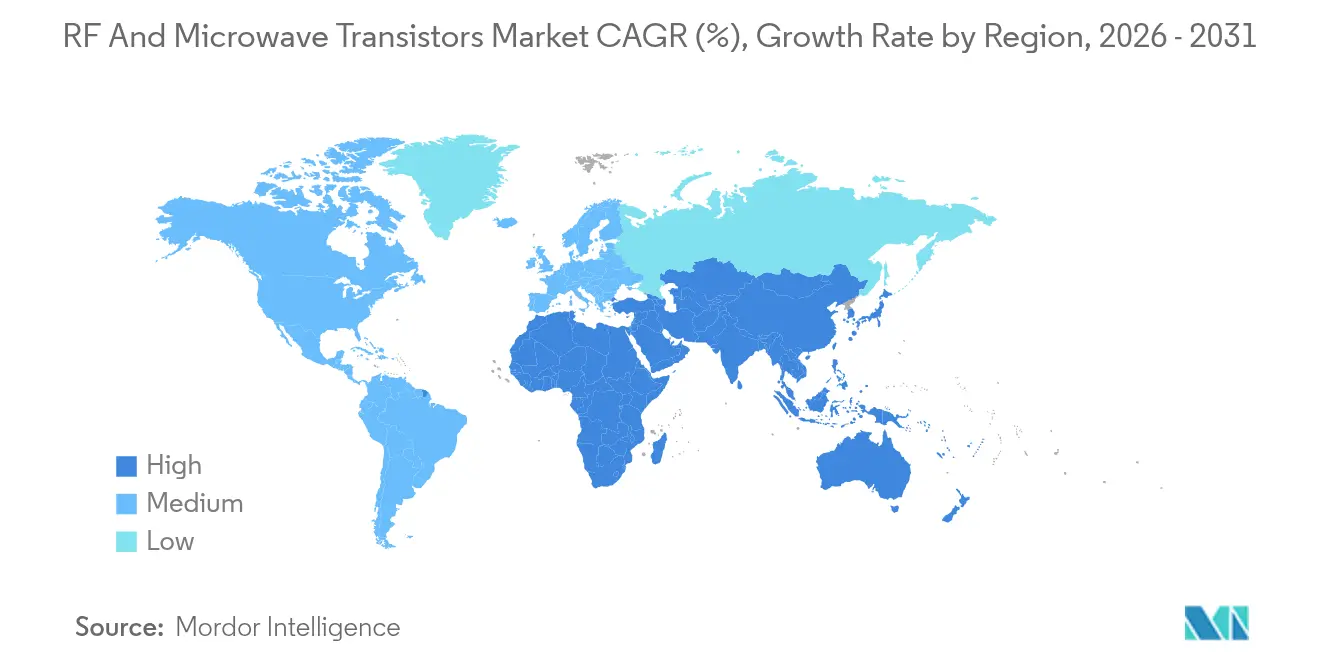
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
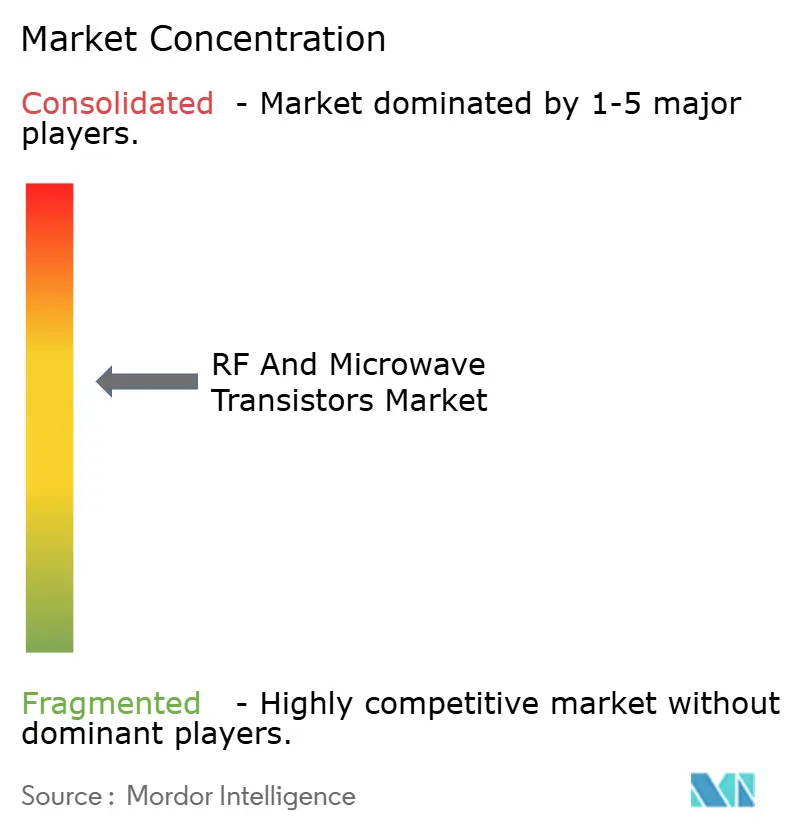
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transistores de RF e Micro-ondas por Mordor Intelligence
O tamanho do mercado de transistores de RF e micro-ondas deverá crescer de USD 8,83 mil milhões em 2025 para USD 9,61 mil milhões em 2026, com previsão de atingir USD 14,66 mil milhões até 2031, a um CAGR de 8,82% durante o período 2026-2031. Esta trajetória de crescimento ancora o tamanho atual do mercado de transistores de RF e micro-ondas e sublinha um ritmo constante assente em três forças: implementações sustentadas de macrocélulas e pequenas células 5G, adoção crescente de dispositivos de potência de nitreto de gálio (GaN) em radares militares de próxima geração e o arranque de constelações de satélites em órbita baixa terrestre (LEO). Os operadores de telecomunicações recorrem ao MOS lateralmente difundido em silício (LDMOS) para cobertura sub-6 GHz, enquanto os equipamentos de ondas milimétricas especificam cada vez mais o GaN para resolver os pontos críticos de eficiência térmica. Simultaneamente, os programas de defesa aceleram a procura de módulos GaN de alta potência à medida que os sistemas de matriz de varrimento eletrónico ativo (AESA) substituem os tubos de onda progressiva. O impulso regional é liderado pela Ásia-Pacífico, onde a China e a Índia mantêm metas de implementação agressivas, e pelo Médio Oriente, que canaliza orçamentos de digitalização soberana para núcleos 5G autónomos e plataformas de cidades inteligentes.
Principais Conclusões do Relatório
- Por banda de frequência, a Banda L captou 35,96% da participação de mercado de transistores de RF e micro-ondas em 2025, enquanto os dispositivos de Banda X e acima estão previstos para expandir a um CAGR de 9,79% até 2031.
- Por tipo de material, o silicon LDMOS deteve 54,57% do tamanho do mercado de transistores de RF e micro-ondas em 2025, enquanto os dispositivos GaN estão previstos para crescer a um CAGR de 10,31% até 2031.
- Por potência de saída, a classe de 10-50 W representou 31,74% das expedições de 2025; os dispositivos acima de 150 W lideram o crescimento previsto a um CAGR de 10,55%.
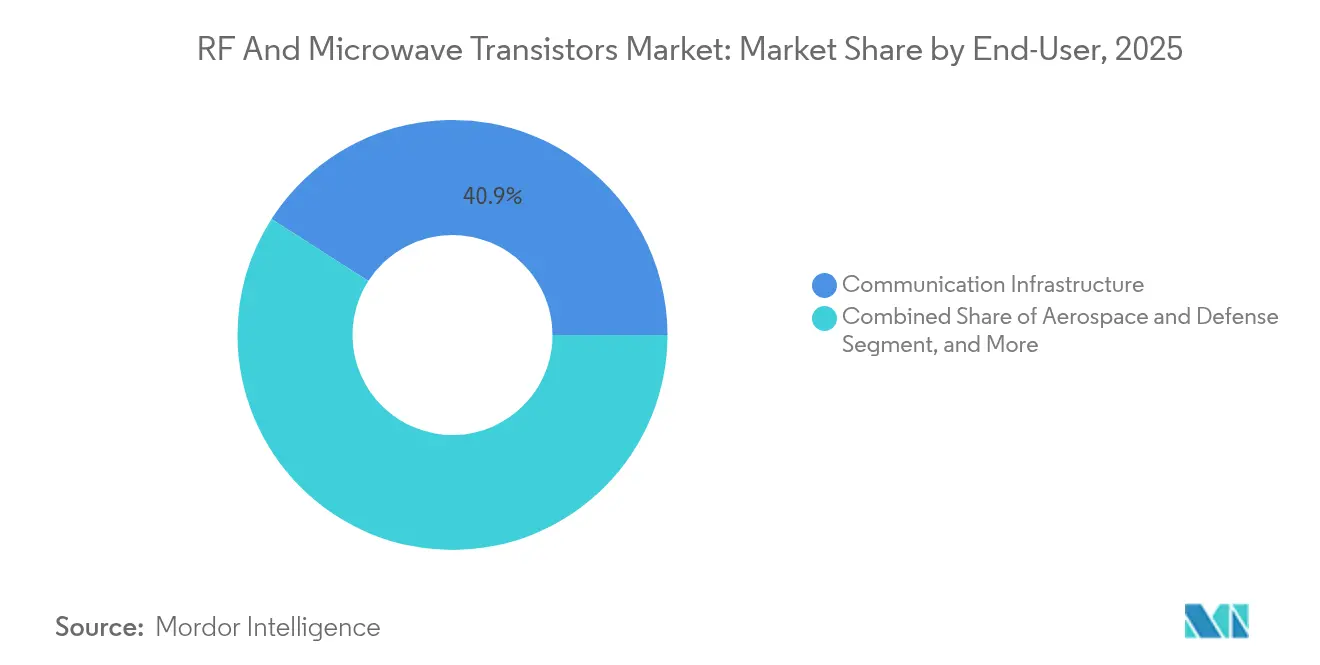
- Por vertical de utilizador final, a infraestrutura de comunicações gerou 40,93% da receita em 2025, embora o setor aeroespacial e de defesa esteja a avançar a um CAGR de 11,02% até 2031.
- Por geografia, a Ásia-Pacífico reteve uma participação de 43,92% em 2025, enquanto o Médio Oriente está no caminho certo para um CAGR de 11,53% até 2031.
- Por aplicação, as estações base macro 4G e 5G proporcionaram 37,98% da receita de 2025, enquanto os sistemas de radar estão a crescer a um CAGR de 10,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento na Implementação de Infraestrutura 5G | +2.80% | Global, com o núcleo da APAC responsável por 60% das novas estações base | Curto prazo (≤ 2 anos) |
| Adoção Crescente da Tecnologia GaN para Aplicações de Alta Potência | +2.10% | Defesa na América do Norte e Europa, infraestrutura de telecomunicações na APAC | Médio prazo (2-4 anos) |
| Crescimento das Constelações de Banda Larga por Satélite | +1.50% | Global, liderado por operadores da América do Norte e implementações de segmento terrestre no Médio Oriente | Médio prazo (2-4 anos) |
| Proliferação de Eletrónica de Consumo Conectada | +0.90% | Centros de fabrico da APAC, mercados finais da América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Surgimento de Redes IoT Baseadas em LEO | +0.70% | Global, com tração comercial inicial nos segmentos verticais de agricultura e logística | Longo prazo (≥ 4 anos) |
| Programas de Modernização da Defesa com Prioridade a Radares AESA | +1.60% | Orçamentos de defesa da América do Norte, Europa, Médio Oriente e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Implementação de Infraestrutura 5G
Cerca de 1,2 milhão de novas estações base 5G entraram em funcionamento em 2024, dois terços das quais foram instaladas na China, na sequência de um mandato nacional de cobertura para 2025. Os operadores continuam a combinar transistores LDMOS de Banda L e Banda S em macrossítios legados com módulos baseados em GaN em pequenas células de ondas milimétricas, satisfazendo tanto as necessidades de cobertura como de capacidade. Os projetos de rede de acesso rádio aberta (Open RAN), demonstrados pela AT&T em 70% da sua rede nos Estados Unidos, encurtam os ciclos de conceção de rádios multibanda e alargam o conjunto de fornecedores. Na Índia, a Reliance Jio e a Bharti Airtel adicionaram 300.000 sítios 5G durante 2024, focando-se no espetro sub-6 GHz para equilibrar a eficiência espetral e a penetração rural. O Release 18 do 3GPP introduz configurações de antenas avançadas e agregação de portadoras mais ampla, o que obriga os amplificadores de potência a operar em larguras de banda instantâneas mais amplas. A superior linearidade do GaN a alta potência de saída ajuda os engenheiros a cumprir as normas de fuga de canal adjacente ETSI EN 301 908.
Adoção Crescente da Tecnologia GaN para Aplicações de Alta Potência
A atribuição de USD 6,5 mil milhões da Lei CHIPS e Ciência de 2024 à Wolfspeed financia a capacidade de fabricação de bolachas GaN-sobre-SiC de 200 mm destinadas a clientes de infraestrutura e defesa que necessitam de dispositivos acima de 100 W.[1] Os transistores GaN proporcionam eficiência acrescentada de potência acima de 70% na Banda X, reduzindo a sobrecarga de arrefecimento e comprimindo os invólucros de matrizes de fase. A receita de infraestrutura da Qorvo Inc. aumentou 12% em termos homólogos no 2.º trimestre fiscal de 2025, refletindo a procura de amplificadores de potência GaN em rádios MIMO massivo. As diretrizes da Fundição de Confiança do Departamento de Defesa dos Estados Unidos obrigam os fornecedores de radar a adquirir GaN internamente, consolidando uma vantagem competitiva para as empresas verticalmente integradas. Os substratos de carboneto de silício que sustentam o GaN apresentam uma condutividade térmica próxima de 490 W m-1 K-1, suportando temperaturas de junção acima de 200 °C para plataformas de radar aerotransportado.
Crescimento das Constelações de Banda Larga por Satélite
O Starlink ultrapassou 6.000 satélites ativos em 2024 e iniciou o serviço direto para telemóvel com a T-Mobile, utilizando matrizes de fase de Banda Ka alimentadas por dispositivos GaN e arsenieto de gálio (GaAs). O Projeto Kuiper da Amazon iniciou demonstrações de voo e planeia 3.200 espaçonaves até 2029, reforçando a procura de front ends de RF resistentes à radiação. Os satélites BlueBird da AST SpaceMobile demonstraram ligações diretas de smartphones a partir da órbita, dependendo de amplificadores de alta potência de Banda S que empregam GaN para uplinks eficientes de 20 W. A União Internacional de Telecomunicações libertou espetro de 17,7-18,6 GHz para serviço de satélite fixo na CMR-23, o que eleva os limites de débito para os terminais terrestres. A tolerância à radiação e as normas de tempo médio entre falhas continuam a orientar os programas de satélites para soluções GaN-sobre-SiC que superam o GaAs em órbitas adversas.[2]
Programas de Modernização da Defesa com Prioridade a Radares AESA
O radar AN/APG-85 da Lockheed Martin para o F-35 Bloco 4 entrou em produção a baixo ritmo em 2024, integrando mais de 1.600 módulos de transmissão-receção GaN que duplicam o alcance de deteção em comparação com a plataforma legada. A atualização Patriot de USD 1,2 mil milhões da Raytheon substitui os tubos de onda progressiva por unidades GaN de estado sólido que fornecem 200 W cada, reduzindo os custos de manutenção em 40%. O radar AN/SPY-6 de Banda S da Marinha dos Estados Unidos emprega blocos GaN modulares para rastrear simultaneamente ameaças balísticas e hipersónicas. O radar ELM-2084 de Israel, parte integrante do Cúpula de Ferro, utiliza GaN para executar vigilância de 360 graus com baixa latência. As licenças de exportação que abrangem amplificadores GaN acima de 100 W acrescentam complexidade à contratação pública, incentivando as nações aliadas a localizar a capacidade de produção.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Perturbações na Cadeia de Fornecimento de Bolachas GaN | -1.30% | Global, com escassez aguda nas cadeias de fornecimento de defesa da América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Desafios de Gestão Térmica em Frequências de Ondas Milimétricas | -0.80% | Global, com impacto particular nas implementações de radar para pequenas células e automóvel | Médio prazo (2-4 anos) |
| Reforço dos Controlos de Exportação sobre Dispositivos de RF Avançados | -0.60% | Comércio transfronteiriço na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente Viabilidade dos Circuitos Integrados Fotónicos como Substitutos | -0.40% | Aplicações de espinha dorsal de centros de dados e telecomunicações na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Perturbações na Cadeia de Fornecimento de Bolachas GaN
Três fornecedores — Wolfspeed, II-VI Coherent e Sumitomo Electric — dominam a produção de bolachas GaN-sobre-SiC, e os prazos de entrega para substratos de 150 mm ultrapassaram as 26 semanas no final de 2024. A linha de 200 mm de Mohawk Valley da Wolfspeed enfrentou atrasos na entrada em funcionamento, comprimindo as alocações para clientes de defesa com contratos de preço fixo. Embora a Lei CHIPS e Ciência tenha reservado USD 39 mil milhões para incentivos a semicondutores, apenas uma minoria financia semicondutores compostos, deixando a capacidade de GaN dependente de capital privado. A Qorvo Inc. celebrou acordos de fornecimento de bolachas a longo prazo após citar a escassez de substratos como um obstáculo à receita de infraestrutura. Os controlos de exportação da China de 2024 sobre gálio e germânio inflacionaram o custo das bolachas epitaxiais em 8-12%, comprimindo as margens brutas das empresas sem fábrica própria. A aquisição pela MACOM Technology Solutions Holdings Inc. de uma linha de GaN de 6 polegadas por USD 180 milhões ajuda a protegê-la destas escassez pontuais.
Desafios de Gestão Térmica em Frequências de Ondas Milimétricas
As densidades de potência acima de 10 W mm-2 afetam os transistores que operam além dos 24 GHz, obrigando os projetistas a adotar dissipadores de calor de tungsténio-cobre e arrefecimento líquido ou por mudança de fase que aumentam o custo dos componentes em 15-20%. As pequenas células urbanas enfrentam restrições de volume que limitam a massa do dissipador de calor, enquanto os módulos de radar automóvel devem suportar temperaturas entre −40 °C e 125 °C, exigindo embalagens com expansão térmica compatível. A NXP Semiconductors N.V. identificou estrangulamentos térmicos em chipsets de radar de 77 GHz de próxima geração, impulsionando o desenvolvimento conjunto de canais de arrefecimento incorporados. A norma IEC 60068-2-14 exige 1.000 ciclos de temperatura para peças de grau automóvel, uma tensão que as variantes GaN-sobre-silício frequentemente não superam devido à incompatibilidade de substrato. Os arrefecedores microfluídicos de laboratório demonstram uma capacidade de remoção de 500 W cm-2, mas continuam demasiado dispendiosos para rádios comerciais de elevado volume.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Banda de Frequência:
A Banda L Sustenta a Conectividade LegadaOs transistores de Banda L que cobrem 1-2 GHz comandaram 35,96% da receita de 2025, uma vez que os operadores mantêm as camadas macro LTE ativas para retorno de voz e cobertura rural, consolidando a sua primazia na participação de mercado de transistores de RF e micro-ondas. O segmento beneficia de pegadas de implementação enraizadas e cadeias de fornecimento LDMOS maduras que ainda oferecem o menor custo por watt. O momentum está, no entanto, a inclinar-se para bandas mais elevadas à medida que as expedições de Banda C e Banda X aumentam em consonância com o 5G de banda média e as atualizações de radar de defesa. A limpeza de espetro da Comissão Federal de Comunicações entregou 280 MHz de largura de banda contígua de Banda C às operadoras dos Estados Unidos em 2024, impulsionando a procura de amplificadores de potência com saída de 40 W entre 3,7-3,98 GHz.
Os dispositivos de Banda X, Banda Ku e Banda Ka estão projetados para registar um CAGR de 9,79% até 2031, superando o mercado mais amplo de transistores de RF e micro-ondas. Programas de defesa como o radar AN/TPY-4 da Lockheed Martin recorrem à eficiência do GaN para rastreamento de longo alcance. Os operadores de satélites que substituem estações terrestres de Banda C por terminais de Banda Ka preferem o GaN para construções compactas e de baixo peso, melhorando a economia de instalação. A alocação da União Internacional de Telecomunicações de 71-76 GHz para acesso sem fio fixo posiciona a Banda E como um vetor de crescimento futuro, embora persistam obstáculos de embalagem.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Tipo de Material:
O GaN Reduz a Supremacia do LDMOSO silicon LDMOS reteve uma participação de 54,57% em 2025, reforçado pela sua vantagem de custo em rádios macro sub-6 GHz e décadas de aprendizagem acumulada na produção, mantendo o tamanho do mercado de transistores de RF e micro-ondas para LDMOS confortavelmente à frente dos concorrentes. No entanto, as expedições de GaN crescerão 10,31% anualmente à medida que as pequenas células de ondas milimétricas, os radares AESA e os terminais terrestres de Banda Ka exigem melhor densidade de potência e margem térmica. A expansão de 200 mm da Wolfspeed Inc. apoiada pela Lei CHIPS reduz o custo por chip em cerca de 30%, estreitando a diferença de preço com o LDMOS.
O arsenieto de gálio permanece o rei dos amplificadores de baixo ruído abaixo dos 20 GHz, enquanto o fosfeto de índio e os substratos de diamante abordam nichos de imagem de terahertz e computação quântica, representando conjuntamente menos de 2% da receita. A condutividade térmica do carboneto de silício de 490 W m-1 K-1 sustenta a vantagem de alta temperatura do GaN, uma característica crítica para radares aerotransportados e matrizes navais. O mandato de Foundry de Confiança dos EUA obriga os programas de radar classificados a adquirir dispositivos GaN nacionais, criando barreiras estruturais para fornecedores não norte-americanos.
Por Potência de Saída:
Os Segmentos de Alta Potência Lideram o CrescimentoOs transistores que fornecem 10-50 W constituíram 31,74% das expedições de 2025, servindo macrossítios densos e pequenas células em telhados essenciais à cobertura 5G. No entanto, os dispositivos acima de 150 W registarão o crescimento mais rápido, crescendo 10,55% até 2031, à medida que os radares de vigilância, os bloqueadores de guerra eletrónica e os gateways de satcom procuram potência de pico acima de 500 W. A modernização do radar Patriot da Raytheon substitui os tubos de vácuo por módulos GaN de 200 W, sublinhando a atração de alta potência.
O nível de potência média de 50-150 W serve sistemas de antenas distribuídas interiores, enquanto as peças sub-10 W preenchem gateways IoT e routers Wi-Fi onde a integração e as economias no custo dos componentes são determinantes. Os terminais terrestres de Banda Ka necessitam de amplificadores de 50-100 W para fechar o orçamento de ligação para banda larga marítima, levando os projetistas a optar pelo GaN para a eficiência energética nos segmentos de mobilidade. As pequenas células que operam entre 26-39 GHz exigem amplificadores de 5-20 W com largura de banda instantânea de 400 MHz, outro ponto fraco do LDMOS.
Por Vertical de Utilizador Final:
A Defesa Cresce Mais Rapidamente do que as TelecomunicaçõesA infraestrutura de comunicações proporcionou 40,93% da receita de 2025, sustentada pela densificação contínua do 5G e pelo suporte de vida ao LTE, consolidando a maior fatia do mercado de transistores de RF e micro-ondas. O setor aeroespacial e de defesa, no entanto, avança mais rapidamente a um CAGR de 11,02%, à medida que as atualizações globais de radar e os programas de guerra eletrónica desbloqueiam orçamentos. A dotação para defesa de mísseis do exercício fiscal de 2025 dos Estados Unidos de USD 33,5 mil milhões sublinha a base de despesa.
A eletrónica de consumo recuou 8% em 2024 devido à saturação dos smartphones e à adoção mais lenta do Wi-Fi 7. O radar automóvel, impulsionado pelos mandatos de segurança Euro NCAP de 2025, estimula a procura de transistores de 77 GHz, enquanto o IoT industrial opta por módulos de RF de baixa potência abaixo de 1 W. Os operadores na China e na Índia continuam a expandir as estações base 5G, mas as mudanças na defesa em termos de quota de contratação pública deverão reequilibrar a combinação até 2030.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Aplicação:
Os Sistemas de Radar Ultrapassam o Crescimento das Estações BaseAs estações base macro detinham 37,98% da receita de 2025, mas os sistemas de radar subirão a um CAGR de 10,78% à medida que os militares substituem os tubos de vácuo por módulos GaN em plataformas aéreas, terrestres e navais. O AN/TPY-4 da Lockheed Martin e o AN/SPY-6 da Marinha dos Estados Unidos mostram como o GaN se traduz em maiores alcances de deteção e menores custos ao longo do ciclo de vida.
As pequenas células e os sistemas de antenas distribuídas colmatam as lacunas de cobertura interior, enquanto as comunicações por satélite abrangem os domínios LEO e GEO que requerem peças resistentes à radiação. Os dispositivos IoT, alimentados por NB-IoT e LoRaWAN, permanecem sensíveis aos custos e abaixo de 1 W, limitando a adoção de GaN. Os módulos de radar automóvel são agora expedidos aos milhões, integrando estágios de baixo ruído em GaAs e de potência em SiGe para deteção de peões a 300 metros.
Análise Geográfica
Mercado de Transistores de RF e Micro-ondas da APAC
A Ásia-Pacífico gerou 43,92% da receita de 2025, impulsionada pelas 4,15 milhões de estações base 5G da China e pelos 300.000 novos sites da Índia, consolidando sua liderança no mercado de transistores de RF e micro-ondas. O Ministério da Indústria e Tecnologia da Informação da China exige cobertura 5G completa até 2025, sustentando a demanda apesar dos ventos contrários no segmento de aparelhos. O Departamento de Telecomunicações da Índia emitiu espectro na faixa de 3,3-3,6 GHz, permitindo que a Reliance Jio e a Bharti Airtel lançassem arquiteturas autônomas que requerem componentes sub-6 GHz e de ondas milimétricas. A NTT Docomo do Japão e a SK Telecom da Coreia do Sul experimentam pequenas células de ondas milimétricas em Tóquio e Seul, exigindo muito dos dispositivos GaN para satisfazer as restrições térmicas urbanas.
Mercado de Transistores de RF e Micro-ondas das Américas e da EMEA
O Oriente Médio, com previsão de crescimento de 11,53% até 2031, é impulsionado pela Visão 2030 da Arábia Saudita e pelas atualizações antecipadas do núcleo 5G autônomo dos Emirados Árabes Unidos. O Fundo de Investimento Público da Arábia Saudita destinou 20 bilhões de USD para infraestrutura digital, incluindo amplificadores de RF de alta potência para sites macro e de acesso fixo sem fio. Os Emirados Árabes Unidos leiloaram espectro de 26 GHz em 2024 para impulsionar aplicações de ondas milimétricas em projetos-piloto de cidades inteligentes. As operadoras da Turquia comissionaram 15.000 sites 5G até o final de 2024, com foco nas faixas sub-6 GHz. A América do Norte deteve 27,84% de participação em 2025, sustentada pelo impulso de Open RAN da AT&T e por uma robusta cadeia de suprimentos de defesa que garante o fornecimento doméstico de GaN. A Europa respondeu por 17,62%, liderada pelos lançamentos de radar automotivo da Alemanha e pelos leilões de espectro do Reino Unido. O leilão de 3,5 GHz do Brasil em 2024 estipula a implantação de 5G em todas as capitais até 2026, dinamizando a demanda por LDMOS na América do Sul. A baixa penetração da África mantém a receita modesta, embora as recentes concessões de espectro da África do Sul viabilizem a cobertura LTE rural com base em transistores de baixa frequência. A Argentina fica para trás à medida que as pressões macroeconômicas restringem os gastos de capital das operadoras.
Panorama regulatório
Nos Estados Unidos, as ações da FCC relacionadas à autorização de equipamentos estão intensificando as expectativas de conformidade relacionadas à segurança nacional para as cadeias de suprimentos de equipamentos de rádio. A FCC divulgou um Guia de Conformidade para Pequenas Entidades em janeiro de 2026, abrangendo regras de autorização de equipamentos destinadas a mitigar riscos à segurança nacional, seguido pela publicação da Second EA Integrity Order no Federal Register em maio de 2026, com data de vigência em 15 de junho de 2026. Essas medidas aumentam o escrutínio sobre documentação, procedência de componentes e vias de autorização para hardware de RF que incorpora transistores de RF e micro-ondas.
Na Europa, a Diretiva de Equipamentos de Rádio (Diretiva 2014/53/UE) continua sendo o principal marco de conformidade para equipamentos de rádio colocados no mercado da UE, e seu texto consolidado foi atualizado com data de versão em 30 de maio de 2026. Isso reforça os requisitos contínuos em torno da avaliação de conformidade e documentação técnica. Na China, a norma GB 4824-2025 foi emitida para características de perturbação de radiofrequência para equipamentos industriais, científicos e médicos, com implementação em 1º de março de 2026. A atualização aumenta a importância do design alinhado a EMC e da cobertura de testes em amplas faixas de frequência para fornecedores de componentes de RF que atendem integradores de sistemas.
Análise da cadeia de valor
A cadeia de valor abrange o fornecimento de substratos e matérias-primas, notadamente substratos de SiC para GaN-on-SiC, seguido de epitaxia e processamento de wafers, fabricação de dispositivos (transistores discretos e MMICs), embalagem avançada e triagem de confiabilidade, e distribuição para OEMs de sistemas que atendem infraestrutura de comunicações, aeroespacial e defesa, radar automotivo e comunicações por satélite. A concentração no fornecimento de substratos de GaN-on-SiC continua sendo uma dependência estrutural chave, enquanto os estrangulamentos a jusante estão cada vez mais ligados a etapas qualificadas de embalagem de alta frequência (fixação de chip, wire bonding, vedação hermética) e capacidade especializada de teste de RF e burn-in que rege as rampas de envio de peças de alta confiabilidade e mmWave.
No lado da fabricação, a cadeia está se diversificando por meio de plataformas tecnológicas e fornecedores adicionais, ao lado de players integrados já estabelecidos. Em junho de 2026, a GlobalFoundries declarou a disponibilidade de produção de sua tecnologia RFGaN1 de 130 nm, qualificada para produção em volume, direcionada aos mercados aeroespacial, de defesa e de comunicações por satélite, expandindo as opções de fundição para dispositivos GaN de RF. Em julho de 2026, a Infineon apresentou um driver GaN HEMT resistente à radiação (RIC70115) para aplicações de nível espacial, ressaltando a demanda por fluxos de confiabilidade rigorosamente controlados. A entrega no nível de sistema continua a depender do codesenvolvimento entre fornecedores de dispositivos, fabricantes de módulos e OEMs para SKUs comerciais de atualização rápida (rádios 5G-Advanced e terminais LEO), enquanto programas de defesa e aeroespacial continuam a usar modelos build-to-print com ciclos de qualificação longos e requisitos de rastreabilidade.
Panorama Competitivo
O mercado de transistores de RF e micro-ondas apresenta uma concentração moderada: Qorvo Inc., Wolfspeed Inc., MACOM Technology Solutions Holdings Inc., Skyworks Solutions Inc. e NXP Semiconductors N.V. controlam cerca de 60% da participação combinada, embora nenhuma domine cada nicho de frequência ou material. A integração vertical é o diferenciador estratégico. A aquisição pela MACOM Technology Solutions Holdings Inc. de uma linha de GaN de 6 polegadas em 2024 encurta os prazos de entrega de substratos para 16 semanas e melhora a captura de margem desde a epitaxia até aos módulos embalados.[4] O subsídio da Lei CHIPS à Wolfspeed Inc. ancora a capacidade doméstica de bolachas GaN que os principais contratantes de defesa consideram indispensável. A saída da Qorvo Inc. do front end de RF para telemóveis móveis redireciona a engenharia para amplificadores de infraestrutura e defesa, ilustrando o foco no portefólio.
A Ampleon Netherlands B.V. e a MACOM Technology Solutions Holdings Inc. adotam modelos de ponta a ponta, desde o crescimento de cristais até à montagem de módulos, atendendo aos principais contratantes de radar que valorizam o fornecimento seguro. Em contraste, os desafiantes sem fábrica própria, como a Tagore Technology Inc., lançam módulos GaN específicos de aplicação com pré-distorção digital incorporada e rastreamento de envelope destinados a IoT por satélite e pequenas células. As atualizações dos controlos de exportação pelo Gabinete de Indústria e Segurança dos Estados Unidos que limitam os amplificadores GaN acima de 27 GHz fragmentam as cadeias de valor globais e incentivam as fundições chinesas a acelerar os processos GaN nativos.
As oportunidades de espaço em branco residem nos terminais terrestres LEO que exigem front ends de RF compactos e termicamente eficientes e nos módulos de radar automóvel que escalam sob os mandatos de segurança de 5 estrelas Euro NCAP. Os circuitos integrados fotónicos ameaçam as ligações de centros de dados de longa distância ao oferecer maior densidade de largura de banda a menor potência. Os requisitos de largura de banda instantânea mais ampla do Release 18 do 3GPP elevam o posicionamento competitivo do GaN em relação ao LDMOS para rádios de próxima geração.
Líderes do Setor de Transistores de RF e Micro-ondas
-
Qorvo Inc.
-
Infineon Technologies AG
-
Wolfspeed Inc.
-
NXP Semiconductors N.V.
-
Skyworks Solutions Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transistores de RF e Micro-ondas Empresas cobertas neste relatório
- Toshiba Electronic Devices and Storage Corporation
- STMicroelectronics N.V.
- ON Semiconductor Corporation
- NXP Semiconductors N.V.
- Infineon Technologies AG
- Microchip Technology Inc.
- Nexperia B.V.
- Wolfspeed Inc.
- Qorvo Inc.
- Skyworks Solutions Inc.
- MACOM Technology Solutions Holdings Inc.
- Broadcom Inc.
- Tagore Technology Inc.
- Ampleon Netherlands B.V.
- Mitsubishi Electric Corporation
- Analog Devices Inc.
- Renesas Electronics Corporation
Oportunidades de mercado e perspectivas futuras
A oportunidade mais clara é a ampliação da largura de banda operacional e a progressão para frequências mais altas dos front-ends de rádio, o que aumenta a demanda por dispositivos de potência de RF de maior eficiência e drivers de suporte nos setores de telecomunicações, satélite e defesa. Em março de 2026, a Fujitsu relatou que a tecnologia GaN HEMT atingiu 74,3% de eficiência de conversão de potência a 8 GHz, alinhada com pesquisas orientadas para FR3 voltadas às bandas candidatas para 6G. Publicações do IEEE Electron Device Letters em 2026 também relataram desempenho de HEMTs GaN-on-Si em mmWave em torno de 30 GHz, e resultados na banda G (cerca de 170 GHz) a partir de HEMTs GaN N-polar. Juntas, essas demonstrações indicam uma margem ativa de engenharia que fabricantes de dispositivos e fornecedores de módulos podem transformar em transistores de potência de RF fabricáveis e blocos de construção MMIC para bandas mais altas usadas em radar, backhaul e terminais de satélite.
A atividade de produtos e plataformas tanto em GaN quanto em LDMOS sustenta espaços em branco em arquiteturas otimizadas, em vez de uma transição para um único material. Por exemplo, em maio de 2026 a Ampleon lançou um MMIC Doherty LDMOS de dois estágios para estações base macro de 1800 a 2200 MHz, alinhado à continuidade das camadas de cobertura sub-6 GHz que priorizam custo por watt e linearidade. Em paralelo, cargas úteis e terminais de satélite espaciais e de alta confiabilidade criam um caminho para componentes de suporte resistentes à radiação em torno das cadeias de potência de RF de GaN, evidenciado pela introdução, pela Infineon, de um driver GaN HEMT resistente à radiação em julho de 2026. Isso amplia o conteúdo endereçável além do chip do transistor para ecossistemas adjacentes de potência de RF de alta confiabilidade, onde qualificação, embalagem e rastreabilidade são critérios de compra decisivos.
Desenvolvimentos industriais recentes em Mercado de Transistores de RF e Micro-ondas
- Julho de 2026: A Infineon apresentou o driver GaN HEMT resistente à radiação RIC70115, direcionado a aplicações espaciais de alta confiabilidade. O lançamento amplia os blocos de construção qualificados para uso espacial que sustentam estágios de potência de RF baseados em GaN e melhora as opções de fornecimento para projetistas de terminais e cargas úteis de satélite que precisam de componentes de suporte resistentes à radiação em torno de amplificadores de potência de RF.
- Junho de 2026: A Qorvo apresentou o módulo front-end de radar de banda X QPF5012, especificando 10 W de potência de transmissão e 42% de eficiência de adição de potência em um pacote de 7x5 mm. O formato compacto e mais eficiente do módulo sustenta metas mais rigorosas de SWaP em subsistemas de radar e acelera a adoção de soluções de front-end integradas em detrimento de configurações de RF mais discretas.
- Junho de 2024: A Qorvo lançou três amplificadores MMIC compactos e de alta potência em banda Ku para satcom, direcionados a terminais de comunicações por satélite. As adições ampliam o catálogo para terminais em banda Ku terrestres e aerotransportados, onde o nível de integração e o desempenho térmico influenciam as escolhas de design dos OEMs e o tempo até a qualificação.
Mercado de Transistores de RF e Micro-ondas Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado abrange a receita obtida com transistores de RF e micro-ondas vendidos para amplificação ou comutação de sinais em sistemas sem fio, radar, satélite, sistemas de RF industriais e eletrônicos de alta frequência relacionados, contabilizada no nível do fabricante e mapeada por uso final e geografia.
Exclusões de escopo: excluímos módulos completos de front-end de RF, módulos completos de amplificador de potência, componentes passivos e receita de equipamentos em nível de sistema, mesmo quando um transistor está embutido.
Visão geral da segmentação
- Por Banda de Frequência
- BF (Mais de 1 GHz)
- Banda L (1-2 GHz)
- Banda S (2-4 GHz)
- Banda C (4-8 GHz)
- Banda X e Acima (Menos de 8 GHz)
- Por Tipo de Material
- Silicon LDMOS
- Nitreto de Gálio (GaN)
- Arsenieto de Gálio (GaAs)
- Carboneto de Silício (SiC)
- Outros Tipos de Material
- Por Potência de Saída
- Abaixo de 10 W
- 10-50 W
- 50-150 W
- Acima de 150 W
- Por Vertical de Utilizador Final
- Infraestrutura de Comunicações
- Eletrónica de Consumo
- Automóvel
- Industrial e IoT
- Aeroespacial e Defesa
- Outros Verticais de Utilizador Final
- Por Aplicação
- Estações Base Macro 4G/5G
- Pequenas Células e DAS
- Sistemas de Radar
- Comunicações por Satélite
- Dispositivos IoT
- Outras Aplicações
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Resto da Ásia
- Médio Oriente
- Israel
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Resto do Médio Oriente
- África
- África do Sul
- Egito
- Resto de África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com conjuntos de dados públicos que ajudam a ancorar os grupos de demanda e as mudanças tecnológicas, e os utilizamos para estabelecer limites razoáveis antes de construirmos o modelo. As fontes utilizadas incluem itens como a ITU para sinais de implantação de redes móveis, a FCC para contexto de espectro e licenciamento, o Trade Map do International Trade Centre (ITC) para verificação cruzada dos fluxos comerciais de semicondutores, e estatísticas industriais da OCDE para indicadores macro de produção eletrônica.
Para fundamentar o lado do produto, também recorremos a fontes como publicações do IEEE para tendências em nível de dispositivo (GaN, GaAs, LDMOS), bancos de dados de patentes para observar onde novos trabalhos de dispositivos de RF estão concentrados, e registros da SEC e apresentações a investidores para exposição direcional de receita por mercado final. Uma assinatura paga para dados financeiros de empresas e uma fonte separada de notícias e finanças foram usadas para manter a consistência temporal de ações corporativas e anúncios de capacidade. Esses exemplos não são exaustivos, e consultamos documentos públicos e tabelas de dados adicionais para preencher lacunas, validar premissas e esclarecer a narrativa da pesquisa.
Entrevistas primárias e pesquisas
Discussões primárias foram usadas para confirmar qual parcela da demanda de transistores é verdadeiramente de RF ou micro-ondas, e como o preço varia por material e classe de potência em licitações reais. Conversamos com uma combinação de fornecedores de dispositivos, participantes de distribuição e compradores de OEMs e subsistemas nos setores de infraestrutura de telecomunicações, aeroespacial e defesa, comunicações por satélite e RF industrial, e depois revalidamos quaisquer premissas discrepantes com ligações de acompanhamento para que o modelo final permaneça prático.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 14% | APAC: 38% |
| Nível médio: 45% | Líderes funcionais/de unidade: 38% | EMEA: 36% |
| Players menores: 17% | Gerentes: 48% | Américas: 26% |
Dimensionamento de mercado e previsão
Construímos o tamanho do mercado principal usando uma abordagem top-down, na qual os indicadores de produção de semicondutores, a atividade de infraestrutura sem fio e os sinais de aquisição de defesa e satélite são reconstruídos em um grupo de demanda de transistores, que é então filtrado pelo conteúdo típico de transistores por sistema e mix tecnológico. Para manter os totais fundamentados, também realizamos verificações seletivas de baixo para cima, como amostragem de ASP multiplicado por volumes de unidades para grupos-chave de dispositivos, além de feedback de canais sobre o momentum de envios, ajustando em seguida para qualquer dupla contagem.
As entradas relevantes neste mercado incluíram o ritmo de implantação de macro e small-cell 5G, a adoção de amplificadores de potência de RF por banda, mudanças no mix entre GaN, GaAs e LDMOS, movimento do preço médio de venda por nível de potência, e o cronograma de construção de radares e cargas úteis de satélite. Onde a visibilidade direta de volume é fraca, por exemplo em determinados programas de defesa especializados, tratamos as lacunas por meio de taxas de construção proxy e faixas de especialistas, e só ampliamos a faixa quando múltiplas entrevistas apontavam para a mesma incerteza.
Para a previsão, usamos análise de cenários para que diferentes trajetórias de implantação e aquisição pudessem ser testadas sem forçar um único resultado linear. Os cenários foram ancorados no cronograma esperado de implantação de espectro, nos prazos de expansão de capacidade e na normalização de preços, e nosso modelo foi então reconduzido a um caso central considerado mais provável pelos entrevistados.
Validação de dados e ciclo de atualização
Os resultados foram verificados cruzadamente com sinais independentes, como a direção do capex regional em telecomunicações, mudanças nos fluxos comerciais de categorias relevantes de semicondutores, e comentários de empresas sobre padrões de pedidos de dispositivos de RF. Quaisquer mudanças abruptas foram revisadas novamente no nível de entrada, e os fatores foram retestados para que a lógica permaneça consistente entre regiões e usos finais.
Antes da aprovação final, o modelo preliminar passa por uma revisão de analista em múltiplas etapas, na qual premissas, vínculos matemáticos e conversões de unidades são verificados, seguida por uma verificação final de variância em relação a edições anteriores. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorre um evento material, como uma grande mudança de capacidade, uma alteração significativa no ciclo de pedidos de defesa, ou uma inflexão tecnológica que altera o mix.
Tamanho do mercado global de transistores de RF e micro-ondas da Mordor Intelligence comparado a outras estimativas publicadas
É comum ver diferentes valores de mercado publicados para transistores de RF e micro-ondas porque a fronteira pode mudar entre transistores discretos e um conteúdo mais amplo de semicondutores de potência de RF, e porque alguns estudos misturam a receita de dispositivos com a receita de módulos ou subsistemas. As diferenças também surgem quando o ano-base não é o mesmo, quando o momento da conversão de moeda é tratado de forma diferente, ou quando se assume que as tendências de preços se movem mais rápido do que a precificação real dos contratos.
Ao acompanhar o mix em nível de dispositivo (GaN, GaAs, LDMOS), verificar os indicadores de demanda de telecomunicações e defesa por região, e atualizar as entradas do modelo em um ciclo anual definido, a Mordor Intelligence mantém a contagem vinculada à receita de transistores, em vez de módulos de RF adjacentes. Esse foco é uma razão fundamental pela qual os valores podem divergir entre publicadores.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 9,61 bilhões de USD (2026) | |
| Editora do Setor A | 5,15 bilhões de USD (2025) | Essa estimativa é enquadrada em torno apenas de transistores de potência de RF e micro-ondas, o que pode omitir a demanda por transistores de sinal de menor potência e mais amplos usados em cadeias de RF, além de usar um ano-base diferente, o que altera a taxa de execução implícita. |
| Editora do Setor B | 4,60 bilhões de USD (2025) | O escopo é declarado em torno de transistores de potência de RF/micro-ondas por tipo e aplicação, e o modelo parece depender fortemente de um conjunto de aplicações mais restrito, o que pode subestimar os envios de dispositivos vinculados a ciclos de atualização de infraestrutura fora dos segmentos destacados. |
A dispersão é explicada principalmente pelo que é incluído, especialmente se apenas os dispositivos de potência são contabilizados ou se o conjunto mais amplo de transistores de RF e micro-ondas é capturado em todos os usos finais. Quando o escopo é mantido consistente e as entradas são vinculadas a sinais observáveis de implantação e construção, o número resultante é mais fácil de rastrear, explicar e atualizar com as mesmas etapas repetíveis ano após ano.
Principais Questões Respondidas no Relatório
Qual é o valor previsto para o mercado de transistores de RF e micro-ondas em 2031?
Espera-se que o mercado atinja USD 14,66 mil milhões até 2031, refletindo um CAGR de 8,82% durante o período de previsão 2026-2031.
Qual região lidera a procura atual de transistores de RF e micro-ondas?
A Ásia-Pacífico gera a maior participação de receita, com 43,92%, devido às extensas implementações de infraestrutura 5G na China e na Índia.
Qual plataforma de material está a crescer mais rapidamente?
Os dispositivos GaN registam o crescimento mais elevado, avançando a um CAGR de 10,31%, à medida que substituem o silicon LDMOS em utilizações de alta potência e de ondas milimétricas.
Por que razão os sistemas de radar são uma importante via de crescimento?
Os programas de radar na aviação militar e na defesa antimíssil estão a transitar para arquiteturas AESA, que requerem transistores GaN de alta potência, impulsionando um CAGR de 10,78% para o segmento.
Qual é o principal desafio da cadeia de fornecimento para os dispositivos GaN?
A capacidade restrita de bolachas entre um número limitado de fornecedores de substratos prolonga os prazos de entrega além das 26 semanas, afetando os calendários de produção de defesa e telecomunicações.
Como influenciam os controlos de exportação a concorrência?
As restrições dos Estados Unidos sobre dispositivos GaN acima de 27 GHz fragmentam as cadeias de fornecimento globais e incentivam esforços de fabricação local na China e em países aliados.