
Tamanho e Participação do Mercado de Publicidade Programática
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.72 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.17 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 10.34 % |
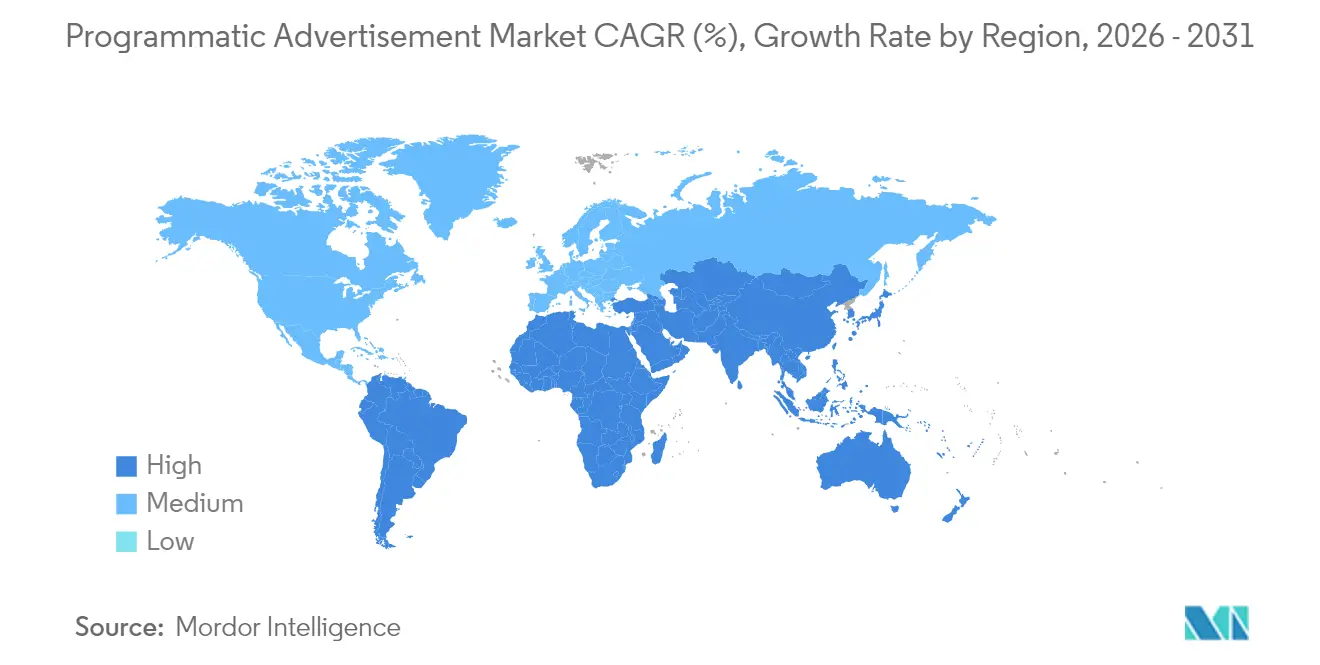
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
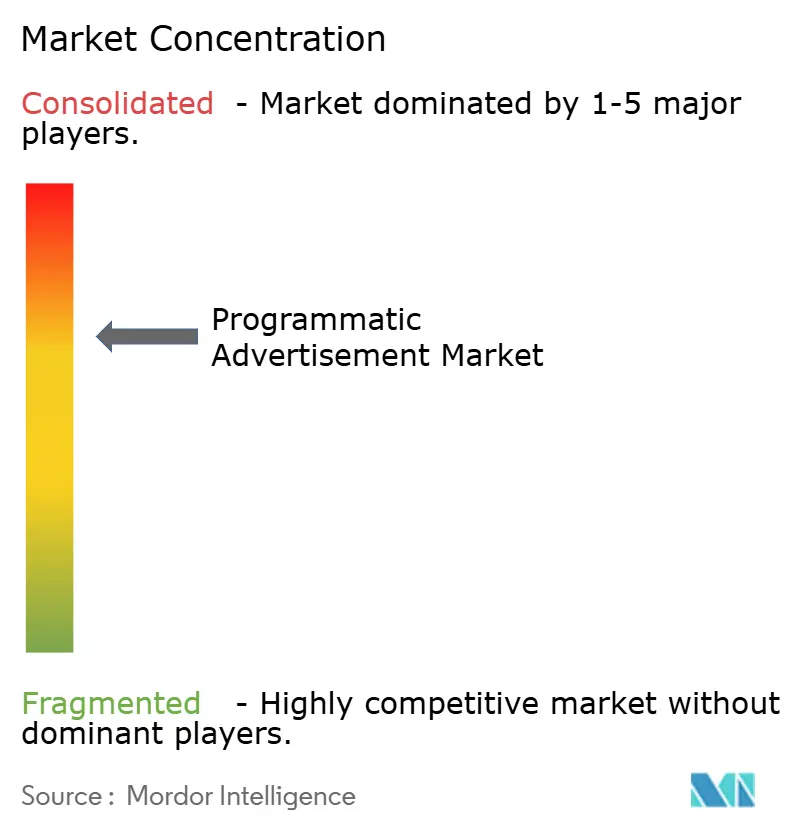
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Publicidade Programática por Mordor Intelligence
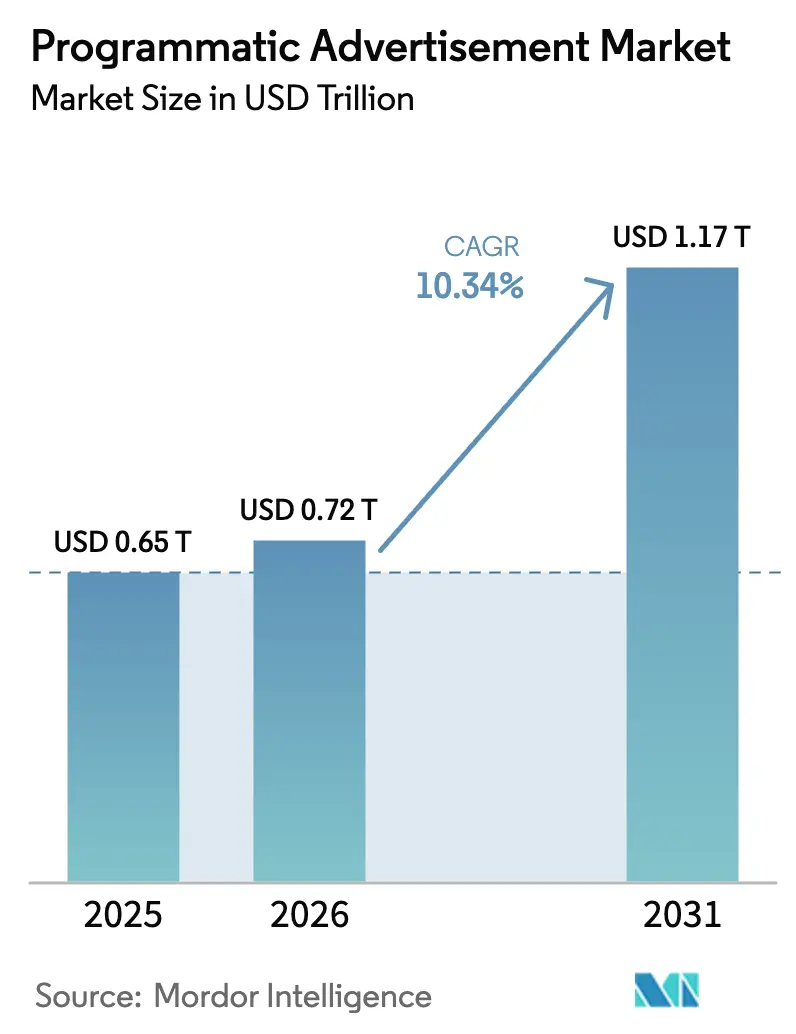
O tamanho do mercado de publicidade programática em 2026 é estimado em USD 0,72 trilhões, crescendo a partir do valor de 2025 de USD 0,65 trilhões, com projeções para 2031 mostrando USD 1,17 trilhões, crescendo a um CAGR de 10,34% entre 2026-2031. A compra automatizada agora serve como o sistema operacional central para a mídia digital, expandindo-se além do display em troca aberta para televisão por streaming, mídia de varejo e ambientes digitais fora do lar. Os compradores que se apoiam na otimização em tempo real relatam maior retorno sobre o investimento em publicidade, levando até equipes de marca mais conservadoras a migrar orçamentos de ordens de inserção manuais. A liquidez criada por essa migração eleva as taxas de preenchimento e os preços médios de liquidação, o que, por sua vez, incentiva novos investimentos em tecnologia de otimização e reduz a escala mínima viável para que anunciantes menores possam competir. Ao longo do horizonte de previsão, o mercado de publicidade programática convergirá formatos e dispositivos em uma compra de fluxo de trabalho único, com a regulamentação de privacidade acelerando a inteligência contextual e a adoção de salas limpas para compensar a perda de cookies de terceiros. As economias emergentes, sem o peso de tecnologias publicitárias legadas, estão migrando diretamente para infraestruturas nativas em nuvem, ajudando a sustentar o crescimento de receita de dois dígitos, enquanto cadeias de fornecimento transparentes e auditáveis devem capturar uma parcela desproporcional à medida que os compradores recompensam a responsabilidade mensurável.
Principais Conclusões do Relatório
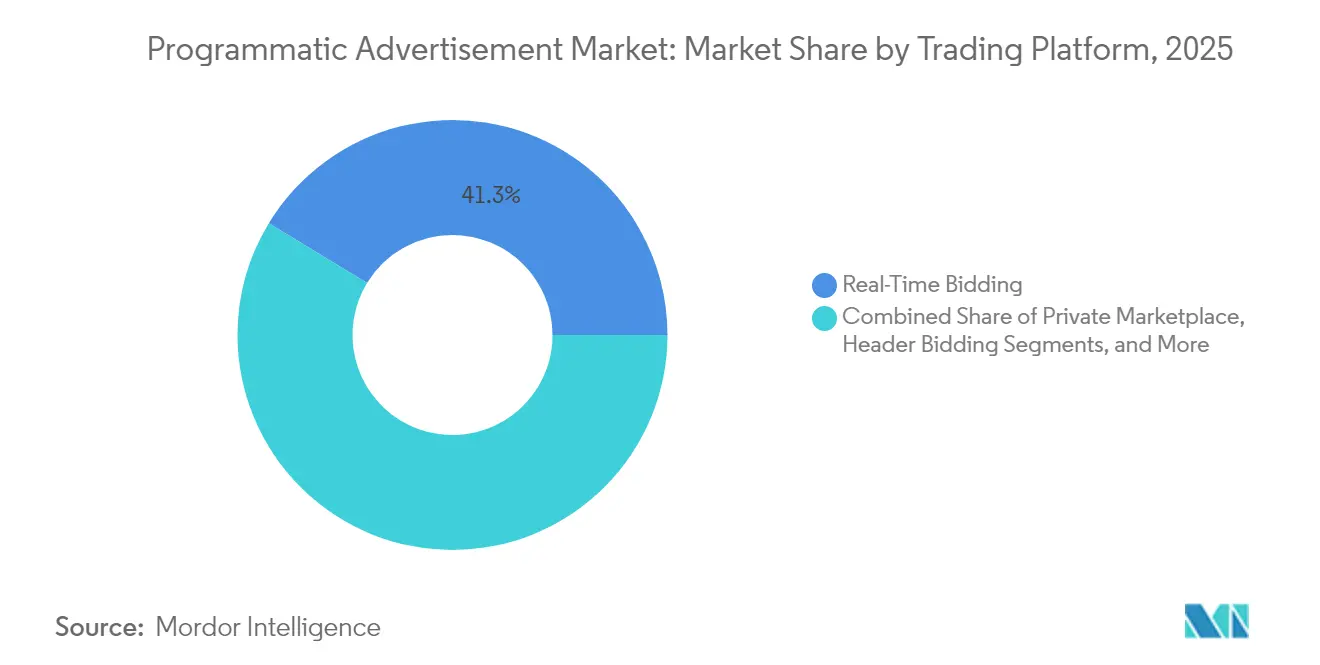
- Por plataforma de negociação, a Licitação em Tempo Real liderou com 41,30% da participação do mercado de publicidade programática em 2025, enquanto a Garantia Programática deve expandir a um CAGR de 24,15% entre 2026-2031.
- Por canal de publicidade, os banners de display representaram 34,25% do tamanho do mercado de publicidade programática em 2025, enquanto o vídeo programático deve crescer a um CAGR de 25,1% até 2031.
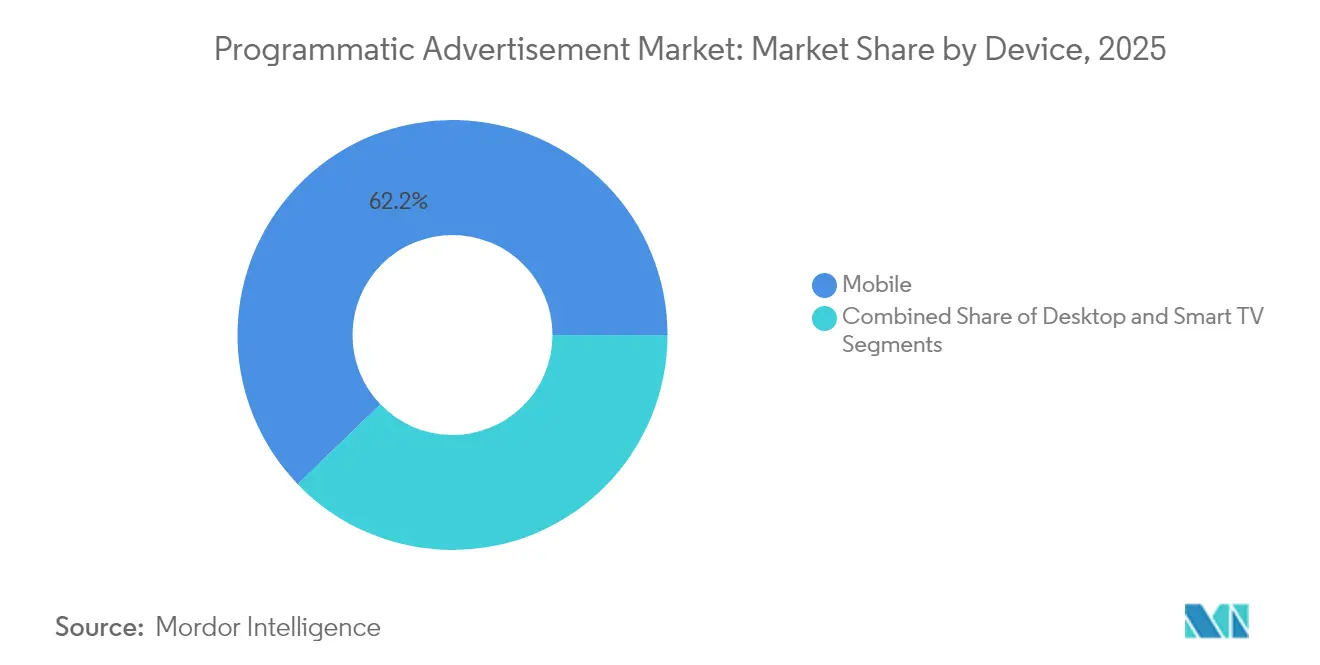
- Por dispositivo, o mobile comandou 62,20% da participação do mercado de publicidade programática em 2025; as impressões em smart TV devem crescer a um CAGR de 17,95% até 2031.
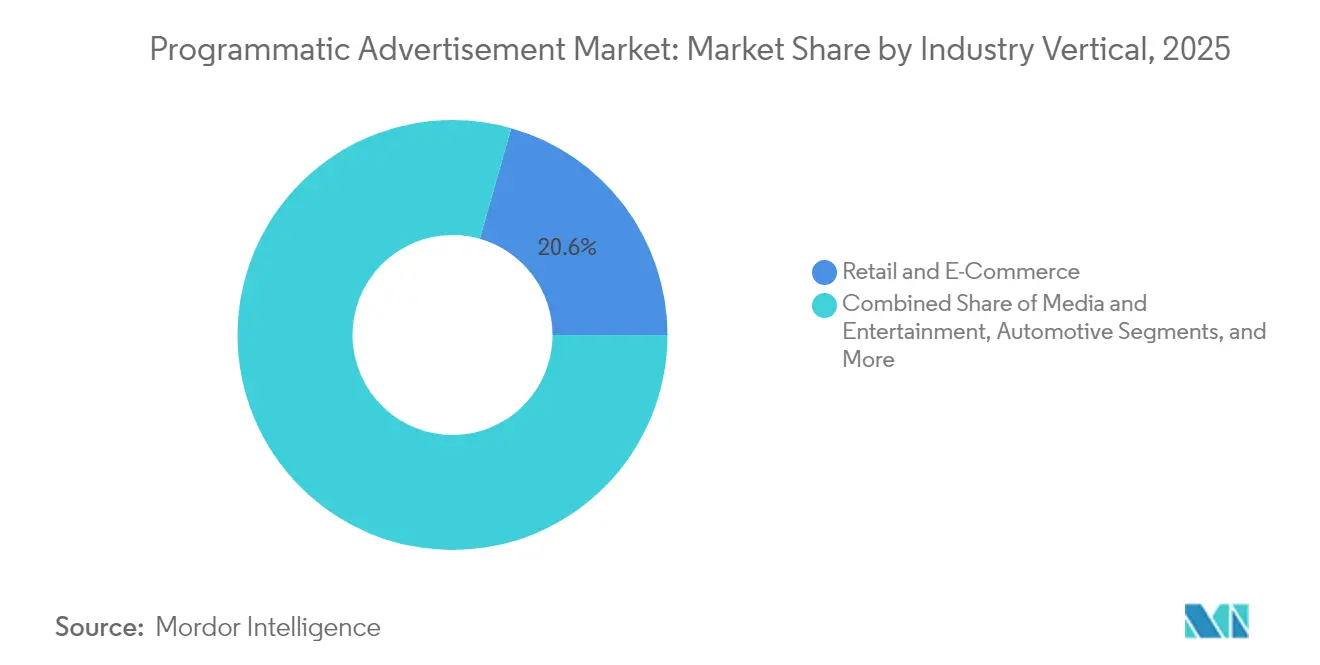
- Por vertical da indústria, o Varejo e Comércio Eletrônico deteve 20,60% do tamanho do mercado de publicidade programática em 2025, enquanto Mídia e Entretenimento avança a um CAGR de 13,74% até 2031.
- Por porte da empresa, as grandes empresas contribuíram com 67,30% dos gastos em 2025, enquanto os desembolsos de PMEs devem aumentar a um CAGR de 14,66% até 2031.
- Por geografia, a América do Norte manteve 37,50% da participação do mercado de publicidade programática em 2025; a Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 12,3% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Publicidade Programática*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração de Inventário Premium para Mercados Privados Impulsionando os CPMs | +2.1% | Global, com maior impacto na América do Norte e Europa | Médio prazo (3-4 anos) |
| Otimização de Lances Impulsionada por IA Elevando o ROAS na Europa | +1.8% | Europa, América do Norte, com expansão para a Ásia-Pacífico | Médio prazo (3-4 anos) |
| Crescimento Programático da TV Conectada nos EUA e no Japão | +2.4% | EUA, Japão, com impacto crescente na Europa | Curto prazo (≤2 anos) |
| Dados Primários de Mídia de Varejo Desbloqueando Orçamentos | +1.5% | Global, com maior impacto na América do Norte | Médio prazo (3-4 anos) |
| Renascimento da Segmentação Contextual Pós-Cookie | +1.2% | Global | Médio prazo (3-4 anos) |
| Crescimento do RTB Móvel em Tempo Real Habilitado por 5G na Ásia | +0.9% | Núcleo da Ásia-Pacífico, com expansão para mercados emergentes | Longo prazo (≥5 anos) |
| Fonte: Mordor Intelligence | |||
Migração de Inventário Premium para Mercados Privados
Os editores premium continuaram a migrar o inventário principal para ambientes exclusivos por convite ao longo de 2024, elevando os preços médios de liquidação à medida que as garantias de segurança de marca cresciam na Magnite. Compradores e vendedores cada vez mais optam por negociações privadas porque os leilões fechados combinam maior certeza de receita com menor exposição a fraudes. Um veículo de notícias global agrupou espaços de eventos ao vivo com conteúdo de estilo de vida no início de 2025 e garantiu CPMs mais de um terço acima de sua taxa em troca aberta. O resultado estrutural é que as impressões remanescentes permanecerão nas trocas abertas, enquanto o inventário de alto valor gravitará para mercados curados, redesenhando efetivamente os mapas de liquidez. À medida que essa migração ganha impulso, caminhos de fornecimento transparentes e padrões de relatórios auditáveis tornam-se requisitos básicos para a demanda premium.
Otimização de Lances Impulsionada por IA
Modelos de aprendizado de máquina que preveem o valor pós-clique passaram de piloto para mainstream em 2024 e foram incorporados nas principais plataformas do lado da demanda até o primeiro trimestre de 2025 [1]Basis Technologies, "BasisAI Impulsiona Aumento de 5x no Desempenho de Publicidade para Agências," basis.com. Um serviço de assinatura europeu registrou um aumento de 35% na receita por dólar de publicidade em seis meses após aplicar lances ponderados pelo valor do tempo de vida, e os varejistas agora ajustam os lances com base na contribuição de margem no nível de SKU. Esses exemplos mostram o foco da gestão migrando do controle de custos para a aceleração do crescimento, à medida que os algoritmos refinam os preços dos lances em tempo real. O efeito líquido é uma redefinição das métricas de sucesso em torno do lucro incremental, em vez de impressões servidas, aprofundando a dependência de talentos em ciência de dados nas equipes de mídia internas. A vantagem competitiva depende cada vez mais de conjuntos de dados preditivos proprietários combinados com ciclos de feedback rápidos.
Crescimento Programático da TV Conectada
O inventário de TV Conectada expandiu-se rapidamente em 2024, com transações programáticas atingindo três quartos de todas as compras no nível de impressão dentro do canal [2]The Trade Desk, "Vizio Impulsiona Receita Programática de TV Conectada com OpenPath," thetradedesk.com. Um grande proprietário de sistema operacional de smart TV documentou um ganho de receita de 40% após implementar um modelo de caminho de fornecimento direto que conecta compradores diretamente ao inventário no nível do dispositivo. No Japão, os minutos médios diários de conteúdo transmitido por streaming ultrapassaram a TV aberta pela primeira vez em janeiro de 2025, sublinhando a mudança no comportamento na sala de estar. Os anunciantes tratam cada vez mais a TV Conectada como um canal de desempenho, combinando dados de exposição domiciliar com sinais de comércio para fechar os ciclos de mensuração. À medida que mais emissoras habilitam a garantia programática em conteúdo de longa duração, o poder de precificação da TV Conectada tende a aumentar, reforçando sua centralidade nas estratégias omnicanal.
Dados Primários de Mídia de Varejo Desbloqueando Orçamentos
Supermercados, marketplaces e varejistas especializados comercializaram grafos ricos de compradores por meio de portais de autoatendimento ao longo de 2024, tornando a segmentação no nível de SKU mainstream. Uma marca de eletrônicos de consumo que combinou os dados de compra de um varejista com TV Conectada programática dobrou as vendas atribuíveis durante uma campanha de volta às aulas em 2025. Os relatórios de ciclo fechado encurtam os ciclos de aprendizado, impulsionam orçamentos recorrentes e posicionam os varejistas como proprietários de mídia de funil completo. À medida que mais redes incorporam integrações de salas limpas, os dados de compra determinísticos fluirão para os lances entre canais, estreitando o ciclo de feedback entre exposição e transação. Esse privilégio de dados está prestes a deslocar a participação orçamentária do display na web aberta para os ecossistemas de propriedade dos varejistas.
Análise de Impacto das Restrições do Mercado de Publicidade Programática*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Perda de Cookies de Terceiros Reduzindo os Pools de Identificação na Europa | -1.7% | Europa, com expansão para a América do Norte | Curto prazo (≤2 anos) |
| Fraude Publicitária e Opacidade da Cadeia de Fornecimento em Mercados Emergentes | -1.1% | Mercados Emergentes, particularmente Ásia-Pacífico e América Latina | Longo prazo (≥5 anos) |
| Escassez de Talentos Programáticos entre Anunciantes de PMEs | -0.8% | Global, com maior impacto em mercados emergentes | Médio prazo (3-4 anos) |
| Leis de Privacidade Divergentes Travando Compras Transfronteiriças | -0.6% | Global, com maior impacto em campanhas transfronteiriças | Longo prazo (≥5 anos) |
| Fonte: Mordor Intelligence | |||
Perda de Cookies de Terceiros Reduzindo os Pools de Identificação na Europa
O rigoroso regime de privacidade da Europa acelerou a contração de identificadores em 2024, quando um grupo de editores multimercado relatou uma queda de 20% nos IDs de terceiros imediatamente após a aplicação de novas políticas. Metade dessa perda foi recuperada por meio de cadastros primários e hashes de e-mail criptografados, levando a taxas de ganho mais altas e menor desperdício de impressões para os anunciantes participantes. Públicos menores, porém consentidos, demonstram resultados escaláveis, indicando que a capacidade de endereçamento ancorada em relacionamentos com editores moldará os futuros frameworks de segmentação. No entanto, os custos de transição e as perturbações na mensuração restringem o crescimento de curto prazo, subtraindo uma estimativa de 1,7 pontos percentuais do CAGR projetado para o mercado de publicidade programática.
Fraude Publicitária e Opacidade da Cadeia de Fornecimento em Mercados Emergentes
O tráfego inválido permanece elevado onde as camadas de verificação são escassas. Um benchmark de 2024 mostrou que o alcance efetivo em caminhos de fornecimento pouco curados melhorou de 36% para 44% ano a ano, mas ainda deixando mais da metade das impressões com valor duvidoso, conforme a MediaPost. No início de 2025, um consórcio de compradores do Sudeste Asiático empregou listas de inclusão em web mobile e obteve um aumento de 40% na visibilidade, ao mesmo tempo em que reduziu os sinalizadores de fraude em um terço. Embora a compra curada mitigue o risco, ela aumenta a complexidade operacional para anunciantes menores. O inventário persistentemente opaco poderia subtrair 1,1 ponto percentual da taxa de crescimento global até que os padrões de verificação convirjam com as normas dos mercados maduros.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Publicidade Programática
Por Plataforma de Negociação:
Caminhos Híbridos Redefinem o Mix de NegociaçõesA Licitação em Tempo Real representou 41,30% da participação do mercado de publicidade programática em 2025, sublinhando sua proeminência para o alcance incremental. No entanto, a proporção do segmento está gradualmente diminuindo à medida que a Garantia Programática acelera a um CAGR de 24,15% até 2031, refletindo a demanda dos anunciantes por certeza de preço fixo em espaços premium. Os editores que agruparam conteúdo episódico e notícias ao vivo em portfólios garantidos esgotaram as vagas semanas antes do prazo, demonstrando a demanda latente por entrega assegurada. Um futuro híbrido está emergindo, no qual os compradores mantêm leilões abertos para escala enquanto reservam momentos estratégicos por meio de canais garantidos, aumentando a diversificação de plataformas. Os parceiros do lado da oferta estão, portanto, expandindo as APIs para acomodar a execução de múltiplos tipos de negociação em um único fluxo de trabalho.
Os participantes do mercado de publicidade programática reconhecem que as negociações garantidas melhoram a precisão das previsões e a estabilidade do rendimento, atraindo verbas de marcas antes confinadas à televisão linear. Enquanto isso, os leilões em tempo real continuam a inovar com o sombreamento de lances e a automação de preços mínimos. A coexistência desses caminhos incentiva os fornecedores de tecnologia a desenvolver painéis consolidados que visualizam o desempenho entre tipos de negociação, reduzindo o atrito operacional. Ao longo do período de previsão, os parceiros de negociação que oferecerem governança multicanal e de múltiplos tipos de negociação capturarão uma parcela desproporcional de carteira, particularmente de marcas que centralizam orçamentos omnicanal.


Por Canal / Formato de Publicidade:
Vídeo Supera Display na Contribuição de CrescimentoOs banners de display ainda representaram 34,25% das impressões e permanecem indispensáveis para retargeting e balanceamento de frequência. No entanto, o vídeo programático está prestes a capturar a parcela dominante dos gastos incrementais, à medida que seu tamanho de mercado cresce a um CAGR de 25,1% até 2031. O conteúdo de formato curto em feeds sociais complementa o streaming de longa duração em telas de sala de estar, formando jornadas de vídeo contíguas que multiplicam os pontos de contato ao longo do dia. Uma marca automotiva europeia combinou vídeo vertical com bumpers adaptativos de seis segundos e viu a intenção de visita aumentar 28%, ilustrando as sinergias criativas.
À medida que os compradores integram rich media, áudio e unidades imersivas emergentes em orçamentos de vídeo unificados, o tamanho do mercado de publicidade programática associado aos formatos de vídeo está prestes a se ampliar ainda mais. Os fornecedores de mensuração estão respondendo com curvas de alcance unificadas que agregam exposições de TV Conectada, mobile e fora do lar em um único conjunto de métricas deduplicadas. A orquestração entre formatos de ativos criativos agora diferencia as campanhas líderes das medianas, levando as agências a investir em suítes de versionamento de ativos baseadas em nuvem e edição impulsionada por IA.
Por Dispositivo:
Mobile Domina, Smart TV AceleraOs dispositivos móveis entregaram 62,20% do volume global de impressões em 2025, refletindo a ubiquidade dos smartphones e o engajamento duradouro em aplicativos. Os smart TVs, no entanto, representam o endpoint de crescimento mais rápido, com projeção de expansão a um CAGR de 17,95% até 2031. A iniciativa de janeiro de 2025 de um varejista de artigos esportivos usou a prospecção em smart TV seguida de retargeting mobile em duas horas, produzindo um aumento de 23% nas conversões no aplicativo. A resolução de identidade entre dispositivos torna-se, portanto, indispensável para a narrativa sequencial.
O tamanho do mercado de publicidade programática atribuído ao desktop permanece significativo para compras de alta consideração em finanças e viagens, onde telas maiores auxiliam no preenchimento de formulários. No entanto, à medida que os frameworks de privacidade restringem os identificadores no nível do usuário, os grafos de dispositivos determinísticos ancorados em ambientes de opt-in ganham proeminência. Os fornecedores capazes de conectar exposições de smart TV no nível domiciliar com trilhas de sinais mobile individuais comandarão CPMs premium, elevando o valor estratégico dos grafos de dispositivos proprietários.
Por Vertical da Indústria:
Varejo Mantém Escala, Mídia Lidera o CrescimentoO Varejo e Comércio Eletrônico controlou 20,60% do tamanho do mercado de publicidade programática em 2025, aproveitando dados no nível do comprador para informar sequências de lances e criativos. Uma promoção relâmpago de 2025 de um marketplace de moda, impulsionada por banners de contagem regressiva ao vivo e algoritmos de probabilidade de compra, dobrou a receita diária em relação ao grupo de controle, reafirmando o impulso da mídia de comércio. Mídia e Entretenimento, embora menor em gastos absolutos, é o vertical de crescimento mais rápido, com um CAGR de 13,74%, à medida que os serviços de streaming desbloqueiam inventário de primeira linha.
Os verticais de serviços financeiros, automotivo e saúde estão acelerando a adoção programática, mas enfrentam restrições complexas de conformidade. Os anunciantes financeiros colaboram cada vez mais com editores em ambientes criptografados para combinar dados primários sem vazar identificadores pessoais. À medida que os dados determinísticos se tornam ubíquos, frameworks criativos específicos por vertical e moedas de mensuração se expandirão, criando demanda personalizada por agências especializadas.
Por Porte da Empresa:
PMEs Fecham a Lacuna de CapacidadeAs grandes empresas geraram 67,30% dos gastos programáticos em 2025, habilitadas por mesas de negociação internas e plataformas de salas limpas que conectam dados de fidelidade a sinais de editores. Ainda assim, os gastos de PMEs devem crescer a um CAGR de 14,66% até 2031. Uma rede de lojas de materiais de construção do meio-oeste que testou uma ferramenta de alocação de orçamento por IA no início de 2025 reduziu o custo por lead em 30% em três semanas, demonstrando a democratização da otimização sofisticada.
As interfaces de autoatendimento nativas em nuvem lançadas durante as campanhas de fim de ano de 2024 reduziram as barreiras de entrada, permitindo que as PMEs acessem a infraestrutura do mercado de publicidade programática antes reservada para conglomerados globais. Os modelos de pagamento na entrega e os criativos padronizados reduzem ainda mais as barreiras, fomentando um cenário de leilão mais diversificado. Os fornecedores que facilitam a integração de baixo atrito e controles automatizados de segurança de marca estarão melhor posicionados para capturar a longa cauda de anunciantes.
Análise Geográfica
Mercado de Publicidade Programática na América do Norte
A América do Norte manteve uma participação de 37,50% no mercado de publicidade programática em 2025, consolidando seu status como o maior polo regional. Os ciclos eleitorais políticos injetaram novos recursos que permaneceram nos fluxos de trabalho automatizados após comprovarem sua eficiência. A otimização do caminho de fornecimento continua a encurtar a distância entre o editor e o comprador, aumentando o rendimento do editor e reduzindo as taxas do lado da demanda. Espera-se que rotas transparentes consolidem a fidelidade dos compradores, reforçando o papel da região como campo de testes para novos padrões de mensuração, como a verificação de alcance baseada em salas limpas e o reporte de resultados.
Mercado de Publicidade Programática na APAC
Prevê-se que a Ásia-Pacífico se expanda a um CAGR de 12,3% até 2031, tornando-a a região de crescimento mais rápido por uma margem considerável. O comportamento do consumidor com foco em dispositivos móveis e a rápida adoção do comércio eletrônico impulsionam a liquidez de impressões, especialmente na Índia e na Indonésia, onde os ecossistemas centrados em aplicativos contornam os legados do desktop. A inserção de anúncios em tempo real de um aplicativo de streaming do Sudeste Asiático durante eventos esportivos de 2025 alcançou taxas de visualização completa recordes, destacando a prontidão regional para a inserção avançada de anúncios no lado do servidor. Os governos estão elaborando estatutos de privacidade baseados em precedentes europeus, levando os fornecedores a incorporar estruturas de consentimento desde o início. Essa postura proativa de conformidade pode gerar um conjunto de fornecimento estruturalmente mais limpo do que o enfrentado pelos mercados maduros em ondas de crescimento anteriores.
Mercado de Publicidade Programática na EMEA e LATAM
A Europa permanece fundamental apesar das regulamentações mais rígidas que reduziram os conjuntos de cookies de terceiros. Os editores apostam ainda mais no tráfego autenticado, e as primeiras colaborações com hash de e-mail criptografado entregaram um aumento de 17% em solicitações bancárias qualificadas em comparação com o redirecionamento baseado em cookies. Embora a conformidade aumente a sobrecarga operacional, a capacidade de endereçamento determinístico está estabilizando o desempenho, mantendo o tamanho do mercado de publicidade programática na região em uma trajetória de crescimento de dígito médio único. A América Latina e o Oriente Médio e África ficam atrás em gastos absolutos, mas registram crescimento relativo rápido, impulsionado pela penetração de smartphones e pela digitalização da publicidade exterior urbana. Os investidores estão canalizando capital para startups regionais de verificação, sinalizando a confiança dos anunciantes na escalabilidade de médio prazo.

Panorama regulatório
A conformidade em publicidade programática está se tornando mais rígida em torno da transparência, minimização de dados e conduta das plataformas, o que está remodelando a forma como as campanhas são direcionadas, medidas e reportadas em exchanges, DSPs e SSPs. Na União Europeia, o Regulamento (UE) 2024/900 sobre transparência e direcionamento de publicidade política atingiu aplicação total em outubro de 2025, e a Comissão Europeia seguiu com o Regulamento de Execução (UE) 2026/818 em abril de 2026 para definir os arranjos técnicos de um repositório europeu de publicidade política online (estrutura de dados comum, metadados padronizados e expectativas de API). Para adtech e editores que veiculam inventário político, esses requisitos elevam o padrão operacional e aumentam a demanda por caminhos de fornecimento auditáveis e relatórios padronizados.
Na América do Norte e no Reino Unido, sinais de política e fiscalização continuam a influenciar as estratégias de endereçabilidade. A Comissão Federal de Comércio dos EUA (FTC) tem enfatizado restrições em torno de dados sensíveis, incluindo localização, por meio de ações como sua proibição de janeiro de 2024 envolvendo X-Mode Social, Inc. e Outlogic, LLC, reforçando a necessidade de evitar usos de dados proibidos e de fortalecer o consentimento e a governança em torno de sinais de alto risco. Em maio de 2026, o Information Commissioner's Office do Reino Unido publicou orientações ao governo sobre possíveis alterações no Regulamento 6 do PECR, incluindo a discussão de isenções para publicidade online de baixo risco, mantendo os requisitos de consentimento para rastreamento intrusivo. Essa direção afeta como os fornecedores priorizam inteligência contextual, ferramentas de consentimento e mensuração que preserva a privacidade em operações de compra voltadas para a Europa.
Cenário Competitivo
Ecossistemas de plataformas integradas e soluções pontuais independentes coexistem, moldando um campo competitivo definido por escala de dados e compensações de transparência. Em fevereiro de 2025, uma rede de recomendação de conteúdo concluiu uma aquisição de USD 900 milhões de uma empresa global de tecnologia de vídeo, criando um marketplace omnicanal que alcança mais de 2 bilhões de usuários mensais [3]Outbrain, "Outbrain Conclui Aquisição da Teads," investors.outbrain.com. O negócio demonstra como a escala horizontal entre formatos se torna um fosso defensivo à medida que os compradores exigem alcance consolidado.
A infraestrutura de identidade e mensuração forma o segundo pilar da consolidação. Em janeiro de 2025, uma empresa global de serviços de dados adquiriu uma empresa de ativação de identidade para mesclar dados primários de editores com a precisão de arquivos de crédito. A integração sublinha a preferência do mercado por capacidade de endereçamento compatível com privacidade, construída sobre identificadores duráveis. A otimização do lado da oferta também registrou atividade: uma empresa de telecomunicações comprou um fornecedor de tecnologia digital fora do lar por USD 600 milhões, planejando combinar insights de assinantes com inventário de telas à beira de estrada [4]T-Mobile, "T-Mobile Adquire Publicidade DOOH da Vistar Media," t-mobile.com. Tais movimentos visam simplificar a logística de entrega de anúncios e garantir participação incremental de editores em subcanais de alto crescimento.
As parcerias entre setores que combinam conjuntos de dados proprietários com tecnologia de lances se intensificaram. Um fornecedor de plataforma do lado da oferta de autoatendimento uniu forças com um fornecedor de software de contabilidade para pequenas empresas para alimentar insights transacionais anonimizados em segmentos licitáveis, melhorando a propensão de conversão B2B, conforme a PubMatic. Com sinais consentidos de alta fidelidade emergindo como o ativo competitivo definidor, as empresas que controlam dados primários premium — e os canais que os ativam — estão posicionadas para definir os termos de negociação. As plataformas de tecnologia do lado da demanda independentes continuam a se diferenciar por meio da transparência, oferecendo algoritmos controlados pelo comprador e acesso a dados no nível de log que os grandes jardins murados restringem.
Líderes do Setor de Publicidade Programática
War Room Holdings, Inc
MediaMath
Digilant
Fyber N.V.
SmartyAds
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Publicidade Programática
- Alphabet Inc. (Google Ads)
- Meta Platforms, Inc.
- Amazon.com, Inc.
- The Trade Desk, Inc.
- Magnite, Inc.
- PubMatic, Inc.
- Index Exchange, Inc.
- Verizon Communications Inc. (Yahoo)
- Adobe Inc.
- Microsoft Corp. (Xandr)
- MediaMath Inc.
- War Room Holdings, Inc.
- Digilant
- Fyber N.V.
- SmartyAds
- Choozle, Inc.
- Zeta Global Holdings Corp.
- Criteo S.A.
- Roku, Inc.
- AppLovin Corp.
- OpenX Technologies, Inc.
- TripleLift, Inc.
- Adform A/S

Oportunidades de mercado e perspectivas futuras
Está surgindo um espaço em branco de curto prazo em torno de camadas de automação que facilitam a execução de compras seguras em termos de privacidade e da governança de qualidade em um fornecimento fragmentado. Em março de 2026, o Google anunciou a integração da IA Gemini como camada operacional para o DV360, e em junho de 2026 a Magnite lançou o Magnite Orchestration, posicionando fluxos de trabalho agente a agente mais próximos do fornecimento premium. Ao mesmo tempo, a infraestrutura do setor para agentes de compra autônomos se expandiu em torno do Cannes Lions, com empresas como DoubleVerify, LiveRamp, Pixalate, Mediaocean, Magnite, Yahoo, Stagwell e Fox ligadas a produtos agênticos ou camadas habilitadoras, o que aumenta a demanda por interoperabilidade, controles de segurança de marca e mensuração que funcione sem cookies de terceiros.
A qualidade do caminho de fornecimento e o acesso curado também estão criando espaço para que marketplaces privados e o programático garantido ganhem participação à medida que a dinâmica da web aberta muda. A ANA relatou (conclusões do 4º trimestre de 2025 publicadas em fevereiro de 2026) que os anunciantes com governança de qualidade rigorosa alcançaram 56,7% de impressões programáticas qualificadas, contra 37,5% para pares de desempenho inferior, o que reforça a concentração de investimento em inventário transparente, governável e verificável. A pressão sobre o fornecimento de anúncios dos editores, ligada ao comportamento de zero clique impulsionado por IA, também apareceu no monitoramento do 2º trimestre de 2026 da Ozone, mostrando quedas de 32-37% ano a ano nas solicitações de anúncios de editores nos EUA e de 39-41% no Reino Unido. Esse padrão aumenta o valor do fornecimento resiliente e autenticado de editores e dos dados primários de retail media como insumos endereçáveis. A intensidade regulatória adiciona outra camada de oportunidade para ferramentas neutras, incluindo uma decisão da Comissão Europeia de março de 2026 contra o Google relacionada à intermediação de anúncios display programáticos, o que mantém a transparência e a concorrência em foco na infraestrutura do lado da compra e do lado da venda.
Desenvolvimento Recente da Indústria no Mercado de Publicidade Programática
- Junho de 2026: a Magnite lançou o Magnite Orchestration para integrar agentes de compradores e vendedores com fornecimento premium. O lançamento destaca a mudança em direção à execução agêntica em fluxos de trabalho programáticos, aproximando a orquestração e a tomada de decisão do inventário curado e fortalecendo o papel da automação do lado da SSP na execução de negócios.
- Fevereiro de 2026: Fyber N.V. e MediaMath foram identificadas como estabelecendo uma parceria de canal. A parceria amplia as opções de integração para compradores e vendedores que navegam em uma cadeia de fornecimento mais complexa, e reforça como a conectividade do ecossistema continua sendo uma alavanca competitiva para plataformas independentes.
- Fevereiro de 2025: a Outbrain concluiu a aquisição da Teads por 900 milhões de dólares, formando uma plataforma omnichannel orientada a resultados que abrange múltiplos formatos. A combinação aumenta o alcance consolidado e o poder de empacotamento cross-format, elevando o padrão competitivo para fornecedores independentes que não possuem relações de fornecimento e demanda em escala.


Mercado de Publicidade Programática Escopo do relatório e metodologia de pesquisa
Definição e Escopo do Mercado
Dimensionamos o mercado global de publicidade programática como o valor das impressões de anúncios digitais compradas e vendidas por meio de mecanismos de negociação automatizados, em todos os dispositivos, formatos e verticais de anunciantes.
Exclusões de escopo: excluímos os gastos executados por meio de compra totalmente manual por ordem de inserção para impressos, TV aberta linear e rádio terrestre.
Visão geral da segmentação
- Por Plataforma de Negociação
- Licitação em Tempo Real (Leilão Aberto)
- Mercado Privado
- Garantia Programática
- Negociações Preferenciais (Taxa Fixa Não Reservada)
- Header Bidding
- Por Canal / Formato de Publicidade
- Banner de Display
- Vídeo
- Display Mobile
- TV Conectada
- Digital Fora do Lar
- Outros
- Por Dispositivo
- Desktop
- Mobile
- Smart TV
- Por Vertical da Indústria
- Varejo e Comércio Eletrônico
- Mídia e Entretenimento
- Automotivo
- BFSI
- Saúde e Farmácia
- Outros
- Por Porte da Empresa
- PMEs
- Grandes Empresas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- América Latina
- Brasil
- Argentina
- México
- Restante da América Latina
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa construindo o contexto de demanda e oferta de anúncios digitais, para depois restringi-lo à compra automatizada. Normalmente revisamos fontes públicas como publicações do IAB, indicadores macroeconômicos da OCDE e do Banco Mundial, dados de conectividade da União Internacional de Telecomunicações e publicações de reguladores que moldam as regras de privacidade e rastreamento (por exemplo, atualizações relacionadas ao GDPR e orientações nacionais semelhantes).
Para ancorar a direção das empresas e plataformas, também usamos relatórios anuais, transcrições de teleconferências de resultados, apresentações a investidores e cobertura de imprensa idônea sobre cargas de anúncios, mecânicas de leilão e expansão de inventário em áreas como streaming e digital out-of-home. Para verificações quantitativas, utilizamos seletivamente assinaturas pagas para dados financeiros e inteligência de empresas, e bases de dados de patentes para identificar em quais capacidades de tomada de decisão e mensuração de anúncios estão sendo investidas. Essas fontes documentais não são exaustivas, e outras referências são usadas durante a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para confirmar qual parcela dos orçamentos digitais é efetivamente transacionada de forma programática, e como os compradores estão migrando entre leilão aberto, marketplaces privados e programático garantido. Conversamos com uma combinação de anunciantes, agências, editores e operadores de ad-tech nas principais regiões, para que as lacunas nos dados documentais, como taxas de comissão e mix de inventário, possam ser verificadas em relação ao comportamento de compra real.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 19% | Ásia-Pacífico: 45% |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 23% | EMEA: 34% |
| Empresas menores: 20% | Gerentes: 58% | Américas: 21% |
Dimensionamento e Previsão de Mercado
O mercado é reconstruído usando uma abordagem top-down, na qual os totais de publicidade digital são filtrados usando as participações de transações programáticas e, em seguida, alocados por região e principais canais de compra, como RTB, PMPs e programático garantido. Para manter os totais realistas, corroboramos esses números usando aproximações bottom-up seletivas, como relações amostradas entre gasto com anúncios e volume de impressões, verificações de canal sobre a movimentação de CPM e uma consolidação de sinais de receita reportados quando disponíveis.
Alguns dos insumos que importam neste mercado incluem o crescimento do gasto com publicidade digital, a parcela do gasto transacionada via automação, a expansão do inventário de CTV e streaming, a mudança de mix entre leilão aberto e negócios privados, e a direção de preços para os principais formatos, frequentemente refletida em discussões sobre CPM e taxa de preenchimento. Quando a cobertura é desigual por geografia, as lacunas são tratadas aplicando curvas de adoção específicas por região, confirmadas em entrevistas, em vez de aplicar uma única participação global.
Para as previsões, contamos com análise de cenários apoiada por uma visão multivariada simples do crescimento do orçamento, da penetração da automação e da direção de preços por formato, testada sob estresse com o feedback das entrevistas sobre mudanças de privacidade e restrições de mensuração. A trajetória final da previsão é ajustada quando a participação programática implícita não corresponde ao comportamento observável de compra de mídia em uma determinada região.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados em relação a sinais independentes, como séries publicadas de receita de publicidade digital, divulgações de grandes plataformas e narrativas de gasto com anúncios em nível regional, para detectar superestimação ou subestimação óbvias. Quando surgem saltos incomuns, premissas como participação programática, progressão de CPM ou mix entre negócios abertos e privados são revisitadas, e especialistas são contatados novamente quando necessário para confirmar o que mudou.
Antes da aprovação final, o modelo passa por múltiplas etapas de revisão por analistas para verificar a lógica de cálculo, a consistência de unidades e o tratamento de moeda. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes ações de fiscalização de privacidade ou grandes mudanças no inventário de anúncios de streaming. Pouco antes da entrega, fazemos uma nova revisão para garantir que os clientes recebam a visão mais atualizada.
Comparação do Tamanho do Mercado Global de Publicidade Programática da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para publicidade programática podem variar amplamente porque cada publicador usa uma definição diferente do que conta como programático, e também tratam de forma diferente áreas adjacentes como busca, social e retail media. O momento também afeta as comparações, já que alguns números refletem gastos enquanto outros refletem receitas auferidas, e o ano-base de moeda usado para conversão nem sempre é indicado.
Em nossas verificações, os principais fatores de discrepância foram se os negócios digitais manuais por ordem de inserção são contabilizados, como CTV e digital out-of-home são tratados quando comprados por automação, e se os números representam gasto global versus uma perspectiva de receita de um único país. A tabela aponta essas diferenças, em que o gasto manual por ordem de inserção é excluído e os canais automatizados (RTB, marketplaces privados e programático garantido) são contabilizados em todos os formatos, uma escolha de escopo aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,72 trilhão de dólares (2026) | |
| Associação Setorial A | 162,40 bilhões de dólares (2025) | Representa as receitas de publicidade programática nos EUA (excluindo busca) e pode ser reportado como receita auferida por método de compra, o que não corresponde diretamente aos totais de gasto global em todas as regiões. |
| Publicação Setorial B | 180,00 bilhões de dólares (2025) | Concentra-se no gasto com publicidade display digital programática nos EUA e é mais restrito em termos de geografia e canal, o que pode subestimar os totais globais e omitir canais programáticos não display incluídos em definições mais amplas. |
Em conjunto, a diferença é explicada principalmente pela geografia e pelo que o número está medindo (receita auferida versus gasto total de mercado), seguido de quão rigorosamente a automação é definida. Ao manter o escopo vinculado à negociação automatizada de impressões digitais e, em seguida, validar as premissas com verificações de adoção e preços baseadas em entrevistas, produzimos um número mais fácil de replicar e atualizar ano a ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de publicidade programática?
O mercado está em USD 0,72 trilhões em 2026.
Com que velocidade o mercado crescerá?
Um CAGR de 10,34% é previsto, impulsionando a receita para USD 1,17 trilhões até 2031
Qual região lidera em participação de mercado?
A América do Norte detém a maior participação, com 37,50%, apoiada pela ampla adoção de TV Conectada
Por que a Garantia Programática está se expandindo rapidamente?
Os anunciantes obtêm certeza de inventário e os editores garantem rendimento previsível, levando a um CAGR projetado de 24,15% neste subsegmento.
Quais anos este Mercado Global de Publicidade Programática abrange?
O relatório abrange o tamanho histórico do Mercado Global de Publicidade Programática para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado Global de Publicidade Programática para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Como as marcas estão se adaptando à depreciação dos cookies?
Estão aumentando o investimento em inteligência contextual e colaborações de salas limpas com dados primários, que mantêm o alcance sem IDs de terceiros
Qual é o papel das redes de mídia de varejo?
Elas monetizam dados de compradores, permitindo a segmentação determinística que entrega aumentos de vendas mensuráveis para as marcas participantes.
Página atualizada pela última vez em:



