
Tamanho e Participação do Mercado de Publicidade Programática na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
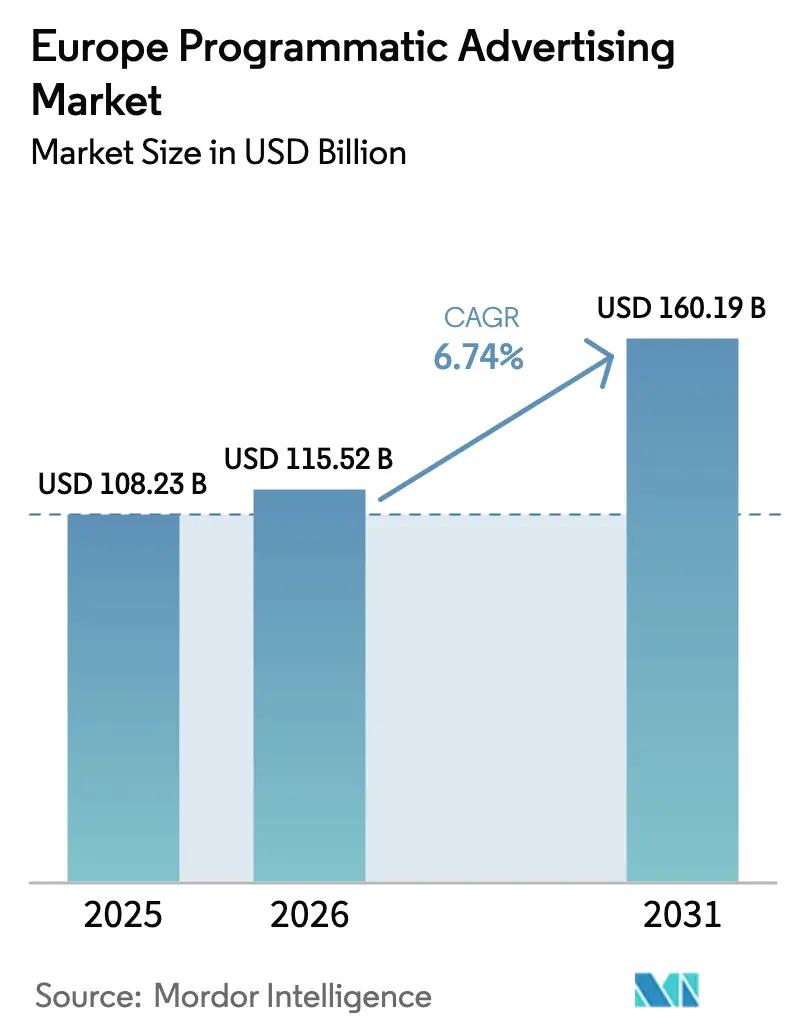
| Tamanho do mercado no ano base (2025) | 108.23 Bilhões de dólares |
| Tamanho do Mercado (2026) | 115.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 160.19 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.74 % |
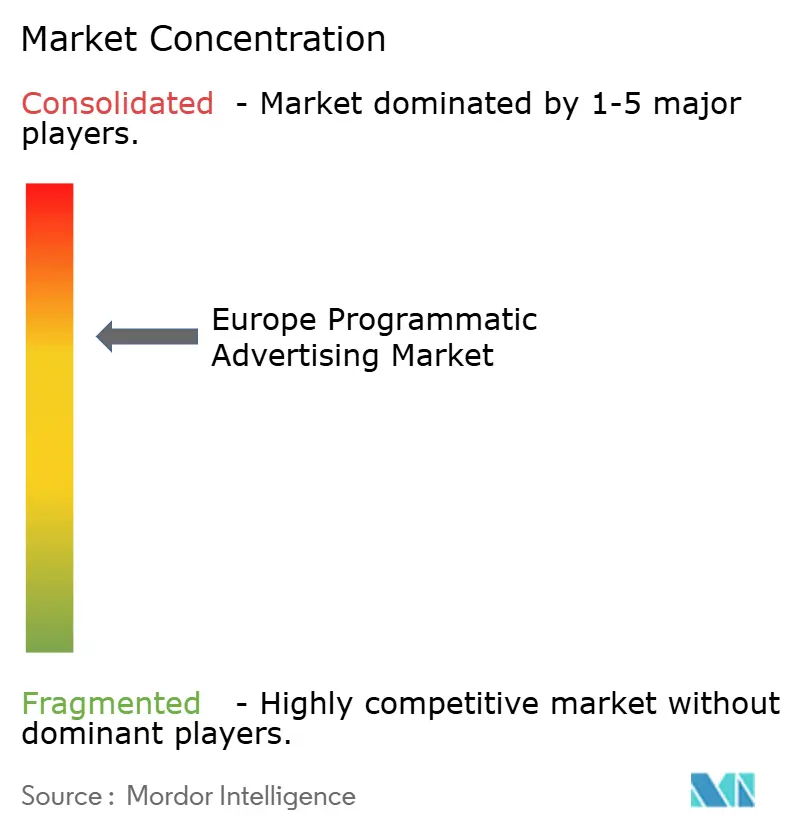
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Publicidade Programática na Europa por Mordor Intelligence
O tamanho do mercado de Publicidade Programática na Europa em 2026 é estimado em USD 115,52 bilhões, crescendo a partir do valor de 2025 de USD 108,23 bilhões com projeções para 2031 mostrando USD 160,19 bilhões, crescendo a uma CAGR de 6,74% entre 2026-2031. Este sólido panorama decorre do aumento no consumo de mídia digital, da rápida adoção de TV Conectada (CTV) e da ampla implementação de estratégias de dados em conformidade com o RGPD. A Licitação em Tempo Real (RTB) continua a ancorar a negociação automatizada, enquanto os acordos de publicidade programática garantida escalam rapidamente à medida que os editores buscam estabilidade de receita. As redes de mídia de varejo aprofundam o conjunto de inventário endereçável, e os investimentos em padrões de transparência da cadeia de fornecimento reforçam a confiança dos anunciantes. Simultaneamente, leis de privacidade rigorosas, expectativas crescentes de sustentabilidade e pressões persistentes de fraude publicitária exigem atualizações contínuas de tecnologia e governança em todo o mercado de Publicidade Programática na Europa.[1]IAB Europe, "Relatório AdEx Benchmark 2024," iabeurope.eu
Principais Conclusões do Relatório
- Por plataforma de negociação, o RTB deteve 42,98% da participação do mercado de Publicidade Programática na Europa em 2025, enquanto a publicidade programática garantida tem previsão de crescer a uma CAGR de 8,28% até 2031.
- Por mídia publicitária, CTV e vídeo online representaram 37,12% do tamanho do mercado de Publicidade Programática na Europa em 2025, e o out-of-home digital avança a uma CAGR de 8,16% até 2031.
- Por tamanho de empresa, as grandes empresas representaram 61,05% do tamanho do mercado de Publicidade Programática na Europa em 2025, enquanto o segmento de PMEs progride a uma CAGR de 8,58% entre 2026-2031.
- Por vertical do setor, o varejo e o comércio eletrônico lideraram com 37,35% de participação na receita em 2025 no mercado de Publicidade Programática na Europa; saúde e produtos farmacêuticos tem projeção de registrar a CAGR mais rápida de 7,83% até 2031.
- Por país, o Reino Unido reteve 29,21% da participação no tamanho do mercado de Publicidade Programática na Europa em 2025, enquanto a Polônia tem expectativa de registrar a CAGR mais alta de 7,96% até 2031
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento no consumo de mídia digital e vídeo online | +2.1% | Global, com DACH e países nórdicos liderando | Médio prazo (2-4 anos) |
| Proliferação de dados em conformidade com o RGPD para segmentação de público | +1.8% | Em toda a UE, mais forte na Alemanha e na França | Longo prazo (≥ 4 anos) |
| Crescimento do inventário programático de TV Conectada (CTV) | +2.3% | Reino Unido, Alemanha, Países Baixos como mercados centrais | Curto prazo (≤ 2 anos) |
| Adoção acelerada de publicidade mobile in-app | +1.6% | Pan-europeu, mercados mobile-first como Espanha, Itália | Médio prazo (2-4 anos) |
| Expansão das ofertas programáticas das redes de mídia de varejo | +1.9% | Europa Ocidental, mercados com alta densidade de varejo | Médio prazo (2-4 anos) |
| Lei dos Mercados Digitais da UE impulsionando alternativas na web aberta | +1.4% | UE-27, mercados dependentes de guardiões de acesso | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento no Consumo de Mídia Digital e Vídeo Online
Os espectadores europeus dedicaram mais da metade da sua atenção digital a formatos de vídeo em 2024, e o desequilíbrio entre o tempo gasto e o investimento publicitário em áudio e vídeo de formato curto sinaliza potencial de crescimento incremental de inventário. O investimento em CTV subiu para EUR 3,6 bilhões, um salto de 23,5% em relação ao ano anterior, à medida que as emissoras desbloquearam transmissões premium por meio de plataformas do lado da oferta. Estruturas de mensuração avançadas agora vinculam impressões de CTV a resultados verificados, encorajando anunciantes de marca e de desempenho a transferir orçamentos para campanhas do mercado de Publicidade Programática na Europa que combinam alcance com precisão. As ferramentas de sequenciamento entre telas amplificam ainda mais a eficácia do vídeo, aumentando a lembrança de mensagens e reduzindo o desperdício de frequência. Com a implantação de fibra óptica e 5G quase ubíqua em todo o continente, a largura de banda não limita mais a entrega de anúncios em alta definição, possibilitando criativos mais ricos e experiências de usuário mais fluidas.[2]IAB Europe, "Lista de Fornecedores TCF," iabeurope.eu
Proliferação de Dados em Conformidade com o RGPD para Segmentação de Público
Editores e varejistas investiram fortemente em infraestrutura de dados primários após o ano marco do RGPD em 2018. Conjuntos de dados de e-mail, fidelidade e transações agora são complementados por sinais de endereço, IP e SDK com consentimento, dando origem a grafos de público robustos que operam sem cookies de terceiros. A Estrutura de Transparência e Consentimento (TCF) do IAB Europe lista mais de 1.000 fornecedores certificados, e 73% dos principais editores implementaram ads.txt e sellers.json para garantir caminhos de venda autorizados. Essas medidas elevam a confiança, reduzem o fornecimento inválido e permitem que os participantes do mercado de Publicidade Programática na Europa implementem otimização criativa em tempo real com base em gatilhos de dados legais. O resultado líquido é um conjunto de dados semente mais profundo e seguro para a privacidade para modelagem de semelhança e sobreposições contextuais, que expande as possibilidades de monetização em superfícies web, aplicativo e metaverso emergente.
Crescimento do Inventário Programático de TV Conectada
Emissoras, fabricantes de smart TVs e plataformas de streaming abriram mais de 200 novas vias de mercado privado em 2024, trazendo inventário escalável e seguro para a marca para plataformas do lado da demanda. Os mecanismos de leilão automatizados reduzem a fricção manual das ordens de inserção, enquanto o gerenciamento de frequência multi-moeda agora limita a repetição de anúncios em transmissões lineares e de streaming. Aliados a garantias baseadas em resultados, esses avanços atraem orçamentos incrementais da televisão tradicional para o ecossistema do mercado de Publicidade Programática na Europa. Os profissionais de marketing também se beneficiam de integrações de grafos domésticos que vinculam exposições de CTV a conversões de comércio eletrônico, reduzindo os ciclos de atribuição. À medida que os reguladores nacionais implementam padrões de mensuração de mídia cruzada, a participação do CTV nos gastos com vídeo deverá crescer de forma constante ao longo do período de previsão.
Expansão das Ofertas Programáticas das Redes de Mídia de Varejo
Os varejistas europeus monetizaram EUR 14,3 bilhões de inventário local e externo em 2024, orientados por dados de comércio que mapeiam a intenção em nível de SKU para posicionamentos de anúncios. Os canais programáticos agora facilitam leilões de segundo preço dentro dos servidores de anúncios dos varejistas, dando às marcas visibilidade em tempo real sobre os cenários de licitação e permitindo mudanças dinâmicas de orçamento. Mercados de terceiros, como o Mirakl, reforçam essa capacidade incorporando módulos de otimização de licitações orientados por IA que operam nos canais da Amazon e do eBay. O resultado é um ciclo autorreforçador: insights granulares sobre compradores alimentam uma segmentação melhor, levando a um maior retorno sobre o investimento em anúncios e ainda mais investimento no segmento de varejo do mercado de Publicidade Programática na Europa. Este paradigma de ciclo fechado atrai anunciantes de PMEs que anteriormente careciam de insights primários em escala.[3]Mirakl, "Mirakl Acquiert Adspert," mirakl.com
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Leis de privacidade rigorosas (RGPD, ePrivacidade) limitando cookies de terceiros | -1.7% | Em toda a UE, fiscalização mais estrita na Alemanha e na França | Longo prazo (≥ 4 anos) |
| Preocupações persistentes com fraude publicitária e segurança da marca | -1.2% | Global, com maior escrutínio em mercados premium | Médio prazo (2-4 anos) |
| Complexidade do caminho de fornecimento e problemas de transparência | -0.9% | Mercados programáticos complexos como Reino Unido, Alemanha | Curto prazo (≤ 2 anos) |
| Escrutínio emergente da pegada de carbono nas cadeias de fornecimento de tecnologia publicitária | -0.6% | Líderes de sustentabilidade do Norte da Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Leis de Privacidade Rigorosas Limitando Cookies de Terceiros
O RGPD, a Diretiva de ePrivacidade e um conjunto de regras nacionais restringem identificadores e exigem consentimento explícito, elevando os custos de conformidade para fornecedores de tecnologia publicitária. O regulador francês CNIL catalogou mais de 620 sistemas discretos em uma cadeia de transação programática típica, cada um dos quais deve agora justificar as afirmações de limitação de finalidade e minimização de dados. Os grandes editores implantam plataformas de gestão de consentimento, mas os sites menores lutam com a sobrecarga jurídica, moderando o crescimento do inventário no mercado de Publicidade Programática na Europa. Paralelamente, as intervenções a nível do navegador encurtam a vida útil dos cookies, empurrando os anunciantes para soluções contextuais, baseadas em coortes e de sala limpa que frequentemente acarretam despesas de implementação mais elevadas.
Preocupações Persistentes com Fraude Publicitária e Segurança da Marca
O tráfego inválido desvia uma estimativa de 5%-8% dos orçamentos programáticos, de acordo com dados de registro compilados pelo Grupo de Responsabilidade Confiável. Embora 73% dos arquivos de vendedores autorizados estejam corretamente formatados, incompatibilidades no sellers.json expõem vulnerabilidades persistentes. A função de segmentação ads.txt do BidSwitch mitiga algum risco ao filtrar domínios não autorizados antes da execução da licitação, mas falhas de segurança da marca ainda surgem em ambientes de conteúdo gerado pelo utilizador. Os anunciantes respondem realocando gastos para mercados com curadoria e instituindo auditorias de registros em nível de impressão, elevando os custos de transação em todo o mercado de Publicidade Programática na Europa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Plataforma de Negociação:
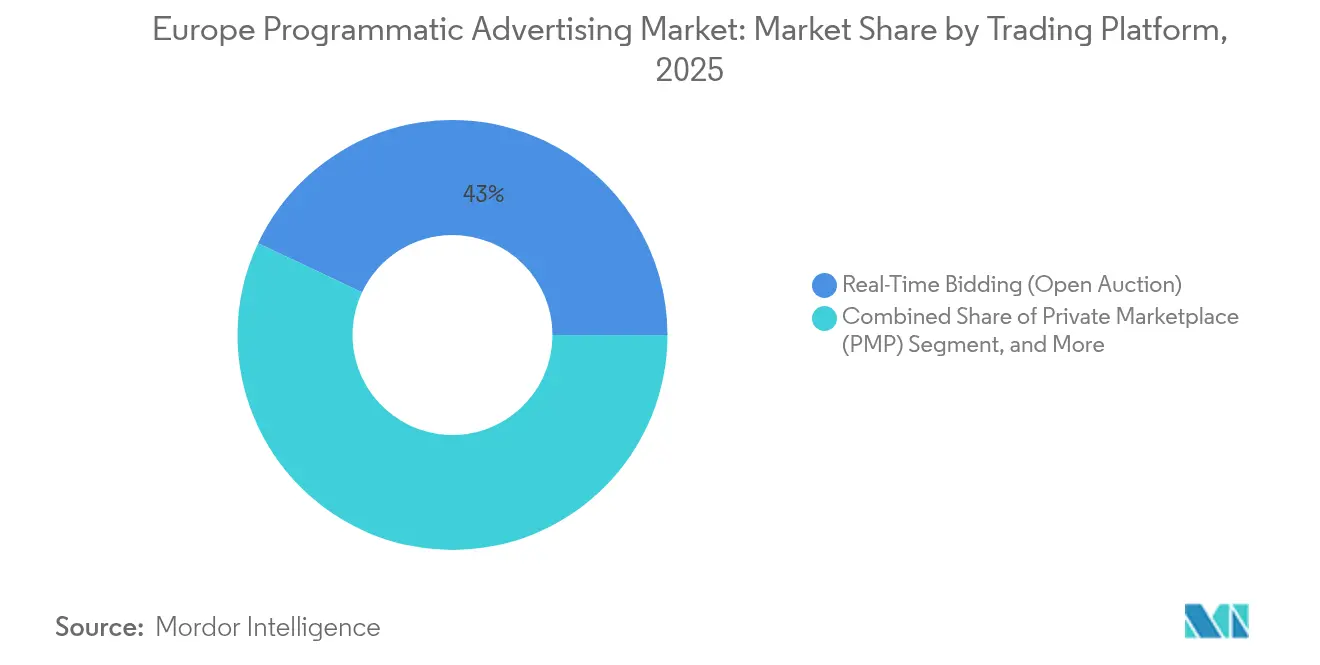
RTB como Âncora Enquanto os Acordos Garantidos AceleramO RTB contribuiu com 42,98% da participação do mercado de Publicidade Programática na Europa em 2025. Os anunciantes privilegiam a sua eficiência de leilão, amplo alcance e flexibilidade no ritmo do orçamento. No entanto, a maior ênfase na qualidade dos meios de comunicação leva os editores a complementar o RTB com mercados privados que agrupam segmentos de público e sinais contextuais em pisos negociados. A publicidade programática garantida, crescendo a uma CAGR de 8,28%, permite compromissos diretos semelhantes a IO dentro de canais automatizados, proporcionando a ambas as partes entrega e desempenho previsíveis. O tamanho do mercado de Publicidade Programática na Europa para acordos garantidos tem projeção de crescer de forma constante à medida que as redes de transmissão e varejo codificam pacotes de inventário em torno de eventos âncora e picos sazonais.
Os mercados privados servem como uma ponte estratégica, oferecendo acesso de "primeira consulta" sem garantias de volume. Este formato apela a verticais com requisitos rígidos de segurança da marca, finanças, saúde e governo, onde o contexto e a adjacência criativa importam mais do que a escala. A conformidade de DSP e SSP com o TCF v2.2 reduz a fricção jurídica, agiliza a ativação de acordos e amplia a participação dos anunciantes. Ao longo do horizonte de previsão, estruturas de compra híbridas que combinam o alcance do RTB com a certeza dos acordos garantidos tornar-se-ão comuns em todo o mercado de Publicidade Programática na Europa, equilibrando eficiência de custos com qualidade de inventário.


Por Mídia Publicitária:
CTV e Vídeo Dominam Enquanto o DOOH Cresce RapidamenteO vídeo online e a CTV representaram 37,12% do tamanho do mercado de Publicidade Programática na Europa em 2025. A endereçabilidade doméstica, segmentos de público avançados e criativos de alto impacto impulsionam preços premium, e os editores aproveitam a inserção dinâmica de anúncios para maximizar o rendimento. Os banners de display permanecem um canal de desempenho essencial, particularmente para redirecionamento e sequenciamento de funil completo. No entanto, a fatia de crescimento mais rápido é o out-of-home digital, expandindo-se a uma CAGR de 8,16% à medida que as redes de DOOH integram gatilhos de dados em tempo real, como clima e fluxos de trânsito, para personalizar ecrãs.
O inventário mobile in-app é sustentado por camadas de dados contextuais que compensam a perda de sinal pela depreciação de cookies. A telemetria de SDK de aplicativos mapeia a intenção, possibilitando formatos orientados para conversão, como anúncios reproduzíveis e vídeo recompensado. O áudio, apesar de representar apenas 4,5% dos gastos com anúncios em relação a 21% do tempo de mídia, oferece alcance incremental e ambientes de baixa saturação. À medida que a mensuração se unifica entre ecrãs, as alocações entre formatos serão aprimoradas, mas a participação do vídeo deverá permanecer resiliente dados os seus superiores indicadores de engajamento dentro do mercado de Publicidade Programática na Europa.
Por Tamanho de Empresa:
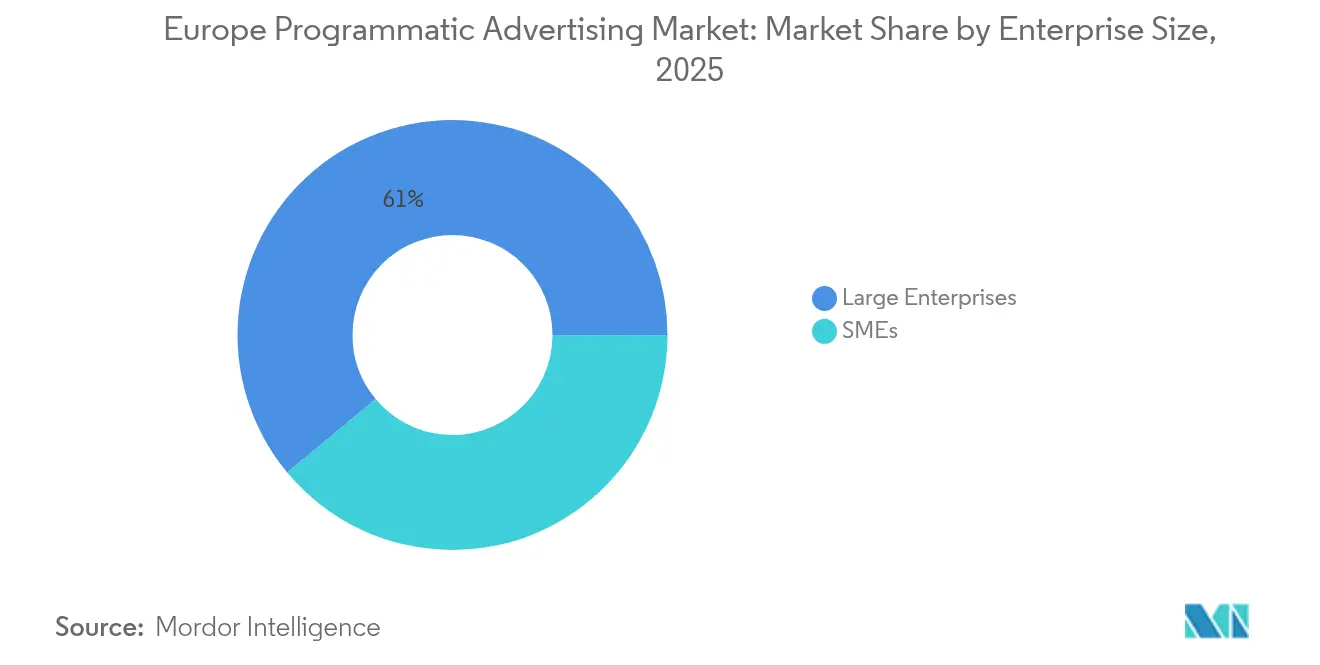
A Automação Nivela o Campo de JogoAs grandes empresas capturam 61,05% da participação do mercado de Publicidade Programática na Europa em 2025, aproveitando mesas de negociação internas e repositórios de dados proprietários. Esses players orquestram ativações omnicanal que combinam branding de funil superior com táticas de conversão de funil inferior. No entanto, as PMEs, avançando a uma CAGR de 8,58%, beneficiam-se de interfaces de DSP prontas para uso e motores de otimização orientados por IA que reduzem o tempo de configuração de campanhas de dias para minutos. Os limites mínimos de gastos caíram acentuadamente, e os ativos criativos modelados reduzem ainda mais as barreiras.
As integrações de comércio eletrônico dão às PMEs visibilidade sobre o desempenho em nível de SKU, permitindo mudanças incrementais de orçamento para produtos de alta margem dentro do mercado de Publicidade Programática na Europa. Os modelos de preços por resultados também atraem anunciantes com recursos limitados, garantindo a eficácia dos gastos. Ao longo do período de previsão, espera-se alianças colaborativas entre editores regionais e associações empresariais locais para oferecer pacotes com curadoria projetados especificamente para os objetivos das PMEs, amplificando a adoção nas bases.
Por Vertical do Setor:
Varejo Lidera, Saúde Cresce RapidamenteO varejo e o comércio eletrônico detiveram 29,35% do tamanho do mercado de Publicidade Programática na Europa em 2025. Os dados de transações primários e a atribuição de ciclo fechado sustentam essa dominância, e os varejistas monetizam prateleiras digitais por meio de listagens patrocinadas no local e extensão de público fora do local. As marcas de bens de consumo embalados (CPG) aproveitam essas redes para influenciar as decisões de compra mais próximas do ponto de venda. A saúde e os produtos farmacêuticos, com previsão de crescimento a uma CAGR de 7,83%, capitalizam a adoção da telemedicina e as diretrizes de marketing clarificadas nos principais mercados da UE. A segmentação contextual combinada com listas de editores verificados garante conformidade e mitiga riscos de dados dos pacientes.
Os serviços financeiros enfatizam sobreposições de mitigação de fraude, enquanto os fabricantes automotivos empregam narrativas sequenciais, desde a conscientização até o tráfego em revendedores, em telas de CTV e DOOH. As empresas de mídia e entretenimento canalizam gastos promocionais em trailers dinâmicos alinhados com datas de lançamento, e as operadoras de tecnologia e telecomunicações anunciam lançamentos de dispositivos por meio de bloqueios de vídeo de alto impacto. As entidades governamentais usam cada vez mais canais programáticos para comunicações de serviço público, refletindo mandatos de envolvimento cidadão centrados no digital. Esses casos de uso diversificados reforçam a amplitude multi-vertical do mercado de Publicidade Programática na Europa.
Análise Geográfica
Mercado de Publicidade Programática do Reino Unido e da Alemanha
O Reino Unido detinha 29,21% da participação no mercado europeu de Publicidade Programática em 2025, impulsionado pela profunda sofisticação dos anunciantes e por um robusto ecossistema de editores. As agências sediadas em Londres foram pioneiras na inovação programática e, embora as nuances regulatórias pós-Brexit sejam complexas, não impediram o crescimento dos investimentos. A Alemanha ocupa o segundo lugar, impulsionada pelo elevado PIB per capita e por fortes anunciantes setoriais, como os setores automotivo e de engenharia. Sua rigorosa cultura de privacidade incentiva a adoção precoce de estruturas baseadas em consentimento, reforçando a percepção de qualidade do inventário de origem alemã.
Mercados Europeus Mais Amplos
O momentum da mídia de luxo e varejo da França eleva sua influência no mercado, enquanto Itália e Espanha demonstram uma rápida expansão com foco em dispositivos móveis, impulsionada pela alta penetração de smartphones e pelo consumo de vídeo social. Os Países Baixos e a Bélgica funcionam como terrenos de teste transfronteiriços, graças às suas populações bilíngues e aos fortes centros logísticos que facilitam campanhas pan-europeias. A Polônia lidera a Europa Oriental em implantações dinâmicas de DOOH e CTV, ilustrando como a agilidade de mercados emergentes pode superar o crescimento incremental de mercados maduros. Os países nórdicos estão estabelecendo referências para tecnologia publicitária com consciência de carbono, incorporando métricas de emissões do ciclo de vida em seus algoritmos de compra. Coletivamente, essas dinâmicas ressaltam o cenário geograficamente heterogêneo, porém interconectado, do mercado europeu de Publicidade Programática.
Panorama regulatório
A publicidade programática na Europa opera sob a estrutura de privacidade e transparência de plataformas da UE, ancorada pelo GDPR e pela Diretiva ePrivacy (notadamente as regras de consentimento do Artigo 5(3) para armazenamento/acesso a dispositivos usados por cookies e identificadores semelhantes). A Lei de Serviços Digitais da UE (Regulamento (UE) 2022/2065) adiciona deveres de transparência no nível do anúncio, incluindo divulgações voltadas ao usuário para cada anúncio (por exemplo, identidade do anunciante e principais parâmetros de segmentação). Para Plataformas Online de Grande Dimensão, o Artigo 39 também introduz requisitos de repositório de anúncios e relatórios, aumentando a auditabilidade da segmentação e das fontes de financiamento em CTV, vídeo e fornecimento na web aberta.
A conformidade está sendo incorporada por meio de padrões do setor e das plataformas, incluindo implementações do IAB Europe TCF e orientações de transparência da DSA. A aplicação por parte das plataformas também é relevante, por exemplo, o Google Display and Video 360 passou a exigir strings TCF válidas para comportamentos de lance personalizados em inventário CTV no EEE e no Reino Unido a partir de 31 de julho de 2024 (e em inventário web/app/CTV na Suíça). Separadamente, a Lei de Dados da UE (Regulamento (UE) 2023/2854) entrou em vigor de aplicação em 12 de setembro de 2025, moldando expectativas contratuais e técnicas sobre o acesso e uso de dados de produtos conectados e serviços relacionados. Isso se cruza com a mensuração de audiência, acordos de compartilhamento de dados e abordagens de ativação no estilo clean-room usadas no ecossistema programático europeu.
Análise da cadeia de valor
A cadeia de valor da publicidade programática na Europa vai de anunciantes e agências (planejamento do lado da compra, orçamentos e criação) por meio de DSPs (integrações de lances, audiência e mensuração) até a infraestrutura de câmbio/leilão e SSPs (gestão de rendimento, curadoria de deals, tratamento de sinais de consentimento), chegando então a editores e desenvolvedores de aplicativos que oferecem inventário em display, in-app móvel, vídeo online/CTV, áudio e DOOH. A infraestrutura de identidade e consentimento (por exemplo, plataformas de gestão de consentimento e strings do IAB Europe TCF), provedores de verificação e de fraude/segurança de marca, e fornecedores de mensuração/atribuição estão presentes ao longo da cadeia e afetam os preços de compensação, o acesso ao fornecimento e os resultados das campanhas.
Os principais pontos de atrito incluem a complexidade do caminho de fornecimento e o custo operacional de reconciliar taxas, sinais de venda autorizada (ads.txt/sellers.json) e controles de bidstream. O header bidding é frequentemente citado como um ponto de estrangulamento devido a ineficiências no caminho de fornecimento e ao maior consumo de energia em comparação com caminhos mais diretos. A transparência impulsionada por regulamentação também está remodelando as transferências entre intermediários, com a Lei dos Mercados Digitais impondo requisitos de relatórios diários legíveis por máquina para gatekeepers sobre preços, taxas e remuneração de editores. Paralelamente, a Lei de Serviços Digitais exige divulgações por anúncio, o que leva plataformas e intermediários a reforçar o registro, os relatórios e a linhagem de dados em todas as transações. A coordenação do setor continua sendo importante para a implementação prática, refletida nas orientações de transparência da cadeia de fornecimento do IAB Europe (2024-2025) e nas áreas de foco de mercado em curso destacadas no Virtual Programmatic Day 2026, incluindo otimização habilitada por IA, monetização de CTV e transparência do caminho de fornecimento.
Panorama Competitivo
O poder de mercado está concentrado em um punhado de plataformas globais, mas os especialistas regionais introduzem tensão competitiva por meio de inovações centradas na privacidade e omnicanal. Os extensos grafos de utilizadores registados da Google e da Meta proporcionam escala, mas a sua postura de jardim murado motiva os anunciantes a diversificar os gastos para a web aberta. As vantagens dos dados de varejo da Amazon estimulam tanto a colaboração quanto a concorrência com os supermercadistas europeus que desenvolvem as suas próprias estratégias de mídia de varejo.
Os parceiros independentes de caminho de fornecimento visam compradores que buscam transparência. As aquisições do Verve Group do Jun Group e da Captify acrescentaram inteligência de pesquisa e força do lado da demanda, elevando as suas receitas líquidas para EUR 447 milhões e aprimorando a resolução de identidade entre dispositivos. A aquisição da Adspert pela Mirakl incorpora licitações preditivas em mais de 400 marcas de marketplace, estabelecendo uma diferenciação orientada para o comércio. Os SSPs incorporam calculadoras de carbono para atrair clientes preocupados com a sustentabilidade, enquanto os provedores de sala limpa forjam alianças com emissoras para ativar dados primários sem transferências de dados brutos. Este mosaico promove uma rivalidade saudável dentro do mercado de Publicidade Programática na Europa, preservando a escolha enquanto eleva os padrões de responsabilidade e inovação.
Líderes do Setor de Publicidade Programática na Europa
Yieldbird Sp. z o.o.
Amobee, Inc.
MediaMath, Inc.
Adform A/S
The ADEX GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Publicidade Programática
- Google Ireland Limited
- Meta Platforms Ireland Limited
- The Trade Desk, Inc.
- Xandr (Microsoft Advertising)
- Criteo S.A.
- Adform A/S
- MediaMath, Inc.
- IPONWEB Limited
- Yieldbird Sp. z o.o.
- The ADEX GmbH
- PubMatic, Inc.
- Amobee, Inc.
- Eskimi DSP
- Magnite, Inc.
- Index Exchange, Inc.
- OpenX Technologies, Inc.
- Smart Adserver SAS
- Smaato, Inc.
- Tremor International Ltd.
- LiveRamp Holdings, Inc.
- Sizmek Technologies, Inc.
- InMobi Pte Ltd.

Oportunidades de mercado e perspectivas futuras
Os requisitos de transparência regulatória previstos na Lei de Serviços Digitais estão criando espaço para ferramentas e serviços que industrializam as divulgações por anúncio, repositórios de anúncios (quando aplicável) e a governança em nível de log em toda a cadeia de fornecimento da web aberta e de CTV. O IAB Europe publicou orientações de implementação de transparência da DSA, e movimentos de política de plataformas, como a exigência do Google Display and Video 360 de strings TCF válidas para lances personalizados em inventário CTV do EEE/Reino Unido (em vigor desde 31 de julho de 2024), reforçam a ativação baseada em consentimento, a verificação de qualidade de sinais de consentimento e os controles de linhagem de dados que reduzem interrupções ao escalar entre mercados.
A estrutura de mercado também está migrando para alternativas colaborativas, lideradas por dados próprios (first-party), às plataformas dominantes, abrindo caminhos para o fornecimento de deals transfronteiriços, mensuração compartilhada e endereçabilidade segura para privacidade. Um ponto de referência concreto é o lançamento, em julho de 2026, de uma iniciativa de marketplace programático transfronteiriço apoiada por grandes grupos de telecomunicações europeus, incluindo Deutsche Telekom, Orange, Vodafone e Virgin Media O2. Ao mesmo tempo, a mídia de retalho e a CTV continuam a expandir os grupos de inventário programático endereçável na Europa, enquanto os esforços de sustentabilidade e otimização do caminho de fornecimento criam espaço para modelos de compra liderados por SPO e tecnologias que reduzem o desperdício de solicitações de lance, particularmente onde os caminhos legados de header bidding elevam tanto o custo quanto o processamento computacional.
Recent Industry Developments in Mercado Europeu de Publicidade Programática
- Julho de 2026: Uma coalizão de grupos de telecomunicações europeus, incluindo Deutsche Telekom, Orange, Vodafone e Virgin Media O2, lançou um marketplace de publicidade programática transfronteiriço, posicionado como uma rota alternativa para alcançar audiências fora dos ecossistemas de plataformas dominantes. A iniciativa expande o fornecimento endereçável, respaldado por dados próprios, entre mercados e apoia padrões de compra pan-europeus com menos intermediários.
- Novembro de 2025: A Nexxen relatou a renovação e expansão de sua parceria com a VIDAA, garantindo direitos exclusivos de monetização de anúncios de vídeo e display de terceiros na mídia VIDAA e estendendo o acesso global aos dados de ACR da VIDAA até pelo menos 2029. O acordo fortalece o acesso a dados e inventário no nível de OEM que pode ser ativado programaticamente, apoiando fluxos de segmentação e mensuração de audiências de CTV.
- Abril de 2024: A Infillion anunciou o relançamento da plataforma de demanda MediaMath dentro de sua plataforma de ponta a ponta e reintegrou conexões de fornecimento com mais de 20 SSPs após a falência anterior da MediaMath. O relançamento restaura uma opção de DSP independente para compradores e adiciona pressão competitiva em torno da transparência, otimização do caminho de fornecimento e controle de custos na compra programática.


Mercado Europeu de Publicidade Programática Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este relatório, definimos o mercado de publicidade programática na Europa como o valor da publicidade entregue digitalmente que é comprada e vendida por meio de plataformas e software automatizados, abrangendo formatos-chave como display e vídeo, e abrangendo países europeus.
Exclusões de escopo: esta mensuração exclui a compra de mídia não digital e quaisquer serviços que estejam fora da transação de mídia paga em si, como produção de criativos ou consultoria de marketing mais ampla.
Visão geral da segmentação
- Por Plataforma de Negociação
- Licitação em Tempo Real (Leilão Aberto)
- Mercado Privado (PMP)
- Publicidade Programática Garantida
- Acordo Preferencial (Taxa Fixa Não Reservada)
- Por Mídia Publicitária
- Banner de Display
- Vídeo Online e CTV
- Mobile In-App
- Áudio
- Out-of-Home Digital (DOOH)
- Por Tamanho de Empresa
- Pequenas e Médias Empresas (PMEs)
- Grandes Empresas
- Por Vertical do Setor
- Varejo e Comércio Eletrônico
- Bens de Consumo Embalados (CPG)
- Automotivo
- Serviços Financeiros
- Mídia e Entretenimento
- Viagens e Hotelaria
- Saúde e Produtos Farmacêuticos
- Tecnologia e Telecomunicações
- Governo e Setor Público
- Por Geografia
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Países Baixos
- Polónia
- Resto da Europa
Fontes de dados, mensuração de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir os limites do mercado, construir o conjunto inicial de demanda e criar uma visão consistente dos padrões regionais de gasto com publicidade. Revisamos fontes públicas como publicações do IAB Europe, conjuntos de dados da economia digital do Eurostat, escritórios de estatísticas nacionais e atualizações da Comissão Europeia relacionadas à privacidade e à regulamentação de publicidade, para entender sinais e restrições de adoção.
Também consultamos itens como relatórios anuais de empresas, apresentações a investidores, demonstrações financeiras auditadas e cobertura de imprensa confiável, para observar como a receita programática é descrita e onde é contabilizada. Em casos seletivos, utilizamos assinaturas pagas de inteligência financeira corporativa, bases de dados de patentes e serviços de acompanhamento de notícias e finanças, para verificar sinais corporativos de forma consistente. As fontes documentais aqui mencionadas são ilustrativas, e muitas outras fontes públicas e pagas foram revisadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar a divisão entre canais programáticos e tipos de deal, e em testar premissas que não aparecem claramente nos dados públicos. Conversamos com uma combinação de compradores de anúncios, editores, especialistas em operações de anúncios e profissionais do lado das plataformas em grandes mercados europeus, de modo que preços, taxas de preenchimento e tendências de adoção pudessem ser verificados em relação ao modelo documental.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | Diretores executivos (CXOs): 21% |
| Nível médio: 42% | Líderes funcionais/de unidade: 21% |
| Empresas menores: 22% | Gerentes: 58% |
Mensuração e previsão de mercado
A abordagem de mensuração começa com uma reconstrução de cima para baixo da publicidade digital e da participação programática na Europa, sendo então restringida aos formatos programáticos e tipos de transação dentro do escopo. Para manter os totais realistas, corroboramos os resultados com aproximações seletivas de baixo para cima, como o gasto amostrado por formato multiplicado por faixas de preços observadas, além de verificações de canal com compradores e editores.
No modelo, alguns insumos práticos foram mais relevantes, incluindo a participação programática no gasto com publicidade digital por país, a mudança de mix entre leilão aberto e deals de marketplace privado, a participação de vídeo e CTV dentro do programático, os movimentos típicos de CPM e taxa de comissão, e o grau de mudanças de segmentação orientadas por privacidade que afetam o inventário mensurável. Quando as visões de baixo para cima estavam incompletas, por exemplo, em mercados menores com divulgações limitadas, utilizamos indicadores substitutos, como o crescimento do gasto digital em nível de país e a adoção de deals de marketplace privado, ajustando a escala com faixas confirmadas por especialistas.
Para a previsão, realizamos análises de cenários em torno de ciclos macroeconômicos de publicidade e de aplicação de regras de privacidade, e selecionamos o cenário intermediário após verificar as faixas de consenso das discussões primárias. As projeções ano a ano foram revisadas quanto à suavidade e ao realismo em relação a padrões sazonais conhecidos nos orçamentos de publicidade e picos de gastos impulsionados por grandes eventos.
Validação de dados e ciclo de atualização
Os resultados foram triangulados por meio de múltiplas verificações para reduzir o viés de fonte única. Comparamos os totais modelados com sinais independentes, como publicações de gasto com publicidade digital em nível regional, comentários de empresas sobre receita de publicidade divulgada, e mudanças no mix de formatos programáticos observadas durante as entrevistas.
Verificações de variância foram realizadas em nível de país e de formato, e quaisquer valores discrepantes acionaram uma revisão das premissas, do momento cambial e do alinhamento de escopo antes da aprovação interna. O relatório é atualizado anualmente, e também realizamos atualizações intermediárias quando ocorrem eventos relevantes, como grandes mudanças de privacidade ou oscilações acentuadas do ciclo publicitário. Antes da entrega, um analista realiza uma revisão final para garantir que os clientes recebam a visão mais atual disponível.
Estimativa da Mordor Intelligence para o mercado de publicidade programática na Europa em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para a publicidade programática na Europa podem variar bastante, pois as fontes nem sempre contam os mesmos tipos de transação, formatos de mídia, ou mesmo o mesmo conjunto geográfico dentro da Europa. As diferenças também aparecem quando uma estimativa relata receita líquida de plataforma e outra relata gasto bruto com mídia, o que pode alterar o valor final mesmo que a atividade publicitária subjacente esteja sendo descrita em termos semelhantes.
Evidências como referências de gasto programático do IAB Europe, totais de gasto com publicidade digital em nível de país e verificações primárias sobre o mix de tipos de deal são os pontos de ancoragem usados para manter a Mordor Intelligence alinhada ao valor da transação de mídia paga, em vez de serviços adjacentes ou subconjuntos definidos de forma restrita. As maiores discrepâncias geralmente surgem de se as redes sociais estão incluídas, se apenas o RTB de leilão aberto é contabilizado, como a CTV é tratada, e quais taxas de câmbio e anos-base são usados na conversão de moeda.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 115,52 bilhões de USD (2026) | |
| Associação do Setor A | 17,00 bilhões de USD (2024) | Frequentemente relata uma definição mais restrita que pode excluir as redes sociais e pode não capturar totalmente os fluxos de marketplace privado e programático garantido, sendo frequentemente publicada em termos de moeda constante, que não são diretamente comparáveis aos totais nominais em USD. |
| Publicação Especializada B | 20,00 bilhões de USD (2024) | Geralmente depende de uma fotografia do gasto para um subconjunto de mercados e formatos europeus, e pode combinar valores líquidos e brutos ao converter da moeda local, o que pode alterar o total mesmo antes de aplicar premissas de crescimento. |
A dispersão na tabela é explicada principalmente por escolhas de escopo e mensuração, e não por divergência quanto ao crescimento do programático na Europa. Quando o mercado é dimensionado com inclusões consistentes (formatos, tipos de deal e países) e uma definição clara de gasto bruto, o número resultante torna-se mais fácil de acompanhar e de replicar ao longo do tempo usando os mesmos insumos e etapas de revisão.


Principais Questões Respondidas no Relatório
Qual é o volume atual de gastos com publicidade programática na Europa?
O tamanho do mercado de Publicidade Programática na Europa atingiu USD 115,52 bilhões em 2026 e tem projeção de alcançar USD 160,19 bilhões até 2031.
Qual canal de mídia lidera a compra automatizada?
A CTV e o vídeo online conjuntamente capturaram 37,12% dos gastos em 2025, a maior participação entre as mídias de negociação.
O que está a impulsionar o crescimento mais rápido nos próximos cinco anos?
Os acordos de publicidade programática garantida e o out-of-home digital têm previsão de registar CAGRs de 8,28% e 8,16%, respetivamente, até 2031.
Como os regulamentos de privacidade afetam a estratégia?
O RGPD e a ePrivacidade limitam os cookies de terceiros, levando editores e anunciantes a depender de ativos de dados primários e contextuais no âmbito das estruturas de consentimento.
As PMEs estão a adotar publicidade programática em escala?
Sim, as plataformas de autoatendimento automatizadas e as ferramentas de otimização de IA suportam uma CAGR de 8,58% para os gastos das PMEs entre 2026-2031.
Página atualizada pela última vez em:



