
Tamanho e Participação do Mercado Europeu de Etiquetas Sleeve Termorretráteis e Stretch
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.77 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.84 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.29 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.49 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Etiquetas Sleeve Termorretráteis e Stretch por Mordor Intelligence
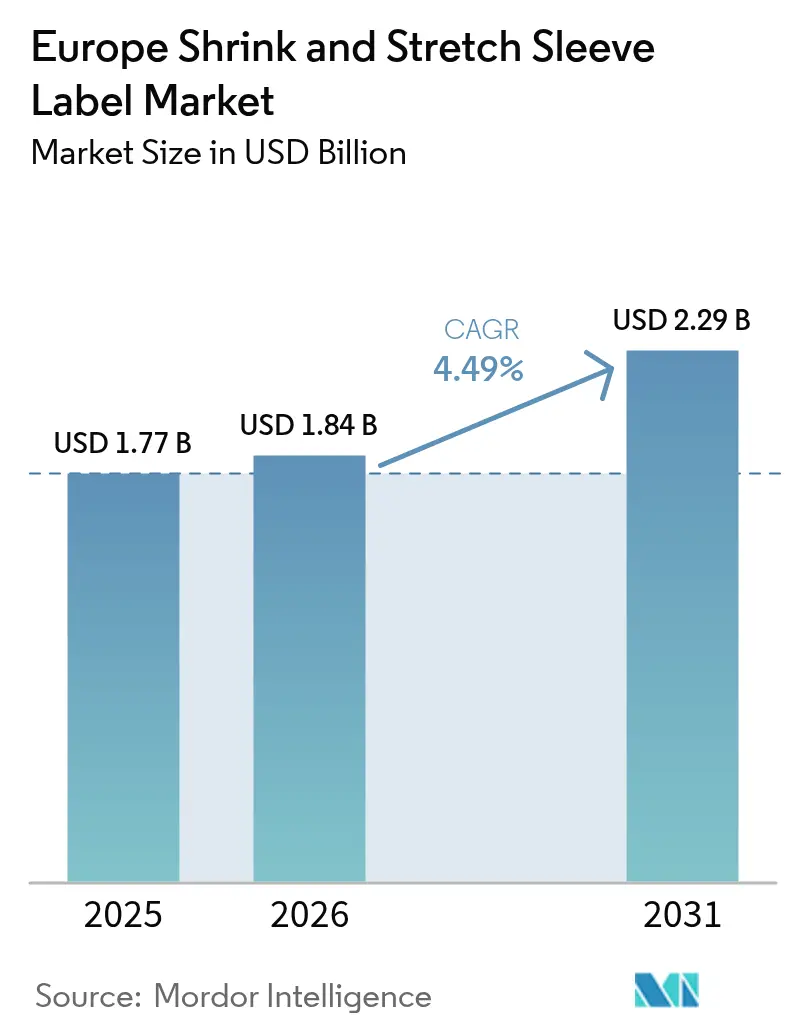
O tamanho do mercado europeu de etiquetas sleeve termorretráteis e stretch está projetado em USD 1,77 bilhão em 2025, USD 1,84 bilhão em 2026, e deverá atingir USD 2,29 bilhões até 2031, crescendo a um CAGR de 4,49% de 2026 a 2031. A expansão constante reflete a crescente demanda por branding de corpo inteiro nos segmentos de bebidas e cuidados pessoais, a rápida integração de impressoras digitais inline que permitem campanhas microsegmentadas e inovações em materiais que facilitam a conformidade com o Regulamento de Embalagens e Resíduos de Embalagens da União Europeia. O crescimento é, no entanto, moderado pelo aumento dos preços das resinas virgens de PET-G e PVC e por regras de reciclabilidade mais rigorosas que obrigam os conversores a redesenhar as construções de sleeve. Os formatos termorretráteis permanecem dominantes em termos de volume, mas os sleeves stretch estão ganhando espaço nos sistemas de depósito e devolução porque se desprendem facilmente, enquanto os filmes termorretráteis de poliolefina reciclável estão emergindo como substitutos credíveis do PET-G em laticínios e sucos. A dinâmica por país diverge: a Alemanha lidera em razão de sua densa infraestrutura de engarrafamento e adoção precoce de impressão digital, enquanto a Polônia é o mercado de crescimento mais rápido graças à capacidade greenfield competitiva em custos e à proximidade com os centros de bebidas da Europa Central.
Principais Conclusões do Relatório
- Por tipo, os sleeves termorretráteis detinham 58,32% da participação do mercado europeu de etiquetas sleeve termorretráteis e stretch em 2025, enquanto os sleeves stretch estão projetados para registrar o maior CAGR de 5,65% até 2031.
- Por material, o PET-G representou 46,23% do tamanho do mercado europeu de etiquetas sleeve termorretráteis e stretch em 2025; os filmes à base de polietileno estão previstos para registrar a expansão mais rápida de 5,83% entre 2026 e 2031.
- Por aplicação, as bebidas lideraram com 41,54% de participação de mercado em 2025, enquanto se prevê que cuidados pessoais e cosméticos avancem a um CAGR de 6,12% durante o período de previsão.
- Por tecnologia de impressão, a flexografia dominou com 48,61% de participação em 2025, mas espera-se que a impressão digital cresça mais rapidamente a 5,91% até 2031.
- Por país, a Alemanha capturou 21,34% da participação de mercado em 2025; a Polônia está projetada para registrar o maior CAGR nacional de 5,57% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda para Aumentar o Apelo nas Prateleiras | +1.2% | Alemanha, França, Reino Unido, Itália, Países Baixos | Médio prazo (2-4 anos) |
| Necessidade de Proteção contra Adulteração | +0.9% | Alemanha, França, Reino Unido, Polônia, Espanha | Curto prazo (≤ 2 anos) |
| Transição para Superfícies de Branding de 360° | +1.1% | França, Reino Unido, Itália, Espanha, Países Baixos | Médio prazo (2-4 anos) |
| Adoção de Filmes Termorretráteis de Poliolefina Reciclável | +0.8% | Alemanha, Países Baixos, Polônia, Restante da Europa | Longo prazo (≥ 4 anos) |
| Integração de Impressão Digital Inline | +0.7% | Alemanha, França, Itália, Reino Unido | Médio prazo (2-4 anos) |
| Tintas Aditivas de Lítio-Metal Permitindo Sleeves Ultrafinos | +0.4% | Alemanha, França, Polônia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda para Aumentar o Apelo nas Prateleiras
Pesquisas de rastreamento ocular mostram que 64% dos consumidores europeus decidem em três segundos qual bebida escolher, ressaltando como os sleeves de corpo inteiro elevam o impacto nas prateleiras.[1]Instituto Fraunhofer de Engenharia Industrial, "Estudo de Rastreamento Ocular do Consumidor 2025," iao.fraunhofer.de A tela de 360° da etiqueta permite que as marcas combinem gráficos vívidos, declarações de sustentabilidade e promoções habilitadas por QR sem interromper o fluxo visual. Fabricantes de shampoo de luxo na França e na Itália migraram de etiquetas de papel para sleeves termorretráteis em 2025, abrindo espaço para texto multilíngue e acabamentos premium. A edição limitada holográfica da Perrier aumentou as vendas por impulso em 17% nos hipermercados franceses no mesmo ano.[2]Nestlé S.A., "Lançamento da Edição Limitada Perrier Fines Bulles," nestle.com Redes de marcas próprias como a Lidl imitam esses atributos premium com sleeves impressos em flexografia de baixo custo, intensificando a concorrência pela atenção do consumidor. À medida que as plataformas de comércio eletrônico favorecem produtos que se fotografam bem em 360°, os proprietários de marcas continuam a tratar os sleeves como um investimento em conversão e fidelidade, e não como um mero item de custo.
Necessidade de Proteção contra Adulteração
As regras de contato com alimentos da UE que entram em vigor até 2027 obrigam as embalagens de laticínios líquidos e nutrição infantil a exibir selos de integridade verificáveis. Os sleeves termorretráteis com bandas de rasgo perfuradas atendem a essa necessidade sem embalagens secundárias adicionais. Após um incidente de envenenamento por metanol em 2024, destilarias da Europa Oriental adotaram sleeves de corpo inteiro com tiras de rasgo em bebidas espirituosas acima de 20% de álcool, seguindo novos decretos de segurança na Polônia e na Eslováquia. Fabricantes farmacêuticos na Alemanha e nos Países Baixos agora envolvem frascos de ensaios clínicos em sleeves codificados que se alinham com a lei de rastreamento e rastreabilidade da UE. O sleeve certificado pela ISO 16495 da Huhtamaki para suco asséptico, lançado na Espanha no final de 2025, mostra como a evidência de adulteração e a resistência infantil convergem em uma única construção. À medida que os reguladores intensificam as exigências de integridade, os sleeves à prova de adulteração passam de valor agregado para expectativa básica.
Transição para Superfícies de Branding de 360°
A Diretiva de Declarações Verdes da UE exige mais espaço para fundamentação, de modo que as etiquetas devem comportar até 18% de texto de conformidade adicional em comparação com 2024.[3]Comissão Europeia, "Diretiva de Declarações Verdes," ec.europa.eu Os gráficos de sleeve sem costura contornam essa limitação de espaço. A Garnier migrou sua linha europeia de shampoo para sleeves de PET-G em 2025, incorporando uma lista de ingredientes em 12 idiomas e uma pontuação de sustentabilidade verificada por blockchain. As cervejarias artesanais adotam sleeves impressos digitalmente para rotacionar obras de arte colecionáveis mensalmente, gerando compartilhamentos nas redes sociais. A Coca-Cola Europacific Partners combinou latas de Fanta com sleeves habilitados para realidade aumentada na Alemanha, que geraram 2,3 milhões de downloads do aplicativo em oito semanas. Os varejistas recompensam esses designs de alta informação com posicionamentos de destaque, reforçando o ciclo de branding.
Adoção de Filmes Termorretráteis de Poliolefina Reciclável
O PPWR estipula que todas as embalagens sejam recicláveis ou reutilizáveis até 2030, uma regra que expõe os sleeves de PET-G a riscos de contaminação por flutuação e afundamento. O sleeve de PE cavitado da Innovia Films flutua para longe dos flocos de PET durante a lavagem cáustica, conforme comprovado em um piloto de laticínios da Arla Foods de seis meses que reduziu a contaminação abaixo de 0,5%. A Amcor investiu EUR 45 milhões (USD 50,9 milhões) em 2025 para modernizar sua planta em Ghent para sleeves de PE monomaterial, antecipando sobretaxas em formatos não recicláveis. As estruturas de taxas de RPE na França e na Itália já penalizam os sleeves não recicláveis em até EUR 0,08 por unidade, levando os proprietários de marcas a optar por poliolefinas. Embora a menor clareza do PE represente um desafio para bebidas premium, os avanços em coextrusão e tratamento de superfície continuam a reduzir a diferença estética.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Diretivas Mais Rigorosas da UE sobre Resíduos de Embalagens Plásticas | -0.8% | Alemanha, França, Países Baixos, Polônia, Restante da Europa | Curto prazo (≤ 2 anos) |
| Aumento dos Preços das Resinas Virgens de PET-G e PVC | -0.6% | Alemanha, Itália, França, Espanha, Reino Unido | Curto prazo (≤ 2 anos) |
| Fluxos de Reciclagem Limitados para Filmes Multicamadas | -0.4% | Alemanha, Países Baixos, França, Bélgica | Médio prazo (2-4 anos) |
| Gargalos na Remoção de Sleeves nos Sistemas de Depósito e Devolução da UE | -0.3% | Alemanha, Países Baixos, Polônia, Restante da Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Diretivas Mais Rigorosas da UE sobre Resíduos de Embalagens Plásticas
A emenda da VerpackG da Alemanha introduz uma taxa de RPE escalonada sobre sleeves com mais de 40 mícrons de espessura ou impressos com tintas não detectáveis, elevando os custos unitários em EUR 0,05-0,12 a partir de janeiro de 2026. Um projeto de lei da UE propõe um mandato de 30% de conteúdo reciclado para sleeves de PET-G até 2028, mas o fornecimento atual de rPET de alta viscosidade intrínseca é insuficiente. A incerteza sobre as métricas de "reciclável na prática" paralisa o investimento dos conversores, enquanto pequenas empresas do sul da Europa correm risco de saída porque o financiamento de linhas monomateriais é intensivo em capital.
Aumento dos Preços das Resinas Virgens de PET-G e PVC
O PET-G à vista atingiu EUR 1.850 por tonelada métrica em janeiro de 2026, 9% acima de 2025, devido a paralisações nas unidades de glicólise da Eastman e da Indorama. O PVC subiu 14% para EUR 1.320 com o fornecimento restrito de dicloreto de etileno e tarifas de energia mais elevadas. Conversores de médio porte operando contratos de longo prazo com bases de preços de 2024 sofreram compressão de margem de 200-300 pontos-base. A Mondi atribuiu a inflação das resinas a 60% do declínio de sua margem europeia em 2025, levando a uma mudança para substratos de conteúdo reciclado. Sem ferramentas de hedge para resinas especiais, os conversores repassam os custos para a cadeia ou perdem participação para concorrentes verticalmente integrados capazes de compensar internamente as oscilações de resina.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
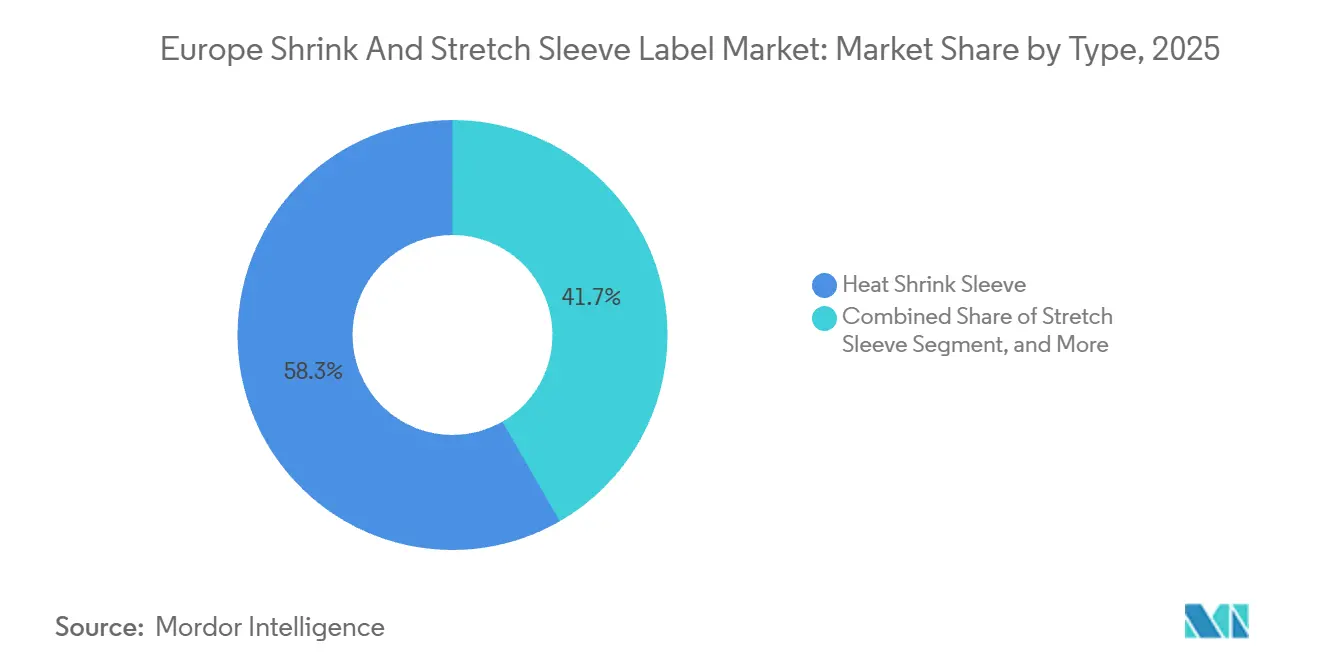
Sleeves Stretch Ganham Espaço nos Sistemas de DepósitoOs sleeves termorretráteis comandaram 58,32% de participação do mercado europeu de etiquetas sleeve termorretráteis e stretch em 2025, refletindo sua compatibilidade com formatos complexos de garrafas e túneis de alta velocidade. Os equivalentes stretch estão previstos para expandir a 5,65% até 2031, à medida que a Alemanha e os Países Baixos penalizam etiquetas que dificultam a reciclagem de garrafas, tornando os sleeves removíveis e sem adesivo atrativos. Em 2025, a Sleever International instalou um aplicador stretch com capacidade para 36.000 garrafas por hora, reduzindo a diferença de velocidade em relação aos sistemas de túnel térmico. Os formatos de sleeve termorretrátil de corpo inteiro continuam a atender bebidas espirituosas premium e cosméticos, enquanto os sleeves de agrupamento de múltiplas embalagens permanecem predominantes em refrigerantes carbonatados.
A economia dos sistemas de depósito e devolução amplifica a demanda por stretch; os operadores incorrem em menos rejeições nos ciclos de lavagem e obtêm maior pureza de rPET. Por outro lado, os sleeves termorretráteis mantêm uma vantagem no custo de material, de EUR 0,02-0,04 por unidade contra EUR 0,05-0,07 para stretch. À medida que as penalidades dos sistemas de depósito e devolução se intensificam, no entanto, os proprietários de marcas tratam cada vez mais os custos mais elevados dos sleeves stretch como um seguro de conformidade. A interação entre as taxas de reciclabilidade e a economia de velocidade de linha manterá ambos os formatos relevantes, bifurcando a adoção por rigor regulatório e sensibilidade ao preço.


Por Material:
Dominância do PET-G Enfrenta Desafio das PoliolefinasO PET-G proporcionou clareza e uniformidade de retração incomparáveis, garantindo 46,23% de participação em 2025. No entanto, o tamanho do mercado europeu de etiquetas sleeve termorretráteis e stretch para filmes de polietileno está crescendo a 5,83% graças à separabilidade por flutuação e afundamento e às menores taxas de RPE. O filme com 35% de conteúdo de rPET da Klöckner Pentaplast, lançado em 2025, ajuda os proprietários de marcas a avançar em direção aos compromissos de conteúdo reciclado. O OPP e o OPS permanecem relevantes para sleeves de agrupamento que necessitam de rigidez, mas suas deficiências de reciclabilidade os expõem à pressão de substituição.
Os elastômeros Affinity da Dow agora permitem que os filmes de PE atinjam até 60% de retração mantendo um brilho comparável ao do PET-G. A saída do PVC se acelera sob as proibições escandinavas, reduzindo seu mercado endereçável a aplicações especiais. O polipropileno atende bebidas de enchimento a quente onde a alta temperatura de retração é tolerável. Até 2027, as poliolefinas provavelmente ultrapassarão o PET-G em laticínios e água, enquanto o PET-G permanece consolidado em SKUs premium com gráficos intensivos que valorizam o brilho óptico.
Por Aplicação:
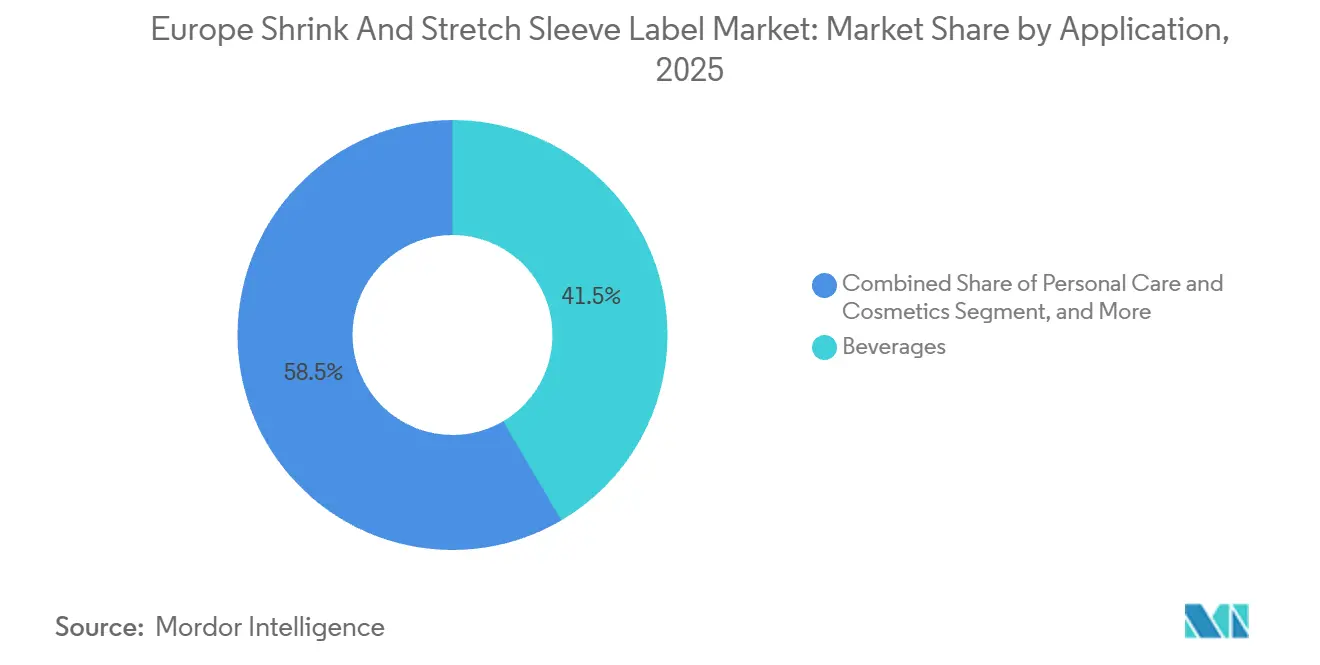
Cuidados Pessoais Supera Bebidas em CrescimentoAs bebidas representaram 41,54% da participação de mercado em 2025, ressaltando como os sleeves de corpo inteiro combinam evidência de adulteração com uma tela de marketing. No entanto, cuidados pessoais e cosméticos registrarão o CAGR mais forte de 6,12% até 2031, refletindo a transição das marcas de luxo para narrativas sem costura de 360°. A Coca-Cola Europacific Partners expandiu o uso de sleeves para Fanta e Sprite na Alemanha e na Polônia, incorporando etiquetas NFC que aumentaram as taxas de recompra em 11%.
Os sleeves para alimentos cobrem potes de laticínios, molhos e refeições prontas, mas enfrentam pressão crescente dos esquemas de recarga. Outros usos, de fluidos automotivos a produtos de limpeza doméstica, são pequenos, mas ganham participação, pois os sleeves de PVC resistentes a produtos químicos atendem aos requisitos de rotulagem CLP. O resultado é uma bifurcação; as bebidas impulsionam o volume, enquanto os cuidados pessoais geram valor, garantindo que os conversores calibrem suas frotas de impressoras para rodadas de flexografia de alta velocidade e variantes digitais de cosméticos de curta tiragem.
Por Tecnologia de Impressão:
Digital Ganha Participação em Cosméticos de Curta TiragemA flexografia manteve 48,61% de participação em 2025 porque os custos de clichê se amortizam eficientemente em tiragens acima de 100.000 unidades. A impressão digital, crescendo 5,91%, se destaca abaixo de 50.000 unidades, onde os fluxos de trabalho sem clichê brilham. As impressoras HP Indigo WS6800 instaladas na França e na Itália permitem resolução de 1.200 dpi a 40 m/min, permitindo que marcas de cosméticos localizem artes para varejistas específicos sem incorrer em custos de cilindro.
A rotogravura ainda domina as bebidas carbonatadas de mega-volume graças à densidade de tinta e à estabilidade tonal, enquanto a serigrafia vive em bebidas espirituosas premium que necessitam de camadas metálicas táteis. As unidades de flexografia LED-UV reduzem a energia em 40% e diminuem o tempo de resposta, diluindo as vantagens de velocidade. As linhas híbridas que combinam camadas base de flexografia com dados variáveis digitais posicionam os conversores para capturar tanto os pedidos de bebidas convencionais quanto os SKUs de cauda longa dos cosméticos.
Análise Geográfica
Mercado de Etiquetas Sleeve Termorretráteis e Stretch da Alemanha e Polônia
A Alemanha gerou 21,34% da receita do mercado europeu de etiquetas sleeve termorretráteis e stretch em 2025, à medida que conversores globais se concentraram em torno de seu denso ecossistema de engarrafamento e da adoção precoce do sistema de depósito e devolução. Os novos níveis de EPR da VerpackG aumentam a demanda por sleeves de PE e por designs perfurados a laser, atualmente testados pelo Fraunhofer IVV, que se desprendem de forma confiável durante lavagens industriais. A Polônia deve crescer a um CAGR de 5,57% até 2031, impulsionada pela capacidade greenfield de flexografia e rotogravura na Silésia, que atende aos polos de bebidas da República Tcheca, Eslováquia e Hungria a um custo de mão de obra substancialmente inferior.
Mercado de Etiquetas Sleeve Termorretráteis e Stretch da França e do Reino Unido
A França e o Reino Unido formam mercados maduros, porém com regulamentação intensa. A lei AGEC da França estabelece a meta de 10% de embalagens reutilizáveis até 2027, levando os envasadores de bebidas a explorar PET e vidro recarregáveis, o que poderia reduzir os volumes de sleeves termorretráteis. O esquema de EPR pós-Brexit do Reino Unido, em vigor a partir de outubro de 2025, cobra até GBP 0,10 (USD 0,13) por sleeve não reciclável, incentivando as marcas a adotarem poliolefinas.
Mercado de Etiquetas Sleeve Termorretráteis e Stretch do Sul e Leste Europeu
As nações do sul revelam trajetórias distintas; a lei espanhola de resíduos de embalagens de 2025 proíbe sleeves não recicláveis em garrafas acima de 1 litro até 2028, enquanto o ritmo mais lento da Itália preserva o PVC em sleeves para vinho até que as taxas de EPR dobrem em 2027. Os Países Baixos representam a vanguarda do DRS com 12.000 máquinas de devolução reversa, impulsionando a penetração de stretch sleeves para remoção manual rápida. Os mercados do leste europeu, como Romênia e Bulgária, estão dois anos atrás dos cronogramas de reciclabilidade ocidentais, criando nichos onde o PET-G convencional ainda prospera.
Panorama regulatório
No nível da UE, o Regulamento de Embalagens e Resíduos de Embalagens, Regulamento (UE) 2025/40 (PPWR), entrou em vigor em 11 de fevereiro de 2025 e se aplica a partir de 12 de agosto de 2026. Ele intensifica as expectativas de design para reciclagem em componentes de embalagem como mangas termorretráteis e estiráveis. Sob o arcabouço do PPWR, os convertedores e proprietários de marcas precisam demonstrar que as mangas não dificultam a coleta, triagem e reciclagem mecânica, o que aumenta o valor das mangas de poliolefina monomaterial, tintas detectáveis e construções que podem ser removidas ou separadas nos processos de reciclagem estabelecidos.
O detalhamento da implementação também está avançando por meio de atos e prazos da UE que moldam os programas de conformidade e a documentação. Em junho de 2026, a Comissão Europeia adotou a Decisão de Execução da Comissão (UE) 2026/1425 (30 de junho de 2026), estabelecendo regras para calcular, verificar e reportar dados de conteúdo de plástico reciclado para garrafas de bebidas plásticas de uso único. Isso aumenta o rigor de verificação em todo o ecossistema de garrafas, onde as mangas funcionam como parte do sistema geral de embalagem. O PPWR também exige atos de execução até 12 de agosto de 2026 para especificações harmonizadas de rotulagem de embalagens, apoiando orientações de triagem mais consistentes entre os Estados-Membros e aumentando o prêmio sobre soluções de mangas alinhadas com regras harmonizadas de reciclabilidade e rotulagem.
Análise da cadeia de valor
A cadeia de valor começa com fornecedores de polímeros e aditivos que abastecem estruturas de filme de PET-G, PVC e poliolefina, além de tintas, revestimentos e adesivos projetados para desempenho de retração e detectabilidade na triagem. Os convertedores então extrudam ou obtêm filmes, imprimem usando métodos flexográficos, rotogravura ou digitais, e finalizam as mangas (costura, perfuração, integração de RFID ou dados variáveis). Fornecedores de equipamentos de aplicação e túneis de retração influenciam a velocidade da linha e o uso de energia, além de afetar a viabilidade prática de formatos removíveis ou estiráveis nas linhas de produção.
A demanda está concentrada entre proprietários de marcas de bebidas e cuidados pessoais e co-empacotadores que especificam material da manga, arte gráfica e atributos de conformidade, com o varejo e o comércio eletrônico moldando a proliferação de SKUs que favorece a impressão de tiragem curta e dados variáveis. No estágio seguinte, operadores de gestão de resíduos e sistemas de DRS estão cada vez mais definindo especificações de mangas ao exigir separação limpa para o PET e que não comprometa a qualidade do rPET. O PPWR, Regulamento (UE) 2025/40, aplicável a partir de 12 de agosto de 2026, reforça a coordenação em toda a cadeia de valor em torno da rastreabilidade, rotulagem harmonizada e evidências de reciclabilidade, aproximando os convertedores dos proprietários de marcas e recicladores para validar o desempenho de lavagem e a triabilidade. Como resultado, a documentação de compatibilidade de materiais torna-se mais central, incluindo a contabilização de conteúdo reciclado quando aplicável, e favorece fornecedores que podem apoiar soluções de ponta a ponta, desde a seleção do filme até a configuração do aplicador e a validação da reciclagem.
Cenário Competitivo
A concentração de mercado é moderada com players como Amcor, CCL Industries, Huhtamaki, Fuji Seal e outros. A concorrência gira em torno da amplitude tecnológica; os proprietários de marcas buscam parceiros capazes de extrudar filmes recicláveis, imprimir tanto em flexografia quanto em digital e instalar aplicadores. A aquisição da Capsule pela Amcor em 2025 por USD 150 milhões fortaleceu seu conhecimento em PE monomaterial e adicionou três impressoras Indigo à sua frota europeia. A Huhtamaki capturou participação de mercado em sleeves à prova de adulteração após lançar uma solução de cartonagem de suco compatível com a ISO 16495.
Disruptores de médio porte exploram a reação mais lenta dos incumbentes aos mandatos de sustentabilidade. A Sleever International comercializa aplicadores stretch sem energia que dispensam túneis térmicos, atraindo engarrafadores de bebidas que visam reduzir as emissões de escopo 2. A Multi-Color Corporation aproveita as impressoras digitais para atender SKUs de cosméticos que a economia tradicional da rotogravura não consegue suportar. A Mondi registrou uma patente para adesivo de sleeve solúvel em água, abordando uma barreira crítica dos sistemas de depósito e devolução e sinalizando a intenção de se integrar mais profundamente nos ciclos de bebidas.
A diferenciação estratégica agora reside nas credenciais de circularidade tanto quanto na liderança de custos. Os conversores que obtêm a certificação ISO 14021 para declarações de conteúdo reciclado, se alinham com os protocolos CEN/TC 261 e mantêm programas rastreáveis de cadeia de custódia tornam-se fornecedores preferenciais. À medida que as tarifas de RPE se intensificam, as empresas verticalmente integradas capazes de internalizar a volatilidade das resinas ganham resiliência, sugerindo uma consolidação gradual, mas ainda deixando espaço para inovadores ágeis que visam nichos de alta margem, como sleeves ultrafinos com tinta de lítio para baterias.
Líderes do Setor Europeu de Etiquetas Sleeve Termorretráteis e Stretch
CCL Industries Inc.
Fuji Seal International Inc.
Amcor PLC
Multi-Color Corporation
Klöckner Pentaplast GmbH and Co. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Etiquetas Sleeve Termorretráteis e Stretch
- Amcor plc
- CCL Industries Inc.
- Klöckner Pentaplast GmbH and Co. KG
- Fuji Seal International Inc.
- Huhtamaki Oyj
- Smurfit WestRock
- Mondi plc
- Multi-Color Corporation
- Sleevezone Ltd.
- Folienprint Risse Etiketten GmbH
- Oerlemans Plastics B.V.
- Decomatic S.A.
- Polifilm Extrusion GmbH
- Maca S.r.l.
- Sleever International Company
- Derprosa Films S.L.U.
- Dow Chemical Company
- UPM Raflatac Oy
- Constantia Flexibles Group GmbH
- Avery Dennison Corporation
- Coveris Holdings S.A.

Oportunidades de mercado e perspectivas futuras
O PPWR (Regulamento (UE) 2025/40), aplicável a partir de 12 de agosto de 2026, cria um espaço mais claro para construções de mangas que demonstrem compatibilidade com vias de reciclagem estabelecidas e requisitos de rotulagem harmonizados. Isso está apoiando o investimento e o desenvolvimento de produtos focados em mangas de poliolefina flutuáveis, químicas de remoção por lavagem ou liberação limpa, e construções destinadas a reduzir a contaminação em fluxos de PET, especialmente para bebidas sujeitas a esquemas de depósito-retorno, onde o desempenho de remoção afeta diretamente a pureza do rPET.
Mangas inteligentes e habilitadas para dados também representam uma oportunidade tangível, à medida que políticas e programas de marcas colocam maior ênfase em informações digitais de embalagem e rastreabilidade. As ações das empresas mostram essa direção: em fevereiro de 2026, a Sleever lançou a INVENTRA RFID integrada em mangas termorretráteis para casos de uso de identificação e rastreabilidade. Em maio de 2026, a UPM apresentou o portfólio UPM ProCycle focado na reciclabilidade de embalagens e liberação limpa durante a reciclagem mecânica. Essas iniciativas apoiam convertedores que conseguem combinar materiais compatíveis com impressão digital e recursos incorporados, permitindo personalização de tiragem curta ao mesmo tempo em que atendem às expectativas mais rígidas de documentação e verificação da UE.
Recent Industry Developments in Mercado Europeu de Etiquetas Sleeve Termorretráteis e Stretch
- Junho de 2026: A CCL Industries concluiu a aquisição da Sleever International. O acordo amplia as capacidades da CCL em tecnologias de mangas termorretráteis e equipamentos de aplicação. Ele fortalece as ofertas integradas para proprietários de marcas que buscam desempenho de decoração e resultados de reciclabilidade em toda a Europa.
- Outubro de 2025: A Amcor adquiriu a Capsule por 150 milhões de dólares, adicionando know-how em PE monomaterial e três prensas HP Indigo à sua rede europeia. A aquisição ampliou a capacidade da Amcor de fornecer estruturas de mangas prontas para reciclagem. Também apoia programas de rotulagem de tiragem curta e alta variação, junto com volumes convencionais de bebidas.
- Janeiro de 2024: A CCL Industries inaugurou um centro de rótulos de mangas sustentáveis em Dornbirn, na Áustria, com a tecnologia de decoração EcoFloat. O investimento na instalação aumentou a capacidade local para soluções de mangas flutuáveis e alinhadas à reciclagem. Isso reflete como os proprietários de marcas europeus têm pressionado por designs que se separam de forma mais limpa nos fluxos de reciclagem de PET.


Mercado Europeu de Etiquetas Sleeve Termorretráteis e Stretch Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para esta metodologia, o mercado abrange o valor de rótulos de mangas termorretráteis e estiráveis usados para decorar, proteger e identificar produtos de consumo e industriais em toda a Europa, onde a manga é aplicada ao redor do recipiente ou embalagem e depois retraída ou estirada para ajuste.
Exclusões de escopo: excluímos formatos de rotulagem que não sejam mangas (como rótulos autoadesivos e rótulos in-mold) e qualquer demanda por rótulos fora da Europa.
Visão geral da segmentação
- Por Tipo
- Sleeve Termorretrátil
- Sleeve Stretch
- Sleeve de Corpo Inteiro
- Sleeve de Multi-Embalagem/Agrupamento
- Outros Tipos
- Por Material
- Cloreto de Polivinila (PVC)
- Politereftalato de Etileno Modificado com Glicol (PET-G)
- OPP (Polipropileno Orientado) e OPS (Poliestireno Orientado)
- Polietileno (PE)
- Polipropileno (PP)
- Outros Materiais
- Por Aplicação
- Alimentos
- Bebidas
- Cuidados Pessoais e Cosméticos
- Outras Aplicações
- Por Tecnologia de Impressão
- Impressão Flexográfica
- Impressão por Rotogravura
- Impressão Digital
- Outras Tecnologias de Impressão
- Por País
- Alemanha
- França
- Reino Unido
- Itália
- Polônia
- Países Baixos
- Espanha
- Restante da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando a cadeia de valor dos rótulos de mangas, desde o filme e o material de rótulo, passando pela impressão e conversão, até os principais usos finais, como bebidas, alimentos e cuidados pessoais. Utilizamos fontes públicas para ancorar os insumos do modelo, incluindo orientações de embalagem e rotulagem da Comissão Europeia, séries de manufatura e comércio do Eurostat para plásticos e produtos impressos, e estatísticas alfandegárias harmonizadas para verificar a consistência dos fluxos de importação e exportação.
Para manter as premissas realistas, também revisamos documentos de posicionamento sobre sustentabilidade e reciclagem de associações do setor, publicações sobre resíduos de embalagens e responsabilidade estendida do produtor (EPR) de autoridades nacionais, e artigos revisados por pares sobre materiais de filme termorretrátil e comportamento de remoção por lavagem. Relatórios anuais de empresas, apresentações a investidores e imprensa confiável são usados para entender adições de capacidade, mudanças tecnológicas (flexográfica, rotogravura e digital) e a direção de preços. Quando as divulgações públicas são escassas, recorremos seletivamente a uma fonte de assinatura paga para dados financeiros e notícias de empresas para preencher lacunas. Estes são exemplos ilustrativos de insumos documentais, e outras fontes foram consultadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
O trabalho primário é usado para confirmar o que os insumos documentais não conseguem mostrar completamente, especialmente como a demanda por mangas varia por país, aplicação e método de impressão, e como as mudanças de preços são repassadas. Conversamos com participantes de toda a cadeia, incluindo convertedores, fornecedores de filmes e compradores de embalagens em bebidas e cuidados pessoais, e incluímos uma combinação de geografias europeias para que o modelo não fique superajustado a um único grande mercado.
Quando os números variam, revisitamos as premissas com perguntas de acompanhamento para que os totais finais permaneçam vinculados ao comportamento de compra e a rendimentos de conversão realistas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | CXOs: 13% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 31% |
| Participantes menores: 14% | Gerentes: 56% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a atividade de embalagem e conversão na Europa é reconstruída em um pool de demanda endereçável de rótulos de mangas, e então filtrada pela adoção de mangas nas principais aplicações. Uma vez formado esse teto, corroboramos usando aproximações bottom-up seletivas, incluindo amostragem de receita de convertedores por atividade de mangas, verificações de canal sobre tamanhos típicos de projetos, e alguns cálculos de preço médio de venda (ASP) multiplicado pelo volume para grupos representativos de recipientes.
O modelo é moldado usando variáveis práticas que os entrevistados podem validar, como a intensidade de uso de mangas em bebidas versus alimentos, a divisão entre mangas termorretráteis e estiráveis, movimentos de custo de filme e tinta que influenciam o preço final da manga, e o mix de tecnologia de impressão (flexográfica, rotogravura, digital) que altera a economia unitária. Também incorporamos requisitos regulatórios de embalagem que podem afetar a escolha de materiais e os ciclos de redesenho de rótulos. Quando faltam dados para países menores, as lacunas são tratadas aplicando sinais de produção de bebidas e bens embalados a nível de país, com faixas conservadoras de penetração de mangas, e depois corrigidas por meio de retorno primário.
A previsão utiliza análise de cenários apoiada por indicadores de curto prazo, incluindo produção de bebidas embaladas, atividade de marcas próprias e adições de capacidade na conversão, seguida de uma normalização das premissas de custo de insumos. Mantemos um caso central como a previsão publicada, enquanto casos de baixa e alta são usados internamente para verificar se a CAGR permanece consistente com o que os participantes do mercado observam em suas carteiras de pedidos.
Validação de dados e ciclo de atualização
A validação é feita por meio de um conjunto de verificações que um analista júnior pode repetir, comparando os gastos implícitos com mangas por unidade de produção em bebidas e cuidados pessoais com o que os compradores relatam. Também testamos se os totais por país se alinham com sinais de comércio e produção. Valores discrepantes são identificados, e então premissas como taxas de adoção, etapas de ASP e mix de impressão são revisadas novamente antes da aprovação interna.
Verificamos novamente as variações ano a ano para que correspondam a desenvolvimentos conhecidos, como marcos importantes de regulamentação de embalagens, picos de preços de resina, ou mudanças significativas de capacidade que possam distorcer temporariamente os preços. Os relatórios são atualizados anualmente e, quando ocorre um evento material, atualizações intermediárias são feitas para que os números de mercado não fiquem desatualizados em relação à realidade. Antes da entrega, uma revisão final é realizada para garantir que os sinais publicamente disponíveis mais recentes e o retorno das entrevistas sejam incluídos.
Tamanho do mercado europeu de rótulos de mangas termorretráteis e estiráveis segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para rótulos de mangas na Europa frequentemente não coincidem, principalmente porque os pesquisadores agrupam os produtos de forma diferente e também escolhem momentos distintos para precificação e conversão de moeda. O mesmo mercado pode parecer maior quando serviços de embalagem adjacentes são contabilizados, ou menor quando apenas um tipo de manga ou uma geografia mais restrita é incluído.
Os principais fatores dessa discrepância geralmente vêm de saber se mangas para multi-embalagens e agrupamento são contabilizadas junto com mangas de corpo inteiro, como os materiais (PVC, PET-G, OPP/OPS e outros) são traduzidos em valor de rótulo acabado, e se o crescimento é projetado a partir de um cenário de base estável ou de uma trajetória de recuperação agressiva. As diferenças também podem vir da cadência de atualização, pois mudanças rápidas na precificação vinculada à resina podem alterar o resultado de valor mesmo quando os volumes são estáveis, e essas dinâmicas explicam por que os números variam entre as fontes.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,77 bilhão de dólares (2025) | |
| Consultoria Regional A | 2,74 bilhões de dólares (2022) | Utiliza uma geografia restrita à Europa Ocidental e parece incorporar um escopo mais amplo de serviços de embalagem ao total de rótulos de mangas, além de usar um ano-base de preços mais antigo, o que pode inflacionar o valor quando os custos de resina estavam elevados. |
| Editora de Pesquisa do Setor B | 3,30 bilhões de dólares (2024) | Apresenta um foco mais amplo em termoencolhível que provavelmente mistura o valor de embalagens do tipo manga com o de rótulos, e depende de participações regionais de alto nível em vez de verificações por país e aplicação, o que pode sobreestimar a Europa quando as taxas de adoção são generalizadas. |
A tabela mostra que as escolhas de escopo e construção de valor explicam a maior parte da dispersão, especialmente em relação a se mangas de agrupamento e serviços de embalagem são tratados como valor de rótulo e como a precificação é alinhada no tempo. Ao manter o cálculo vinculado à demanda de rótulos de mangas na Europa e verificar cruzadamente a adoção e as etapas de precificação em nível de aplicação, a dispersão é reduzida de forma que permanece repetível para um analista, uma escolha de modelagem aplicada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é a receita projetada para o mercado europeu de etiquetas sleeve termorretráteis e stretch até 2031?
O mercado está previsto para atingir USD 2,29 bilhões até 2031, refletindo um CAGR de 4,49% a partir de 2026.
Qual tipo de sleeve está crescendo mais rapidamente nos sistemas europeus de depósito e devolução?
Os sleeves stretch, graças ao seu design removível que evita a contaminação do PET, estão projetados para crescer a 5,65% até 2031.
Por que os filmes termorretráteis de poliolefina estão ganhando popularidade entre as marcas de bebidas?
Os sleeves de poliolefina atendem às regras de reciclabilidade do PPWR porque flutuam para longe dos flocos de PET, reduzindo as taxas de RPE e preservando a qualidade do rPET.
Como a impressão digital está mudando o fornecimento de etiquetas sleeve?
As impressoras HP Indigo e similares eliminam os custos de clichê, permitindo tiragens tão baixas quanto 500 unidades e apoiando lançamentos de cosméticos hiperlocalizado.
Qual país oferece a maior oportunidade de crescimento para os conversores?
Espera-se que a Polônia lidere com um CAGR de 5,57% até 2031, apoiada por nova capacidade greenfield e demanda regional de bebidas.
Quais desafios de material enfrentam os sleeves premium com gráficos intensivos?
Os custos do PET-G virgem subiram 9% em relação ao ano anterior, e as regras de reciclabilidade pressionam as marcas a encontrar filmes de poliolefina que correspondam à clareza do PET-G sem picos de custo.
Página atualizada pela última vez em:



