
Tamanho e Participação do Mercado de Sequenciamento de Nova Geração (NGS)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 11.81 Bilhões de dólares |
| Tamanho do Mercado (2031) | 22.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.69 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
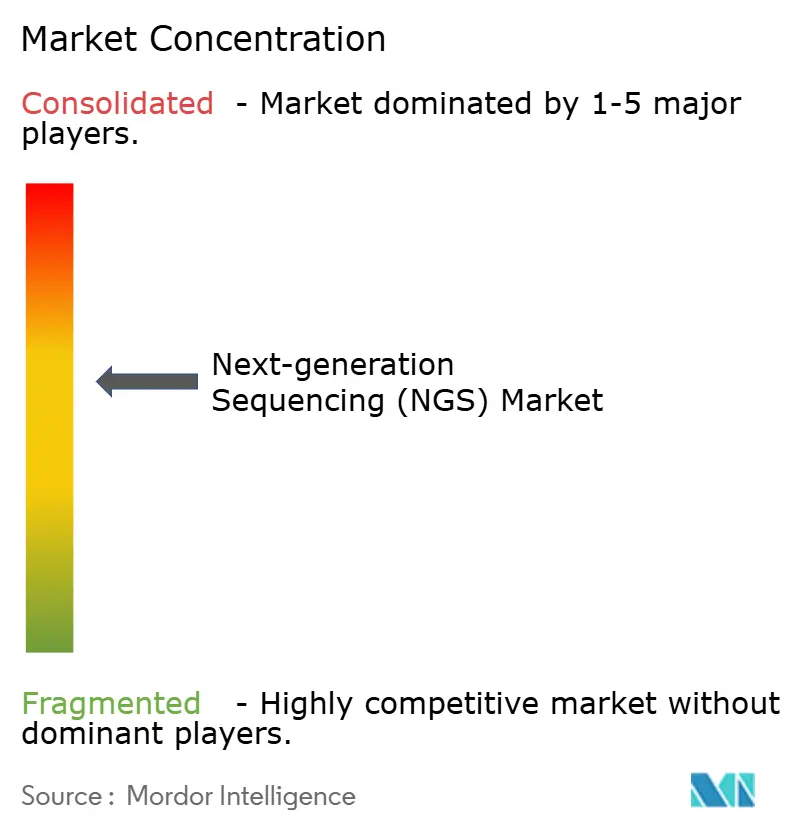
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sequenciamento de Nova Geração (NGS) por Mordor Intelligence
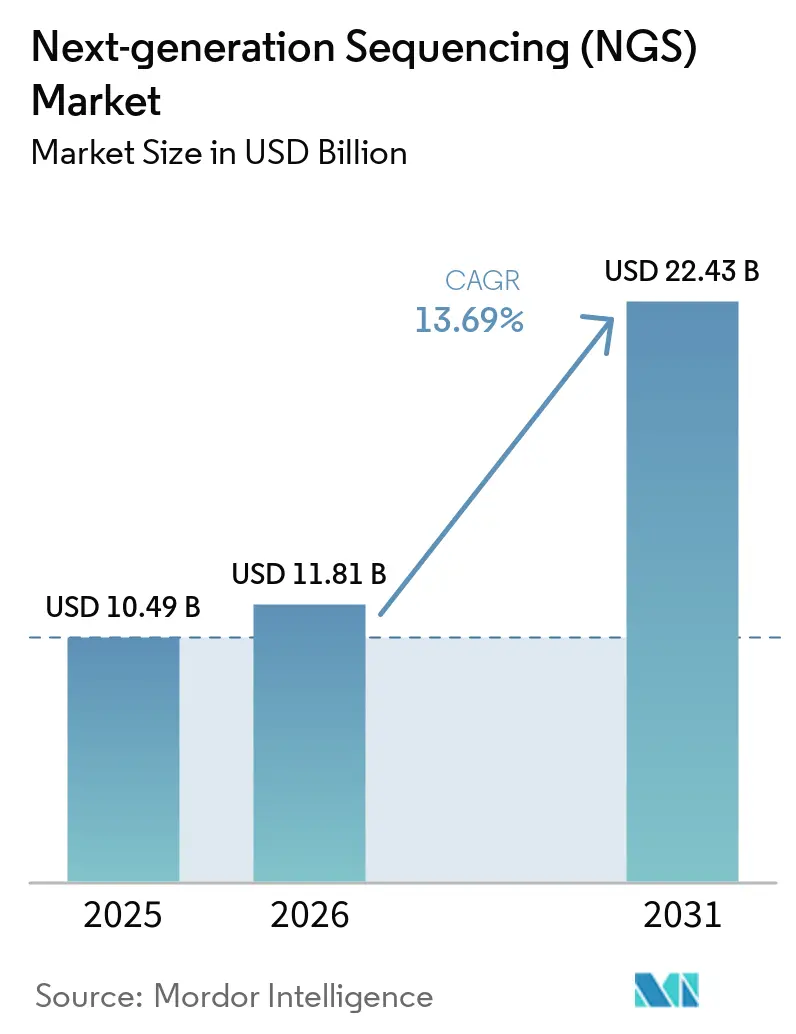
O tamanho do Mercado de Sequenciamento de Nova Geração (NGS) tem projeção de USD 10,49 bilhões em 2025, USD 11,81 bilhões em 2026, e deve atingir USD 22,43 bilhões até 2031, crescendo a um CAGR de 13,69% de 2026 a 2031.
A crescente demanda por infraestrutura genômica soberana, fluxos de trabalho em cartucho que reduzem os tempos de resposta e as políticas nacionais de aquisição com neutralidade de carbono estão remodelando as prioridades de compra em ambientes de pesquisa, clínicos e de saúde pública. Os mandatos de medicina de precisão estão acelerando o uso rotineiro de diagnósticos complementares. Ao mesmo tempo, os controles de exportação sobre componentes semicondutores e precursores de reagentes expõem dependências da cadeia de suprimentos agora classificadas como vulnerabilidades estratégicas por vários governos. Os biobancos financiados por agências públicas estão incorporando a contabilidade de carbono nas avaliações de fornecedores, levando os fornecedores a divulgar a pegada energética por terabase. Enquanto isso, instrumentos de química aberta que desvinculam as compras de consumíveis e hardware estão atraindo clientes para longe dos ecossistemas proprietários, intensificando a concorrência e comprimindo as margens de reagentes.
Principais Conclusões do Relatório
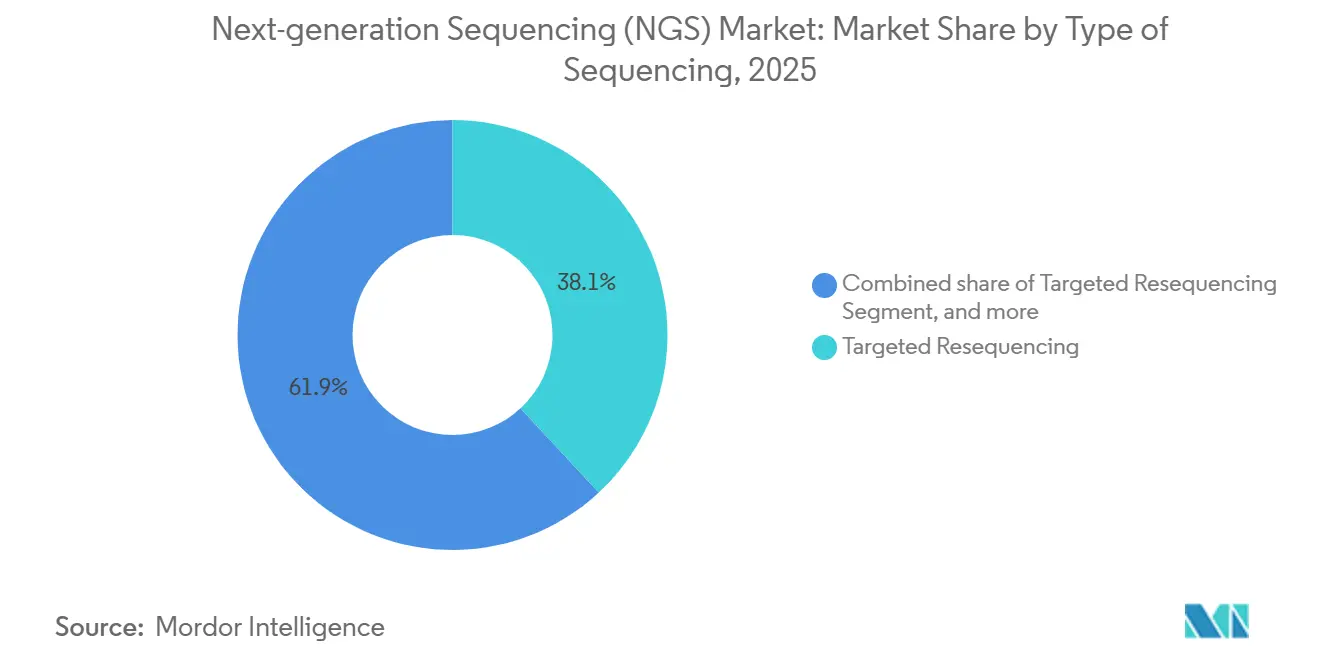
- Por tipo de sequenciamento, o ressecuenciamento direcionado liderou o mercado de sequenciamento de nova geração com uma participação de 38,09% em 2025. O sequenciamento do exoma completo tem previsão de expansão a um CAGR de 14,23% até 2031, o mais rápido entre os tipos de sequenciamento.
- Por produto, reagentes e consumíveis representaram 69,88% do tamanho do mercado de sequenciamento de nova geração em 2025. Os instrumentos têm projeção de crescimento a um CAGR de 14,39% entre 2026 e 2031, superando todas as outras categorias de produtos.
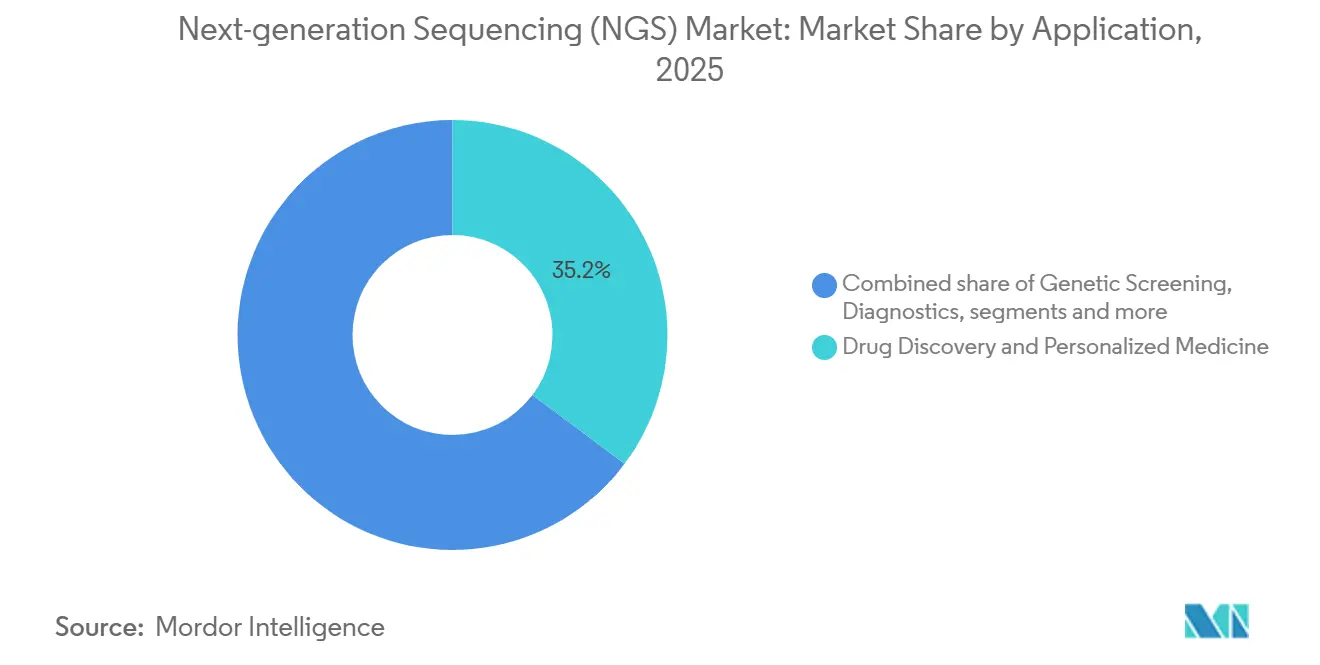
- Por aplicação, a descoberta de medicamentos e a medicina personalizada representaram uma participação de receita de 35,23% em 2025. O rastreamento genético está avançando a um CAGR de 14,33% até 2031, o mais alto entre as aplicações.
- Por usuário final, o setor acadêmico representou 48,44% dos gastos em 2025 e está sustentando uma taxa de crescimento anual de 13,98%.
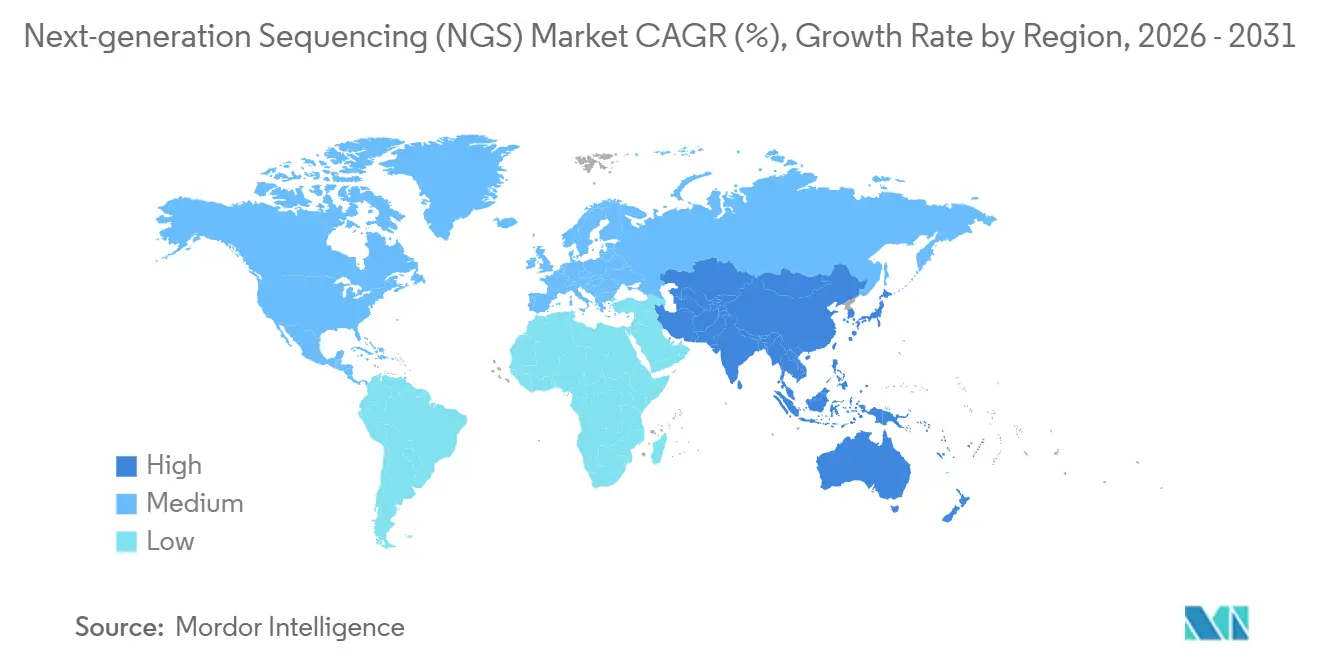
- Por geografia, a América do Norte representou 41,9% da receita em 2025, enquanto a região Ásia-Pacífico deve registrar um CAGR de 14,21% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção acelerada de medicina de precisão e diagnósticos complementares | +3.2% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Declínio contínuo no custo por genoma e ganhos de rendimento | +2.8% | Global, notavelmente Ásia-Pacífico e América Latina | Curto prazo (≤ 2 anos) |
| Expansão de programas de genômica em escala populacional | +2.4% | Núcleo da APAC; transbordamento para o Oriente Médio | Longo prazo (≥ 4 anos) |
| Fluxos de trabalho de sequenciamento em cartucho para testes no ponto de atendimento | +1.9% | América do Norte, Europa, APAC urbana | Médio prazo (2-4 anos) |
| Centros de dados genômicos soberanos exigindo capacidade de NGS localizada | +1.6% | China, Índia, Emirados Árabes Unidos, Arábia Saudita, Brasil | Longo prazo (≥ 4 anos) |
| Iniciativas de sequenciamento com neutralidade de carbono influenciando aquisições | +0.9% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Acelerada de Medicina de Precisão e Diagnósticos Complementares
Os diagnósticos complementares vinculados a terapias direcionadas estão incorporando o sequenciamento de nova geração nos fluxos de trabalho de oncologia, convertendo a tecnologia de uma ferramenta de pesquisa em um serviço clínico reembolsável. A FDA dos EUA concedeu designação de avanço a 14 testes complementares baseados em NGS durante 2024-2025, cobrindo tumores sólidos como pulmão, mama e melanoma[1]. A expansão da cobertura do Medicare em 2025 para perfil genômico abrangente eliminou os obstáculos de autorização prévia, impulsionando os volumes de testes em laboratórios hospitalares. Os ensaios de biópsia líquida que detectam DNA tumoral circulante estão sendo integrados em linhas de tratamento mais precoces, com Guardant Health e Foundation Medicine reportando crescimento de dois dígitos nas requisições em 2025. Embora as aprovações europeias avancem mais lentamente, a proposta da Comissão Europeia de 2024 para simplificar a regulamentação de diagnósticos in vitro sinaliza caminhos de aprovação mais rápidos após 2027. Coletivamente, essas tendências regulatórias estabelecem o NGS como um pilar clínico e não como uma opção experimental.
Declínio Contínuo no Custo por Genoma e Ganhos de Rendimento
Os custos do sequenciamento de genoma completo caíram abaixo de 500 USD em 2025 em instrumentos de alto rendimento, tornando o rastreamento populacional economicamente viável para os sistemas de saúde pública. A Ultima Genomics validou um genoma por 100 USD em estudos revisados por pares durante 2024, forçando os concorrentes estabelecidos a desagregar os preços de reagentes e repensar os modelos de receita. O NovaSeq X da Illumina fornece 16 terabases por execução, permitindo que os laboratórios processem milhares de amostras semanalmente. A plataforma AVITI baseada em semicondutores da Element Biosciences reduz o consumo de reagentes em 30%, traduzindo as economias de custo diretamente para os usuários. Essas eficiências estão acelerando a adoção em países de renda média que anteriormente consideravam o sequenciamento de genoma completo caro demais para diagnósticos de rotina.
Expansão de Programas de Genômica em Escala Populacional
China, Japão, Índia e Reino Unido têm como alvo coortes que excedem 1 milhão de genomas cada. O Banco Nacional de Genes de Shenzhen da China sequenciou 800.000 genomas até meados de 2025, enfatizando bancos de dados de variantes de ancestralidade Han. O Programa de Medicina Genômica do Japão exige residência doméstica de dados, favorecendo o sequenciamento local em detrimento de soluções exclusivamente em nuvem. O Projeto Genoma Índia completou 10.000 genomas em 99 grupos étnicos em 2024 e planeja atingir 100.000 até 2028. Essas iniciativas consolidam as compras por meio de licitações nacionais, recompensando fornecedores que oferecem transferência de tecnologia e parcerias de fabricação local.
Fluxos de Trabalho de Sequenciamento em Cartucho para Testes no Ponto de Atendimento
Cartuchos integrados que combinam preparação de biblioteca, amplificação e detecção reduzem os tempos de resposta de dias para horas. O VolTRAX da Oxford Nanopore automatiza os fluxos de trabalho de amostra a sequência para painéis de doenças infecciosas. A Roche demonstrou um protótipo de painel de sepse em 2025 voltado para departamentos de emergência onde a terapia antibiótica empírica frequentemente precede a confirmação por cultura. A incerteza regulatória sob o CLIA cria ambiguidade de aprovação, mas a perspectiva de resultados genômicos na mesma visita aborda os atrasos de transporte que degradam a qualidade do RNA nos testes centralizados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cenário regulatório global fragmentado para NGS clínico | −1.8% | América do Norte, Europa, APAC | Médio prazo (2-4 anos) |
| Alto desembolso de capital para plataformas de leitura longa e espaciais | −1.4% | Global, especialmente laboratórios acadêmicos | Curto prazo (≤ 2 anos) |
| Vulnerabilidades da cadeia de suprimentos de consumíveis após controles de exportação | −1.1% | APAC e Oriente Médio | Curto prazo (≤ 2 anos) |
| Viés algorítmico na chamada de variantes baseada em IA e riscos de responsabilidade | −0.7% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Cenário Regulatório Global Fragmentado para NGS Clínico
Caminhos de aprovação divergentes entre a FDA, o IVDR da UE e as agências da APAC exigem validações específicas por região, o que aumenta o tempo de entrada no mercado e os custos. O rascunho da FDA de 2024 sobre testes desenvolvidos em laboratório adiciona supervisão que os centros médicos acadêmicos argumentam poder restringir a inovação[2]. As extensões do IVDR da Europa até 2027 deixam centenas de ensaios em situação indefinida, enquanto os reguladores da China exigem ensaios clínicos domésticos, prolongando os lançamentos em até 24 meses. O caminho de aprovação condicional do Japão introduzido em 2025 ainda carece de requisitos precisos de pós-comercialização, desencorajando empresas menores. Manter múltiplas versões de ensaios dilui as economias de escala e favorece empresas com amplos recursos regulatórios.
Alto Desembolso de Capital para Plataformas de Leitura Longa e Espaciais
Os sequenciadores de leitura longa, como o Sequel IIe da PacBio, têm preços que variam de USD 150.000 a USD 350.000, níveis que excedem os orçamentos de capital da maioria dos laboratórios hospitalares. As plataformas de transcriptômica espacial, como o Xenium da 10x Genomics e o CosMx da NanoString, acrescentam custos adicionais de hardware de USD 250.000 a USD 500.000 e requerem pessoal especializado em histologia. Os consumíveis com preços entre USD 800 e USD 1.200 por amostra restringem o uso rotineiro à P&D farmacêutica e a um punhado de centros de referência. Os esquemas de arrendamento ou aluguel de reagentes transferem os custos iniciais para despesas operacionais, mas não resolvem a escassez de pessoal ou a complexidade do fluxo de trabalho, de modo que a adoção permanece confinada a institutos bem financiados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sequenciamento:
Exomas Clínicos Superam Painéis DirecionadosO sequenciamento completo do exoma deve crescer a um CAGR de 14,23% até 2031, à medida que as seguradoras o adotam para o diagnóstico de doenças raras, redirecionando orçamentos de testes de gene único para painéis abrangentes. O resequenciamento direcionado detinha 38,09% da participação de mercado de sequenciamento de nova geração em 2025, impulsionado por painéis de oncologia, embora a queda dos custos do exoma para abaixo de 200 USD por amostra corroa sua vantagem de preço. O sequenciamento de genoma completo permanece o padrão de referência para variantes estruturais, embora o aumento de 30 vezes no volume de dados sobrecarregue os recursos de TI hospitalares. O sequenciamento de RNA está ganhando força na imuno-oncologia, e a transcriptômica espacial atingiu 180 milhões de USD em vendas em 2025.
O mercado de sequenciamento de nova geração está testemunhando a transição das vias de doenças raras da pesquisa para o cuidado reembolsado, validando os testes de exoma como diagnósticos de primeira linha. A aprovação pela FDA do primeiro teste neurodesenvolvimentista baseado em exoma em 2025 consolidou essa transição. Os fornecedores que oferecem pipelines de análise completos estão ganhando preferência em relação àqueles que vendem apenas capacidade bruta, à medida que hospitais comunitários adotam cada vez mais serviços de sequenciamento de nova geração com fluxos de trabalho simplificados de bioinformática.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Produto:
Instrumentos Ganham com a Automação Reduzindo a DependênciaReagentes e consumíveis capturaram 69,88% do tamanho do mercado de sequenciamento de nova geração em 2025, mas os instrumentos superarão com um CAGR de 14,39% até 2031. Os sistemas de bancada que integram a preparação de amostras reduzem o tempo de manuseio e diminuem as barreiras de adoção no ponto de atendimento. A Element Biosciences e a Singular Genomics empregam designs de reagentes abertos que subcotam os modelos proprietários de lâmina e navalha. O modo neutro de reagentes da Illumina em 2025 reconhece a crescente demanda por interoperabilidade.
Os serviços, embora o menor segmento, estão se expandindo à medida que os patrocinadores farmacêuticos terceirizam o sequenciamento em larga escala para centros de alto rendimento. As plataformas de automação da Tecan e da Hamilton reduzem o desperdício de reagentes, comprimindo o crescimento da receita de consumíveis. A mudança para a química aberta comprime as margens enquanto amplia a base de usuários, especialmente entre as instituições acadêmicas com recursos limitados.
Por Aplicação:
Rastreamento Genético Cresce com os Mandatos de Recém-NascidosA descoberta de medicamentos e a medicina personalizada representaram 35,23% da receita de 2025, mas o rastreamento genético deve crescer à taxa mais rápida de 14,33% de CAGR à medida que os governos expandem os painéis de rastreamento neonatal. O Serviço Nacional de Saúde do Reino Unido planeja pilotar o sequenciamento do genoma completo para todos os recém-nascidos em 2025, com potencial de escalonamento para 700.000 bebês anualmente. O Japão aprovou o rastreamento de atrofia muscular espinhal baseado em NGS em 2024, levando as prefeituras a orçar para infraestrutura de sequenciamento.
A agricultura e a genômica animal, embora menores, registraram USD 120 milhões em gastos com sequenciamento em 2025, à medida que os criadores adotam a seleção genômica. Os fluxos de trabalho de multi-ômica que mesclam dados de DNA, RNA e epigenéticos estão se tornando viáveis em plataformas unificadas, expandindo os usuários-alvo além dos laboratórios moleculares tradicionais.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Usuário Final:
O Setor Acadêmico Sustenta a Dominância por Meio de Financiamento SoberanoAs instituições acadêmicas representaram 48,44% dos gastos em 2025 e devem continuar crescendo a 13,98% à medida que os programas nacionais de genômica direcionam fundos por meio de universidades. O NIH dos EUA alocou USD 290 milhões em 2025 para o Programa All of Us, com contratos de sequenciamento concedidos a centros médicos acadêmicos. A China direcionou USD 180 milhões para centros de genômica baseados em universidades durante 2024-2025.
Os hospitais permanecem o segundo maior segmento, impulsionados pelo perfil tumoral e pelos testes de doenças hereditárias, mas limitados pela escassez de pessoal de bioinformática. As empresas farmacêuticas e de biotecnologia gastam mais por cliente, mas representam um número menor de contas. As ofertas de sequenciamento como serviço visam hospitais que carecem de capacidade interna, enquanto os usuários acadêmicos exigem ferramentas de código aberto e interoperabilidade de dados.
Análise Geográfica
Mercado de Sequenciamento de Nova Geração (NGS) na América do Norte
A América do Norte contribuiu com 41,90% da receita de 2025, apoiada pela cobertura do Medicare para perfis genômicos abrangentes e pelo caminho de aprovação acelerada da FDA para diagnósticos complementares. O Canadá investiu 45 milhões de CAD (aproximadamente 33 milhões de USD) no sequenciamento de doenças raras pediátricas em 2025, enquanto o México expandiu sua capacidade farmacogenômica. No entanto, o reembolso continua sendo um desafio para enfrentar a escassez de mão de obra orientada à pesquisa em aconselhamento genético e bioinformática, moderando o crescimento.
Mercado de Sequenciamento de Nova Geração (NGS) na Ásia-Pacífico
Prevê-se que a Ásia-Pacífico se expanda a um CAGR de 14,21%, o mais alto globalmente. O 14º Plano Quinquenal da China destinou 1,2 bilhão de USD para infraestrutura genômica até 2027, e o Banco Nacional de Genes de Shenzhen ultrapassou 800.000 genomas em meados de 2025. O Japão exige residência doméstica de dados, canalizando as vendas de instrumentos para instalações locais, enquanto a Índia planeja alcançar 100.000 genomas sequenciados até 2028. A Austrália e a Coreia do Sul avançaram nas políticas de reembolso para sequenciamento de doenças hereditárias em 2024-2025, impulsionando ainda mais a demanda regional.
Mercado de Sequenciamento de Nova Geração (NGS) na Europa
O crescimento da Europa é moderado pelos atrasos na transição para o IVDR, que colocaram centenas de testes desenvolvidos em laboratório em um limbo regulatório até 2025. A Alemanha expandiu a cobertura do seguro estatutário para perfis tumorais em 2024, adicionando 80.000 testes anualmente, mas as taxas de reembolso permanecem abaixo da recuperação de custos. O Serviço de Medicina Genômica do Reino Unido concluiu 100.000 genomas completos em 2025 e planeja dobrar esse número até 2027[3]. O plano nacional da França comprometeu 670 milhões de EUR (730 milhões de USD) para 12 plataformas regionais, embora os atrasos nas aquisições tenham adiado as instalações para o final de 2025.
Mercado de Sequenciamento de Nova Geração (NGS) no Oriente Médio e na América Latina
O Oriente Médio e a América Latina ficam atrás em volumes absolutos, mas registram uma rápida adoção baseada em projetos. O Programa Genômico da Arábia Saudita e as regras de soberania de dados dos Emirados Árabes Unidos incentivam a capacidade local. O Brasil pilotou testes de resistência a medicamentos para tuberculose baseados em NGS em 2024, demonstrando potenciais aplicações de saúde pública caso o financiamento permaneça estável.
Panorama regulatório
O NGS clínico continua a ser moldado por vias de aprovação específicas de cada região, o que adiciona etapas de validação duplicadas e retarda a expansão global dos ensaios. Nos Estados Unidos, a FDA emitiu uma ordem de classificação, em vigor a partir de 11 de setembro de 2024, que coloca os dispositivos constituintes do sequenciamento do exoma completo sob controles especiais de Classe II (510(k)). A agência também está eliminando gradualmente a ampla discrição de fiscalização para testes desenvolvidos em laboratório, em etapas, com o Estágio 1 iniciando em 6 de maio de 2025. Essas medidas redirecionam as prioridades de desenvolvimento para validade analítica documentada, controle de versão de software e verificação bioinformática para uso clínico regulamentado.
Na Europa, o arcabouço do IVDR continua a intensificar os requisitos de avaliação de desempenho e de avaliação de conformidade, e o Regulamento (UE) 2024/1860 da Comissão (9 de julho de 2024) estendeu os períodos de transição para determinados IVDs legados, a fim de mitigar interrupções no fornecimento durante a transição para o IVDR. A China aumentou a especificidade para reagentes de IVD relacionados ao NGS, incluindo expectativas de classificação e revisão técnica, com orientações da NMPA emitidas em 16 de junho de 2025 e pontos adicionais de revisão técnica experimental para reagentes de detecção de variação genética tumoral divulgados em 15 de junho de 2026. No geral, o ônus de conformidade está aumentando para fornecedores que operam sob os regimes da FDA, do IVDR da UE e da NMPA, com maior escrutínio sobre diagnósticos complementares e kits de reagentes associados.
Cenário Competitivo
A Illumina retém aproximadamente 60% das instalações globais de instrumentos. No entanto, concorrentes de química aberta como Element Biosciences, Singular Genomics e Ultima Genomics estão corroendo essa liderança com custos de capital mais baixos e consumíveis interoperáveis. Os dispositivos portáteis da Oxford Nanopore atendem à epidemiologia de campo, enquanto a PacBio domina as leituras longas de alta fidelidade, apesar dos preços dos instrumentos acima de USD 350.000. As expirações de patentes em 2024-2025 permitem reagentes biossimilares que subcotam as químicas proprietárias, comprimindo as margens.
Os titulares agrupam contratos de consumíveis plurianuais e software de análise proprietário para fidelizar os usuários; no entanto, os consórcios acadêmicos estão rejeitando cada vez mais o bloqueio de ecossistema. Os disruptores enfatizam a simplificação do fluxo de trabalho e a conformidade com as leis nacionais de residência de dados, cortejando programas de genômica soberana. A aprovação da FDA continua sendo um obstáculo que custa até USD 10 milhões por plataforma, mas as orientações da agência divulgadas em 2024 esclarecem os caminhos, reduzindo a incerteza regulatória para os novos entrantes.
Líderes do Setor de Sequenciamento de Nova Geração (NGS)
-
Illumina Inc.
-
Thermo Fisher Scientific Inc.
-
BGI Genomics Co. Ltd.
-
F. Hoffmann-La Roche Ltd.
-
Oxford Nanopore Technologies Plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sequenciamento de Nova Geração (NGS) Empresas cobertas neste relatório
- 10x Genomics Inc.
- Agilent Technologies
- BGI Genomics Co. Ltd.
- Bio-Rad Laboratories
- Element Biosciences Inc.
- Eurofins
- Roche
- Fulgent Genetics Inc.
- Guardant Health
- Illumina
- Macrogen
- Oxford Nanopore Technologies Plc
- Pacific Biosciences Of California Inc.
- PerkinElmer
- QIAGEN
- Singular Genomics Systems Inc.
- SOPHiA GENETICS SA
- Thermo Fisher Scientific
- Twist Bioscience Corp.
- Ultima Genomics Inc.
Oportunidades de mercado e perspectivas futuras
As oportunidades de mercado estão se expandindo em torno de fluxos de trabalho integrados de amostra à resposta que reduzem os requisitos de pessoal e informática para o sequenciamento de rotina fora de grandes centros de referência. Em maio de 2026, a Illumina e a SPT Labtech revelaram a plataforma de automação fireflyGO para fluxos de trabalho de pesquisa oncológica direcionados mais rápidos e simples, refletindo a demanda por automação pronta para uso que reduz o tempo de manuseio e padroniza a execução. A Illumina também lançou o DRAGEN v4.5 em abril de 2026 para estender o desempenho de análise em regiões complexas e fluxos de trabalho multiômicos, apoiando laboratórios que desejam melhorar o rendimento diagnóstico sem reconstruir pipelines para cada atualização de química.
Uma segunda oportunidade está em plataformas e ensaios que vão além da cobertura padrão de leitura curta, avançando para interpretação de maior resolução, incluindo regiões de difícil mapeamento e conteúdo multiômico mais amplo. A Illumina lançou o TruPath Genome em fevereiro de 2026 para melhorar os insights sobre regiões genômicas obscuras e fasagem, enquanto a Roche lançou a plataforma de sequenciamento AXELIOS 1 em junho de 2026, baseada em seu roteiro tecnológico SBX, abrangendo casos de uso de genoma completo e RNA de célula única. Do lado da demanda, os fluxos de trabalho de triagem de câncer e interceptação precoce estão direcionando o volume de sequenciamento para abordagens baseadas em sangue, e a Caris Life Sciences lançou o Caris Detect em julho de 2026, um teste de sangue para detecção precoce de múltiplos cânceres que utiliza sequenciamento ultraprofundo de genoma completo e transcriptoma combinado com IA. Essa direção de produto eleva o valor dos reagentes de alto rendimento e das camadas de interpretação dentro do escopo do mercado.
Desenvolvimentos industriais recentes em Mercado de Sequenciamento de Nova Geração (NGS)
- Junho de 2026: a Roche lançou a plataforma de sequenciamento AXELIOS 1, baseada em sua tecnologia de sequenciamento por expansão (SBX), posicionando-a para fluxos de trabalho de genoma completo e RNA de célula única. O lançamento amplia a pressão competitiva sobre os sistemas de leitura curta já estabelecidos, adicionando uma nova opção de plataforma de alto rendimento e reforça a mudança em direção a roteiros de instrumentos flexíveis e multiaplicação.
- Maio de 2026: a Illumina e a SPT Labtech revelaram o fireflyGO, uma solução de automação projetada para acelerar e simplificar fluxos de trabalho de pesquisa oncológica direcionados. Ao combinar fluxos de trabalho de sequenciamento com automação especializada, o anúncio apoia uma adoção mais ampla em laboratórios que buscam maior rendimento com menos tempo de manuseio e execução mais padronizada.
- Abril de 2024: a NewBiologix SA apresentou uma plataforma avançada de sequenciamento e mapeamento óptico voltada para serviços abrangentes de análise genômica para clientes biofarmacêuticos. Essa capacidade expandida do lado dos serviços fortalece a capacidade de sequenciamento terceirizada para modalidades complexas, como o desenvolvimento de terapia genética e a caracterização de qualidade.
Mercado de Sequenciamento de Nova Geração (NGS) Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de sequenciamento de nova geração (NGS) é contabilizado como a receita proveniente de instrumentos de sequenciamento, reagentes e consumíveis de sequenciamento, e serviços relacionados ao sequenciamento que geram leituras de DNA ou RNA de alto rendimento a partir de amostras biológicas.
Exclusões de escopo: Excluímos plataformas clássicas de sequenciamento Sanger, sistemas de microarray independentes e softwares de bioinformática vendidos sem capacidade de sequenciamento.
Visão Geral da Segmentação
- Por Tipo de Sequenciamento
- Sequenciamento do Genoma Completo
- Ressecuenciamento Direcionado
- Sequenciamento do Exoma Completo
- Sequenciamento de RNA
- Sequenciamento ChIP
- Sequenciamento De Novo
- Sequenciamento de Metilação
- Por Tipo de Produto
- Instrumentos
- Reagentes e Consumíveis
- Serviços
- Por Aplicação
- Descoberta de Medicamentos e Medicina Personalizada
- Rastreamento Genético
- Diagnósticos
- Agricultura e Pesquisa Animal
- Outras Aplicações (Epigenômica, Metagenômica, Transcriptômica)
- Por Usuário Final
- Hospitais e Instituições de Saúde
- Setor Acadêmico
- Empresas Farmacêuticas e de Biotecnologia
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção do contexto de demanda e oferta para o NGS, para então finalizar o modelo de mercado. Utilizamos fontes públicas e reproduzíveis, como a Organização Mundial da Saúde, a FDA dos EUA, o NIH dos EUA, o Banco Mundial e os indicadores de saúde da OCDE, para compreender a atividade de testes, a intensidade de financiamento e a direção das políticas que podem acelerar ou desacelerar a adoção.
Para manter o modelo fundamentado, também revisamos relatórios anuais e apresentações para investidores, publicações de associações do setor, periódicos científicos revisados por pares em genômica e cobertura jornalística confiável que acompanha o lançamento de novas plataformas e a expansão de laboratórios. Em paralelo, assinaturas pagas de dados financeiros corporativos e inteligência de notícias, juntamente com bases de dados de patentes, foram utilizadas para verificar de forma consistente as menções a receitas de produtos e a atividade tecnológica entre regiões. As fontes documentais aqui mencionadas são ilustrativas, e consultamos muitas referências adicionais para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar a lógica de adoção e precificação que frequentemente é apenas parcialmente visível em fontes públicas. Conversamos com uma combinação de fornecedores de instrumentos de sequenciamento e consumíveis, prestadores de serviços, laboratórios clínicos e de pesquisa, e líderes de aquisição ou operações laboratoriais nas regiões APAC, EMEA e Américas para verificar padrões de utilização, ciclos de compra típicos e o ritmo real das mudanças de preços.
Essas conversas também ajudaram a confirmar como os fluxos de trabalho se alternam entre uso clínico e de pesquisa, e onde a terceirização versus o sequenciamento interno está se expandindo. Esse insumo foi então utilizado para ajustar premissas e reconciliar lacunas identificadas nos dados documentais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 18% | APAC: 42% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 32% | EMEA: 35% |
| Participantes menores: 22% | Gestores: 50% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O mercado foi primeiramente reconstruído por meio de uma abordagem de cima para baixo, na qual os volumes de demanda por sequenciamento foram derivados de indicadores como adoção de testes clínicos, intensidade de financiamento à pesquisa e expansão do rendimento laboratorial. Esses volumes foram então convertidos em gastos utilizando lógica de precificação por categoria. Os totais foram corroborados com aproximações seletivas de baixo para cima, como o preço médio de venda amostrado multiplicado pelos volumes estimados de execução, verificações de canal sobre o consumo de consumíveis por instrumento instalado e verificações de razoabilidade da receita de serviços onde a terceirização é comum.
Alguns insumos de mercado foram tratados como indicadores-chave: crescimento da base instalada de sequenciadores, média de consumíveis utilizados por execução e por tipo de amostra, mudanças no comprimento de leitura e no rendimento que afetam o custo por genoma, alterações na composição entre fluxos de trabalho de pesquisa e clínicos, e a expansão do reembolso ou de iniciativas nacionais de genômica que podem acelerar os volumes de testes. Quando os dados eram escassos, preenchemos as lacunas utilizando intervalos ancorados em entrevistas, restringindo as premissas ao que os ciclos de aquisição e os limites de utilização tornam viável em laboratórios reais.
Para as previsões, utilizamos análise de cenários e vinculamos os cenários a variáveis que os profissionais podem verificar, incluindo ciclos de financiamento esperados, expansão de diretrizes clínicas e adições de capacidade em regiões de alto crescimento. O caminho de previsão final foi selecionado após confirmar que as mudanças implícitas de volume e precificação eram consistentes com o que os respondentes descreveram como alcançável ao longo do período.
Ciclo de Validação e Atualização de Dados
A validação é realizada em múltiplas etapas para que o número final não seja determinado por um único fluxo de dados. Os resultados do modelo são comparados com sinais independentes, como comentários sobre remessas de instrumentos, movimentos de preços observáveis em consumíveis e planos de expansão laboratorial declarados publicamente; em seguida, as variações são investigadas antes da aprovação final.
Se um valor discrepante for identificado, revisamos as premissas e, quando necessário, entramos novamente em contato com os entrevistados para confirmar se a mudança é real ou causada por questões de timing, conversão de moeda ou interpretação de escopo. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atual disponível no momento.
Tamanho do Mercado Global de Sequenciamento de Nova Geração (NGS) da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É comum observar diferentes tamanhos de mercado para o NGS porque os limites do que é contabilizado nem sempre são os mesmos, e porque as premissas de preço e utilização podem mover o total rapidamente. As diferenças também decorrem de como as empresas tratam serviços versus produtos, se incluem ferramentas adjacentes e qual ano é tratado como a principal base para a previsão.
Ao verificar o crescimento da base instalada, o consumo de consumíveis por execução e as divisões de composição de serviços por região, a Mordor Intelligence vincula o total à capacidade e ao uso de sequenciamento, em vez de assumir uma única taxa de crescimento de gastos para todos os fluxos de trabalho.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,49 bilhões de USD (2025) | |
| Consultoria Global A | 11,26 bilhões de USD (2025) | Esta estimativa parece agregar um universo mais amplo de fluxos de trabalho e aplicações, e é menos explícita sobre a exclusão de bioinformática independente ou ferramentas adjacentes não relacionadas ao sequenciamento, o que pode elevar o total. |
| Publicação Setorial B | 10,44 bilhões de USD (2025) | Esta estimativa é próxima em valor, mas as diferenças podem decorrer de como os serviços são reconhecidos em relação à receita de produtos e de como a composição de plataformas e a progressão de preços são aplicadas entre regiões. |
A dispersão nos valores publicados é explicada principalmente pelos limites de escopo e pela forma como a utilização e a precificação são traduzidas em gastos. Nosso método permanece rastreável aos impulsionadores de capacidade e consumo, o que torna o tamanho do mercado mais fácil de reproduzir e atualizar quando os sinais de adoção ou precificação mudam.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sequenciamento de nova geração em 2026?
Está avaliado em USD 11,81 bilhões, com previsão de atingir USD 22,43 bilhões até 2031 a um CAGR de 13,69%.
Qual tipo de sequenciamento está crescendo mais rapidamente até 2031?
O sequenciamento do exoma completo tem projeção de expansão a um CAGR de 14,23% à medida que as seguradoras o reembolsam para diagnósticos de doenças raras.
Qual região deve registrar o maior crescimento?
A Ásia-Pacífico deve crescer a um CAGR de 14,21%, impulsionada por centros nacionais de genômica na China, Japão e Índia.
Qual categoria de produto atualmente domina os gastos?
Reagentes e consumíveis detêm 69,88% da receita de 2025, embora os instrumentos sejam agora a categoria de crescimento mais rápido.
Por que os governos estão investindo em infraestrutura genômica soberana?
Os riscos de controle de exportação e os mandatos de soberania de dados levam as nações a localizar a capacidade de sequenciamento e os recursos de bioinformática.
Qual é o principal desafio competitivo enfrentado pelos titulares?
As plataformas de química aberta que separam as compras de hardware e consumíveis estão comprimindo as margens de reagentes e corroendo a participação de mercado legada.