
Tamanho e Participação do Mercado de Mapeamento Óptico do Genoma
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 203.4 Milhões de dólares |
| Tamanho do Mercado (2031) | 566.15 Milhões de dólares |
| Growth Rate (2026 - 2031) | 22.72 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
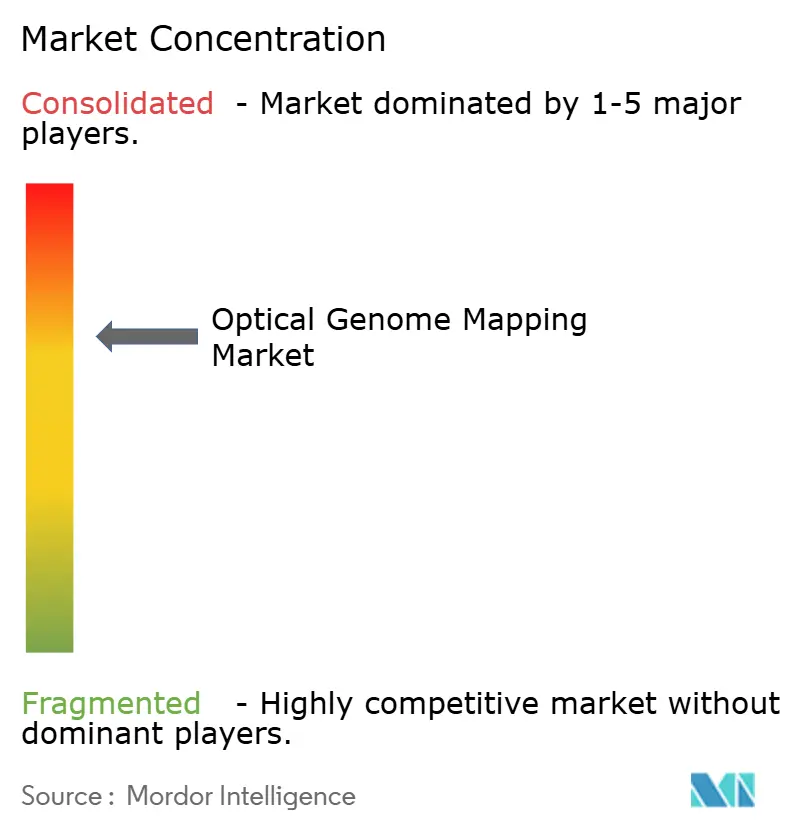
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Mapeamento Óptico do Genoma por Mordor Intelligence
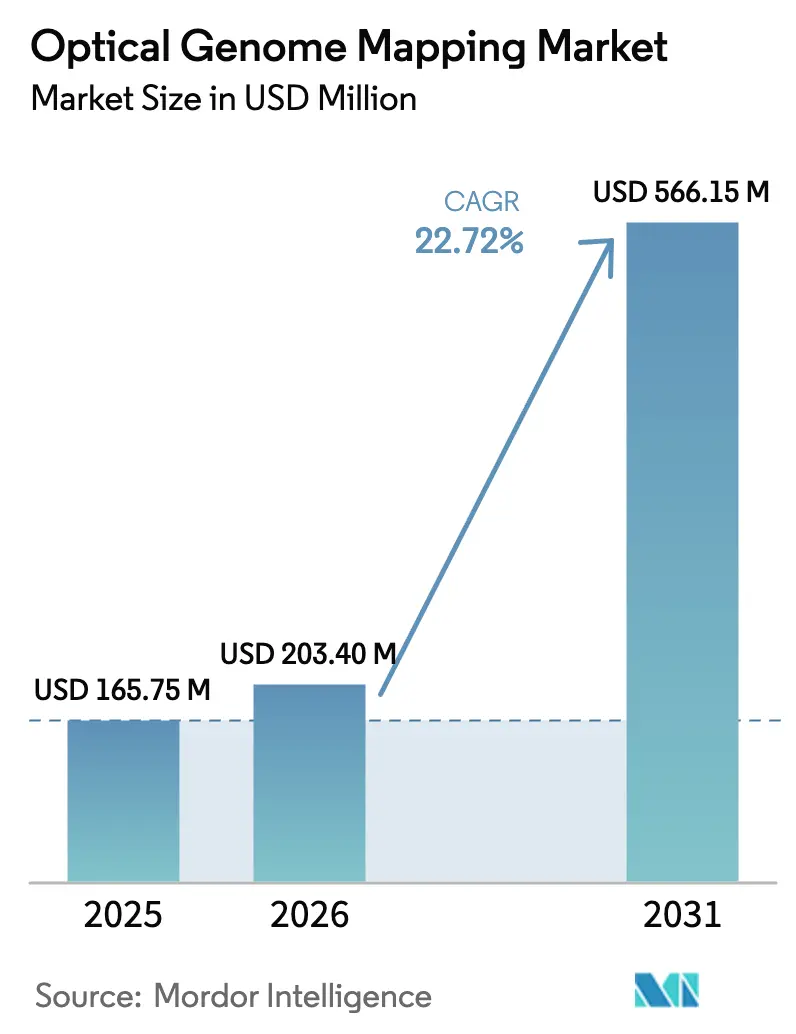
O tamanho do Mercado de Mapeamento Óptico do Genoma em 2026 é estimado em USD 203,4 milhões, crescendo a partir do valor de 2025 de USD 165,75 milhões, com projeções para 2031 mostrando USD 566,15 milhões, crescendo a uma CAGR de 22,72% no período de 2026-2031.
Esta trajetória sólida está ancorada na capacidade da tecnologia de identificar variantes estruturais que a cariótipagem tradicional e a hibridização fluorescente in situ rotineiramente deixam passar, especialmente em regiões genômicas complexas ou repetitivas. Os clínicos valorizam o fato de o mapeamento óptico do genoma oferecer resolução em todo o genoma até 500 pares de bases em um único fluxo de trabalho, capturando variações estruturais, variantes de número de cópias e rearranjos cromossômicos com velocidade e precisão. Os instrumentos constituem a classe de produto dominante, mas o crescente uso de consumíveis sinaliza uma expansão contínua do volume de testes à medida que o throughput laboratorial aumenta. A oncologia permanece a maior área de aplicação, enquanto o diagnóstico de doenças raras avança mais rapidamente devido ao alto rendimento diagnóstico do método em condições anteriormente não resolvidas. A adoção robusta em empresas de biotecnologia e farmacêuticas coexiste com uma absorção acelerada em instituições de pesquisa; esta última reflete o crescente investimento acadêmico em infraestrutura genômica para apoiar programas de medicina de precisão.
Principais Conclusões do Relatório
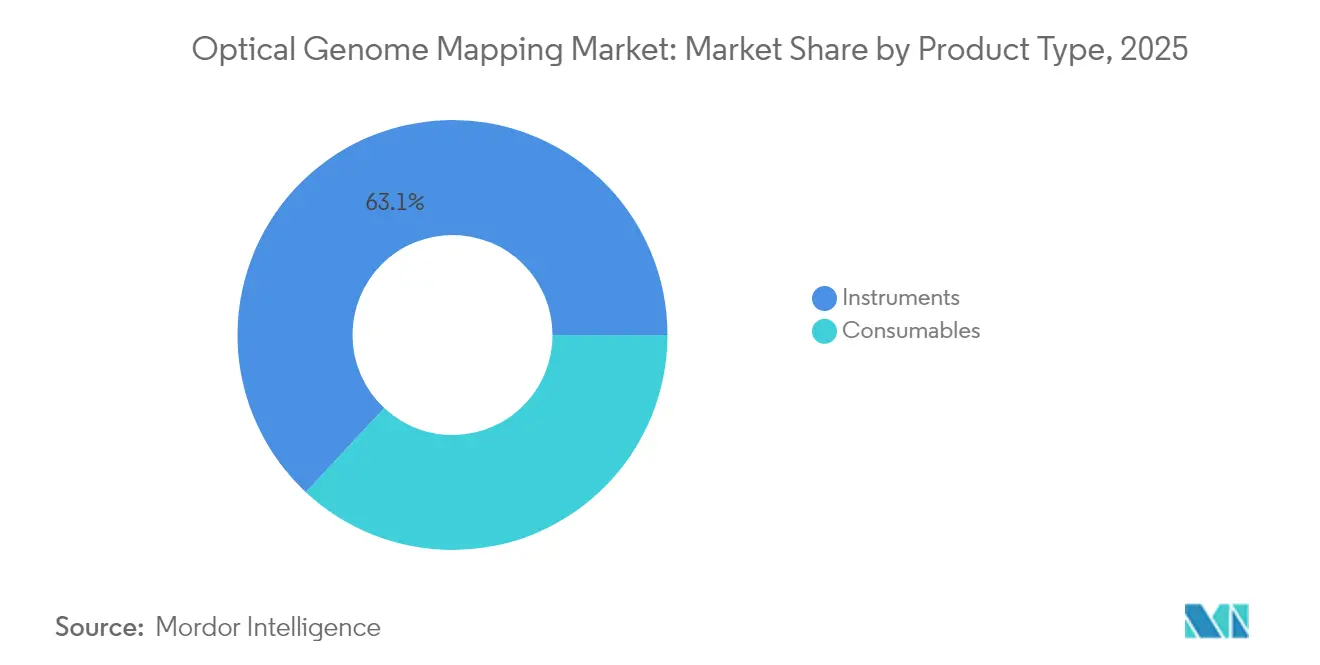
- Por tipo de produto, os instrumentos lideraram com 63,05% da participação no mercado de mapeamento óptico do genoma em 2025; os consumíveis têm previsão de crescer a uma CAGR de 25,10% até 2031.
- Por aplicação, a oncologia capturou 29,35% da participação na receita em 2025, enquanto doenças raras e genética constitucional têm projeção de expansão a uma CAGR de 27,20% até 2031.
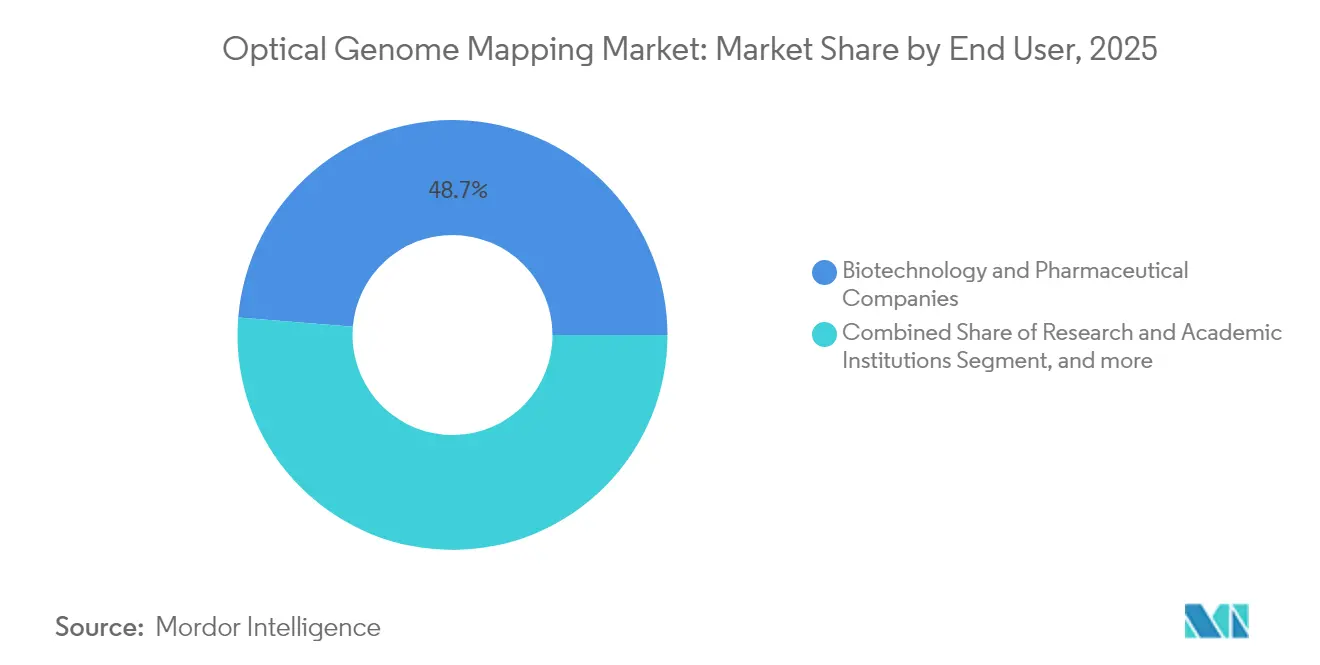
- Por usuário final, as empresas de biotecnologia e farmacêuticas detinham 48,70% da participação no tamanho do mercado de mapeamento óptico do genoma em 2025; instituições de pesquisa e acadêmicas registram a maior CAGR projetada de 23,90% até 2031.
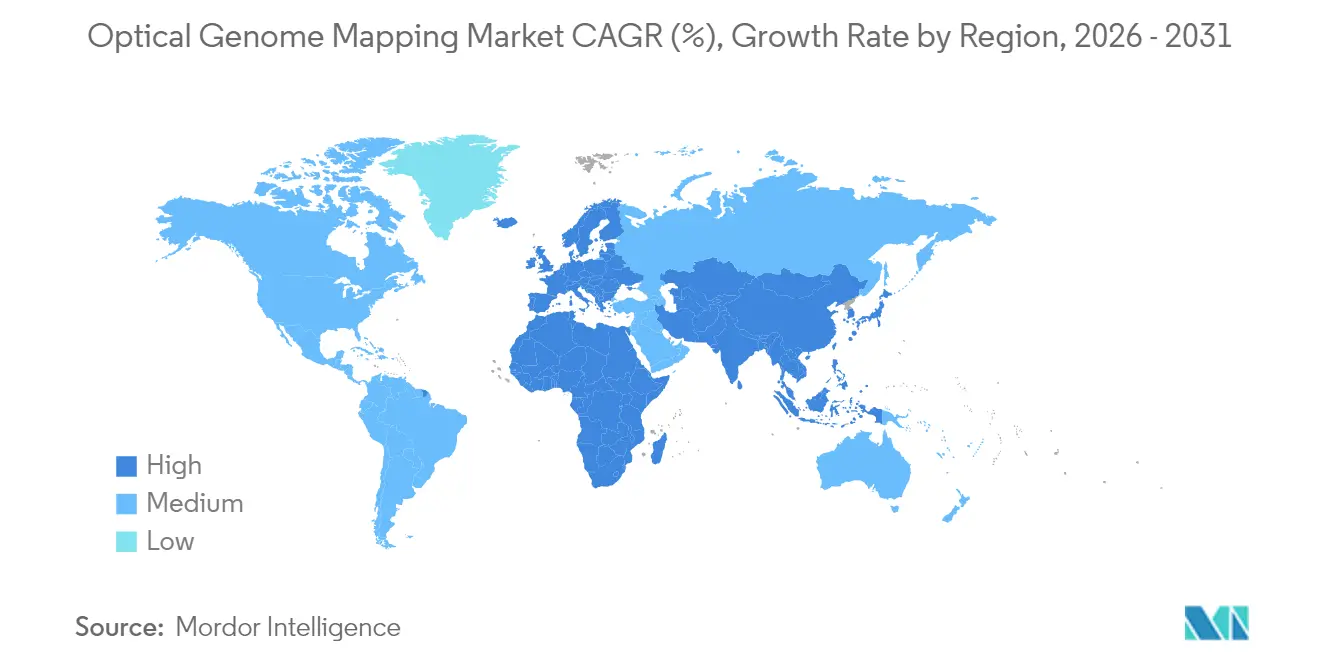
- Por geografia, a América do Norte comandou 41,95% da participação em 2025, enquanto a Ásia avança a uma CAGR de 28,90% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por análise genômica avançada | +6.2% | Global, concentrada na América do Norte e Europa | Médio prazo (2-4 anos) |
| Prevalência crescente de distúrbios genéticos e câncer | +4.8% | Global, particularmente mercados emergentes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Limitações dos métodos citogenéticos tradicionais | +3.9% | Global, acelerada em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Avanços tecnológicos em genômica | +3.1% | América do Norte e Europa como núcleo, com expansão para a Ásia | Médio prazo (2-4 anos) |
| Expansão das aplicações em medicina de precisão | +2.7% | Global, liderada pelo marco regulatório da América do Norte | Longo prazo (≥ 4 anos) |
| Aumento de colaborações e investimentos | +1.8% | Global, concentrada em polos de biotecnologia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Análise Genômica Avançada
Os sistemas de saúde reconhecem que as técnicas citogenéticas convencionais podem deixar passar até 40% das variantes estruturais clinicamente relevantes. O mapeamento óptico do genoma corrige essa lacuna, identificando variantes adicionais acionáveis em 58% dos casos de malignidade hematológica em comparação com os testes padrão atuais. Os laboratórios valorizam o fluxo de trabalho de ensaio único que reduz o tempo de retorno de semanas para dias, ao mesmo tempo que aumenta a precisão diagnóstica. A perspectiva de reembolso pelo Medicare sob codificação CPT de Categoria I sublinha a viabilidade financeira para os prestadores, e a transição para o diagnóstico genômico prioritário em oncologia consolida um crescimento sustentável da demanda.
Prevalência Crescente de Distúrbios Genéticos e Câncer
A crescente incidência de câncer, aliada à heterogeneidade genética reconhecida, impulsiona a necessidade de perfis de variantes estruturais de alta resolução. O mapeamento óptico do genoma detecta mecanismos de resistência a medicamentos invisíveis aos métodos convencionais, permitindo que os médicos revisem as terapias com mais antecedência. Os programas de doenças raras também se beneficiam; estudos demonstram a detecção de variantes patogênicas em 15% dos casos inconclusivos com sequenciamento de leitura curta.[1]Nature Research, "Mapeamento Óptico do Genoma em Doenças Raras," nature.comA redução dos custos de sequenciamento, a expansão das iniciativas de medicina de precisão e a melhoria das análises reforçam o papel do mapeamento óptico do genoma em diversas coortes de pacientes.
Limitações dos Métodos Citogenéticos Tradicionais
A cariótipagem padrão requer células em divisão e oferece resolução limitada, enquanto a hibridização fluorescente in situ interroga apenas alvos conhecidos, deixando translocações balanceadas e rearranjos complexos sem detecção. O mapeamento óptico do genoma, ao analisar moléculas de DNA ultralongas sem viés de amplificação, detecta eventos tão pequenos quanto 500 pb em todo o genoma.[2]Nature Research, "Mapeamento Óptico do Genoma em Doenças Raras," nature.com Os laboratórios substituem os testes sequenciais por um único ensaio, otimizando os fluxos de trabalho e reduzindo o custo acumulado.
Avanços Tecnológicos em Genômica
A automação e as análises baseadas em IA acompanham agora as plataformas de mapeamento óptico do genoma. A parceria da Bionano Genomics com a NVIDIA quadruplica a velocidade de processamento de dados, reduzindo a análise de dias para horas.[3]NVIDIA Corporation, "Colaboração para Análise Genômica Acelerada," nvidia.com Softwares de interpretação de variantes, como o VIA, alcançam plena concordância entre revisores, reduzindo a dependência de escassos especialistas em bioinformática. Esses avanços diminuem as barreiras de expertise, aumentam o throughput e melhoram a relação custo-eficácia, apoiando uma maior penetração no mercado de mapeamento óptico do genoma.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de instrumentos | -2.1% | Global, particularmente em mercados emergentes | Curto prazo (≤ 2 anos) |
| Exigência de expertise especializada | -1.4% | Global, mais pronunciada em laboratórios menores | Médio prazo (2-4 anos) |
| Preocupações com interpretação de dados e padronização | -1.2% | Global, crítica no diagnóstico clínico | Médio prazo (2-4 anos) |
| Considerações regulatórias e éticas | -0.8% | América do Norte e Europa principalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Instrumentos
A aquisição de um sistema Saphyr ou Stratys de alto throughput requer desembolsos de capital significativos. Laboratórios menores, especialmente em mercados emergentes, percebem isso como um obstáculo. No entanto, a consolidação do fluxo de trabalho compensa esse ônus ao reduzir os custos por amostra e evitar múltiplos ensaios complementares. Programas de arrendamento e aluguel de reagentes, além de vias de reembolso em expansão, atenuam gradualmente as preocupações com despesas iniciais.
Exigência de Expertise Especializada
A interpretação abrangente de variantes estruturais exige habilidades genômicas avançadas que vão além dos currículos tradicionais de citogenética. Análises baseadas em nuvem, chamada automatizada de variantes e cursos de treinamento de fornecedores estão reduzindo progressivamente a lacuna de expertise. À medida que os relatórios habilitados por IA ganham força, o mapeamento óptico do genoma torna-se viável para laboratórios de variados tamanhos e complexidades, apoiando uma adoção sustentada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Consumíveis Impulsionam o Crescimento da Receita RecorrenteO tamanho do mercado de mapeamento óptico do genoma para instrumentos corresponde a 63,05% da receita do segmento em 2025. Os consumíveis, principalmente as flowcells de matriz de nanocanais, registraram o maior momentum e têm previsão de crescer a uma CAGR de 25,10%, beneficiando-se de cada execução incremental de testes. As remessas de flowcells totalizaram 8.058 unidades no 4T 2024, indicando uma utilização saudável em 371 sistemas instalados.
As vendas de equipamentos de capital dependem de ciclos tecnológicos periódicos. O Stratys, lançado em janeiro de 2024, produz quatro vezes mais dados do que os sistemas anteriores e processa até 12 amostras simultaneamente, impulsionando a demanda de substituição entre laboratórios clínicos de alto throughput. A receita de instrumentos também provém de licenças de software e manutenção, reforçando um modelo híbrido de fluxos iniciais e recorrentes. A ressonância dessas dinâmicas sublinha por que os consumíveis ditam o crescimento geral, mesmo que os instrumentos ancorem a fidelidade à plataforma.


Por Aplicação:
O Diagnóstico de Doenças Raras Emerge como Fator de CrescimentoA oncologia entregou 29,35% da participação no mercado de mapeamento óptico do genoma em 2025, refletindo o uso consolidado em malignidades hematológicas, onde a precisão diagnóstica atinge 98,2% de concordância com as abordagens convencionais, ao mesmo tempo que revela variantes clinicamente acionáveis adicionais em 58% das amostras. Olhando para o futuro, doenças raras e genética constitucional exibem a ascensão mais acentuada a uma CAGR de 27,20%, impulsionadas pela capacidade do mapeamento óptico do genoma de identificar variantes estruturais patogênicas que o sequenciamento de leitura curta não detecta.
O tamanho do mercado de mapeamento óptico do genoma para diagnóstico de doenças raras tem projeção de dobrar entre 2025 e 2030, à medida que estudos familiares, avaliações do neurodesenvolvimento e programas de doenças não diagnosticadas incorporam a tecnologia. Testes pré-natais, genômica microbiana e genômica agrícola também ampliam a oportunidade total endereçável ao estender a detecção de variantes estruturais para contextos mais amplos de pesquisa e clínica.
Por Usuário Final:
Instituições de Pesquisa Aceleram a AdoçãoAs empresas de biotecnologia e farmacêuticas responderam por 48,70% da participação no mercado de mapeamento óptico do genoma em 2025, aplicando a plataforma na descoberta de biomarcadores, validação de alvos e desenvolvimento de diagnósticos complementares. Os desenvolvedores de medicamentos exploram dados de leitura ultralonga para analisar a heterogeneidade tumoral, refinar a estratificação de pacientes e monitorar a evolução clonal.
As instituições de pesquisa e acadêmicas representam o grupo de crescimento mais rápido a uma CAGR de 23,90%. Subsídios governamentais, consórcios de medicina de precisão e financiamento filantrópico impulsionam as aquisições à medida que as universidades estabelecem núcleos genômicos centralizados. Os laboratórios clínicos adicionam o mapeamento óptico do genoma para substituir arranjos citogenéticos sequenciais, enquanto as organizações de pesquisa contratual agrupam a tecnologia em portfólios de serviços multi-ômicos, ampliando a exposição comercial.
Análise Geográfica
Mercado de Mapeamento Óptico do Genoma na América do Norte
A América do Norte manteve a liderança no mercado de mapeamento óptico do genoma, com contribuição de receita de 41,95% em 2025. Os códigos CPT da Categoria I para testes de malignidades hematológicas e a supervisão reforçada da FDA sobre testes desenvolvidos em laboratório oferecem segurança regulatória que favorece plataformas validadas. Centros médicos acadêmicos e empresas de pesquisa genômica proliferam instalações de sistemas, e as deliberações em curso do Medicare sobre cobertura podem abrir caminho para uma adoção hospitalar mais ampla.
Mercado de Mapeamento Óptico do Genoma na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com projeção de CAGR de 28,90% até 2031. A iniciativa de medicina de precisão de 15 anos da China está sequenciando milhões de genomas, fomentando a demanda por tecnologias centradas em variantes estruturais. O programa TOP-GEAR do Japão alinha a análise genômica às estratégias nacionais de controle do câncer, e a cobertura parcial de seguros para testes de painel gênico estabelece precedente para reembolso mais amplo. Clusters regionais de biotecnologia colaboram com fornecedores internacionais para localizar fabricação, treinamento e suporte, contribuindo para impulsionar a adoção além dos centros urbanos de primeiro nível.
Mercado de Mapeamento Óptico do Genoma na Europa, América Latina e Oriente Médio
A Europa apresenta adoção estável, sustentada por sistemas públicos de saúde, consórcios de pesquisa pan-europeus e uma rede laboratorial madura. A América Latina e o Oriente Médio encontram-se em estágios mais iniciais de adoção, mas demonstram interesse por meio de programas-piloto e parcerias acadêmicas à medida que a modernização dos sistemas de saúde se acelera.

Panorama regulatório
Nos Estados Unidos, o mapeamento óptico do genoma no diagnóstico clínico está cada vez mais ancorado a sinais de faturamento e de estrutura regulatória de dispositivos. Em 2026, dois códigos CPT de Categoria I estão em vigor para casos de uso de OGM, incluindo 81195 para neoplasias hematológicas e 81354 para distúrbios genéticos constitucionais, apoiando a submissão padronizada de sinistros e a avaliação por pagadores. O CMS atualizou o pagamento sob a Tabela de Taxas de Laboratório Clínico de 2026 com um aumento de 47% para o CPT 81195 (em vigor a partir de 1º de janeiro de 2026), reforçando a transição do uso em pesquisa para a economia de testes clínicos de rotina.
No lado dos dispositivos, os regulamentos da FDA que abrangem sistemas de detecção de variação no número de cópias cromossômicas (21 CFR 866.5920, atualizado em 18 de maio de 2026) definem os limites de uso pretendido e enfatizam a interpretação em conjunto com outros achados clínicos, em vez de diagnóstico isolado. Os requisitos de qualidade laboratorial também estão se tornando mais rigorosos por meio de infraestrutura de avaliação externa, com o College of American Pathologists (CAP) planejando testes de proficiência para OGM em neoplasias hematológicas em 2026, adicionando um mecanismo prático de padronização à medida que os laboratórios validam e escalam os fluxos de trabalho de OGM.
Cenário Competitivo
O mercado de mapeamento óptico do genoma é moderadamente consolidado. A Bionano Genomics ancora o setor com 371 instrumentos implantados em todo o mundo até o 4T 2024, aproveitando um roteiro de P&D focado e um extenso portfólio de validação clínica. Grandes fornecedores de genômica, como Illumina, Thermo Fisher Scientific e Oxford Nanopore Technologies, adotam estratégias de adjacência: integram leituras no estilo de mapeamento óptico do genoma ou fazem parcerias em aceleradores de IA para ampliar a abrangência do fluxo de trabalho.
A diferenciação competitiva gira em torno de resolução, throughput, automação e sofisticação de software. O Stratys sublinha a resposta da Bionano Genomics aos laboratórios clínicos de alto volume, enquanto as inovações multi-ômicas da Illumina prometem tecnologias de leitura complementares que potencialmente conectam leituras curtas e o mapeamento de variantes estruturais. A aquisição de ativos de purificação pela Thermo Fisher ilustra a integração vertical voltada para soluções completas de amostra a resposta. Startups estão surgindo com análises nativas em nuvem, preparação simplificada de amostras e precificação baseada em consumo, tornando o mercado de mapeamento óptico do genoma mais acessível a laboratórios de médio porte.
O sucesso a longo prazo depende de evidências de utilidade clínica, bioinformática integrada e alinhamento de reembolso. Os fornecedores que combinam plataformas automatizadas, interpretação guiada por IA e ecossistemas de pesquisa colaborativa provavelmente moldarão as trajetórias de participação de mercado até 2030.
Líderes do Setor de Mapeamento Óptico do Genoma
Bionano Genomics
OpGen
Nabsys
PerkinElmer, Inc.
Nucleome Informatics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Mapeamento Óptico do Genoma
- Bionano Genomics
- OpGen
- Nabsys
- Nucleome Informatics
- PerkinElmer
- Agilent Technologies
- Thermo Fisher Scientific
- Illumina
- Roche Sequencing Solutions
- QIAGEN
- Pacific Biosciences
- Revvity
- Genetron Holdings
- Berry Genomics
- Dante Genomics
- Bio-Rad Laboratories
- Oxford Nanopore Technologies
- Gene by Gene
- Stratec SE
- CN Life Sciences Instruments
- Novogene

Oportunidades de mercado e perspectivas futuras
O reembolso clínico e a padronização estão criando espaço para uma implantação clínica mais ampla, além dos centros pioneiros, especialmente onde o OGM consolida investigações citogenéticas de múltiplos testes em um único fluxo de trabalho. Nos Estados Unidos, a disponibilidade de códigos CPT de Categoria I para neoplasias hematológicas (81195) e distúrbios genéticos constitucionais (81354), juntamente com o aumento de pagamento de 47% do CMS para o 81195 implementado em janeiro de 2026, apoia o caso de negócio para que os laboratórios de diagnóstico clínico avancem dos testes piloto para o uso de rotina de maior volume.
A geração de evidências também está se expandindo para segmentos clínicos adjacentes que podem ampliar os casos de uso endereçáveis dentro do escopo do relatório, incluindo doenças raras, saúde reprodutiva e genética pré-natal/constitucional. A Bionano relatou um aumento de 56% em publicações revisadas por pares descrevendo a utilidade do OGM em doenças raras no 1º trimestre de 2026 em comparação com o 1º trimestre de 2025, e também destacou 12 estudos de OGM na Reunião Anual de Genética Clínica da ACMG de 2026 (um aumento de duas vezes em relação a 2025), reforçando a atividade contínua de validação clínica. O trabalho de consórcios e órgãos profissionais sobre validação e estruturas de qualidade, incluindo pontos de discussão para implementação clínica em neoplasias hematológicas e iniciativas de testes de proficiência do CAP, apoia ainda mais as oportunidades para os laboratórios padronizarem a interpretação e o controle de qualidade, o que ajuda a resolver um ponto de fricção fundamental na adoção em implementações de escala clínica.
Recent Industry Developments in Mercado de Mapeamento Óptico do Genoma
- Junho de 2026: A Bionano Genomics relatou um crescimento de 67% ano a ano em estudos apresentando mapeamento óptico do genoma na reunião da European Society of Human Genetics (ESHG) de 2026. A atualização aponta para a expansão da utilização entre comunidades internacionais de pesquisa e clínicas, apoiando a atividade de validação laboratorial subsequente.
- Maio de 2026: A Bionano Genomics anunciou a publicação de um estudo na Modern Pathology descrito como o maior estudo de OGM em leucemia linfoblástica aguda de células T, relatando a detecção por OGM de anormalidades genômicas em 97,8% dos casos, em comparação com 55% com análise citogenética convencional. Os resultados fortalecem o posicionamento de utilidade clínica em fluxos de trabalho de neoplasias hematológicas, onde os testes convencionais podem não detectar variações estruturais complexas.
- Agosto de 2024: A Hitachi High-Tech Corporation adquiriu participação majoritária na Nabsys, tornando-a uma subsidiária consolidada e posicionando a plataforma de mapeamento eletrônico do genoma OhmX para maior suporte à comercialização. O acordo vincula uma desenvolvedora especializada em mapeamento de genoma a uma organização de instrumentação maior, com recursos para escalar instalações e o desenvolvimento de aplicações.


Mercado de Mapeamento Óptico do Genoma Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Nesta metodologia, o mercado de mapeamento óptico do genoma abrange a receita gerada por instrumentos, consumíveis proprietários, softwares vinculados a fluxos de trabalho e serviços relacionados usados para criar mapas de variantes estruturais em nível genômico a partir de DNA de peso molecular ultra-alto para uso em pesquisa e clínico.
Exclusões de escopo: excluímos kits de sequenciamento de leitura curta de rotina, ferramentas genéricas de bioinformática que não são específicas de OGM, e serviços laboratoriais que não operam instrumentos de mapeamento óptico.
Visão geral da segmentação
- Por Tipo de Produto
- Instrumentos
- Consumíveis
- Por Aplicação
- Oncologia
- Doenças Raras e Genética Constitucional
- Saúde Pré-natal e Reprodutiva
- Genômica Microbiana e de Patógenos
- Genômica Agrícola e Vegetal
- Por Usuário Final
- Empresas de Biotecnologia e Farmacêuticas
- Instituições de Pesquisa e Acadêmicas
- Laboratórios de Diagnóstico Clínico
- Organizações de Pesquisa Contratual
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Resto do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada primeiramente para definir o limite do que deve ser contabilizado como receita de mapeamento óptico do genoma e o que não deve ser contabilizado, para que o modelo permaneça consistente entre regiões e usuários finais. Revisamos referências públicas clínicas e genômicas, como bancos de dados da FDA para aprovações relevantes, materiais do CDC sobre condições genéticas, publicações do NIH e PubMed que demonstram adoção em casos de uso de variantes estruturais, e indicadores da OCDE ou do Banco Mundial que ajudam a explicar a capacidade de pesquisa e de saúde por país.
Para contextualizar os números, também utilizamos fontes como relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa para entender o mix de produtos, a ênfase geográfica e a direção de preços. Além disso, assinaturas pagas de dados financeiros e inteligência corporativa, notícias e finanças, e bancos de dados de patentes foram utilizadas seletivamente para acompanhar captação de recursos, parcerias e sinais de pipeline que podem afetar a compra e a utilização. Essas fontes documentais não são exaustivas, e muitas outras referências públicas foram revisadas para coletar dados, validar premissas e esclarecer questões pendentes.
Entrevistas e pesquisas primárias
Discussões primárias foram utilizadas para verificar qual parcela da demanda vem de laboratórios de pesquisa versus laboratórios de diagnóstico clínico, e como as decisões de compra diferem entre centros de genômica estabelecidos e adotantes mais recentes. Conversamos com um conjunto equilibrado de partes interessadas em instrumentos e consumíveis, diretores de laboratório, gerentes focados em aquisições e especialistas do setor na Ásia-Pacífico, EMEA e Américas, para que as premissas sobre utilização, ciclos de substituição e serviços agregados pudessem ser testadas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 17% | Ásia-Pacífico: 44% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 35% | EMEA: 29% |
| Empresas menores: 18% | Gerentes: 48% | Américas: 27% |
Dimensionamento de mercado e previsões
O dimensionamento começa com uma construção top-down que reconstrói o conjunto de demanda usando sinais como a base instalada de sistemas de OGM, o rendimento anual esperado por sistema e os consumíveis necessários por execução, que são então traduzidos em receita a preços de saída de fábrica típicos. Em seguida, corroboramos os totais com verificações seletivas bottom-up, como o ASP amostrado multiplicado pelos embarques de unidades para instrumentos, além de verificações de canal sobre o consumo de reagentes, para evitar contagem em excesso.
Alguns insumos que importam muito neste mercado são as taxas de instalação de instrumentos, a intensidade de utilização (execuções por sistema por ano), o consumo de consumíveis por execução, o mix regional (porque os preços e orçamentos diferem) e o ritmo de adoção clínica em fluxos de trabalho de oncologia e doenças raras. Quando os detalhes públicos de embarque ou instalação estão incompletos, as lacunas são tratadas com faixas conservadoras validadas por meio de chamadas com especialistas, e o ponto médio é usado somente após se ajustar aos sinais de demanda observados.
Para a previsão, utilizamos análise de cenários apoiada por relações multivariadas simples, em que a adoção e a utilização acompanham a direção do financiamento de pesquisa, a incorporação de laboratórios clínicos e as mudanças esperadas nos preços de instrumentos e consumíveis. Uma vez construído o caminho, a previsão é testada com o feedback de entrevistas sobre ciclos de aquisição e com verificações de razoabilidade em relação às tendências de gastos em citogenética e genômica adjacentes.
Validação de dados e ciclo de atualização
A validação é feita triangulando a receita modelada com sinais independentes, como o crescimento da base instalada, os padrões de uso de consumíveis e a expansão de capacidade divulgada ou a atividade de implantação geográfica, e depois verificando se a utilização implícita parece realista. Também realizamos verificações de variância entre regiões e usuários finais, para que picos incomuns possam ser investigados e, se necessário, as premissas sejam revisadas por meio de contato de acompanhamento.
Antes da aprovação final, o modelo é revisado em etapas por analistas que não elaboraram o primeiro esboço, o que ajuda a identificar precocemente desvios de escopo e problemas de conversão de unidades. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando há eventos materiais que possam alterar preços, adoção ou oferta. Antes da entrega, é realizada uma última rodada de atualização para que os números reflitam as divulgações e sinais de mercado mais recentes disponíveis.
Dimensionamento do mercado de mapeamento óptico do genoma da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para mapeamento óptico do genoma podem parecer muito distantes entre si porque as regras de contagem e as escolhas de tempo nem sempre estão alinhadas. As diferenças geralmente vêm do que é incluído (apenas instrumentos versus instrumentos mais consumíveis e software), de quais usuários finais se assume que adotarão primeiro, e de se os valores são declarados a preços de saída de fábrica ou a preços de venda a jusante.
Um segundo motivo é como as atualizações são tratadas, já que este espaço muda rapidamente com novas instalações, pacotes de preços e curvas de aprendizado de utilização. Quando os preços médios de venda são projetados usando cotações recentes e o momento da conversão de moeda é mantido consistente com o ano de medição, a estimativa permanece mais próxima do que os laboratórios efetivamente pagam e utilizam na prática, que é a escolha orientada por atualização aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 203,4 milhões de USD (2026) | |
| Boletim de Mídia Comercial A | 162,27 milhões de USD (2025) | Utiliza um ano de medição mais antigo e tende a misturar preços de comunicados de imprensa com afirmações amplas de crescimento, o que pode não captar a mudança de patamar na base instalada e no consumo de consumíveis que ocorre após a aceleração das instalações. |
| Boletim Informativo do Setor B | 270,0 milhões de USD (2025) | Frequentemente aplica uma progressão agressiva de ASP e utilização sem validação suficiente da adoção laboratorial e dos ciclos de aquisição, e pode incluir ferramentas de genômica adjacentes que não são específicas de OGM. |
No geral, a dispersão nos números publicados é explicada pelo alinhamento do ano, pelo tratamento de preços e pela questão de o modelo estar ancorado ou não a sinais observáveis de instalação e uso de consumíveis. Ao manter os limites de escopo claros e atualizar as premissas de preços e câmbio de forma repetível, o tamanho do mercado torna-se mais fácil de rastrear e comparar entre regiões e casos de uso.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de mapeamento óptico do genoma?
O mercado de mapeamento óptico do genoma foi avaliado em USD 203,4 milhões em 2026 e tem previsão de atingir USD 566,15 milhões até 2031, crescendo a uma CAGR de 22,72% durante o período de previsão (2026-2031).
Qual segmento de produto está crescendo mais rapidamente?
Os consumíveis são o segmento de produto de crescimento mais rápido, avançando a uma CAGR de 25,10% à medida que os laboratórios realizam mais testes na base instalada em expansão de instrumentos.
Por que o diagnóstico de doenças raras é importante para o mapeamento óptico do genoma?
O mapeamento óptico do genoma identifica variantes estruturais patogênicas que o sequenciamento de leitura curta não detecta, fornecendo diagnósticos definitivos em 15% dos casos de doenças raras anteriormente não resolvidos.
Qual região apresenta o maior potencial de crescimento?
A Ásia-Pacífico lidera em crescimento com uma CAGR projetada de 28,90% até 2031, impulsionada pelo programa de medicina de precisão da China e pela iniciativa TOP-GEAR de genômica do câncer do Japão.
Como o mapeamento óptico do genoma melhora os testes em oncologia?
A tecnologia alcança 98,2% de concordância com os métodos citogenéticos padrão, ao mesmo tempo que revela variantes adicionais acionáveis em 58% das amostras de malignidade hematológica, orientando uma seleção terapêutica mais precisa.
Qual é a principal barreira para uma adoção mais ampla?
Os altos custos iniciais dos instrumentos permanecem o principal obstáculo, embora os modelos de arrendamento, o avanço do reembolso e as economias de consolidação do fluxo de trabalho estejam reduzindo progressivamente essa barreira.
Página atualizada pela última vez em:



