
Tamanho e Participação do Mercado de Dispositivos Neurológicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
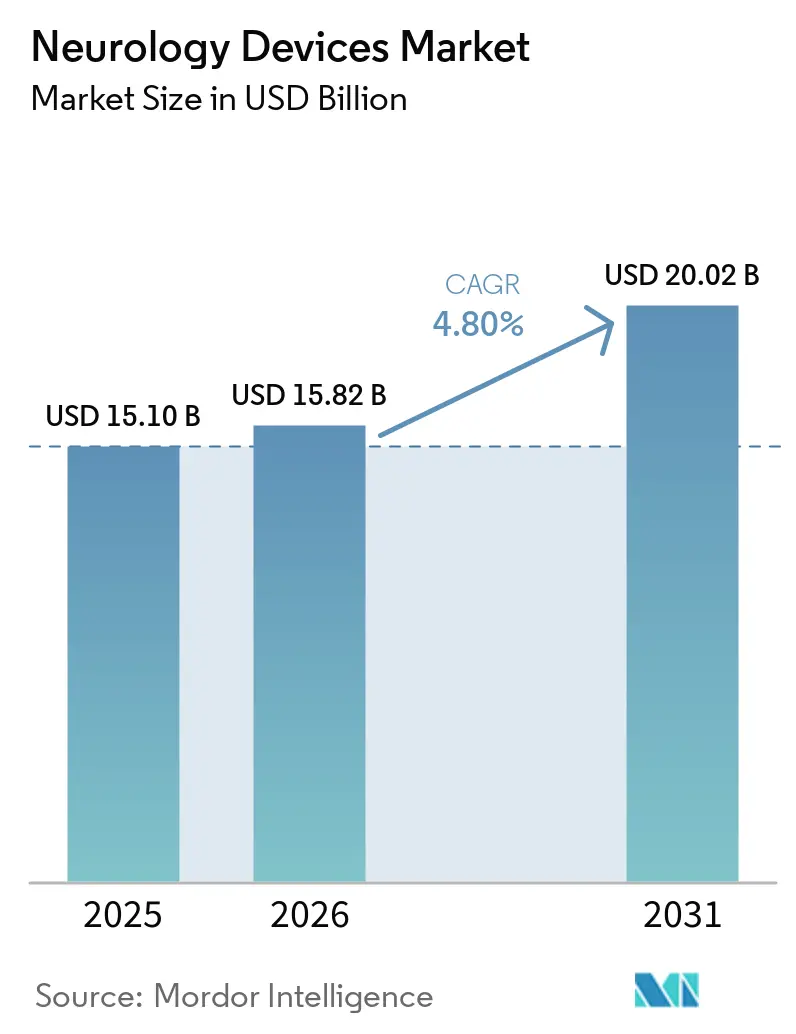
| Tamanho do Mercado (2026) | 15.82 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.02 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.80 % |
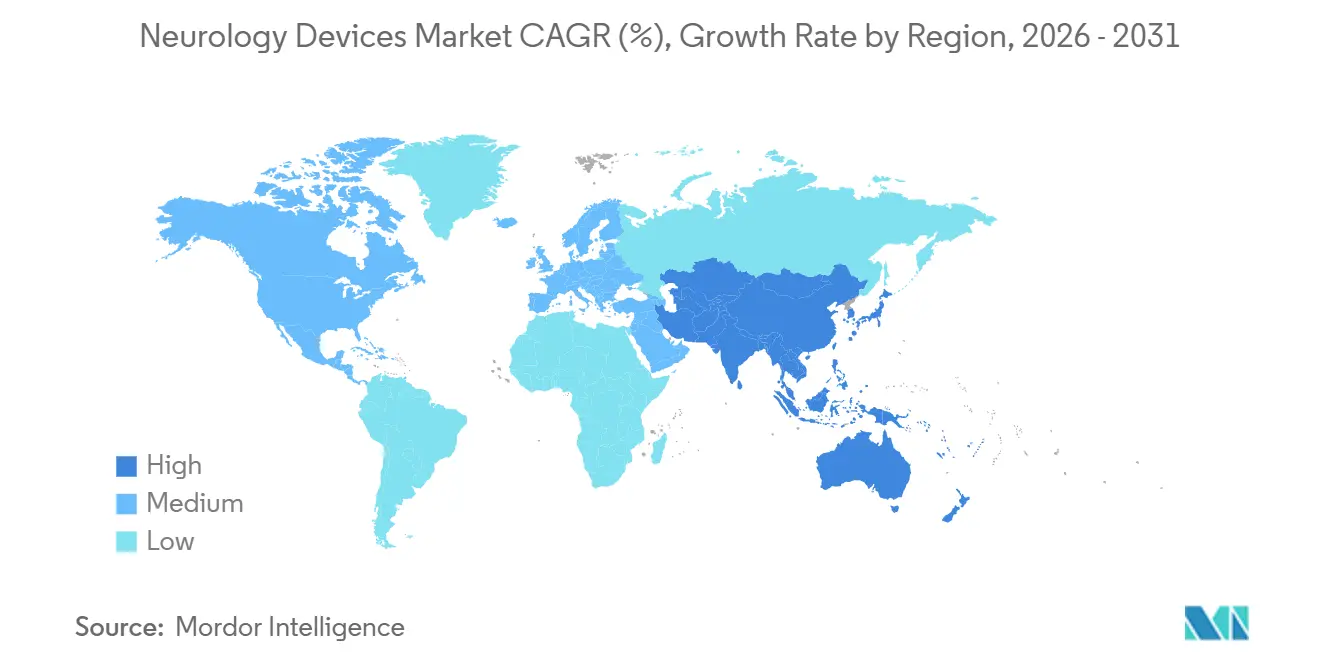
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
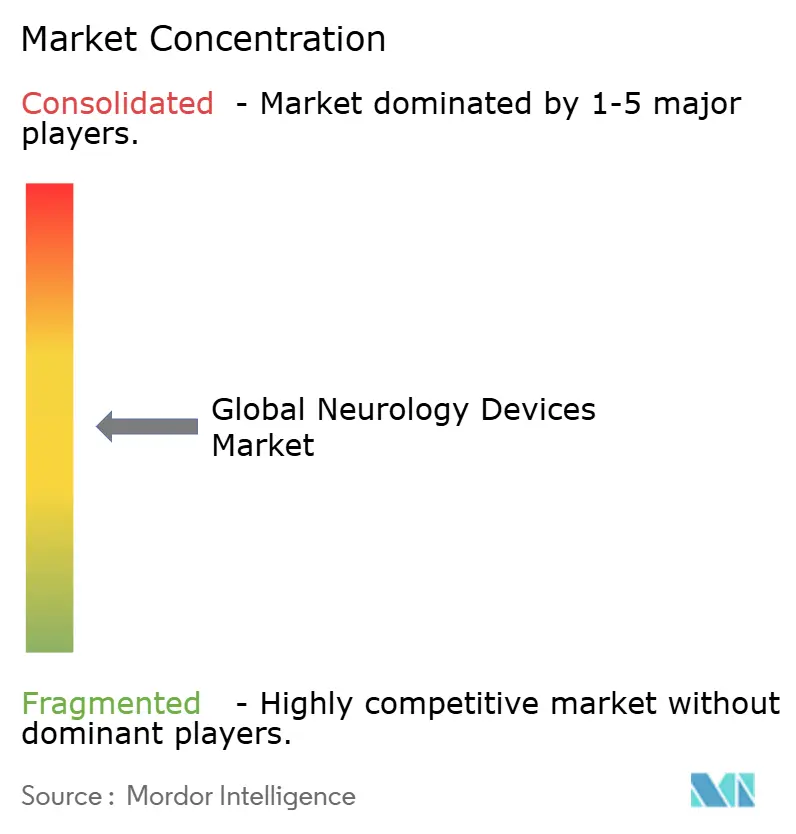
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos Neurológicos por Mordor Intelligence
O tamanho do Mercado de Dispositivos Neurológicos deve expandir de 15,10 bilhões de USD em 2025 e 15,82 bilhões de USD em 2026 para 20,02 bilhões de USD até 2031, registrando um CAGR de 4,80% entre 2026 e 2031.
O crescimento reflete uma transição de intervenções episódicas centradas no hospital para modelos de cuidado preditivo e ricos em dados, impulsionados por inteligência artificial e sistemas de neuroestimulação de circuito fechado. A demanda se amplia à medida que acidente vascular cerebral, doença de Parkinson, epilepsia e dor crônica permanecem como questões prioritárias de saúde pública, e à medida que o envelhecimento populacional intensifica a carga de doenças neurológicas. Aportes de capital, aprovações aceleradas pela FDA para estimuladores adaptativos e avanços em cateteres de trombectomia mecânica adicionam impulso, enquanto atualizações nos códigos de reembolso para dispositivos de circuito fechado reduzem a resistência dos pagadores nos principais mercados. Por outro lado, riscos na cadeia de suprimentos relacionados a ímãs de terras raras e ligas de bismuto, juntamente com a escassez de cirurgiões em países de baixa e média renda, limitam o pleno potencial do mercado de Dispositivos Neurológicos.
Principais Conclusões do Relatório
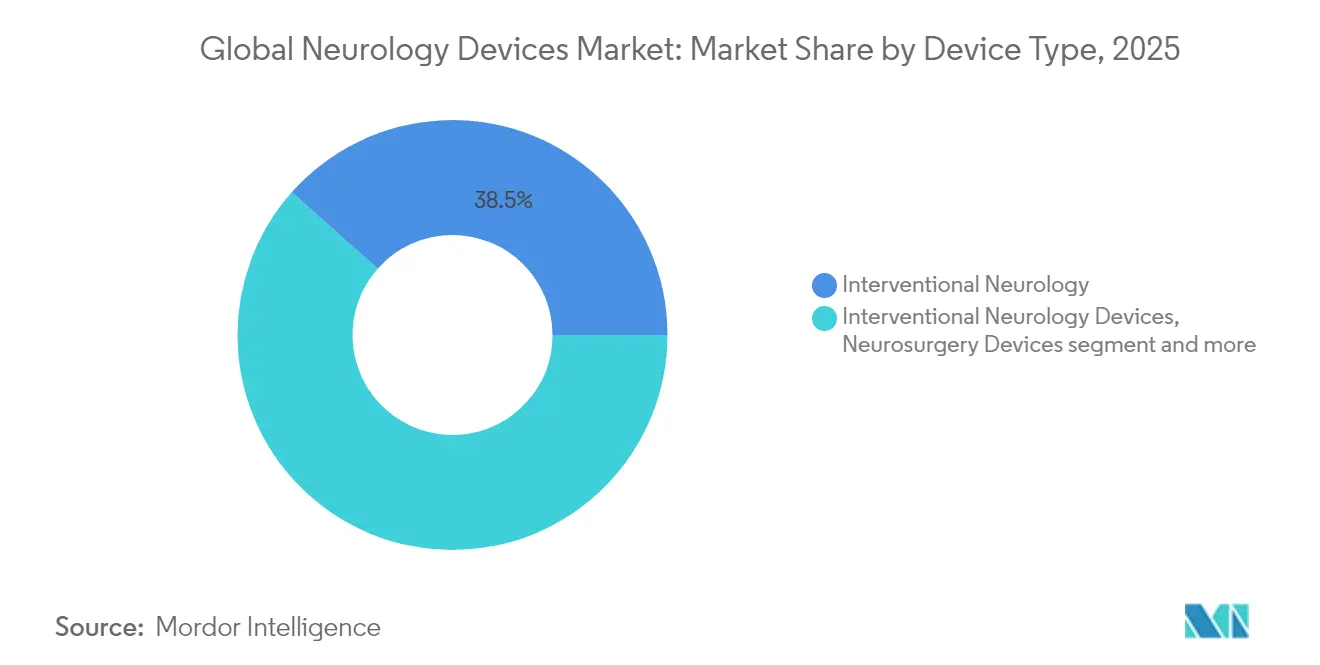
- Por tipo de dispositivo, a neurologia intervencionista liderou com 38,45% de participação no mercado de Dispositivos Neurológicos em 2025, enquanto a neurorreabilitação e os dispositivos vestíveis devem registrar o CAGR mais rápido de 5,18% até 2031.
- Por aplicação, o gerenciamento de acidente vascular cerebral representou 43,88% do tamanho do mercado de Dispositivos Neurológicos em 2025; o tratamento da epilepsia deve expandir a um CAGR de 5,66% até 2031.
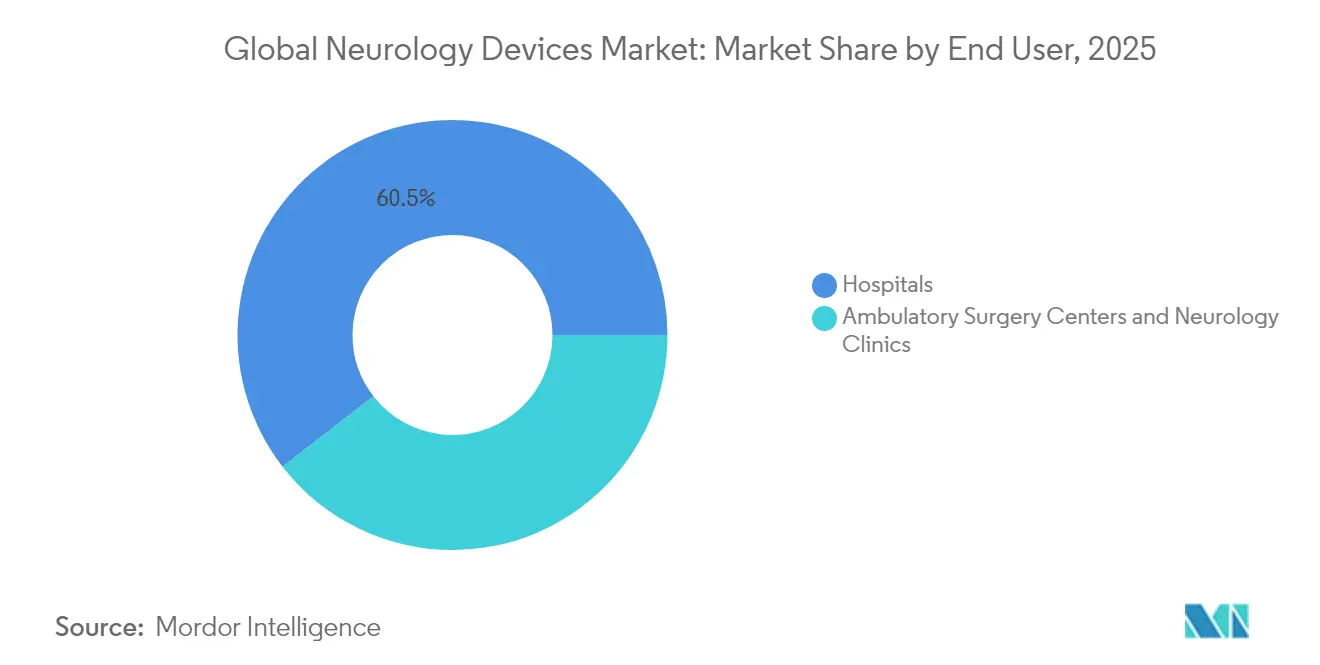
- Por usuário final, os hospitais detinham 60,49% de participação no mercado de Dispositivos Neurológicos em 2025, enquanto os ambientes de cuidado domiciliar devem registrar um CAGR de 6,17% até 2031.
- Por geografia, a América do Norte comandou 40,27% da participação na receita em 2025; a Ásia-Pacífico deve crescer a um CAGR de 6,92% ao longo do horizonte de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente prevalência de distúrbios neurovascular e neurodegenerativo | +1.2% | Global, maior na América do Norte, Europa, Japão | Longo prazo (≥ 4 anos) |
| Avanços tecnológicos em dispositivos minimamente invasivos e guiados por imagem | +0.9% | América do Norte e União Europeia liderando; adoção na Ásia-Pacífico em aceleração | Médio prazo (2–4 anos) |
| Expansão dos gastos com saúde e esquemas de reembolso para neurorreabilitação | +0.7% | América do Norte e União Europeia como núcleo; mercados seletivos na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Plataformas de neuroestimulação de circuito fechado habilitadas por IA | +0.8% | Global; adoção inicial nos EUA, Alemanha, China | Curto prazo (≤ 2 anos) |
| EEG wearável e monitoramento neurológico domiciliar | +0.6% | Global; forte em mercados preparados para telessaúde | Curto prazo (≤ 2 anos) |
| Projetos-piloto de cuidado remoto em neuromodulação | +0.4% | China, Japão; expansão para mercados emergentes | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Distúrbios Neurovascular e Neurodegenerativo
As condições neurológicas afetam atualmente 43% da população global, ampliando o universo endereçável para dispositivos terapêuticos. O AVC permanece primordial: oclusões de grandes vasos representam até 40% dos casos isquêmicos e demandam soluções rápidas de trombectomia. As sequelas neurológicas pós-virais decorrentes da COVID-19 e de outros patógenos elevam ainda mais a utilização de dispositivos. Diante dessas realidades epidemiológicas, o mercado de Dispositivos Neurológicos continua a priorizar intervenções de alta eficácia e estratégias escaláveis de monitoramento de doenças crônicas.
Avanços Tecnológicos em Dispositivos Minimamente Invasivos e Guiados por Imagem
Cateteres de aspiração de quarta geração, microcateteres direcionáveis e scanners de ressonância magnética com gradiente de 300 mT/m reduzem o tempo de procedimento e elevam a precisão diagnóstica. Algoritmos em tempo real incorporados em dispositivos de trombectomia melhoram o sucesso na primeira passagem e reduzem os custos subsequentes. A interação entre robótica, realidade aumentada e IA promove curvas de aprendizado mais rápidas para neurocirurgiões, ajudando a suprir déficits de mão de obra. Ao elevar os limiares clínicos, as atualizações tecnológicas consolidam a participação de empresas com alta intensidade em pesquisa e desenvolvimento e reforçam as barreiras de entrada, afetando fornecedores de cauda longa no setor de Dispositivos Neurológicos.
Expansão dos Gastos com Saúde e Esquemas de Reembolso para Neurorreabilitação
Os Estados Unidos destinam 40% dos gastos globais com dispositivos médicos, com as mudanças de codificação de 2025 (CPT 0735T, 0736T) cobrindo explicitamente estimuladores adaptativos e ablação por radiofrequência pulsada. Os refinamentos do Grupo de Diagnóstico Relacionado da Europa impulsionam o reembolso para reabilitação pós-AVC, enquanto o Seguro Nacional de Saúde do Japão agora financia kits de EEG domiciliar. No entanto, os pagadores limitam a cobertura para modalidades emergentes como a estimulação transcutânea do nervo vago, sinalizando a necessidade de dossiês de saúde econômica mais robustos. Como resultado, a tração comercial depende de compensações de custo demonstráveis, e não apenas de novidade técnica, no mercado de Dispositivos Neurológicos.
EEG Wearável e Monitoramento Neurológico Domiciliar Criando Nova Receita Ambulatorial
Sensores de EEG miniaturizados em formato de fone de ouvido registram dados continuamente por 24 horas para identificar crises subclínicas, reduzindo os dias de telemetria hospitalar em 28% e liberando capacidade para casos agudos [1]. Os pagadores comerciais nos EUA reembolsam revisões remotas de EEG a USD 125 por sessão, criando receita recorrente no modelo de anuidade. Na Europa e na Austrália, plataformas de tele-neurologia integram análises em nuvem para alertas precoces de recaída em pacientes com esclerose múltipla. Consequentemente, os fabricantes de dispositivos diversificam-se para o modelo de software como serviço, diluindo as fronteiras entre vendas de hardware e assinaturas de saúde digital no mercado de Dispositivos Neurológicos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto custo de dispositivos e procedimentos | -0.8% | Global; agudo em mercados emergentes | Longo prazo (≥ 4 anos) |
| Ciclos de aprovação regulatória longos e complexos | -0.6% | Global; dependente da jurisdição | Médio prazo (2–4 anos) |
| Escassez de neurocirurgiões intervencionistas | -0.5% | África, Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Risco na cadeia de suprimentos de materiais de terras raras | -0.3% | Global; fornecimento centrado na China | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Dispositivos e Procedimentos
Os implantes de estimulação da medula espinhal custam entre USD 35.000 e USD 70.000, enquanto as revisões acrescentam entre USD 15.000 e USD 25.000, limitando a penetração entre grupos com cobertura de seguro insuficiente, conforme o Journal of Pain Research. As taxas de explante situam-se próximas a 10%, principalmente devido à perda de eficácia, gerando preocupações com o custo total de propriedade. Na Índia, as molas destacáveis para reparo de aneurisma estão sujeitas a tarifas de importação de 10%, agravando os obstáculos de acessibilidade, conforme o MD+DI. Esses vetores de custo retardam a adoção apesar da necessidade clínica.
Ciclos de Aprovação Regulatória Longos e Complexos
Os dispositivos neurológicos de Classe III podem passar de 180 a 365 dias em análise pré-mercado, prolongando os períodos de consumo de caixa para os inovadores, conforme a Greenlight Guru. O Regulamento de Dispositivos Médicos da Europa prolonga ainda mais o tempo de entrada no mercado por meio da demonstração obrigatória de benefício clínico e auditorias de vigilância pós-mercado. Pequenas empresas sem dispositivos predicados enfrentam atrasos desproporcionais, inclinando a vantagem competitiva para as multinacionais estabelecidas no setor de Dispositivos Neurológicos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
Neurologia Intervencionista Domina Apesar do Crescimento da ReabilitaçãoOs sistemas intervencionistas capturaram 38,45% de participação no mercado de Dispositivos Neurológicos em 2025, à medida que a trombectomia mecânica e os implantes de derivação de fluxo tornaram-se padrão de cuidado para o AVC isquêmico agudo. Dados do registro EXCELLENT mostraram taxas finais de reperfusão de 94,5% com o dispositivo de recuperação EMBOTRAP, reforçando a confiança dos médicos. Monitores de neurodiagnóstico, derivações de líquido cefalorraquidiano e implantes de neuroestimulação ancoram coletivamente os orçamentos de aquisição hospitalar, enquanto as atualizações de plataforma, como microcateteres direcionáveis, mantêm os ciclos de substituição de capital ágeis.
Os dispositivos de reabilitação e wearables, com um CAGR de 5,18%, habilitam cada vez mais o monitoramento pós-operatório e de doenças crônicas em domicílio. Os wearables de EEG intra-auricular capturam precursores de crises, reduzindo as internações de emergência e ampliando a receita recorrente de serviços. As barreiras competitivas aqui dependem da propriedade intelectual em análise de dados, e não do hardware, atraindo participantes do setor de tecnologia. Consequentemente, os fornecedores estabelecidos de cateteres e derivações diversificam seus portfólios para se proteger contra o crescimento mais lento em produtos maduros baseados em sala cirúrgica.

Por Aplicação:
Liderança da Gestão de AVC Desafiada pela Inovação em EpilepsiaO cuidado com AVC permaneceu central, representando 43,88% do tamanho do mercado de Dispositivos Neurológicos em 2025, por meio do amplo reembolso de cateteres de trombectomia e aspiração. O dispositivo milli-spinner de Stanford alcançou mais de 90% de sucesso na remoção de coágulos, ilustrando os avanços contínuos que ancoram a receita deste segmento. No entanto, os volumes de procedimentos dependem da chegada rápida ao hospital, impulsionando investimentos paralelos em scanners de tomografia computadorizada baseados em ambulâncias.
As terapias para epilepsia crescem mais rapidamente, a um CAGR de 5,66%, impulsionadas por estimuladores cerebrais profundos adaptativos e implantes de neuroestimulação responsiva que ajustam os pulsos a sinais corticais em tempo real. Aprovações mais amplas pela FDA e diagnósticos de EEG domiciliar expandem os grupos de candidatos além dos casos refratários, ameaçando reduzir a dominância do AVC ao longo do período de projeção.
Por Usuário Final:
Dominância Hospitalar Diminui à Medida que o Cuidado Domiciliar Ganha ImpulsoOs hospitais detinham 60,49% de participação no mercado de Dispositivos Neurológicos em 2025, sustentados pela infraestrutura de sala cirúrgica e pelas necessidades de monitoramento em terapia intensiva. Intervenções complexas, desde o clipagem de aneurisma até a implantação de estimulador da medula espinhal, ainda requerem ambientes hospitalares e equipes multidisciplinares.
O cuidado domiciliar, crescendo a um CAGR de 6,17%, aproveita patches de EEG wearáveis e capacetes portáteis de estimulação magnética transcraniana repetitiva pesando 3 kg, possibilitando a terapia durante as atividades diárias, conforme a Nature Communications. Os códigos de monitoramento fisiológico remoto do Medicare reembolsam as revisões de dados de EEG, melhorando a viabilidade comercial. À medida que a usabilidade dos dispositivos melhora, o mercado de Dispositivos Neurológicos desvincula progressivamente o crescimento de volume das instalações físicas.
Análise Geográfica
Mercado de Dispositivos Neurológicos da América do Norte
A América do Norte liderou a receita com uma participação de 40,27% em 2025, impulsionada por uma robusta cobertura de pagadores, neurologistas altamente qualificados e ecossistemas de P&D. O modelo de pagador único do Canadá financia ensaios nacionais de SCS de circuito fechado, enquanto o México acelera a aquisição de equipamentos de ressonância magnética por meio de parcerias público-privadas.
Mercado de Dispositivos Neurológicos da Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais rápido de 6,92%, impulsionado pelo roteiro de ICP da China e pelos projetos-piloto de cuidados remotos do Japão. Subsídios governamentais financiam a fabricação doméstica de desviadores de fluxo, reduzindo a dependência de importações e fortalecendo os campeões locais. A Índia registra crescimento de dois dígitos nas vendas de molas destacáveis à medida que sua coorte de envelhecimento se expande, embora persistam lacunas de acessibilidade.
Mercado de Dispositivos Neurológicos da Europa
A Europa permanece uma contribuidora estável, com ênfase na demonstração de valor clínico sob o Regulamento de Dispositivos Médicos. A crescente incidência de hidrocefalia na Alemanha impulsiona a demanda por derivações, enquanto o Reino Unido pilota vias de acidente vascular cerebral triadas por inteligência artificial que podem se expandir por todo o continente. Enquanto isso, o potencial reconhecimento das aprovações da FDA pela Suíça simplifica os lançamentos em mercados duplos, beneficiando os fabricantes centrados nos Estados Unidos.
Panorama regulatório
Os dispositivos de neurologia abrangem os níveis de risco de Classe II e Classe III, e muitos produtos de neuroestimulação e combinações de dispositivo-medicamento exigem revisão multicêntrica além de obrigações pós-comercialização. Nos Estados Unidos, o FDA Office of Combination Products determina a jurisdição principal usando o Primary Mode of Action (PMOA) sob o 21 CFR Part 3, coordenando revisões entre CDRH, CDER e CBER conforme aplicável a combinações neuroterapêuticas.
Na Europa, o Regulamento (UE) 2017/745 (MDR) continua a moldar as aprovações e a conformidade ao longo do ciclo de vida, incluindo os requisitos do Artigo 117 para a participação de Organismo Notificado quando um produto medicinal incorpora um dispositivo médico como parte integrante, com coordenação da EMA por meio de seu Combination Products Operational Group (COMBO). As expectativas de conformidade também se intensificam com atualizações de normas: a ISO 20417:2026 (informações fornecidas pelo fabricante), publicada em março de 2026, e a ISO 10993-6:2026 (efeitos locais após implantação), publicada em abril de 2026, afetam a rotulagem e as evidências de biocompatibilidade de implantes neurológicos e materiais relacionados.
Análise da cadeia de valor
A cadeia de valor dos dispositivos de neurologia começa com insumos especializados (polímeros e metais de grau implantável, componentes de terras raras para determinados sistemas implantados, semicondutores, sensores e embalagens estéreis) e, em seguida, passa por controles de design, verificação/validação e fabricação regulamentada sob sistemas de qualidade alinhados à ISO 13485. A esterilização e a liberação final ocorrem depois, e a execução do canal depende de educação clínica e suporte a procedimentos em hospitais, além de ambientes ambulatoriais. A neurorreabilitação e o monitoramento adicionam requisitos adicionais à medida que serviços habilitados por software passam a fazer parte da revisão remota e do gerenciamento longitudinal de dados.
A conformidade e a continuidade do fornecimento são pontos críticos importantes. A governança de produtos combinados adiciona sobrecarga de processo, pois os fabricantes precisam alinhar os caminhos de revisão do FDA orientados pelo PMOA com requisitos duplos de qualidade (sistemas de qualidade de dispositivos além de cGMP para medicamentos nas combinações relevantes), e os fluxos de trabalho do MDR da UE podem exigir capacidade de Organismo Notificado para os componentes de dispositivo. No lado da oferta, a pressão de custos em 2025, decorrente da exposição a tarifas e de longos prazos de entrega para componentes como semicondutores e materiais de embalagem, aumentou o interesse em bases de fornecimento mais resilientes, com fabricantes que possuem produção significativa nos EUA relatando menor sensibilidade tarifária em comparação com concorrentes dependentes de componentes importados.
Cenário Competitivo
O mercado de Dispositivos Neurológicos permanece moderadamente fragmentado, com os principais players detendo cerca de metade da receita total. A Medtronic lidera em neuroestimulação e intervenção para AVC, reforçada pela primeira aprovação de estimulação cerebral profunda adaptativa pela FDA em 2025. A aquisição de USD 4,9 bilhões da Inari Medical pela Stryker fortalece seu continuum de dispositivos vasculares, adicionando o FlowTriever ao seu portfólio de remoção de coágulos[2]. A aquisição da Nevro por USD 250 milhões pela Globus Medical entrega escala em terapia da dor e propriedade intelectual em circuito fechado, conforme o MedTech Dive.
As alianças estratégicas combinam cada vez mais imagem, IA e hardware. A Philips faz parceria com a Nvidia para incorporar aceleradores de redes neurais nos scanners de ressonância magnética BlueSeal, reduzindo o tempo de exame e melhorando a precisão da triagem, conforme o MedTech Dive. A GE HealthCare impulsiona sistemas de ressonância magnética exclusivos para a cabeça com bobinas de gradiente assimétricas para 50% maior resolução neurológica, conforme a GE HealthCare. O financiamento de capital de risco permanece robusto: startups de neurotecnologia captaram USD 2,3 bilhões em 129 negócios em 2024, sinalizando o apetite dos investidores por oportunidades em estimulação adaptativa e interfaces cérebro-computador, conforme a Neurotechnology.
Empresas menores se especializam: a Imperative Care foca em cateteres de aspiração Zoom, a Synchron avança em interfaces cérebro-computador endovasculares e a Cerenovus aprimora a geometria dos cateteres de aspiração. Para competir, os players estabelecidos ampliam as camadas de serviço, como programação remota e análise preditiva, forjando ecossistemas de alta fidelidade. Portfólios de propriedade intelectual, capacidade regulatória e validação de saúde econômica moldam conjuntamente a vantagem duradoura no setor de Dispositivos Neurológicos em evolução.
Líderes do Setor de Dispositivos Neurológicos
-
Boston Scientific Corporation
-
Stryker Corporation
-
B. Braun Melsungen AG
-
Medtronic PLC
-
Abbott Laboratories
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos Neurológicos Empresas cobertas neste relatório
- Abbott Laboratories
- B. Braun
- Boston Scientific
- Cochlear
- GE Healthcare
- Inari Medical
- Integra LifeSciences
- Johnson & Johnson (CERENOVUS)
- LivaNova
- Medtronic
- MicroPort
- Natus Medical
- Neuronetics
- Nevro
- Penumbra
- Koninklijke Philips
- Siemens Healthineers
- Stryker
- Terumo
- Zimmer Biomet
Oportunidades de mercado e perspectivas futuras
A harmonização de sistemas de qualidade e as atualizações de rastreabilidade criam oportunidades de curto prazo para fornecedores capazes de reduzir a carga regulatória para fabricantes de equipamentos originais (OEMs) de neurologia e desenvolvedores de produtos combinados. O FDA Quality Management System Regulation (QMSR), em vigor a partir de fevereiro de 2026 e incorporando conceitos da ISO 13485:2016, incentiva os fabricantes a modernizar os processos de qualidade em controles de design, fornecedores e ciclos de feedback pós-comercialização, o que é particularmente relevante para neuroestimulação em ciclo fechado, EEG vestível e outros sistemas ricos em dados. Paralelamente, o FDA emitiu, em junho de 2025, um guia preliminar sobre as expectativas do Identificador Único de Dispositivo (UDI) para produtos combinados, elevando o padrão para rotulagem, prontidão do GUDID e rastreabilidade de ponta a ponta entre os componentes do dispositivo.
As oportunidades tecnológicas se concentram onde plataformas de dispositivos se cruzam com liberação direcionada e sensoriamento. Trabalhos em nanoplataformas responsivas a estímulos e outras estratégias para a barreira hematoencefálica sustentam um pipeline de combinações de dispositivo-medicamento neurológicas que combinam estímulos físicos (modalidades magnéticas, elétricas, por ultrassom ou luz) com conceitos de liberação localizada. Isso se alinha à ênfase do relatório em modelos de cuidado preditivo e terapias em ciclo fechado, e aumenta a necessidade de parcerias entre ciência dos materiais, fabricação de sensores e implantes, e infraestrutura de software regulamentado para monitoramento longitudinal e titulação de terapia.
Desenvolvimentos industriais recentes em Mercado de Dispositivos Neurológicos
- Março de 2026: a Medtronic recebeu a autorização 510(k) do FDA para o sistema cirúrgico Stealth AXiS destinado a procedimentos cranianos e de otorrinolaringologia. A autorização fortalece o conjunto de navegação craniana e estereotaxia da Medtronic, apoiando a padronização de procedimentos e a integração de fluxo de trabalho em salas de neurocirurgia.
- Fevereiro de 2025: a Medtronic obteve a aprovação do FDA dos EUA para seu sistema de estimulação cerebral profunda BrainSense Adaptive, destinado a pessoas com doença de Parkinson. Esse marco regulatório avança a estimulação cerebral profunda habilitada por sensoriamento e ajustável por terapia, reforçando a diferenciação competitiva em neuromodulação implantável.
- Novembro de 2024: a GE HealthCare recebeu a autorização 510(k) do FDA para o sistema de ressonância magnética exclusivo para cabeça SIGNA MAGNUS, com desempenho de alto gradiente. A autorização amplia o acesso a plataformas dedicadas de neuroimagem que podem melhorar a produtividade diagnóstica e a triagem em fluxos de atendimento com forte foco em neurologia.
Mercado de Dispositivos Neurológicos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de dispositivos neurológicos abrange as receitas provenientes de dispositivos médicos novos e acabados utilizados para prevenir, diagnosticar, monitorar ou tratar distúrbios do sistema nervoso central e periférico em ambientes de cuidado clínico.
Exclusões do escopo: Excluímos consumíveis descartáveis, reagentes de imagem e análises exclusivamente baseadas em software que não são comercializadas como parte de um sistema de dispositivo neurológico.
Visão Geral da Segmentação
- Por Tipo de Dispositivo
- Dispositivos de Neuroestimulação
- Dispositivos de Neurologia Intervencionista
- Dispositivos de Neurocirurgia
- Dispositivos de Gestão de Líquido Cefalorraquidiano
- Dispositivos de Neurodiagnóstico e Monitoramento
- Dispositivos de Neurorreabilitação e Wearables
- Por Aplicação
- Gestão de AVC
- Dor Crônica e Distúrbios do Movimento
- Epilepsia
- Doenças Neurodegenerativas
- Lesões Cerebrais Traumáticas e da Medula Espinhal
- Por Usuário Final
- Hospitais
- Centros de Cirurgia Ambulatorial
- Clínicas de Neurologia
- Ambientes de Cuidado Domiciliar
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os parâmetros do modelo e ancorar tendências que podem ser verificadas ano a ano. Referenciamos principalmente fontes públicas como a Organização Mundial da Saúde, estatísticas de saúde da OCDE, o CDC dos EUA, os bancos de dados de dispositivos e comunicações de segurança da FDA dos EUA, e a literatura clínica indexada no PubMed do NIH dos EUA para contexto de procedimentos e doenças.
Para traduzir sinais clínicos em lógica de mercado, também nos apoiamos em relatórios anuais e apresentações para investidores de empresas de tecnologia médica listadas, publicações de hospitais e pagadores sobre adoção, e cobertura jornalística de renome sobre lançamentos de produtos e recalls. Em alguns casos, assinaturas pagas foram utilizadas para informações financeiras e de inteligência de empresas, patentes e verificações de importação ou exportação em nível de remessa, o que ajudou a validar direcionalmente se os volumes e preços estavam evoluindo em linha com o modelo. Essas fontes de pesquisa documental são ilustrativas, e muitas outras referências públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em validar os limites do escopo dos dispositivos, a progressão típica de preços e o ritmo de adoção ao longo dos principais caminhos de cuidado neurológico. Conversamos com uma combinação de fabricantes, distribuidores, clínicos e contatos de aquisição ou engenharia biomédica, e os insumos foram equilibrados entre APAC, EMEA e as Américas, de modo que as realidades regionais de reembolso e procedimentos fossem refletidas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 13% | APAC: 45% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 35% | EMEA: 31% |
| Players menores: 22% | Gerentes: 52% | Américas: 24% |
Dimensionamento do Mercado e Previsão
O dimensionamento foi construído utilizando uma abordagem de cima para baixo e de baixo para cima. Primeiro, utilizamos indicadores epidemiológicos e de procedimentos para reconstruir o conjunto de demanda e, em seguida, validamos os resultados usando aproximações seletivas de fornecedores e canais. Na prática, partimos dos volumes de pacientes tratados e de procedimentos por principais indicações e intervenções neurológicas, aplicamos taxas de penetração de dispositivos e ciclos de substituição e, em seguida, traduzimos isso em valor usando faixas típicas de preço médio de venda por categoria de dispositivo.
Os insumos que moldaram o modelo incluíram volumes de procedimentos neurocirúrgicos e intervencionistas, períodos de substituição de implantes e equipamentos de capital, crescimento da base instalada para sistemas de estimulação, direção de reembolso ou cobertura em grandes países e o ritmo de novas aprovações de produtos que podem alterar a adoção. Onde as verificações de baixo para cima estavam incompletas, as lacunas foram tratadas usando índices de proxy em nível regional (como procedimentos por neurologista ou por leito hospitalar) e, em seguida, ajustados após o feedback de especialistas.
Para a previsão, a análise de cenários foi utilizada para que a adoção e os preços pudessem ser flexibilizados em torno de fatores práticos, como envelhecimento demográfico, carga de acidente vascular cerebral, recuperação de cirurgias eletivas e ciclos de gastos de capital hospitalar. Os caminhos de crescimento finais foram testados em relação ao que os entrevistados esperavam para a expansão de procedimentos e orçamentos de aquisição, e então aplicados de forma consistente entre regiões e grupos de dispositivos.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados por meio de triangulação entre sinais independentes e, em seguida, verificados quanto a saltos irregulares que não correspondiam a padrões clínicos ou de aquisição conhecidos. Também realizamos verificações de variância entre regiões e categorias de dispositivos, e quaisquer valores discrepantes acionam uma segunda revisão seguida de novo contato com respondentes selecionados quando as premissas parecem excessivas.
Antes da aprovação final, o modelo e a narrativa passam por uma revisão analítica em múltiplas etapas para que as definições, unidades e o tratamento de moedas permaneçam consistentes. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como grandes recalls, mudanças de política ou grandes mudanças de portfólio impulsionadas por aquisições. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado Global de Dispositivos Neurológicos da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para dispositivos neurológicos podem parecer muito diferentes porque cada fonte traça os limites de forma diferente e também escolhe momentos distintos para o ano base e a conversão de moeda. As diferenças também surgem quando um modelo se apoia mais nos relatórios de receita, enquanto outro se apoia na lógica de pacientes tratados e volumes de procedimentos.
Ao rastrear as inclusões de categorias de dispositivos, verificar os sinais de procedimentos tratados e atualizar o momento da conversão de moeda, a Mordor Intelligence mantém a estimativa vinculada às receitas de equipamentos neurológicos novos e acabados e evita inflar os totais com consumíveis ou análises exclusivamente baseadas em software. Além disso, algumas fontes assumem uma expansão mais rápida do preço médio de venda ou maior penetração de implantes nos anos iniciais, o que pode elevar o ponto de partida mesmo que a tendência de longo prazo seja semelhante.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 15,82 bilhões de USD (2026) | |
| Consultoria Global A | 12,83 bilhões de USD (2024) | Utiliza um ano base anterior e uma janela de crescimento diferente, e sua ênfase de escopo parece mais concentrada em categorias de dispositivos terapêuticos e intervencionistas selecionados, o que pode comprimir o total em comparação com uma cesta mais ampla de dispositivos neurológicos. |
| Editora do Setor B | 15,69 bilhões de USD (2024) | Parte de uma base de 2024 e aplica premissas de crescimento de longo prazo mais elevadas, e o limite entre dispositivos e consumíveis adjacentes ou complementos de monitoramento nem sempre é explicitado, o que pode alterar o conjunto de receitas incluídas. |
Em conjunto, a dispersão é explicada principalmente pela escolha do ano base e pelo que é contabilizado dentro dos dispositivos neurológicos versus itens adjacentes que se situam em torno dos procedimentos. Nossa abordagem mantém as regras de escopo claras, vincula os totais às variáveis de procedimento e adoção e torna as etapas repetíveis quando o mercado é atualizado.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado Global de Dispositivos Neurológicos?
Espera-se que o tamanho do Mercado Global de Dispositivos Neurológicos atinja USD 15,82 bilhões em 2026 e cresça a um CAGR de 4,80% para atingir USD 20,02 bilhões até 2031.
Qual é o tamanho atual do Mercado Global de Dispositivos Neurológicos?
Em 2026, espera-se que o tamanho do Mercado Global de Dispositivos Neurológicos atinja USD 15,82 bilhões.
Quem são os principais players do Mercado Global de Dispositivos Neurológicos?
Boston Scientific Corporation, Stryker Corporation, B. Braun Melsungen AG, Medtronic PLC e Abbott Laboratories são as principais empresas que operam no Mercado Global de Dispositivos Neurológicos.
Qual é a região de crescimento mais rápido no Mercado Global de Dispositivos Neurológicos?
Estima-se que a Ásia-Pacífico cresça ao maior CAGR durante o período de previsão (2026-2031).
Qual região detém a maior participação no Mercado Global de Dispositivos Neurológicos?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado Global de Dispositivos Neurológicos.
Quais anos este relatório do Mercado Global de Dispositivos Neurológicos abrange e qual foi o tamanho do mercado em 2025?
Em 2025, o tamanho do Mercado Global de Dispositivos Neurológicos foi estimado em USD 15,82 bilhões. O relatório abrange o tamanho histórico do Mercado Global de Dispositivos Neurológicos para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado Global de Dispositivos Neurológicos para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.