
Tamanho e Participação do Mercado de Fibras Ópticas Médicas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.03 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.07 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fibras Ópticas Médicas por Mordor Intelligence
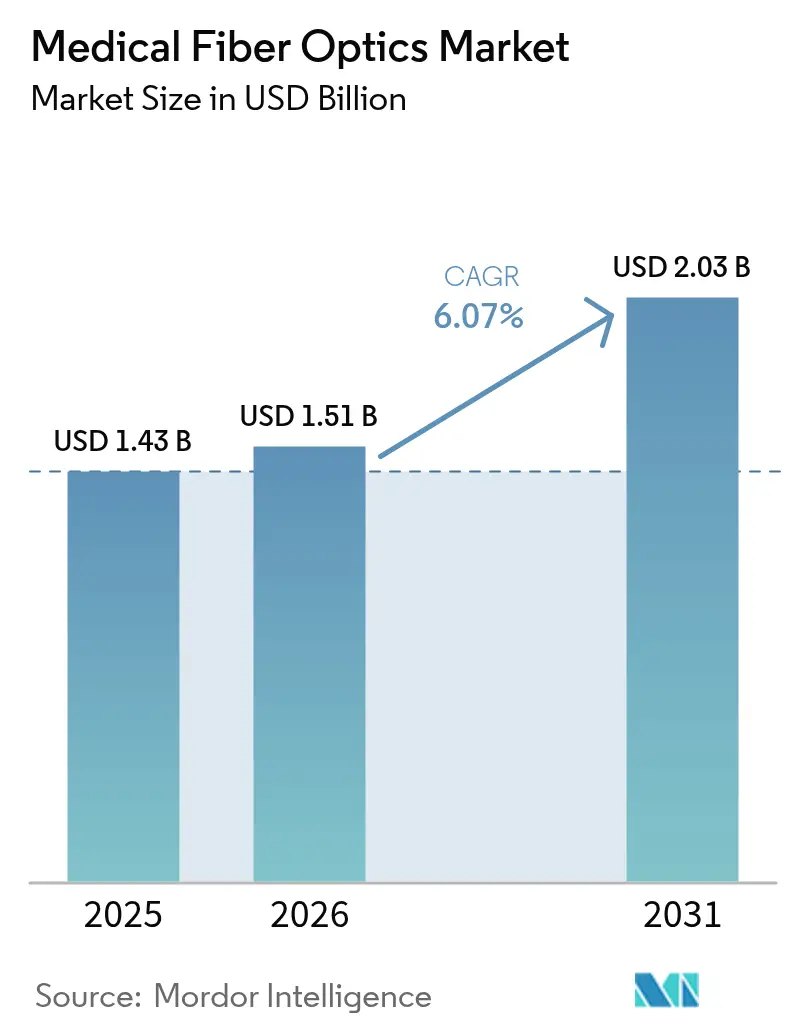
O tamanho do Mercado de Fibras Ópticas Médicas está projetado em USD 1,43 bilhão em 2025, USD 1,51 bilhão em 2026, e deve atingir USD 2,03 bilhões até 2031, crescendo a um CAGR de 6,07% de 2026 a 2031.
O crescimento é impulsionado pelo uso mais amplo de lasers de fibra de túlio em litotripsia, pela integração de sensores de rede de Bragg em fibra (FBG) para monitoramento em tempo real e por uma migração constante em direção a ambientes ambulatoriais, onde sistemas ópticos descartáveis ou de baixa manutenção reduzem os custos dos procedimentos. As fibras ópticas de especialidade superam as fibras de sílica multimodo em aplicações cirúrgicas de maior potência, pois é necessária maior qualidade de feixe, enquanto a imagem com chip na ponta continua a corroer a base legada de fibroscópios em broncoscopia e cistoscopia de baixa complexidade. O impulso regional é mais forte na Ásia-Pacífico, apoiado pelo plano de construção hospitalar de USD 1 trilhão da China e pelo esquema de incentivo vinculado à produção da Índia, com meta de USD 50 bilhões em produção doméstica de dispositivos até 2030. Enquanto isso, a paridade de reembolso norte-americana entre hospitais e centros cirúrgicos ambulatoriais (ASCs) está acelerando a migração de procedimentos para conjuntos ópticos portáteis e de uso único.
Principais Conclusões do Relatório
- Por tipo de fibra, a sílica multimodo representou 47,62% da participação do mercado de fibras ópticas médicas em 2025, mas as fibras de especialidade têm previsão de crescer a um CAGR de 7,06% até 2031.
- Por tipo de produto, os fibroscópios de imagem lideraram com uma participação de 51,47% em 2025, enquanto os sensores de fibra óptica registram o maior CAGR projetado de 7,99% até 2031.
- Por aplicação, a endoscopia representou 61,02% do mercado de fibras ópticas médicas em 2025; o sensoriamento biomédico está pronto para se expandir a um CAGR de 6,78% no período 2026-2031.
- Por usuário final, os hospitais representaram 44,38% da receita em 2025, embora os ASCs estejam crescendo mais rapidamente a um CAGR de 6,98% com base na paridade de pagamento do Medicare.
- Por geografia, a América do Norte representou 39,11% da receita de 2025, enquanto a Ásia-Pacífico tem projeção de crescer a um CAGR de 9,35%, a trajetória regional mais forte.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Crescente de Cirurgias Minimamente Invasivas | +1.8% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Prevalência Crescente de Doenças Gastrointestinais e Pulmonares Impulsionando os Volumes de Endoscopia | +1.5% | Global, agudo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Demanda por Imagens de Alta Resolução para Diagnósticos de Precisão | +1.1% | América do Norte, Europa, Japão | Curto prazo (≤ 2 anos) |
| Expansão de Procedimentos Cirúrgicos Baseados em Laser de Fibra, como Litotripsia | +0.9% | Global, ganhos iniciais nos EUA, Alemanha e Coreia do Sul | Médio prazo (2-4 anos) |
| Integração Emergente de Sensores de Rede de Bragg em Fibra para Monitoramento Fisiológico em Tempo Real | +0.6% | América do Norte e UE, expansão para APAC | Longo prazo (≥ 4 anos) |
| Desenvolvimento de Fibras Ópticas Poliméricas Esterilizáveis que Permitem Dispositivos Descartáveis | +0.4% | Global, adoção de nicho em ASCs | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Cirurgias Minimamente Invasivas
As técnicas minimamente invasivas representaram 62% dos casos cirúrgicos nos EUA em 2025, ante 54% em 2020, à medida que as plataformas robóticas reduziram o tempo de internação em 1,8 dia e diminuíram as taxas de infecção em 35% em comparação com a cirurgia aberta. A Intuitive Surgical entregou 1.707 sistemas da Vinci em 2024, com 48% do uso concentrado em colorretal e urologia, ambos altamente dependentes de iluminação por fibra óptica. Instrumentos robóticos de uso único com guias de luz descartáveis estão ganhando preferência porque contornam os custos de reprocessamento de USD 280 por ciclo de endoscópio. A autorização do Medicare em 2024 para prostatectomias robóticas em ASCs elevou os casos robóticos ambulatoriais em 22% em um ano, reforçando a demanda por soluções compactas do mercado de fibras ópticas médicas adaptadas a fluxos de trabalho ambulatoriais.[1]Centers for Medicare & Medicaid Services, "Tabela de Honorários Médicos," CMS, cms.gov A certificação ISO 13485 continua sendo um pré-requisito para fornecedores de componentes, estendendo o desenvolvimento em até 12 meses e elevando a barreira de entrada.
Prevalência Crescente de Doenças Gastrointestinais e Pulmonares Impulsionando os Volumes de Endoscopia
A conformidade com o rastreamento colorretal nos EUA entre os elegíveis atingiu 72% em 2025, após a redução da idade de início para 45 anos, acrescentando vários milhões de colonoscopias anuais. A China realizou 28,6 milhões de endoscopias do trato gastrointestinal superior em 2024, um aumento de 12% vinculado a programas provinciais de câncer gástrico. A prevalência de DPOC na Índia subiu para 6,2% dos adultos, provocando um salto de 19% em broncoscopias para investigação precoce de câncer de pulmão. Embora os fibroscópios flexíveis permaneçam dominantes, os endoscópios descartáveis com chip na ponta da Ambu conquistaram 18% do volume de broncoscopias em 2025, principalmente em UTIs onde o risco de infecção é agudo. O reembolso ainda favorece a óptica reutilizável, com o Medicare pagando USD 220 por uma colonoscopia com biópsia em comparação com USD 195 para dispositivos de uso único, sustentando pacotes de imagem de maior valor. As instalações também devem orçar USD 180.000 anuais para validações de processos de óxido de etileno conforme ISO 11135, levando os clientes a optarem por conjuntos de fibra duráveis e de alta definição.
Demanda por Imagens de Alta Resolução para Diagnósticos de Precisão
Um ensaio multicêntrico de 2024 mostrou que a endoscopia 4K reduziu o tempo de ressecção de pólipos em 14% e aumentou a detecção de adenomas em 8 pontos percentuais em comparação com sistemas de 1080p.[2]J. Zhang et al., "A Endoscopia 4K Melhora a Detecção de Pólipos," BMJ Open Gastroenterology, bmj.com A Olympus enviou 4.200 plataformas 4K no exercício fiscal de 2024, um aumento de 27% à medida que os hospitais buscam os limites de reembolso baseados em valor. Os feixes de fibras multinúcleo com mais de 50.000 fibras/mm² reduziram os rendimentos de fabricação para 68% e elevaram os preços dos componentes em 18% desde 2023. Protótipos sem lente de fibra única com frente de onda moldada alcançaram resolução de 2 µm em animais, sugerindo uma futura disrupção, mas o lançamento comercial ainda está a mais de 3 anos de distância. Em março de 2025, a orientação preliminar da FDA introduziu métricas obrigatórias de qualidade de imagem, acrescentando até 6 meses às aprovações 510(k).
Expansão de Procedimentos Cirúrgicos Baseados em Laser de Fibra, como Litotripsia
Os lasers de fibra de túlio capturaram 34% da litotripsia nos EUA até 2025, ante 18% em 2023, pois seus perfis de pulso reduziram a retropulsão de cálculos em 62% em relação aos lasers de hólmio. A IPG Photonics reportou crescimento de 23% na receita de laser médico em 2024 com a demanda por lasers de fibra de túlio proveniente de ASCs, onde a anestesia mais curta (38 minutos versus 52 minutos) aumenta o rendimento. As fibras de cristal fotônico de núcleo oco reduzem os danos térmicos na ponta em 41%, estendendo a vida útil de 80 para 140 casos e reduzindo os consumíveis para USD 195 por procedimento. A FDA registrou 127 relatos de quebra de fibra a laser em 2024, levando à adoção universal de testes de biocompatibilidade ISO 11979 e ao sensoriamento de integridade FBG em linha. A inclusão no reembolso da Coreia do Sul em abril de 2024 desencadeou um salto de 41% no volume local até o final do ano.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo e Fragilidade dos Componentes de Fibra de Sílica | -1.2% | Global, agudo na APAC sensível a preços | Curto prazo (≤ 2 anos) |
| Requisitos Rigorosos de Conformidade Regulatória e de Esterilização | -0.9% | América do Norte, Europa, Japão | Médio prazo (2-4 anos) |
| Oferta Limitada de Dopantes de Terras Raras para Fibras Médicas de Especialidade | -0.6% | Global, oferta concentrada na China | Longo prazo (≥ 4 anos) |
| Ameaça de Substituição por Endoscópios Descartáveis com Chip CMOS na Ponta | -1.4% | América do Norte, Europa, primeiros adotantes na APAC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo e Fragilidade dos Componentes de Fibra de Sílica
Os feixes de imagem coerentes com ≥30.000 fibras/mm² custam entre USD 1.200 e USD 1.800 cada e representam até 28% da lista de materiais de um endoscópio flexível; a quebra tem média de 3,8 por 100 casos, resultando em contas de reparo de USD 2.400 e prolongando os ciclos de substituição hospitalar para 7 anos. Os rendimentos de ultra-alta resolução ficam abaixo de 60%, inflacionando os preços em mais 32%. O Apollo Hospitals reduziu as novas aquisições em 14% no exercício fiscal de 2024, priorizando unidades recondicionadas e endoscópios CMOS. O escrutínio da Califórnia sobre o revestimento PFAS pode exigir reformulação dispendiosa, com estimativas iniciais superiores a USD 4 milhões por linha de produto.[3]Departamento de Controle de Substâncias Tóxicas da Califórnia, "Programa de Produtos de Consumo Mais Seguros," dtsc.ca.gov
Requisitos Rigorosos de Conformidade Regulatória e de Esterilização
Os pacotes FDA 510(k) para endoscópios de fibra óptica custam USD 495.000 antes dos dados clínicos, e o Regulamento de Dispositivos Médicos (MDR) europeu acrescenta USD 140.000 em auditorias anuais mais seis a nove meses de atraso. Os resíduos de óxido de etileno exigem aeração de 14 dias, imobilizando aproximadamente USD 1,8 milhão em estoque para empresas de médio porte. A China atualizou os lasers de fibra para dispositivos de Classe III em março de 2024, exigindo ensaios locais e estendendo o período de aprovação para 18-24 meses. A PMDA do Japão frequentemente exige biocompatibilidade duplicada, acumulando USD 320.000 por variante.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fibra:
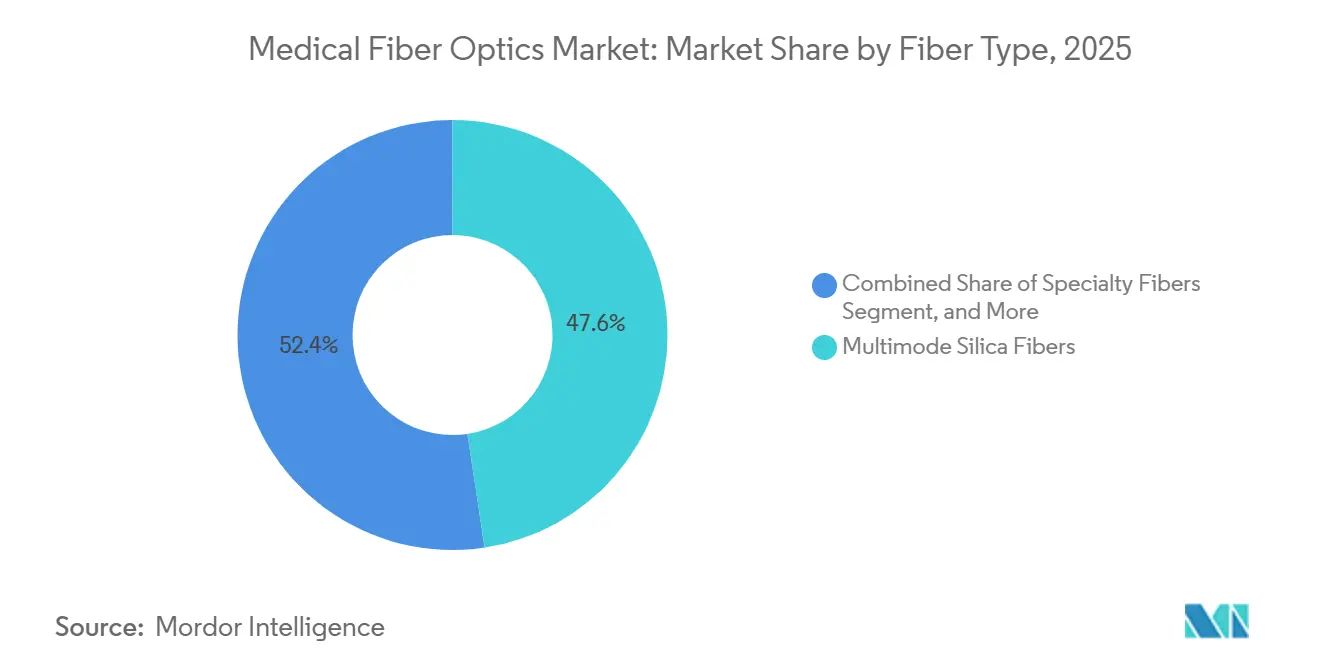
Fibras de Especialidade Ganham Espaço à Medida que a Cirurgia a Laser Exige Entrega de PrecisãoEm 2025, a sílica multimodo representou 47,62% do mercado de fibras ópticas médicas; seu CAGR de 5,8% até 2031 fica abaixo do ritmo geral, pois os hospitais estão adotando sistemas 4K que favorecem núcleos monomodo ou de especialidade. A sílica monomodo, com 28,14%, cresce a um CAGR de 5,9%, auxiliada por sensores FBG e imagem coerente. A fatia de fibras de especialidade, já em 24,24% em 2025, tem projeção de crescer a um CAGR de 7,06% à medida que os lasers de fibra de túlio e os conjuntos de núcleo oco capturam aplicações de alta potência. As restrições de terras raras pressionam o fornecimento, mas o amplificador de fibra dopada com érbio (EDFA) continua sendo o único caminho para saída de onda contínua superior a 10 W. Os testes de qualidade de feixe ISO 11146 acrescentam USD 45.000 por projeto, mas também elevam as barreiras de entrada, protegendo os incumbentes.
As arquiteturas de especialidade melhoram a integridade do sinal em 400-2.000 nm, permitindo imagens multiespectrais para mapeamento intraoperatório de tumores. A Karl Storz reportou 94% de sensibilidade para detecção de margens com um endoscópio de cristal fotônico de sete comprimentos de onda, ressaltando a demanda clínica por entrega de banda larga. O mercado de fibras ópticas médicas para fibras de especialidade tem previsão de se expandir de USD 370 milhões em 2026 para quase USD 520 milhões até 2031. Os formatos de cristal fotônico e de núcleo oco devem conquistar 29% da receita de especialidade até 2031, à medida que os hospitais demandam condutos de laser de alta potência mais seguros.


Por Tipo de Produto:
Sensores de Fibra Óptica Crescem com as Exigências de Monitoramento em Tempo RealOs fibroscópios de imagem representaram 51,47% da receita em 2025, mas registraram apenas um CAGR de 5,6%, à medida que a penetração do chip na ponta se amplia em vias aéreas de baixa complexidade e urologia. As fibras a laser (22,18%) ganham um CAGR de 6,3% com o impulso dos lasers de fibra de túlio, e os feixes de iluminação (14,92%) desaceleram para 5,2% à medida que os LEDs integrados substituem os cabos de luz externos. Os sensores de fibra óptica, a partir de uma base de 8,76%, registram o CAGR mais forte de 7,99% porque os hospitais estão cada vez mais incorporando elementos FBG ou Fabry-Perot para cumprir os mandatos de integridade de dispositivos. As regras de rastreabilidade da IEC 60601-2-18 acrescentam USD 120.000 anuais aos orçamentos de qualidade de OEMs de médio porte, mas favorecem dispositivos equipados com sensores ao simplificar a manutenção preventiva.
Por Aplicação:
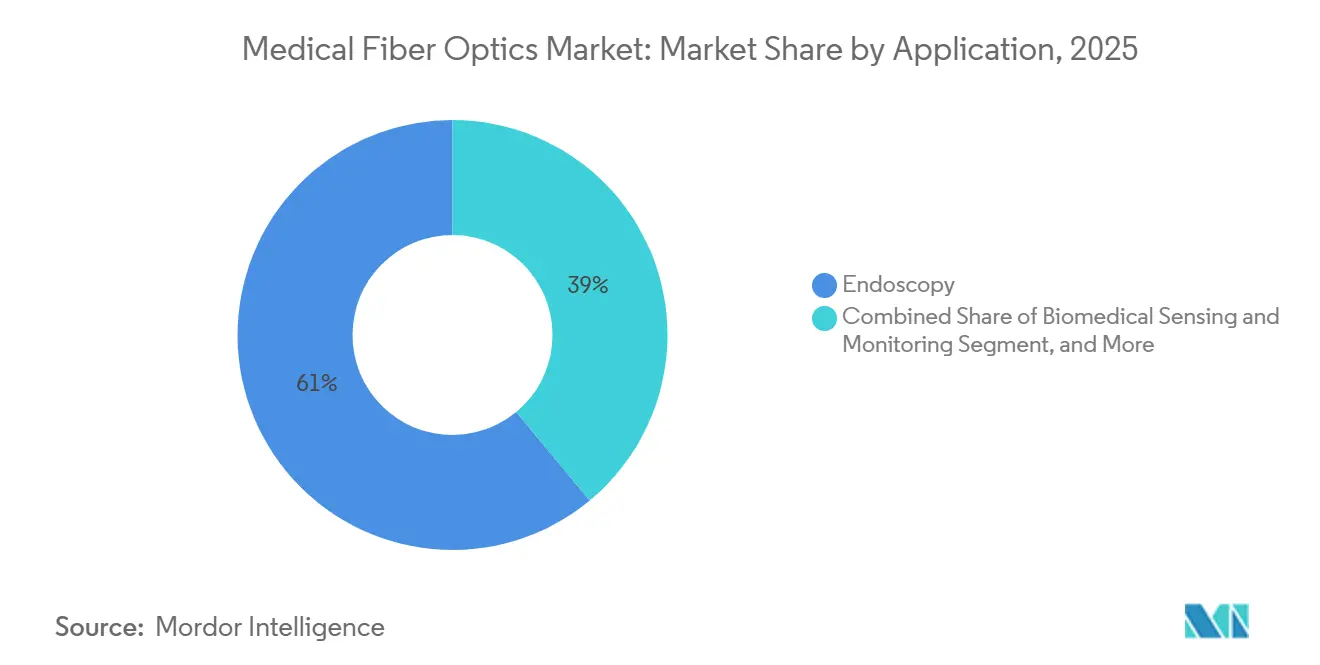
O Sensoriamento Biomédico Supera a Endoscopia à Medida que o Monitoramento se Torna ContínuoA endoscopia, representando 61,02% dos gastos de 2025, tem previsão de crescer a um CAGR de 5,4% à medida que os volumes se estabilizam na América do Norte e na Europa. Por outro lado, o sensoriamento biomédico, representando 16,34%, cresce a um CAGR de 6,78% com cateteres baseados em FBG alimentando dados contínuos para consoles de ablação.
Por Usuário Final:
Centros Cirúrgicos Ambulatoriais Lideram o Crescimento à Medida que a Migração para o Ambulatório se AceleraOs hospitais mantiveram uma participação de receita de 44,38% em 2025, mas registraram apenas um CAGR de 5,3% porque a política dos pagadores agora reembolsa as colonoscopias em ASCs com paridade, economizando USD 820 por caso. Os ASCs, com 28,76% das vendas, crescem a um CAGR de 6,98% à medida que se equipam com consoles compactos de laser de fibra e endoscópios de uso único. O setor de fibras ópticas médicas permanece ancorado nos hospitais para procedimentos de alta complexidade como CPRE e USE, mas os ASCs reduzirão a diferença até 2031, refletindo a preferência dos pagadores por locais de menor custo.
Análise Geográfica
Mercado de Fibras Ópticas Médicas da América do Norte
A América do Norte respondeu por 39,11% da receita de 2025, mas crescerá a uma CAGR de apenas 5,1% até 2031, à medida que o volume de procedimentos amadurece e os endoscópios CMOS avançam sobre os modelos de fibra. A paridade com os centros cirúrgicos ambulatoriais deslocou 19% das colonoscopias para fora dos hospitais em 12 meses, favorecendo torres leves e portáteis com preço abaixo de 35.000 USD. Os limites orçamentários do Canadá estendem o ciclo de vida dos endoscópios para 7 anos; as redes privadas do México, por outro lado, instalaram 12 suítes Olympus 4K em 2024, impulsionadas pelo crescimento do turismo médico.
Mercado de Fibras Ópticas Médicas da Europa
Os 4,2 milhões de colonoscopias da Alemanha, somados ao rastreamento obrigatório em alta definição do Reino Unido a partir de 2026, sustentam a demanda. A França ampliou sua faixa etária de rastreamento, mas reduziu as tarifas em 8%, obrigando os hospitais a prolongar o uso das ópticas existentes. As auditorias anuais do MDR, no valor de 140.000 USD, pressionam os pequenos fornecedores, direcionando o ecossistema para grandes players integrados.
Mercado de Fibras Ópticas Médicas da APAC e América do Sul
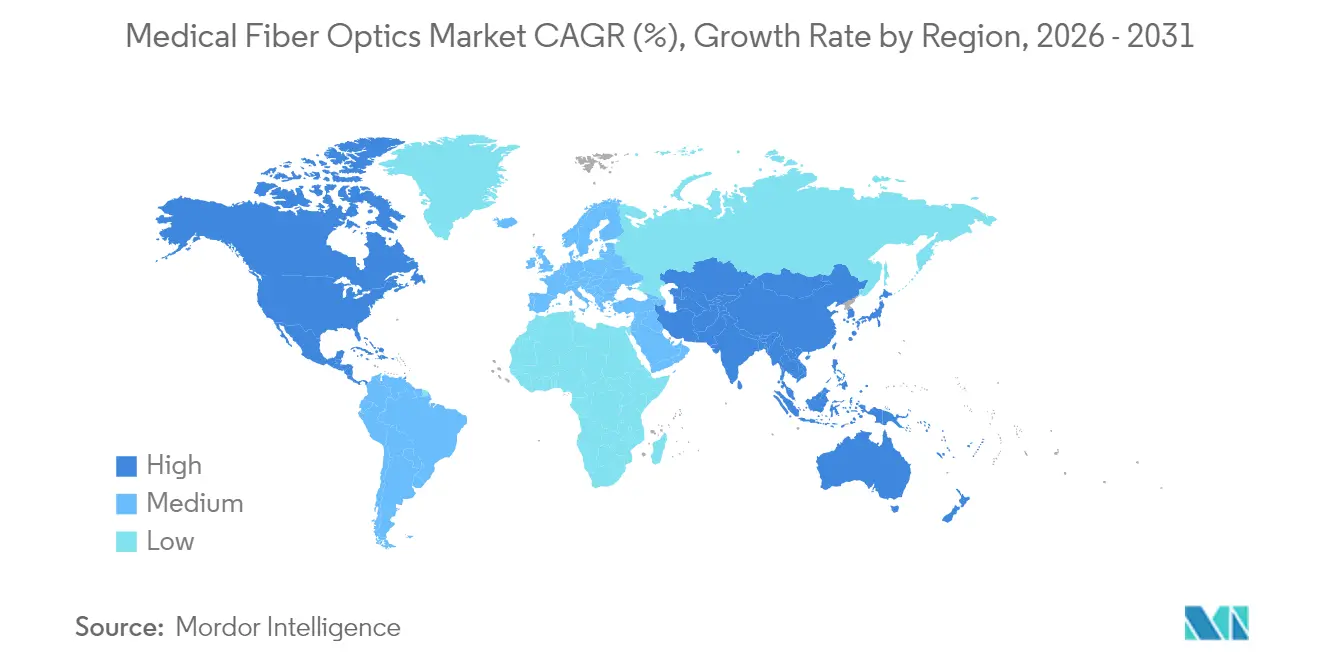
A Ásia-Pacífico é o motor de crescimento do mercado de fibras ópticas médicas, com uma participação de 24,18% em 2025 e uma CAGR de 9,35% até 2031. A China registrou 28,6 milhões de procedimentos gastrointestinais superiores em 2024 e promete expansão contínua sob seu plano hospitalar de 1 trilhão de USD. A Índia adicionou 340 suítes em 2024, majoritariamente sistemas de fibra recondicionados a um custo entre 18.000 e 22.000 USD cada. O envelhecimento da sociedade japonesa sustenta o volume, mas impulsiona cortes anuais de preços de 15% a 18%; os fabricantes locais de equipamentos originais, portanto, migram para endoscópios híbridos CMOS-fibra. O reembolso TFL da Coreia do Sul elevou as importações de fibras a laser em 41% em 2025. A Austrália reduziu o prazo de aprovação para 11 meses após o alinhamento com a FDA em 2024. A harmonização regulatória sob a ANVISA reduz o prazo de liberação de dispositivos para 16 meses, impulsionando a entrada de sensores especializados.

Panorama regulatório
Nos Estados Unidos, produtos de fibra óptica médica, como acessórios de endoscópio e fibras laser cirúrgicas, são regulamentados pela FDA sob a estrutura de dispositivos médicos, mais comumente por meio do processo 510(k) (e PMA quando o risco justificar). Os pacotes de testes normalmente abrangem biocompatibilidade, validação de esterilização e segurança elétrica, quando aplicável, para sistemas integrados. Um ponto de inflexão importante em termos de conformidade é o Regulamento do Sistema de Gestão da Qualidade da FDA (QMSR), em vigor a partir de fevereiro de 2026, que altera o 21 CFR Part 820 para incorporar a ISO 13485:2016 e reforça o alinhamento do sistema de qualidade para fornecedores de componentes e conjuntos que atendem a aplicações de endoscopia, entrega de laser e sensoriamento.
Na Europa, o Regulamento (UE) 2017/745 (MDR) continua a moldar a documentação técnica e os requisitos pós-comercialização para escópios de fibra óptica e conjuntos relacionados. Normas de produto como a ISO 8600-1:2025 (requisitos gerais para endoscópios médicos e dispositivos de endoterapia) também servem como base para o design e a verificação. Além da regulamentação de dispositivos, a conformidade da cadeia de suprimentos está se tornando mais relevante para o fornecimento global de conjuntos de fibra, incluindo a exposição a tarifas em 2025-2026, que pode afetar os custos de insumos de dispositivos médicos e impulsiona estratégias de qualificação de fornecedores para reduzir atritos transfronteiriços em componentes ópticos críticos.
Cenário Competitivo
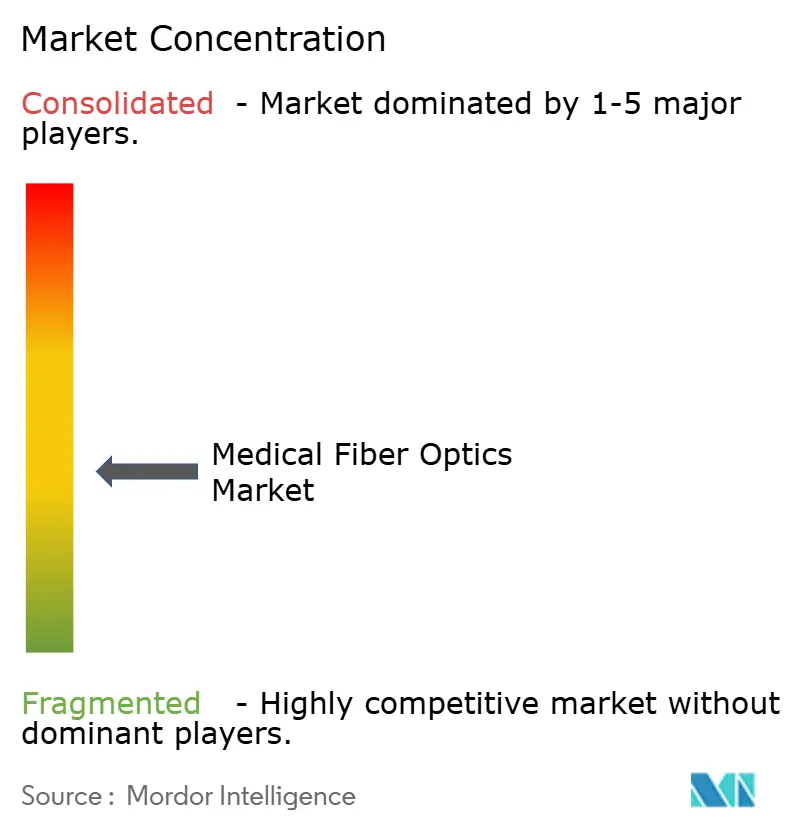
Os cinco principais fornecedores — Olympus, Boston Scientific, Karl Storz, Stryker e Medtronic — refletem uma fragmentação moderada. A Olympus se beneficia do controle vertical de fibras e endoscópios, obtendo margem bruta de 18-22% e enviando 4.200 sistemas 4K no exercício fiscal de 2024. A Boston Scientific aposta em descartáveis; seu EXALT Model D alcançou 18% de penetração no mercado de duodenoscópios nos EUA até o quarto trimestre de 2025, ao mesmo tempo em que aproveita o conhecimento interno de FBG. A Karl Storz impulsiona a imagem por cristal fotônico, registrando 94% de sensibilidade para margens tumorais para atender a um nicho intraoperatório de USD 280 milhões.
Os disruptores intensificam a rivalidade: os broncoscópios de uso único da Ambu eliminam completamente os feixes de fibra, já tratando 18% dos casos nos EUA. A IPG Photonics impulsionou os lasers de túlio para um crescimento de 23% em laser médico em 2024, corroendo os incumbentes de hólmio. As fibras poliméricas da Corning viabilizam endoscópios descartáveis abaixo de USD 200, remodelando as curvas de custo. A Coherent está prototipando substitutos dopados com hólmio para aliviar os gargalos de terras raras, com meta de validação em 2026.
A regulamentação também molda a dinâmica da concorrência. Os custos de integração da ISO 13485 de USD 180.000 mais USD 95.000 anuais dissuadem novos entrantes, ancorando a vantagem nos fornecedores credenciados. As 14 novas patentes da Intuitive Surgical sobre canais de laser de núcleo oco e sensoriamento de força FBG sugerem uma expansão vertical que poderia remodelar as relações com fornecedores após 2027.
Líderes do Setor de Fibras Ópticas Médicas
Integra LifeSciences
Coherent, Inc.
Schott AG
Fiberoptics Technology, Inc
MKS Instruments (Newport Corporation)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fibras Ópticas Médicas
- AngioDynamics
- B. Braun
- Biolitec
- Boston Scientific
- Coherent
- College Park Industries
- Corning
- Fiberoptics Technology Inc.
- Fujikura Ltd.
- Hologic
- Intuitive Surgical
- Integra LifeSciences
- Karl Storz
- LEONI
- Medtronic
- MKS Instruments (Newport Corporation)
- OFS Fitel (Furukawa Electric)
- Olympus Corp.
- Richard Wolf
- SCHOTT
- Smiths Group
- Stryker

Oportunidades de mercado e perspectivas futuras
As oportunidades concentram-se em conjuntos ópticos de maior valor que reduzem a complexidade do reprocessamento e adicionam feedback em tempo real para fluxos de trabalho minimamente invasivos. Sinais de demanda aparecem em plataformas e protótipos que combinam imagem e sensoriamento em um único caminho óptico: em maio de 2026, a Philips destacou sua plataforma LumiGuide, baseada em Fiber Optic RealShape (FORS), para navegação endovascular 3D baseada em luz, com uso referenciado no Hospital Clinico San Carlos, em Madrid. Isso indica uma tração de adoção para orientação baseada em fibra, à medida que as equipes de procedimentos buscam alternativas à fluoroscopia.
Outra área de foco são as arquiteturas de fibra que melhoram o acesso e simplificam a fiação no ponto de atendimento. Em abril de 2026, um protótipo de fibra óptica direcionável demonstrou navegação até alvos de tumores de laringe anteriormente de difícil acesso em modelos fantoma, com taxa de sucesso relatada de 81%, apoiando o desenvolvimento de fibras de pequeno diâmetro mecanicamente direcionáveis para otorrinolaringologia e outras anatomias restritas. Paralelamente, trabalhos sobre links ópticos no estilo LiFi para transmissão de dados de endoscópios em 4K (relato de protótipo de maio de 2026) sugerem opções em nível de sistema para gerenciamento de cabos. Separadamente, sondas de fibra teranósticas multifuncionais com feedback em malha fechada de pH e temperatura (publicação de abril de 2026) indicam um caminho de diferenciação por meio de elementos de sensoriamento integrados, alinhado com a mudança de mercado em direção ao monitoramento de integridade e ao controle processual em tempo real.
Recent Industry Developments in Mercado de Fibras Ópticas Médicas
- Janeiro de 2026: a Coherent Corp. lançou os conjuntos de fibra de imagem AxioView, projetados para OCT, espectroscopia no infravermelho próximo (NIRS) e sistemas de imagem multimodal baseados em cateter. Os conjuntos visam aplicações cardiovasculares, neurovasculares e gastrointestinais e são produzidos em fabricação certificada pela ISO 13485. Isso apoia a disponibilidade de subconjuntos de fibra de imagem prontos para integração, destinados a OEMs que constroem plataformas de visualização e sensoriamento baseadas em cateter.
- Abril de 2025: a Coherent Corp introduziu o módulo de acoplamento de fibra Axon FL para aumentar a eficiência de entrega de feixe em sistemas de terapia fotodinâmica e simplificar a integração em equipamentos clínicos. O lançamento apoia os esforços dos OEMs para reduzir perdas ópticas e simplificar o design do sistema em fluxos de trabalho de fototerapia, onde o desempenho do acoplamento afeta a consistência da entrega de dose.
- Outubro de 2024: a SCHOTT AG investiu 50 milhões de euros (54 milhões de dólares) para expandir sua planta na Malásia, aumentando em 40% a capacidade de fibra médica para clientes da Ásia-Pacífico. A capacidade adicional atende às necessidades regionais de escalonamento ligadas a maiores volumes de procedimentos e à crescente adoção de componentes de endoscopia e entrega de laser baseados em fibra.


Mercado de Fibras Ópticas Médicas Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada por produtos de fibra óptica de grau médico usados para transmitir luz ou sinais dentro de dispositivos e procedimentos de saúde. Acompanhamos isso em casos de uso de imagem, iluminação, entrega de laser e sensoriamento, e depois distribuímos os resultados pelas principais regiões.
Exclusões de escopo: excluímos fibras ópticas de telecomunicações e uso industrial em geral, bem como componentes fotônicos não médicos que não atuam como caminhos de fibra óptica de uso médico em fluxos de trabalho de saúde.
Visão geral da segmentação
- Por Tipo de Fibra
- Fibras de Sílica Multimodo
- Fibras de Sílica Monomodo
- Fibras de Especialidade
- Por Tipo de Produto
- Fibroscópios de Imagem
- Fibras a Laser
- Fibras de Iluminação
- Sensores de Fibra Óptica
- Outros
- Por Aplicação
- Endoscopia
- Sensoriamento e Monitoramento Biomédico
- Cirurgia a Laser
- Fototerapia e Terapia Fotodinâmica
- Procedimentos Odontológicos
- Outros
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas Especializadas
- Laboratórios de Pesquisa e Institutos Acadêmicos
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos mapeando onde as fibras ópticas médicas aparecem em volumes reais de procedimentos e demanda de dispositivos. Em seguida, vinculamos esses sinais de procedimentos e dispositivos aos padrões de consumo de fibra. Fontes públicas como a Organização Mundial da Saúde, estatísticas de saúde da OCDE, bancos de dados de dispositivos da FDA dos EUA, Eurostat e UN Comtrade nos ajudaram a fundamentar suposições sobre atividade de saúde, fluxos comerciais e a presença de categorias específicas de dispositivos médicos no panorama regulatório.
Para manter o modelo fundamentado em como as fibras ópticas são especificadas e adquiridas, também revisamos relatórios anuais de empresas e apresentações para investidores, periódicos revisados por pares relevantes sobre fibra óptica em endoscopia e sensoriamento, e sites de associações que discutem endoscopia e procedimentos minimamente invasivos. Em alguns casos, usamos assinaturas pagas para dados financeiros e de inteligência de empresas, bancos de dados de patentes e dados de importação e exportação em nível de remessa para verificar cruzadamente a exposição de fornecedores e a direção dos preços, sem forçar o modelo a se ajustar a uma única narrativa. As fontes documentais listadas aqui são ilustrativas, e usamos referências públicas adicionais para coleta de dados, validação e esclarecimento de escopo.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar o que é realmente comprado e substituído em campo. Tratamos os preços e os ciclos de substituição como específicos de cada aplicação, pois os canais de endoscopia podem diferir das configurações de sensoriamento e entrega de laser. Conversamos com fornecedores de componentes, partes interessadas do lado dos dispositivos, distribuidores e usuários em nível hospitalar ou clínico na região Ásia-Pacífico, EMEA e Américas. O objetivo era confirmar o status de adoção, as especificações técnicas típicas e as faixas práticas de preços que não poderiam ser inferidas de forma confiável apenas a partir de fontes públicas.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 37% | Diretores executivos (CXOs): 16% | Ásia-Pacífico: 50% |
| Nível médio: 41% | Líderes funcionais/de unidade: 24% | EMEA: 29% |
| Empresas menores: 22% | Gerentes: 60% | Américas: 21% |
Dimensionamento e previsão de mercado
Para o dimensionamento, usamos uma combinação de abordagens top-down e bottom-up. Convertemos os sinais de demanda de procedimentos e dispositivos em um pool endereçável de consumo de fibra, e depois verificamos esses totais em relação a restrições do lado da oferta e à exposição dos fornecedores aos mercados finais médicos. No lado top-down, vinculamos a demanda a indicadores como volumes de procedimentos de endoscopia, crescimento da cirurgia minimamente invasiva, mudanças na combinação entre componentes reutilizáveis e descartáveis, base instalada de sistemas de imagem relevantes e a adoção de sensoriamento baseado em fibra em fluxos de monitoramento.
Em seguida, convertemos os pools de demanda em valor usando faixas práticas de ASP e taxas de substituição refinadas por meio de entrevistas. Para corroborar os totais, realizamos aproximações seletivas bottom-up usando a exposição de receita dos fornecedores aos mercados finais médicos, verificações de canal para preços, e construções amostradas de volume por aplicação onde havia indícios públicos. Onde ainda havia incerteza, usamos faixas conservadoras e as reduzimos por meio de ligações de acompanhamento, de modo que os totais finais permanecessem rastreáveis à atividade observável de saúde.
Validação de dados e ciclo de atualização
Antes de finalizar, verificamos cruzadamente os resultados com sinais independentes, como tendências de procedimentos, direção comercial e ritmo de instalações de dispositivos. Também revisamos mudanças bruscas que não correspondiam a padrões de compra conhecidos no ambiente médico. Quando uma variação era material, reabrimos as suposições, revisamos as séries de entrada e recontatamos as fontes para confirmar se refletia uma verdadeira mudança de mercado ou um artefato de dados.
Utilizamos uma revisão interna em múltiplas etapas para manter a lógica do modelo, os cálculos e a narrativa consistentes entre regiões e categorias de aplicação. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando mudanças regulatórias importantes, choques de preços ou variações de demanda aparecem nos sinais subjacentes de saúde. Pouco antes da entrega, concluímos uma revisão final para que os clientes recebam a visão mais atual disponível naquele momento.
Comparação do tamanho do mercado global de fibra óptica médica da Mordor Intelligence com outras estimativas publicadas
É comum ver tamanhos de mercado diferentes para fibra óptica médica, pois cada editora define os limites de forma diferente e usa âncoras de preço e volume distintas. As maiores diferenças geralmente vêm do que é contado como produto de fibra óptica médica, se a receita de dispositivos adjacentes é incluída, e quanto de erosão de preço ou mudança de mix é assumido ao longo do período de previsão.
Ao acompanhar pools de demanda liderados por procedimentos e atualizar os insumos de preços em uma cadência de atualização consistente, a Mordor Intelligence busca se manter mais próxima do comportamento de compra repetida. Também mantemos fora do escopo o valor de dispositivos de endoscopia adjacentes e usos de fibra não médicos, o que geralmente reduz a superestimação em anos em que os gastos com equipamentos de capital e o momento de aquisição variam.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,43 bilhão de dólares (2025) | |
| Periódico Comercial A | 2,35 bilhões de dólares (2025) | Esta estimativa parece incorporar uma cesta mais ampla de fotônica usada em dispositivos médicos, e também pode incluir uma parte da receita de sistemas ou acessórios de endoscopia que não são estritamente fibra óptica. |
| Portal do Setor B | 2,01 bilhões de dólares (2025) | O valor mais alto é consistente com uma inclusão mais ampla de sensores habilitados por fibra e conjuntos relacionados, além de suposições de ASP mais agressivas que não refletem totalmente a compra impulsionada por substituição em hospitais maduros. |
Em conjunto, a dispersão é explicada principalmente pelos limites de escopo e pela forma como o preço e o mix são tratados para a fibra usada dentro de dispositivos complexos. Nossa abordagem mantém o mercado vinculado a variáveis repetíveis, como atividade de procedimentos, ciclos de substituição e faixas de ASP em nível de aplicação, o que torna o número final mais fácil de reproduzir e atualizar à medida que surgem novos sinais.


Principais Perguntas Respondidas no Relatório
Com que velocidade as fibras de especialidade crescerão no mercado de fibras ópticas médicas?
As fibras de especialidade têm projeção de se expandir a um CAGR de 7,06% de 2026 a 2031, à medida que a cirurgia a laser migra para sistemas de entrega de túlio e de núcleo oco.
O que está impulsionando a demanda da Ásia-Pacífico por fibras ópticas médicas?
Programas de infraestrutura em larga escala na China e na Índia, além do novo reembolso para litotripsia com laser de fibra de túlio na Coreia do Sul, sustentam um CAGR regional de 9,35%.
Os endoscópios com chip na ponta estão substituindo os dispositivos de imagem por fibra óptica?
Em broncoscopia e cistoscopia de baixa complexidade, os dispositivos CMOS de uso único já conquistaram 18-22% de participação, mas os feixes de fibra permanecem dominantes nas plataformas de imagem gastrointestinal de alta definição e terapêuticas.
Por que os sensores de rede de Bragg em fibra estão ganhando espaço?
Os sensores FBG fornecem feedback de temperatura ou deformação em milissegundos, reduzindo lesões colaterais em até 40% na ablação e cumprindo as diretrizes emergentes de monitoramento de integridade.
Qual é a relevância dos custos regulatórios para novos dispositivos de fibra óptica?
A aprovação FDA 510(k), a validação de esterilização ISO e as auditorias do MDR juntas podem superar USD 600.000 e acrescentar até 18 meses antes do lançamento comercial.
Página atualizada pela última vez em:



