
Tamanho e Participação do Mercado de Lentes de Contato Inteligentes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.52 Milhões de dólares |
| Tamanho do Mercado (2031) | 7.88 Milhões de dólares |
| Growth Rate (2026 - 2031) | 7.39 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Lentes de Contato Inteligentes por Mordor Intelligence
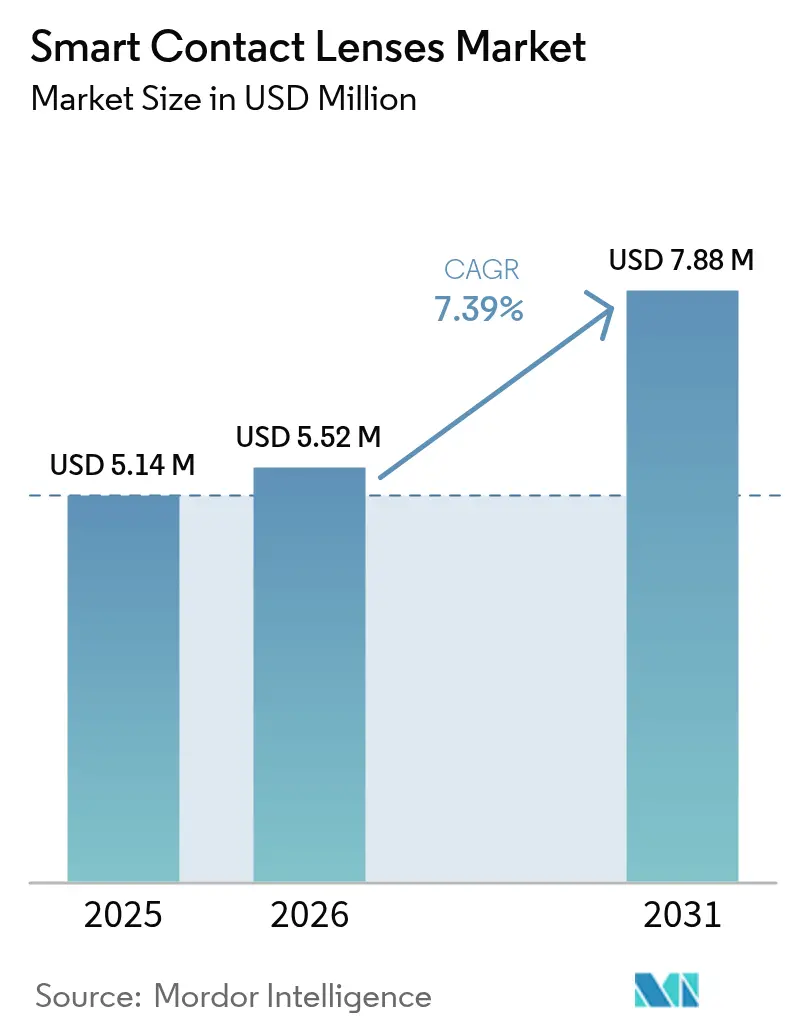
Espera-se que o tamanho do mercado de lentes de contato inteligentes cresça de USD 5,14 milhões em 2025 para USD 5,52 milhões em 2026 e está previsto para atingir USD 7,88 milhões até 2031 a um CAGR de 7,39% no período 2026-2031. Essa expansão está associada à maturação de biossensores sub-µW que suportam monitoramento contínuo de glicose lacrimal e pressão intraocular (PIO), a um conjunto emergente de códigos de reembolso nos principais sistemas de saúde e à crescente preferência por diagnósticos não invasivos e em tempo real em detrimento de consultas clínicas episódicas. Nanocompósitos de silicone-hidrogel reduziram as taxas de rejeição na fabricação, favorecendo economias de escala, e a conectividade 5G/LTE-M permite a transmissão segura de dados para sistemas de registros eletrônicos de saúde. As primeiras autorizações da FDA para lentes de liberação controlada de fármacos sinalizam impulso regulatório, enquanto os ecossistemas tecnológicos da Ásia-Pacífico aceleram a iteração de produtos e a redução de custos. Essas forças sustentam coletivamente a expansão de dois dígitos do mercado de lentes de contato inteligentes, apesar dos prêmios de preço atuais.
Principais Conclusões do Relatório
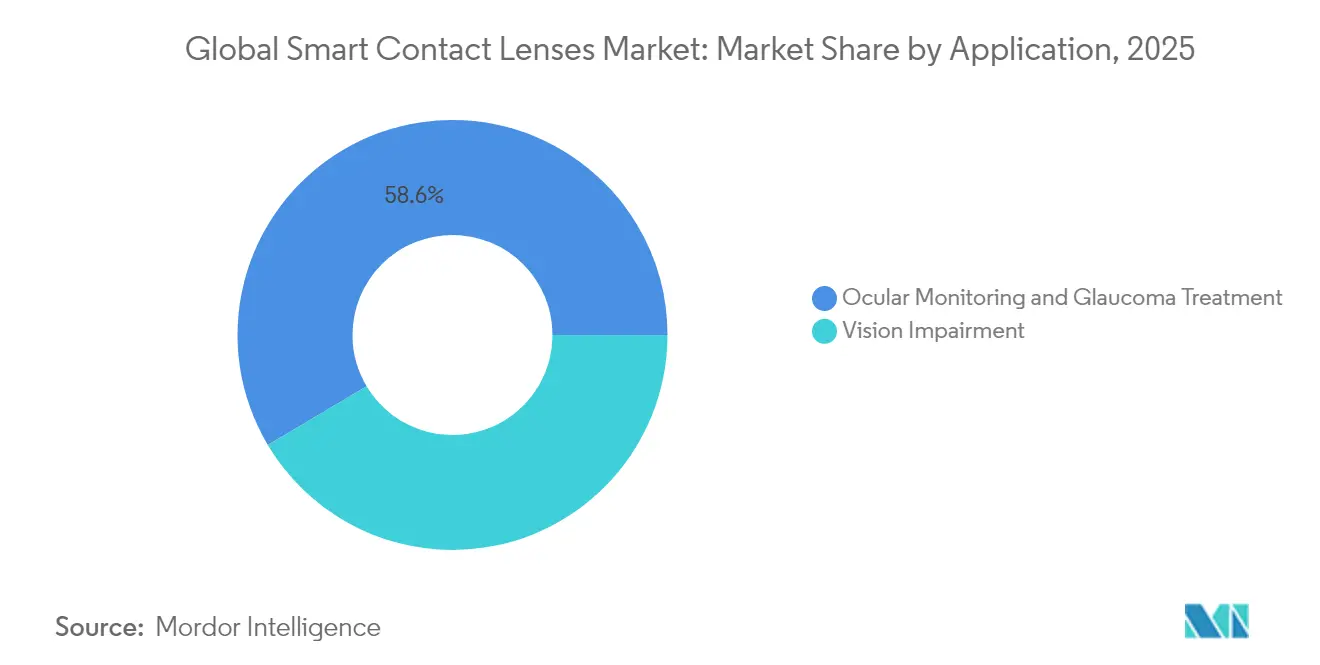
- Por aplicação, as lentes de monitoramento ocular e tratamento de glaucoma representaram 58,55% da receita em 2025, enquanto as lentes de liberação controlada de fármacos estão projetadas para crescer a um CAGR de 7,72% até 2031.
- Por usuário final, hospitais e clínicas de oftalmologia capturaram 45,96% do tamanho do mercado de lentes de contato inteligentes em 2025, enquanto o segmento de cuidados domiciliares avança a um CAGR de 7,93% até 2031.
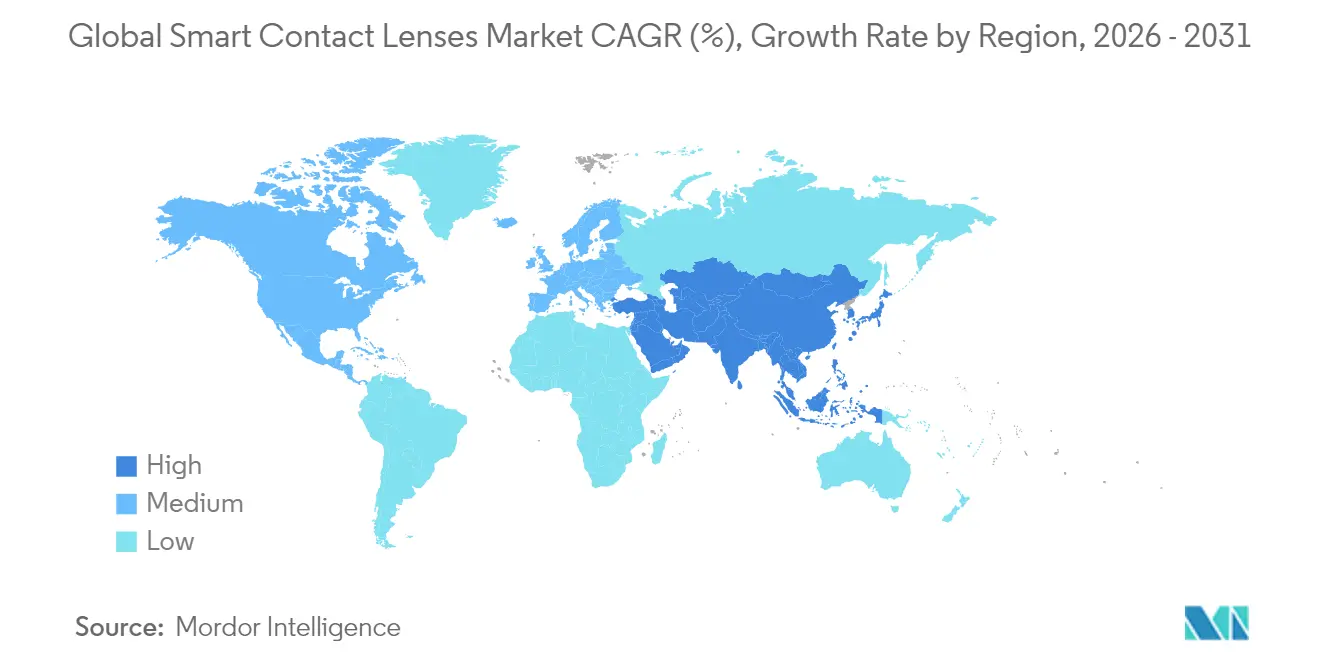
- Por geografia, a América do Norte liderou com 58,54% de participação de mercado em 2025; a Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 8,19% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Lentes de Contato Inteligentes
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Biossensores miniaturizados sobre a lente atingem níveis de potência sub-µW | +2.8% | Global, com adoção antecipada na América do Norte e UE | Médio prazo (2-4 anos) |
| Códigos de reembolso emergindo para monitoramento de PIO e glicose lacrimal | +2.1% | América do Norte e UE principalmente, expandindo para APAC | Curto prazo (≤ 2 anos) |
| Módulos eSIM 5G/LTE-M habilitam conectividade contínua das lentes | +1.9% | Global, liderado por implantações de infraestrutura na APAC | Médio prazo (2-4 anos) |
| Nanocompósitos de silicone-hidrogel reduzem drasticamente as rejeições de fabricação | +1.4% | Centros de fabricação globais | Curto prazo (≤ 2 anos) |
| Acordos de pacote farmacêutico-dispositivo para lentes de liberação ocular de fármacos | +1.2% | Ambientes regulatórios da América do Norte e UE | Longo prazo (≥ 4 anos) |
| Licenciamento de propriedade intelectual de micro-displays de RA por grandes empresas de tecnologia para fabricantes de lentes | +1.6% | Global, concentrado em centros de inovação tecnológica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Biossensores Miniaturizados Sobre a Lente Atingem Níveis de Potência Sub-µW
Os biossensores sub-µW agora captam ~150 µW a 3,3 V a partir de fontes combinadas de energia solar flexível e metal-ar, permitindo operação autônoma sem pacotes de bateria volumosos. Os sensores de MXene Ti₃C₂Tx demonstram sensibilidade de 12,52 mV/mmHg para PIO, validando medições oculares de alta precisão com irritação mínima. Esse avanço possibilita a transição de protótipos de pesquisa para dispositivos comerciais capazes de monitoramento contínuo de glicose, um caso de uso que comanda a maior participação do mercado de lentes de contato inteligentes. Orçamentos de energia mais baixos também simplificam o gerenciamento térmico, preservando o conforto corneano durante o uso prolongado. Coletivamente, esses avanços convertem um gargalo técnico central em uma plataforma de lançamento para roteiros de produtos com múltiplos sensores.
Códigos de Reembolso Emergindo para Monitoramento de PIO e Glicose Lacrimal
Em 2025, o Medicare emitiu um código CPT de categoria III para monitoramento contínuo de glicose lacrimal, melhorando significativamente a economia para os prestadores de serviços nos Estados Unidos. Anteriormente, a FDA autorizou o Acuvue Theravision com Cetotifeno, ilustrando um caminho viável para dispositivos combinados oftálmicos. O reconhecimento pelos pagadores reduz os custos diretos para pacientes com doenças crônicas, alinhando os incentivos para uma prescrição mais ampla. Os pagadores da UE estão pilotando códigos semelhantes no âmbito de estruturas de terapêuticas digitais, e o sistema de cobertura universal do Japão está revisando os critérios de inclusão. O impulso do reembolso acelera a adoção em volume, particularmente nos cuidados com diabetes, onde o monitoramento contínuo reduz as complicações de longo prazo e os custos associados.
Módulos eSIM 5G/LTE-M Habilitam Conectividade Contínua das Lentes
A incorporação de eSIMs compatíveis com LTE-M Release 14 permite o provisionamento seguro por via aérea, eliminando trocas manuais de SIM que são impraticáveis em dispositivos oftálmicos. Testes de campo mostram throughput de 4,5 Mbps em canais magneto-quasiestáticos ressonantes com variância de perda de percurso desprezível em distâncias típicas olho-mão. À medida que as operadoras densificam as redes IoT de baixa potência, as lentes podem transmitir dados em tempo real para painéis na nuvem e acionar alertas para clínicos. O mesmo link também suporta sobreposições de RA, ampliando os casos de uso endereçáveis além do monitoramento médico para bem-estar e infoentretenimento, que juntos sustentam a expansão do mercado de lentes de contato inteligentes.
Nanocompósitos de Silicone-Hidrogel Reduzem Drasticamente as Rejeições de Fabricação
A impressão 3D de cura dupla combinada com a ligação reativa em molde reduz as taxas de rejeição em 38%, de acordo com um estudo de fabricação em múltiplos locais de 2024. Os revestimentos de peptídeo Mel4 reduzem a colonização por P. aeruginosa em 99% após testes de imersão de sete dias, abordando o risco de infecção quando a eletrônica está incorporada. Essas inovações de materiais diminuem os custos unitários e aumentam a segurança, apoiando aumentos de volume. Os rendimentos aprimorados também fomentam a experimentação de design, acelerando o tempo de comercialização para funções avançadas, como camadas de reservatório de fármacos ou matrizes de micro-LEDs.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Biocompatibilidade de longo prazo de antenas elásticas incerta | -1.8% | Escrutínio regulatório global | Longo prazo (≥ 4 anos) |
| Alto custo de lista de materiais mantém o preço médio de venda acima de USD 300 por lente em 2025 | -2.3% | Pressões de custo globais | Médio prazo (2-4 anos) |
| Caminhos de aprovação global fragmentados (FDA, MDR, MFDS, NMPA) | -1.5% | Global, variando por jurisdição | Médio prazo (2-4 anos) |
| Fornecimento de micro-LEDs de grau médico com menos de 5 µm permanece restrito | -1.9% | Centros de fabricação globais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Biocompatibilidade de Longo Prazo de Antenas Elásticas Incerta
Os protocolos oculares ISO 10993 atuais não abordam completamente a dissolução de metais em nanoescala a partir de traços de prata-grafeno serpentinos usados como antenas. Ensaios iniciais de 26 semanas em coelhos revelaram acúmulo residual de íons de prata em tecidos retrobulbares, levando a FDA a solicitar acompanhamentos de vários anos antes de aprovar indicações de uso contínuo. Os fabricantes agora exploram substratos de ácido poli-L-láctico biodegradável e interposers encapsulados em parileno para reduzir os riscos de lixiviação. Até que os dados de segurança de longo prazo amadureçam, a penetração de mercado em segmentos de uso crônico, como glaucoma e diabetes, permanece condicionada, restringindo o CAGR.
Alto Custo de Lista de Materiais Mantém Baixo o Preço Médio de Venda por Lente em 2025
Uma única pilha de display de micro-LED contém ~2 milhões de chips com passo inferior a 5 µm, exigindo precisão de posicionamento de ±1 µm em menos de 10 minutos para manter as metas de custo. As deficiências de rendimento na ligação por transferência em massa ainda excedem 4%, adicionando USD 55 ao custo unitário. Microbaterias de grau médico, encapsulamento hermético e módulos eSIM inflacionam ainda mais as listas de materiais. Essa economia confina a adoção inicial a sistemas de saúde abastados e segmentos de consumidores premium, atrasando as vantagens de escala que comprimiriam o tamanho do mercado de lentes de contato inteligentes nas regiões em desenvolvimento. Os roteiros dos fornecedores prometem uma erosão de custo de 40% até 2028, mas os preços intermediários permanecem um obstáculo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação: Monitoramento de Glicose Lidera, Liberação de Fármacos Acelera
Os dispositivos de monitoramento de glicose representaram 58,55% das receitas de 2025, capitalizando em uma população diabética que supera 540 milhões em todo o mundo e a correlação clínica demonstrada entre a glicose lacrimal e sanguínea (R² > 0,87 em ensaios humanos recentes). Os rastreadores contínuos de glicose reduzem os eventos hipoglicêmicos em 28% em comparação com o monitoramento por punção digital em um estudo multicêntrico de 180 dias, justificando a cobertura pelos pagadores. O monitoramento da pressão intraocular atende 80 milhões de pacientes com glaucoma, permitindo a detecção de picos noturnos de PIO não detectados na clínica. As sobreposições de realidade aumentada permanecem pré-comerciais, mas impulsionam o potencial de longo prazo à medida que a eficiência dos micro-LEDs melhora.
As lentes de liberação de fármacos, a aplicação de crescimento mais rápido com CAGR de 7,72%, empregam barreiras de vitamina E ou micro-reservatórios para sustentar a dosagem terapêutica ao longo de dias, abordando lacunas crônicas de adesão em condições como conjuntivite alérgica. A autorização da FDA para lentes de liberação de cetotifeno valida o caminho regulatório e estimula os pipelines para análogos de prostaglandina. O arquétipo de lente multifuncional — diagnóstico mais terapêutico — promete diferenciação de plataforma, reforçando a expansão do mercado de lentes de contato inteligentes.


Por Usuário Final: Segmento de Cuidados Domiciliares Transforma a Dinâmica do Mercado
Hospitais e clínicas de oftalmologia retiveram 45,96% do tamanho do mercado de lentes de contato inteligentes em 2025, ancorando a adoção inicial por meio de ajuste supervisionado por clínicos e interpretação de dados. Esses ambientes geram evidências do mundo real vitais para o reembolso. No entanto, o monitoramento remoto habilitado por aplicativos impulsiona o segmento de cuidados domiciliares a um CAGR de 7,93% até 2031. O Bluetooth de Baixa Energia transmite leituras de glicose lacrimal ou PIO para painéis em smartphones, capacitando o autogerenciamento. Os pagadores endossam modelos domiciliares que reduzem as consultas clínicas e os custos associados.
Programas de bem-estar corporativo na América do Norte e seguradoras de saúde corporativas no Japão subsidiam lentes inteligentes para funcionários diabéticos de alto risco, acelerando a adoção no local de trabalho. Farmácias que utilizam quiosques de tele-optometria ampliam o acesso em áreas suburbanas e rurais. À medida que os fatores de forma convergem com as lentes macias de uso diário, o locus de cuidado se desloca decisivamente para o consumidor, catalisando uma penetração mais profunda do mercado de lentes de contato inteligentes.
Análise Geográfica
A América do Norte manteve 58,54% de participação no mercado de lentes de contato inteligentes em 2025, sustentada pelas autorizações da FDA e pelo robusto reembolso que amortecem os preços acima de USD 300. Os Estados Unidos abrigam centros de produção de micro-LEDs e biossensores, ancorando cadeias de suprimentos e estimulando consórcios universidade-indústria para bioeletrônica ocular. O sistema de pagador único do Canadá iniciou programas piloto de glicose lacrimal em 2025, ampliando a cobertura pública. O México aproveita os incentivos das maquiladoras para atrair linhas de montagem de lentes, comprimindo os ciclos logísticos regionais. Em conjunto, essas dinâmicas preservam a liderança da América do Norte apesar dos altos custos de mão de obra.
A Ásia-Pacífico entrega o CAGR mais rápido de 8,19%, impulsionada pelas designações de via rápida expedita do MFDS da Coreia do Sul, pelas bolsas AMED do Japão para biossensorização e pelo ecossistema de componentes orientado a volume da China. Na China, uma base diabética de 141 milhões impulsiona a demanda por lentes de glicose, enquanto os fabricantes domésticos de displays canalizam a expertise em Mini-LED para projetos de lentes. O esquema Ayushman Bharat da Índia começa a cobrir o monitoramento remoto de PIO, ativando a demanda rural. Essa confluência posiciona a Ásia-Pacífico como o motor de crescimento do mercado de lentes de contato inteligentes.
A Europa registra adoção constante à medida que a clareza do MDR melhora. A estrutura DIGA da Alemanha agora reembolsa terapêuticas digitais oftálmicas, e a Haute Autorité de Santé da França divulgou diretrizes de 2025 para monitoramento ocular contínuo. Empresas derivadas do Reino Unido da Universidade de Manchester avançam em antenas de grafeno compatíveis com os padrões de Cibersegurança do NHS. O Sul da Europa e os países nórdicos buscam Fundos Estruturais da UE para equipar hospitais regionais com diagnósticos de lentes inteligentes. Embora os prazos de marcação CE estendam os ciclos de lançamento, a ênfase da Europa em segurança e privacidade de dados cultiva a confiança dos usuários, reforçando uma adoção gradual, mas resiliente.

Panorama regulatório
As lentes de contato inteligentes estão sujeitas à supervisão de dispositivos médicos nas principais jurisdições, com a classificação determinada pelo uso pretendido e pelo perfil de risco. Nos Estados Unidos, a FDA (CDRH) regula as lentes de contato inteligentes como dispositivos de Classe II ou Classe III, e designs habilitados por sensores ou de liberação de fármacos podem ser tratados como produtos combinados, o que afeta se os patrocinadores buscam a autorização 510(k) ou o PMA, além dos controles de UDI e de segurança cibernética sem fio para funções conectadas.
Na Europa, o Regulamento de Dispositivos Médicos da UE (MDR) 2017/745 aplica uma estrutura baseada em risco (Classes I a III) e reforça a ênfase em evidências clínicas, rastreabilidade e obrigações pós-comercialização. Os detalhes de implementação que afetam as lentes de contato inteligentes incluem o Master UDI-DI e práticas de rastreabilidade alinhadas ao Eudamed, reforçadas por meio das orientações da Comissão Europeia (MDCG 2024-14). As expectativas globais para investigações clínicas de lentes de contato são atualizadas pela ISO 11980 (Quarta edição, junho de 2025).
Análise da cadeia de valor
A cadeia de valor das lentes de contato inteligentes começa com polímeros e revestimentos especiais (bases de hidrogel de silicone, tratamentos de superfície), componentes de detecção e conectividade microfabricados (biossensores, ASICs, antenas e, em alguns conceitos, micro-displays) e elementos de energia ou captação de energia. Em seguida, passa para a integração em formatos de lente sob restrições rígidas de biocompatibilidade e esterilização. As etapas de fabricação normalmente incluem montagem ou incorporação de microcomponentes, encapsulamento, colagem ou impressão em molde, verificação óptica e embalagem estéril, com a gestão de rendimento e a qualificação de fornecedores como gargalos recorrentes devido às tolerâncias de posicionamento submicrométricas e aos requisitos de confiabilidade de grau médico.
A distribuição a jusante depende de canais supervisionados por clínicos, incluindo hospitais, clínicas de oftalmologia e redes de optometria, onde a adaptação, o treinamento e a captura de dados clínicos apoiam o reembolso e as obrigações regulatórias. As camadas de software estendem a cadeia ao tratamento seguro de dados e ao monitoramento remoto. Os requisitos de rastreabilidade regulatória na UE (fluxos de trabalho de Master UDI-DI e Eudamed) e as expectativas da FDA em relação a sistemas de qualidade e segurança cibernética aumentam a importância de parceiros com forte carga documental, incluindo fabricantes contratados, laboratórios de testes e fornecedores de saúde digital capazes de apoiar a validação e a vigilância pós-comercialização de lentes conectadas.
Cenário Competitivo
O campo competitivo combina fabricantes tradicionais de lentes de contato com participantes de semicondutores e saúde digital, resultando em fragmentação moderada. As empresas aproveitam plantas certificadas pela ISO e canais estabelecidos de optometristas para introduzir linhas de silicone-hidrogel prontas para sensores. A Sony Corporation contribui com propriedade intelectual de micro-LED e ASIC, licenciando motores de display para grandes empresas ópticas. O roteiro LEDoS da Samsung Electronics visa resolução de 3.500 ppi com menos de 2 mW, atraindo parceiros OEM que buscam integrações de RA[2]Fonte: Samsung Electronics, "Micro-Displays Avançados para RA," samsung.com .
A atividade de patentes supera 1.400 depósitos desde 2023, com a Smartlens detendo 40 concessões focadas em diagnósticos do segmento anterior. As barreiras do lado da oferta persistem em torno da transferência em massa de micro-LEDs e do encapsulamento de grau médico, favorecendo os incumbentes com capacidade de investimento. No entanto, startups ágeis exploram bolsas de inovação aberta na Ásia-Pacífico para pilotar novos designs de reservatório de fármacos, ocasionalmente superando os ciclos de decisão corporativos.
Líderes do Setor de Lentes de Contato Inteligentes
Innovega Inc.
SEED Co., Ltd. (Sensimed SA)
Smartlens, Inc.
Azalea Vision
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Está surgindo um claro espaço em branco em torno de soluções voltadas ao glaucoma que combinam o monitoramento contínuo da pressão intraocular com a liberação terapêutica, indo além da detecção de função única. Essa direção é sustentada por sinais de desenvolvimento ativo em 2026, incluindo demonstrações de pesquisa de conceitos de lentes de contato inteligentes microfluídicas para monitoramento de PIO em modo duplo e liberação sustentada de fármacos, além de estudos clínicos em andamento para monitoramento de PIO por 24 horas. Juntos, esses esforços concentram a inovação em um caso de uso de alta necessidade e supervisionado clinicamente, que se encaixa nos caminhos regulatórios de dispositivos médicos.
Outra área de oportunidade é a padronização de plataformas, que reduz custos de integração e acelera a iteração em várias aplicações de lentes. Atividades do setor, como a SEED Co., Ltd. destacando uma plataforma padronizada de integração de lentes de contato inteligentes e uma arquitetura LSI, apontam para blocos de construção modulares que podem ser reutilizados entre variantes de detecção de biomarcadores e lentes conectadas. As mudanças em direção ao monitoramento domiciliar também reforçam o argumento a favor da conectividade segura e de fluxos de trabalho habilitados por software que se encaixam nos sistemas existentes de provedores e pagadores.
Desenvolvimentos recentes do setor
- Julho de 2026: a SEED Co., Ltd. efetivou a transferência de seu negócio de lentes de contato inteligentes para sua nova subsidiária integral, a Ocudevices Co., Ltd., consolidando P&D, fabricação e comercialização em uma estrutura dedicada. A medida simplifica a execução e esclarece a propriedade organizacional dos programas de lentes inteligentes, à medida que o desenvolvimento passa da criação de plataforma para a produtização.
- Outubro de 2025: a Smartlens, Inc. concluiu uma rodada de financiamento-ponte com excesso de subscrição no valor de 5,2 milhões de USD para avançar no processo de autorização da FDA e se preparar para a comercialização de seu sistema de monitoramento de glaucoma miLens. O financiamento apoia o trabalho regulatório e as atividades de prontidão que podem reduzir o intervalo entre a validação clínica e o lançamento no mercado das lentes de monitoramento de PIO.
- Novembro de 2024: a SEED Co., Ltd. anunciou o desenvolvimento de uma plataforma padronizada para integrar componentes eletrônicos em lentes de contato e um circuito de integração em larga escala (LSI) de uso geral voltado a múltiplas aplicações de lentes inteligentes. Esse tipo de arquitetura modular reduz os ciclos de redesenho e apoia um ecossistema mais amplo de parceiros de componentes e software em torno de blocos de construção eletrônicos reutilizáveis.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e escopo do mercado
Este mercado abrange a receita obtida com lentes de contato inteligentes que incorporam eletrônicos ou elementos de detecção para permitir funções como o monitoramento de glicose baseado em lágrimas e o monitoramento da pressão intraocular, bem como recursos relacionados de vestíveis inteligentes ou de sinal, conforme vendidos para uso médico ou contextos mais amplos de uso monitorado.
Exclusões de escopo: exclui lentes de contato convencionais de correção visual e leitores independentes, aplicativos ou sensores externos que não operam como um produto de lente inteligente.
Visão geral da segmentação
- Por Aplicação
- Monitoramento Ocular e Tratamento de Glaucoma
- Deficiência Visual
- Por Usuário Final
- Hospitais e Clínicas de Oftalmologia
- Consumidores de Cuidados Domiciliares/Automonitoramento
- Outros (Institutos Acadêmicos, Centros de Reabilitação, entre outros)
- Por Geografia
- América do Norte
- Europa
- Ásia-Pacífico
- Resto do Mundo
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou mapeando o que é uma lente de contato inteligente em termos práticos e, em seguida, conectando isso ao ecossistema de dispositivos médicos e lentes de contato. Utilizamos fontes públicas como as páginas de dispositivos e orientações da FDA dos EUA, o National Institutes of Health e a literatura clínica indexada pela PubMed, a Organização Mundial da Saúde para sinais da carga do diabetes, e páginas do CDC para contexto de prevalência, o que ajuda a manter a base de demanda realista.
Também revisamos registros financeiros e apresentações a investidores de empresas focadas em dispositivos e lentes, além de cobertura de imprensa confiável e resumos de conferências para entender a prontidão do produto, os cronogramas clínicos e os prováveis casos de uso. Quando disponíveis, consultamos assinaturas pagas para dados financeiros e inteligência de empresas, bases de dados de patentes e verificações no nível de remessas de importação e exportação para validar a direção da fabricação e do fornecimento de componentes. As fontes documentais listadas aqui são apenas ilustrativas, e muitas outras referências públicas e pagas foram usadas para a coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Conversas primárias foram realizadas com uma combinação de partes interessadas em tecnologia de lentes, usuários clínicos e especialistas do lado da oferta, para que pudéssemos testar quais produtos são realmente comerciais e quais ainda estão em modo de teste, além de quais premissas de preço e adoção são razoáveis. Para um mercado global como este, as contribuições foram equilibradas entre as Américas, EMEA e APAC, para refletir as diferenças nos cronogramas regulatórios, na prontidão de reembolso e no ritmo de adoção por hospitais e clínicas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 18% | APAC: 52% |
| Nível médio: 44% | Líderes funcionais/de unidade: 40% | EMEA: 30% |
| Participantes menores: 19% | Gerentes: 42% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento parte da construção de uma base de demanda top-down, ancorada na necessidade de pacientes e de monitoramento endereçável, e depois filtrada pela prontidão das lentes inteligentes e pela adoção clínica esperada. Corroboramos os totais usando aproximações bottom-up seletivas, em que os preços médios de venda amostrados são multiplicados pelos volumes de lentes implícitos, e verificações de fornecedores e canais são usadas para ajustar valores atípicos.
As principais entradas usadas no modelo incluem a penetração comercial esperada das lentes de monitoramento contínuo de glicose e das lentes de monitoramento de pressão intraocular, a mistura provável de usuários finais entre hospitais e clínicas de oftalmologia, os ciclos típicos de substituição e uso que influenciam a demanda anual por unidade, as faixas médias de preço de venda por tipo e função de lente, e o ritmo do progresso regulatório e de reembolso que afeta o momento da adoção. As previsões foram construídas usando análise de cenários apoiada por opiniões de especialistas, em que os cronogramas para aprovações e ampliação de escala foram testados sob estresse, e a previsão final reflete o caminho mais consistente entre as entrevistas. Quando um sinal bottom-up estava incompleto para um país, usamos taxas de adoção proxy de mercados comparáveis e, em seguida, normalizamos usando indicadores de acesso à saúde e de adoção de dispositivos.
Validação de dados e ciclo de atualização
Os resultados foram verificados sob vários ângulos para que os números finais permaneçam consistentes com os sinais reais de demanda e a prontidão do lado da oferta. Revisamos as variações ano a ano, sinalizamos saltos acentuados que não correspondiam ao cronograma regulatório ou a marcos de comercialização e, em seguida, revisitamos as premissas relevantes por meio de verificações de acompanhamento com especialistas.
Antes da aprovação final, o modelo e suas entradas passam por etapas de revisão por analistas, incluindo verificações de variância em relação a indicadores independentes, como tendências de adoção do monitoramento de doenças e visibilidade do pipeline clínico. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes aprovações, lançamentos ou movimentos significativos de preços. Pouco antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do mercado de lentes de contato inteligentes segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os números publicados para lentes de contato inteligentes podem parecer muito distantes entre si porque o mercado ainda se situa entre o desenvolvimento clínico e a comercialização inicial, o que altera o que cada publicador considera como receita. As diferenças também surgem de os números misturarem ou não lentes de detecção médica com dispositivos vestíveis de RA ou de consumo mais amplos, e da agressividade com que se presume que a adoção aumentará após as aprovações.
A maior lacuna geralmente vem do que é tratado como vendas comerciais versus potencial futuro, e a Mordor Intelligence contabiliza o valor das lentes de contato inteligentes apenas onde a implantação pronta para produto e um caso de uso clínico endereçável podem ser vinculados a preços e volumes de lentes esperados, em vez de estender o total incluindo dispositivos vestíveis de RA adjacentes ou pilotos pré-lançamento. Uma dispersão adicional é criada por premissas de ASP (preços do tipo protótipo versus preços em escala), pelo momento da conversão cambial e pela cadência de atualização quando os cronogramas regulatórios mudam.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,14 milhões de USD (2025) | |
| Editora do Setor A | 1,61 bilhão de USD (2024) | Frequentemente inclui dispositivos vestíveis inteligentes mais amplos e vestíveis do tipo RA sob a categoria de lentes inteligentes, e também aplica curvas de adoção em massa precoces que presumem uma escala rápida antes que o reembolso e a adequação ao fluxo de trabalho clínico sejam comprovados. |
| Comunicado de Imprensa B | 7,98 bilhões de USD (2025) | Usa uma definição ampla que pode incluir produtos em estágio de conceito e receita de dispositivos de saúde digital adjacentes, e a previsão é altamente sensível a premissas agressivas de ASP e penetração que não estão claramente vinculadas a ciclos de substituição ou à realidade de compra do usuário final. |
A tabela mostra que a maior parte da dispersão é explicada por escopo e momento, e não por simples diferenças matemáticas. Quando o modelo está vinculado a volumes realistas de lentes, ao ritmo de adoção do usuário final e a marcos de comercialização observáveis, o resultado é mais fácil de rastrear e de atualizar à medida que as aprovações, os preços e a escala de fabricação mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado Global de Lentes de Contato Inteligentes?
O Mercado Global de Lentes de Contato Inteligentes está projetado para registrar um CAGR de 7,39% durante o período de previsão (2026-2031)
Qual é o tamanho atual do mercado de lentes de contato inteligentes?
O tamanho do mercado de lentes de contato inteligentes é de USD 5,52 milhões para 2026 e está projetado para atingir USD 7,88 milhões até 2031 a um CAGR de 7,39%.
Qual material lidera o mercado?
As lentes de silicone-hidrogel dominam com 67,58% de participação de mercado em 2025, oferecendo permeabilidade superior ao oxigênio e compatibilidade com eletrônicos.
Qual segmento de aplicação está se expandindo mais rapidamente?
As lentes de liberação de fármacos estão crescendo a um CAGR de 7,72% até 2031, impulsionadas por designs de liberação de cetotifeno autorizados pela FDA.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
A rápida implantação do 5G, o financiamento governamental para saúde digital e as grandes populações diabéticas impulsionam um CAGR de 8,19% na Ásia-Pacífico.
Página atualizada pela última vez em:



