
Tamanho e Participação do Mercado Global de LWAN
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
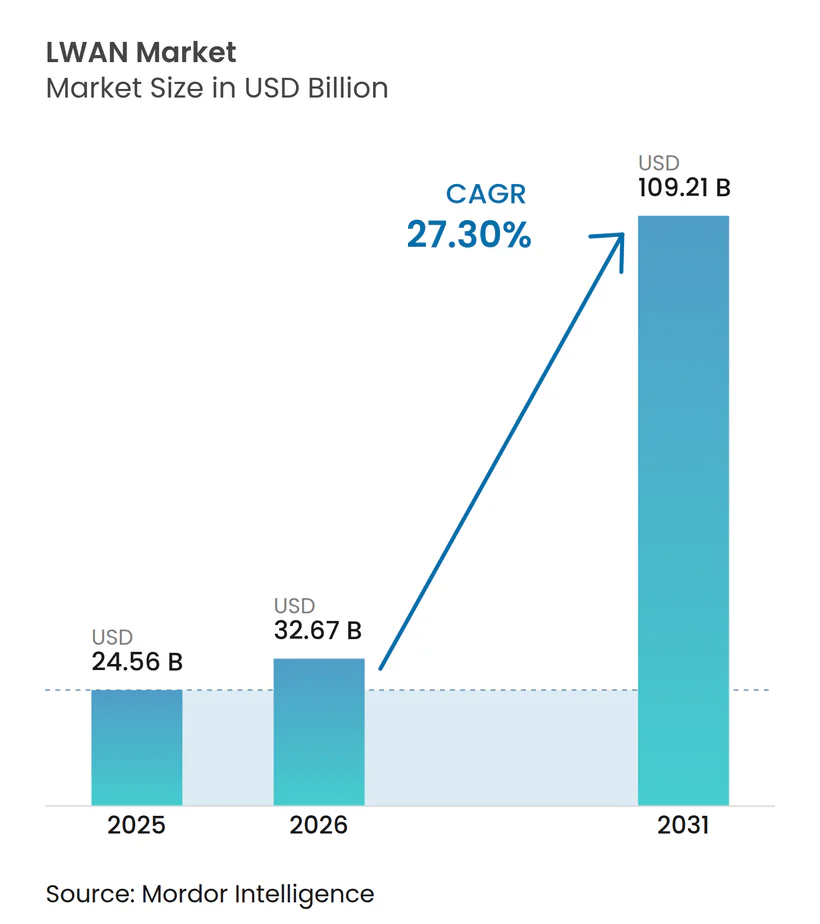
| Tamanho do Mercado (2026) | 32.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 109.21 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 51.92 % |
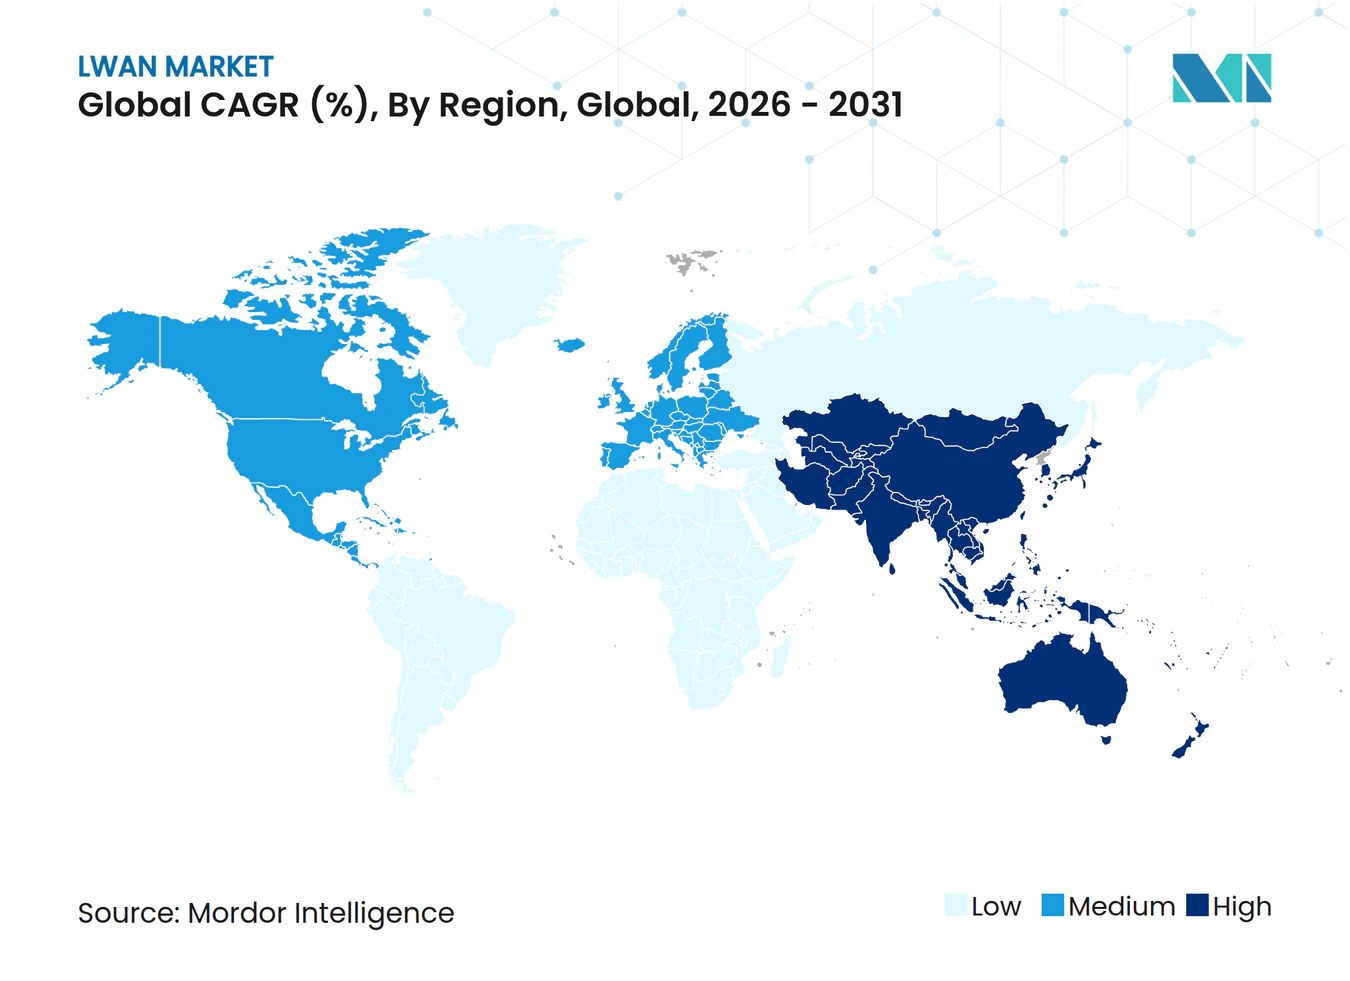
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Global de LWAN pela Mordor Intelligence
O tamanho do Mercado Global de LWAN foi avaliado em USD 48,01 bilhões em 2025 e estima-se que cresça de USD 72,93 bilhões em 2026 para atingir USD 590,86 bilhões até 2031, a um CAGR de 51,92% durante o período de previsão (2026-2031).
A demanda se acelera à medida que os módulos 5G RedCap atingem disponibilidade comercial, os híbridos satélite-terrestres fecham lacunas de cobertura rural, e os operadores de infraestrutura crítica redobram o investimento em resiliência digital após os recentes choques na cadeia de abastecimento. A Ásia-Pacífico lidera com 33,7% de participação na receita de 2024 e apresenta a expansão regional mais rápida com CAGR de 57,86%, impulsionada pelas implantações massivas de NB-IoT na China e pelos projetos de cidades inteligentes na Índia. O LoRa deteve a maior fatia tecnológica de 2024 com 38%, ainda que o 5G RedCap esteja ganhando impulso com CAGR de 55,67%, à medida que as empresas buscam menor latência e maior largura de banda. O hardware ainda representa 48,2% dos gastos, embora os serviços de plataforma estejam escalando a um CAGR de 56,23% à medida que as organizações buscam ambientes unificados de conectividade e gestão de dispositivos
Principais Conclusões do Relatório
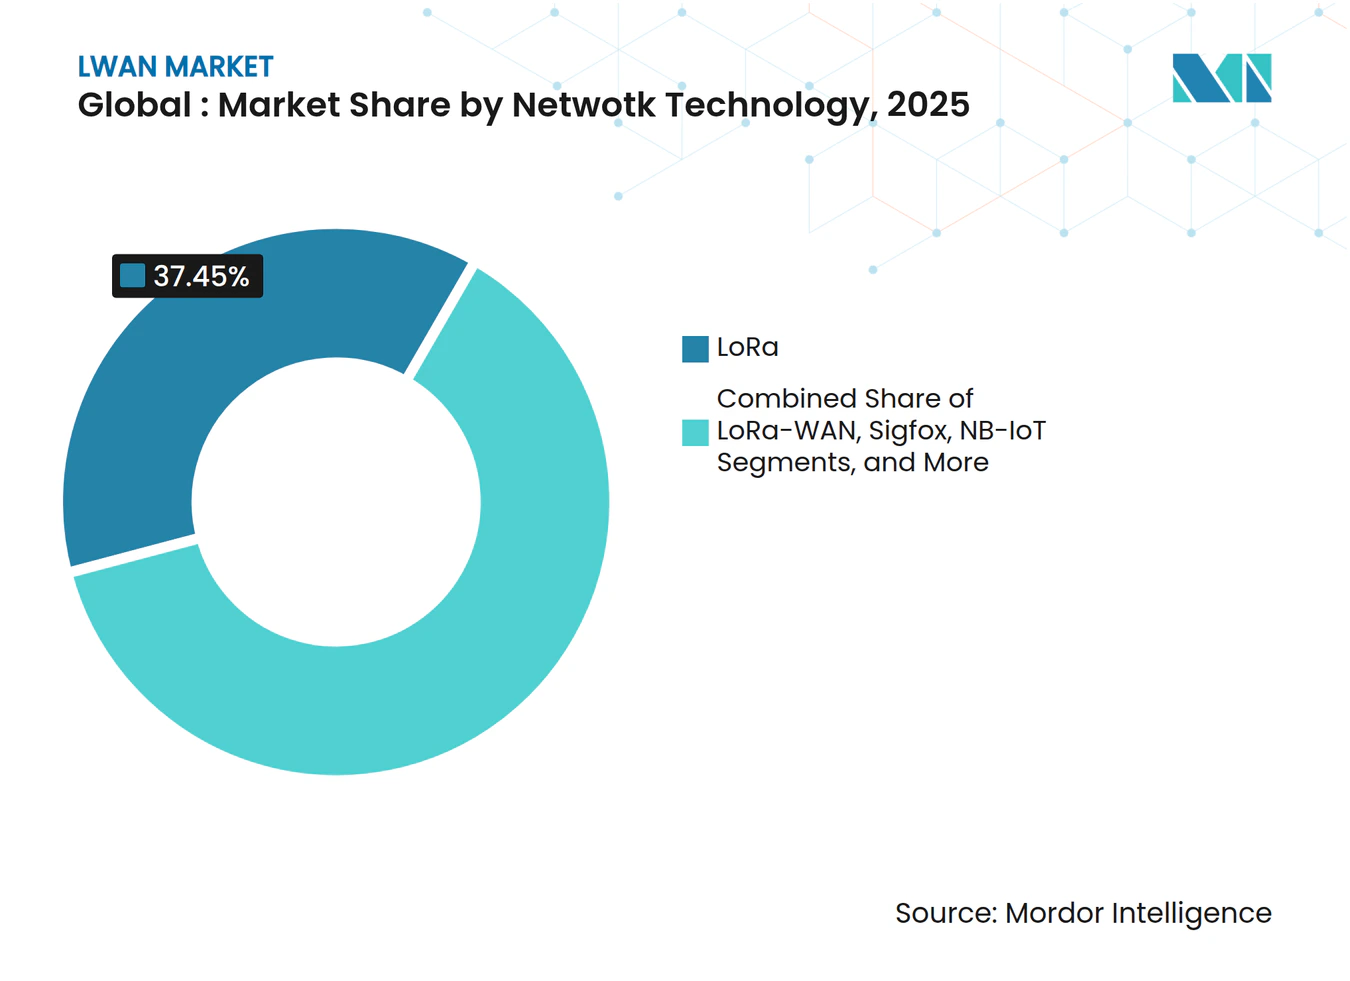
- Por tecnologia de rede, o LoRa capturou 37,45% da participação no mercado de LWAN em 2025, enquanto as conexões 5G RedCap têm previsão de expansão a um CAGR de 53,84% até 2031.
- Por componente, o hardware respondeu por 47,35% do tamanho do mercado de LWAN em 2025, enquanto os serviços de plataforma registraram o maior crescimento projetado, com CAGR de 54,65%.
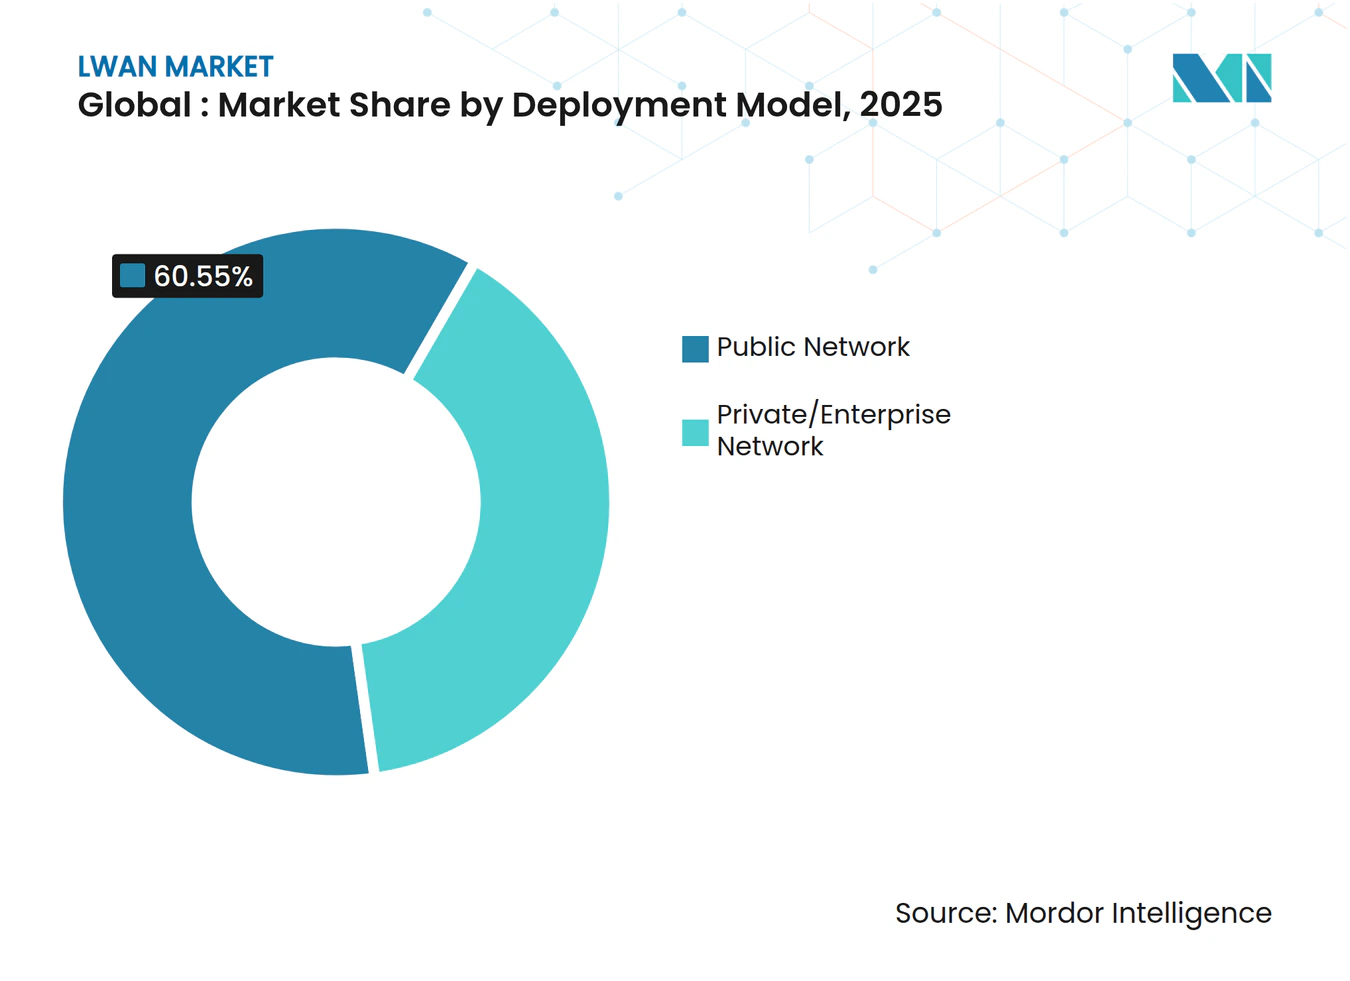
- Por modelo de implantação, as redes públicas detinham 60,55% de participação na receita em 2025, ao passo que as redes privadas corporativas avançam a um CAGR de 55,20% até 2031.
- Por setor do usuário final, as utilities lideraram com 25,95% da participação no mercado de LWAN em 2025, enquanto a saúde está posicionada para um CAGR de 53,60% ao longo do período de previsão.
- Por geografia, a Ásia-Pacífico gerou 33,45% da receita de 2025 e permanece a região de crescimento mais rápido, com CAGR de 55,75% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Transformação digital e aceleração da Indústria 4.0 | +12.30% | Corredores industriais da América do Norte e UE, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Obrigações regulatórias de medidores inteligentes (água, gás, energia) | +6.70% | UE, Austrália, alguns estados dos EUA | Curto prazo (≤ 2 anos) |
| Migração do 2G/3G liberando bandas LTE para NB-IoT | +9.10% | Global, particularmente China e Índia | Médio prazo (2-4 anos) |
| Constelações híbridas satélite-LPWAN desbloqueiam cobertura remota | +4.20% | Regiões rurais globalmente, aplicações no Ártico/Antártico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Transformação Digital e Aceleração da Indústria 4.0
Os grupos industriais estão migrando de sistemas com fio ou Wi-Fi para conectividade LWAN a fim de viabilizar a manutenção preditiva e o rastreamento de ativos em tempo real em instalações dispersas. Um testbed operado pela Ericsson, UScellular e Rockwell Automation atingiu latência inferior a 10 ms para controle supervisório usando 5G privado, comprovando que as implantações LWAN de baixa latência podem atender aos rigorosos requisitos industriais. Operadores com uso intensivo de energia, como a Fair Cape Dairies, equiparam roteadores LTE para monitoramento de geradores, mitigando riscos de produção durante cortes de energia. O China Mobile Research Institute destaca a computação e a rede integradas como principal tendência, demonstrando como a análise de dados na borda reduz a demanda de largura de banda ao mesmo tempo em que melhora a capacidade de resposta no chão de fábrica. A mesma arquitetura sustenta a rápida adoção de plataformas de análise orientadas por IA que extraem valor dos dados de máquinas in situ, encurtando os ciclos de decisão. Esses avanços formam a espinha dorsal dos ganhos de produtividade projetados em múltiplos bilhões de dólares nas fábricas conectadas até 2025.
Obrigações Regulatórias de Medidores Inteligentes (Água, Gás, Energia)
Os lançamentos impulsionados por políticas públicas garantem uma demanda básica de LWAN. A Austrália exige a implantação completa de medidores inteligentes até 2030, obrigando os prestadores de serviços de rede de distribuição a apresentar planos formais de substituição até dezembro de 2025. O contrato da Yorkshire Water para 1,3 milhão de medidores LoRaWAN figura entre os maiores projetos LPWAN da Europa e reforça a confiança na escalabilidade da rede[1]. O programa de 234.000 medidores da SWEPCO na Louisiana exemplifica como as utilities utilizam dados em intervalos de 15 minutos para aprimorar o faturamento e a gestão de interrupções. À medida que os lançamentos crescem, os custos unitários de instalação diminuem, reforçando as curvas de adoção e estimulando serviços complementares de análise. As plataformas de gestão de dispositivos e dados que agrupam medição, qualidade de energia e recursos de engajamento do cliente apresentam, portanto, perspectivas de crescimento elevadas.
Migração do 2G/3G Liberando Bandas LTE para NB-IoT
Os programas globais de encerramento dos padrões celulares legados estão realocando espectro para NB-IoT e LTE-M. O Ministério da Indústria e da Tecnologia da Informação da China emitiu diretrizes para acelerar a cobertura NB-IoT para serviços de cidades inteligentes, citando alcance ultralargo e operação de ultralow power. AT&T encerrou as vendas de planos NB-IoT em 2024 e direcionou os clientes para o LTE-M em busca de serviços de dados mais ricos, ilustrando a divergência regional entre a continuidade do NB-IoT chinês e a preferência pelo LTE-M no Ocidente. O re-farming de espectro melhora a cobertura em ambientes internos e subterrâneos, oferecendo links robustos a operadores de mineração ou tuneis onde os sinais tradicionais enfraquecem. Embora a fragmentação temporária persista, os fabricantes de dispositivos acabam se beneficiando de economias de escala quando menos padrões dominam.
Constelações Híbridas Satélite-LPWAN Desbloqueiam Cobertura Remota
Os módulos HL78 da Semtech agora integram conectividade não terrestre por meio de uma parceria com a Skylo, permitindo que os dispositivos mantenham o serviço quando as redes terrestres desaparecem. Actility e Wyld Networks estão lançando soluções híbridas semelhantes para a agricultura, garantindo visibilidade ponta a ponta em regiões com cobertura esparsa. Pesquisa publicada na revista Electronics da MDPI demonstra que satélites em órbita terrestre muito baixa acoplados ao LoRa alcançam uma relação custo-cobertura ótima para IoT global. A arquitetura híbrida amplia o rastreamento de ativos, o monitoramento marítimo e a detecção ambiental, mantendo o baixo consumo de bateria característico do LWAN. À medida que a economia das constelações melhora, essas arquiteturas levam o mercado de LWAN a geografias anteriormente consideradas comercialmente inalcançáveis.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescentes preocupações com cibersegurança e privacidade para IoT massivo | -6.80% | Global, particularmente setores regulamentados | Curto prazo (≤ 2 anos) |
| Escassez de suprimentos de front-end de RF atrasando as remessas de módulos | -5.20% | Global, concentrado na fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescentes Preocupações com Cibersegurança e Privacidade para IoT Massivo
Bilhões de sensores de baixo custo ampliam a superfície de ataque mais rapidamente do que muitas equipes de segurança conseguem responder. Análises na Frontiers in Computer Science listam senhas padrão, criptografia fraca e firmware desatualizado entre as vulnerabilidades mais comuns, cada uma amplificada em escala. Os reguladores do setor de saúde aumentam a pressão ao exigir proteções rigorosas para os dados de pacientes coletados por meio de dispositivos de monitoramento remoto. À medida que os pilotos de 6G emergem, as cargas de processamento e os vetores de ataque crescem, sobrecarregando ainda mais as ferramentas de detecção legadas. As empresas estão migrando para arquiteturas de confiança zero combinadas com análise de ameaças por IA, mas as escassez de custos e talentos retardam os lançamentos. O resultado é um obstáculo à velocidade de implantação, particularmente em setores sensíveis a dados.
Escassez de Suprimentos de Front-End de RF Atrasando as Remessas de Módulos
A China forneceu 98% do gálio mundial em 2022, e os controles de exportação desde então provocaram aumentos de preço de 300%, inflacionando os custos dos amplificadores GaN, críticos para os rádios 5G e LWAN com eficiência energética. A perda de resultados da Qorvo ilustra como os fornecedores de módulos enfrentam tanto restrições de volume quanto compressão de margens. Os gargalos de carboneto de silício adicionam complexidade, com as dificuldades financeiras da Wolfspeed obscurecendo a disponibilidade a longo prazo para componentes de gestão de energia. Os analistas esperam uma normalização parcial no início de 2025, uma vez que a nova capacidade de refino e os esquemas de diversificação de fornecedores absorvam a demanda, mas as escassezes pontuais de componentes legados persistirão. Os investimentos dos fornecedores em análise preditiva e fornecimento múltiplo mitigam o risco, mas elevam os requisitos de capital.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Rede:
O 5G RedCap Emerge como Padrão CorporativoO segmento gerou a maior parcela do tamanho do mercado de LWAN, com o LoRa entregando 37,45% da receita em 2025 e o 5G RedCap registrando o maior CAGR de 53,84% até 2031. A Semtech obteve a certificação 5G RedCap junto à AT&T para o módulo EM8695, reduzindo o consumo de energia em 65% em comparação com as alternativas LTE e alinhando-se às metas de sustentabilidade corporativa. O NB-IoT permanece vigoroso na China, apoiado por diretrizes ministeriais que reforçam seu papel nos lançamentos de cidades inteligentes. O LTE-M ganha preferência na América do Norte para aplicações de ativos móveis, à medida que as operadoras se afastam do NB-IoT. O Sigfox, agora sob a UnaBiz, está se recalibrando para implantações de nicho, enquanto o RPMA mantém tração na mineração, onde a ultrarreliabilidade supera as necessidades de largura de banda. Projeta-se que as conexões RedCap saltem de 27,6 milhões em 2023 para 963,5 milhões até 2030, inaugurando uma nova linha de base para IoT de média largura de banda. À medida que os padrões se consolidam, os fornecedores podem otimizar os pipelines de silício e reduzir os custos de certificação, acelerando assim o tempo de comercialização de novos dispositivos.
A interoperabilidade permanece um obstáculo de curto prazo porque as frotas frequentemente operam com protocolos mistos durante os ciclos de migração. Os integradores de sistemas estão empacotando módulos multimodo para suavizar as transições, reduzindo as custosas visitas técnicas para troca de sensores. Essa estratégia fundamenta a confiança das empresas no retorno de longo prazo do investimento em conectividade, garantindo que o mercado de LWAN continue sua rápida transição em direção a menos interfaces de ar, porém mais capazes.



Por Componente:
Os Serviços de Plataforma Impulsionam o Valor de IntegraçãoO hardware ainda representa 47,35% da participação no mercado de LWAN em 2025, refletindo a demanda contínua por módulos, gateways e antenas. No entanto, os serviços de plataforma tornaram-se o componente de crescimento mais rápido, com CAGR de 54,65%, à medida que as empresas buscam gestão integrada do ciclo de vida do dispositivo e análise em tempo real. O Global SIM Advanced da AT&T combina a orquestração de eSIM com monitoramento centralizado, ilustrando como os grupos de telecomunicações se reposicionam do hardware para receitas recorrentes de plataforma. A pilha de segurança habilitada por IA da Semtech automatiza a detecção de anomalias, reduzindo os custos operacionais para frotas distribuídas.
O crescimento dos serviços profissionais aumenta porque os equipamentos de processo legados frequentemente requerem gateways personalizados e tradução de protocolo. As ofertas de serviços gerenciados atraem empresas de menor porte sem experiência aprofundada em IoT, agrupando conectividade, armazenamento em nuvem e análise sob um único SLA. Os fornecedores observam um maior valor do tempo de vida do cliente à medida que os clientes ampliam as contagens de dispositivos após os projetos piloto comprovarem o retorno sobre o investimento, reforçando a resiliência dos fluxos de receita centrados em software no mercado de LWAN.
Por Modelo de Implantação:
As Redes Privadas Ganham Preferência CorporativaA infraestrutura pública representou 60,55% do tamanho do mercado de LWAN em 2025, graças às extensas pegadas celulares. No entanto, as implantações de LWAN privado registram um CAGR de 55,20% porque as empresas valorizam a soberania dos dados, o desempenho determinístico e as políticas de QoS personalizadas. A parceria da Deutsche Telekom com a Bridge Alliance amplia o acesso a serviços de rede privada em 35 operadoras, simplificando implementações multinacionais. Hospitais como a Cleveland Clinic utilizam o 5G privado para manter latência inferior a 10 ms para diagnósticos remotos, comprovando a relevância clínica do modelo.
As arquiteturas híbridas crescem à medida que usuários sensíveis a custos transferem telemetria não crítica para redes públicas, reservando fatias privadas para cargas de trabalho sensíveis. Os nós de computação de borda posicionados dentro de domínios privados reduzem os custos de backhaul e diminuem os atrasos de ida e volta na nuvem. À medida que as regulamentações se intensificam em torno dos fluxos de dados transfronteiriços, os analistas do setor esperam que o mercado de LWAN se incline ainda mais para as implantações privadas, particularmente na manufatura e na saúde.

Por Setor do Usuário Final:
A Saúde Impulsiona a Adoção de InovaçõesAs utilities retiveram 25,95% da participação no mercado de LWAN em 2025, ancoradas por programas obrigatórios de medidores inteligentes. A saúde agora apresenta o CAGR mais rápido, de 53,60%, até 2031, à medida que o monitoramento remoto de pacientes passa de piloto para o mainstream. Mais de 60 milhões de americanos devem utilizar soluções de monitoramento remoto de pacientes (RPM) em 2024, ante 50 milhões no ano anterior. O Sistema Nacional de Saúde Universitária de Singapura executa programas de Holomedicina por meio de um 5G híbrido, destacando o apetite do setor por ferramentas de realidade mista com largura de banda limitada.
A manufatura industrial se acelera por meio de sensores LoRaWAN de manutenção preditiva, enquanto o transporte depende de rastreadores LTE-M para reforçar a resiliência da cadeia de abastecimento. A agricultura se beneficia de híbridos satélite-LPWAN para monitorar a umidade do solo em campos com cobertura esparsa. Essa diversidade transversal protege o mercado de LWAN contra choques cíclicos em qualquer segmento isolado e impulsiona a inovação contínua.
Análise Geográfica
Mercado LWAN da APAC
A Ásia-Pacífico gerou 33,45% da receita de 2025 e se destaca com um CAGR de 30,75% até 2031, impulsionado por infraestrutura de 5G e NB-IoT patrocinada pelo governo. A China Mobile sozinha operou mais de 805 milhões de usuários de 5G e registrou um crescimento de 20,8% na receita de casa inteligente, atingindo RMB 100,5 bilhões em 2024. O maciço apoio estatal sustenta a implantação densa de estações-base, enquanto a Missão Cidades Inteligentes da Índia canaliza capital para redes de sensores em toda a cidade. O acordo nacional de LoRaWAN no Vietnã entre a VIoT e a Actility exemplifica ainda mais o compromisso regional.
Mercado LWAN da América do Norte
A América do Norte continua sendo um mercado empresarial premium focado em LTE-M e no nascente 5G RedCap. A saída da AT&T do NB-IoT impulsionou migrações de módulos, mas também catalisou a inovação em torno de campi privados de 5G, especialmente em centros logísticos e unidades de saúde. A autorização da Comissão Federal de Comunicações para operações de muito baixa potência na faixa de 6 GHz a partir de maio de 2025 amplia o espectro não licenciado para IoT e estimula novas categorias de dispositivos.
Mercado LWAN da EMEA
A Europa equilibra uma forte adoção de LoRaWAN com esquemas de medidores inteligentes impulsionados por regulamentação. Parcerias como as da Netmore e da Cellnex UK expandem o LoRaWAN de nível operadora por clusters metropolitanos, reduzindo as barreiras para clientes de serviços públicos e industriais. O Oriente Médio e a África apresentam dependência inicial de híbridos de satélite para cobrir oleodutos e agricultura em regiões desérticas, embora os volumes de implantação fiquem atrás de outras regiões. No geral, a variação geográfica nas políticas de espectro e na estrutura industrial sustenta padrões de demanda heterogêneos que isolam o mercado LWAN de desacelerações uniformes.
Cenário Competitivo
Concentração do Mercado
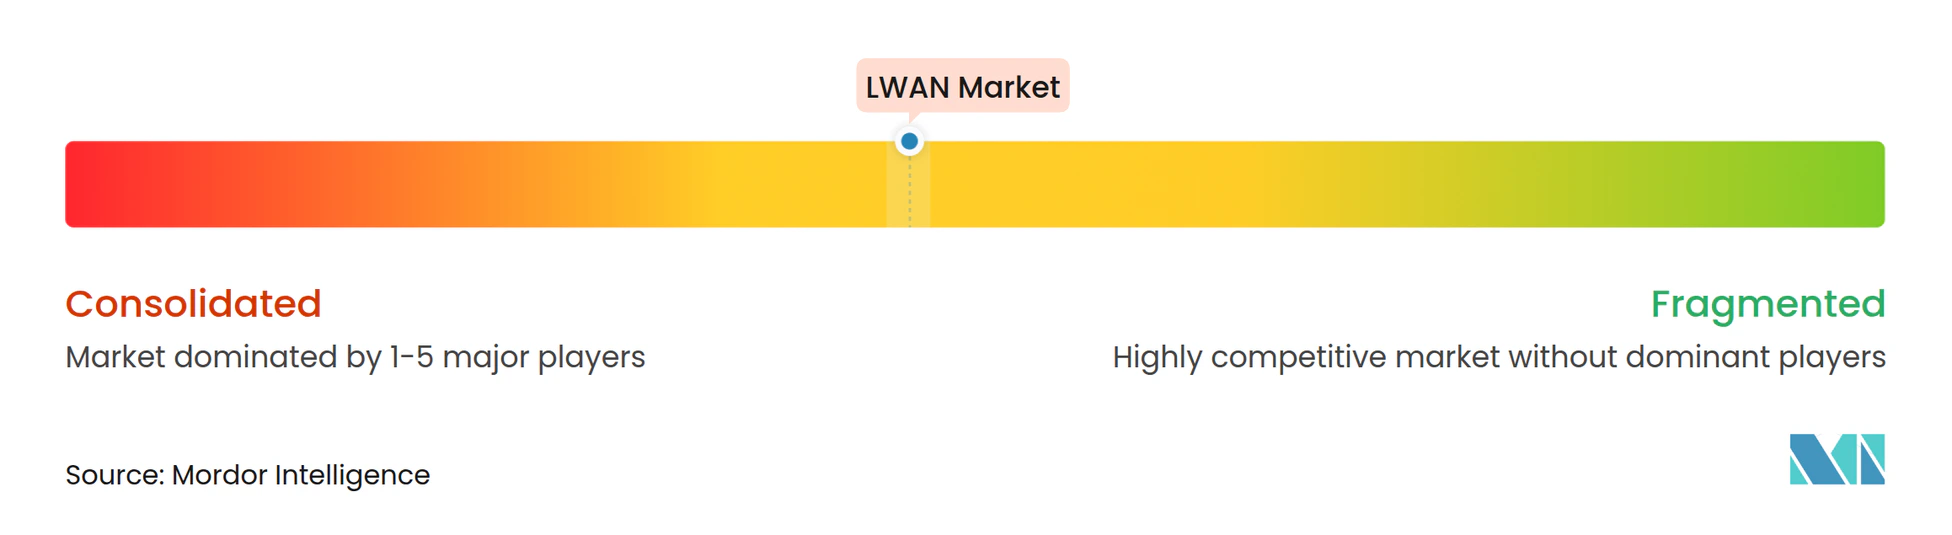
O mercado de LWAN apresenta fragmentação moderada porque nenhum padrão tecnológico único domina todos os casos de uso. A Semtech ancora o ecossistema LoRa e está se diversificando para módulos 5G; sua certificação RedCap junto à AT&T posiciona a empresa para o crescimento de IoT de nível intermediário semtech.com. A aquisição da Qualcomm do portfólio LTE da Sequans amplia sua oferta celular de baixo consumo para sensores industriais. Os depósitos de patentes da Meta em torno da gestão de espectro sublinham a ativa corrida de pesquisa e desenvolvimento entre hiperescaladores que buscam alavancagem na computação de borda.
A capacidade de integração de plataformas é agora um indicador competitivo fundamental. Twilio e o MachineQ da Comcast agrupam conectividade, gestão de dispositivos e funções em nuvem para encurtar os ciclos de integração corporativa. As alianças da Actility com a Kerlink e a Rubicon Water ilustram como as colaborações com foco vertical podem abrir novos espaços em branco na agricultura e nas utilities. Recursos de segurança baseados em IA, como a detecção de anomalias incorporada ao servidor de rede da Semtech, criam diferenciação além do hardware de rádio isoladamente.
A dinâmica do ecossistema também depende da agilidade da cadeia de abastecimento. As empresas com estratégias de múltiplas fontes para gálio, carboneto de silício e componentes passivos estão melhor posicionadas para resistir a choques de curto prazo, protegendo os cronogramas de remessa para os clientes de módulos. O resultado é um mercado de LWAN onde os provedores de soluções ponta a ponta elevam sua posição em relação aos fornecedores de componentes especializados, preparando o terreno para maior consolidação.
Líderes do Setor Global de LWAN
-
UnaBiz (Sigfox)
-
Semtech Corp.
-
Ingenu Inc.
-
Actility S.A.
-
AT&T
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de LWAN Empresas cobertas neste relatório
- Semtech Corp.
- UnaBiz (Sigfox)
- Ingenu Inc.
- Actility S.A.
- MachineQ (Comcast)
- Twilio Inc.
- Deutsche Telekom
- ATandT
- Vodafone
- Orange
- China Mobile
- Verizon
- Aeris Communications
- TE Connectivity
- Qualcomm
- Sierra Wireless
- Cisco Systems (Jasper)
- Kerlink
- Senet
- Telensa
- WND Group
- NWave
- Telstra
- e& (Group)/Etisalat
Desenvolvimentos industriais recentes em Mercado de LWAN
- Janeiro de 2025: A Semtech obteve a certificação 5G RedCap junto à AT&T para o módulo EM8695, possibilitando um consumo de energia 65% menor do que unidades LTE comparáveis.
- Março de 2025: A AT&T lançou o Global SIM Advanced, um produto eSIM com funcionalidade de múltiplos perfis para transições globais de IoT sem interrupções.
- Março de 2025: A Semtech iniciou a amostragem dos módulos LPWA HL781x com links de satélite Skylo integrados para ampliar a cobertura em implantações remotas.
- Setembro de 2024: A Yorkshire Water selecionou a Netmore para substituir 1,3 milhão de medidores de água por unidades LoRaWAN, um dos maiores empreendimentos LPWAN da Europa.
Mercado de LWAN Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de redes de área ampla de baixo consumo (LPWAN) como todas as redes sem fio públicas ou privadas e hardware, plataformas e serviços gerenciados relacionados que permitem conectividade de longo alcance e ultrabaixo consumo de energia para dispositivos que trocam pequenos pacotes de dados, incluindo tecnologias LoRa/LoRaWAN, Sigfox, NB-IoT, LTE-M, RPMA e as emergentes tecnologias 5G NR-RedCap. A cobertura abrange módulos, gateways, plataformas em nuvem e serviços vendidos a concessionárias de serviços públicos, projetos de cidades inteligentes e usuários industriais e de IoT de consumo em todo o mundo.
Exclusão de escopo: constelações de IoT via satélite que operam fora dos padrões LPWAN terrestres não são contabilizadas.
Visão Geral da Segmentação
- Por Tecnologia de Rede
- LoRa
- LoRa-WAN
- Sigfox (Banda Ultrassensível)
- NB-IoT
- LTE-M
- RPMA (Ingenu)
- 5G NR-RedCap
- Por Componente
- Hardware (Módulos, Gateways, Antenas)
- Plataforma (Gestão de Conectividade, Gestão de Dispositivos, Gestão de Dados)
- Serviços (Profissionais, Gerenciados)
- Por Modelo de Implantação
- Rede Pública
- Rede Privada/Corporativa
- Por Setor do Usuário Final
- Utilities
- Infraestrutura de Cidade Inteligente
- Residências Inteligentes e IoT do Consumidor
- Industrial e Manufatura
- Transporte e Logística
- Agricultura
- Saúde
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence entrevistaram operadoras de redes móveis na América do Norte, Europa e Ásia-Pacífico, fabricantes de módulos em Shenzhen e Taipei, e integradores de sistemas que atendem a implantações de medidores inteligentes e rastreamento de ativos. As conversas com especialistas esclareceram os custos de implantação, os ciclos de substituição esperados e os roteiros regionais de espectro, preenchendo lacunas críticas identificadas durante a pesquisa secundária.
Pesquisa de Gabinete
Nossa equipe iniciou com conjuntos de dados públicos de organismos de primeiro nível, como a UIT, GSMA Intelligence, FCC, ETSI e o Banco Mundial, para espectro, contagens de conexões e indicadores macro de IoT. Associações do setor como a LoRa Alliance e os grupos de trabalho do 3GPP forneceram benchmarks de adoção de tecnologia, enquanto a análise de patentes da Questel sinalizou a densidade de inovação. Os relatórios anuais (10-K) das empresas, os registros das operadoras e as listas de preços dos fornecedores de dispositivos ajudaram a ancorar os preços médios de venda (ASPs). O Dow Jones Factiva e os portais de compras governamentais forneceram referências de remessas. As fontes listadas ilustram, sem esgotar, o amplo conjunto examinado pelos analistas da Mordor Intelligence.
Dimensionamento de Mercado e Previsão
Aplicamos uma reconstrução de cima para baixo baseada em conexões, que parte das linhas de assinantes LPWAN reportadas, licenças de espectro e mandatos de medidores inteligentes, que são então multiplicados por índices de substituição de dispositivos e unidades embarcadas para gerar volumes totais. Esses totais foram corroborados por verificações seletivas de baixo para cima, amostras de remessas de módulos e divisões de receita de operadoras, para ajustar os ASPs. As principais variáveis monitoradas incluem vida útil média da bateria, densidade de gateways por quilômetro quadrado, prazos regulatórios para medidores, curvas de custo de chipsets, demanda sazonal de sensores agrícolas e cronogramas de desativação de redes 2G/3G. Um modelo de regressão multivariada, validado por meio de análise de cenários, projeta o impacto desses fatores sobre conexões e receita até 2030. As lacunas de dados nas amostras de baixo para cima foram preenchidas por meio de interpolação regional ancorada em taxas de crescimento verificadas das operadoras.
Ciclo de Validação de Dados e Atualização
Os resultados passam por triagens de anomalias, limites de variância e revisão por pares antes da aprovação final. Os modelos são atualizados anualmente, com atualizações intermediárias acionadas por eventos relevantes, como novos leilões de espectro ou quedas abruptas nos preços de módulos. Uma revisão final dos analistas ocorre imediatamente antes do lançamento do relatório para garantir que os clientes recebam a visão mais atualizada.
Por que a Base Global de LWAN da Mordor Intelligence é Confiável
As estimativas publicadas frequentemente divergem porque as empresas escolhem diferentes escopos de rede, bases de preços e cadências de atualização.
Os principais fatores de divergência incluem: alguns estudos rastreando apenas a receita de conectividade, outros mesclando IoT via satélite ou aplicando ASPs estáticos apesar da rápida deflação dos módulos; alguns projetam penetração agressiva sem testar os cronogramas nacionais de implantação de medidores inteligentes, enquanto a Mordor Intelligence atualiza seu modelo a cada ano e converte todos os insumos para USD constante de 2024 antes da agregação.
Comparação de Benchmarks
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 24,56 bilhões de USD (2025) | Mordor Intelligence | - |
| 27,65 bilhões de USD (2025) | Consultoria Global A | Exclui implantações de LPWAN privadas; assume ASPs constantes |
| 20,40 bilhões de USD (2024) | Consultoria Regional B | Omite receita de plataformas e serviços gerenciados |
| 16,90 bilhões de USD (2025) | Associação do Setor C | Contabiliza apenas tecnologias não licenciadas, ignora NB-IoT/LTE-M |
Em conjunto, a comparação mostra como as escolhas de escopo e as premissas de preços podem fazer os totais variarem amplamente, ao passo que a combinação disciplinada da Mordor Intelligence de contagens de conexões verificadas, rastreamento dinâmico de ASPs e insumos atualizados anualmente fornece uma base equilibrada e transparente na qual os tomadores de decisão podem confiar.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de LWAN?
O Mercado Global de LWAN totalizou USD 72,93 bilhões em 2026 e tem previsão de atingir USD 590,86 bilhões até 2031, a um CAGR de 51,92% durante o período de previsão (2026-2031).
Qual região lidera a adoção de LWAN?
A Ásia-Pacífico detém a liderança com 33,45% de participação na receita de 2025 e também é a área de crescimento mais rápido, expandindo-se a um CAGR de 55,75% até 2031.
Por que as redes LWAN privadas estão ganhando espaço?
As empresas preferem as implantações privadas pela soberania dos dados, pelo desempenho determinístico e pela capacidade de personalizar perfis de qualidade de serviço para aplicações de missão crítica.
Qual segmento de tecnologia está se expandindo mais rapidamente?
O 5G RedCap registra o maior CAGR previsto, de 53,84%, por oferecer maior largura de banda e menor latência, mantendo as credenciais de baixo consumo de energia.
Como os mandatos regulatórios influenciam o mercado de LWAN?
Os programas governamentais de medidores inteligentes em regiões como a Austrália e a UE criam demanda garantida, acelerando a adoção por utilities e impulsionando as receitas de serviços de plataforma.
Qual é o principal desafio para escalar as implantações de IoT massivo?
As crescentes preocupações com cibersegurança e privacidade permanecem como principal restrição, reduzindo em estimados 6,8% o CAGR do setor à medida que as organizações investem em defesas mais robustas.