
Tamanho e Participação do Mercado de Tratamento de Fertilidade
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
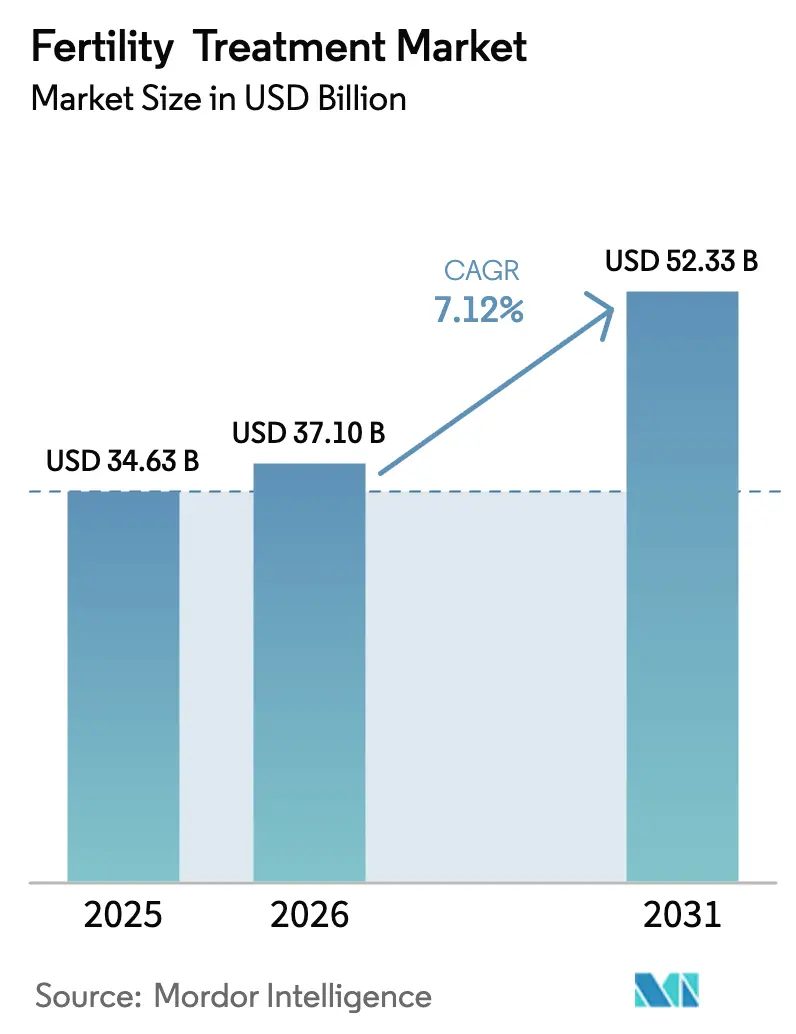
| Tamanho do Mercado (2026) | 37.10 Bilhões de dólares |
| Tamanho do Mercado (2031) | 52.33 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.12 % |
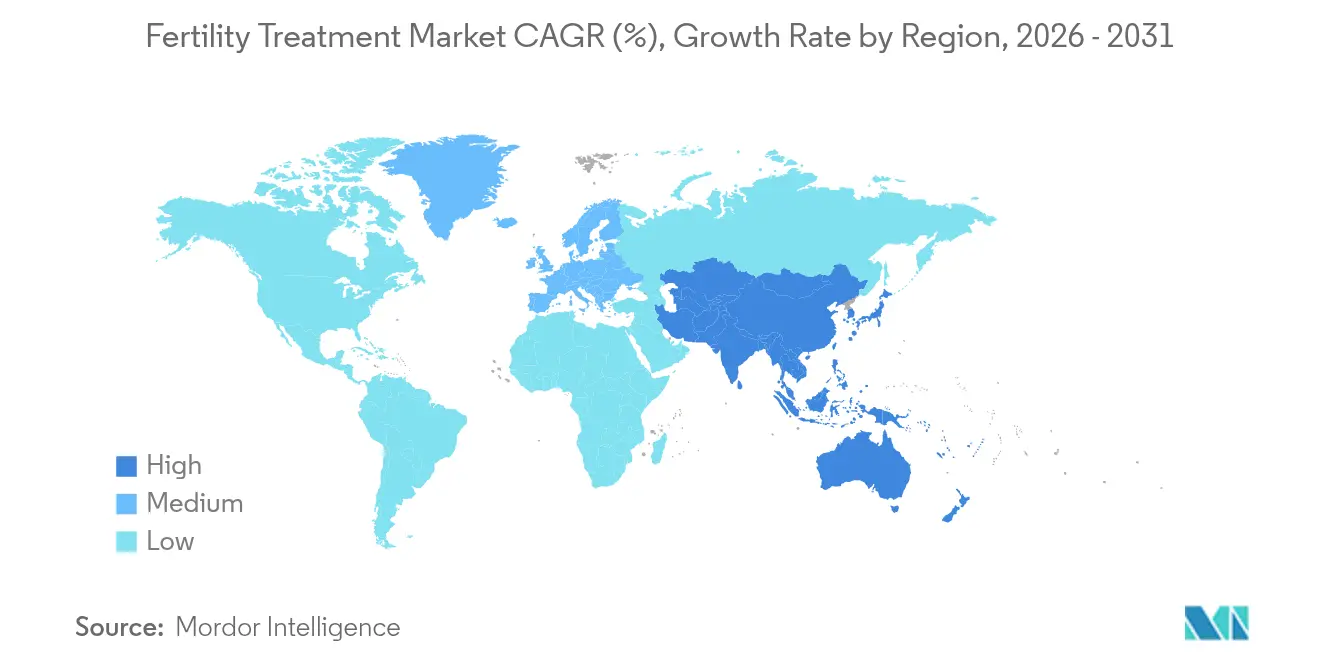
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
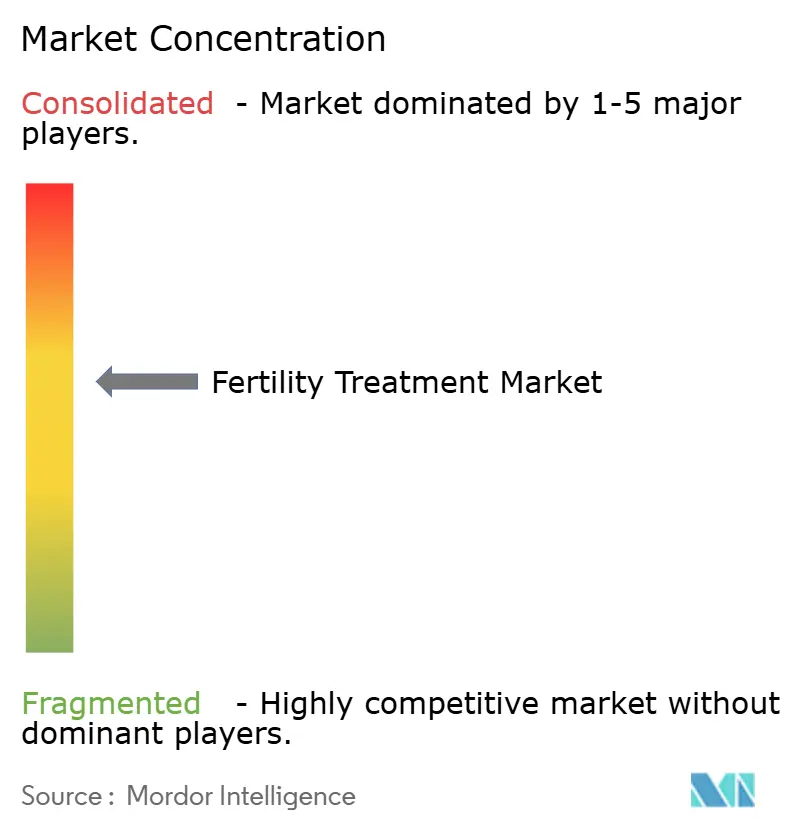
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Fertilidade por Mordor Intelligence
O tamanho do mercado de tratamento de fertilidade em 2026 é estimado em USD 37,1 bilhões, crescendo a partir do valor de 2025 de USD 34,63 bilhões com projeções para 2031 mostrando USD 52,33 bilhões, crescendo a um CAGR de 7,12% entre 2026 e 2031. A crescente prevalência de infertilidade, o adiamento da parentalidade e a rápida adoção de inteligência artificial (IA) para avaliação de embriões estão acelerando a demanda. O cuidado reprodutivo transfronteiriço está ampliando os grupos de pacientes à medida que casais viajam para jurisdições com custos mais baixos ou leis mais liberais. O impulso regulatório — como a cobertura obrigatória de seguros nos EUA para múltiplos ciclos de fertilização in vitro (FIV) — se combina com avanços como oócitos maturados por células-tronco que encurtam os protocolos de estimulação. A consolidação entre clínicas em rede está melhorando os resultados de nascimentos com vida e elevando a qualidade geral dos serviços do mercado de tratamento de fertilidade, enquanto o capital de private equity continua a fluir para automação e soluções de infertilidade masculina.
Principais Conclusões do Relatório
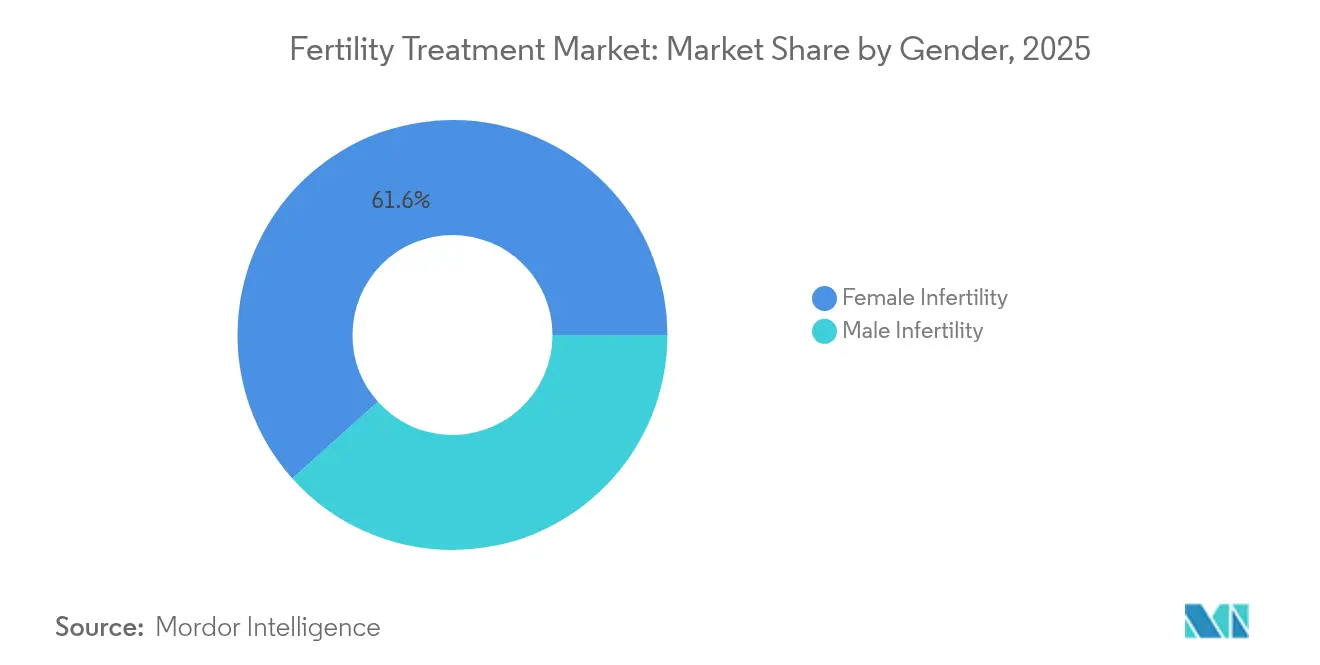
- Por gênero, a infertilidade feminina deteve 61,62% da participação do mercado de tratamento de fertilidade em 2025, enquanto a infertilidade masculina deve crescer mais rapidamente a um CAGR de 9,16% até 2031.
- Por tipo de tratamento, a fertilização in vitro liderou com 46,58% de participação na receita em 2025; a injeção intracitoplasmática de espermatozoide está projetada para crescer a um CAGR de 9,63% até 2031.
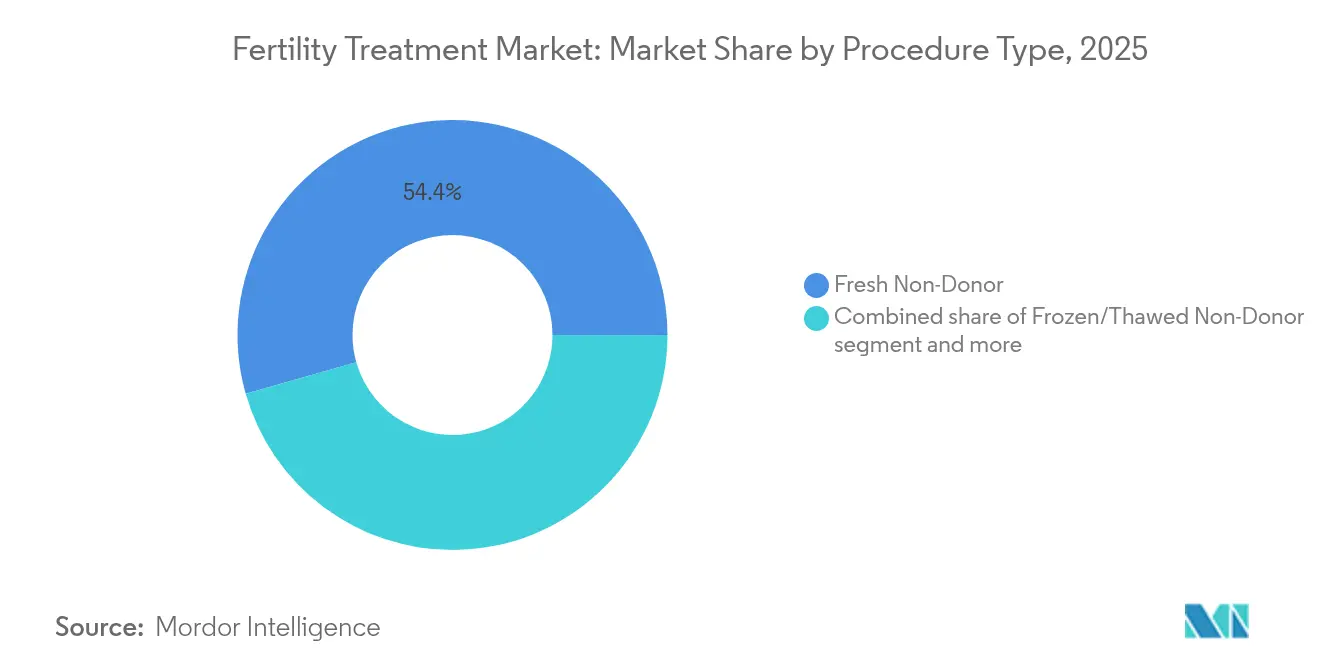
- Por tipo de procedimento, os ciclos frescos não-doadores capturaram 54,41% do tamanho do mercado de tratamento de fertilidade em 2025, enquanto os ciclos congelados/descongelados não-doadores estão se expandindo a um CAGR de 9,28%.
- Por prestador de serviços, as clínicas de fertilidade e centros de TRA comandaram 67,62% da receita de 2025; as plataformas de tele-fertilidade registram o maior CAGR previsto de 10,15% até 2031.
- Por região, a América do Norte respondeu por 38,11% da receita global em 2025; a Ásia-Pacífico está avançando a um CAGR de 8,12% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Incidência Global de Infertilidade | +1.8% | Global, maior na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Tendências de Adiamento da Maternidade | +1.5% | América do Norte e Europa; expandindo-se para a Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Avanços Tecnológicos em Tecnologias de Reprodução Assistida | +1.2% | América do Norte e Europa; difundindo-se rapidamente em todo o mundo | Curto prazo (≤ 2 anos) |
| Expansão do Turismo de Fertilidade Transfronteiriço | +0.8% | Principais corredores: América do Norte-Sul, intra-Europa, intra-Ásia | Médio prazo (2-4 anos) |
| Programas de Benefícios de Fertilidade Patrocinados por Empregadores | +0.7% | Estados Unidos, Canadá, Europa Ocidental; adoção emergente em multinacionais da Ásia-Pacífico | Curto a médio prazo (≤ 3 anos) |
| Integração de Inteligência Artificial na Seleção de Embriões | +0.6% | Adoção inicial na América do Norte e Europa; programas piloto em clínicas da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Incidência Global de Infertilidade
Aproximadamente 186 milhões de pessoas atualmente experimentam infertilidade, o que representa 17,5% da população adulta. A Ásia-Pacífico apresenta o aumento mais acentuado, com a infertilidade feminina secundária crescendo mais rapidamente do que os casos primários entre 1990 e 2021[1]. A síndrome dos ovários policísticos e fatores de estilo de vida intensificam a demanda, e nas Filipinas um em cada quatro casais busca ajuda médica[2]. As economias desenvolvidas enfrentam fertilidade abaixo da taxa de reposição, portanto incentivos governamentais e mandatos de seguro estão ampliando o acesso. Essas pressões epidemiológicas criam ventos favoráveis duradouros para o mercado de tratamento de fertilidade.
Tendências de Adiamento da Maternidade
A idade materna média no primeiro parto continua a aumentar, e os ciclos de congelamento de óvulos por razões não médicas aumentaram 30% ano a ano nas principais clínicas. Os empregadores agora adicionam benefícios de fertilidade para reter talentos, com 31% cobrindo serviços de preservação e 30% reembolsando a FIV. As mulheres reconhecem o relógio biológico, mas carecem de consciência sobre o declínio relacionado à idade, impulsionando a adoção de pacotes de criopreservação de oócitos. Esse adiamento expande o mercado de tratamento de fertilidade ao mesmo tempo que incentiva modelos de benefícios agrupados que reduzem os custos diretos.
Avanços Tecnológicos em Tecnologias de Reprodução Assistida
Os algoritmos de IA alcançam precisões preditivas de viabilidade embrionária de até 97% versus 65-70% para a classificação humana[3]. Incubadoras de time-lapse combinadas com aprendizado profundo permitem monitoramento contínuo, aumentando as previsões de implantação sem biópsias invasivas. Centros de pesquisa coletam dados do ambiente laboratorial a cada 10 minutos para ajustar as condições e reduzir a lacuna na taxa de sucesso, que hoje tem uma média de 30-50%. As ferramentas de suporte à decisão digital estão, portanto, padronizando os fluxos de trabalho em embriologia e elevando o desempenho geral do mercado de tratamento de fertilidade.
Expansão do Turismo de Fertilidade Transfronteiriço
As diferenças em legislação e custo incentivam os pacientes a viajar: um ciclo de FIV custa USD 2.700 na Índia versus USD 10.200 em Singapura. A vitrificação de oócitos permite que óvulos doados atravessem múltiplas fronteiras europeias antes da implantação no Brasil, ilustrando uma emergente "rota da seda reprodutiva". Os pacientes canadenses formam a maior base de usuários não americanos em clínicas americanas, com 42,6% utilizando doação de óvulos porque o Canadá proíbe doadores remunerados. A Tailândia e a Malásia estão se posicionando como centros para capturar turistas médicos chineses, sublinhando como os fluxos de viagens sustentam o crescimento do mercado de tratamento de fertilidade.
Análise de Impacto das Restrições*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Tratamento e Reembolso Limitado | -1.4% | Mais grave na América do Norte, América Latina e mercados asiáticos emergentes | Médio prazo (2-4 anos) |
| Restrições Éticas e Religiosas | -0.9% | Oriente Médio, partes da Ásia-Pacífico, regiões conservadoras da Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Disponibilidade Decrescente de Gametas Doados | -0.6% | Europa (devido a limites familiares mais rígidos), Canadá, países selecionados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Pressões de Sustentabilidade Ambiental em Laboratórios de FIV | -0.3% | Europa (mandatos ESG), Austrália, clínicas americanas financiadas por empresas | Curto a médio prazo (≤ 3 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Tratamento e Reembolso Limitado
Nos Estados Unidos, um único ciclo de FIV custa entre USD 12.000 e USD 30.000, e os pacientes geralmente precisam de 2,5 ciclos para ter sucesso. Apenas um quarto dos empregadores cobre a FIV, deixando muitas famílias a financiar tratamentos por meio de empréstimos especializados de alto juro. Empresas disruptivas como a Pozitivf Fertility reduziram os preços dos ciclos para USD 7.900 ao simplificar os protocolos laboratoriais. Embora os mandatos estaduais dos EUA e a lei de seguros da Califórnia de 2025 possam facilitar o acesso, as lacunas de reembolso ainda desaceleram a expansão do mercado de tratamento de fertilidade.
Restrições Éticas e Religiosas
A barriga de aluguel permanece ilegal na China continental e fortemente restrita em partes da Europa e do Oriente Médio, complicando os direitos de parentalidade e disputas de custódia. As Filipinas carecem de um marco nacional de Tecnologia de Reprodução Assistida, de modo que crenças morais pessoais ditam os padrões de prática, restringindo a adoção. O teste genético pré-implantacional para distúrbios poligênicos levanta preocupações sobre eugenia, e as evidências sobre resultados de longo prazo em crianças são escassas. Esses debates éticos geram incerteza regulatória que modera a penetração do mercado de tratamento de fertilidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Gênero:
A Infertilidade Masculina Ganha Reconhecimento ClínicoEm 2025, a infertilidade feminina respondeu por 61,62% do mercado de tratamento de fertilidade. O segmento de infertilidade masculina, no entanto, deve registrar um CAGR de 9,16% de 2026 a 2031, à medida que os clínicos reconhecem que os homens contribuem para até metade dos casos de infertilidade. Dispositivos de análise de sêmen baseados em inteligência artificial e diagnósticos baseados em smartphones estão melhorando a precisão e a acessibilidade. A Ferring Pharmaceuticals e a Posterity Health lançaram um programa digital de Fertilidade Masculina que fornece avaliações confidenciais e orientação personalizada, reduzindo os atrasos no diagnóstico.
A crescente aceitação social e o investimento direcionado estão permitindo o teste simultâneo de ambos os parceiros, reduzindo custos desnecessários. Aplicativos de modificação do estilo de vida, terapias hormonais e intervenções microcirúrgicas ampliam o arsenal terapêutico. À medida que as seguradoras expandem gradualmente a cobertura para avaliações diagnósticas masculinas, o mercado de tratamento de fertilidade ganha um novo fluxo de receita que complementa os serviços dominantes voltados para as mulheres.

Por Tipo de Tratamento:
A ICSI Emerge como Líder de CrescimentoA fertilização in vitro manteve 46,58% de participação na receita em 2025, mas a injeção intracitoplasmática de espermatozoide (ICSI) está projetada para crescer a um CAGR de 9,63%, tornando-a a modalidade de crescimento mais rápido. A precisão da ICSI é adequada para casos graves de fator masculino ou casos de FIV anteriormente malsucedidos, e sua adoção reflete uma maior conscientização sobre as contribuições masculinas para a infertilidade. À medida que o rastreamento genético se torna mais barato, espera-se que a participação dos ciclos de FIV que utilizam teste genético pré-implantacional aumente para cerca de 25% nos próximos anos.
Inovações adjuntas, incluindo terapia com plasma rico em plaquetas e transferência mitocondrial, visam melhorar a qualidade dos oócitos, embora os reguladores agora intensifiquem a supervisão das clínicas baseadas em células-tronco. Essas opções de tratamento em camadas diversificam a receita e impulsionam o mercado de tratamento de fertilidade. Os protocolos de medicação e os adjuntos cirúrgicos ainda sustentam todos os ciclos, mas a automação e a IA estão reduzindo a variabilidade manual.
Por Tipo de Procedimento:
As Transferências de Embriões Congelados Ganham ImpulsoOs ciclos frescos não-doadores representaram 54,41% do tamanho do mercado de tratamento de fertilidade em 2025, mas os ciclos congelados/descongelados não-doadores estão se expandindo a um CAGR de 9,28% graças à vitrificação aprimorada e ao maior sucesso de implantação. As clínicas em rede relatam 93% de adoção de transferência de embrião único, reduzindo gestações múltiplas e complicações maternas.
Os ciclos com gametas doados crescem em paralelo à medida que pacientes transfronteiriços buscam óvulos ou espermatozoides indisponíveis em seu país de origem. Os limites regulatórios para o número de famílias por doador variam dramaticamente, com alguns bancos europeus permitindo doações para 75 famílias versus o limite de 10 do Reino Unido. Tais disparidades sustentam o transporte transfronteiriço de embriões vitrificados e reforçam a natureza internacional do mercado de tratamento de fertilidade.
Por Prestador de Serviços:
As Plataformas de Tele-Fertilidade Perturbam o Cuidado TradicionalAs clínicas de fertilidade e os centros de TRA entregaram 67,62% da receita de 2025, mas os serviços de tele-fertilidade exibem um CAGR previsto de 10,15%. As plataformas remotas lidam com consultas iniciais, monitoramento e gestão de medicamentos, ampliando o acesso em áreas carentes. O laboratório AURA totalmente automatizado da Conceivable Life Sciences na Cidade do México processa 2.000 ciclos anuais com equipe mínima, ilustrando como a robótica reduz custos e aborda a escassez de embriologistas.
O modelo de coaching virtual 24/7 da Maven Clinic alcançou uma taxa de gravidez singleton de 98% após a FIV, ao mesmo tempo que reduziu os custos gerais em até 30%. A tele-fertilidade se alinha ainda mais com os planos de benefícios dos empregadores, melhorando a adoção e reforçando os caminhos de cuidado com foco digital dentro do mercado de tratamento de fertilidade.
Análise Geográfica
Mercado de Tratamento de Fertilidade da América do Norte
A América do Norte deteve 38,11% da receita global em 2025, sustentada por uma infraestrutura clínica avançada, maior renda disponível e mandatos de seguro em nível estadual que agora cobrem até três ciclos de FIV para milhões de residentes. Os Estados Unidos também atraem pacientes canadenses e caribenhos, beneficiando-se de registros de doadores e laboratórios de genética bem estabelecidos. O financiamento de capital privado em redes de clínicas acelera a consolidação do mercado e a adoção de tecnologia, mantendo a região na vanguarda do mercado de tratamento de fertilidade.
Mercado de Tratamento de Fertilidade da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com uma previsão de CAGR de 8,12% até 2031. A Índia inaugura de 60 a 70 centros de FIV por ano, e redes organizadas agora realizam de 35 a 40% dos ciclos nacionais, em comparação com níveis insignificantes há uma década. A grande necessidade não atendida da China e as diretrizes de reembolso em evolução apresentam um potencial substancial, embora a barriga de aluguel comercial permaneça proibida. A Tailândia e a Malásia aproveitam incentivos de turismo médico para atrair clientes chineses, australianos e do Oriente Médio, fortalecendo assim o mercado regional de tratamento de fertilidade.
Mercado de Tratamento de Fertilidade da EMEA e da América Latina
A Europa mantém uma posição robusta sob legislação favorável na Espanha, na Dinamarca e na República Tcheca, onde o financiamento público e regras liberais para doadores estimulam os volumes de procedimentos. Após a recente mudança de política da Polônia, todos os 27 membros da UE agora financiam a FIV de alguma forma, embora apenas cinco concedam financiamento integral para até seis ciclos. A América Latina realiza aproximadamente 107.000 ciclos de FIV por ano, liderada pelo Brasil, pela Argentina e pelo México. O Oriente Médio e a África permanecem em estágio incipiente, mas apresentam demanda crescente nos estados do Conselho de Cooperação do Golfo, onde populações expatriadas comumente adiam a maternidade e a paternidade.
Cenário Competitivo
O mercado de tratamento de fertilidade é moderadamente consolidado. As clínicas em rede expandiram sua participação coletiva de 5% em 2004 para 20% em 2018 e agora realizam mais de 40% de todos os ciclos de FIV, reportando taxas de nascimentos com vida 14% mais altas do que os centros independentes. O private equity impulsiona essa mudança: a KKR adquiriu a IVIRMA por USD 3,8 bilhões e a BPEA EQT comprou a Indira IVF por USD 656,6 milhões, sinalizando confiança em modelos de cuidado escaláveis e habilitados por tecnologia.
O investimento em tecnologia é o novo campo de batalha. A Vitrolife assumiu uma participação majoritária na AutoIVF, enquanto a Astorg fundiu a Hamilton Thorne com o braço de FIV da Cook Medical após um acordo de USD 228 milhões para integrar equipamentos e consumíveis. Empresas emergentes como a Gameto e a Overture Life canalizam financiamento de capital de risco para maturação de células-tronco e automação laboratorial, respectivamente, empurrando o mercado de tratamento de fertilidade em direção a operações padronizadas e de alto rendimento.
Oportunidades de espaço em branco persistem em diagnósticos de fertilidade masculina, serviços de preservação e geografias carentes. As empresas estão adicionando aconselhamento genético, suporte à saúde mental e opções de financiamento para melhorar a experiência e a retenção do paciente. À medida que os marcos regulatórios se harmonizam e a tele-fertilidade escala, a concorrência dependerá da transparência dos resultados e da eficiência de custos, em vez da exclusividade geográfica.
Líderes do Setor de Tratamento de Fertilidade
-
CooperSurgical Inc.
-
Vitrolife AB
-
Merck KGaA (EMD Serono)
-
Ferring Holdings SA
-
Thermo Fisher Scientific Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Fertilidade Empresas cobertas neste relatório
- The Cooper Companies
- Vitrolife
- Merck
- Ferring Holdings SA
- Thermo Fisher Scientific
- Cook Group
- Irvine Scientific
- Eppendorf
- Genea Biomedx
- Pfizer
- Teva Pharmaceutical Industries
- Sanofi
- Sun Pharma Ltd.
- Virtus Health
- Boston IVF
- CARE Fertility
- Kindbody
- Progyny Inc.
- Nova IVF Fertility
- Bloom IVF Group
- IHR Clinic
- Monash IVF Group
- Apollo Fertility
- San Diego Fertility Center
Desenvolvimentos industriais recentes em Mercado de Tratamento de Fertilidade
- Maio de 2025: A ReproNovo captou USD 65 milhões em Série A liderada pela Jeito Capital para avançar nos ensaios de Fase 2 do RPN-001 para infertilidade masculina e do RPN-002 para adenomiose e melhoria da implantação embrionária.
- Abril de 2025: A Overture Life garantiu USD 20,6 milhões para acelerar a automação de laboratórios de FIV e expandir o acesso global.
- Fevereiro de 2025: A Posterity Health fechou um financiamento de Série A de USD 13 milhões voltado para o cuidado abrangente da fertilidade masculina.
- Fevereiro de 2025: A Organon licenciou o SJ02 da Bao Pharmaceutical, um FSH de longa ação em processo de BLA chinês, ampliando seu portfólio de TRA.
- Janeiro de 2025: A Gameto recebeu autorização da FDA para um ensaio de Fase 3 do Fertilo, que reduz as injeções hormonais em 80% e encurta a duração do ciclo para três dias.
Mercado de Tratamento de Fertilidade Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado de tratamento de fertilidade como todas as intervenções médicas remuneradas e medicamentos prescritos utilizados para superar a infertilidade biológica e ajudar os pais pretendidos a alcançar um nascimento com vida. Abrange procedimentos de reprodução assistida (FIV, ICSI, IIU, criopreservação, ciclos com doadores, testes genéticos), correções cirúrgicas relacionadas e os regimes terapêuticos medicamentosos prescritos para casos de fator masculino ou feminino.
Exclusões de Escopo: Contraceptivos, kits domésticos de teste de gravidez ou ovulação e suplementos de fertilidade de venda livre estão fora desta avaliação.
Visão Geral da Segmentação
- Por Gênero
- Infertilidade Feminina
- Infertilidade Masculina
- Por Tipo de Tratamento
- Fertilização In Vitro (FIV)
- Injeção Intracitoplasmática de Espermatozoide (ICSI)
- Inseminação Intrauterina (IIU)
- Medicamentos para Fertilidade
- Cirurgia e Outras TRA
- Serviços de Criopreservação
- Teste Genético e DGP/TGP-A
- Terapias Adjuntas (PRP, Células-Tronco, Transferência Mitocondrial)
- Por Tipo de Procedimento/Ciclo
- Fresco Não-Doador
- Congelado/Descongelado Não-Doador
- Óvulo/Embrião Doado
- Ciclos de Barriga de Aluguel
- Por Prestador de Serviços
- Clínicas de Fertilidade e Centros de TRA
- Hospitais e Centros Cirúrgicos
- Criobancos e Laboratórios Genéticos
- Plataformas de Tele-Fertilidade
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Conselho de Cooperação do Golfo
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence complementam o trabalho de gabinete com discussões estruturadas envolvendo endocrinologistas reprodutivos, embriologistas, gerentes financeiros de clínicas e distribuidores de equipamentos de Tecnologia de Reprodução Assistida na América do Norte, Europa, Ásia-Pacífico e GCC. Essas entrevistas validam volumes de tratamento, preços médios de venda (ASPs), mudanças no reembolso e técnicas emergentes que os dados secundários por si só não conseguem revelar completamente.
Pesquisa de Gabinete
Começamos mapeando dados publicamente disponíveis de fontes de saúde de primeiro nível, como tabelas de prevalência de infertilidade da OMS, registros de ciclos de Tecnologia de Reprodução Assistida do CDC e da ESHRE, escritórios nacionais de estatísticas vitais e entidades setoriais como a Sociedade Americana de Medicina Reprodutiva. Registros de grupos de clínicas listadas em bolsa, tabelas de reembolso de seguradoras e atividade de patentes em inteligência artificial para seleção de embriões fornecem contexto adicional. Bancos de dados pagos selecionados, D&B Hoovers para receitas de clínicas e Questel para patentes de dispositivos, fornecem pistas financeiras e de inovação. Esta lista é ilustrativa; muitas outras fontes sustentam nossa base de evidências.
Dimensionamento de Mercado e Previsão
Um modelo de cima para baixo, de prevalência para coorte tratada, estima o conjunto global de candidatos antes que as taxas de utilização de clínicas, médias de ciclos múltiplos e ASPs traduzam os casos em termos de valor. Verificações selecionadas de baixo para cima, consolidações amostradas de laboratórios de FIV e auditorias de canais de medicamentos, ajudam a recalibrar os totais. Os principais impulsionadores do modelo incluem prevalência nacional de infertilidade, taxas médias de sucesso de Tecnologia de Reprodução Assistida, fluxos de tratamento transfronteiriços, adoção de cobertura de seguro, limites regulatórios para transferências de embriões e precificação mediana por ciclo. A regressão multivariada combinada com análise de cenários projeta cada impulsionador até 2030, enquanto o consenso de especialistas modera os extremos e preenche as lacunas de dados.
Ciclo de Validação de Dados e Atualização
Os resultados passam por verificações de variância em dois níveis em relação às receitas históricas de clínicas e tendências de remessa, seguidas de revisão por pares e aprovação de analistas sênior. Os relatórios são atualizados anualmente; qualquer evento regulatório, tecnológico ou de reembolso de grande relevância aciona uma atualização intermediária, garantindo que os clientes recebam uma visão atualizada.
Por que a Linha de Base de Tratamento de Fertilidade da Mordor Intelligence Inspira Confiança
As estimativas publicadas frequentemente divergem porque as empresas escolhem diferentes escopos de serviço, escalas de preços e cadências de atualização.
Os principais fatores de divergência incluem se medicamentos e adjuvantes cirúrgicos são contabilizados, como os ciclos com doadores são tratados, as premissas de inflação de ASP e a amplitude da cobertura geográfica.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 34,63 bilhões de USD (2025) | Mordor Intelligence | - |
| 36,53 bilhões de USD (2024) | Consultoria Global A | Combina serviços contraceptivos e receitas mais amplas de saúde feminina, inflacionando a linha de base |
| 1,89 bilhão de USD (2024) | Consultoria Regional B | Contabiliza apenas vendas de equipamentos laboratoriais em países selecionados, omitindo receitas de medicamentos e serviços |
Em conjunto, a comparação demonstra que nossa seleção disciplinada de escopo, modelagem de duplo caminho e atualização anual criam uma linha de base equilibrada e transparente que os tomadores de decisão podem rastrear até variáveis claras e etapas reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de tratamento de fertilidade?
O mercado de tratamento de fertilidade está em USD 37,1 bilhões em 2026 e está projetado para atingir USD 52,33 bilhões até 2031.
Qual segmento está crescendo mais rapidamente dentro do mercado?
A injeção intracitoplasmática de espermatozoide lidera o crescimento com um CAGR previsto de 9,63% para 2026-2031.
Por que a Ásia-Pacífico é considerada a região mais dinâmica?
Grandes populações, crescente conscientização sobre infertilidade e rápida expansão de clínicas impulsionam o CAGR da Ásia-Pacífico para 8,12% até 2031.
Qual é a região de crescimento mais rápido no Mercado Global de Tratamento de Fertilidade?
A Ásia-Pacífico está estimada para crescer ao maior CAGR durante o período de previsão (2026-2031).
Quais são as principais barreiras de custo para os pacientes?
Nos Estados Unidos, a FIV custa entre USD 12.000 e USD 30.000 por ciclo, e a cobertura de seguro limitada significa que muitos casais financiam múltiplas tentativas com recursos próprios.
Quão consolidado é o cenário competitivo?
As redes apoiadas por private equity agora gerenciam mais de 40% dos ciclos de FIV, mas as clínicas independentes permanecem significativas, conferindo ao mercado uma pontuação de concentração moderada.