
Tamanho e Participação do Mercado de Medicamentos Anticoccidianos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.74 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.25 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.28 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
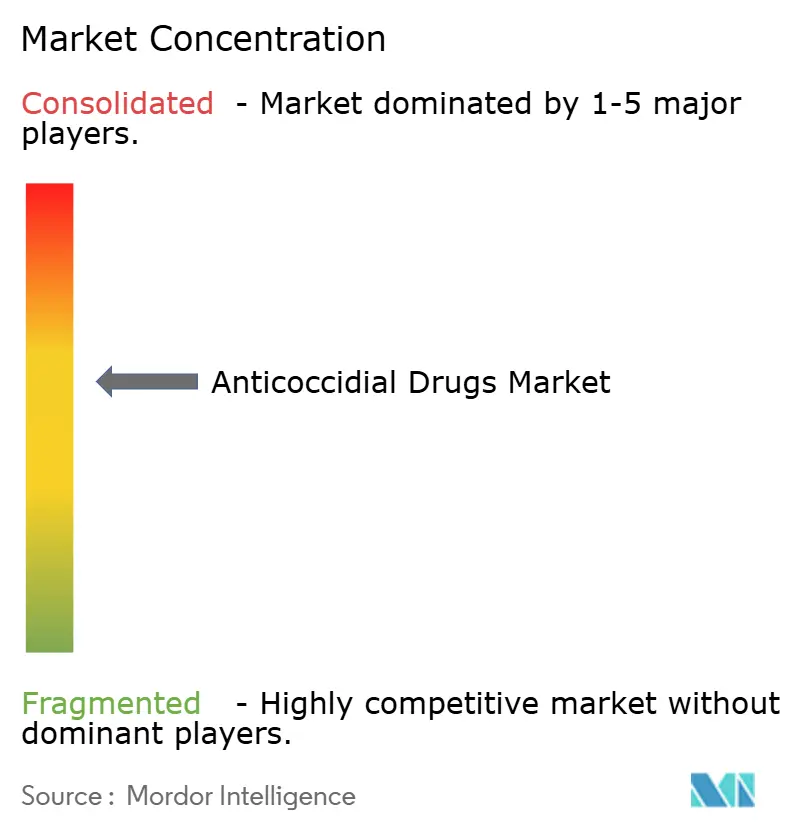
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos Anticoccidianos por Mordor Intelligence
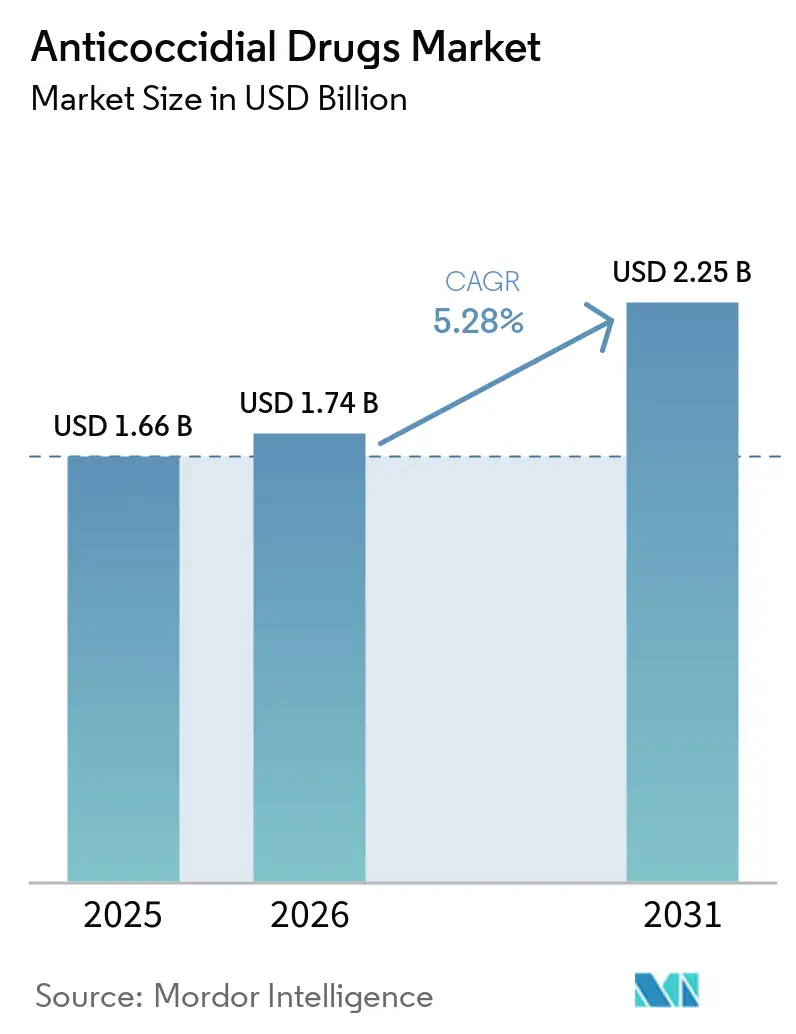
O tamanho do Mercado de Medicamentos Anticoccidianos foi avaliado em USD 1,66 bilhão em 2025 e estima-se que cresça de USD 1,74 bilhão em 2026 para atingir USD 2,25 bilhões até 2031, a um CAGR de 5,28% durante o período de previsão (2026-2031).
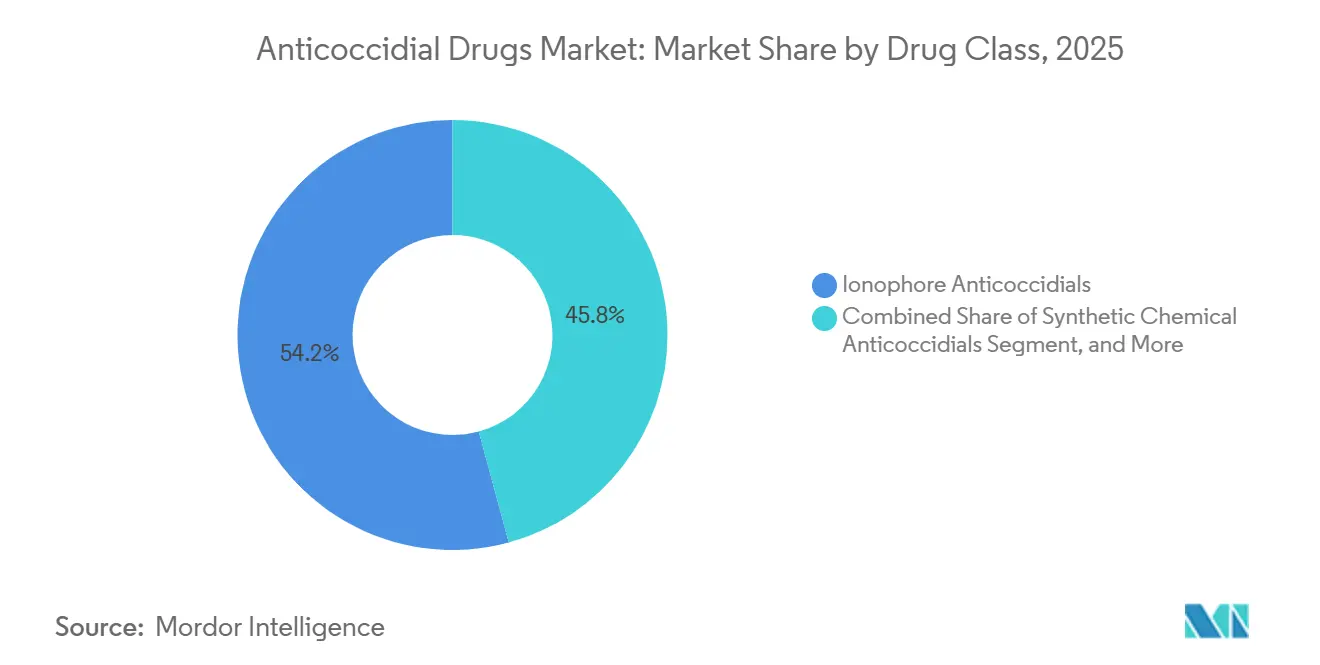
A demanda robusta de operações integradas de aves e bovinos, o alargamento das restrições a resíduos nos canais de exportação e uma transição gradual em direção a aditivos botânicos para ração estão remodelando a dinâmica competitiva. Os produtos ionóforos ainda sustentam 54,22% da receita de 2025, mas os formuladores estão acelerando os investimentos em misturas fitogênicas e vacinas vivas atenuadas para contornar os obstáculos da resistência antimicrobiana. A produção avícola de 25,1 milhões de toneladas da China em 2024 e a expansão anual de 8% do setor de frangos de corte da Índia estão ampliando as aquisições na Ásia-Pacífico, enquanto a volatilidade nos insumos de fermentação à base de glicose comprime as margens dos produtores de commodities. Os riscos tarifários da Seção 232 dos EUA e a Diretiva de Alimentação Veterinária da FDA continuam a direcionar os compradores norte-americanos para ionóforos fabricados localmente e rotações de vacinas.
Principais Conclusões do Relatório
- Por categoria de produto, os ionóforos lideraram com 54,22% da participação do mercado de anticoccidianos em 2025, enquanto as alternativas botânicas e fitogênicas devem se expandir a um CAGR de 5,86% até 2031.
- Por tipo de animal, os bovinos responderam por 58,07% do mercado de anticoccidianos em 2025; os animais de companhia estão avançando a um CAGR de 7,99% até 2031.
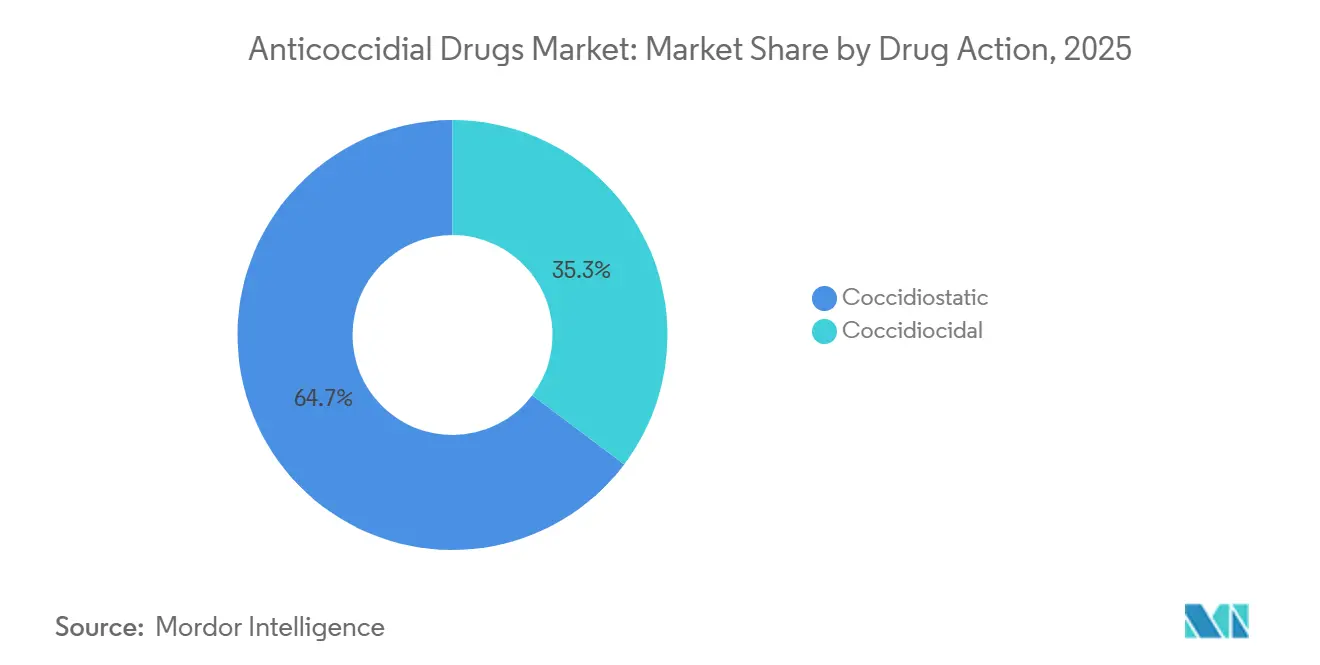
- Por ação do medicamento, as formulações coccidiostáticas responderam por 64,72% da receita de 2025, enquanto os agentes coccidiocidas estão no caminho de um CAGR de 6,78% até 2031.
- Por canal de distribuição, os hospitais veterinários detinham uma participação de 42,68% do mercado de anticoccidianos em 2025, e as farmácias on-line registraram o CAGR projetado mais rápido, de 6,98%, até 2031.
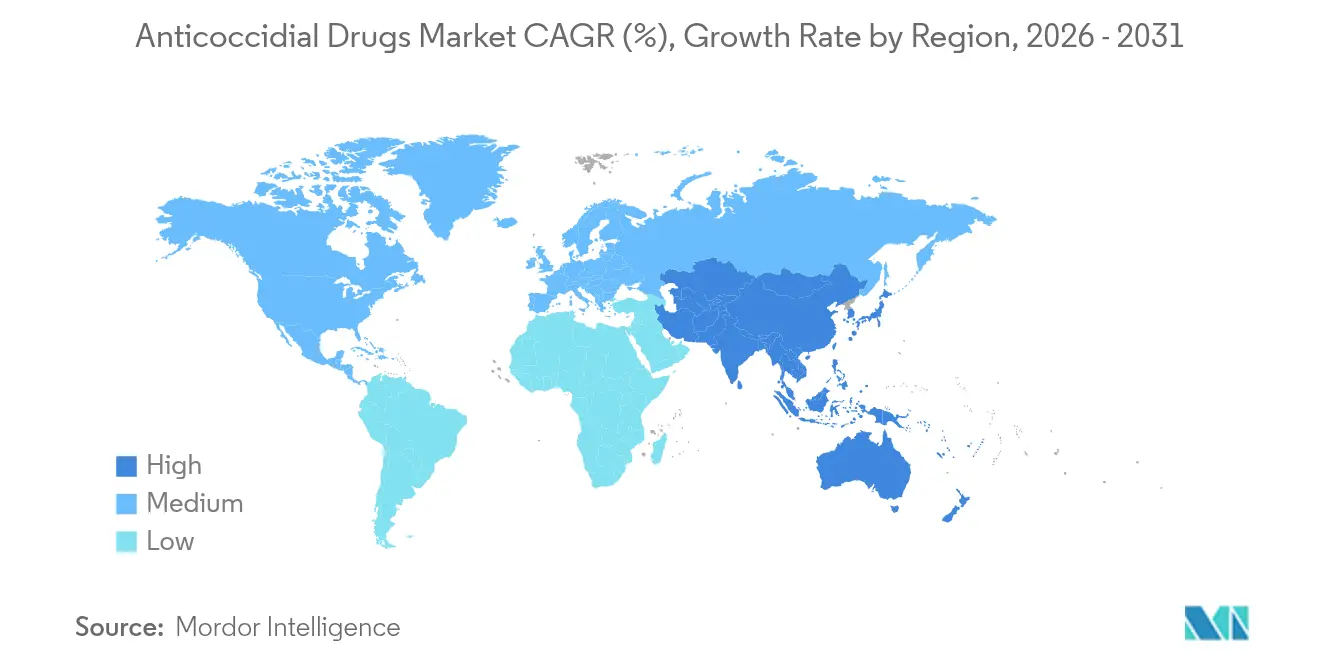
- Por geografia, a América do Norte respondeu por 40,91% da receita em 2025; a Ásia-Pacífico deve ser a região de crescimento mais rápido, com um CAGR de 9,35% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na Produção Avícola Integrada em Economias Emergentes | +1.8% | Núcleo da Ásia-Pacífico, com transbordamento para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Crescente Prevalência e Ônus Econômico da Coccidiose na Pecuária Intensiva | +1.2% | Global, concentrado em zonas tropicais e subtropicais | Longo prazo (≥ 4 anos) |
| Preferência Regulatória por Antimicrobianos Não Importantes para a Medicina | +0.9% | América do Norte e UE, influenciando produtores orientados à exportação na América Latina e na Ásia | Médio prazo (2 a 4 anos) |
| Mudança do Setor em Direção a Aditivos Preventivos para Ração para Melhorar a Eficiência Alimentar | +0.7% | Global, com maior adoção na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Adoção de Anticoccidianos Microencapsulados de Dosagem de Precisão Via Monitoramento por IoT | +0.5% | Primeiros adotantes na América do Norte e UE, com difusão gradual para grandes integradores da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Localização da Fabricação de API de Ionóforos Impulsionada por Tarifas | +0.4% | Estados Unidos, com efeitos secundários na Índia e no Brasil | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Produção Avícola Integrada em Economias Emergentes
Os produtores verticalmente integrados na China, na Índia e nos estados do Golfo continuam a consolidar protocolos de controle de doenças, exigindo regimes anticoccidianos padronizados que reduzem a mortalidade e melhoram a eficiência alimentar.[1] As redes expandidas de produtores contratados incorporam regras de rotação de ionóforos nos acordos de fornecimento, comprimindo os ciclos de compra e favorecendo negociações de descontos por volume com os principais fabricantes.
Crescente Prevalência e Ônus Econômico da Coccidiose na Pecuária Intensiva
As perdas econômicas globais superam USD 10 bilhões, impulsionadas pelo ganho de peso subótimo e pelos elevados índices de conversão alimentar em sistemas de alta densidade. Os mandatos de criação livre de gaiolas na UE e na América do Norte aumentam inadvertidamente o contato com a cama, elevando a incidência em 15 a 20%.[2] A prevenção à base de ionóforos permanece economicamente justificada sempre que a mortalidade supera 2% em frangos de corte.
Preferência Regulatória por Antimicrobianos Não Importantes para a Medicina
A Diretiva de Alimentação Veterinária da FDA isenta os ionóforos das proibições de promoção do crescimento, permitindo o uso contínuo sem prescrição, enquanto a Agência Europeia de Medicamentos impõe parâmetros de pontuação de lesões, mas mantém os registros de salinomicina e monensina. Os formuladores priorizam extensões de ionóforos para aproveitar essa margem regulatória.
Mudança do Setor em Direção a Aditivos Preventivos para Ração para Melhorar a Eficiência Alimentar
Misturas microencapsuladas, como o FORMYL da Kemin, permitem a liberação intestinal retardada, proporcionando um aumento de 8 a 12% no ganho médio diário de leitões desmamados. Os cartões de pontuação de sustentabilidade do varejo do McDonald's e da Tyson Foods estão acelerando a aquisição de rações com antimicrobianos reduzidos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Resistência Antimicrobiana e Fadiga de Rotação Entre as Classes de Medicamentos Existentes | -1.1% | Global, mais aguda na Ásia-Pacífico e na América Latina | Longo prazo (≥ 4 anos) |
| Limites Rigorosos de Resíduos e Proibições Profiláticas em Mercados de Exportação Importantes | -0.8% | Produtores orientados à exportação no Brasil e na Tailândia, com foco na UE e no Japão | Médio prazo (2 a 4 anos) |
| Rápida Adoção de Vacinas Multivalentes contra Eimeria em Segmentos Avícolas sem Antibióticos | -0.6% | América do Norte e Europa Ocidental, com penetração em nichos de segmentos premium | Curto prazo (≤ 2 anos) |
| Preços Voláteis de Precursores de Ionóforos Decorrentes de Choques na Cadeia de Suprimentos | -0.5% | Global, transmitido por meio das cadeias de suprimentos de aditivos para ração | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Resistência Antimicrobiana e Fadiga de Rotação Entre as Classes de Medicamentos Existentes
A vigilância da Organização Mundial da Saúde em 15 países registrou Eimeria resistente à monensina em mais de 40% dos lotes de frangos de corte asiáticos, reduzindo as janelas de rotação efetiva de 12 para 6 meses.[3] A adição de classes de medicamentos aumenta os custos de ração em até USD 0,02 por ave, levando os integradores a optar por vacinas, apesar dos preços unitários mais elevados.
Limites Rigorosos de Resíduos e Proibições Profiláticas em Mercados de Exportação Importantes
Os tetos de resíduos da UE e do Japão obrigam os exportadores brasileiros e tailandeses a adotar períodos de retirada de vários dias ou programas exclusivos de vacinação, reduzindo a flexibilidade de tratamento e elevando os índices de conversão alimentar em 3 a 4%. Os pequenos produtores têm dificuldade em financiar linhas paralelas sem antibióticos e convencionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Ionóforos Sustentam a Receita, Botânicos Capturam o Prêmio de InovaçãoOs anticoccidianos ionóforos detinham 54,22% da participação do mercado de anticoccidianos em 2025, liderados pelo amplo rótulo de espécies da monensina e pelas vendas anuais superiores a USD 300 milhões. Regionalmente, os compradores da Ásia-Pacífico preferem salinomicina e narasina pela estabilidade na peletização, enquanto os produtos combinados visam lotes reprodutores com ciclos estendidos.
As alternativas botânicas estão crescendo a um CAGR de 5,86%, aproveitando o impulso da certificação orgânica. O Cox-Free da Rabar reduziu a mortalidade em 63% no Brasil e na Índia, enquanto o AccuGut C.1 da dsm-firmenich entregou paridade de conversão alimentar dentro de 2% da monensina em ensaios de campo. A instalação da Ceva na Hungria, prevista para o final de 2026, adicionará 8 bilhões de doses de vacinas por ano para atender ao segmento sem antibióticos.


Por Tipo de Animal:
A Dominância dos Bovinos Mascara o Aumento dos Animais de CompanhiaO gado bovino representou 58,07% do mercado de anticoccidianos em 2025, impulsionado pela adoção de monensina em confinamentos, que eleva a eficiência alimentar em 5-8% e reduz o metano em até 15%. As aves permanecem em segundo lugar em valor, mas em primeiro em volume, com programas de rotação em frangos de corte alternando ionóforos e triazinas, sustentando a demanda por medicamentos anticoccidianos para aves.
A receita com animais de companhia está se expandindo a um CAGR de 7,99%, à medida que as plataformas de telemedicina normalizam o diagnóstico de coccidiose em filhotes de cães e gatos. Os tratamentos com ponazuril são vendidos a varejo entre USD 30 e 50, gerando margens por dose mais elevadas do que os volumes destinados à pecuária.
Por Ação do Medicamento:
Coccidiostáticos Lideram, Coccidiocidas Recuperam TerrenoAs formulações coccidiostáticas responderam por 64,72% da receita de 2025, refletindo a vantagem imunomoduladora da monensina na produção contínua. O decoquinato amplia a cobertura para bezerros e cordeiros, permitindo a exposição controlada.
Os agentes coccidiocidas estão em uma trajetória de CAGR de 6,78%, à medida que a resistência compromete as estratégias de estase. O Clinacox Advance da Zoetis estendeu a proteção para 28 dias e reduziu a mortalidade em 35% nos ensaios da UE.
Por Canal de Distribuição:
Hospitais Mantêm o Controle, o Comércio Eletrônico Escala as ReposiçõesOs hospitais veterinários mantiveram 42,68% da distribuição em 2025, agrupando a autoridade de prescrição com consultoria de biossegurança para integradores. A Covetrus agrega a demanda das clínicas para garantir tarifas em volume.
As farmácias on-line, lideradas pela Chewy, estão crescendo a um CAGR de 6,98%, à medida que os registros em blockchain simplificam a verificação de prescrições e reduzem o prazo de entrega para menos de 24 horas.
Análise Geográfica
Mercado de Medicamentos Anticoccidianos da América do Norte
A América do Norte respondeu por 40,91% da receita em 2025, sustentada por 9,5 bilhões de frangos de corte norte-americanos e 95 milhões de bovinos que incorporam monensina nos protocolos de alimentação. O setor canadense de ovos premium acelerou a adoção de vacinas, enquanto a volatilidade do peso mexicano ampliou os custos de importação de IFAs.
Mercado de Medicamentos Anticoccidianos da Ásia-Pacífico
Espera-se que a Ásia-Pacífico se expanda a um CAGR de 9,35%, impulsionada pela produção avícola de 25,1 milhões de toneladas da China e pelo crescimento dos produtores contratados na Índia. Focos de resistência no sul da China estão elevando a demanda por diclazuril, apesar de seu preço ser 30-40% mais alto.
Mercado de Medicamentos Anticoccidianos da EMEA e da América Latina
Os rigorosos LMRs e regulamentos de bem-estar animal da Europa priorizam as vacinas, enquanto a América Latina equilibra a economia dos ionóforos com a conformidade com os limites de resíduos da UE. O Oriente Médio e a África dependem de IFAs importados; o hub de Dubai da Bimeda agora abastece os integradores sul-africanos após sua aquisição da Afrivet.

Panorama regulatório
Os anticoccidianos enfrentam diferentes caminhos regulatórios nos principais mercados, com os coccidiostáticos tratados como medicamentos veterinários em algumas jurisdições e como aditivos para alimentação animal em outras. Essa divisão afeta a preparação de dossiês, a rotulagem e as obrigações pós-comercialização das equipes de produto.
Nos Estados Unidos, a supervisão do FDA CVM sobre rações medicamentosas nos termos da 21 CFR Part 558 e da Guidance for Industry (GFI) #217 define as expectativas de eficácia para animais de produção de alimentos. Os esforços de alinhamento internacional por meio dos documentos de orientação VICH também ajudam a reduzir requisitos técnicos duplicados entre os EUA, a UE e o Japão. Na Europa, os controles de resíduos e autorização influenciam a seleção de produtos e a gestão de períodos de carência, com LMRs definidos pelo Regulamento (UE) nº 37/2010 e expectativas de eficácia apoiadas pelas diretrizes da EMA para produtos que contêm substâncias anticoccidianas. Uma referência regulatória fundamental é a diretriz da EMA sobre a demonstração de eficácia para medicamentos veterinários que contêm anticoccidianos (EMA/CVMP/EWP/755916/2016), em vigor a partir de 1º de fevereiro de 2026, que amplia e reforça os requisitos de evidência de eficácia em espécies-alvo aviárias e mamíferas. No Reino Unido, as Veterinary Medicines (Amendment etc.) Regulations 2024 acrescentam considerações adicionais de conformidade para os titulares de autorização de mercado, incluindo requisitos de estabelecimento, aumentando a diligência regulatória exigida das empresas que fornecem anticoccidianos para os canais do Reino Unido.
Cenário Competitivo
O mercado de anticoccidianos é moderadamente concentrado. A Zoetis saiu dos ionóforos de commodities ao desinvestir seu portfólio de aditivos medicamentosos para ração de USD 400 milhões para a Phibro, mas investiu USD 686 milhões em P&D em 2024 para avançar em biológicos. A Ceva captou EUR 5,5 bilhões em 2025 para financiar uma planta de vacinas com capacidade de 8 bilhões de doses e pretende abrir capital até 2027.
A aquisição da Phibro adicionou seis plantas e elevou a receita de aditivos medicamentosos para ração em 9% ao ano, mas deixou a empresa exposta ao risco de reautorização do nicarbazin na UE. A dsm-firmenich e a Rabar se diferenciam por meio de análises de IoT e fornecimento fitogênico, respectivamente, enquanto as medidas tarifárias dos EUA podem catalisar novos entrantes domésticos em fermentação.
Líderes do Setor de Medicamentos Anticoccidianos
-
Phibro Animal Health Corporation
-
Vetoquinol S.A.
-
Elanco Animal Health Incorporated
-
Zoetis Inc.
-
Virbac S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos Anticoccidianos
- Abbott Laboratories
- Bayer
- Bimeda Animal Health Ltd.
- BioProperties Pty Ltd.
- Boehringer Ingelheim
- Cargill Incorporated
- Ceva Santé Animale
- Elanco
- Hipra Scientific, S.L.U.
- Huvepharma EOOD
- Impextraco
- Kemin Industries
- Novus International, Inc.
- Phibro Animal Health
- Qilu Animal Health Products Co., Ltd.
- Vetoquinol
- Virbac S.A.
- Zoetis
- Zydus Animal Health

Oportunidades de mercado e perspectivas futuras
As aprovações e renovações regulatórias estão criando espaço incremental em soluções rotuladas, especialmente onde os produtores exigem formatos de administração flexíveis e maior clareza na conformidade com resíduos e períodos de carência. Nos Estados Unidos, a aprovação pelo FDA da solução oral CocciAid (amprólio) da Aurora Pharmaceuticals, em maio de 2024, reforça a demanda contínua por opções de tratamento e prevenção em fazendas para bezerros, ao lado de programas baseados em ração em sistemas intensivos. No caminho regulatório de aditivos para alimentação animal da UE, a EFSA emitiu um parecer científico em março de 2026 apoiando a eficácia da combinação de narasina e diclazuril da Elanco (Interban) em frangos, reforçando a importância de programas combinados nos quais o manejo de resistência e os controles de resíduos voltados à exportação orientam a escolha do produto.
O controle baseado em vacinas e programas também está ampliando o conjunto de ferramentas disponíveis além das rotações clássicas de ionóforos, com ofertas direcionadas avançando para os segmentos de matrizes e poedeiras, onde ciclos de produção longos aumentam o valor do controle duradouro. A aprovação do USDA Center for Veterinary Biologics para a vacina contra coccidiose Advent P da Huvepharma, destinada a matrizes de frangos de corte, em maio de 2026, cobrindo Eimeria necatrix e E. brunetti, apoia estratégias de rotação e permite que os fornecedores combinem produtos biológicos com portfólios de ração medicamentosa e saúde intestinal. Separadamente, o movimento dos fornecedores em direção ao posicionamento de carência zero para coccidiostáticos à base de monensina na Europa, incluindo o anúncio da Huvepharma sobre o Coxidin em maio de 2026, vinculado à renovação de registro, aponta para uma necessidade operacional nas cadeias de suprimento avícola integradas, em que a produção contínua ainda precisa se ajustar aos limites de resíduos nos canais de exportação.
Recent Industry Developments in Mercado de Medicamentos Anticoccidianos
- Maio de 2026: A Huvepharma recebeu a aprovação do USDA Center for Veterinary Biologics para fabricar e comercializar o Advent P, uma vacina contra coccidiose para matrizes de frangos de corte que inclui Eimeria necatrix e E. brunetti. A aprovação amplia as opções de vacinas disponíveis comercialmente para operações de matrizes de ciclo longo e apoia programas de rotação que reduzem a dependência de uma única classe de fármacos. Também melhora a capacidade da Huvepharma de oferecer portfólios de controle integrados que abrangem produtos biológicos e soluções de ração medicamentosa.
- Abril de 2025: A Huvepharma recebeu aprovação do FDA para uma combinação de artigo medicamentoso do Tipo A de monensina e metilenodissalicilato de bacitracina para frangos de corte. Isso amplia as opções de combinação em conformidade para integradores que buscam resultados de desempenho e controle de doenças dentro de estruturas regulamentadas de ração medicamentosa. A aprovação também apoia a diferenciação de produtos à medida que os compradores padronizam programas sob restrições mais rígidas de gestão de antimicrobianos e resíduos.
- Outubro de 2024: A Phibro Animal Health Corporation concluiu a aquisição, por 350 milhões de dólares americanos, do portfólio de aditivos para ração medicamentosa da Zoetis e de determinados produtos hidrossolúveis, adicionando mais de 37 linhas de produtos e seis unidades de fabricação nos Estados Unidos, na Itália e na China. O negócio aumentou a escala da Phibro e sua presença de fabricação em aditivos para ração medicamentosa, reforçando sua posição no fornecimento de anticoccidianos liderado por ionóforos. Também ampliou as opções de fornecimento localizado para clientes que navegam por mudanças nas considerações de comércio e abastecimento.


Mercado de Medicamentos Anticoccidianos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é definido como a receita global gerada por produtos utilizados para prevenir ou tratar a coccidiose em animais, incluindo medicamentos anticoccidianos e vacinas anticoccidianas comercializadas por meio de canais veterinários e de saúde animal.
Exclusões de escopo: Não inclui antibióticos gerais nem antiparasitários que não sejam indicados para coccidiose, e também exclui custos de mão de obra agrícola e de gestão na propriedade rural.
Visão Geral da Segmentação
- Por Produto
- Anticoccidianos Ionóforos
- Anticoccidianos Químicos Sintéticos
- Alternativas Botânicas e Fitogênicas
- Produtos Combinados
- Vacinas Vivas Atenuadas e Recombinantes
- Por Tipo de Animal
- Aves
- Frangos de Corte
- Poedeiras
- Reprodutores
- Bovinos
- Suínos
- Ovinos e Caprinos
- Aquicultura
- Animais de Companhia
- Aves
- Por Ação do Medicamento
- Coccidiostático
- Coccidiocida
- Por Canal de Distribuição
- Hospitais Veterinários
- Clínicas Veterinárias
- Farmácias On-line
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o panorama inicial de oferta e demanda, antes que as premissas fossem testadas por meio de entrevistas. Utilizamos indicadores públicos de agricultura e saúde animal, como as séries de produção pecuária e avícola da FAOSTAT, tabelas de produção e comércio do USDA e relatórios de doenças animais da OIE-WAHIS, além de artigos selecionados de parasitologia veterinária revisados por pares, para estabelecer o contexto de prevalência e resistência.
Para contextualizar os padrões de uso regional e as realidades de precificação, também revisamos fontes como os relatórios públicos de avaliação da Agência Europeia de Medicamentos, as atualizações do Centro de Medicina Veterinária da FDA dos EUA e as estatísticas dos ministérios nacionais de agricultura onde disponíveis, complementadas por relatórios anuais de empresas, apresentações a investidores, sites de associações e cobertura jornalística de renome sobre saúde avícola. Quando pertinente, dados financeiros corporativos pagos e assinaturas de inteligência de mercado apoiaram verificações cruzadas de receita, e uma assinatura de base de dados de patentes foi utilizada para compreender a intensidade de inovação em vacinas e novos princípios ativos. Essas fontes de pesquisa documental são ilustrativas, e muitas outras referências públicas e pagas também foram utilizadas para coletar, validar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar a população tratada e os padrões típicos de dosagem ou prevenção em aves e outras espécies-chave, antes da finalização do modelo de receita. Conversamos com veterinários, integradores avícolas, participantes do segmento de pré-misturas para alimentação animal, distribuidores e especialistas técnicos nas regiões APAC, EMEA e Américas para verificar as premissas sobre mix de produtos, divisão de canais e variações de preços em relação ao comportamento de compra declarado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 14% | APAC: 38% |
| Nível intermediário: 61% | Líderes funcionais/de unidade: 27% | EMEA: 35% |
| Participantes menores: 14% | Gerentes: 59% | Américas: 27% |
Dimensionamento de Mercado e Previsão
A lógica de dimensionamento parte de uma reconstrução top-down do pool de demanda, em que as populações de aves e outros animais relevantes são convertidas em volumes prováveis de prevenção e tratamento por meio de proxies de prevalência, ciclos típicos de lote e práticas regionais de manejo. Esses volumes são então precificados com base em uma visão de preço médio de venda (ASP) combinado que reflete o mix de classes de produtos, incluindo ionóforos, opções químicas sintéticas e vacinas, e alocados entre as principais regiões.
Para manter os totais realistas, os resultados são corroborados por aproximações bottom-up seletivas, como faixas de receita amostradas de fornecedores, verificações de canal com distribuidores e uma verificação de sanidade do gasto implícito por cabeça nos países de maior produção. Os insumos que geralmente movimentam o modelo incluem volumes de produção e abate de aves, incidência e sazonalidade da coccidiose, mudanças na resistência a medicamentos e práticas de rotação, adoção de vacinas em sistemas intensivos e mudanças na pressão regulatória sobre determinados princípios ativos. Para as previsões, utilizamos análise de cenários apoiada por regressão multivariada simples, em que os principais direcionadores são projetados com consenso de especialistas e perspectivas públicas de produção, e então submetidos a testes de estresse para adoção mais lenta ou mais rápida de vacinas e alternativas botânicas. Onde a visibilidade bottom-up direta é limitada em países menores, as lacunas são tratadas com taxas de penetração proxy de sistemas de produção similares, ajustadas após o retorno das entrevistas.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo são verificados em relação a sinais independentes, como tendências de gastos com saúde animal, crescimento da produção avícola regional e a participação implícita do mix de produtos entre os casos de uso de prevenção e tratamento. Se um país ou segmento apresentar um salto incomum, a cadeia de premissas é revisada passo a passo, e ligações de acompanhamento são realizadas para confirmar se trata-se de uma mudança real ou de um artefato de dados.
Antes da aprovação final, as estimativas passam por revisões analíticas em múltiplas etapas que comparam totais regionais, premissas de preços e direcionadores de crescimento para verificar a consistência interna. O relatório é atualizado anualmente, e atualizações intermediárias são adicionadas quando ocorre um evento relevante, como uma mudança regulatória, um ciclo de doença notável ou uma mudança significativa na adoção de vacinas. Imediatamente antes da entrega, uma revisão final dos dados é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Dimensionamento do Mercado Global de Anticoccidianos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números de mercado publicados para anticoccidianos frequentemente diferem porque os limites de escopo não são definidos da mesma forma, e porque as premissas de precificação e penetração variam por região. As diferenças também surgem quando uma estimativa utiliza um ano-base diferente, ou quando as atualizações não são realizadas após mudanças regulatórias e alterações no uso de vacinas.
Os principais fatores de divergência neste mercado são se as vacinas atenuadas vivas ou recombinantes são contabilizadas juntamente com ionóforos e opções químicas sintéticas, e se as receitas estão vinculadas a animais efetivamente tratados ou prevenidos versus um pool mais amplo de gastos com saúde animal. A seleção do ano-base e o momento da conversão cambial podem ampliar ainda mais a diferença, e a tabela abaixo destaca como a base de 2026 e a cesta de produtos incluída moldam o total utilizado pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,74 bilhões de USD (2026) | |
| Publicador Global de Pesquisa A | 2,99 bilhões de USD (2024) | Ancorado em uma base de 2024 e tipicamente utiliza uma cesta anticoccidiana mais ampla, o que pode elevar os totais se vacinas e insumos de prevenção mais abrangentes forem adicionados com premissas de penetração mais elevadas. |
| Publicador de Pesquisa do Setor B | 2,10 bilhões de USD (2024) | Utiliza uma base de 2024 e parece assumir uma progressão mais rápida do ASP e adoção em regiões com maior concentração avícola, enquanto a lógica da população tratada e as verificações de mix de canal não são claramente apresentadas. |
Entre os três valores, a diferença decorre principalmente da seleção do ano e do que é contabilizado como receita anticoccidiana, especialmente em relação a vacinas e produtos adjacentes de prevenção. Ao manter o pool de demanda vinculado às populações animais, aos padrões de prevenção e tratamento e a uma construção transparente de ASP, nossa estimativa permanece rastreável a etapas reproduzíveis e pode ser verificada com sinais comuns do setor.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de anticoccidianos até 2031?
O tamanho do mercado de anticoccidianos deve atingir USD 2,25 bilhões até 2031, expandindo-se a um CAGR de 5,28% de 2026 a 2031.
Qual classe de produto domina a receita atualmente?
Os anticoccidianos ionóforos comandam 54,22% das vendas de 2025, impulsionados pelo amplo rótulo de espécies da monensina e pelas reivindicações duplas de eficiência alimentar.
Qual é o segmento animal de crescimento mais rápido?
A demanda por animais de companhia está avançando a um CAGR de 7,99%, à medida que os tutores buscam cada vez mais tratamentos prescritos por meio de farmácias on-line.
Por que a Ásia-Pacífico é a região de maior crescimento?
A rápida expansão avícola na China e na Índia, combinada com modelos de negócios integrados, está impulsionando a Ásia-Pacífico em direção a um CAGR regional de 9,35%.
Como as regulamentações estão moldando o desenvolvimento de produtos?
As isenções da FDA para ionóforos e os tetos de resíduos da UE estão direcionando os formuladores para ionóforos não importantes para a medicina, vacinas e misturas botânicas que atendem aos padrões de exportação.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
