
Tamanho e Participação do Mercado de Medicamentos para Dermatologia Veterinária
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.41 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.45 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Medicamentos para Dermatologia Veterinária por Mordor Intelligence
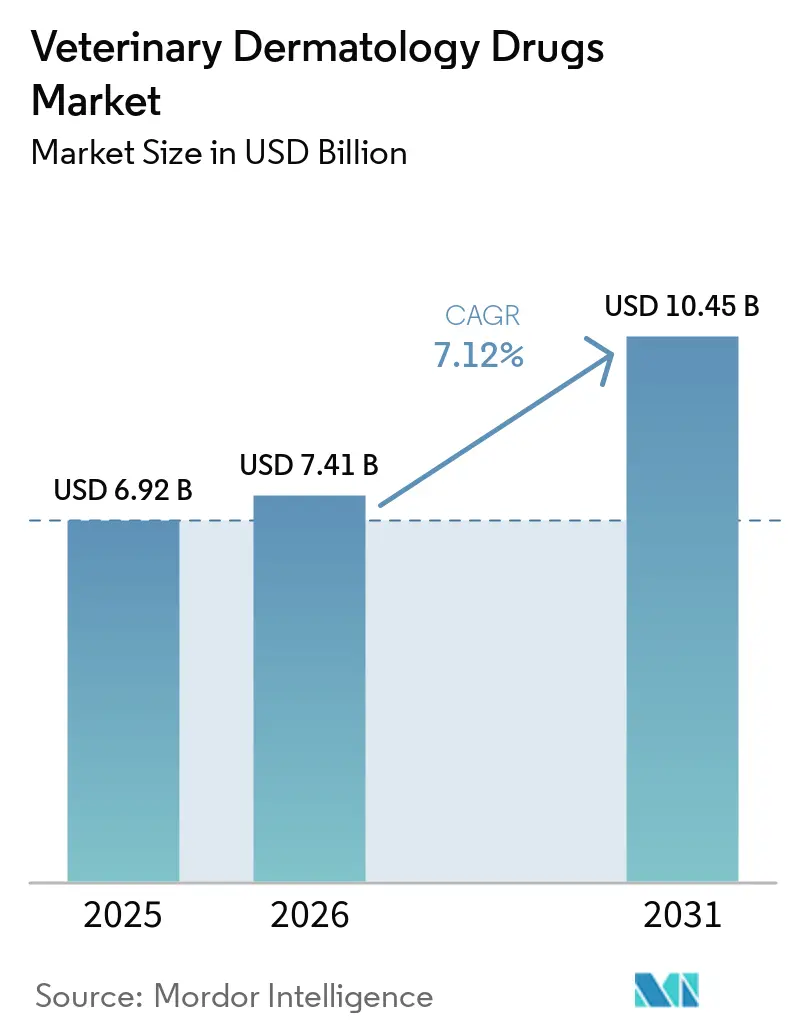
O tamanho do mercado de medicamentos para dermatologia veterinária foi avaliado em USD 6,92 bilhões em 2025 e estima-se que cresça de USD 7,41 bilhões em 2026 para atingir USD 10,45 bilhões até 2031, a um CAGR de 7,12% durante o período de previsão (2026-2031). A crescente disposição dos tutores de animais de companhia em tratar distúrbios cutâneos com a mesma urgência demonstrada nos cuidados humanos, aliada à pressão parasitária ao longo do ano, está elevando os volumes de prescrição tanto nos segmentos preventivos quanto nos crônicos. Os agentes antibacterianos ainda ancoram a receita, mas a expansão de dois dígitos em anticorpos monoclonais sinaliza uma mudança em direção à imunomodulação direcionada. O e-commerce está ampliando o acesso e a transparência de preços, enquanto grandes varejistas integram o atendimento farmacêutico com a expansão de clínicas, deslocando a participação das práticas veterinárias tradicionais. A intensidade competitiva está aumentando à medida que os incumbentes defendem as franquias de isoxazolinas orais e os desafiantes lançam novos inibidores de JAK, todos sob vigilância pós-comercialização mais rigorosa dos reguladores.
Principais Conclusões do Relatório
- Por tipo de animal, os animais de companhia capturaram 72,53% da receita de 2025 e devem expandir a um CAGR de 9,75% entre 2026-2031.
- Por via, as formulações tópicas representaram 46,15% das vendas de 2025, mas os injetáveis estão crescendo a 10,82% ao ano até 2031.
- Por indicação, a dermatite alérgica e atópica deve crescer a 11,19% ao ano, superando a participação de 46,32% detida pelas infecções parasitárias em 2025.
- Por canal de distribuição, as plataformas de e-commerce estão crescendo a um CAGR de 12,56%, enquanto hospitais e clínicas veterinárias controlaram 38,21% da participação de receita em 2025.
- Por geografia, a América do Norte contribuiu com 38,52% da receita de 2025, enquanto a Ásia-Pacífico avança a um CAGR de 11,32% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da incidência de dermatite alérgica e atópica em animais de companhia | +1.8% | Global, concentrado na América do Norte e Europa | Médio prazo (2–4 anos) |
| Aumento global da posse de animais de estimação e dos gastos com humanização dos pets | +2.1% | Núcleo na Ásia-Pacífico, com expansão para a América Latina | Longo prazo (≥4 anos) |
| Rápida adoção de terapias com anticorpos monoclonais e inibidores de JAK | +1.5% | América do Norte e UE, com expansão para a APAC | Curto prazo (≤2 anos) |
| Expansão climática das faixas de ectoparasitas elevando as infecções cutâneas | +1.3% | Global, agudo em zonas temperadas e subtropicais | Médio prazo (2–4 anos) |
| Plataformas de teledermatologia habilitadas por IA ampliando o alcance do diagnóstico precoce | +0.7% | América do Norte, adoção piloto na Ásia-Pacífico | Longo prazo (≥4 anos) |
| Planos de bem-estar para animais de estimação por assinatura que incluem preventivos dermatológicos | +0.9% | América do Norte e Europa, emergindo na Ásia urbana | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Global da Posse de Animais de Estimação e dos Gastos com Humanização dos Pets
A humanização dos animais de estimação está transformando a dermatologia de uma intervenção episódica em um cuidado planejado. Os domicílios urbanos alocam orçamentos antes reservados à saúde pediátrica, impulsionando a adesão a regimes atópicos de vários meses. O rápido crescimento na posse de gatos no Leste Asiático e o uso crescente da telemedicina ampliam o acesso ao diagnóstico precoce, aumentando a população tratada. A maior renda disponível na América Latina também está levando os tutores a preferirem parasiticidas de marca em vez de remédios caseiros. Em conjunto, essas tendências ampliam a base pagante do mercado de medicamentos para dermatologia veterinária.
Rápida Adoção de Terapias com Anticorpos Monoclonais e Inibidores de JAK
Os biológicos que bloqueiam citocinas específicas estão substituindo os anti-inflamatórios de amplo espectro. O Cytopoint tratou mais de 10 milhões de cães em todo o mundo desde o seu lançamento. Biológicos direcionados como o Cytopoint são utilizados na dermatite atópica canina. O Apoquel proporciona alívio rápido por meio de dosagem oral, mas apresenta advertências no rótulo sobre sobreposição com vacinas vivas, levando os veterinários a escalonar as imunizações. O Zenrelia da Elanco enfrentou uma comunicação de segurança da FDA em 2024 sobre doenças induzidas por vacinas, comprovando que a vigilância pós-comercialização pode desacelerar a adoção[2]U.S. Food and Drug Administration, "Comunicação de Segurança sobre o Zenrelia," fda.gov . Apesar desses obstáculos, o segmento cresce mais rapidamente porque os proprietários aceitam preços mais elevados por medicamentos que evitam eventos adversos associados a esteroides.
Expansão Climática das Faixas de Ectoparasitas Elevando as Infecções Cutâneas
Os invernos mais quentes estendem a atividade dos carrapatos para novas latitudes, convertendo a prevenção sazonal em protocolos ao longo do ano. O carrapato asiático de chifres longos se estabeleceu em 19 estados dos EUA até 2024, levando os veterinários a recomendar cobertura ininterrupta com isoxazolinas. As diretrizes europeias agora aconselham proteção contínua em zonas endêmicas[1]Conselho Científico Europeu de Parasitas de Animais de Companhia, "Diretriz sobre Controle de Ectoparasitas," esccap.org. Estações de exposição mais longas aumentam as vendas de comprimidos mastigáveis e injetáveis de longa ação, impulsionando o mercado de medicamentos para dermatologia veterinária.
Plataformas de Teledermatologia Habilitadas por IA Ampliando o Alcance do Diagnóstico Precoce
Plataformas como o Vetscan Imagyst analisam imagens de lesões em minutos, orientando os clínicos gerais para uma intervenção mais rápida. O acesso remoto é vital em países onde os dermatologistas certificados são escassos. Os varejistas incluem consultas virtuais em programas de fidelidade, como o Walmart, que adicionou os serviços de telemedicina veterinária da Pawp ao Walmart+ em 2025. A detecção precoce amplia o conjunto de pacientes endereçável, sustentando o crescimento contínuo da receita.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo dos biológicos e terapias crônicas | -1.2% | Global, agudo em mercados emergentes sensíveis ao preço | Curto prazo (≤2 anos) |
| Conscientização limitada e acesso veterinário em regiões de baixa renda | -0.9% | África Subsaariana, Ásia rural, América Latina | Longo prazo (≥4 anos) |
| Resistência emergente a ectoparasiticidas isoxazolínicos | -0.8% | Brasil, Sudeste Asiático, esporádico na América do Norte | Médio prazo (2–4 anos) |
| Advertências de interação vacina-medicamento limitando a adoção de novos inibidores de JAK | -0.6% | América do Norte e UE (farmacovigilância rigorosa) | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Biológicos e Terapias Crônicas
Uma única dose de anticorpo monoclonal para um cão de porte médio pode custar entre USD 50 e USD 100, sobrecarregando os orçamentos em economias emergentes sem cobertura robusta de seguro para animais de estimação. Os tutores rurais frequentemente recorrem a corticosteroides genéricos, deixando a dermatite crônica sem tratamento adequado. O uso em animais de produção é ainda mais raro, pois a economia do rebanho favorece o abate em vez do tratamento individual dispendioso. Os planos de bem-estar por assinatura compensam parcialmente os custos, mas permanecem concentrados em regiões mais ricas, mantendo a adoção desigual.
Resistência Emergente a Ectoparasiticidas Isoxazolínicos
Estudos de 2024 confirmaram resistência ao fluralaner em carrapatos bovinos brasileiros e resistência ao afoxolaner em certas cepas de pulgas. Mutações nos canais de cloreto e a desintoxicação metabólica reduzem a eficácia, forçando os clínicos a rotacionar classes e combinar tópicos, o que complica a adesão. As agências reguladoras ainda não finalizaram as diretrizes de gestão responsável, aumentando o risco de resistência mais ampla e um obstáculo para o mercado de medicamentos para dermatologia veterinária.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Animal:
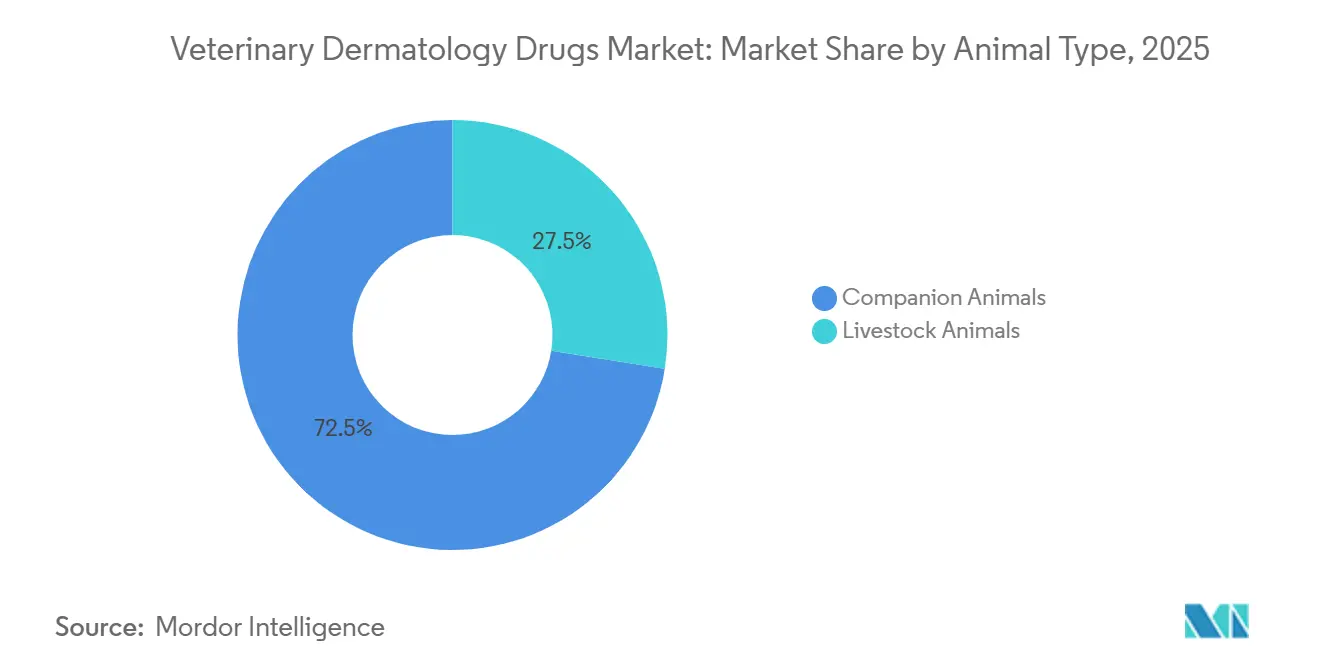
Dominância dos Animais de Companhia, Animais de Produção SubatendidosOs animais de companhia capturaram 72,53% das vendas de 2025 e expandirão a 9,75% ao ano até 2031, impulsionados pela urbanização e pelos maiores gastos por animal. Os animais de produção respondem pelos 27,47% restantes, limitados pela sensibilidade ao preço e pelas rígidas políticas de antibióticos. O tamanho do mercado de medicamentos para dermatologia veterinária para animais de companhia deve ultrapassar USD 8 bilhões até 2031. Os produtores de leite frequentemente avaliam o custo do medicamento em relação à substituição do rebanho, limitando o uso de biológicos em bovinos.
Os millennials urbanos no Leste Asiático preferem gatos devido à vida em apartamentos, elevando ainda mais as prescrições de dermatologia felina. Em contraste, as operações avícolas focam na biossegurança em vez de medicamentos pós-infecção, mantendo esse nicho pequeno. Essas dinâmicas garantem que o investimento permaneça direcionado para avanços em animais de companhia.


Por Via de Administração:
Injetáveis Ganham pela Vantagem de AdesãoOs tópicos lideraram com 46,15% de participação em 2025, mas os injetáveis estão crescendo a 10,82% ao ano. O esquema de dosagem de 4 a 8 semanas do Cytopoint elimina o esquecimento do tutor e garante a supervisão do veterinário. Esteroides depot de longa ação para o manejo de crises estão em ensaios clínicos, com o objetivo de replicar esse benefício. Os comprimidos mastigáveis orais permanecem populares para parasitas devido às melhorias na palatabilidade.
Uma pesquisa da AVMA de 2024 constatou que 32,9% dos tutores compram em farmácias online, mas a adesão aos orais de várias semanas ficou aquém, ressaltando o apelo dos injetáveis administrados em clínicas. A participação de mercado dos injetáveis no mercado de medicamentos para dermatologia veterinária pode atingir 32% até 2031, se o crescimento atual se mantiver.
Por Indicação:
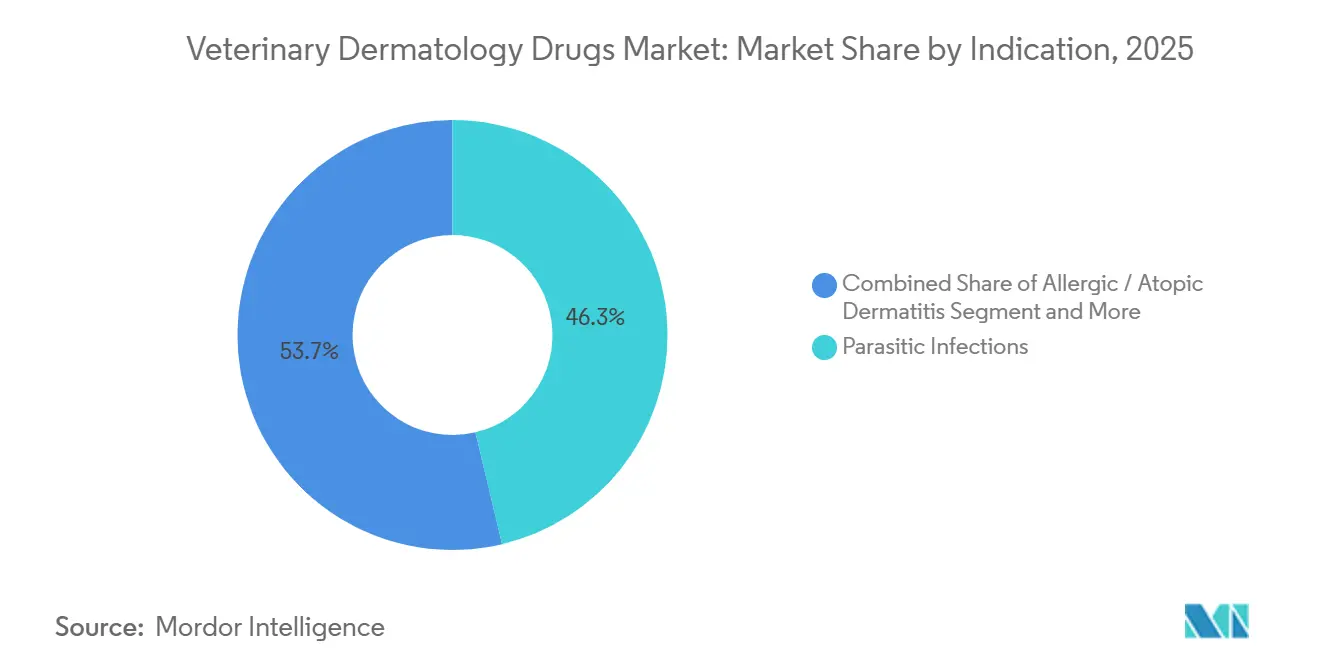
Dermatite Alérgica Supera as Infecções ParasitáriasAs infecções parasitárias detinham 46,32% da participação por indicação em 2025, mas a dermatite alérgica e atópica está crescendo a 11,19% ao ano. As predisposições genéticas em raças populares e o aumento dos alérgenos ambientais tornam o prurido crônico um motor de receita recorrente. A prevalência de parasitas ao longo do ano obscurece ainda mais a sazonalidade tradicional, ampliando a demanda profilática.
A presença contínua de carrapatos desde o estabelecimento de Haemaphysalis longicornis no leste dos EUA amplificou a demanda por produtos de ação dupla que abordam tanto os parasitas quanto as sequelas inflamatórias. Os tutores preferem cada vez mais terapias que controlam o prurido sem esteroides sistêmicos, reforçando o apelo dos monoclonais.

Por Canal de Distribuição:
E-Commerce Perturba as Clínicas TradicionaisAs clínicas veterinárias retiveram 38,21% das vendas em 2025, mas o e-commerce está crescendo a 12,56% ao ano. A colaboração da Amazon com a Vetsource entrega prescrições verificadas via envio em dois dias pelo Prime[3]Amazon Inc., "Parceria Amazon-Vetsource," aboutamazon.com . O WalmartPetRx.com combina compras online com retirada em clínicas nas lojas físicas, enquanto a Tractor Supply atende clientes rurais por meio do Tractor Supply Rx.
O mercado de medicamentos para dermatologia veterinária agora vê os marketplaces online capturando uma fatia crescente à medida que os tutores buscam conveniência e preços competitivos. A orientação regulatória emitida em 2024 exige a validação de prescrições, favorecendo as plataformas maiores com capacidade de conformidade.
Análise Geográfica
Mercado de Medicamentos Dermatológicos Veterinários da América do Norte
A América do Norte gerou 38,52% da receita de 2025, sustentada por elevados gastos por animal de estimação e adoção precoce de biológicos. O crescimento está se estabilizando à medida que a penetração de parasiticidas preventivos se aproxima da saturação e a concorrência de preços se intensifica. O Canadá registra ganhos constantes, enquanto o México fica para trás devido a disparidades de renda e menor número de clínicas especializadas.
Mercado de Medicamentos Dermatológicos Veterinários da Ásia-Pacífico
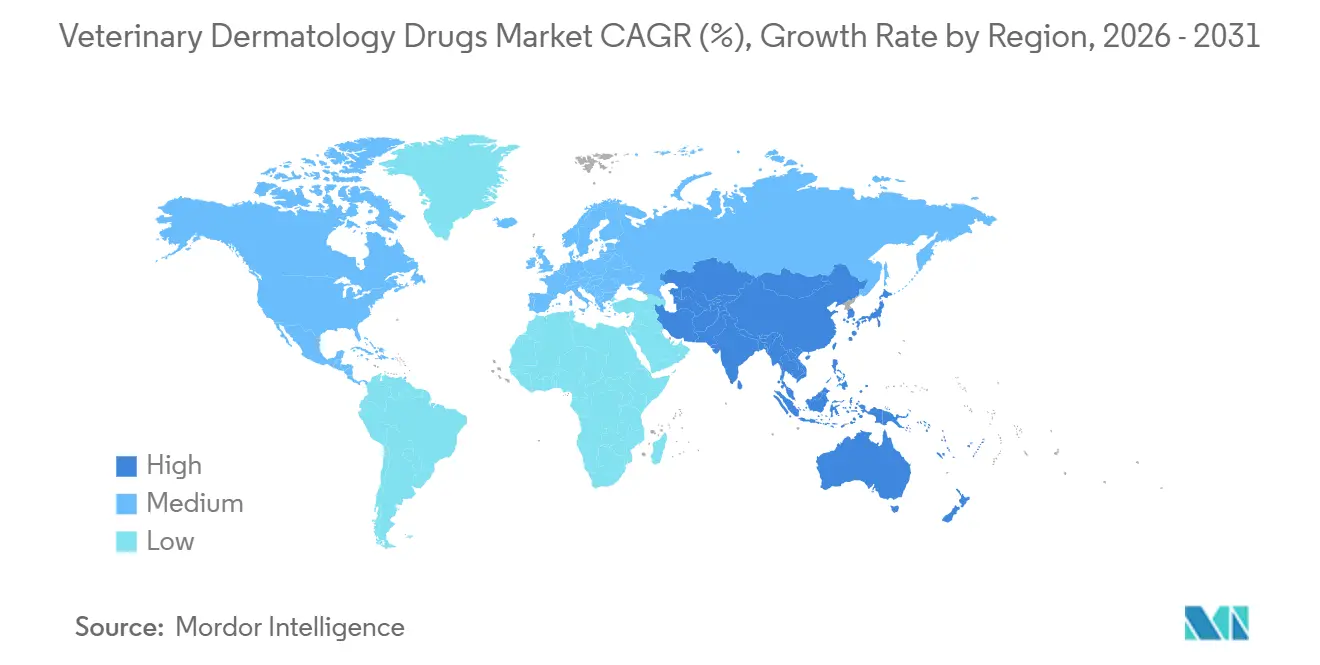
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 11,32% até 2031. O aumento da renda disponível, a vida em apartamentos urbanos que favorece animais de pequeno porte e a crescente adoção da telemedicina impulsionam a demanda. A dependência regulatória regional das análises da PMDA japonesa acelera a disponibilidade de produtos, encurtando os prazos de lançamento.
Mercado de Medicamentos Dermatológicos Veterinários da EMEA e da América Latina
A Europa permanece expressiva, mas com crescimento mais lento, limitada por regras de precificação mais rígidas e pelas próximas diretrizes de bioequivalência genérica, que podem comprimir as margens das marcas. O regime de registro de varejistas on-line do Reino Unido, lançado em 2024, padroniza as práticas de e-farmácia e pode conter as importações do mercado paralelo. A América Latina e o Oriente Médio & África representam juntos uma parcela menor, mas apresentam focos de crescimento acelerado nos principais centros urbanos, compensados pela infraestrutura limitada de cadeia de frio para biológicos.

Panorama regulatório
Nos Estados Unidos, os medicamentos de dermatologia veterinária são regulamentados pelo FDA Center for Veterinary Medicine (CVM) e geralmente exigem aprovação por meio de um New Animal Drug Application (NADA) ou Abbreviated NADA (ANADA) antes da comercialização. A via de aprovação condicional (CNADA) permite a comercialização por tempo limitado enquanto os dados de eficácia são concluídos, e a atividade da FDA nessa área continuou entre 2018 e 2026. A FDA também emitiu uma emenda técnica com vigência a partir de fevereiro de 2026, atualizando as ações administrativas para NADAs, ANADAs e CNADAs registradas durante o terceiro trimestre de 2025.
Na Europa, o Regulamento (UE) 2019/6 rege a autorização de medicamentos veterinários e reforça a farmacovigilância e os requisitos harmonizados entre os Estados-membros. O Reino Unido atualizou seu marco pós-Brexit por meio das Veterinary Medicines (Amendment etc.) Regulations 2024 (em vigor desde maio de 2024), incluindo disposições transitórias de fornecimento para determinados produtos até 29 de janeiro de 2027. O alinhamento internacional continua por meio das diretrizes da VICH e do procedimento de aconselhamento científico paralelo FDA-EMA, que adotou prazos operacionais e processos de feedback revisados em junho de 2024, apoiando pacotes de desenvolvimento globais mais consistentes para terapias dermatológicas (incluindo biológicos) nos principais mercados.
Cenário Competitivo
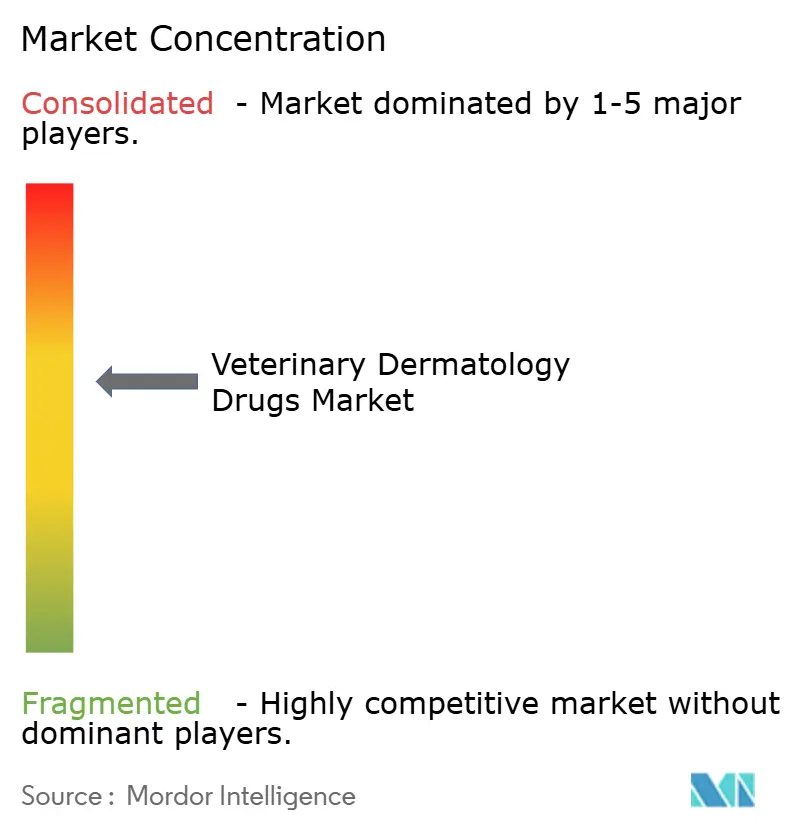
O mercado é moderadamente concentrado. Os principais fabricantes — Zoetis, Elanco, Ceva Sante Animale e Virbac — detêm a maioria das vendas globais. A Zoetis aproveita sua força de vendas direta e a integração de diagnósticos para defender as posições de liderança do Cytopoint e do Apoquel. A franquia NexGard da Boehringer Ingelheim mantém pressão sobre os parasiticidas orais, enquanto o Credelio da Elanco complementa sua linha de dermatologia.
O interesse de private equity surgiu quando a EQT e a Abu Dhabi Investment Authority adquiriram a Dechra em 2024, sinalizando confiança nos nichos de receita recorrente. As parcerias tecnológicas agregam diferenciação: o lançamento do Vetscan Imagyst pela Zoetis incorpora IA aos fluxos de trabalho das clínicas, gerando fidelidade. Empresas de nicho como a Nextmune crescem por meio de imunoterapia específica para alérgenos, oferecendo soluções personalizadas para atopia refratária.
Os gigantes do varejo estão remodelando a economia dos canais em vez de inventar medicamentos. Amazon, Walmart e Tractor Supply investem em logística e modelos de recarga automática por assinatura que fidelizam os clientes. A recente orientação da FDA sobre farmácias online eleva os custos de conformidade, favorecendo esses entrantes com capital robusto em detrimento dos varejistas web menores.
Líderes do Setor de Medicamentos para Dermatologia Veterinária
-
Bimeda, Inc.
-
Zoetis, Inc.
-
Virbac SA
-
Ceva Sante Animale
-
Elanco Animal Health
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos Dermatológicos Veterinários
- AB Science
- Bimeda
- Bioiberica
- Boehringer Ingelheim
- Ceva
- Dechra Pharmaceuticals
- Elanco
- Hester Biosciences
- Indian Immunologicals
- Kyoritsu Seiyaku
- Leti Pharma
- Merck Animal Health (MSD)
- Nextmune AB
- Norbrook Laboratories
- Pharmgate Animal Health
- Toray Animal Health
- Vetoquinol
- Virbac
- Vivaldis
- Zoetis

Oportunidades de mercado e perspectivas futuras
Os imunomoduladores poupadores de esteroides estão ampliando a população tratada na dermatite alérgica e atópica, e as medidas regulatórias de 2026 apontam para uma inovação ativa nesse segmento. Em fevereiro de 2026, a FDA aprovou os comprimidos Numelvi (atinvicitinib), da MSD Animal Health, para controle do prurido canino, ampliando as opções de inibidores orais de JAK para clínicas que gerenciam casos crônicos de dermatite.
Biológicos de ação mais prolongada e intervalos de dosagem diferenciados também oferecem um espaço em branco para a adesão do proprietário e o fluxo de trabalho da clínica, apoiados por novos produtos e dados em estágio avançado. A Elanco iniciou um lançamento comercial em fases nos EUA do Befrena (tirnovetmab) em maio de 2026, após a aprovação do USDA em dezembro de 2025 como anticorpo monoclonal anti-IL-31 para dermatite alérgica e atópica canina. A Akston Biosciences apresentou dados de 2026 para o AKS-699, mostrando controle sustentado do prurido em modelos caninos com menos tratamentos em um estudo comparativo direto de desafio de IL-31. No lado da oferta, o interesse em abordagens de fabricação de biológicos de implantação mais rápida, incluindo plataformas de expressão baseadas em plantas discutidas em materiais acadêmicos e do setor recentes, está alinhado com o avanço do mercado em direção a terapias injetáveis de longa duração, que exigem cadeia de frio confiável e consistência entre lotes em escala.
Recent Industry Developments in Mercado de Medicamentos Dermatológicos Veterinários
- Julho de 2026: A Zoetis anunciou o lançamento do Lenivia (izenivetmab injetável) no Canadá e em Estados-membros da União Europeia. O lançamento amplia a presença da Zoetis em injeções de anticorpos monoclonais de longa duração, reforçando os biológicos administrados em clínicas como uma modalidade central ao lado dos regimes dermatológicos orais e tópicos.
- Maio de 2026: A Elanco iniciou um lançamento em fases nos EUA do Befrena (tirnovetmab), uma injeção de anticorpo monoclonal anti-IL-31 para dermatite alérgica e atópica canina, após a aprovação do USDA em dezembro de 2025. Isso fortalece a intensidade competitiva no controle direcionado do prurido e adiciona mais uma opção biológica de marca que pode desviar as prescrições dos esteroides e de alguns anti-inflamatórios orais crônicos.
- Dezembro de 2025: A Elanco recebeu a aprovação do USDA para o Befrena (tirnovetmab), um anticorpo monoclonal anti-IL-31 para dermatite alérgica e atópica canina. A aprovação ampliou o conjunto de terapias biológicas regulamentadas disponíveis para o manejo do prurido crônico, aumentando a importância da farmacovigilância e da diferenciação de produtos quanto ao intervalo de dosagem e à resposta clínica.


Mercado de Medicamentos Dermatológicos Veterinários Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange medicamentos prescritos e de venda livre utilizados para diagnosticar, tratar e gerenciar condições relacionadas à pele em animais, incluindo terapias para dermatite de origem alérgica, infestações parasitárias e problemas cutâneos infecciosos, nas vias de administração mais comuns.
Exclusões do escopo: Dispositivos e produtos de higiene, como shampoos, lenços umedecidos e ferramentas de higienização, estão excluídos, salvo quando regulamentados como terapias medicamentosas.
Visão Geral da Segmentação
-
Por Tipo de Animal
- Animais de Companhia
- Animais de Produção
-
Por Via de Administração
- Tópico
- Oral
- Injetável
- Outras Vias
-
Por Indicação
- Infecções Parasitárias
- Dermatite Alérgica / Atópica
- Infecções Cutâneas Bacterianas e Fúngicas
- Outras Indicações
-
Por Canal de Distribuição
- Hospitais e Clínicas Veterinárias
- Farmácias de Varejo
- E-commerce
- Outros Canais
-
Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
-
Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental nos auxiliou a delimitar a fronteira do mercado e a construir um mapa de demanda estruturado por indicação, tipo de animal, via de administração, canal e região. Fontes públicas foram utilizadas para compreender o sistema de saúde animal, o contexto das doenças e os sinais de política que influenciam as prescrições dermatológicas.
Consultamos fontes de acesso livre, como publicações do Centro de Medicina Veterinária da FDA, dados do USDA sobre saúde animal e censos, relatórios públicos de avaliação da Agência Europeia de Medicamentos e contexto da WOAH sobre doenças e populações animais, além de periódicos científicos revisados por pares em dermatologia veterinária para faixas de prevalência de condições e abordagens terapêuticas. Relatórios anuais de empresas, apresentações a investidores, imprensa especializada de reputação e assinaturas pagas selecionadas para dados financeiros corporativos e bases de dados de patentes também foram utilizados para traduzir a atividade de produtos em insumos práticos para o mercado. Esses exemplos não são exaustivos, e muitas outras fontes foram consultadas para coletar dados, validar premissas e esclarecer lacunas.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em veterinários, especialistas em dermatologia, distribuidores e farmácias, e especialistas do setor que acompanham a demanda por produtos de saúde animal nas diversas regiões. Utilizamos suas contribuições para testar o que observamos nas fontes secundárias.
Para uma visão global, as conversas foram distribuídas pelos principais centros de demanda na APAC, EMEA e nas Américas, de modo que preços, composição de canais e mudanças entre classes de medicamentos pudessem ser confirmados antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 13% | APAC: 45% |
| Nível intermediário: 61% | Líderes funcionais/de unidade: 28% | EMEA: 36% |
| Participantes menores: 14% | Gestores: 59% | Américas: 19% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual a demanda por casos tratados é reconstruída por região com base no contexto da população de animais de companhia versus animais de produção, na incidência esperada de casos dermatológicos e na parcela que chega a um veterinário e recebe terapia medicamentosa. Essa demanda por casos é então convertida em valor por meio da composição típica de terapias e faixas de preço. Uma vez estabelecida essa estrutura, os totais são corroborados por verificações seletivas de baixo para cima, como a amostragem de classes de medicamentos-chave e o uso do feedback de canais como proxies de volume, antes da aplicação dos ajustes.
Os insumos utilizados no modelo incluem (de forma ilustrativa) o crescimento na posse de animais de companhia, a composição de casos de dermatite alérgica versus parasitária e infecciosa, a duração média do tratamento para o manejo crônico de surtos, a divisão entre uso tópico, oral e injetável, e as mudanças na distribuição entre farmácias hospitalares, varejo e comércio eletrônico. Quando um segmento não apresentava visibilidade clara em todos os países, as lacunas foram tratadas por meio de proxies de mercados próximos e proporções validadas por especialistas, sendo posteriormente verificadas para que os totais finais por país permanecessem realistas.
As previsões foram elaboradas por meio de análise de cenários apoiada nas perspectivas de especialistas sobre a progressão de preços, a adoção de terapias imunomoduladoras mais recentes e as mudanças esperadas na pressão parasitária e no comportamento de consultas veterinárias. Quando as perspectivas eram sensíveis a um determinado fator, o modelo foi testado sob faixas conservadoras e agressivas antes do fechamento do caso base final.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de triangulação entre sinais independentes, e os números são submetidos a testes de estresse para identificar variações atípicas por classe, via de administração, canal e região. Se um resultado em nível regional parecer desalinhado com os indicadores de demanda conhecidos, as premissas subjacentes são revisadas, os cálculos são refeitos e as fontes são contatadas novamente quando a variação não pode ser explicada de forma clara.
Antes da aprovação final, os resultados passam por revisões internas em múltiplas etapas para garantir que a lógica de unidades, a lógica de preços e as escolhas de conversão sejam consistentes entre os países. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas quando ocorrem eventos relevantes, e uma revisão final completa é concluída próximo à entrega para que os clientes recebam uma visão atualizada.
Tamanho do Mercado de Medicamentos Dermatológicos Veterinários da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para medicamentos dermatológicos veterinários frequentemente variam porque cada publicador delimita o mercado de forma diferente e utiliza combinações distintas de premissas de tratamento, precificação e canal. As diferenças também decorrem do ano considerado como tamanho atual, da velocidade assumida para as variações de preço e do rigor com que as estimativas são verificadas em relação aos sinais de demanda do mundo real.
A principal lacuna origina-se das escolhas de escopo em torno do que é considerado um medicamento dermatológico e da amplitude do conjunto de condições abrangidas. A Mordor Intelligence contabiliza apenas terapias medicamentosas vinculadas a indicações de dermatologia veterinária e mantém os itens de cuidados cutâneos não medicamentosos fora do conjunto de receitas. A dispersão também reflete como algumas estimativas se apoiam em curvas de adoção agressivas para terapias mais recentes, ou aplicam um único aumento global de preço médio de venda, enquanto outras não separam os padrões de demanda de animais de companhia versus animais de produção e as mudanças na composição de canais que alteram a precificação realizada.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 7,41 bilhões (2026) | |
| Periódico Comercial A | USD 8,67 bilhões (2024) | Utiliza um ano base anterior e tende a aplicar um perfil de crescimento mais elevado com base em tendências amplas de gastos com saúde de animais de estimação, com clareza limitada sobre a composição de terapias por via de administração e canal de distribuição. |
| Consultoria Regional B | USD 17,98 bilhões (2025) | Parece agrupar gastos mais amplos com dermatologia veterinária além das terapias medicamentosas, e o escopo provavelmente captura produtos ou serviços adjacentes, o que expande o conjunto de valor em comparação com uma definição restrita a medicamentos. |
A tabela mostra que a maior parte da variação é explicada pelo que está incluído no conjunto de receitas e por como os preços e a adoção são projetados ao longo dos anos. Ao manter os insumos vinculados à demanda tratada, à composição de terapias e à realidade dos canais, o número final permanece rastreável a etapas reproduzveis que podem ser revisadas e atualizadas à medida que novos sinais emergem.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho previsto do mercado de medicamentos para dermatologia veterinária até 2031?
Estima-se que atinja USD 10,45 bilhões até 2031.
Com que rapidez o e-commerce está se expandindo nas vendas de medicamentos para dermatologia de animais de estimação?
Espera-se que os canais online cresçam a 12,56% ao ano até 2031, a maior taxa entre todos os modos de distribuição.
Qual região apresenta o maior potencial de crescimento?
A Ásia-Pacífico deve registrar um CAGR de 11,32% entre 2026-2031, superando todas as outras regiões.
Por que os injetáveis estão ganhando participação em relação aos tópicos?
Os injetáveis administrados em clínicas eliminam o risco de não adesão do tutor e proporcionam alívio de longa duração, impulsionando uma taxa de crescimento anual de 10,82% para o formato.
O que está impulsionando a demanda por terapias para alergia em animais de estimação?
O aumento da incidência de dermatite atópica e a preferência dos tutores por opções que poupam esteroides impulsionam o crescimento de dois dígitos em biológicos direcionados.
Página atualizada pela última vez em:



