
Tamanho e Participação do Mercado de Alojamento Estudantil na Alemanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 2.61 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.88 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.73 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.31 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Alojamento Estudantil na Alemanha por Mordor Intelligence
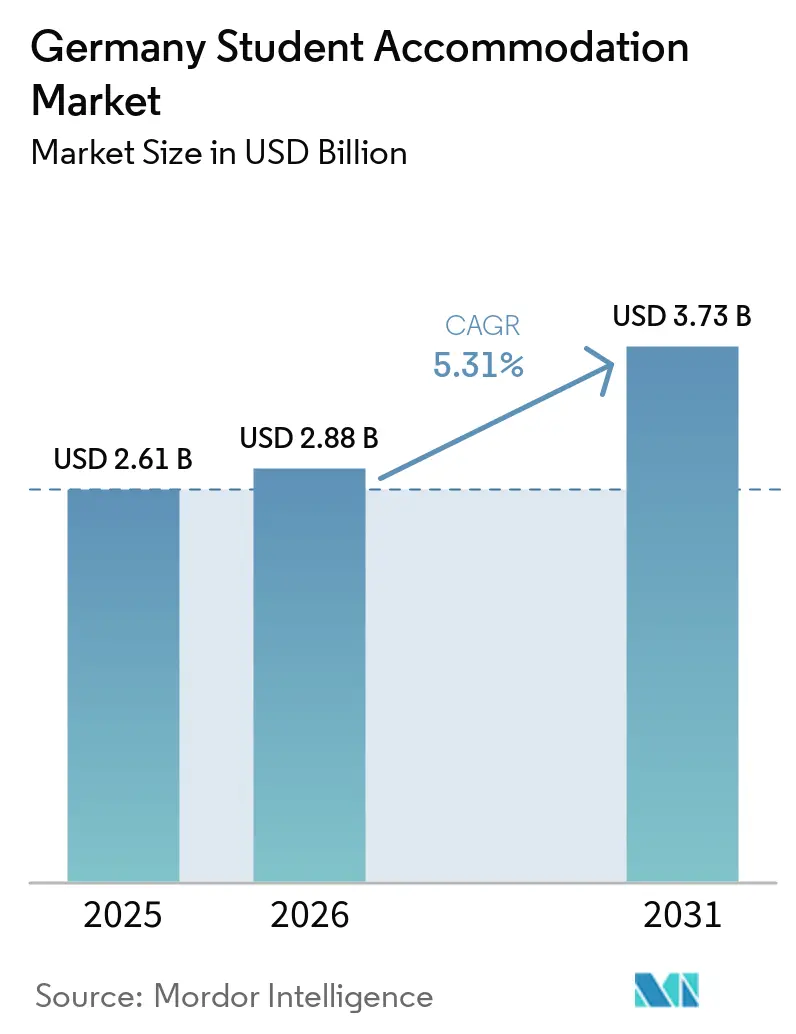
Espera-se que o tamanho do Mercado de Alojamento para Estudantes na Alemanha aumente de 2,61 bilhões de USD em 2025 para 2,88 bilhões de USD em 2026 e atinja 3,73 bilhões de USD até 2031, crescendo a uma CAGR de 5,31% no período de 2026 a 2031.
Os investidores reconhecem a resiliência desta classe de ativos porque as matrículas internacionais recuperaram de forma expressiva, a procura interna manteve-se estável e os programas de financiamento federal preservaram os pipelines de oferta apesar dos obstáculos na construção. O alojamento estudantil de construção dedicada (PBSA) continua a substituir as residências tradicionais, uma vez que os estudantes privilegiam comodidades como conectividade de alta velocidade, quartos mobilados e contratos de arrendamento flexíveis que se adaptam às rotinas de aprendizagem híbrida. O registo de 380.000 estudantes internacionais em 2024 reduziu as taxas de vacância nas proximidades das principais universidades, conferindo aos operadores geridos profissionalmente um poder de fixação de preços significativo nos meses de pico de admissão. Ao mesmo tempo, a adoção de PropTech acelerou os ciclos de arrendamento e reduziu os custos de aquisição, permitindo aos operadores expandir rapidamente as suas carteiras por vários estados alemães.
Principais Conclusões do Relatório
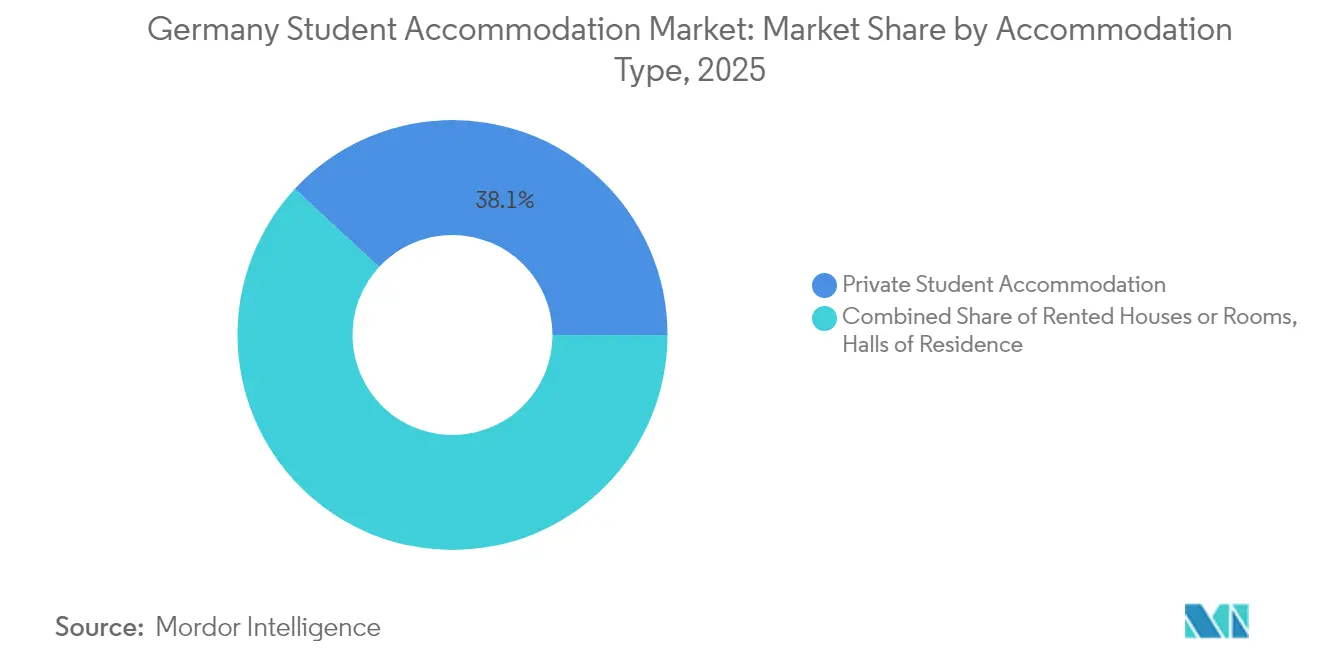
- Por tipo de alojamento, o alojamento estudantil privado liderou com 38,12% da participação no mercado de alojamento estudantil na Alemanha em 2025 e está previsto que se expanda a uma CAGR de 6,58% até 2031.
- Por localização, os ativos no centro da cidade captaram 54,12% do mercado de alojamento estudantil na Alemanha em 2025, enquanto os desenvolvimentos periféricos estão previstos para registar uma CAGR de 5,74% até 2031.
- Por modo de reserva, os canais online representaram 62,05% da participação no mercado de alojamento estudantil na Alemanha em 2025, e crescerão a uma CAGR de 8,07% até 2031.
- Regionalmente, Berlim deteve 19,10% do tamanho do mercado de alojamento estudantil na Alemanha em 2025; a Baviera está projetada para registar a CAGR mais rápida de 6,58% até 2031.
- GSA, Uninest e The FIZZ controlaram em conjunto pouco menos de 15% das camas nacionais em 2024, destacando uma oportunidade de consolidação entre o próximo nível de operadores.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos fluxos de estudantes internacionais após o relaxamento pós-pandemia | +2.8% | Nacional, concentrado em Berlim, Munique, Hamburgo | Médio prazo (2-4 anos) |
| Crescente apetite dos investidores por classes de ativos imobiliários alternativos | +1.9% | Nacional, com foco em cidades de Nível 1 | Longo prazo (≥ 4 anos) |
| Iniciativas habitacionais e programas de financiamento do governo federal | +1.5% | Nacional, priorizando mercados urbanos restritos | Médio prazo (2-4 anos) |
| Aumento dos programas de estudo dual impulsionando a procura fora dos polos universitários tradicionais | +1.2% | Regional, mais forte na Baviera, Baden-Württemberg, NRW | Longo prazo (≥ 4 anos) |
| Plataformas de pagamento de renda habilitadas por blockchain que reduzem o risco de incumprimento | +0.8% | Nacional, adoção precoce nas principais cidades | Curto prazo (≤ 2 anos) |
| Conversão de stock de escritórios envelhecidos em micro-apartamentos | +0.6% | Centros urbanos com alta taxa de desocupação de escritórios | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Fluxos de Estudantes Internacionais Após o Relaxamento Pós-Pandemia
A Alemanha acolheu 380.000 estudantes internacionais em 2024, o número mais elevado na história do seu ensino superior [1]. Os programas de STEM e de gestão empresarial captaram a maior parte deste crescimento, congestionando a oferta perto das universidades técnicas e das escolas de negócios privadas em Berlim e Munique. Apenas 9,4% dos estudantes acederam a residências universitárias subsidiadas, abaixo dos 15% em 1991, pelo que os recém-chegados recorreram ao mercado de alojamento estudantil na Alemanha, onde o PBSA podia fornecer unidades mobiladas e apoio bilingue. Os operadores aproveitaram este desequilíbrio para aumentar as rendas e alcançar elevadas taxas de ocupação, especialmente em estúdios premium. O fluxo sustentado de estudantes inscritos fora da UE sugere uma procura duradoura que sustenta a visibilidade de receitas a longo prazo para os proprietários de ativos.
Crescente Apetite dos Investidores por Classes de Ativos Imobiliários Alternativos
O capital institucional redirecionou-se para o mercado de alojamento estudantil na Alemanha após o trabalho remoto ter enfraquecido os rendimentos dos escritórios e o comércio eletrónico ter erodido os valores do retalho. Os dados da CBRE mostram que as qualidades defensivas do PBSA, os picos de matrícula contra-cíclicos e os contratos de arrendamento indexados à inflação, protegeram os fluxos de caixa melhor do que os segmentos de hotelaria ou apartamentos com serviços. A aquisição conjunta da GSA no valor de 387,52 milhões de USD (330 milhões de EUR) com a GIC de Singapura acrescentou quase 3.000 camas na Alemanha, ilustrando a escala do capital transfronteiriço que aflui ao setor. As grandes alocações aceleram a consolidação de portfólios, profissionalizam a gestão de propriedades e comprimem os custos operacionais através de aprovisionamento centralizado. À medida que a liquidez aumenta, as vias de saída através de listagens em REIT ou alienações de fundos principais validarão ainda mais o estatuto mainstream do PBSA.
Iniciativas Habitacionais e Programas de Financiamento do Governo Federal
O orçamento de Berlim para 2025 reservou mais de 4,70 mil milhões de USD (4 mil milhões de EUR) anuais para habitação social e desenvolvimento urbano até 2029, a par de 13,21 mil milhões de USD (11,25 mil milhões de EUR) em subsídios provenientes do Fundo de Infraestruturas Especial [2]. O alojamento estudantil beneficia indiretamente porque as entregas residenciais globais aliviam a pressão sobre o escasso solo urbano, e diretamente através de subsídios direcionados para residências de formandos. A reforma Wohngeld-Plus aumentou os subsídios em cerca de 15% em 2025, melhorando a acessibilidade e reduzindo o risco de incumprimento para os operadores que alojam estudantes de baixos rendimentos. Os compromissos de capital também financiam projetos-piloto de licenciamento digital que poderão reduzir em vários meses os ciclos de aprovação nas cidades com elevada procura. O risco de execução mantém-se, contudo a escala do apoio fiscal eleva materialmente a confiança do lado da oferta a médio prazo.
Aumento dos Programas de Estudo Dual Impulsionando a Procura Fora dos Polos Universitários Tradicionais
As matrículas em programas de estudo dual expandiram-se rapidamente à medida que empresas como a Volkswagen, a BASF e a Mercedes-Benz integraram a formação profissional com currículos académicos, atraindo estudantes para centros industriais além das cidades universitárias clássicas. Os participantes alternam entre o campus e o local de trabalho, necessitando de contratos de arrendamento flexíveis perto de instalações industriais tanto quanto perto de salas de aula. Esta dispersão impulsiona o mercado de alojamento estudantil na Alemanha para cidades secundárias onde os preços do solo são mais baixos e os regimes de planeamento são mais favoráveis. Os operadores diversificam as suas fontes de receita equilibrando ativos de Nível 1 com bolsas de crescimento em locais como Wolfsburg, Ludwigshafen e Estugarda. A procura a longo prazo parece assegurada porque os percursos de estudo dual colmatam a lacuna de mão-de-obra qualificada da Alemanha e beneficiam de apoio político bipartidário.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inflação dos materiais de construção a comprimir as TIR dos projetos | -2.1% | Nacional, aguda nos mercados urbanos de elevado custo | Curto prazo (≤ 2 anos) |
| Longos ciclos de licenciamento municipal | -1.4% | Nacional, grave em Berlim, Munique, Hamburgo | Médio prazo (2-4 anos) |
| Estagnação demográfica da população estudantil doméstica | -0.9% | Nacional, compensada pelo crescimento internacional | Longo prazo (≥ 4 anos) |
| Oposição NIMBY a projetos de dormitórios de alta densidade | -0.7% | Centros urbanos, particularmente bairros abastados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Inflação dos Materiais de Construção a Comprimir as TIR dos Projetos
O índice de materiais de construção atingiu 118,9 em 2024 face a 63,1 em 2000, quase duplicando os custos reais de construção em apenas duas décadas. Os equipamentos especializados de PBSA, como mobiliário com classificação de resistência ao fogo e sistemas de acesso inteligente, resistem à substituição, amplificando a pressão sobre os custos. As licenças de construção caíram 24,2% em termos homólogos em 2024, revelando hesitação dos promotores perante a erosão da viabilidade económica [3]. As taxas mais elevadas do Banco Central Europeu agravaram a situação ao elevar os testes de cobertura do serviço da dívida. A menos que o crescimento dos preços dos materiais arrefeça ou que os subsídios compensem a subida, vários projetos planeados poderão permanecer suspensos até 2026.
Longos Ciclos de Licenciamento Municipal
Os prazos de aprovação em cidades como Estugarda ultrapassam os três anos devido a análises ambientais complexas e recursos de vizinhança. Os custos de manutenção do terreno e dos trabalhos preparatórios corroem o valor atual líquido dos projetos, desincentivando novos participantes no mercado de alojamento estudantil na Alemanha. Os projetos-piloto de digitalização visam padronizar os processos, mas a adoção municipal varia amplamente, prolongando a incerteza para os promotores. Os atrasos condicionam a oferta precisamente quando as matrículas internacionais aumentam, intensificando as pressões de preço sobre o inventário existente. O licenciamento eletrónico simplificado poderia desbloquear a capacidade de desenvolvimento latente se a coordenação entre o governo federal e os estados melhorar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Alojamento:
Operadores Privados Reestruturam o MercadoO alojamento estudantil privado contribuiu com 38,12% do mercado de alojamento estudantil na Alemanha em 2025, superando todos os outros formatos com uma previsão de CAGR de 6,58% até 2031. Operadores como a GSA, a Uninest e The FIZZ mobilizam capital institucional para construir ativos de PBSA com salões de coworking, salas de cinema e pessoal de receção multilingue, atraindo tanto inquilinos nacionais como internacionais. O tamanho do mercado de alojamento estudantil na Alemanha para a oferta privada crescerá de forma constante à medida que as residências universitárias Studentenwerk envelhecidas sofrem de subinvestimento e de uma oferta limitada de comodidades. Entretanto, os quartos arrendados tradicionais enfrentam uma compressão da oferta porque os pequenos senhorios preferem cada vez mais jovens profissionais a estudantes em trânsito. O consequente pivot estrutural deverá consolidar a dominância privada muito além do horizonte de previsão.
As residências universitárias de segundo nível controlavam uma parcela decrescente em 2024, incapazes de corresponder aos padrões de experiência que as marcas privadas estabelecem atualmente. As restrições de financiamento abrandam os ciclos de renovação, mantendo os tamanhos médios dos quartos abaixo das expectativas dos estudantes e limitando os serviços digitais como os cartões de acesso móvel. Os quartos arrendados continuam relevantes em cidades de menor densidade, mas perdem atratividade onde os agrupamentos de PBSA próximos de nós de transporte aumentam a conveniência. Uma vez que os operadores privados podem aproveitar as economias de escala no aprovisionamento e no marketing, capturam margem mesmo a níveis de renda competitivos. Estas vantagens permitem consolidações aceleradas que agregam stock fragmentado em portfólios de marca coerentes.



Por Localização:
A Dominância do Centro Urbano Enfrenta o Desafio PeriféricoOs imóveis no centro da cidade detinham 54,12% do mercado de alojamento estudantil na Alemanha em 2025 graças à facilidade de deslocação a pé e à proximidade de salas de aula, vida noturna e transportes públicos. As rendas premium sustentam o interesse dos promotores apesar da escassez de terrenos e dos obstáculos no licenciamento. No entanto, o tamanho do mercado de alojamento estudantil na Alemanha nas zonas periféricas está a expandir-se mais rapidamente a uma CAGR de 5,74%, à medida que as melhorias nos transportes reduzem os tempos de deslocação e as rendas se mantêm acessíveis para os estudantes com orçamento limitado. Os operadores adotam cada vez mais modelos em estrela onde os ativos centrais de referência impulsionam a visibilidade da marca enquanto os locais suburbanos fornecem volume. Este equilíbrio protege o rendimento ao longo dos ciclos económicos e diversifica a exposição regulatória.
O crescimento periférico reflete a expansão da Ringbahn de Berlim e as melhorias na S-Bahn de Munique, que aumentam a acessibilidade de distritos outrora considerados demasiado remotos. Os custos de aquisição de terrenos caem dramaticamente fora das principais zonas, melhorando a economia de construção para core mesmo no contexto de inflação dos materiais. Os estudantes valorizam plantas de quartos maiores e bairros mais tranquilos, compensando os tempos de deslocação mais longos. À medida que a aprendizagem híbrida reduz a presença no campus, a proximidade diária torna-se menos crítica, validando ainda mais as localizações periféricas. Os investidores subscrevem, portanto, portfólios mistos que combinam o prestígio do CBD com a escalabilidade do anel exterior.
Por Tipo de Renda:
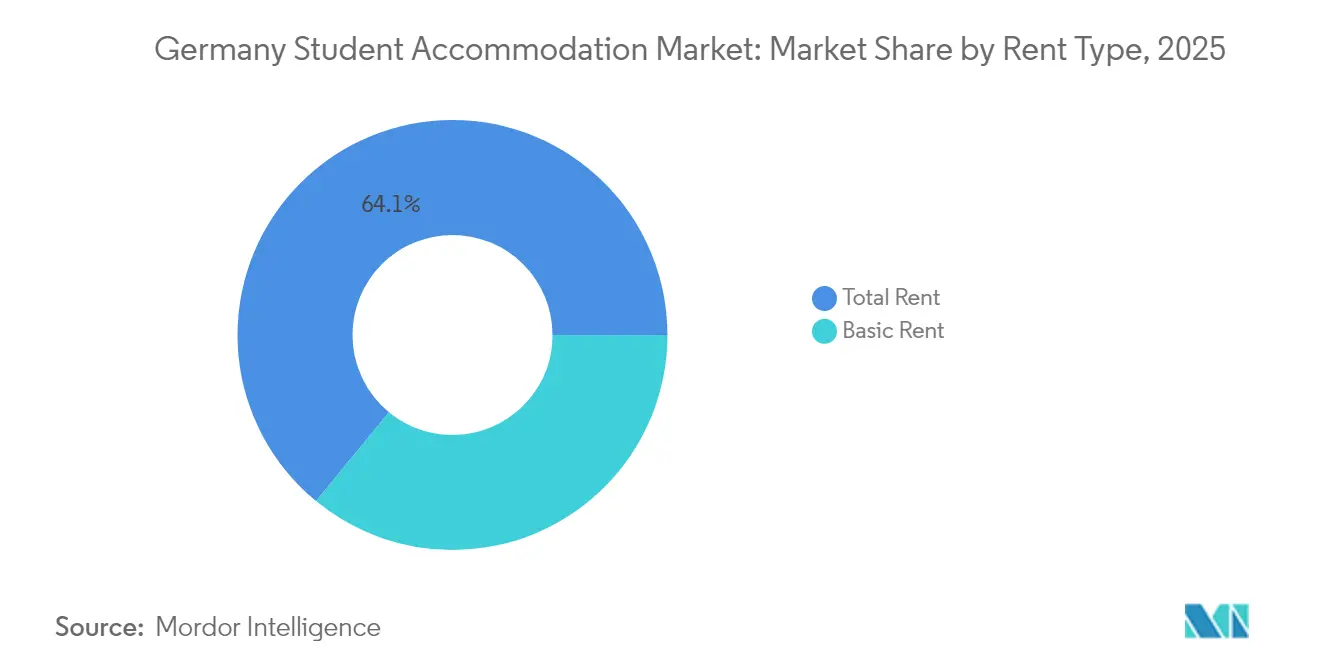
O Modelo de Renda Total Ganha TraçãoOs planos de renda total cobriram 64,05% dos contratos em 2025, incluindo serviços públicos, Wi-Fi e por vezes mobiliário, o que simplifica o planeamento orçamental para inquilinos não familiarizados com a complexidade de faturação na Alemanha. O tamanho do mercado de alojamento estudantil na Alemanha associado às ofertas de renda total continuará a expandir-se a uma CAGR de 6,56% à medida que as preocupações com a inflação aumentam a procura de certeza de custos. Os operadores beneficiam de uma faturação simplificada e de menos atrasos no pagamento, aumentando o rendimento operacional líquido mesmo após os descontos de compra a granel de serviços públicos. Os contratos de renda básica persistem principalmente em apartamentos históricos onde os senhorios não têm a escala necessária para agregar serviços auxiliares. Com o tempo, a pressão competitiva das marcas de PBSA marginalizará provavelmente a renda básica para pequenos segmentos privados.
Os preços agregados também suportam a venda adicional de valor acrescentado, desde serviços de limpeza a partilha de bicicletas, o que aumenta a receita por cama sem elevar descontroladamente a renda base. Os painéis de PropTech permitem a monitorização em tempo real do consumo de energia, permitindo que os operadores otimizem o consumo e contenham os custos. Os estudantes apreciam a transparência e as métricas de sustentabilidade, associando as credenciais de ESG à fidelidade à marca. Com a crescente ênfase na habitação favorável ao clima, os modelos all-inclusive que demonstram o recurso a fontes de energia renovável diferenciarão as ofertas premium.

Por Modo:
As Plataformas Digitais Transformam o Comportamento de ReservaOs canais online captaram 62,05% da participação em 2025, e a sua trajetória de CAGR de 8,07% sinaliza uma dominância crescente à medida que as coortes da Geração Z dependem de pesquisa prioritariamente móvel e execução de contratos à distância. A ronda de financiamento da HousingAnywhere e as publicações de índices de rendas ilustram a confiança dos investidores na escalabilidade do modelo de plataforma. As operações nativas digitais disponibilizam visitas virtuais a 360 graus, correspondência de inquilinos baseada em inteligência artificial e geração instantânea de contratos, reduzindo os tempos de desocupação para os senhorios. As reservas offline persistem principalmente nas residências universitárias tradicionais onde a alocação presencial continua, mas a sua participação diminui anualmente. Os pagamentos digitais integrados e o suporte por chat aumentam a satisfação do utilizador e geram dados que alimentam melhorias contínuas do serviço.
As ferramentas de listagem cruzada permitem que os operadores anunciem vagas em vários marketplaces simultaneamente, aumentando o alcance para estudantes internacionais antes da emissão do visto. Os alertas personalizados por notificação impulsionam a conversão ao assinalar quedas de preço ou correspondências de colegas de quarto alinhadas com os perfis dos utilizadores. As táticas de gamificação, como pontos de fidelidade por pagamentos pontuais, reforçam ainda mais a retenção. À medida que os pagamentos de renda por blockchain ganham tração, os ecossistemas online integrarão módulos de contrato inteligente, criando fluxos de trabalho de ponta a ponta sem interrupções. Os intermediários offline terão de reinventar as suas propostas de valor ou arriscam a obsolescência num setor de alojamento estudantil na Alemanha totalmente digitalizado.
Análise Geográfica
A participação de 19,10% de Berlim em 2025 sublinha o seu magnetismo para candidatos à educação global e profissionais em início de carreira. Apenas 5,6% dos estudantes asseguraram camas Studentenwerk, bem abaixo da média nacional de 9,7%, intensificando a concorrência por unidades privadas e empurrando as rendas médias para acima de 762,78 USD (650 EUR) por mês. Os robustos links de transporte como o U-Bahn permitem expansões para distritos exteriores sem sacrificar a acessibilidade. No entanto, o zonamento complexo e as proteções do património acrescentam atrasos de vários anos e custos de consulta mais elevados que diminuem a nova oferta. Os operadores devem, portanto, combinar renovações de preenchimento urbano com projetos de reutilização adaptativa para manter o momentum de crescimento.
O tamanho do mercado de alojamento estudantil na Alemanha na Baviera está a crescer rapidamente, impulsionado pela renda média mensal de 704,10 USD (600 EUR) de Munique e por um fluxo constante de estudantes de STEM atraídos por estágios empresariais em empresas como a BMW e a Siemens. Os lançamentos de programas de estudo dual em cidades como Ingolstadt e Ratisbona alargam a procura geográfica, distribuindo o risco para além da capital bávara. Os incentivos ao nível do estado para edifícios com eficiência energética reduzem os spreads de financiamento, melhorando a viabilidade dos projetos apesar dos elevados custos do solo. Os promotores estabelecem parcerias com universidades para pré-arrendar blocos, assegurando a ocupação antes da conclusão e apoiando a subscrição de dívida. Consequentemente, a Baviera exemplifica como a sinergia entre o setor industrial, o académico e o corporativo impulsiona um crescimento sustentável do alojamento.
A Renânia do Norte-Vestefália e o Baden-Württemberg completam os principais contribuidores em virtude das suas universidades populosas, economias diversificadas e programas habitacionais sustentados. A iniciativa habitacional da Renânia do Norte-Vestefália no valor de 12,33 mil milhões de USD (10,5 mil milhões de EUR) apoia renovações em Colónia e Düsseldorf que incorporam alocações estudantis. O Baden-Württemberg aproveita a herança automóvel de Estugarda e o setor de tecnologias de informação de Karlsruhe para atrair candidatos de engenharia que necessitam de alojamento de alta especificação próximo de centros de investigação. Ambos os estados experimentam o licenciamento digital para agilizar projetos e reduzir os custos indiretos. Estas reformas, se integralmente implementadas, poderão libertar reservatórios de terreno inativo e moderar a inflação das rendas. Em conjunto, as quatro principais regiões representam mais de 60% do total de camas, refletindo a estrutura policêntrica do ensino superior na Alemanha.
Panorama regulatório
O desenvolvimento e a operação de moradias estudantis na Alemanha situam-se dentro de uma estrutura em camadas que abrange programas federais de habitação, execução estadual e aprovações municipais de planejamento. O Ministério Federal de Habitação, Desenvolvimento Urbano e Construção (BMWSB) administra o programa Junges Wohnen (Vida Jovem), e o cofinanciamento federal para investimentos em habitação é viabilizado pelo Artigo 104d da Lei Fundamental, criando uma via para os estados financiarem residências estudantis e para estagiários juntamente com prioridades mais amplas de habitação social.
O acesso ao financiamento normalmente exige demanda local demonstrável e conformidade com os requisitos do programa, o que na prática leva incorporadoras e órgãos Studentenwerk a documentar necessidades por meio de confirmação municipal e estatísticas locais de mão de obra ou de câmaras. Objetivos de proteção climática e modernização também moldam as especificações para novas construções e reformas, adicionando ênfase ao desempenho energético e ao alcance das reformas em projetos com apoio público, enquanto os prazos de licenciamento e os processos locais de recurso continuam a influenciar os cronogramas de entrega nas grandes cidades.
Análise da cadeia de valor
A cadeia de valor no mercado de moradias estudantis da Alemanha começa com a originação de terrenos e o planejamento (incorporadoras, proprietários de terras, municípios) e avança por financiamento, construção e acabamento até chegar à locação, operações e reinvestimento. Os fornecedores de capital incluem bancos nacionais e investidores institucionais, além de parceiros internacionais, enquanto a entrega depende de empreiteiras gerais e fornecedores especializados para sistemas específicos de PBSA, como controle de acesso, mobiliário resistente ao fogo e conectividade de alta velocidade, seguidos de comissionamento liderado pelo operador e configuração de comodidades.
Operacionalmente, plataformas com marca integram marketing e distribuição (incluindo canais de reserva on-line), gestão de receita, serviços aos residentes e gestão de instalações, com consultores terceirizados apoiando transações e governança por meio de due diligence técnica e assessoria jurídica. O International Campus Group, operador da THE FIZZ, ilustra esse modelo de operador integrado, apoiado por financiamento de portfólio (incluindo parceiros bancários como BNP Paribas e Societe Generale) e estabilização orientada por desempenho, com ocupação de portfólio comunicada publicamente atingindo 99% em outubro de 2025. A estruturação corporativa também importa para a continuidade da oferta, como mostrado pela Uninest Germany GmbH, listada como excluída/inativa no registro comercial alemão, reforçando o papel de plataformas ativas e órgãos públicos financiados na manutenção de pipelines.
Panorama Competitivo
Concentração do Mercado
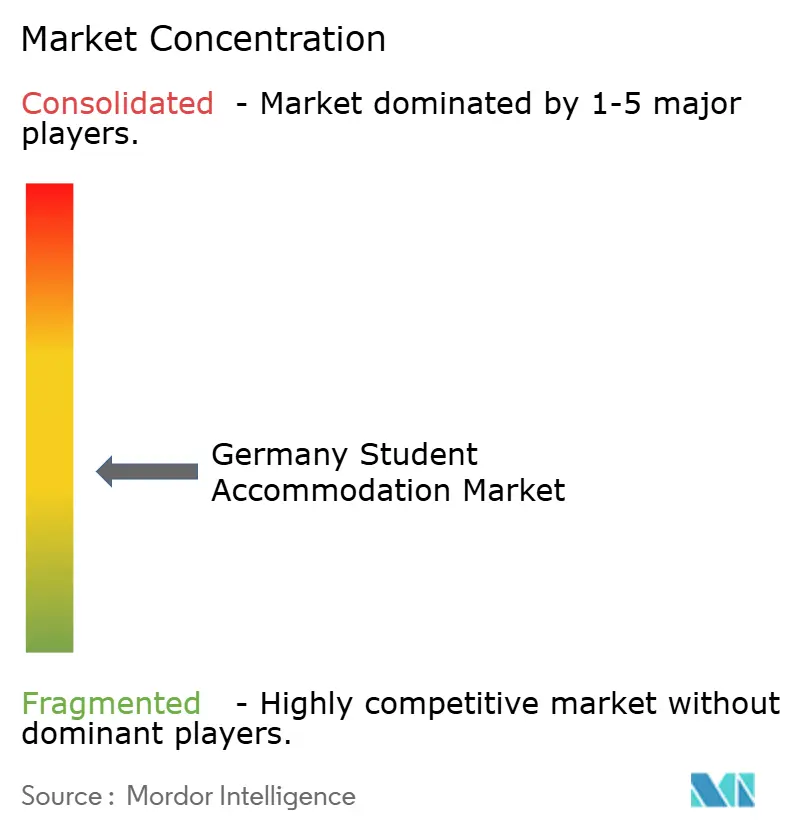
O mercado de alojamento estudantil na Alemanha permanece moderadamente fragmentado, com os cinco principais operadores a deter uma participação significativa do mercado. A GSA e a Uninest aceleram a escala através de aquisições e acordos de financiamento antecipado que fixam o inventário do pipeline antes do início da construção. A Youniq e a SMARTments Student recorrem à especialização específica de cada cidade para otimizar a ocupação e navegar eficazmente pela burocracia local. As redes Studentenwerk tradicionais ainda gerem portfólios consideráveis de residências universitárias, mas enfrentam défices de modernização devido a orçamentos públicos limitados e mandatos de retrofitting de ESG. Os novos participantes no mercado, munidos de plataformas PropTech, atraem apoio institucional ao demonstrar uma gestão de ativos orientada por dados e uma experiência superior para os inquilinos.
As movimentações estratégicas destacam a corrida pela excelência operacional. A conversão habilitada por tecnologia da Limehome de escritórios vazios em micro-apartamentos com serviços exemplifica uma expansão de capacidade custo-eficiente que contorna as restrições de construção de raiz. A International Campus alargou a marca The FIZZ a Hamburgo e Ludwigshafen, pré-arrendando unidades através de campanhas imersivas de visita virtual a estudantes estrangeiros meses antes da abertura. A Vonovia duplicou o seu plano de despesas de capital até 2028 para renovar o stock, integrar painéis solares e lançar portais digitais para inquilinos, sinalizando um pivot para serviços de valor acrescentado. Os operadores também experimentam financiamento ligado a ESG onde as margens de juro caem quando os objetivos de intensidade de carbono são atingidos, alinhando-se com as pressões da taxonomia da UE.
A adoção de tecnologia distingue os vencedores dos retardatários. Os sistemas de gestão de receitas baseados em inteligência artificial ajustam os preços diariamente com base em previsões de ocupação, taxas da concorrência e feeds de dados de matrículas universitárias. As aplicações móveis permitem pedidos de manutenção, inscrições em eventos sociais e entrada biométrica em portas, fomentando a comunidade e reduzindo a carga de trabalho do pessoal. A análise de dados revela oportunidades de venda cruzada, como arrendamentos de curta duração no verão para grupos de escolas de línguas. À medida que os portfólios institucionais se expandem, os contratos de aprovisionamento centralizado fornecem descontos de volume em mobiliário e serviços públicos, alargando a margem em relação aos senhorios individuais. A consolidação está, portanto, preparada para continuar, sendo os operadores de média dimensão os prováveis alvos de aquisição para fundos globais ricos em liquidez que procuram uma entrada rápida no mercado.
Líderes do Setor de Alojamento Estudantil na Alemanha
-
Uninest Student Residences
-
The FIZZ (International Campus)
-
Basecamp Student
-
Staytoo (Corestate Capital)
-
Milestone
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Alojamento para Estudantes na Alemanha Empresas cobertas neste relatório
- Uninest Student Residences
- The FIZZ (International Campus)
- Basecamp Student
- Staytoo (Corestate Capital)
- Milestone
- Youniq
- Smartments Student (GBI)
- Studentenwerk (regional bodies)
- GSA (Global Student Accommodation)
- Campus Living
- Studentendorf Berlin
- Collegium Academicum
- HousingAnywhere
- Wunderflats
- Spotahome
- Uniplaces
- Vonovia SE
- Deutsche Wohnen SE
- Patrizia SE
- Greystar Europe
Oportunidades de mercado e perspectivas futuras
A criação de oferta e a modernização ainda deixam espaço para expansão, ancoradas em programas públicos nomeados e necessidades quantificadas. Órgãos federais de habitação já mencionaram a necessidade de 200.000 unidades adicionais de moradia estudantil até 2040, enquanto o financiamento vinculado ao BMWSB no âmbito do Junges Wohnen deve se expandir para 1 bilhão de euros anualmente a partir de 2027. Essa combinação mantém abertos os caminhos de desenvolvimento e reforma tanto para atores públicos quanto privados, especialmente onde os projetos podem ser estruturados para atender aos parâmetros de design de habitação financiada (incluindo padrões mínimos de espaço referenciados para dormitórios estudantis financiados) e demanda local demonstrável.
No lado privado, a formação de capital institucional e a atividade de plataformas apontam para rotas de entrada escaláveis nos principais mercados universitários e em cidades selecionadas de nível 2. Em 2026, a BGO lançou uma estratégia de PBSA focada na Alemanha com uma aquisição inicial em Colônia, e grandes compromissos de joint venture foram anunciados pela JP Morgan Asset Management com o iLive Group e pela Tribera com a Aware Super, sinalizando capital ativo tanto para ativos existentes quanto para pipelines de desenvolvimento. Operadores que conseguem combinar locação mais rápida por meio de canais digitais com reformas orientadas por ESG e melhorias de desempenho energético também têm espaço para modernizar estoques mais antigos, incluindo dormitórios públicos pós-1990, onde a reforma pode melhorar a combinação de unidades, os padrões de comodidades e a eficiência operacional sem depender exclusivamente de licenciamento em terrenos verdes.
Desenvolvimentos industriais recentes em Mercado de Alojamento para Estudantes na Alemanha
- Julho de 2026: A Tribera e a Aware Super lançaram uma plataforma alemã de PBSA com capacidade de investimento superior a 1 bilhão de euros, visando as principais cidades (Berlim, Munique, Hamburgo, Colônia, Frankfurt). O anúncio aponta para a entrada de capital institucional no PBSA e indica consolidação impulsionada por escala nos principais mercados urbanos.
- Maio de 2026: A JPM Morgan Asset Management e o iLive Group formaram uma joint venture de 1,5 bilhão de euros para desenvolver PBSA nas principais cidades alemãs, começando com cerca de 1.000 leitos em Frankfurt e Berlim. A parceria compromete capital significativo para expandir a oferta de PBSA nos principais centros e fortalece o ímpeto de entrada no mercado para players institucionais.
- Abril de 2026: A BGO (Berger Group) lançou uma estratégia de PBSA e adquiriu a K115, um ativo de PBSA de 153 unidades no centro de Colônia. A aquisição marca uma expansão pioneira de PBSA em Colônia sob uma estratégia formal e sinaliza consolidação tática de ativos por um operador de plataforma.
Mercado de Alojamento para Estudantes na Alemanha Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado abrange o alojamento pago utilizado por estudantes na Alemanha, incluindo residências universitárias, residências estudantis operadas de forma privada e quartos arrendados ou unidades partilhadas utilizadas para estadias de estudo.
Exclusões do âmbito: Hotéis e albergues de curta duração utilizados para viagens, e habitações familiares de arrendamento padrão não direcionadas ativamente a estudantes, estão excluídos dos totais de mercado.
Visão Geral da Segmentação
- Por Tipo de Alojamento
- Residências Universitárias
- Casas ou Quartos Arrendados
- Alojamento Estudantil Privado
- Por Localização
- Centro da Cidade
- Periferia
- Por Tipo de Renda
- Renda Básica
- Renda Total
- Por Modo
- Online
- Offline
- Por Geografia
- Baden-Württemberg
- Baviera (Bayern)
- Berlim
- Brandemburgo
- Bremen
- Resto da Alemanha
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear os fundamentos da oferta e da procura na Alemanha e, em seguida, restringir o modelo ao que constitui verdadeiramente alojamento estudantil. Analisámos estatísticas públicas sobre o número de estudantes, matrículas internacionais e indicadores de mobilidade, alinhando esses dados com indicadores do parque habitacional que ajudam a explicar a pressão sobre os arrendamentos nas principais cidades.
As fontes típicas incluíram comunicados oficiais e dados abertos, como o Destatis, a Conferência de Reitores Alemães (HRK), as publicações de mobilidade educativa do DAAD, as séries de habitação e população do Eurostat, e os portais de planeamento municipais ou estaduais onde os programas de alojamento estudantil são descritos. Foram também utilizados materiais secundários gerais, como páginas de alojamento universitário, atualizações de associações de senhorios e inquilinos, relatórios e apresentações de empresas cotadas, e imprensa de negócios de referência. Quando necessário, foram utilizadas seletivamente subscrições pagas de dados financeiros e de inteligência empresarial, notícias e dados financeiros, e uma base de dados de remessas de importação-exportação ao nível dos envios, para verificação cruzada de atividade de expansão e sinais de custos. As fontes aqui listadas são ilustrativas, tendo sido utilizadas muitas outras fontes públicas e pagas para recolha de dados, validação e esclarecimento.
Entrevistas Primárias e Inquéritos
O trabalho primário centrou-se em validar a forma como os estudantes escolhem efetivamente entre residências universitárias, residências de estilo PBSA e arrendamentos partilhados, e como os preços são definidos nas cidades e estações do ano alemãs. Falámos com um conjunto diversificado de operadores, administradores de alojamento universitário, gestores de propriedades, mutuantes e especialistas locais, utilizando os seus contributos para testar a solidez das taxas de ocupação, o crescimento das rendas e o calendário de entrega do pipeline nos principais destinos de estudo alemães.
Distribuição dos respondentes do trabalho de campo de investigação primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 29% | Diretores executivos (CXOs): 14% |
| Nível intermédio: 49% | Líderes funcionais/de unidade: 27% |
| Players de menor dimensão: 22% | Gestores: 59% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído através da reconstituição do conjunto de procura endereçável a partir do número de estudantes e dos padrões de mobilidade, aplicando em seguida as quotas de escolha de alojamento e os níveis médios de renda por formato habitacional. A abordagem descendente foi ancorada nos volumes de estudantes matriculados, no número de estudantes internacionais admitidos, nos padrões típicos de duração dos contratos em torno dos calendários académicos e nas faixas de renda observáveis em localizações centrais e periféricas das cidades.
Para manter os totais realistas, os resultados foram corroborados com verificações ascendentes seletivas, como a amostragem de adições de capacidade de camas a partir de projetos anunciados, a utilização de intervalos de ocupação e renda ao nível dos operadores obtidos em entrevistas, e a realização de algumas verificações de razoabilidade ao nível das cidades onde os dados eram mais claros. Os principais dados utilizados no modelo incluíram estimativas de camas ocupadas, comportamento de vacância e pré-arrendamento durante os meses de admissão, divisões por tipo de renda (renda base versus renda total com serviços), a combinação de arrendamento online versus presencial, e o calendário previsto de novas entregas.
As previsões foram produzidas com recurso a análise de cenários apoiada em ajustamento simples de tendências, onde os pressupostos de base foram ajustados com base nas expectativas dos especialistas sobre os prazos de construção, as condições de financiamento e a sustentabilidade dos fluxos de estudantes. Onde a visibilidade ascendente era limitada para cidades de menor dimensão, o tratamento das lacunas foi realizado através de taxas de penetração calibradas associadas à densidade estudantil e aos diferenciais de renda locais, sendo posteriormente revistas durante a validação.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados em mais do que uma etapa, de modo a que os excessos e as lacunas pudessem ser detetados precocemente no modelo alemão. Comparámos as camas implícitas e os níveis de renda com sinais independentes, como a evolução das matrículas, as escassez conhecidas nas proximidades das principais universidades e as variações nos intervalos de renda anunciados, que foram posteriormente revistos por um segundo analista antes da aprovação final.
Quando o feedback das entrevistas ou novas publicações públicas geraram uma variância significativa, os pressupostos foram revistos e os respondentes foram contactados novamente para confirmar a causa. Os relatórios são atualizados anualmente, com atualizações intercalares quando ocorrem eventos materiais, sendo realizada uma revisão final antes da entrega para que os clientes recebam uma perspetiva atualizada no momento do lançamento.
Estimativa do Mercado de Alojamento para Estudantes na Alemanha da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o alojamento estudantil na Alemanha podem variar consideravelmente, mesmo quando o tema parece idêntico à primeira vista. As diferenças resultam habitualmente do que é contabilizado como alojamento estudantil, da forma como as rendas são tratadas (renda contratada versus renda total) e de se os números estão associados a camas ocupadas ou ao parque total que inclui capacidade vaga.
A tabela apresenta uma dispersão em torno de meados da década de 2020, e o modelo da Mordor Intelligence é construído a partir do alojamento estudantil ocupado em residências universitárias, residências estudantis privadas e quartos arrendados direcionados a estudantes, com uma lógica de renda total aplicada de forma consistente, em vez de misturar rendas anunciadas com resultados de contratos assinados e ocupados. Algumas outras estimativas divergem também porque tratam as camas do pipeline PBSA como totalmente monetizadas de imediato, ou incluem categorias residenciais mais amplas nas proximidades dos campi, o que pode inflacionar a base endereçável durante os anos de maior construção.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 2,61 bilhões de USD (2025) | |
| Associação Setorial A | 3,10 bilhões de USD (2025) | Tende a basear-se no parque total de camas e nas faixas de renda de referência, o que pode sobrestimar o valor quando a vacância e os contratos com desconto não são separados dos contratos assinados e ocupados. |
| Consultora Global B | 2,20 bilhões de USD (2025) | Tende a aplicar uma escalada de renda conservadora e pode excluir partes do canal de quartos arrendados e habitação partilhada, estreitando assim o conjunto de procura contabilizado nas cidades com maior pressão. |
Em conjunto, a diferença é explicada principalmente pela forma como a ocupação, as definições de renda e o conjunto de habitação incluído são tratados. A abordagem mantém-se rastreável a dados de procura claros e a etapas reprodutíveis, o que torna o número final mais fácil de defender quando os planos são construídos cidade a cidade ou por tipo de alojamento.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de alojamento estudantil na Alemanha em 2026?
O setor está avaliado em 2,88 bilhões de USD em 2026 e prevê-se que atinja 3,73 bilhões de USD até 2031.
Qual é a CAGR esperada para os investimentos em PBSA na Alemanha?
Prevê-se que as receitas do alojamento estudantil de construção específica cresçam a uma CAGR de 6,58% entre 2026 e 2031.
Qual cidade alemã detém a maior participação na procura de habitação estudantil?
Berlim representa 19,10% da procura nacional de alojamento estudantil devido à sua população estudantil superior a 200.000 pessoas.
Por que razão as localizações periféricas estão a ganhar popularidade entre os estudantes?
As melhores ligações de transporte e as rendas mais baixas conferem às áreas periféricas uma vantagem de crescimento de CAGR de 5,74% face aos centros de cidade até 2031.
Que tendências tecnológicas moldam o futuro do arrendamento estudantil?
As plataformas de reserva online e os pagamentos de renda habilitados por blockchain simplificam o arrendamento, reduzem os incumprimentos e melhoram a experiência dos inquilinos nas cidades universitárias alemãs.