
Tamanho e Participação do Mercado de Edição Genômica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
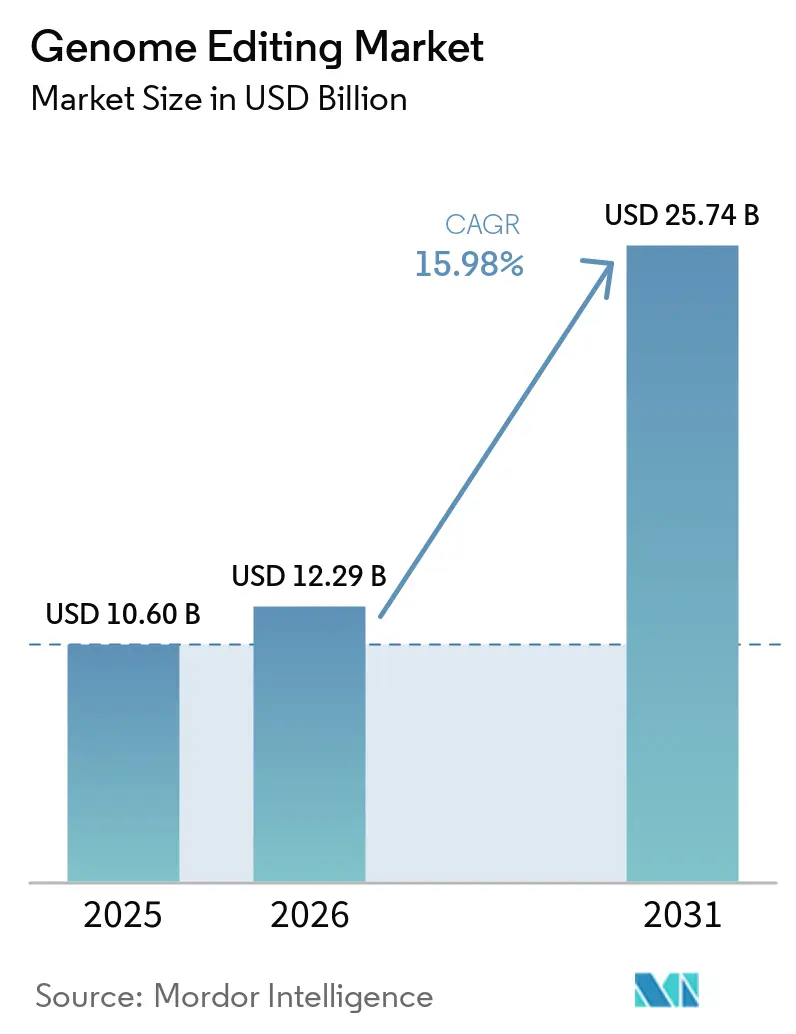
| Tamanho do Mercado (2026) | 12.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 25.74 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.98 % |
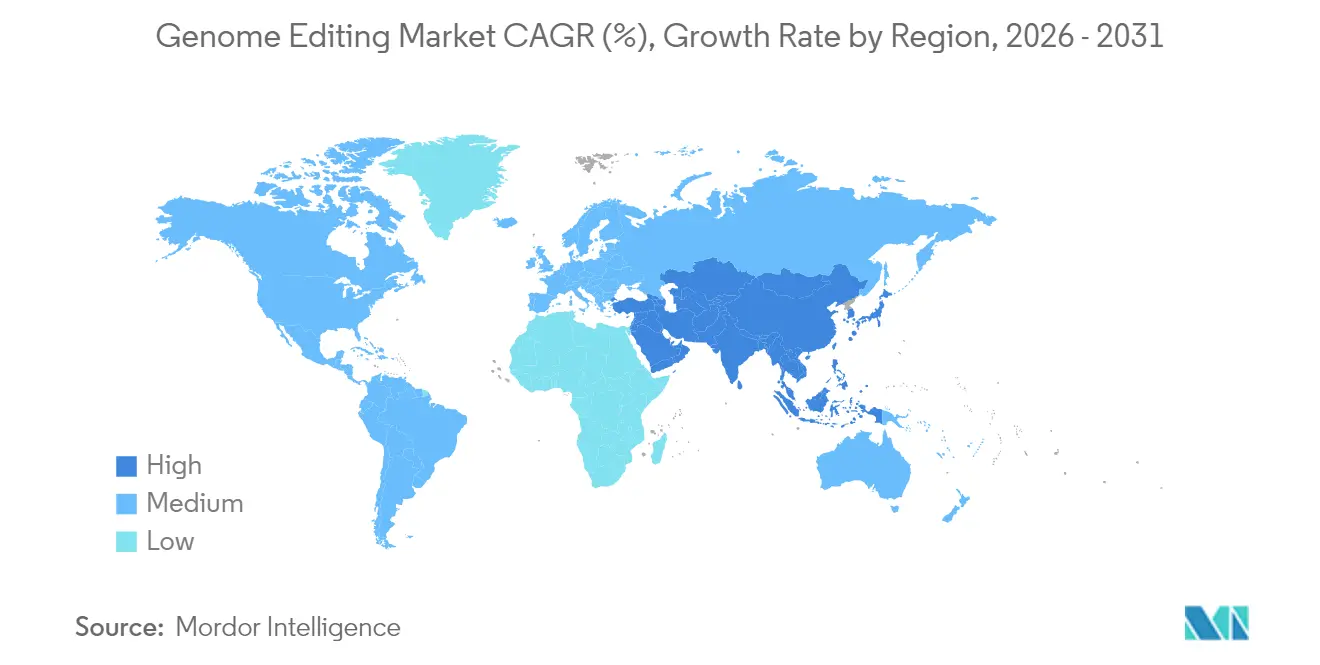
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
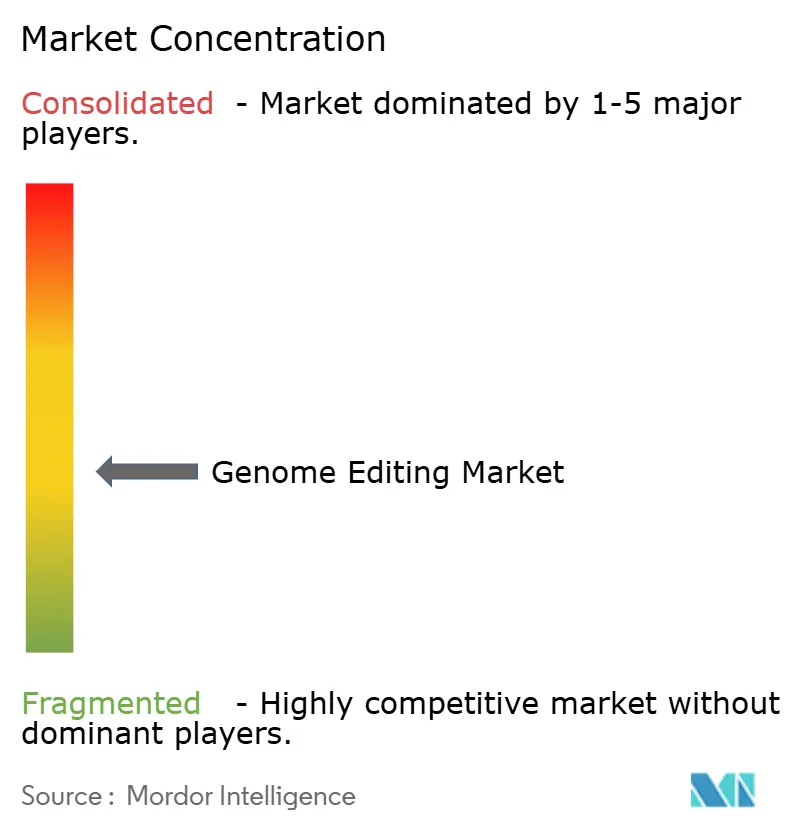
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Edição Genômica por Mordor Intelligence
O tamanho do Mercado de Edição Genômica foi avaliado em USD 10,60 bilhões em 2025 e estima-se que cresça de USD 12,29 bilhões em 2026 para atingir USD 25,74 bilhões até 2031, a um CAGR de 15,98% durante o período de previsão (2026-2031).
A validação clínica do CRISPR-Cas9, a crescente demanda por culturas resistentes ao clima e a abundância de capital de risco convergem para acelerar a adoção comercial. A crescente confiança regulatória é evidente na onda de designações de revisão concedidas às terapêuticas CRISPR, enquanto os reguladores agrícolas em vários países tratam agora muitas plantas com genes editados como cultivadas de forma convencional. As estratégias competitivas concentram-se na expansão da capacidade em conformidade com as Boas Práticas de Fabricação (BPF), na integração de inteligência artificial no design de nucleases e na celebração de acordos de licenciamento de plataformas que consolidam vantagens de propriedade intelectual. A intensificação da colaboração entre grandes empresas farmacêuticas e startups ágeis amplia o pipeline terapêutico e acelera o tempo de comercialização, mesmo que o aumento da escala de fabricação, o desalinhamento das políticas comerciais e a escassez de mão de obra qualificada moderem as perspectivas.
Principais Conclusões do Relatório
- Por tecnologia, as plataformas CRISPR lideraram com 41,10% da participação do mercado de edição genômica em 2025; projeta-se que o TALEN avance a um CAGR de 19,49% até 2031.
- Por método de entrega, os vetores virais responderam por 46,10% da receita em 2025, enquanto a entrega física não viral deve expandir-se a um CAGR de 16,21% até 2031.
- Por aplicação, a terapia gênica e celular deteve 34,10% do tamanho do mercado de edição genômica em 2025, enquanto diagnósticos e biologia sintética registram o CAGR mais rápido de 16,78% de 2026 a 2031.
- Por usuário final, empresas farmacêuticas e de biotecnologia capturaram uma participação de 51,85% do mercado de edição genômica em 2025 e estão crescendo a um CAGR de 16,65% até 2031.
- Por região, a América do Norte manteve uma participação de receita de 40,80% em 2025; a Ásia-Pacífico deve crescer a um CAGR de 19,75% no mesmo período.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Edição Genômica*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Rápida dos Sistemas CRISPR-Cas em Ensaios Clínicos | +3.2% | Global, com América do Norte e UE liderando | Médio prazo (2-4 anos) |
| Crescente Demanda por Biotecnologia Agrícola para Culturas Resistentes ao Clima | +2.8% | Global, com Ásia-Pacífico e América Latina como núcleo | Longo prazo (≥ 4 anos) |
| Aumento do Financiamento por Capital de Risco e Ofertas Públicas Iniciais para Startups de Edição Gênica | +2.1% | América do Norte e UE como primárias, Ásia-Pacífico emergente | Curto prazo (≤ 2 anos) |
| Consolidação das Terapêuticas de Edição Gênica In Vivo para Doenças Raras | +2.5% | Global, com vantagens regulatórias nos EUA | Médio prazo (2-4 anos) |
| Plataformas de Triagem de Alto Rendimento Assistidas por Automação e Inteligência Artificial | +1.8% | Global, concentrado em polos de biotecnologia | Médio prazo (2-4 anos) |
| Roteiros de Bioeconomia Governamentais em Países Emergentes | +1.4% | Ásia-Pacífico, América Latina, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Rápida dos Sistemas CRISPR-Cas em Ensaios Clínicos
A aprovação pela Administração de Alimentos e Medicamentos dos EUA (FDA) da primeira terapia baseada em CRISPR desbloqueou uma exploração clínica mais ampla, permitindo ensaios guarda-chuva de múltiplos braços que reduzem os ciclos de desenvolvimento em até dois anos.[1]Administração de Alimentos e Medicamentos dos EUA, "FDA Aprova Primeira Terapia Baseada em CRISPR," fda.gov Resultados positivos de estudos em hematologia, oftalmologia e tumores sólidos ressaltam a versatilidade da plataforma e atraem fluxos de capital sustentados.[2]Alexis Rappaport, "Aplicações do CRISPR se Expandem Além dos Distúrbios Monogênicos," nature.com Universidades e empresas de biotecnologia estão ampliando os protocolos CRISPR-TIL que alcançaram respostas completas em cânceres gastrointestinais, indo além das indicações monogênicas.
Crescente Demanda por Biotecnologia Agrícola para Culturas Resistentes ao Clima
O arroz com genes editados, o milho tolerante à seca e o gado resistente ao calor exemplificam soluções que mitigam os choques climáticos enquanto mantêm a produtividade.[3]Departamento de Agricultura dos EUA, "Subsídios de Pesquisa para Avaliação de Riscos em Biotecnologia," usda.gov As isenções regulatórias em 16 jurisdições onde nenhum DNA estrangeiro persiste aceleram a comercialização, permitindo que pequenos criadores entrem no mercado de edição genômica sem os onerosos obstáculos dos Organismos Geneticamente Modificados (OGM). Programas público-privados canalizam ferramentas CRISPR para a fortificação nutricional de culturas básicas, ampliando as oportunidades de mercado em regiões em desenvolvimento.
Aumento do Financiamento por Capital de Risco e Ofertas Públicas Iniciais para Startups de Edição Gênica
Apesar de uma queda cíclica em 2024, plataformas de alta qualidade ainda fecham rodadas de nove dígitos e firmam alianças que combinam capital de grandes empresas farmacêuticas com pesquisa e desenvolvimento ágil. Os investimentos estratégicos canalizam recursos para enzimas CRISPR ultracompactas, suítes de design guiadas por inteligência artificial e integrases programáveis, reforçando os pipelines tecnológicos.
Consolidação das Terapêuticas de Edição Gênica In Vivo para Doenças Raras
Programas in vivo de dose única proporcionam redução proteica durável, com sistemas de nanopartículas lipídicas alcançando edição específica de órgãos além do fígado. As diretrizes do FDA priorizam a revisão acelerada para candidatos a doenças raras, levando os patrocinadores a acumular filas de submissão com produtos in vivo previstos para lançamento no final da década.
Análise de Impacto das Restrições do Mercado de Edição Genômica*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Perfil de Segurança Off-Target de Longo Prazo Incerto em Humanos | -2.3% | Global, com supervisão mais rigorosa da UE | Longo prazo (≥ 4 anos) |
| Alto Investimento de Capital para Instalações de Fabricação de Edição Gênica em Conformidade com as BPF | -1.9% | Global, agudo em mercados emergentes | Médio prazo (2-4 anos) |
| Fragmentação Regulatória Transfronteiriça para Sementes Editadas | -1.6% | Comércio global, divergência UE-EUA crítica | Médio prazo (2-4 anos) |
| Escassez de Talentos em Competências Avançadas de Biologia Molecular | -1.2% | Global, concentrado em polos de biotecnologia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Perfil de Segurança Off-Target de Longo Prazo Incerto em Humanos
O sequenciamento de ultra-profundidade continua a revelar centenas de potenciais sítios off-target, levando os reguladores a exigir estudos expandidos de biodistribuição e durabilidade antes que os ensaios em fase avançada possam prosseguir. Variantes Cas de alta fidelidade e abordagens de edição primária reduzem o risco, mas dados humanos de longo prazo limitados mantêm os requisitos de vigilância pós-comercialização rigorosos, especialmente na UE.
Alto Investimento de Capital para Instalações de Fabricação de Edição Gênica em Conformidade com as BPF
Plantas greenfield requerem entre USD 200 e 500 milhões e projetos especializados de salas limpas. Embora a construção modular reduza o risco de desvios, a intensidade de capital limita a entrada de empresas menores e impulsiona a consolidação em torno de Organizações de Desenvolvimento e Fabricação por Contrato (CDMOs) com infraestrutura existente. A automação reduz o custo por lote, mas exige operadores qualificados em escassez, prolongando o tempo de aumento da capacidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Edição Genômica
Por Tecnologia:
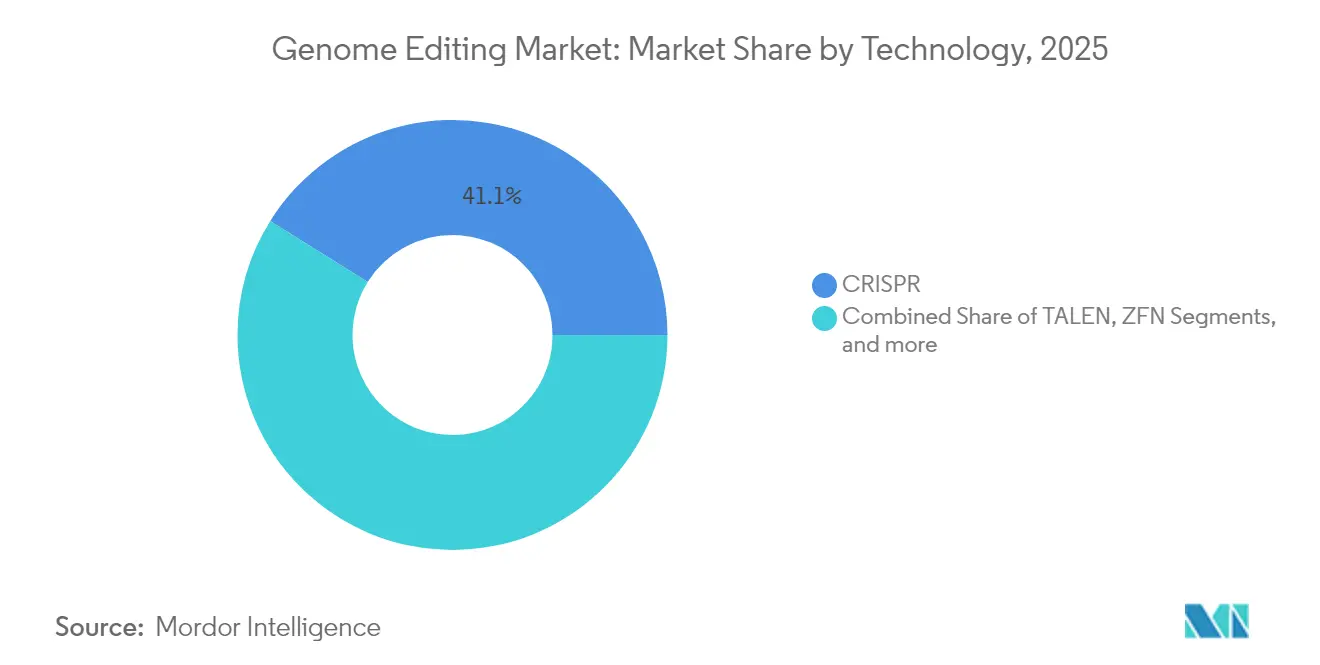
CRISPR Lidera Enquanto TALEN AceleraO CRISPR entregou 41,10% da participação do mercado de edição genômica em 2025, mas o TALEN exibe um CAGR de 19,49% que está remodelando o mix competitivo. As ferramentas de inteligência artificial em evolução reduzem drasticamente os ciclos de otimização de RNA guia e expandem o espaço de design de nucleases, gerando derivados como o Open-CRISPR com nova homologia de sequência. As modalidades de edição de base e edição primária ganham força como alternativas orientadas para a segurança e podem criar submercados dedicados, especialmente em áreas de indicação sensíveis aos riscos de quebras de fita dupla.
Ao mesmo tempo, as nucleases de dedo de zinco preservam nichos em aplicações ultrasseletivas onde a liberdade de propriedade intelectual supera o rendimento. As meganucleases e a mutagênese dirigida por oligonucleotídeos completam o conjunto de ferramentas para fluxos de trabalho de biologia sintética industrial. Consequentemente, os fornecedores de plataformas agrupam cada vez mais modalidades de edição com software preditivo de inteligência artificial e bibliotecas de triagem, ancorando vendas de soluções mais amplas para clientes terapêuticos, agrícolas e industriais.


Por Método de Entrega:
Vetores Virais Dominam, Inovação Não Viral CresceOs vetores virais geraram 46,10% da receita de 2025 por meio de eficiência de transdução previsível e um caminho regulatório bem compreendido, garantindo demanda contínua em terapias ex vivo de alto valor. No entanto, as abordagens físicas não virais se expandirão a um CAGR de 16,21% à medida que a eletroporação, a compressão microfluídica e as nanopartículas lipídicas seletivas para tecidos resolvem os limites de imunogenicidade e tamanho de carga inerentes aos sistemas virais.
As plataformas de microinjeção robótica quadruplicam o rendimento de edição de embriões, incentivando os criadores agrícolas a adotar protocolos não virais em escala. Os complexos de ribonucleoproteínas fornecem edição transitória que desaparece antes que a imunidade adaptativa seja ativada, atraindo programas de doenças crônicas que requerem dosagem repetida. Os transportadores químicos permanecem relevantes para triagem e pesquisa, mas cedem terreno em ambientes clínicos para ferramentas físicas mais eficientes.
Por Aplicação:
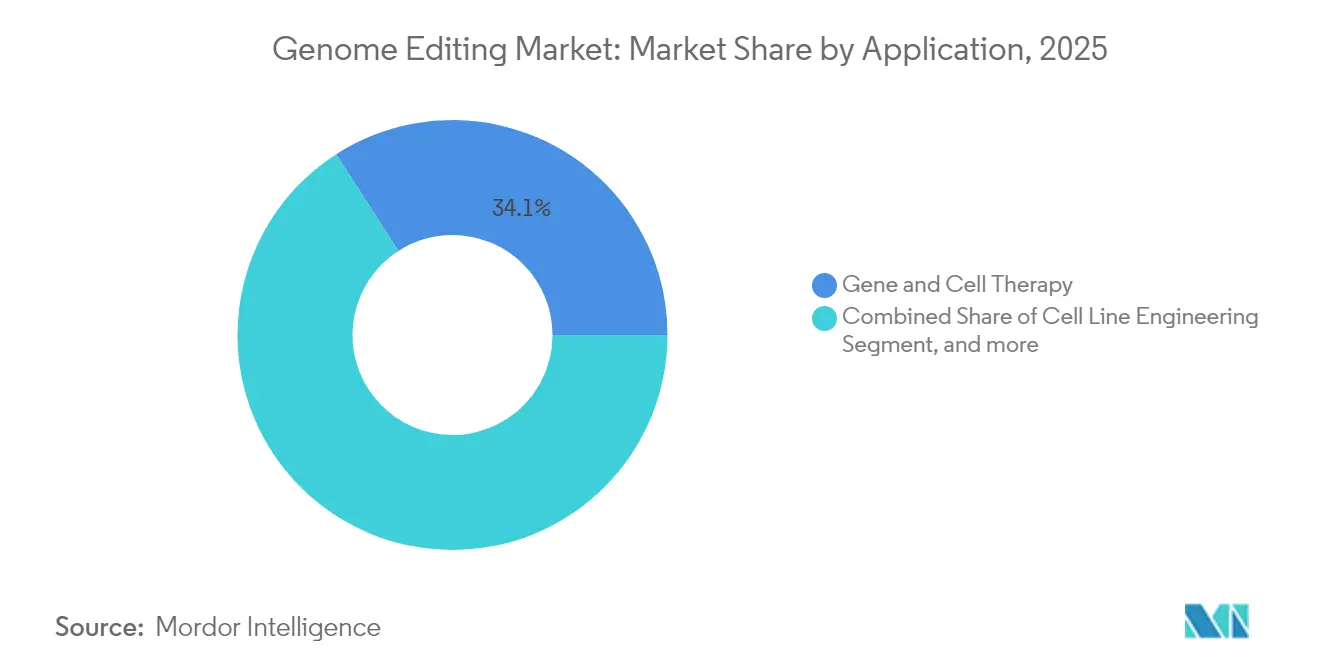
Terapêuticas Ainda Dominam, mas Diagnósticos AceleramA terapia gênica e celular manteve 34,10% da receita de 2025 e ancora a maioria dos lançamentos comerciais de curto prazo. O diagnóstico, no entanto, registrará um CAGR de 16,78% à medida que as plataformas de detecção de RNA baseadas em CRISPR-Cas13 entram nos mercados de rastreamento de doenças infecciosas e oncologia. Kits de detecção de mutação em edição genômica são utilizados em aplicações diagnósticas como biópsia líquida em oncologia. A engenharia de culturas agrícolas continua a se expandir à medida que as políticas climáticas incentivam variedades resilientes, embora a fragmentação regulatória desacelere o comércio transfronteiriço. A descoberta de medicamentos de alto rendimento e os rastreamentos de genômica funcional atraem investimentos de capital constantes, aproveitando bibliotecas CRISPR automatizadas para elucidar mecanismos de doenças.
A convergência tecnolgica com a multi-ômica de célula única refina o mapeamento de vias de doenças, permitindo que os desenvolvedores de terapêuticos estratifiquem os pacientes com maior precisão e aumentem as taxas de sucesso dos ensaios clínicos. As iniciativas de biologia sintética utilizam a edição genômica para elevar os rendimentos de lipídios, enzimas ou nutracêuticos, sustentando ecossistemas de biofabricação de próxima geração.
Por Usuário Final:
Liderança Farmacêutica Aliada ao Pioneirismo AcadêmicoAs empresas farmacêuticas e de biotecnologia detinham 51,85% da demanda de 2025 e prevê-se que se expandam a um CAGR de 16,65% à medida que os pipelines de medicina de precisão se multiplicam. O setor de edição genômica se beneficia de institutos acadêmicos que semeiam descobertas fundamentais e criam novas empresas. As Organizações de Pesquisa por Contrato (CROs) capturam a terceirização de fluxos de trabalho de empresas que carecem de expertise interna em edição, enquanto as empresas de melhoramento vegetal ampliam a escala para atender às metas de resiliência climática.
O lançamento comercial de centros de tratamento para terapias CRISPR aprovadas ilustra o esforço logístico necessário para traduzir a inovação em acesso ao paciente. As parcerias com grandes empresas farmacêuticas injetam capital e alcance global em plataformas emergentes, exemplificadas por acordos de nove dígitos visando distúrbios cardiovasculares e metabólicos. Os programas de desenvolvimento de força de trabalho tentam fechar a lacuna de talentos em biologia molecular, mas os mercados de trabalho apertados persistem nos polos de biotecnologia.
Análise Geográfica
Mercado de Edição Genômica na América do Norte
A América do Norte capturou 40,80% da receita de 2025, ancorada por profundo financiamento de capital de risco, infraestrutura líder em ensaios clínicos e políticas favoráveis da FDA. As iniciativas federais de bioeconomia alocam orçamentos de vários bilhões de dólares para P&D em genômica e manufatura avançada, reforçando as cadeias de suprimentos domésticas. No entanto, a inflação nos custos de construção e a escassez de pessoal de BPF exercem pressão ascendente sobre as despesas operacionais de novas instalações.
Mercado de Edição Genômica na Europa
A Europa combina pesquisa acadêmica de classe mundial com regulamentações fragmentadas que retardam a comercialização agrícola. A designação de OGM da UE para a maioria das culturas editadas geneticamente conflita com posturas mais permissivas do Reino Unido e da Suíça, gerando apelos por harmonização de políticas. Enquanto isso, fundos de investimento em biotecnologia e subsídios do Horizonte Europa canalizam recursos para programas terapêuticos, sustentando a P&D apesar da incerteza nas políticas comerciais.
Mercado de Edição Genômica na APAC
A Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 19,75%, impulsionada pelos incentivos de política industrial chinesa, pela simplificação regulatória japonesa para alimentos editados geneticamente e pelo Plano Diretor de RNA da Austrália, que visa uma contribuição de 8 bilhões de USD ao PIB. As diretrizes de classificação de risco da Índia criam um caminho acelerado para edições de baixo risco, catalisando a formação de startups. Os limites de transferência de tecnologia e as negociações de consórcios de patentes moldarão a trajetória dos entrantes estrangeiros no mercado.

Panorama regulatório
A regulamentação da edição genômica continua a se tornar mais rigorosa no que diz respeito à caracterização de segurança para aplicações humanas, ao mesmo tempo em que diferencia as regras para produtos agrícolas nas principais jurisdições. Nos Estados Unidos, a FDA manteve sua orientação final de janeiro de 2024 sobre produtos de terapia genética humana que incorporam edição do genoma humano como referência central para as expectativas de CMC, não clínicas e clínicas, e em abril de 2026 emitiu uma orientação preliminar focada na avaliação de segurança da edição genômica em produtos de terapia genética humana usando sequenciamento de nova geração (NGS), sinalizando uma maior ênfase na avaliação padronizada e de alta resolução de efeitos fora do alvo e da integridade genômica.
Na Europa, o Regulamento (UE) 2026/1388 (adotado em 17 de junho de 2026) estabelece uma estrutura dedicada para plantas obtidas por certas novas técnicas genômicas (NGTs) e seus produtos, criando um caminho mais claro para algumas culturas editadas geneticamente, mantendo salvaguardas de saúde e ambientais. Na China, uma estrutura estatutária para tecnologias biomédicas, incluindo células-tronco e edição genética, entrou em vigor em 1º de maio de 2026, enquanto a direção da política agrícola também elevou a edição genética como uma tecnologia central sob o plano de modernização do Conselho de Estado, reforçando a necessidade de estratégias de conformidade distintas entre programas de edição genômica terapêutica e agrícola.
Cenário Competitivo
O campo competitivo é moderadamente fragmentado. A Thermo Fisher Scientific aproveita sua unidade de Soluções em Ciências da Vida, que representa uma parcela significativa da receita corporativa, para fornecer reagentes e instrumentos nos segmentos de pesquisa, diagnósticos e bioprocessamento. A Sigma-Aldrich da Merck KGaA complementa portfólios de ferramentas semelhantes e mantém forte fidelização de clientes por meio de assinaturas de consumíveis.
Os inovadores de plataformas estão remodelando os limites do mercado. A CRISPR Therapeutics fez a transição para a geração de receita após o lançamento do CASGEVY e agora avança ativos cardiovasculares e de oncologia, mantendo USD 1,86 bilhão em caixa. A Intellia Therapeutics prioriza a edição in vivo e espera que seu prazo de caixa se estenda além de 2027 após um realinhamento de 27% da força de trabalho. A atividade de parcerias se intensifica, exemplificada pela aliança da Regeneron com a Mammoth Biosciences, que combina nucleases ultracompactas com direcionamento por anticorpos. Os portfólios de patentes permanecem decisivos; o acesso à propriedade intelectual fundamental do CRISPR oferece aos incumbentes fossos defensivos que os novos entrantes menores devem navegar por meio de licenciamento cruzado ou descoberta de novas enzimas.
As CDMOs de médio porte diversificam-se em suítes de terapia celular e gênica, mas o alto investimento de capital e a utilização variável já desencadearam consolidação. Alguns prestadores de serviços experimentam linhas de fabricação contínua que poderiam reduzir pela metade os custos por dose assim que a aceitação regulatória se solidificar.
Líderes do Setor de Edição Genômica
GenScript USA Inc.
Integrated DNA Technologies Inc.
New England Biolabs Inc.
Sangamo Biosciences Inc.
Thermo Fisher Scientific Inc.
GenScript Biotech Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Edição Genômica
- Thermo Fisher Scientific
- Merck
- CRISPR Therapeutics AG
- Editas Medicine
- Horizon Discovery
- Intellia Therapeutics Inc.
- Beam Therapeutics Inc.
- Sangamo Therapeutics
- Genscript
- Synthego Corporation
- Takara Bio
- Integrated DNA Technologies
- Lonza Group
- New England Biolabs
- OriGene Technologies
- Caribou Biosciences Inc.
- Bluebird Bio
- Bio-Rad Laboratories
- Agilent Technologies
- QIAGEN

Oportunidades de mercado e perspectivas futuras
A clarificação regulatória está criando espaço de curto prazo nos fluxos de trabalho de desenvolvimento terapêutico e na comercialização agrícola, com implicações diretas para a demanda por ferramentas, serviços e vetores de entrega. A orientação preliminar da FDA de abril de 2026 sobre avaliação de segurança baseada em NGS para produtos de terapia genética humana editados geneticamente, juntamente com sua orientação preliminar de junho de 2026 sobre o aproveitamento de conhecimento prévio para terapias genéticas de edição genômica, apoia pacotes de evidências mais estruturados e repetíveis em todos os programas. Isso, por sua vez, favorece fornecedores de análises fora do alvo, kits de ensaio padronizados, materiais de referência e pipelines de bioinformática compatíveis que reduzem atritos desde a descoberta até os estudos que habilitam o IND.
Na agricultura, a adoção do Regulamento (UE) 2026/1388 (junho de 2026) estabelece uma estrutura definida para plantas e produtos NGT, expandindo o mercado endereçável para insumos de edição genômica na engenharia de culturas europeias e serviços associados de validação de características, particularmente para edições que evitam DNA estranho. No lado clínico, o mercado também está vendo impulso em direção à engenharia celular mais complexa e aplicações em tumores sólidos, ilustrado pela aprovação regulatória chinesa em julho de 2026 do satri-cel da CARsgen Therapeutics para câncer gástrico. Esse progresso eleva os requisitos para reagentes de edição de alta qualidade, testes de segurança, incluindo avaliação baseada em NGS, e parcerias de manufatura escalável para produtos terapêuticos personalizados ou de pequenos lotes.
Desenvolvimento Recente do Setor no Mercado de Edição Genômica
- Julho de 2026: A CARsgen Therapeutics recebeu aprovação regulatória chinesa para o satri-cel (satricabtagene autoleucel) para câncer gástrico, citada como a primeira aprovação de CAR T para um tumor sólido nesse mercado. Esse marco expande as provas comerciais para terapias celulares editadas ou modificadas além dos cânceres hematológicos e aumenta a demanda por insumos de edição genômica de grau clínico e testes analíticos de liberação alinhados às expectativas de segurança em evolução.
- Julho de 2025: A Integrated DNA Technologies anunciou uma expansão de seu portfólio de pesquisa translacional CRISPR, incluindo adições como Alt-R HDR Enhancer Protein e Cas9 mRNA. A ampliação das opções de reagentes e fluxos de trabalho fortalece o vínculo com fornecedores para usuários pré-clínicos a translacionais e apoia ciclos de iteração mais rápidos para equipes que otimizam a eficiência de edição e os formatos de entrega.
- Dezembro de 2024: A GenScript Biotech firmou parceria com a Base Therapeutics para apoiar o programa de terapia com células NK editadas por base NK510, fornecendo sgRNA cGMP e sua tecnologia de isolamento celular CytoSinct após o programa receber a liberação de IND da FDA. Isso ressalta a crescente dependência de fornecedores especializados que podem combinar ácidos nucleicos de grau GMP com tecnologias de processamento celular habilitadoras para terapêuticas de edição genômica em estágio de IND.


Mercado de Edição Genômica Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas geradas por ferramentas e fluxos de trabalho de edição genômica que permitem alterações direcionadas de DNA ou RNA. Inclui reagentes-chave, instrumentos, sistemas de entrega e serviços relacionados utilizados em ambientes de pesquisa e aplicados.
Exclusões de escopo: Excluímos consumíveis de sequenciamento tradicionais e pedidos independentes de síntese gênica quando não estão diretamente vinculados a um fluxo de trabalho de edição.
Visão Geral da Segmentação
- Por Tecnologia
- Repetições Palindrômicas Curtas Agrupadas e Regularmente Interespaçadas (CRISPR)
- Nuclease Efetora Semelhante a Ativador de Transcrição (TALEN)
- Nuclease de Dedo de Zinco (ZFN)
- Meganucleases
- Mutagênese Dirigida por Oligonucleotídeos
- Outras Tecnologias
- Por Método de Entrega
- Vetores Virais
- Métodos Físicos Não Virais
- Métodos Químicos Não Virais
- Por Aplicação
- Engenharia de Linhagem Celular
- Terapia Gênica e Celular
- Descoberta de Medicamentos e Genômica Funcional
- Engenharia de Culturas Agrícolas
- Diagnósticos e Biologia Sintética
- Por Usuário Final
- Empresas Farmacêuticas e de Biotecnologia
- Institutos de Pesquisa Acadêmicos e Governamentais
- Organizações de Pesquisa por Contrato
- Empresas de Agricultura e Alimentos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Conselho de Cooperação do Golfo
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental parte de sinais mensuráveis difíceis de contestar e, em seguida, converte esses sinais em receita utilizando lógica realista de uso e precificação. Normalmente, extraímos estatísticas de referência de fontes públicas, como bancos de dados de financiamento dos National Institutes of Health, comunicados da US Food and Drug Administration, atualizações da Agência Europeia de Medicamentos e registros de ensaios clínicos como o ClinicalTrials.gov.
Para manter o trabalho fundamentado, também revisamos patentes e periódicos revisados por pares para verificar quais protocolos de laboratório estão se transformando em produtos replicáveis. Em seguida, utilizamos registros de empresas, apresentações para investidores e sites de associações para mapear a atividade comercial. Quando necessário, assinaturas pagas são utilizadas apenas para dados financeiros e de inteligência de empresas, consultas de patentes e visualizações de comércio em nível de remessa para determinados insumos. Esta lista documental não é exaustiva, e também utilizamos outras fontes públicas e pagas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas documentais sobre o que é contabilizado como receita de edição genômica, como os preços estão evoluindo e onde a adoção está se acelerando versus permanecendo em pesquisa inicial. Conversamos com fornecedores de ferramentas, prestadores de serviços e usuários finais, como equipes de biofarmacêutica e laboratórios acadêmicos nas principais regiões, para que as lacunas nos dados públicos pudessem ser preenchidas e as variáveis-chave pudessem ser trianguladas com o comportamento de compra declarado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 14% | APAC: 52% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 36% | EMEA: 29% |
| Participantes menores: 16% | Gerentes: 50% | Américas: 19% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído inicialmente utilizando uma lógica de cima para baixo, na qual os sinais de intensidade de pesquisa e tradução clínica são convertidos em um conjunto de demanda endereçável e, em seguida, vinculados ao gasto por fluxo de trabalho. Para manter a estrutura honesta, corroboramos com aproximações seletivas de baixo para cima, como preços de produtos amostrados multiplicados por volumes unitários estimados para consumíveis essenciais, além de verificações de canal sobre taxas de execução de serviços. Os totais são ajustados apenas quando várias verificações apontam na mesma direção.
Os insumos utilizados no modelo incluem o número e o ritmo de ensaios clínicos relacionados à edição gênica, marcos regulatórios para terapias de edição genômica, direção do financiamento público de pesquisa, dinâmica de depósito de patentes e indicadores práticos de adoção, como o crescimento da base instalada de instrumentos de laboratório relevantes e o consumo típico de reagentes por experimento. A previsão é feita principalmente por meio de análise de cenários apoiada por suavização de tendências, onde a demanda de curto prazo é ancorada a pipelines observáveis e financiamento. Para curvas de longo prazo, moderamos os resultados com base nas opiniões de especialistas sobre segurança, preocupações com alvos não intencionais e prontidão de fabricação. Quando a visibilidade de baixo para cima é fragmentada para fornecedores menores, tratamos as lacunas com faixas conservadoras de penetração e preço e, em seguida, verificamos novamente por meio de contatos primários.
Ciclo de Validação e Atualização de Dados
A validação é feita comparando a receita modelada com sinais independentes, como atividade de ensaios, direção de financiamento e lançamentos comerciais observáveis, e então investigando quaisquer grandes variações até que a causa seja clara. Se uma mudança de premissa deslocar um total excessivamente, a equipe recontatará especialistas e revisitará o rastro da fonte. Os números finais são revisados em mais de uma rodada de análise antes da aprovação.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando um evento relevante altera a demanda ou a precificação de forma visível. Imediatamente antes da entrega, realizamos uma verificação atualizada para que as tabelas finais reflitam as divulgações públicas mais recentes e os sinais de mercado confirmados.
Tamanho do Mercado de Edição Genômica da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para edição genômica nem sempre coincidem porque as empresas escolhem diferentes anos-base, incluem diferentes itens de fluxo de trabalho e aplicam diferentes premissas de precificação e adoção. As diferenças também surgem quando um editor depende fortemente do otimismo inicial do pipeline, enquanto outro restringe o conjunto endereçável ao que já é utilizado em programas laboratoriais e terapêuticos de rotina.
Os principais fatores de divergência neste mercado são o escopo (se vetores de entrega e serviços habilitadores estão incluídos, e se os gastos com genômica adjacente à edição estão misturados), como a demanda clínica e de pesquisa é ponderada, e como os preços médios de venda evoluem ao longo do tempo à medida que a escala melhora. Outro motivo comum é o ciclo de atualização, uma vez que uma única nova aprovação, atualização de segurança ou mudança de financiamento pode alterar as expectativas de curto prazo, e essas mudanças não atingem todos os modelos ao mesmo tempo. A tabela abaixo destaca que a diferença é explicada principalmente pela exclusão da síntese gênica independente e dos consumíveis de sequenciamento não relacionados à edição do conjunto de receitas, uma escolha de escopo aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 12,29 bilhões de USD (2026) | |
| Consultoria Global A | 13,24 bilhões de USD (2026) | Esta estimativa parece utilizar uma rede de receitas mais ampla para edição genômica. Pode incluir receitas de fluxos de trabalho adjacentes sem excluir explicitamente o sequenciamento não relacionado à edição ou a atividade de síntese vagamente vinculada, o que eleva o total de 2026. |
| Associação do Setor B | 9,30 bilhões de USD (2024) | Este valor está ancorado a um ano-base de 2024. Reflete uma curva de tradução mais conservadora da pesquisa para a demanda comercial, o que mantém a adoção e o aumento do preço médio de venda mais restritos no curto prazo, tornando-o inferior às perspectivas baseadas em 2026. |
Analisando os três valores, a diferença não é apenas matemática — é o que cada modelo escolhe contabilizar e com que rapidez permite que a demanda escale. Ao manter o conjunto de receitas vinculado a fluxos de trabalho específicos de edição e, em seguida, verificando-o em relação a ensaios, financiamento e sinais de adoção, o número resultante permanece rastreável a insumos claros e pode ser reproduzido quando as premissas são atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de edição genômica?
O mercado de edição genômica está avaliado em USD 12,29 bilhões em 2026.
Com que velocidade o mercado de edição genômica crescerá até 2031?
Projeta-se que a receita cresça a um CAGR de 15,98%, atingindo USD 25,74 bilhões até 2031.
Qual tecnologia detém a maior participação do mercado de edição genômica?
As plataformas CRISPR lideraram com 41,10% de participação em 2025, à frente de outros sistemas de nucleases.
Por que a Ásia-Pacífico é o mercado regional de crescimento mais rápido?
Políticas favoráveis na China, Japão, Austrália e Índia fomentam a adoção rápida, produzindo um CAGR previsto de 19,75% até 2031.
Qual é o maior risco para a expansão comercial?
A fragmentação regulatória transfronteiriça, particularmente para culturas com genes editados, permanece o principal obstáculo ao acesso global ao mercado.
Quais empresas estão definindo o ritmo da inovação?
CRISPR Therapeutics, Intellia Therapeutics, Mammoth Biosciences, Thermo Fisher Scientific e Merck KGaA estão entre os líderes, cada um avançando plataformas distintas ou soluções integradas.
Página atualizada pela última vez em:



