
Tamaño y Participación del Mercado de Edición Genómica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 12.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 25.74 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 15.98 % |
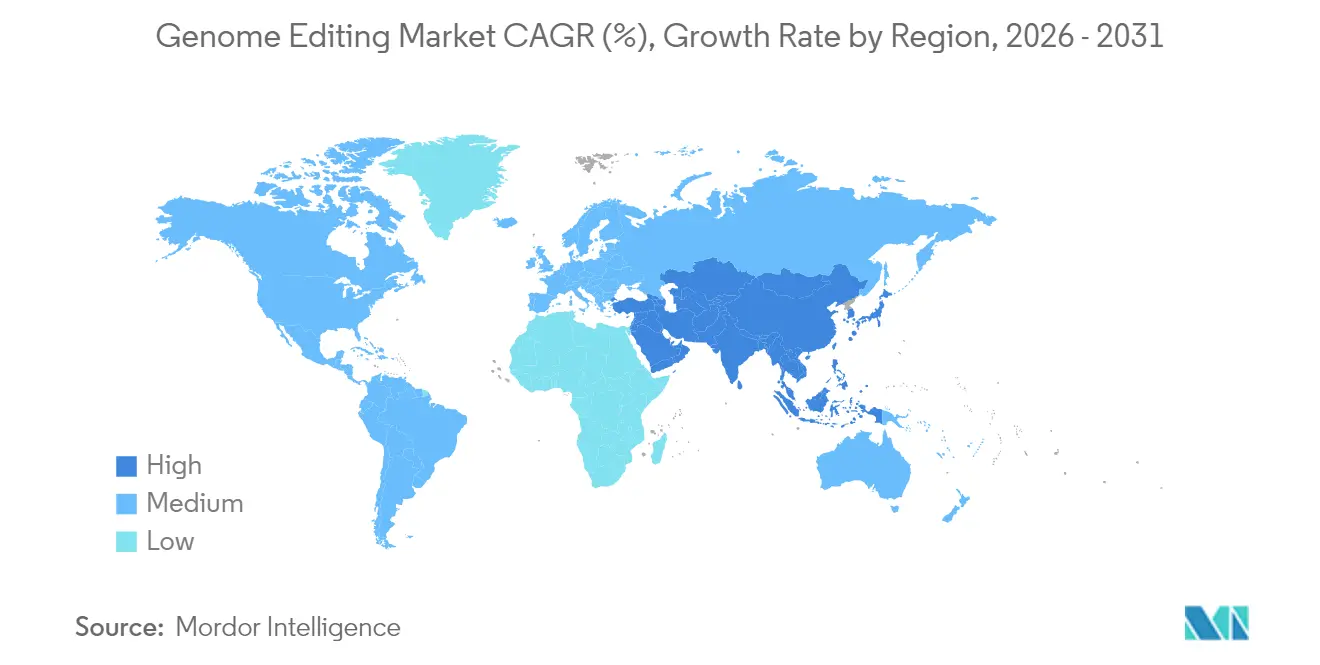
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
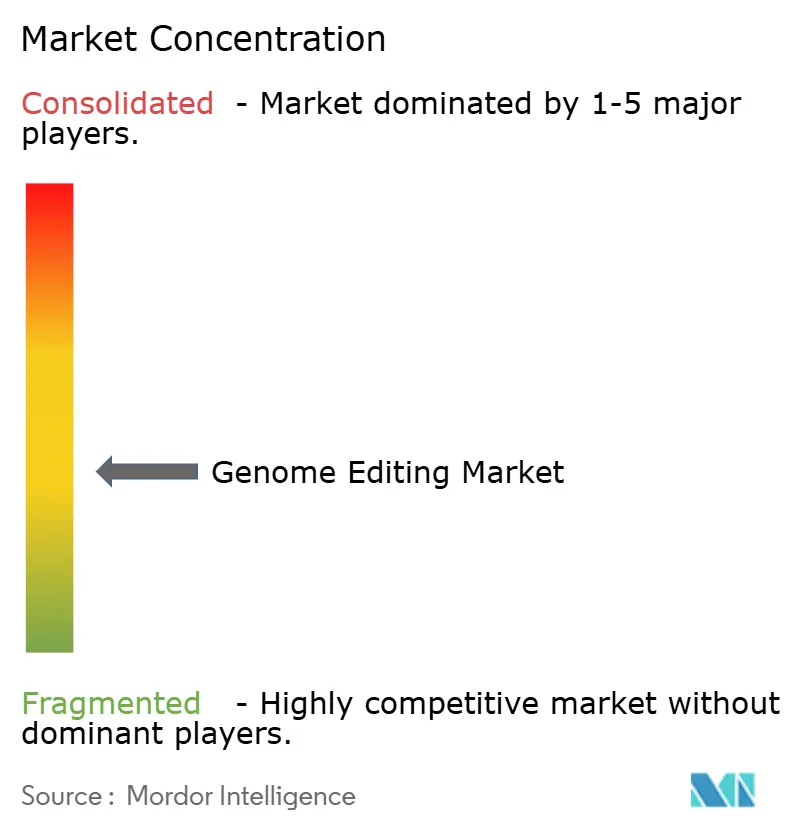
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Edición Genómica por Mordor Intelligence
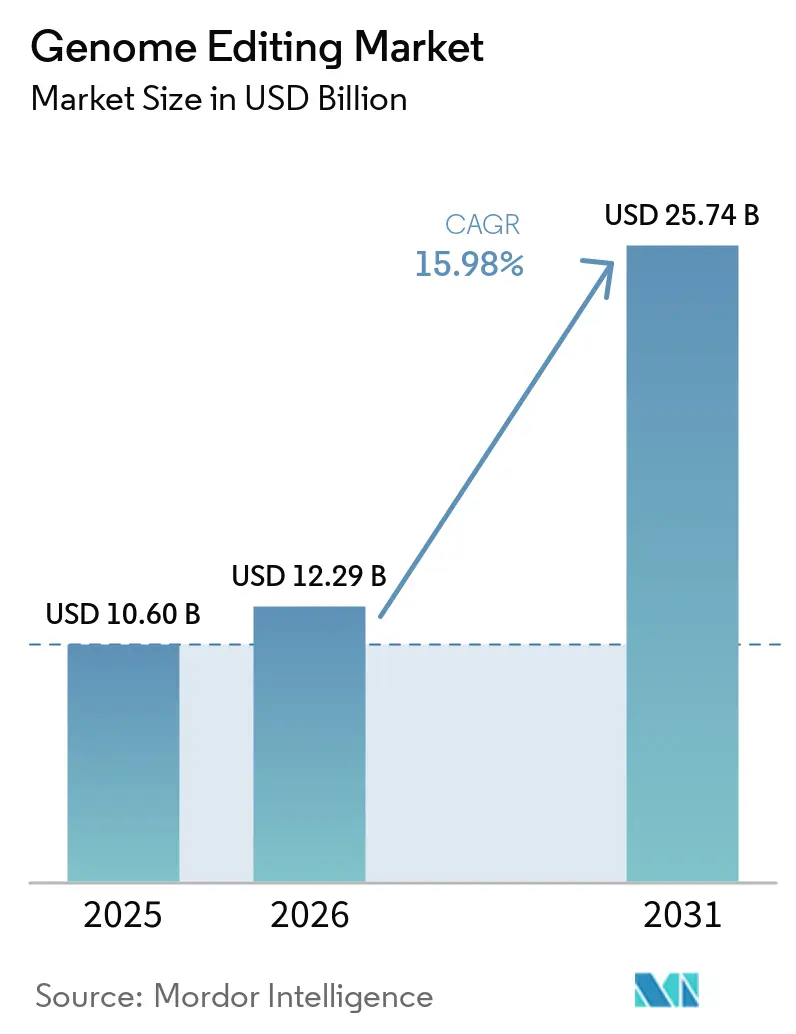
El tamaño del Mercado de Edición Genómica fue valorado en USD 10,60 mil millones en 2025 y se estima que crecerá desde USD 12,29 mil millones en 2026 hasta alcanzar USD 25,74 mil millones en 2031, a una CAGR del 15,98% durante el período de pronóstico (2026-2031).
La validación clínica de CRISPR-Cas9, la creciente demanda de cultivos resistentes al clima y la abundante disponibilidad de capital de riesgo convergen para acelerar la adopción comercial. La creciente confianza regulatoria es evidente en la oleada de designaciones de revisión otorgadas a las terapias CRISPR, mientras que los reguladores agrícolas en varios países tratan ahora muchas plantas editadas genéticamente como si fueran obtenidas mediante reproducción convencional. Las estrategias competitivas se centran en ampliar la capacidad conforme a las Buenas Prácticas de Fabricación (BPF), integrar la inteligencia artificial en el diseño de nucleasas y firmar acuerdos de licencia de plataformas que consolidan las ventajas de propiedad intelectual. La intensificación de la colaboración entre grandes empresas farmacéuticas y ágiles empresas emergentes amplía el pipeline terapéutico y acelera el tiempo de comercialización, incluso cuando el escalado de la fabricación, la desalineación de la política comercial y la escasez de mano de obra cualificada moderan las perspectivas.
Conclusiones Clave del Informe
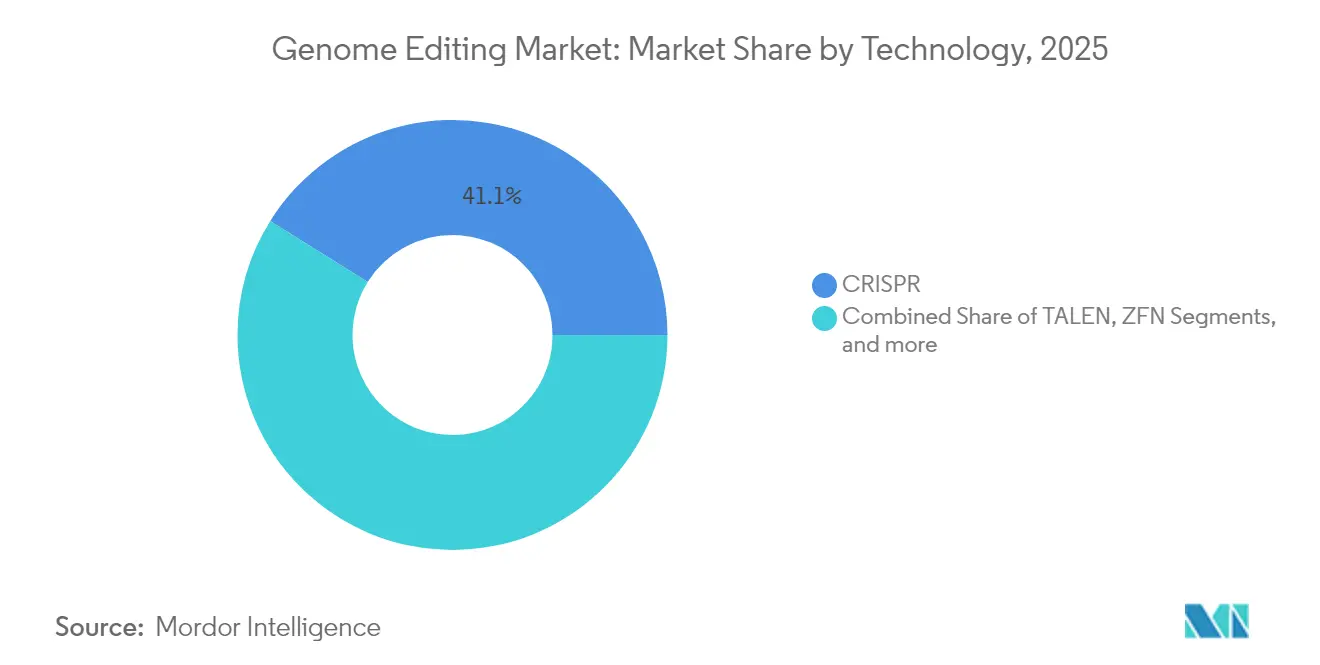
- Por tecnología, las plataformas CRISPR lideraron con el 41,10% de la participación del mercado de edición genómica en 2025; se proyecta que TALEN avanzará a una CAGR del 19,49% hasta 2031.
- Por método de entrega, los vectores virales representaron el 46,10% de los ingresos en 2025, mientras que se prevé que la entrega física no viral se expanda a una CAGR del 16,21% hasta 2031.
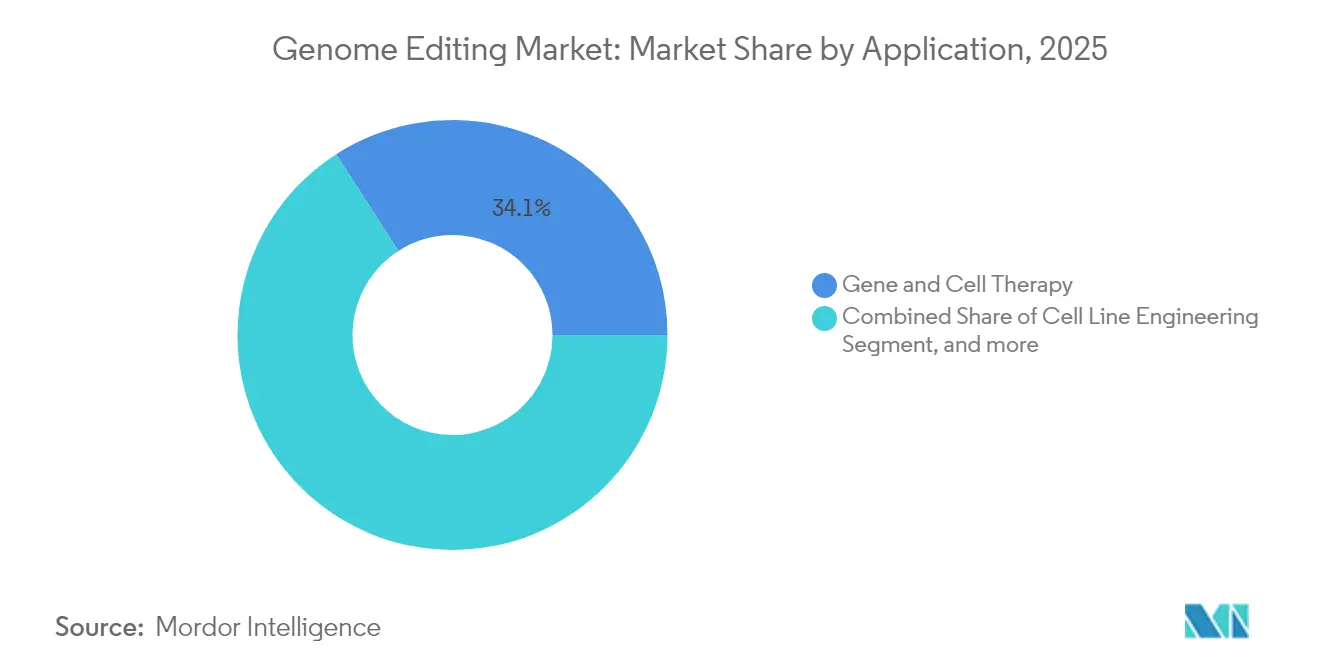
- Por aplicación, la terapia génica y celular representó el 34,10% del tamaño del mercado de edición genómica en 2025, mientras que los diagnósticos y la biología sintética registran la CAGR más rápida del 16,78% entre 2026 y 2031.
- Por usuario final, las empresas farmacéuticas y de biotecnología capturaron una participación del 51,85% en el mercado de edición genómica en 2025 y están creciendo a una CAGR del 16,65% hasta 2031.
- Por región, América del Norte retuvo el 40,80% de la participación en ingresos en 2025; se prevé que Asia-Pacífico crezca a una CAGR del 19,75% durante el mismo período.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Edición Genómica*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida Adopción de Sistemas CRISPR-Cas en Ensayos Clínicos | +3.2% | Global, con América del Norte y la UE a la cabeza | Mediano plazo (2-4 años) |
| Creciente Demanda de Biotecnología Agrícola para Cultivos Resistentes al Clima | +2.8% | Global, con APAC y América Latina como núcleo | Largo plazo (≥ 4 años) |
| Aumento del Financiamiento de Capital de Riesgo e IPO para Empresas Emergentes de Edición Génica | +2.1% | América del Norte y la UE como principales, APAC emergente | Corto plazo (≤ 2 años) |
| Generalización de las Terapéuticas de Edición Génica In Vivo para Enfermedades Raras | +2.5% | Global, con ventajas regulatorias en EE. UU. | Mediano plazo (2-4 años) |
| Plataformas de Cribado de Alto Rendimiento Asistidas por Automatización e Inteligencia Artificial | +1.8% | Global, concentrado en centros de biotecnología | Mediano plazo (2-4 años) |
| Hojas de Ruta de Bio-Economía Gubernamentales en Países Emergentes | +1.4% | APAC, América Latina, MEA | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Adopción de Sistemas CRISPR-Cas en Ensayos Clínicos
La aprobación de la primera terapia CRISPR por parte de la FDA desbloqueó una exploración clínica más amplia, permitiendo ensayos paraguas de múltiples brazos que reducen los ciclos de desarrollo hasta en dos años.[1]Administración de Alimentos y Medicamentos de EE. UU., "La FDA Aprueba la Primera Terapia Basada en CRISPR," fda.gov Los resultados positivos de estudios en hematología, oftalmología y tumores sólidos subrayan la versatilidad de la plataforma y atraen flujos de capital sostenidos.[2]Alexis Rappaport, "Las Aplicaciones de CRISPR se Expanden Más Allá de los Trastornos Monogénicos," nature.com Universidades y empresas de biotecnología están escalando protocolos CRISPR-TIL que lograron respuestas completas en cánceres gastrointestinales, yendo más allá de las indicaciones monogénicas.
Creciente Demanda de Biotecnología Agrícola para Cultivos Resistentes al Clima
El arroz editado genómicamente, el maíz tolerante a la sequía y el ganado resistente al calor ejemplifican soluciones que mitigan los impactos climáticos mientras mantienen el rendimiento.[3]Departamento de Agricultura de EE. UU., "Subvenciones de Investigación para la Evaluación de Riesgos en Biotecnología," usda.gov Las exenciones regulatorias en 16 jurisdicciones donde no persiste ADN foráneo aceleran la comercialización, permitiendo a pequeños criadores ingresar al mercado de edición genómica sin los onerosos obstáculos de los organismos modificados genéticamente. Los programas público-privados canalizan herramientas CRISPR hacia la fortificación nutricional en cultivos básicos, ampliando las oportunidades de mercado en regiones en desarrollo.
Aumento del Financiamiento de Capital de Riesgo e IPO para Empresas Emergentes de Edición Génica
A pesar de una caída cíclica en 2024, las plataformas de alta calidad aún cierran rondas de nueve cifras y forjan alianzas que combinan el capital de grandes farmacéuticas con una I+D ágil. Las inversiones estratégicas canalizan recursos hacia enzimas CRISPR ultracompactas, suites de diseño guiadas por inteligencia artificial e integrasas programables, reforzando los pipelines tecnológicos.
Generalización de las Terapéuticas de Edición Génica In Vivo para Enfermedades Raras
Los programas in vivo de dosis única ofrecen una reducción proteica duradera, con sistemas de nanopartículas lipídicas que logran edición específica de órganos más allá del hígado. La guía de la FDA prioriza la revisión acelerada para candidatos de enfermedades raras, lo que lleva a los patrocinadores a acumular colas de presentación con productos in vivo previstos para su lanzamiento más adelante en la década.
Análisis del Impacto de las Restricciones del Mercado de Edición Genómica*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Perfil de Seguridad Fuera del Objetivo a Largo Plazo Incierto en Humanos | -2.3% | Global, con supervisión más estricta de la UE | Largo plazo (≥ 4 años) |
| Alto CAPEX para Suites de Fabricación de Edición Génica Conformes con BPF | -1.9% | Global, agudo en mercados emergentes | Mediano plazo (2-4 años) |
| Fragmentación Regulatoria Transfronteriza para Semillas Editadas | -1.6% | Comercio global, divergencia UE-EE. UU. crítica | Mediano plazo (2-4 años) |
| Escasez de Talento en Habilidades Avanzadas de Biología Molecular | -1.2% | Global, concentrado en centros de biotecnología | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Perfil de Seguridad Fuera del Objetivo a Largo Plazo Incierto en Humanos
La secuenciación de ultra-profundidad continúa revelando cientos de posibles sitios fuera del objetivo, lo que lleva a los reguladores a exigir estudios ampliados de biodistribución y durabilidad antes de que puedan proceder los ensayos en etapas avanzadas. Las variantes de Cas de alta fidelidad y los enfoques de edición primaria reducen el riesgo, pero los datos humanos a largo plazo limitados mantienen estrictos los requisitos de vigilancia poscomercialización, especialmente en la UE.
Alto CAPEX para Suites de Fabricación de Edición Génica Conformes con BPF
Las plantas de nueva construcción requieren entre USD 200 y 500 millones y diseños especializados de salas limpias. Aunque la construcción modular reduce el riesgo de sobrecostos, la intensidad de capital limita la entrada de empresas más pequeñas y alimenta la consolidación en torno a las organizaciones de desarrollo y fabricación por contrato (CDMO) con instalaciones existentes. La automatización reduce el costo por lote, pero exige operadores especializados en escasa oferta, lo que prolonga el tiempo de aumento de capacidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Edición Genómica
Por Tecnología:
CRISPR Lidera Mientras TALEN AceleraCRISPR entregó el 41,10% de la participación del mercado de edición genómica en 2025, pero TALEN exhibe una CAGR del 19,49% que está remodelando la combinación competitiva. Las herramientas de inteligencia artificial en evolución reducen drásticamente los ciclos de optimización del ARN guía y amplían el espacio de diseño de nucleasas, generando derivados como Open-CRISPR con nueva homología de secuencia. Las modalidades de edición de bases y edición primaria ganan terreno como alternativas orientadas a la seguridad y pueden crear submercados dedicados, especialmente en áreas de indicación sensibles a los riesgos de ruptura de doble cadena.
Al mismo tiempo, las nucleasas de dedos de zinc preservan nichos en aplicaciones ultrespecíficas donde la libertad de propiedad intelectual supera el rendimiento. Las meganucleasas y la mutagénesis dirigida por oligonucleótidos completan el conjunto de herramientas para los flujos de trabajo de biología sintética industrial. En consecuencia, los proveedores de plataformas agrupan cada vez más las modalidades de edición con software de inteligencia artificial predictiva y bibliotecas de cribado, anclando ventas de soluciones más amplias entre clientes terapéuticos, agrícolas e industriales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Método de Entrega:
Los Vectores Virales Dominan, la Innovación No Viral SurgeLos vectores virales generaron el 46,10% de los ingresos de 2025 gracias a la eficiencia de transducción predecible y una vía regulatoria bien comprendida, asegurando una demanda continua en terapias ex vivo de alto valor. Sin embargo, los enfoques físicos no virales se expandirán a una CAGR del 16,21% a medida que la electroporación, la compresión microfluídica y las nanopartículas lipídicas selectivas de tejido resuelvan los límites de inmunogenicidad y tamaño de carga inherentes a los sistemas virales.
Las plataformas de microinyección robótica cuadruplican el rendimiento de edición de embriones, impulsando a los criadores agrícolas a adoptar protocolos no virales a escala. Los complejos de ribonucleoproteínas ofrecen una edición transitoria que desaparece antes de que se active la inmunidad adaptativa, lo que resulta atractivo para los programas de enfermedades crónicas que requieren dosificación repetida. Los portadores químicos siguen siendo relevantes para el cribado y la investigación, pero ceden terreno en entornos clínicos a herramientas físicas más eficientes.
Por Aplicación:
Las Terapéuticas Aún Dominan Pero los Diagnósticos AceleranLa terapia génica y celular mantuvo el 34,10% de los ingresos de 2025 y ancla la mayoría de los lanzamientos comerciales a corto plazo. Sin embargo, el diagnóstico registrará una CAGR del 16,78% a medida que las plataformas de detección de ARN basadas en CRISPR-Cas13 ingresen a los mercados de detección de enfermedades infecciosas y oncología. Los kits de detección de mutaciones en edición genómica se utilizan en aplicaciones de diagnóstico como la biopsia líquida en oncología. La ingeniería de cultivos agrícolas continúa expandiéndose a medida que las políticas climáticas fomentan variedades resistentes, aunque la fragmentación regulatoria ralentiza el comercio transfronterizo. El descubrimiento de fármacos de alto rendimiento y los análisis de genómica funcional atraen una inversión de capital constante, aprovechando las bibliotecas CRISPR automatizadas para dilucidar los mecanismos de las enfermedades.
La convergencia tecnológica con la multi-ómica de célula única perfecciona el mapeo de las vías de la enfermedad, lo que permite a los desarrolladores de terapéuticos estratificar a los pacientes con mayor precisión y aumentar las tasas de éxito de los ensayos clínicos. Las iniciativas de biología sintética utilizan la edición genómica para elevar los rendimientos de lípidos, enzimas o nutracéuticos, sustentando los ecosistemas de biofabricación de próxima generación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Liderazgo Farmacéutico Combinado con Pionerismo AcadémicoLas empresas farmacéuticas y de biotecnología representaron el 51,85% de la demanda de 2025 y se prevé que se expandan a una CAGR del 16,65% a medida que se multiplican los pipelines de medicina de precisión. La industria de edición genómica se beneficia de los institutos académicos que siembran descubrimientos fundamentales y crean nuevas empresas. Las organizaciones de investigación por contrato (CRO) capturan la externalización de flujos de trabajo de empresas que carecen de experiencia interna en edición, mientras que las empresas de fitomejoramiento escalan para cumplir los objetivos de resiliencia climática.
El lanzamiento comercial de centros de tratamiento para las terapias CRISPR aprobadas ilustra el esfuerzo logístico necesario para traducir la innovación en acceso para los pacientes. Las asociaciones con grandes farmacéuticas inyectan capital y alcance global en plataformas emergentes, ejemplificadas por acuerdos de nueve cifras dirigidos a trastornos cardiovasculares y metabólicos. Los programas de desarrollo de la fuerza laboral intentan cerrar la brecha de talento en biología molecular, pero los mercados laborales ajustados persisten en los centros de biotecnología.
Análisis Geográfico
Mercado de Edición Genómica en América del Norte
América del Norte capturó el 40,80% de los ingresos de 2025, respaldada por una sólida financiación de capital de riesgo, una infraestructura líder en ensayos clínicos y políticas favorables de la FDA. Las iniciativas federales de bioeconomía asignan presupuestos de varios miles de millones de dólares a la I+D en genómica y a la fabricación avanzada, reforzando las cadenas de suministro nacionales. No obstante, la inflación en los costos de construcción y la escasez de personal de BPF ejercen una presión al alza sobre los gastos operativos de las nuevas instalaciones.
Mercado de Edición Genómica en Europa
Europa combina una investigación académica de clase mundial con regulaciones fragmentadas que ralentizan la comercialización agrícola. La designación de OGM de la UE para la mayoría de los cultivos editados genéticamente entra en conflicto con posturas más permisivas en el Reino Unido y Suiza, lo que genera llamados a la armonización de políticas. Mientras tanto, los fondos de inversión en biotecnología y las subvenciones de Horizonte Europa canalizan recursos hacia programas terapéuticos, sosteniendo la I+D a pesar de la incertidumbre en la política comercial.
Mercado de Edición Genómica en Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 19,75%, impulsada por los incentivos de política industrial de China, la simplificación regulatoria de Japón para alimentos editados genómicamente y el Plan RNA de Australia, que apunta a una contribución de 8 mil millones de USD al PIB. Las directrices de clasificación de riesgo de India crean una vía expedita para ediciones de bajo riesgo, catalizando la formación de nuevas empresas. Los límites a la transferencia de tecnología y las negociaciones sobre grupos de patentes definirán la trayectoria de los participantes extranjeros en el mercado.

Panorama regulatorio
La regulación de la edición del genoma sigue endureciéndose en torno a la caracterización de la seguridad para aplicaciones humanas, al tiempo que diferencia las normas para productos agrícolas en las principales jurisdicciones. En Estados Unidos, la FDA ha mantenido su guía final de enero de 2024 sobre productos de terapia génica humana que incorporan edición del genoma humano como referencia central para las expectativas de CMC, no clínicas y clínicas, y en abril de 2026 emitió una guía preliminar centrada en la evaluación de seguridad de la edición del genoma en productos de terapia génica humana mediante secuenciación de próxima generación (NGS), lo que señala un mayor énfasis en la evaluación estandarizada y de alta resolución de efectos fuera del objetivo e integridad genómica.
En Europa, el Reglamento (UE) 2026/1388 (adoptado el 17 de junio de 2026) establece un marco dedicado para las plantas obtenidas mediante ciertas nuevas técnicas genómicas (NGT) y sus productos, creando una vía más clara para algunos cultivos editados genéticamente, a la vez que mantiene las salvaguardas sanitarias y ambientales. En China, un marco estatutario para tecnologías biomédicas, incluidas las células madre y la edición del genoma, entró en vigor el 1 de mayo de 2026, mientras que la orientación de la política agrícola también ha elevado la edición del genoma como tecnología central en el plan de modernización del Consejo de Estado, reforzando la necesidad de estrategias de cumplimiento diferenciadas entre los programas de edición del genoma terapéuticos y agrícolas.
Panorama Competitivo
El campo competitivo está moderadamente fragmentado. Thermo Fisher Scientific aprovecha su unidad de Soluciones para Ciencias de la Vida, que representa una participación significativa de los ingresos corporativos, para suministrar reactivos e instrumentos en los segmentos de investigación, diagnóstico y bioprocesamiento. Sigma-Aldrich de Merck KGaA complementa portafolios de herramientas similares y mantiene una fuerte fidelización de clientes a través de suscripciones de consumibles.
Los innovadores de plataformas están redefiniendo los límites del mercado. CRISPR Therapeutics pasó a la generación de ingresos tras el lanzamiento de CASGEVY y ahora avanza en activos cardiovasculares y oncológicos mientras mantiene USD 1,86 mil millones en efectivo. Intellia Therapeutics prioriza la edición in vivo y espera que su reserva de efectivo se extienda más allá de 2027 tras una reestructuración del 27% de su fuerza laboral. La actividad de asociación se intensifica, ejemplificada por la alianza de Regeneron con Mammoth Biosciences, que combina nucleasas ultracompactas con direccionamiento por anticuerpos. Las carteras de patentes siguen siendo decisivas; el acceso a la propiedad intelectual fundamental de CRISPR ofrece a los actores establecidos fosos defensivos que los nuevos participantes más pequeños deben sortear mediante licencias cruzadas o el descubrimiento de nuevas enzimas.
Las organizaciones de desarrollo y fabricación por contrato (CDMO) de tamaño mediano se diversifican hacia suites de terapia celular y génica, pero el alto CAPEX y la utilización variable ya han desencadenado consolidación. Algunos proveedores de servicios experimentan con líneas de fabricación continua que podrían reducir a la mitad los costos por dosis una vez que se consolide la aceptación regulatoria.
Líderes de la Industria de Edición Genómica
GenScript USA Inc.
Integrated DNA Technologies Inc.
New England Biolabs Inc.
Sangamo Biosciences Inc.
Thermo Fisher Scientific Inc.
GenScript Biotech Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Edición Genómica Cubiertas en este Informe
- Thermo Fisher Scientific
- Merck
- CRISPR Therapeutics AG
- Editas Medicine
- Horizon Discovery
- Intellia Therapeutics Inc.
- Beam Therapeutics Inc.
- Sangamo Therapeutics
- Genscript
- Synthego Corporation
- Takara Bio
- Integrated DNA Technologies
- Lonza Group
- New England Biolabs
- OriGene Technologies
- Caribou Biosciences Inc.
- Bluebird Bio
- Bio-Rad Laboratories
- Agilent Technologies
- QIAGEN

Oportunidades de mercado y perspectivas futuras
La clarificación regulatoria está creando un espacio en blanco a corto plazo en los flujos de trabajo de desarrollo terapéutico y la comercialización agrícola, con implicaciones directas para la demanda de herramientas, servicios y vectores de administración. La guía preliminar de la FDA de abril de 2026 sobre la evaluación de seguridad basada en NGS para productos de terapia génica humana editados genéticamente, junto con su guía preliminar de junio de 2026 sobre el aprovechamiento del conocimiento previo para las terapias génicas de edición del genoma, respalda paquetes de evidencia más estructurados y repetibles en todos los programas. Esto, a su vez, favorece a los proveedores de análisis de efectos fuera del objetivo, kits de ensayo estandarizados, materiales de referencia y flujos de bioinformática conformes que reducen la fricción desde el descubrimiento hasta los estudios habilitantes de IND.
En la agricultura, la adopción del Reglamento (UE) 2026/1388 (junio de 2026) establece un marco definido para las plantas y productos NGT, ampliando el mercado direccionable para los insumos de edición del genoma en la ingeniería de cultivos europea y los servicios asociados de validación de rasgos, particularmente para las ediciones que evitan el ADN foráneo. En el ámbito clínico, el mercado también está viendo impulso hacia una ingeniería celular más compleja y aplicaciones en tumores sólidos, ilustrado por la aprobación regulatoria china en julio de 2026 de satri-cel de CARsgen Therapeutics para el cáncer gástrico. Este avance eleva los requisitos de reactivos de edición de alta calidad, pruebas de seguridad, incluida la evaluación basada en NGS, y asociaciones de fabricación escalables para productos terapéuticos personalizados o de lotes pequeños.
Desarrollos Recientes de la Industria en el Mercado de Edición Genómica
- Julio de 2026: CARsgen Therapeutics recibió la aprobación regulatoria china para satri-cel (satricabtagene autoleucel) para el cáncer gástrico, citada como la primera aprobación de CAR T para un tumor sólido en ese mercado. Este hito amplía los puntos de prueba comerciales para las terapias celulares editadas o modificadas más allá de los cánceres hematológicos y aumenta la demanda de insumos de edición del genoma de grado clínico y pruebas analíticas de liberación alineadas con las expectativas de seguridad en evolución.
- Julio de 2025: Integrated DNA Technologies anunció una expansión de su cartera de investigación traslacional de CRISPR, incluidas adiciones como Alt-R HDR Enhancer Protein y Cas9 mRNA. La ampliación de las opciones de reactivos y flujos de trabajo refuerza la fidelización de los usuarios preclínicos a traslacionales y respalda ciclos de iteración más rápidos para los equipos que optimizan la eficiencia de edición y los formatos de administración.
- Diciembre de 2024: GenScript Biotech se asoció con Base Therapeutics para apoyar el programa de terapia con células NK editadas por bases NK510, suministrando sgRNA de grado cGMP y su tecnología de aislamiento celular CytoSinct después de que el programa recibiera la autorización de IND de la FDA. Esto subraya la creciente dependencia de proveedores especializados que pueden combinar ácidos nucleicos de grado GMP con tecnologías habilitantes de procesamiento celular para terapéuticos de edición del genoma en etapa IND.


Mercado de Edición Genómica Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por herramientas y flujos de trabajo de edición genómica que permiten cambios dirigidos en el ADN o el ARN. Incluye reactivos clave, instrumentos, sistemas de administración y servicios relacionados utilizados en entornos de investigación y aplicados.
Exclusiones del alcance: Excluimos los consumibles de secuenciación tradicionales y los pedidos independientes de síntesis génica cuando no están directamente vinculados a un flujo de trabajo de edición.
Descripción General de la Segmentación
- Por Tecnología
- Repeticiones Palindrómicas Cortas Agrupadas y Regularmente Interespaciadas (CRISPR)
- Nucleasa Efectora Similar a un Activador de Transcripción (TALEN)
- Nucleasa de Dedos de Zinc (ZFN)
- Meganucleasas
- Mutagénesis Dirigida por Oligonucleótidos (MDO)
- Otras Tecnologías
- Por Método de Entrega
- Vectores Virales
- Métodos Físicos No Virales
- Métodos Químicos No Virales
- Por Aplicación
- Ingeniería de Líneas Celulares
- Terapia Génica y Celular
- Descubrimiento de Fármacos y Genómica Funcional
- Ingeniería de Cultivos Agrícolas
- Diagnósticos y Biología Sintética
- Por Usuario Final
- Empresas Farmacéuticas y de Biotecnología
- Institutos de Investigación Académicos y Gubernamentales
- Organizaciones de Investigación por Contrato
- Empresas de Agricultura y Alimentación
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental parte de señales medibles que son difíciles de refutar y luego convierte esas señales en ingresos utilizando una lógica realista de uso y precios. Generalmente extraemos estadísticas de referencia de fuentes públicas como las bases de datos de financiamiento de los Institutos Nacionales de Salud, las publicaciones de la Administración de Alimentos y Medicamentos de los Estados Unidos, las actualizaciones de la Agencia Europea de Medicamentos y los registros de ensayos clínicos como ClinicalTrials.gov.
Para mantener el trabajo fundamentado, también revisamos patentes y revistas científicas revisadas por pares para ver qué protocolos de laboratorio se están convirtiendo en productos repetibles. Luego utilizamos presentaciones de empresas, materiales para inversores y sitios web de asociaciones para mapear la actividad comercial. Cuando es necesario, las suscripciones de pago se utilizan únicamente para información financiera e inteligencia empresarial, búsquedas de patentes y vistas de comercio a nivel de envíos para insumos seleccionados. Esta lista documental no es exhaustiva, y también utilizamos otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de presión los supuestos documentales sobre qué se contabiliza como ingreso de edición genómica, cómo se están moviendo los precios y dónde la adopción se está acelerando frente a donde permanece en investigación temprana. Hablamos con proveedores de herramientas, proveedores de servicios y usuarios finales como equipos de biofarmacéutica y laboratorios académicos en las principales regiones, para poder cerrar las brechas en los datos públicos y triangular las variables clave con el comportamiento de compra declarado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 14% | APAC: 52% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 36% | EMEA: 29% |
| Actores más pequeños: 16% | Gerentes: 50% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye inicialmente utilizando una lógica descendente en la que las señales de intensidad de investigación y traducción clínica se convierten en un conjunto de demanda direccionable, vinculado luego al gasto por flujo de trabajo. Para mantener la estructura honesta, lo corroboramos con aproximaciones selectivas ascendentes, como el precio muestral de productos multiplicado por los volúmenes unitarios estimados para los consumibles principales, más verificaciones de canal sobre las tasas de ejecución de servicios. Los totales se ajustan solo cuando varias verificaciones apuntan en la misma dirección.
Los insumos utilizados en el modelo incluyen el número y el ritmo de los ensayos clínicos relacionados con la edición génica, los hitos regulatorios para las terapias de edición genómica, la dirección del financiamiento público para la investigación, el impulso en la presentación de patentes y los indicadores prácticos de adopción, como el crecimiento de la base instalada de instrumentos de laboratorio relevantes y el consumo típico de reactivos por experimento. El pronóstico se realiza principalmente mediante análisis de escenarios respaldado por suavizado de tendencias, donde la demanda a corto plazo se ancla a los flujos de trabajo observables y el financiamiento. Para las curvas a más largo plazo, moderamos los resultados basándonos en las opiniones de expertos sobre seguridad, preocupaciones fuera del objetivo y preparación para la fabricación. Cuando la visibilidad ascendente es escasa para los proveedores más pequeños, manejamos las brechas con bandas de penetración y precios conservadoras, y luego verificamos nuevamente mediante llamadas primarias.
Ciclo de Validación y Actualización de Datos
La validación se realiza comparando los ingresos modelados con señales independientes como la actividad de ensayos, la dirección del financiamiento y los lanzamientos comerciales observables, y luego profundizando en cualquier varianza grande hasta que la causa sea clara. Si un cambio de supuesto mueve un total demasiado lejos, el equipo vuelve a contactar a los expertos y revisa el rastro de la fuente. Los números finales se revisan en más de un análisis de analista antes de la aprobación.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando un evento material cambia la demanda o los precios de manera visible. Justo antes de la entrega, realizamos una verificación actualizada para que las tablas finales reflejen las últimas divulgaciones públicas y las señales de mercado confirmadas.
Tamaño del Mercado de Edición Genómica de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los números publicados para la edición genómica no siempre coinciden porque las empresas eligen diferentes años base, incluyen diferentes elementos de flujo de trabajo y aplican diferentes supuestos de precios y adopción. Las diferencias también aparecen cuando un editor se basa en gran medida en el optimismo temprano del flujo de trabajo, mientras que otro restringe el conjunto direccionable a lo que ya se utiliza en programas de laboratorio rutinarios y terapéuticos.
Los principales impulsores de brechas en este mercado son el alcance (si se incluyen los vectores de administración y los servicios habilitadores, y si se mezcla el gasto en genómica adyacente a la edición), cómo se pondera la demanda clínica y de investigación, y cómo los precios de venta promedio cambian con el tiempo a medida que mejora la escala. Otra razón común es la cadencia de actualización, ya que una sola aprobación nueva, actualización de seguridad o cambio de financiamiento puede cambiar las expectativas a corto plazo, y esos cambios no afectan a todos los modelos al mismo tiempo. La tabla a continuación destaca que la diferencia se explica principalmente por excluir la síntesis génica independiente y los consumibles de secuenciación no relacionados con la edición del conjunto de ingresos, una elección de alcance aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 12,29 mil millones de USD (2026) | |
| Consultora Global A | 13,24 mil millones de USD (2026) | Esta estimación parece utilizar una red de ingresos más amplia para la edición genómica. Puede incorporar ingresos de flujos de trabajo adyacentes sin eliminar explícitamente la secuenciación no relacionada con la edición o la actividad de síntesis vagamente vinculada, lo que eleva el total de 2026. |
| Asociación Industrial B | 9,30 mil millones de USD (2024) | Esta cifra está anclada a un año base de 2024. Refleja una curva de traducción más conservadora de la investigación a la demanda comercial, lo que mantiene la adopción y el incremento del precio de venta promedio más ajustados a corto plazo, haciéndola inferior a las perspectivas basadas en 2026. |
Al observar las tres cifras, la diferencia no es solo matemática, sino lo que cada modelo elige contar y qué tan rápido permite que la demanda escale. Al mantener el conjunto de ingresos vinculado a los flujos de trabajo específicos de edición y luego verificarlo con ensayos, financiamiento y señales de adopción, el número resultante permanece rastreable a insumos claros y puede repetirse cuando se actualizan los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de edición genómica?
El mercado de edición genómica está valorado en USD 12,29 mil millones en 2026.
¿A qué velocidad crecerá el mercado de edición genómica hasta 2031?
Se proyecta que los ingresos aumentarán a una CAGR del 15,98%, alcanzando USD 25,74 mil millones en 2031.
¿Qué tecnología tiene la mayor participación en el mercado de edición genómica?
Las plataformas CRISPR lideraron con una participación del 41,10% en 2025, por delante de otros sistemas de nucleasas.
¿Por qué Asia-Pacífico es el mercado regional de más rápido crecimiento?
Las políticas favorables en China, Japón, Australia e India fomentan una adopción rápida, produciendo una CAGR prevista del 19,75% hasta 2031.
¿Cuál es el mayor riesgo que enfrenta la expansión comercial?
La fragmentación regulatoria transfronteriza, particularmente para los cultivos editados genéticamente, sigue siendo el principal obstáculo para el acceso al mercado global.
¿Qué empresas están marcando el ritmo de la innovación?
CRISPR Therapeutics, Intellia Therapeutics, Mammoth Biosciences, Thermo Fisher Scientific y Merck KGaA se encuentran entre los líderes, cada uno avanzando en plataformas distintivas o soluciones integradas.
Última actualización de la página el:



