
Taille et part du marché de l'édition génomique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 12.29 Milliards de dollars |
| Taille du Marché (2031) | 25.74 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 15.98 % |
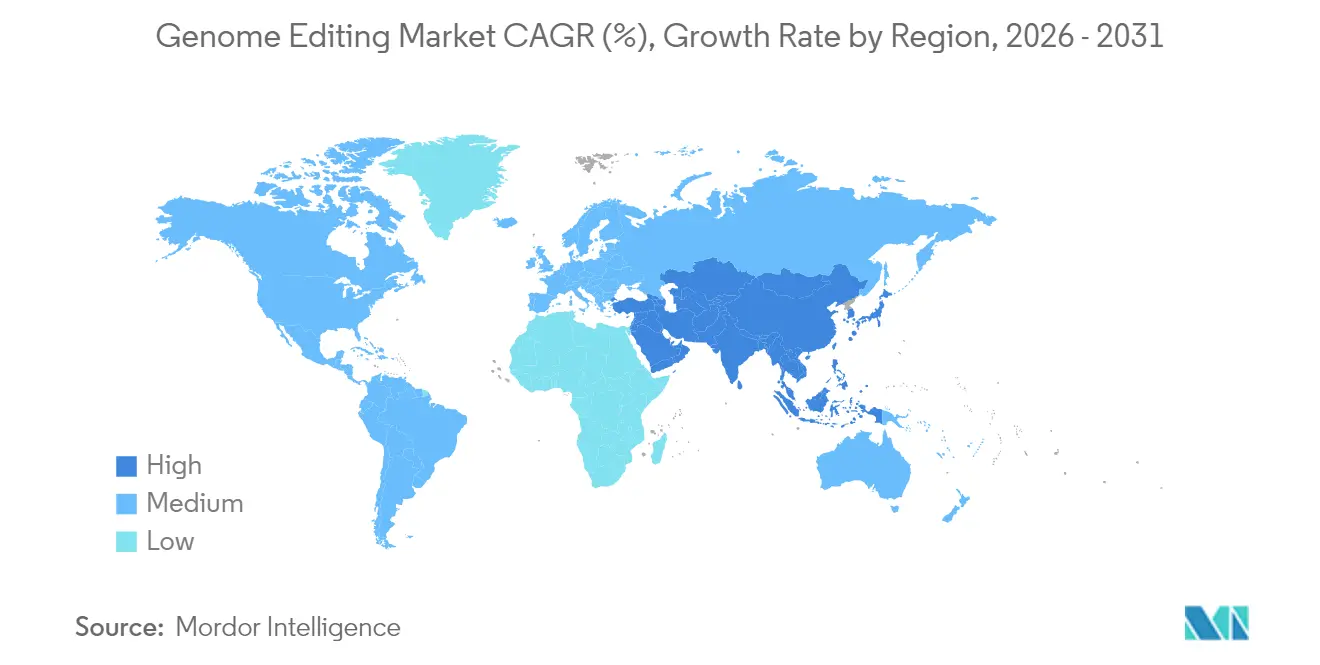
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
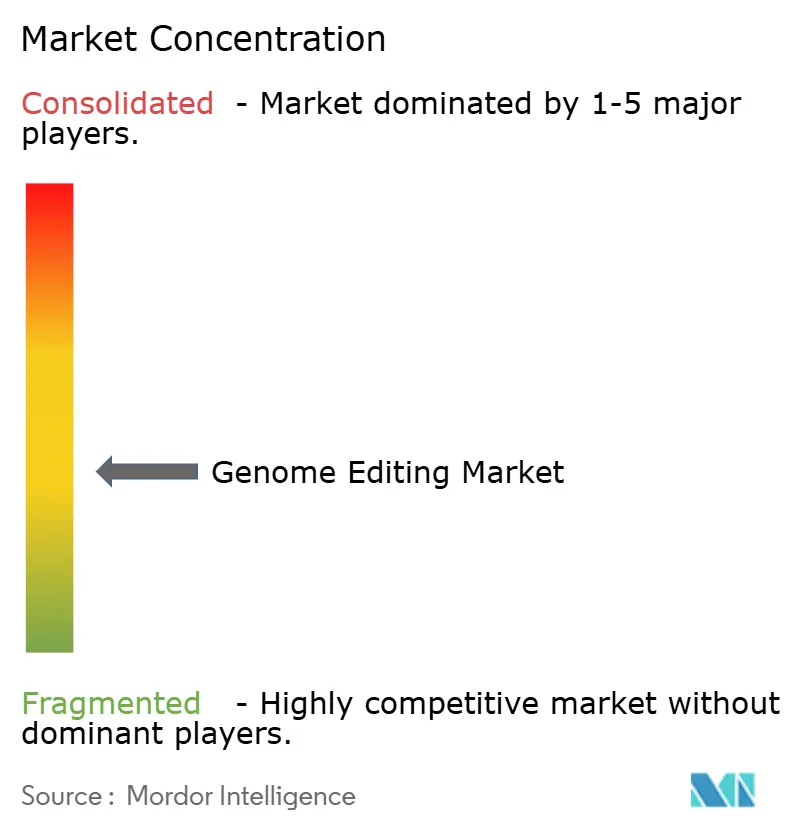
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'édition génomique par Mordor Intelligence
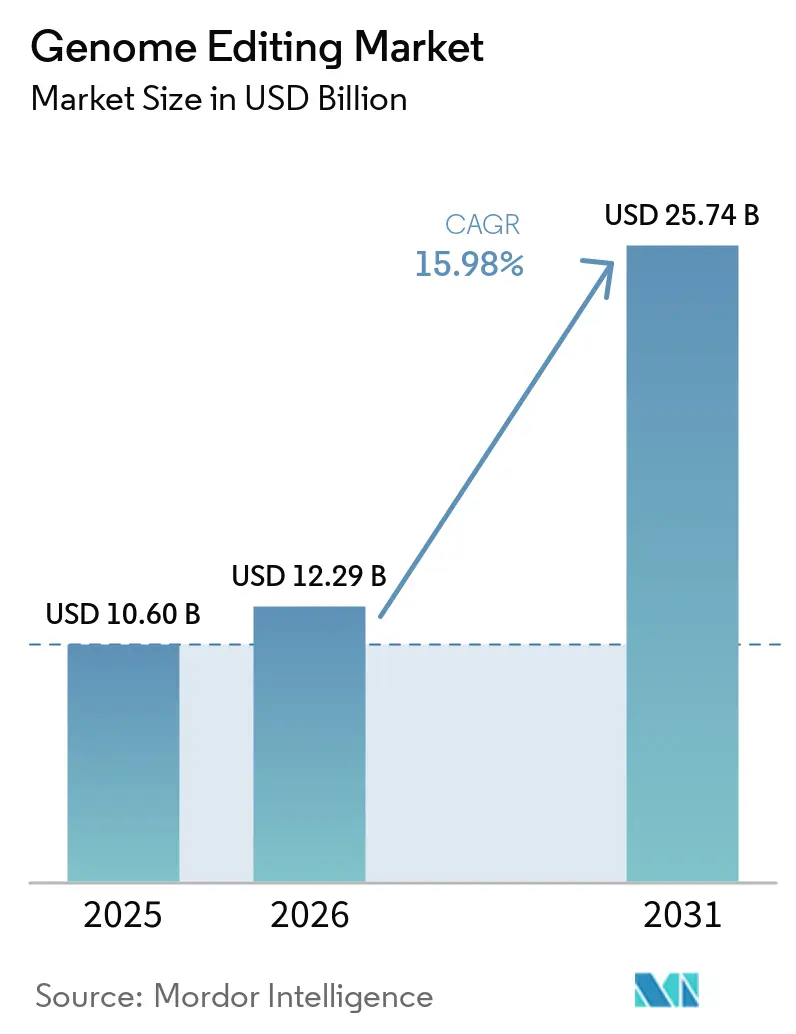
La taille du marché de l'édition génomique était évaluée à 10,60 milliards USD en 2025 et devrait croître de 12,29 milliards USD en 2026 pour atteindre 25,74 milliards USD d'ici 2031, à un CAGR de 15,98 % pendant la période de prévision (2026-2031).
La validation clinique de CRISPR-Cas9, la demande croissante de cultures résistantes au climat et l'abondance du capital-risque convergent pour accélérer l'adoption commerciale. La confiance réglementaire croissante est manifeste dans la vague de désignations d'examen accordées aux thérapeutiques CRISPR, tandis que les régulateurs agricoles de plusieurs pays traitent désormais de nombreuses plantes génétiquement éditées comme des plantes issues de la sélection conventionnelle. Les stratégies concurrentielles se concentrent sur l'expansion des capacités conformes aux BPF, l'intégration de l'IA dans la conception des nucléases et la signature d'accords de licence de plateformes qui consolident les avantages en matière de propriété intellectuelle. L'intensification de la collaboration entre les grandes entreprises pharmaceutiques et les start-ups agiles élargit le pipeline thérapeutique et accélère la mise sur le marché, même si la montée en puissance de la fabrication, le désalignement des politiques commerciales et les pénuries de main-d'œuvre qualifiée tempèrent les perspectives.
Principaux enseignements du rapport
- Par technologie, les plateformes CRISPR ont dominé avec 41,10 % de la part du marché de l'édition génomique en 2025 ; le TALEN devrait progresser à un CAGR de 19,49 % d'ici 2031.
- Par méthode de livraison, les vecteurs viraux ont représenté 46,10 % des revenus en 2025, tandis que la livraison physique non virale devrait se développer à un CAGR de 16,21 % jusqu'en 2031.
- Par application, la thérapie génique et cellulaire a représenté 34,10 % de la taille du marché de l'édition génomique en 2025, tandis que les diagnostics et la biologie synthétique affichent le CAGR le plus rapide à 16,78 % de 2026 à 2031.
- Par utilisateur final, les entreprises pharmaceutiques et biotechnologiques ont capturé une part de 51,85 % du marché de l'édition génomique en 2025 et croissent à un CAGR de 16,65 % jusqu'en 2031.
- Par région, l'Amérique du Nord a conservé une part de revenus de 40,80 % en 2025 ; l'Asie-Pacifique devrait croître à un CAGR de 19,75 % sur la même période.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché de l'édition génomique*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption rapide des systèmes CRISPR-Cas dans les essais cliniques | +3.2% | Mondial, avec l'Amérique du Nord et l'UE en tête | Moyen terme (2-4 ans) |
| Demande croissante en biotechnologie agricole pour les cultures résistantes au climat | +2.8% | Mondial, avec l'APAC et l'Amérique latine comme marchés clés | Long terme (≥ 4 ans) |
| Afflux de capital-risque et d'introductions en bourse pour les start-ups d'édition génique | +2.1% | Amérique du Nord et UE en premier, APAC émergente | Court terme (≤ 2 ans) |
| Généralisation des thérapeutiques d'édition génique in vivo pour les maladies rares | +2.5% | Mondial, avec des avantages réglementaires aux États-Unis | Moyen terme (2-4 ans) |
| Plateformes de criblage à haut débit assistées par l'automatisation et l'IA | +1.8% | Mondial, concentré dans les pôles biotechnologiques | Moyen terme (2-4 ans) |
| Feuilles de route gouvernementales pour la bio-économie dans les pays émergents | +1.4% | APAC, Amérique latine, MEA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption rapide des systèmes CRISPR-Cas dans les essais cliniques
L'approbation par la FDA de la première thérapie CRISPR a ouvert la voie à une exploration clinique plus large, permettant des essais parapluie à plusieurs bras qui réduisent les cycles de développement jusqu'à deux ans.[1] Les résultats positifs des études en hématologie, ophtalmologie et tumeurs solides soulignent la polyvalence de la plateforme et attirent des flux de capitaux soutenus.[2] Les universités et les entreprises biotechnologiques développent des protocoles CRISPR-TIL qui ont obtenu des réponses complètes dans les cancers gastro-intestinaux, allant au-delà des indications monogéniques.
Demande croissante en biotechnologie agricole pour les cultures résistantes au climat
Le riz génétiquement édité, le maïs résistant à la sécheresse et le bétail résistant à la chaleur illustrent des solutions qui atténuent les chocs climatiques tout en maintenant les rendements.[3] Les exemptions réglementaires dans 16 juridictions où aucun ADN étranger ne persiste accélèrent la commercialisation, permettant aux petits sélectionneurs d'entrer sur le marché de l'édition génomique sans les contraintes onéreuses liées aux OGM. Les programmes public-privé orientent les outils CRISPR vers la fortification nutritionnelle des cultures de base, élargissant les opportunités de marché dans les régions en développement.
Afflux de capital-risque et d'introductions en bourse pour les start-ups d'édition génique
Malgré un repli cyclique en 2024, les plateformes de haute qualité parviennent encore à clôturer des tours de financement à neuf chiffres et à conclure des alliances combinant le capital des grandes entreprises pharmaceutiques avec une R&D agile. Les investissements stratégiques canalisent les ressources vers des enzymes CRISPR ultra-compactes, des suites de conception guidées par l'IA et des intégrases programmables, renforçant ainsi les pipelines technologiques.
Généralisation des thérapeutiques d'édition génique in vivo pour les maladies rares
Les programmes in vivo à dose unique permettent une réduction durable de l'expression des protéines, les systèmes à base de nanoparticules lipidiques permettant une édition spécifique aux organes au-delà du foie. Les orientations de la FDA accordent la priorité à l'examen accéléré des candidats destinés aux maladies rares, ce qui incite les promoteurs à constituer des files d'attente de dépôts avec des produits in vivo prévus pour un lancement plus tard dans la décennie.
Analyse de l'impact des freins du marché de l'édition génomique*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Profil de sécurité hors cible à long terme incertain chez l'homme | -2.3% | Mondial, avec une surveillance plus stricte de l'UE | Long terme (≥ 4 ans) |
| CAPEX élevé pour les suites de fabrication d'édition génique conformes aux BPF | -1.9% | Mondial, aigu dans les marchés émergents | Moyen terme (2-4 ans) |
| Fragmentation réglementaire transfrontalière pour les semences éditées | -1.6% | Commerce mondial, divergence UE-États-Unis critique | Moyen terme (2-4 ans) |
| Pénurie de talents dans les compétences avancées en biologie moléculaire | -1.2% | Mondial, concentré dans les pôles biotechnologiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Profil de sécurité hors cible à long terme incertain chez l'homme
Le séquençage ultra-profond continue de révéler des centaines de sites hors cible potentiels, incitant les régulateurs à exiger des études élargies de biodistribution et de durabilité avant que les essais en phase avancée puissent se poursuivre. Les variants Cas haute fidélité et les approches d'édition de base réduisent le risque, mais les données humaines à long terme limitées maintiennent des exigences strictes en matière de surveillance post-commercialisation, notamment dans l'UE.
CAPEX élevé pour les suites de fabrication d'édition génique conformes aux BPF
Les installations construites de toutes pièces nécessitent entre 200 et 500 millions USD et des conceptions de salles blanches spécialisées. Bien que la construction modulaire réduise le risque de dépassement, l'intensité capitalistique limite l'entrée des petites entreprises et favorise la consolidation autour des CDMOs disposant d'empreintes existantes. L'automatisation réduit le coût par lot mais exige des opérateurs qualifiés en nombre insuffisant, prolongeant le délai de montée en puissance des capacités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché de l'édition génomique
Par technologie :
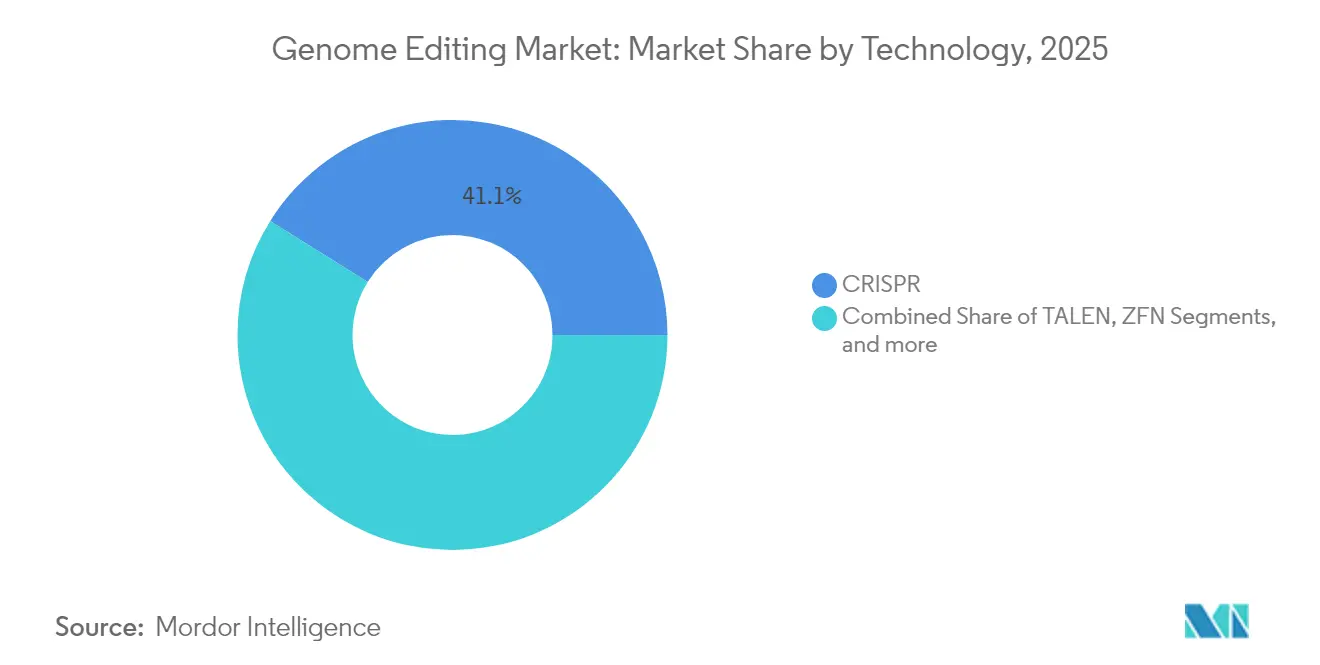
le CRISPR en tête tandis que le TALEN accélèreLe CRISPR a représenté 41,10 % de la part du marché de l'édition génomique en 2025, mais le TALEN affiche un CAGR de 19,49 % qui remodèle la composition concurrentielle. Les outils d'IA en évolution réduisent considérablement les cycles d'optimisation des ARN guides et élargissent l'espace de conception des nucléases, engendrant des dérivés tels qu'Open-CRISPR avec une nouvelle homologie de séquence. Les modalités d'édition de base et d'édition de précision gagnent du terrain en tant qu'alternatives axées sur la sécurité et pourraient créer des sous-marchés dédiés, notamment dans les domaines d'indication sensibles aux risques de cassures double brin.
Parallèlement, les nucléases à doigts de zinc conservent des niches dans des applications ultra-spécifiques où la liberté de propriété intellectuelle l'emporte sur le débit. Les méganuclées et la mutagenèse dirigée par oligonucléotides complètent la boîte à outils pour les flux de travail industriels de biologie synthétique. Par conséquent, les fournisseurs de plateformes regroupent de plus en plus les modalités d'édition avec des logiciels d'IA prédictive et des bibliothèques de criblage, ancrant des ventes de solutions plus larges auprès des clients thérapeutiques, agricoles et industriels.

Par méthode de livraison :
les vecteurs viraux dominent, l'innovation non virale progresseLes vecteurs viraux ont généré 46,10 % des revenus de 2025 grâce à une efficacité de transduction prévisible et une voie réglementaire bien comprise, assurant une demande continue dans les thérapies ex vivo à haute valeur ajoutée. Pourtant, les approches physiques non virales se développeront à un CAGR de 16,21 % à mesure que l'électroporation, la compression microfluidique et les nanoparticules lipidiques sélectives pour les tissus résolvent les limites d'immunogénicité et de taille de charge inhérentes aux systèmes viraux.
Les plateformes de micro-injection robotisée quadruplent le débit d'édition des embryons, incitant les sélectionneurs agricoles à adopter des protocoles non viraux à grande échelle. Les complexes ribonucléoprotéiques permettent une édition transitoire qui s'estompe avant que l'immunité adaptative ne se déclenche, ce qui est attrayant pour les programmes de maladies chroniques nécessitant des doses répétées. Les vecteurs chimiques restent pertinents pour le criblage et la recherche, mais cèdent du terrain dans les contextes cliniques aux outils physiques plus efficaces.
Par application :
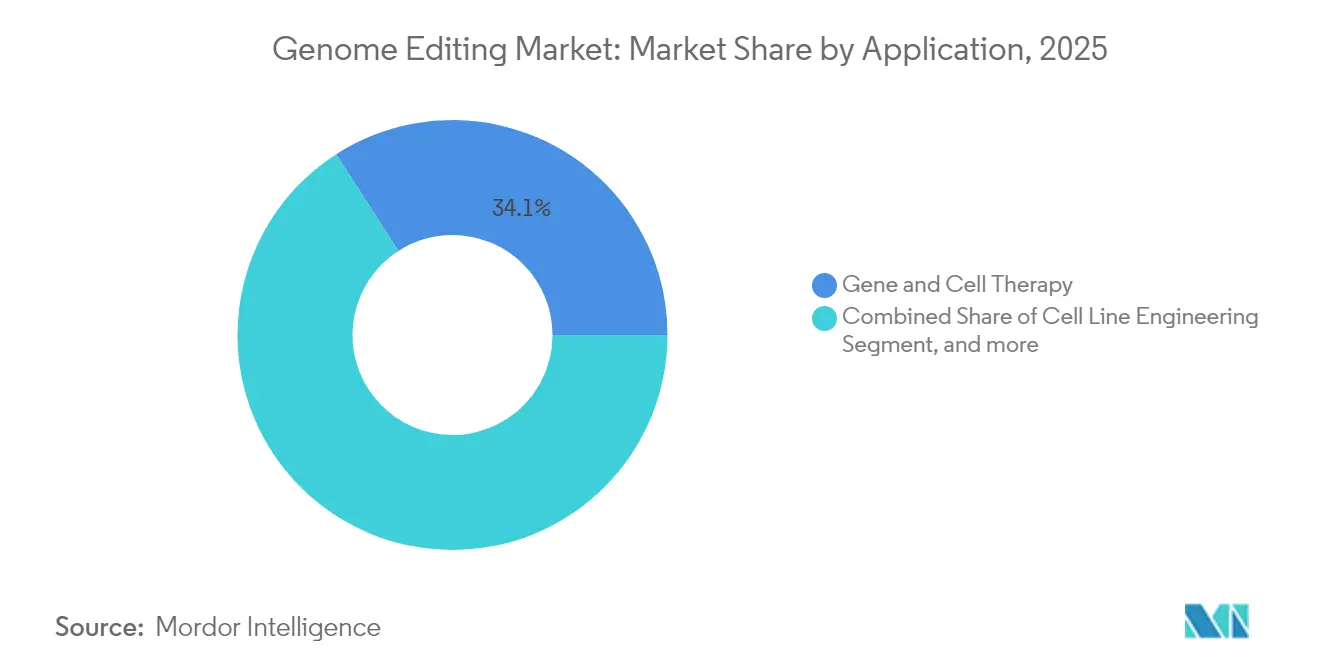
les thérapeutiques dominent encore mais les diagnostics accélèrentLa thérapie génique et cellulaire a maintenu 34,10 % des revenus de 2025 et constitue l'ancrage de la plupart des lancements commerciaux à court terme. Les diagnostics, quant à eux, afficheront un CAGR de 16,78 % à mesure que les plateformes de détection d'ARN basées sur CRISPR-Cas13 pénètrent les marchés du dépistage des maladies infectieuses et de l'oncologie. Les kits de détection de mutations dans l'édition génomique sont utilisés dans des applications diagnostiques telles que la biopsie liquide en oncologie. L'ingénierie des cultures agricoles continue de se développer à mesure que les politiques climatiques encouragent les variétés résilientes, bien que la fragmentation réglementaire ralentisse le commerce transfrontalier. La découverte de médicaments à haut débit et les criblages de génomique fonctionnelle attirent des investissements en capital réguliers, en s'appuyant sur des bibliothèques CRISPR automatisées pour élucider les mécanismes des maladies.
La convergence technologique avec la multi-omique unicellulaire affine la cartographie des voies pathologiques, permettant aux développeurs de thérapeutiques de stratifier les patients plus précisément et d'améliorer les taux de succès des essais cliniques. Les initiatives de biologie synthétique utilisent l'édition génomique pour augmenter les rendements en lipides, enzymes ou nutraceutiques, soutenant ainsi les écosystèmes de biofabrication de nouvelle génération.
Par utilisateur final :
leadership pharmaceutique associé au pionniérisme académiqueLes entreprises pharmaceutiques et biotechnologiques ont détenu 51,85 % de la demande de 2025 et devraient se développer à un CAGR de 16,65 % à mesure que les pipelines de médecine de précision se multiplient. Le secteur de l'édition génomique bénéficie des instituts académiques qui alimentent les découvertes fondamentales et créent de nouvelles entreprises. Les ORC captent l'externalisation des flux de travail des entreprises qui manquent d'expertise interne en édition, tandis que les entreprises de sélection végétale se développent pour atteindre les objectifs de résilience climatique.
Le déploiement commercial des centres de traitement pour les thérapies CRISPR approuvées illustre l'effort logistique nécessaire pour traduire l'innovation en accès aux patients. Les partenariats avec les grandes entreprises pharmaceutiques injectent du capital et une portée mondiale dans les plateformes émergentes, illustrés par des accords à neuf chiffres ciblant les troubles cardiovasculaires et métaboliques. Les programmes de développement de la main-d'œuvre tentent de combler le déficit de talents en biologie moléculaire, mais les marchés du travail tendus persistent dans les pôles biotechnologiques.
Analyse géographique
Marché de l'édition génomique en Amérique du Nord
L'Amérique du Nord a capturé 40,80 % des revenus de 2025, ancrée par un financement en capital-risque profond, une infrastructure de premier plan pour les essais cliniques et des politiques favorables de la FDA. Les initiatives fédérales en matière de bioéconomie allouent des budgets de plusieurs milliards de dollars à la R&D en génomique et à la fabrication avancée, renforçant les chaînes d'approvisionnement nationales. Néanmoins, l'inflation des coûts de construction et la rareté du personnel BPF exercent une pression à la hausse sur les charges d'exploitation des nouvelles installations.
Marché de l'édition génomique en Europe
L'Europe combine une recherche académique de classe mondiale avec des réglementations fragmentées qui ralentissent la commercialisation agricole. La désignation OGM de l'UE pour la plupart des cultures génétiquement éditées entre en conflit avec les positions plus permissives du Royaume-Uni et de la Suisse, suscitant des appels à l'harmonisation des politiques. Parallèlement, les fonds d'investissement en biotechnologie et les subventions d'Horizon Europe canalisent des ressources vers des programmes thérapeutiques, soutenant la R&D malgré l'incertitude liée à la politique commerciale.
Marché de l'édition génomique en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 19,75 %, portée par les incitations de la politique industrielle chinoise, la simplification réglementaire japonaise pour les aliments génomiquement édités et le programme RNA Blueprint de l'Australie visant une contribution de 8 milliards USD au PIB. Les lignes directrices indiennes fondées sur le niveau de risque créent une voie accélérée pour les modifications à faible risque, catalysant la création de start-ups. Les restrictions au transfert de technologie et les négociations sur les pools de brevets façonneront la trajectoire des entrants étrangers sur le marché.
Paysage réglementaire
La réglementation de l'édition génomique continue de se durcir concernant la caractérisation de la sécurité pour les applications humaines, tout en différenciant les règles applicables aux produits agricoles selon les principales juridictions. Aux États-Unis, la FDA a maintenu son guide final de janvier 2024 sur les produits de thérapie génique humaine intégrant l'édition du génome humain comme référence centrale pour les attentes en matière de CMC, de non-clinique et de clinique, et en avril 2026 elle a publié un projet de guide axé sur l'évaluation de la sécurité de l'édition génomique dans les produits de thérapie génique humaine à l'aide du séquençage de nouvelle génération (NGS), signalant une insistance accrue sur une évaluation standardisée et à haute résolution des effets hors cible et de l'intégrité génomique.
En Europe, le règlement (UE) 2026/1388 (adopté le 17 juin 2026) établit un cadre dédié pour les plantes obtenues par certaines nouvelles techniques génomiques (NTG) et leurs produits, créant une voie plus claire pour certaines cultures issues de l'édition génétique tout en conservant les garde-fous sanitaires et environnementaux. En Chine, un cadre légal pour les technologies biomédicales, y compris les cellules souches et l'édition génétique, est entré en vigueur le 1er mai 2026, tandis que l'orientation politique agricole a également élevé l'édition génétique au rang de technologie centrale dans le cadre du plan de modernisation du Conseil des affaires d'État, renforçant la nécessité de stratégies de conformité distinctes entre les programmes d'édition génomique thérapeutique et agricole.
Paysage concurrentiel
Le champ concurrentiel est modérément fragmenté. Thermo Fisher Scientific tire parti de son unité Solutions en sciences de la vie, qui représente une part significative des revenus de l'entreprise, pour fournir des réactifs et des instruments dans les segments de la recherche, des diagnostics et du bioprocédé. La division Sigma-Aldrich de Merck KGaA complète des portefeuilles d'outils similaires et maintient une forte fidélisation des clients grâce aux abonnements aux consommables.
Les innovateurs de plateformes redéfinissent les frontières du marché. CRISPR Therapeutics est passé à la génération de revenus suite au lancement de CASGEVY et fait maintenant progresser des actifs cardiovasculaires et oncologiques tout en détenant 1,86 milliard USD en liquidités. Intellia Therapeutics donne la priorité à l'édition in vivo et prévoit que sa trésorerie s'étende au-delà de 2027 après une réorganisation de 27 % de ses effectifs. L'activité de partenariat s'intensifie, illustrée par l'alliance de Regeneron avec Mammoth Biosciences, qui combine des nucléases ultra-compactes avec un ciblage par anticorps. Les portefeuilles de brevets restent décisifs ; l'accès à la propriété intellectuelle fondamentale CRISPR offre aux acteurs établis des avantages défensifs que les nouveaux entrants plus petits doivent contourner par des licences croisées ou la découverte de nouvelles enzymes.
Les CDMOs de taille intermédiaire se diversifient dans les suites de thérapie cellulaire et génique, mais le CAPEX élevé et la variabilité de l'utilisation ont déjà déclenché une consolidation. Certains prestataires de services expérimentent des lignes de fabrication en continu qui pourraient réduire de moitié les coûts par dose une fois l'acceptation réglementaire consolidée.
Leaders du secteur de l'édition génomique
-
GenScript USA Inc.
-
Integrated DNA Technologies Inc.
-
New England Biolabs Inc.
-
Sangamo Biosciences Inc.
-
Thermo Fisher Scientific Inc.
-
GenScript Biotech Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Édition Génomique Entreprises couvertes dans ce rapport
- Thermo Fisher Scientific
- Merck
- CRISPR Therapeutics AG
- Editas Medicine
- Horizon Discovery
- Intellia Therapeutics Inc.
- Beam Therapeutics Inc.
- Sangamo Therapeutics
- Genscript
- Synthego Corporation
- Takara Bio
- Integrated DNA Technologies
- Lonza Group
- New England Biolabs
- OriGene Technologies
- Caribou Biosciences Inc.
- Bluebird Bio
- Bio-Rad Laboratories
- Agilent Technologies
- QIAGEN
Opportunités de marché et perspectives d'avenir
La clarification réglementaire crée un espace blanc à court terme dans les flux de développement thérapeutique et la commercialisation agricole, avec des implications directes sur la demande en outils, services et vecteurs d'administration. Le projet de guide d'avril 2026 de la FDA sur l'évaluation de la sécurité basée sur le NGS pour les produits de thérapie génique humaine édités par le génome, associé à son projet de guide de juin 2026 sur l'exploitation des connaissances antérieures pour les thérapies géniques par édition génomique, favorise des dossiers de preuves plus structurés et reproductibles à travers les programmes. Cela, à son tour, favorise les fournisseurs d'analyses hors cible, de kits de test standardisés, de matériaux de référence et de pipelines bioinformatiques conformes, qui réduisent les frictions depuis la découverte jusqu'aux études préalables au dépôt de l'IND.
Dans l'agriculture, l'adoption du règlement (UE) 2026/1388 (juin 2026) établit un cadre défini pour les plantes et produits issus des NTG, élargissant le marché adressable pour les intrants d'édition génomique dans l'ingénierie des cultures européennes et les services de validation de traits associés, en particulier pour les éditions évitant l'ADN étranger. Sur le plan clinique, le marché connaît également une dynamique vers une ingénierie cellulaire plus complexe et des applications sur tumeurs solides, illustrée par l'approbation réglementaire chinoise en juillet 2026 du satri-cel de CARsgen Therapeutics pour le cancer gastrique. Cette avancée accroît les exigences en matière de réactifs d'édition de haute qualité, de tests de sécurité incluant une évaluation basée sur le NGS, et de partenariats de fabrication évolutifs pour des produits thérapeutiques personnalisés ou produits en petits lots.
Développements récents du secteur sur le marché de l'édition génomique
- Juillet 2026 : CARsgen Therapeutics a reçu l'approbation réglementaire chinoise pour le satri-cel (satricabtagene autoleucel) dans le traitement du cancer gastrique, cité comme la première approbation CAR T pour une tumeur solide sur ce marché. Cette étape élargit les preuves commerciales des thérapies cellulaires éditées ou modifiées au-delà des cancers hématologiques et augmente la demande en intrants d'édition génomique de qualité clinique et en tests de libération analytique alignés sur les exigences de sécurité en évolution.
- Juillet 2025 : Integrated DNA Technologies a annoncé une expansion de son portefeuille de recherche translationnelle CRISPR, incluant des ajouts tels que la protéine Alt-R HDR Enhancer et l'ARNm Cas9. L'élargissement des options de réactifs et de flux de travail renforce la fidélisation des fournisseurs pour les utilisateurs allant du préclinique au translationnel et soutient des cycles d'itération plus rapides pour les équipes optimisant l'efficacité d'édition et les formats d'administration.
- Décembre 2024 : GenScript Biotech s'est associé à Base Therapeutics pour soutenir le programme de thérapie cellulaire NK510, une thérapie par cellules NK éditées par base, en fournissant de l'ARNg guide de qualité cGMP et sa technologie d'isolation cellulaire CytoSinct après l'obtention de l'autorisation IND de la FDA pour le programme. Cela souligne la dépendance croissante envers des fournisseurs spécialisés capables de combiner des acides nucléiques de qualité GMP avec des technologies de traitement cellulaire habilitantes pour les thérapies d'édition génomique au stade IND.
Marché de l'Édition Génomique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les outils et flux de travail d'édition génomique permettant des modifications ciblées de l'ADN ou de l'ARN. Il inclut les réactifs clés, les instruments, les systèmes de livraison et les services associés utilisés dans des contextes de recherche et appliqués.
Exclusions du périmètre : Nous excluons les consommables de séquençage traditionnels et les commandes de synthèse génique autonomes lorsqu'ils ne sont pas directement liés à un flux de travail d'édition.
Aperçu de la segmentation
- Par technologie
- Répétitions palindromiques courtes groupées et régulièrement espacées (CRISPR)
- Nucléase effectrice de type activateur de transcription (TALEN)
- Nucléase à doigts de zinc (ZFN)
- Méganuclées
- Mutagenèse dirigée par oligonucléotides (MDO)
- Autres technologies
- Par méthode de livraison
- Vecteurs viraux
- Méthodes physiques non virales
- Méthodes chimiques non virales
- Par application
- Ingénierie des lignées cellulaires
- Thérapie génique et cellulaire
- Découverte de médicaments et génomique fonctionnelle
- Ingénierie des cultures agricoles
- Diagnostics et biologie synthétique
- Par utilisateur final
- Entreprises pharmaceutiques et biotechnologiques
- Instituts de recherche académiques et gouvernementaux
- Organisations de recherche sous contrat
- Entreprises agricoles et alimentaires
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire part de signaux mesurables difficiles à contester, puis convertit ces signaux en revenus à l'aide d'une logique d'utilisation et de tarification réaliste. Nous extrayons généralement des statistiques de référence à partir de sources publiques telles que les bases de données de financement des National Institutes of Health, les publications de la Food and Drug Administration américaine, les mises à jour de l'Agence européenne des médicaments et les registres d'essais cliniques tels que ClinicalTrials.gov.
Pour ancrer le travail dans la réalité, nous examinons également les brevets et les revues à comité de lecture afin d'identifier les protocoles de laboratoire qui se transforment en produits reproductibles. Nous utilisons ensuite les dépôts d'entreprises, les présentations aux investisseurs et les sites d'associations pour cartographier l'activité commerciale. Si nécessaire, des abonnements payants sont utilisés uniquement pour les données financières et le renseignement sur les entreprises, les recherches de brevets et les vues du commerce au niveau des expéditions pour certains intrants. Cette liste documentaire n'est pas exhaustive, et nous avons également utilisé d'autres sources publiques et payantes pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester les hypothèses documentaires sur ce qui est comptabilisé comme revenu d'édition génomique, l'évolution des prix et les domaines où l'adoption s'accélère par rapport à ceux où elle reste au stade de la recherche précoce. Nous avons échangé avec des fournisseurs d'outils, des prestataires de services et des utilisateurs finaux tels que des équipes biopharmaceutiques et des laboratoires académiques dans les principales régions, afin de combler les lacunes des données publiques et de trianguler les variables clés avec les comportements d'achat déclarés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 14 % | APAC : 52 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 29 % |
| Acteurs de plus petite taille : 16 % | Managers : 50 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement est d'abord construit selon une logique descendante dans laquelle l'intensité de la recherche et les signaux de traduction clinique sont convertis en un bassin de demande adressable, puis liés aux dépenses par flux de travail. Pour maintenir la rigueur de la structure, nous la corroborons avec des approximations ascendantes sélectives, telles que la tarification d'échantillons de produits multipliée par les volumes unitaires estimés pour les consommables de base, ainsi que des vérifications des canaux sur les taux d'exécution des services. Les totaux ne sont ajustés que lorsque plusieurs vérifications convergent dans la même direction.
Les données utilisées dans le modèle comprennent le nombre et le rythme des essais cliniques liés à l'édition génomique, les jalons réglementaires pour les thérapies d'édition génomique, l'orientation du financement public de la recherche, la dynamique des dépôts de brevets et les indicateurs pratiques d'adoption tels que la croissance du parc installé d'instruments de laboratoire pertinents et la consommation typique de réactifs par expérience. Les prévisions sont principalement réalisées par analyse de scénarios soutenue par un lissage des tendances, où la demande à court terme est ancrée aux pipelines observables et aux financements. Pour les courbes à plus long terme, nous modérons les résultats en fonction des avis d'experts sur la sécurité, les préoccupations hors cible et la préparation à la fabrication. Lorsque la visibilité ascendante est fragmentaire pour les fournisseurs plus petits, nous gérons les lacunes avec des fourchettes de pénétration et de prix conservatrices, puis nous revérifions par des appels primaires.
Cycle de validation des données et de mise à jour
La validation est effectuée en comparant les revenus modélisés avec des signaux indépendants tels que l'activité des essais, l'orientation du financement et les lancements commerciaux observables, puis en analysant en détail toute variance importante jusqu'à ce que la cause soit clairement identifiée. Si une modification d'hypothèse déplace trop fortement un total, l'équipe reprend contact avec les experts et réexamine la piste des sources. Les chiffres finaux sont examinés lors de plusieurs passes d'analystes avant validation.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie la demande ou les prix de manière visible. Juste avant la livraison, nous effectuons une vérification récente afin que les tableaux finaux reflètent les dernières divulgations publiques et les signaux de marché confirmés.
Taille du marché de l'édition génomique selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés sur l'édition génomique ne concordent pas toujours, car les entreprises choisissent des années de référence différentes, incluent des éléments de flux de travail différents et appliquent des hypothèses de tarification et d'adoption différentes. Des écarts apparaissent également lorsqu'un éditeur s'appuie fortement sur l'optimisme précoce du pipeline, tandis qu'un autre restreint le bassin adressable à ce qui est déjà utilisé dans les programmes de laboratoire et thérapeutiques courants.
Les principaux facteurs d'écart dans ce marché sont le périmètre (si les vecteurs de livraison et les services habilitants sont inclus, et si les dépenses de génomique adjacentes non liées à l'édition sont intégrées), la pondération de la demande clinique et de recherche, et l'évolution des prix de vente moyens au fil du temps à mesure que les économies d'échelle s'améliorent. Une autre raison courante est la cadence d'actualisation, car une seule nouvelle approbation, mise à jour de sécurité ou évolution du financement peut modifier les attentes à court terme, et ces changements n'impactent pas tous les modèles au même moment. Le tableau ci-dessous met en évidence que l'écart s'explique principalement par l'exclusion de la synthèse génique autonome et des consommables de séquençage non liés à l'édition du bassin de revenus, un choix de périmètre appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,29 milliards USD (2026) | |
| Global Consultancy A | 13,24 milliards USD (2026) | Cette estimation semble utiliser un périmètre de revenus plus large pour l'édition génomique. Elle peut intégrer des revenus de flux de travail adjacents sans exclure explicitement le séquençage non lié à l'édition ou les activités de synthèse faiblement liées, ce qui gonfle le total de 2026. |
| Industry Association B | 9,30 milliards USD (2024) | Ce chiffre est ancré à une année de référence 2024. Il reflète une courbe de traduction plus conservatrice de la recherche vers la demande commerciale, ce qui maintient l'adoption et la hausse des prix de vente moyens plus serrées à court terme, le rendant inférieur aux perspectives basées sur 2026. |
En comparant les trois chiffres, la différence ne tient pas seulement aux calculs, mais à ce que chaque modèle choisit de comptabiliser et à la vitesse à laquelle il permet à la demande de croître. En maintenant le bassin de revenus lié aux flux de travail spécifiques à l'édition, puis en le recoupant avec les essais, le financement et les signaux d'adoption, le chiffre obtenu reste traçable à des données d'entrée claires et peut être reproduit lorsque les hypothèses sont mises à jour.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché de l'édition génomique ?
Le marché de l'édition génomique est évalué à 12,29 milliards USD en 2026.
À quelle vitesse le marché de l'édition génomique va-t-il croître jusqu'en 2031 ?
Les revenus devraient augmenter à un CAGR de 15,98 %, pour atteindre 25,74 milliards USD d'ici 2031.
Quelle technologie détient la plus grande part du marché de l'édition génomique ?
Les plateformes CRISPR ont dominé avec une part de 41,10 % en 2025, devant les autres systèmes de nucléases.
Pourquoi l'Asie-Pacifique est-elle le marché régional à la croissance la plus rapide ?
Des politiques favorables en Chine, au Japon, en Australie et en Inde favorisent une adoption rapide, produisant un CAGR prévu de 19,75 % jusqu'en 2031.
Quel est le plus grand risque auquel est confrontée l'expansion commerciale ?
La fragmentation réglementaire transfrontalière, notamment pour les cultures génétiquement éditées, reste le principal frein à l'accès au marché mondial.
Quelles entreprises donnent le rythme de l'innovation ?
CRISPR Therapeutics, Intellia Therapeutics, Mammoth Biosciences, Thermo Fisher Scientific et Merck KGaA figurent parmi les leaders, chacun faisant progresser des plateformes distinctives ou des solutions intégrées.