
Tamanho e Participação do Mercado de Cromatografia a Gás
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.47 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.76 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.18 % |
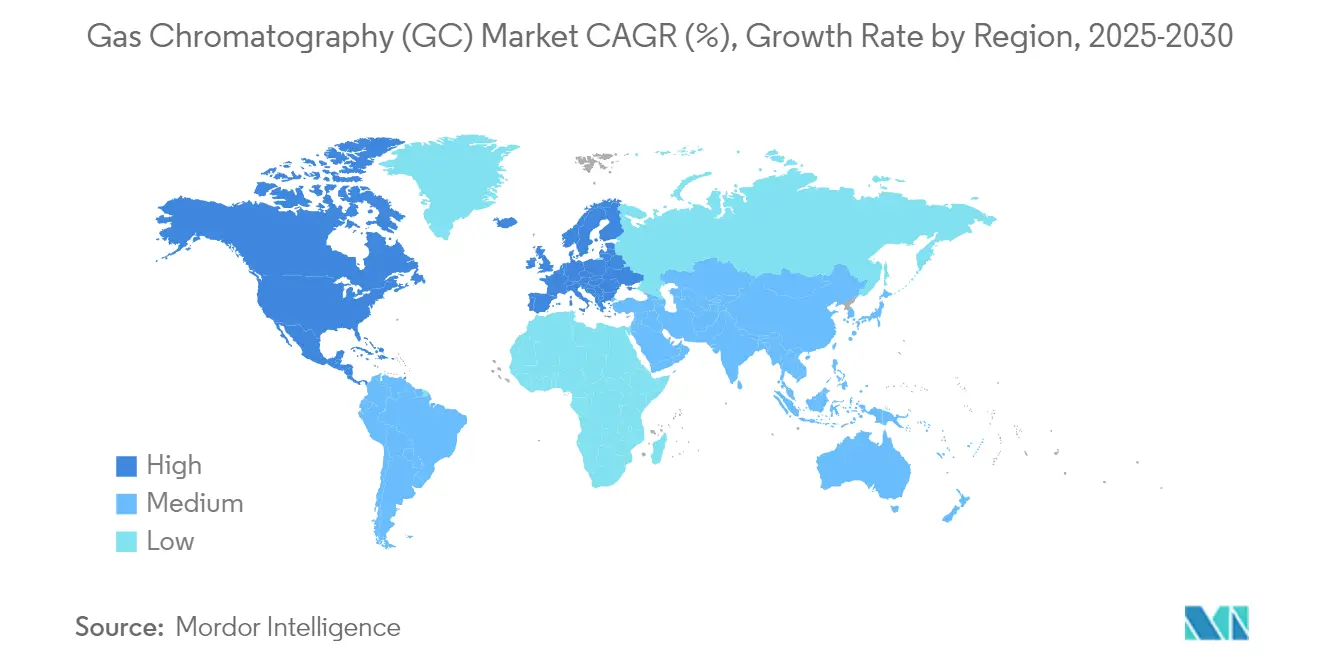
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
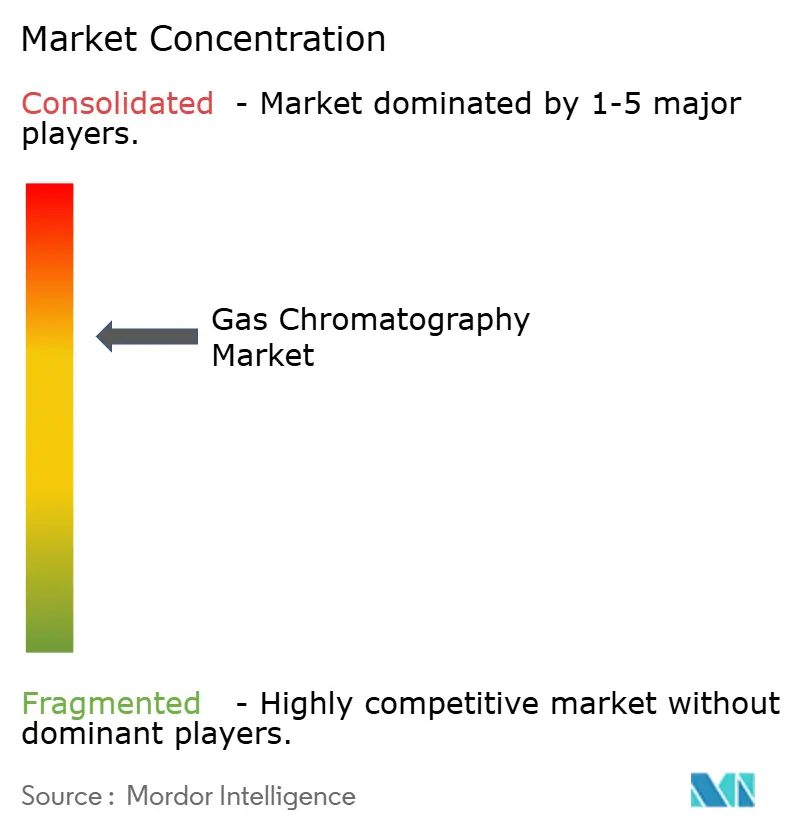
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cromatografia a Gás por Mordor Intelligence
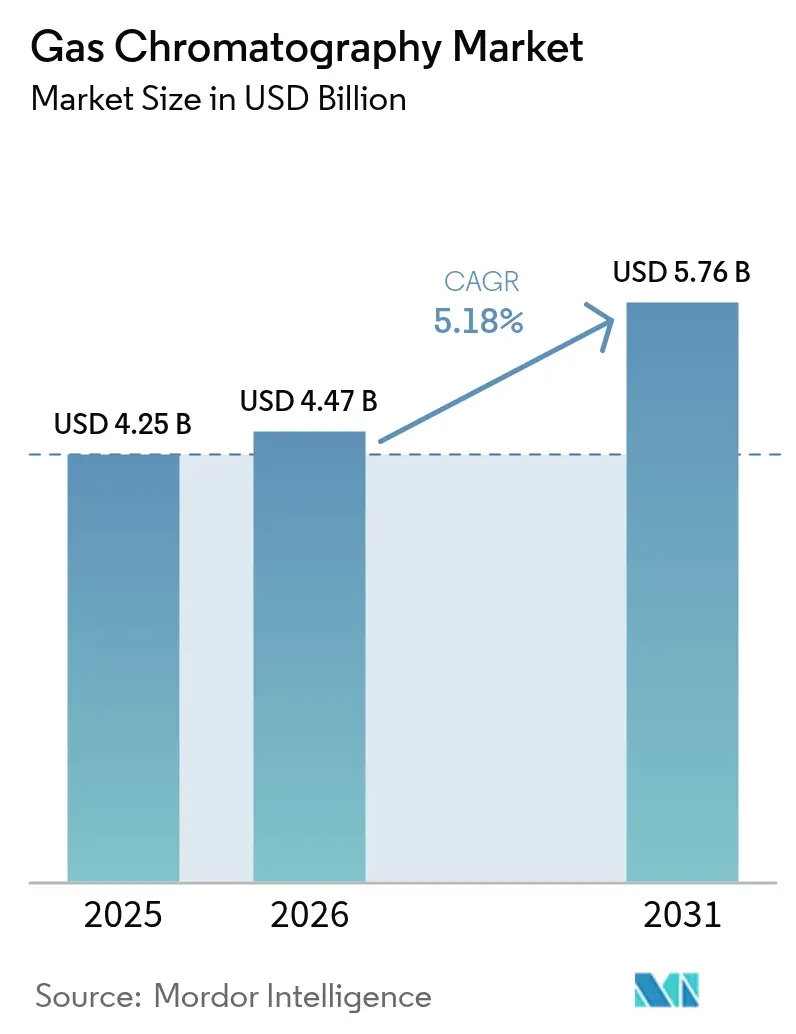
O tamanho do mercado de cromatografia a gás em 2026 é estimado em USD 4,47 bilhões, crescendo a partir do valor de 2025 de USD 4,25 bilhões, com projeções para 2031 mostrando USD 5,76 bilhões, crescendo a um CAGR de 5,18% no período 2026-2031.
O aumento do escrutínio regulatório em testes ambientais e farmacêuticos, as rápidas atualizações tecnológicas como sistemas prontos para hidrogênio e as estratégias proativas de cadeia de suprimentos em torno de gases de arraste sustentam essa trajetória estável. Laboratórios em todo o mundo estão migrando do hélio para o hidrogênio e o nitrogênio, reduzindo os custos operacionais e diminuindo a dependência de suprimentos escassos de gases nobres. As integrações com a espectrometria de massas agora dominam as agendas de gastos de capital, pois condensam a separação e a identificação em uma única análise, acelerando o rendimento e melhorando a integridade dos dados. Unidades portáteis e de micro-CG estão remodelando a análise de campo, e as inovações em acessórios, particularmente geradores de gás e colunas capilares de baixa razão de fase, sinalizam que operações sustentáveis e autônomas definirão a vantagem competitiva até 2030.
Principais Conclusões do Relatório
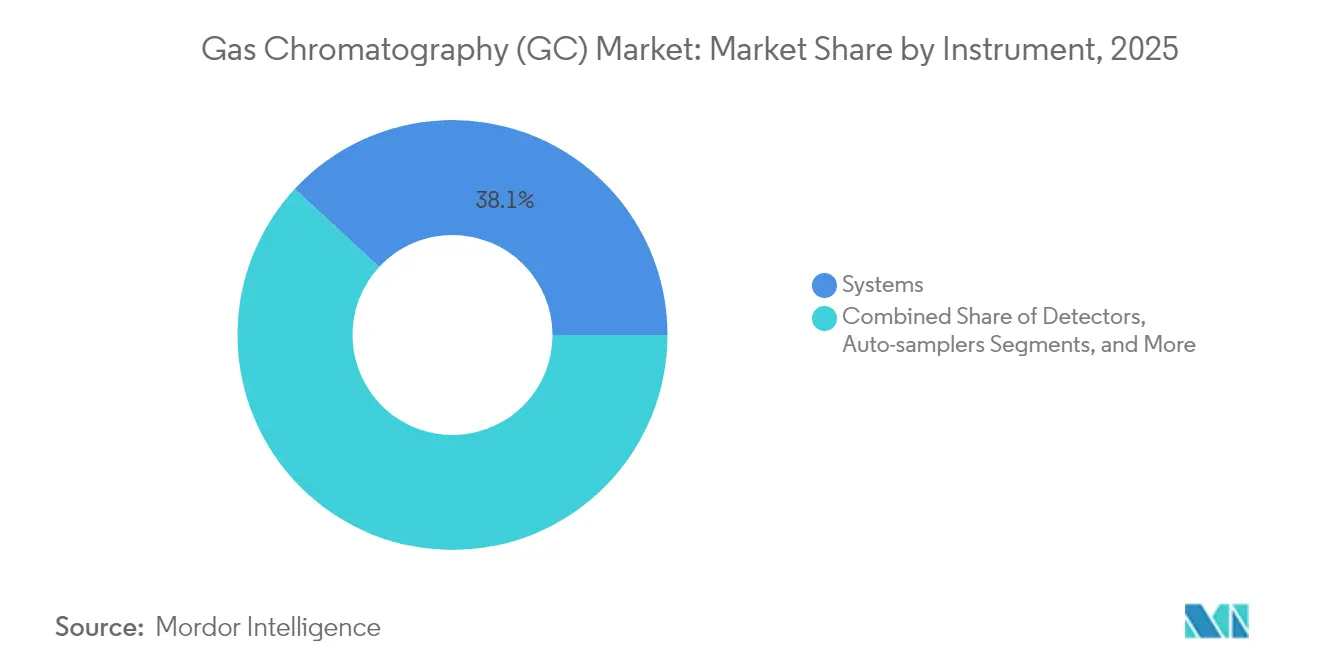
- Por tipo de instrumento, os sistemas lideraram com 38,12% de participação na receita em 2025, enquanto as plataformas portáteis e de micro-CG devem crescer a um CAGR de 9,25% até 2031.
- Por acessórios e consumíveis, as colunas representaram 45,88% da participação no mercado de cromatografia a gás em 2025, enquanto os geradores de gás estão no caminho para um CAGR de 8,28% até 2031.
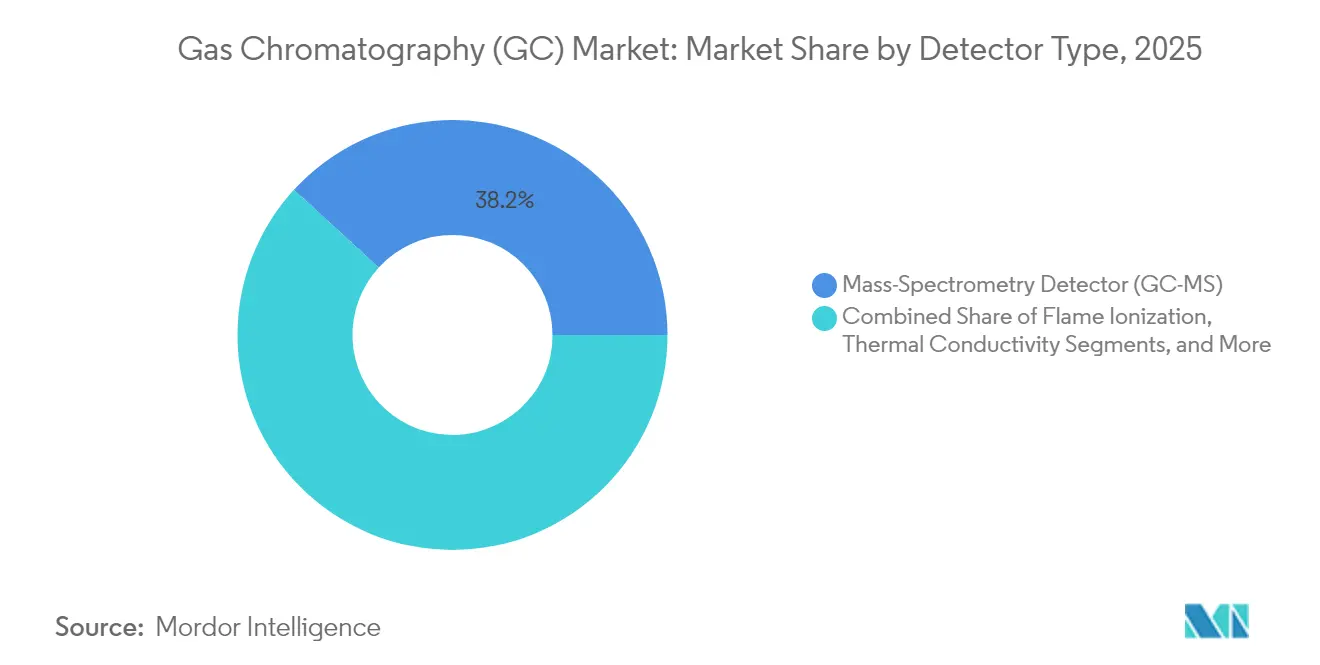
- Por detector, as unidades de ionização de chama representaram 31,45% da participação no tamanho do mercado de cromatografia a gás em 2025, enquanto os detectores de espectrometria de massas estão se expandindo a um CAGR de 9,84% até 2031.
- Por usuário final, empresas farmacêuticas e de biotecnologia detinham cada uma 29,60% de participação em 2025; as agências ambientais registram a demanda de crescimento mais rápido com um CAGR de 8,97%.
- Por geografia, a América do Norte capturou 35,98% do mercado de cromatografia a gás em 2025, enquanto a Ásia-Pacífico avança a um CAGR de 8,29% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Cromatografia a Gás*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção crescente de fluxos de trabalho de CG-EM | +1.20% | Global, mais forte na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Papel crescente da CG nos controles de qualidade para aprovação de medicamentos | +0.90% | Global, concentrado em polos farmacêuticos | Longo prazo (≥ 4 anos) |
| Expansão da análise de gás de xisto e petroquímica | +0.80% | América do Norte, Oriente Médio, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Regulamentações rigorosas de qualidade do ar e da água em todo o mundo | +1.10% | Global, liderado pela UE e América do Norte | Longo prazo (≥ 4 anos) |
| Migração para gás de arraste de hidrogênio em meio à escassez global de hélio | +0.70% | Global | Curto prazo (≤ 2 anos) |
| Aumento nos requisitos de monitoramento de PFAS e microplásticos | +0.60% | América do Norte, Europa, Ásia-Pacífico em expansão | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Fluxos de Trabalho de CG-EM
A integração da cromatografia a gás com a espectrometria de massas é agora prática padrão em setores regulamentados. Os pipelines farmacêuticos dependem da CG-EM para o perfil de impurezas, e mais de 80% dos dossiês de novos medicamentos fazem referência a sistemas integrados de dados de cromatografia. As agências ambientais utilizam a CG-EM para detectar contaminantes em níveis de traço, e desenvolvimentos como a ionização química a pressão atmosférica ampliam ainda mais a sensibilidade.[1]Journal of the American Society for Mass Spectrometry, "Avanços em APCI-CG-EM," jasms.org Essas capacidades combinadas reduzem as etapas de preparação de amostras, liberam o tempo dos analistas e atendem às exigências de integridade de dados dos reguladores, reforçando o impulso do mercado de cromatografia a gás.
Papel Crescente da CG nos Controles de Qualidade para Aprovação de Medicamentos
A orientação rigorosa sobre tecnologia analítica de processo da FDA exige monitoramento em tempo real, impulsionando investimentos em unidades de CG robustas que podem operar continuamente em linhas de produção.[2]Agência de Alimentos e Medicamentos dos EUA, "Orientação sobre Tecnologia Analítica de Processo," fda.gov A CG bidimensional e a quantificação automatizada de impurezas abordam formulações biológicas cada vez mais complexas, enquanto algoritmos de aprendizado de máquina aceleram a identificação de picos, reforçando o papel da CG na aceleração de aprovações, em todo o mercado de cromatografia a gás.
Expansão da Análise de Gás de Xisto e Petroquímica
A produção de energia não convencional depende de medições de CG em tempo real de compostos orgânicos voláteis para cumprir as regras de emissão da EPA.[3]Departamento de Estatísticas do Trabalho dos EUA, "Estatísticas de Emprego e Salários Ocupacionais: Químicos e Cientistas de Materiais," bls.gov Os mercados emergentes para combustíveis de aviação sintéticos e misturas de hidrogênio exigem métodos específicos, levando os fornecedores a incluir complementos de microrreator e analisadores baseados em MEMS para uso em linha, expandindo ainda mais as oportunidades no mercado de cromatografia a gás.
Regulamentações Rigorosas de Qualidade do Ar e da Água em Todo o Mundo
Limites de PFAS tão baixos quanto 4 ng/L na água potável dos EUA obrigam os laboratórios a atingir desempenho de detecção em partes por trilhão. Os alertas de resíduos de pesticidas da União Europeia também impulsionam a demanda por sistemas de CG de alta sensibilidade, enquanto o monitoramento obrigatório em terminais de gasolina impulsiona implantações contínuas de CG online.
Análise de Impacto das Restrições do Mercado de Cromatografia a Gás*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto gasto de capital para plataformas avançadas de CG | -0.80% | Global, mais pronunciado em mercados emergentes | Curto prazo (≤ 2 anos) |
| Escassez de cromatografistas treinados | -0.60% | Global, aguda na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Volatilidade da cadeia de suprimentos de hélio impactando o tempo de atividade | -0.50% | Global, com maior impacto em regiões dependentes de hélio importado | Médio prazo (2 a 4 anos) |
| Custos de conformidade com controle de emissões para solventes de CG | -0.30% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Gasto de Capital para Plataformas Avançadas de CG
Sistemas abrangentes de CG-EM bidimensional podem ultrapassar USD 500.000 por unidade, e os contratos de instalação mais serviço podem acrescentar 30% ao gasto total. Laboratórios menores adiam as atualizações, mas programas de arrendamento e iniciativas de instrumentos compartilhados estão ganhando impulso, suavizando a barreira financeira e apoiando um acesso mais amplo no mercado de cromatografia a gás.
Escassez de Cromatografistas Treinados
Os laboratórios de testes empregam 164.490 profissionais nos Estados Unidos, mas as vagas persistem à medida que analistas veteranos se aposentam mais rapidamente do que as universidades formam substitutos.[3] Os fornecedores estão respondendo com software intuitivo, solução de problemas automatizada e centros de treinamento dedicados que comprimem as curvas de aprendizado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Cromatografia a Gás
Por Tipo de Instrumento:
Sistemas Portáteis Impulsionam a Análise de CampoOs sistemas permaneceram como o principal componente, contribuindo com 38,12% para a receita de 2025. O tamanho do mercado de cromatografia a gás para essas unidades de bancada continuará a crescer, impulsionado por ciclos de substituição e detectores integrados. Os instrumentos portáteis e de micro-CG, crescendo a um CAGR de 9,25%, atendem às necessidades de monitoramento no local em resposta a emergências, mineração e distribuição de combustível. Dispositivos como o FLIR Griffin G510 oferecem detecção de nível laboratorial em invólucro robusto. A implantação em campo economiza tempo de manuseio de amostras e apoia a tomada de decisões em tempo real. Os laboratórios também adicionam auto-amostradores para fechar lacunas de habilidades e padronizar o rendimento, enquanto os coletores de frações criam nichos em fluxos de trabalho preparativos. As atualizações de detectores e as inovações baseadas em MEMS estendem a análise a ambientes anteriormente inacessíveis, reforçando a relevância dos sistemas portáteis no mercado de cromatografia a gás.
Uma tendência paralela é a miniaturização de módulos de alto desempenho: aquecedores em coluna, micro-injetores e designs de resfriamento rápido reduzem a área física enquanto mantêm a resolução cromatográfica. A preferência pelo gás de arraste de hidrogênio se alinha com os orçamentos de energia portátil e os objetivos ambientais, reforçando a demanda por micro-CGs prontos para hidrogênio. As melhorias contínuas de custo sugerem que as plataformas portáteis capturarão uma fatia crescente da participação no mercado de cromatografia a gás nos próximos cinco anos.


Por Acessórios e Consumíveis:
Geradores de Gás Transformam as Cadeias de SuprimentosAs colunas capturaram 45,88% dos gastos de 2025, refletindo seu status como consumíveis com intervalos de substituição previsíveis. As inovações em colunas capilares de baixa razão de fase melhoram a inércia e a forma dos picos para compostos de enxofre voláteis. Os geradores de gás, no entanto, estão avançando rapidamente a um CAGR de 8,28%, à medida que os laboratórios trocam cilindros por hidrogênio, nitrogênio e ar zero sob demanda. A aquisição da Noblegen pela PEAK Scientific amplia a capacidade e o alcance global neste segmento. Acessórios de colunas, como colunas de guarda e conectores de alta pureza, mantêm os fluxos de trabalho de manutenção eficientes. Os reguladores de pressão feitos de ligas avançadas suportam o serviço de hidrogênio, enquanto as válvulas habilitadas para RFID automatizam os alertas de substituição. Os refinamentos de tubulação reduzem o volume morto, aguçando a simetria dos picos e conservando o gás. À medida que as prioridades de sustentabilidade aumentam, os consumíveis premium que reduzem o desperdício e estendem o tempo de atividade dos instrumentos obtêm prêmios de preço, influenciando diretamente o mercado de cromatografia a gás.
Por Tipo de Detector:
A Espectrometria de Massas Domina a InovaçãoOs detectores de ionização de chama ainda detêm 31,45% da receita de detectores em 2025 porque são robustos, acessíveis e universais para hidrocarbonetos. Os acessórios de espectrometria de massas se expandem para um CAGR de 9,84%, convertendo CGs existentes em plataformas híbridas de separação e identificação. O espectrômetro de massas Stellar da Thermo Fisher sublinha a prioridade no alto rendimento para a ômica translacional. Os laboratórios aposentam detectores de captura de elétrons mais antigos em favor de opções de EM ou UV a vácuo, como o LUMA da Agilent, para melhor sensibilidade em relação a poluentes halogenados. Os complementos de mobilidade iônica resolvem ainda mais os isômeros, uma vantagem para a perícia ambiental. Os detectores de condutividade térmica e quimiluminescência ocupam nichos especializados, mas os recursos de P&D futuros favorecem esmagadoramente as tecnologias de EM seletivas e de alta resolução que elevam a certeza analítica e a confiança na conformidade.
Por Usuário Final:
Agências Ambientais Lideram o CrescimentoAs empresas farmacêuticas e de biotecnologia respondem por 29,60% da demanda atual, refletindo padrões de uso legados. As autoridades ambientais e de tratamento de águas residuais registram o ritmo de expansão mais forte, com um CAGR de 8,97%. As regulamentações de PFAS, a vigilância de microplásticos e a conformidade com toxinas do ar exigem sensibilidade em nível de traço que apenas sistemas de CG-EM ou CG-IMS podem fornecer. Os produtores de alimentos e bebidas intensificam os testes de pesticidas, adotando a extração QuEChERS e CG-EM/EM para passar nas inspeções de exportação. Os centros acadêmicos se atualizam para lidar com projetos de multi-ômica, enquanto os laboratórios forenses e clínicos introduzem fluxos de trabalho de esteroidômica e toxicologia. Essa diversificação aumenta a resiliência enquanto impulsiona o mercado de cromatografia a gás em direção a modelos de serviço integrados, como assinaturas de instrumento como serviço.
Análise Geográfica
Mercado de Cromatografia a Gás na América do Norte
A América do Norte contribui com 35,98% da receita global em 2025, sustentada por robustos mandatos da EPA, forte produção farmacêutica e um amplo conjunto de indústrias analiticamente intensivas. O plano de expansão doméstica de 2 bilhões de USD da Thermo Fisher reafirma a confiança na demanda sustentada por equipamentos. Os Estados Unidos aplicam limites de PFAS para água potável que exigem detecção abaixo de partes por trilhão, impulsionando atualizações laboratoriais e novas instalações. Canadá e México complementam o crescimento por meio de produções petroquímicas e protocolos ambientais harmonizados, garantindo que os ciclos de substituição permaneçam ativos ao longo da janela de previsão.
Mercado de Cromatografia a Gás na Europa
A Europa mantém a liderança de segundo nível por meio de abrangentes diretivas ambientais e rigorosas regulamentações de segurança alimentar. Os controles de resíduos de pesticidas em toda a União e as vigorosas iniciativas contra microplásticos elevam a demanda por plataformas de CG sensíveis, e os incentivos à conversão para hidrogênio se alinham com as metas energéticas regionais. Alemanha, Reino Unido e França dominam os pedidos, enquanto Itália e Espanha crescem por meio de testes de qualidade agrícola. O mercado europeu valoriza instrumentos de baixo consumo energético, otimizados para hidrogênio, e módulos integrados de integridade de dados que simplificam a conformidade com as disposições do RGPD e das BPF.
Mercado de Cromatografia a Gás na APAC
A Ásia-Pacífico registra a trajetória mais rápida, com CAGR de 8,29%, impulsionada pela industrialização, pelo aumento da produção farmacêutica e por leis de monitoramento progressivas. A China permanece como a maior contribuinte, embora as vendas dos fornecedores tenham oscilado em meio a ventos contrários macroeconômicos. Japão e Índia aceleram a demanda por meio de programas de energia limpa e expansão da produção de IFA. A Coreia do Sul investe em indústrias de alta tecnologia que exigem análises de ultrarrastreamento, enquanto o setor de mineração da Austrália adota unidades de CG portáteis para maior eficiência em levantamentos de campo. A transferência de tecnologia, a produção local e os programas de financiamento governamental ampliam a base endereçável, consolidando o papel da região no crescimento futuro do mercado de cromatografia a gás.
Mercado de Cromatografia a Gás no Oriente Médio e África
O Oriente Médio e a África registram um impulso emergente à medida que os complexos petroquímicos modernizam seus laboratórios de qualidade. Os investimentos do CCG em atualizações de refinarias e produção de hidrogênio se traduzem em pedidos estáveis de instrumentos, enquanto os setores de mineração e produtos químicos da África do Sul dependem de plataformas de CG para controle de processos. A variação econômica modera os volumes de curto prazo, mas o alinhamento regional com padrões internacionais favorece a adoção gradual.
Mercado de Cromatografia a Gás na América do Sul
A América do Sul apresenta uma expansão moderada, porém estável. Os clusters farmacêuticos e petroquímicos do Brasil ancoram os pedidos, e o agronegócio argentino impulsiona os testes de resíduos de pesticidas. Os acordos comerciais regionais facilitam a movimentação transfronteiriça de equipamentos, e as operações de cobre chilenas integram sistemas de CG online para conformidade com emissões. As oscilações cambiais e as mudanças políticas adicionam volatilidade, mas os distribuidores locais compensam o risco oferecendo contratos de financiamento e manutenção.

Panorama regulatório
A cromatografia gasosa está intimamente ligada aos testes regulamentados de qualidade e segurança em produtos farmacêuticos, dispositivos médicos, monitoramento ambiental e conformidade industrial. Em dispositivos médicos, a transição do reconhecimento da FDA para a norma ISO 18562-4:2024 (avaliação de biocompatibilidade de vias de gases respiratórios) cria um marco de transição importante, com declarações de conformidade com a edição anterior de 2017 aceitas apenas até 05 de julho de 2026. Para dispositivos esterilizados, a norma ISO 10993-7 fundamenta o teste de resíduos de óxido de etileno (OE) e compostos relacionados, no qual métodos de GC por headspace são utilizados para apoiar as avaliações de conformidade.
Para procedimentos analíticos regulamentados, as estruturas globais de validação e integridade de dados continuam a padronizar a forma como os resultados de GC e GC-MS são gerados, revisados e submetidos. A diretriz ICH Q2(R2) da EMA codifica as expectativas de validação para procedimentos analíticos, incluindo cromatografia, com ênfase na especificidade, precisão e exatidão para submissões. As orientações de GXP da OMS para cromatografia reforçam os princípios de integridade de dados ALCOA+, levando os laboratórios a adotarem sistemas de dados cromatográficos compatíveis, trilhas de auditoria controladas e fluxos de trabalho padronizados que atendam às exigências de BPF e requisitos mais amplos de sistemas de qualidade.
Análise da cadeia de valor
A cadeia de valor da cromatografia gasosa abrange P&D e desenvolvimento de aplicações, design de produto e conformidade regulatória ou de qualidade, sourcing de componentes de precisão, fabricação e montagem de instrumentos, distribuição via vendas diretas e parceiros de canal, e serviços de ciclo de vida (qualificação de instalação, manutenção preventiva, suporte de métodos e treinamento). As atividades de P&D e orientadas à conformidade contribuem com uma grande parte da criação de valor, pois as plataformas devem atender às expectativas de laboratórios regulamentados em termos de validação, integridade de dados e disponibilidade, ao mesmo tempo em que suportam o desenvolvimento rápido de métodos para produtos farmacêuticos, contaminantes ambientais e análises petroquímicas.
As dependências upstream incluem componentes especializados (detectores, componentes de vácuo para GC-MS, eletrônica, válvulas e conexões), bem como consumíveis (colunas, liners, septos) e infraestrutura de gás de arraste (cilindros ou geradores sob demanda). No downstream, os fabricantes de instrumentos (OEMs, como Agilent Technologies, Thermo Fisher Scientific e Shimadzu) estão cada vez mais agrupando consumíveis recorrentes e software junto com os sistemas, enquanto fornecedores especializados (por exemplo, Restek e VICI) apoiam o desempenho dos métodos e a cadência de manutenção. À medida que os laboratórios migram do hélio para o hidrogênio e o nitrogênio, os geradores de gás e os reguladores compatíveis ganham destaque nas decisões de aquisição, e serviços pós-venda, como retrofits de segurança, suporte à transferência de métodos e diagnósticos remotos, tornam-se mais centrais para manter a disponibilidade dos laboratórios.
Cenário Competitivo
O mercado de cromatografia a gás é moderadamente fragmentado. As marcas estabelecidas buscam diferenciação por meio de automação, flexibilidade de gás de arraste e portfólios de serviços verticalmente integrados. A consolidação continua: a aquisição da Noblegen pela PEAK Scientific fortalece sua linha de geradores de hidrogênio e nitrogênio. Os fornecedores agrupam instrumentos com consumíveis e software em nuvem, criando receita recorrente e fidelização. Os sistemas portáteis recebem financiamento desproporcional de P&D, enquanto as plataformas de bancada ganham recursos como solução de problemas assistida por IA e painéis de manutenção preditiva. As empresas que priorizam a sustentabilidade, menor consumo de energia, compatibilidade com hidrogênio e consumíveis recicláveis ganham tração nas avaliações de aquisição, especialmente em laboratórios do setor público.
Os fornecedores de primeiro nível expandem as instalações fabris para proteger as cadeias de suprimentos. O investimento plurianual da Thermo Fisher nos EUA destina USD 500 milhões para P&D que abrange os domínios ambiental, de ciências da vida e industrial. A aquisição de propriedade intelectual de microrreator pela Shimadzu fortalece as credenciais de transformação verde, visando a análise de hidrogênio e biocombustíveis. A Waters inaugurou um centro de capacitação em Bangalore para cultivar a inovação na Ásia-Pacífico. Esses movimentos sinalizam uma mudança estratégica em direção à fabricação regionalizada e à P&D distribuída.
A diferenciação de serviços agora complementa a excelência em hardware. Os fornecedores lançam diagnósticos remotos, atualizações automáticas de firmware e suporte de aplicações baseado em assinatura. As academias de treinamento mitigam a escassez de cromatografistas, enquanto as bibliotecas de métodos multiplataforma facilitam a conversão de gás de arraste. Os registros eletrônicos prontos para conformidade e os recursos de segurança cibernética atraem clientes farmacêuticos sujeitos a auditorias de integridade de dados. Coletivamente, essas iniciativas moldam um mosaico competitivo onde o suporte tecnológico e a resiliência operacional definem a liderança tanto quanto as especificações dos instrumentos.
Líderes do Setor de Cromatografia a Gás
Agilent Technologies, Inc.
Thermo Fisher Scientific, Inc.
Danaher Corporation
Merck KgaA
PerkinElmer, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Cromatografia a Gás
- Agilent Technologies
- Shimadzu
- Thermo Fisher Scientific
- Danaher (Cytiva & Pall)
- PerkinElmer
- Merck
- Waters Corporation
- Teledyne Technologies
- Restek
- Chromatotec
- Scion Instruments
- Sartorius
- Air Liquide (Extended Life Sciences)
- Process Sensing Tech (LDetek)
- Hobre Instruments
- Phenomenex
- Bruker
- LECO
- Markes International
- Falcon Analytical

Oportunidades de mercado e perspectivas futuras
A independência do gás de arraste e a sustentabilidade operacional indicam espaços práticos de crescimento tanto em novas instalações quanto em atualizações de instrumentos. Os laboratórios estão convertendo métodos do hélio para o hidrogênio e o nitrogênio e expandindo o uso de geradores de gás, o que corresponde ao foco do relatório nos geradores de gás como uma categoria de acessórios de rápido crescimento. Essa mesma transição aumenta a demanda por consumíveis compatíveis com hidrogênio (colunas, conexões e reguladores) que reduzem o risco de vazamento e melhoram a reprodutibilidade. Anúncios de fornecedores também refletem essa direção: a Shimadzu apresentou o Nexis GC-2060 com elementos de design sem cilindro, e a Agilent lançou os sistemas GC 8890B e 8860B com o GC Assist para monitoramento e solução de problemas, a fim de reduzir o tempo de inatividade não planejado.
Os fluxos de trabalho regulamentados continuam a ser um impulsionador de curto prazo para GC-MS de maior sensibilidade e pacotes de métodos validados em testes ambientais e adjacentes à área de saúde. O contexto do relatório cita limites de PFAS na água potável dos EUA tão baixos quanto 4 ng/L, e a fiscalização mais ampla da qualidade do ar e da água continua a impulsionar os laboratórios em direção a sistemas integrados de GC-MS e de maior resolução para contaminantes traço e poluentes orgânicos persistentes. Em dispositivos médicos, os programas de extraíveis e lixiviáveis (E&L) e de resíduos de esterilização mantêm elevado o uso de GC-MS, incluindo o teste de resíduos de OE sob a norma ISO 10993-7 e práticas relacionadas de caracterização química que frequentemente são apoiadas por GC-MS, o que sustenta a demanda por sistemas de dados compatíveis e fluxos de trabalho de aplicação prontos para uso que reduzem a carga sobre os analistas em meio à escassez de habilidades em cromatografia.
Desenvolvimento Recente da Indústria no Mercado de Cromatografia a Gás
- Junho de 2026: A Thermo Fisher Scientific apresentou o espectrômetro de massas Thermo Scientific Orbitrap Exploris GC S, expandindo a capacidade de GC-MS de alta resolução para aplicações como testes de dioxinas e poluentes orgânicos persistentes. O lançamento reforça o investimento dos fornecedores em fluxos de trabalho especializados e orientados por regulamentações, nos quais a sensibilidade e a identificação confiável são prioridades de aquisição.
- Maio de 2026: A Agilent Technologies lançou os cromatógrafos a gás 8890B e 8860B com o GC Assist para monitoramento do sistema, solução automatizada de problemas e conectividade remota. A atualização visa a eficiência operacional e a qualidade dos dados em laboratórios de rotina, apoiando uma adoção mais ampla em ambientes que enfrentam restrições de disponibilidade e lacunas de pessoal.
- Junho de 2024: A Waters publicou uma nota de aplicação detalhando a análise de extraíveis de dispositivos de spray nasal usando cromatografia gasosa e espectrometria de massas de alta resolução com ionização suave. O trabalho destaca o desenvolvimento contínuo de métodos em torno dos programas de E&L de dispositivos médicos, reforçando a demanda por fluxos de trabalho de GC-MS ligados a requisitos de segurança e documentação.


Mercado de Cromatografia a Gás Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange as receitas geradas pelo hardware de cromatografia gasosa e pelos itens de reposição rotineira usados para executar fluxos de trabalho de GC em laboratórios. Inclui instrumentos principais, configurações de detectores, componentes de amostragem automática e colunas de cromatografia usadas para separações analíticas.
Exclusões de escopo: contratos de serviço, receitas apenas de manutenção, vendas de equipamentos recondicionados e reagentes de laboratório em geral que não sejam específicos de GC estão excluídos.
Visão geral da segmentação
- Por Tipo de Instrumento
- Sistemas
- Detectores
- Auto-Amostradores
- Coletores de Frações
- CG Micro e Portátil
- Outros Instrumentos
- Por Acessórios e Consumíveis
- Colunas
- Acessórios de Colunas
- Reguladores de Pressão
- Geradores de Gás
- Conexões e Tubulações
- Outros
- Por Tipo de Detector
- Detector de Ionização de Chama (DIC)
- Detector de Condutividade Térmica (DCT)
- Detector de Captura de Elétrons (DCE)
- Detector de Espectrometria de Massas (CG-EM)
- Outros
- Por Usuário Final
- Empresas Farmacêuticas e de Biotecnologia
- Setor de Petróleo e Gás / Petroquímica
- Agências Ambientais e de Tratamento de Águas Residuais
- Setor de Alimentos e Bebidas
- Institutos de Pesquisa Acadêmica e Governamental
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para mapear os fatores de demanda de GC e os padrões de uso cotidiano em ambientes de teste regulamentados e industriais. Normalmente, recorremos a tipos de fontes públicas e oficiais, como as orientações da FDA dos EUA e áreas de foco de inspeção, a biblioteca de métodos da EPA dos EUA para analitos ambientais, orientações laboratoriais do CDC e documentos da Comissão Europeia para segurança alimentar e regulamentação química, além de referências de métodos ISO comumente usadas pelos laboratórios.
Para transformar esses sinais em dados de dimensionamento, também revisamos relatórios anuais de empresas, folhetos de produtos e apresentações a investidores para entender os ciclos de lançamento de instrumentos e o comportamento típico de substituição de colunas e consumíveis de GC. Bancos de dados de patentes foram verificados para identificar temas de inovação em detectores e GC portáteis, e um banco de dados no nível de envios de importação e exportação foi usado seletivamente para verificar a consistência dos fluxos comerciais para categorias de instrumentos em polos-chave. Essas são apenas fontes ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram usados para coleta, verificação cruzada e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em entrevistas e pesquisas curtas com fornecedores de instrumentos, parceiros de canal e laboratórios usuários finais em controle de qualidade farmacêutico, testes ambientais, testes de alimentos e laboratórios de óleo e gás. Usamos essas informações para confirmar o que é contabilizado como receita de GC na prática, validar o momento de substituição de colunas e outros consumíveis-chave, e testar os padrões de demanda regional em APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 14% | APAC: 49% |
| Nível médio: 51% | Líderes funcionais/de unidade: 36% | EMEA: 29% |
| Empresas menores: 15% | Gerentes: 50% | Américas: 22% |
Dimensionamento e previsão de mercado
Para o dimensionamento, utilizamos uma abordagem top-down, reconstruindo a intensidade dos testes laboratoriais e o comportamento de substituição da base instalada em um pool de receita, dividindo os totais em classes de produtos comumente adquiridas juntas nos fluxos de trabalho de GC. Como a demanda por GC está ligada a testes de rotina, o modelo se apoiou em indicadores práticos, como a adoção de métodos regulamentados, tendências de rendimento de amostras em laboratórios de alimentos e ambientais, adições de capacidade de controle de qualidade farmacêutico, e a mudança de mix em direção a sistemas de GC micro e portátil.
O resultado foi então corroborado com aproximações seletivas de baixo para cima (bottom-up), incluindo preços médios de venda amostrados para configurações comuns de instrumentos, uma verificação de razoabilidade sobre as taxas de anexação de detectores, e feedback de canal sobre volumes anuais de substituição de colunas. Onde a visibilidade direta era fraca, usamos regras de tratamento de lacunas que ancoram países menores a níveis de adoção proxy com base na densidade de laboratórios e nas necessidades de testes regulatórios, e depois ajustamos usando feedback de entrevistas. Para a previsão, foi aplicada uma análise de cenários em torno de um caso-base usando variáveis como a expansão da fabricação farmacêutica, o aumento do rigor no monitoramento ambiental, a intensidade dos testes de segurança alimentar e a progressão esperada de preços para instrumentos e consumíveis, os quais foram ainda mais analisados por meio de consenso de especialistas.
Validação de dados e ciclo de atualização
A validação foi realizada por meio de verificações em múltiplas etapas para que valores discrepantes fossem identificados antes da finalização. Comparamos os resultados do modelo com sinais independentes, incluindo a direção relatada dos gastos de capital laboratorial, mudanças observáveis na fiscalização de testes ambientais e alimentares, e a movimentação comercial de categorias de instrumentos relevantes, e depois revisamos quaisquer grandes variações nos níveis de região e produto.
Antes da aprovação final, os números e premissas são revisados por outro analista, e os respondentes são recontatados quando um insumo-chave se move além de um intervalo razoável, como mudanças no mix de detectores ou crescimento inusitadamente alto de consumíveis. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, após o que uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atual disponível.
Estimativa de mercado de cromatografia gasosa da Mordor Intelligence em comparação com outras estimativas publicadas
Os números publicados para cromatografia gasosa podem parecer diferentes mesmo quando descrevem o mesmo setor em termos gerais, já que os limites em torno de instrumentos, detectores e consumíveis recorrentes nem sempre são aplicados da mesma forma. As diferenças também aparecem quando o ano-base não está alinhado, quando o momento cambial é tratado de forma diferente, ou quando o crescimento é projetado a partir de uma única suposição de CAGR em vez de vinculado a sinais de atividade laboratorial.
Sinais relatados de demanda de GC, como padrões de anexação de detectores, cadência de substituição de colunas e intensidade de testes laboratoriais regionais, são as verificações que mantêm a estimativa da Mordor Intelligence alinhada à parcela dos gastos diretamente ligada aos fluxos de trabalho de GC, e não à cromatografia em geral ou a suprimentos laboratoriais gerais. Em outras publicações, a diferença geralmente é explicada pela contagem apenas do chassi do instrumento, ou pela inclusão de categorias adjacentes, como consumíveis e serviços laboratoriais mais amplos, o que pode inflar o total mesmo que os volumes das unidades principais pareçam semelhantes.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,47 bilhões de USD (2026) | |
| Consultoria Global A | 4,04 bilhões de USD (2024) | Utiliza um ano-base anterior e pode dar mais peso às vendas de instrumentos, com tratamento mais leve para colunas recorrentes e consumíveis específicos de GC, o que reduz o total em comparação com um escopo vinculado ao fluxo de trabalho. |
| Editora do Setor B | 4,43 bilhões de USD (2025) | Inclui um conjunto mais amplo de acessórios e complementos (como geradores de gás e vários grupos de acessórios) sob GC, e aplica uma janela de previsão mais longa, o que pode elevar o pool de receita contabilizado, dependendo do mapeamento de categorias. |
Em conjunto, a tabela mostra que a maior parte da diferença é explicada pelo mapeamento de escopo e pelo alinhamento do ano-base, mais do que por qualquer fator de demanda isolado. Ao manter as receitas contabilizadas vinculadas a comportamentos identificáveis de compra de GC e, em seguida, verificá-las cruzadamente com sinais práticos de laboratório e comércio, nosso dimensionamento permanece transparente e reproduzível entre regiões e anos.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de cromatografia a gás?
O mercado é avaliado em USD 4,47 bilhões em 2026 e deve atingir USD 5,76 bilhões até 2031, crescendo a um CAGR de 5,18%.
Qual região detém a maior participação no mercado de cromatografia a gás?
A América do Norte lidera com 35,98% da receita global em 2025, graças às rigorosas regulamentações ambientais e farmacêuticas.
Por que os laboratórios estão migrando do hélio para o gás de arraste de hidrogênio?
A escassez global de hélio eleva os custos e os riscos de fornecimento, enquanto os geradores de hidrogênio reduzem as despesas com gás e permitem separações sustentáveis e de alta velocidade.
Qual tecnologia de detector está crescendo mais rapidamente?
Os detectores de espectrometria de massas estão se expandindo a um CAGR de 9,84% porque combinam separação e identificação, essenciais para testes regulatórios em nível de traço.
Qual segmento de usuário final apresenta o maior crescimento?
As agências ambientais e de tratamento de águas residuais lideram com um CAGR de 8,97% devido aos novos mandatos de monitoramento de PFAS e microplásticos.
Como as empresas estão abordando a escassez de cromatografistas treinados?
Os fornecedores oferecem software intuitivo, ferramentas automatizadas de solução de problemas e centros de treinamento dedicados, reduzindo o tempo de integração para novos analistas.
Página atualizada pela última vez em:



