
Tamanho e Participação do Mercado de Cromatografia com Fluido Supercrítico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
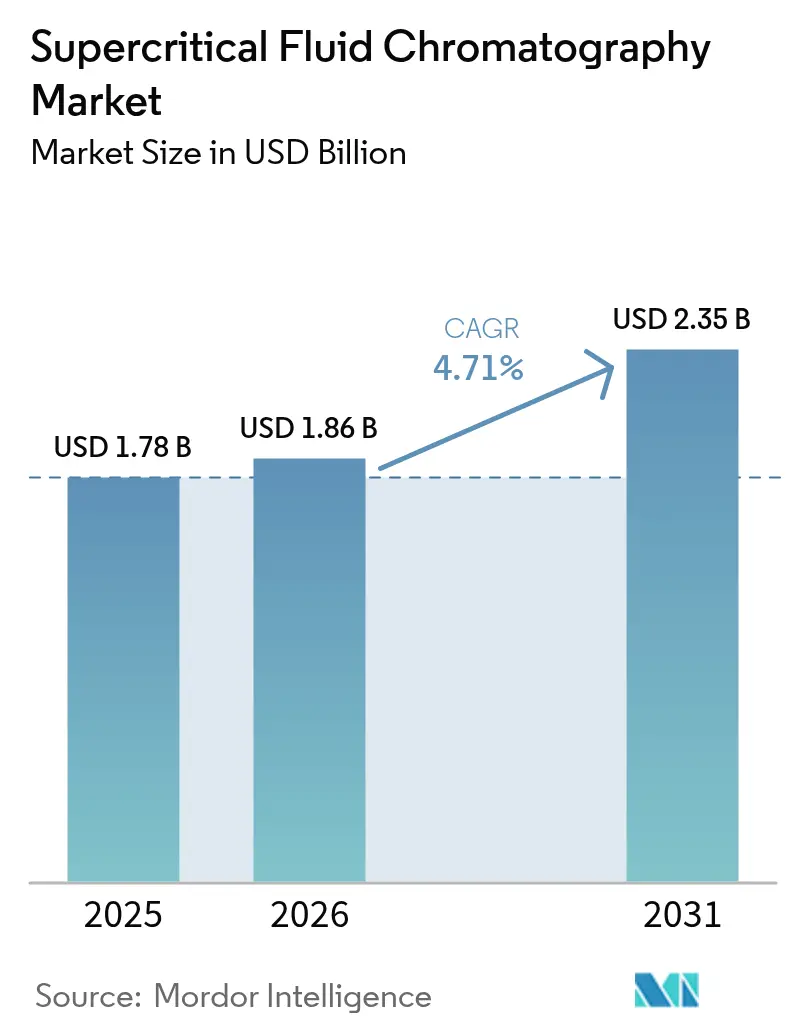
| Tamanho do Mercado (2026) | 1.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.35 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.71 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cromatografia com Fluido Supercrítico pela Mordor Intelligence
O tamanho do mercado de cromatografia com fluido supercrítico em 2026 é estimado em USD 1,86 bilhão, crescendo a partir do valor de 2025 de USD 1,78 bilhão, com projeções para 2031 mostrando USD 2,35 bilhões, crescendo a um CAGR de 4,71% ao longo de 2026–2031. O aumento dos mandatos de química verde, a crescente adoção farmacêutica para separações quirais e o uso mais amplo em lipidômica e testes de cannabis sustentam essa expansão. A implementação pela FDA em 2024 das diretrizes ICH Q2(R2) e Q14 consolidou a legitimidade regulatória da técnica, incentivando o investimento de capital tanto por empresas farmacêuticas inovadoras quanto por organizações de pesquisa contratada (CROs). Plataformas integradas de LC–SFC que alternam entre modos líquido e supercrítico reduzem os tempos de transferência de método, enquanto softwares habilitados para nuvem simplificam os relatórios de conformidade. A demanda também se beneficia de iniciativas norte-americanas e europeias que visam a redução do uso de solventes, impulsionando a preferência por fases móveis à base de CO₂ em detrimento do HPLC intensivo em solventes orgânicos. A escassez de profissionais qualificados e as limitações dos detectores com compostos altamente polares continuam sendo freios ao crescimento, mas a inovação contínua em colunas e o desenvolvimento de métodos assistido por IA estão progressivamente superando esses obstáculos.
Principais Conclusões do Relatório
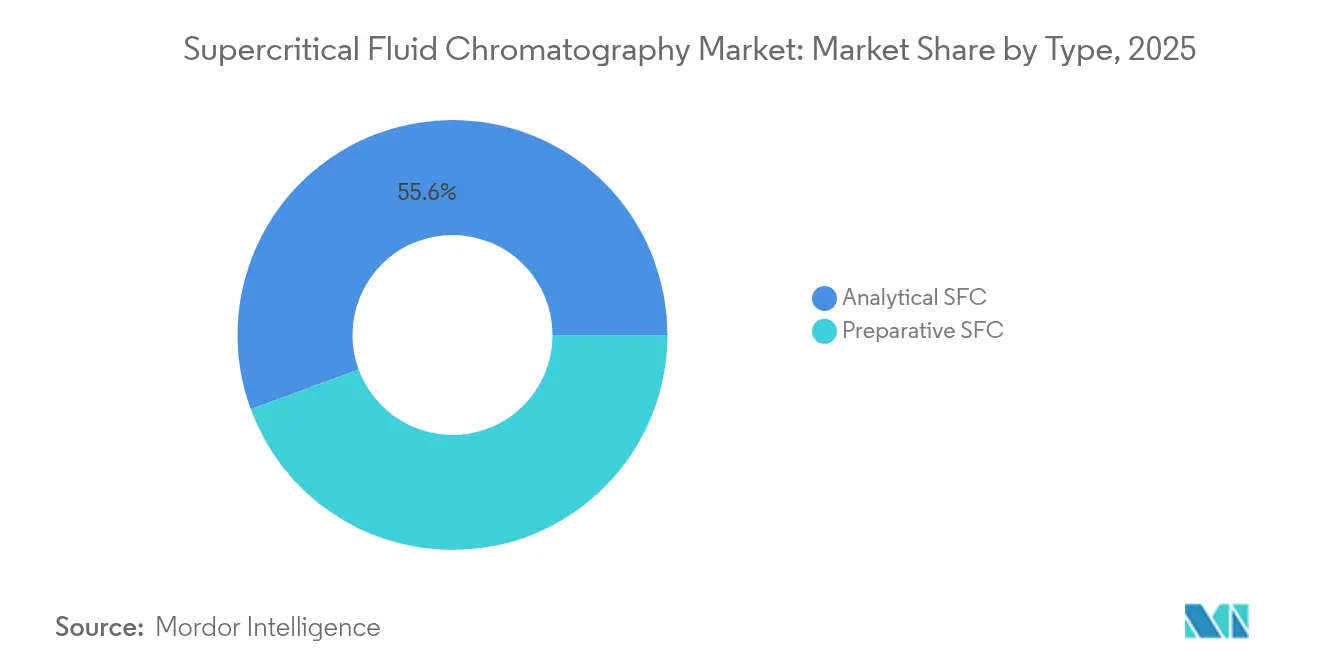
- Por tipo, a SFC analítica liderou com 55,62% da participação do mercado de cromatografia com fluido supercrítico em 2025, enquanto a SFC preparativa está projetada para expandir a um CAGR de 4,62% até 2031.
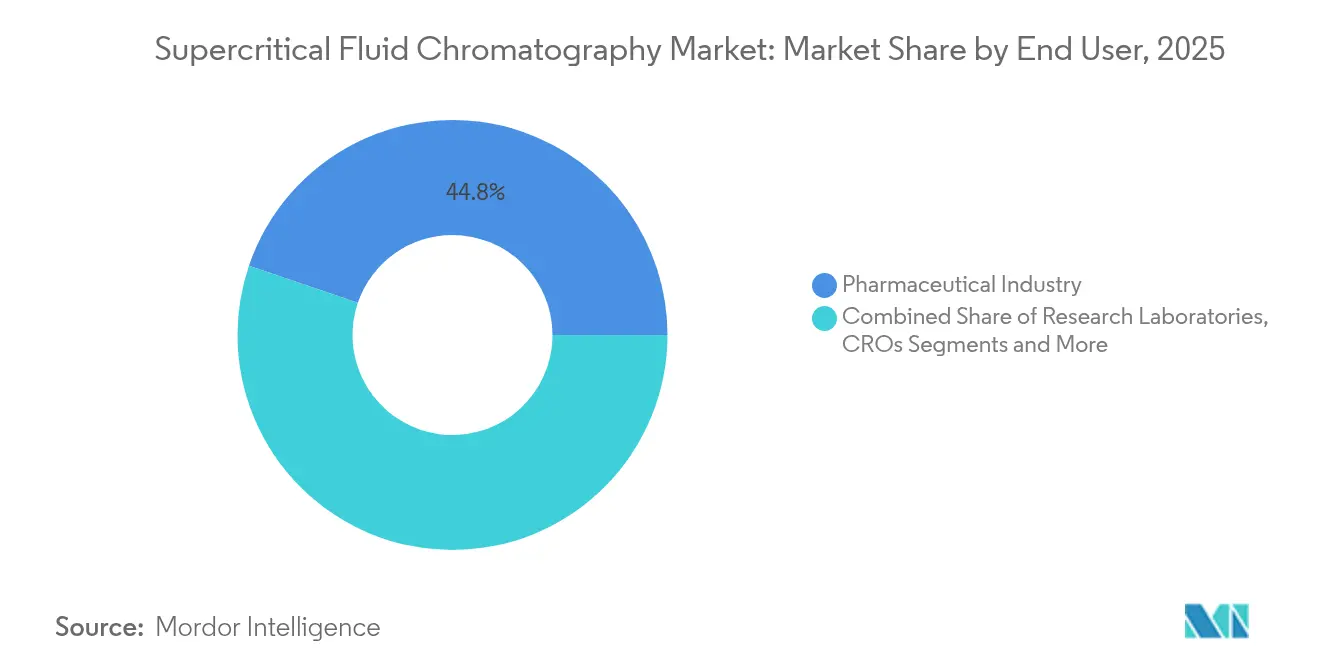
- Por usuário final, o segmento farmacêutico deteve uma participação de 44,78% do mercado de cromatografia com fluido supercrítico em 2025; CROs e CDMOs representam o grupo de crescimento mais rápido, com um CAGR de 5,18% até 2031.
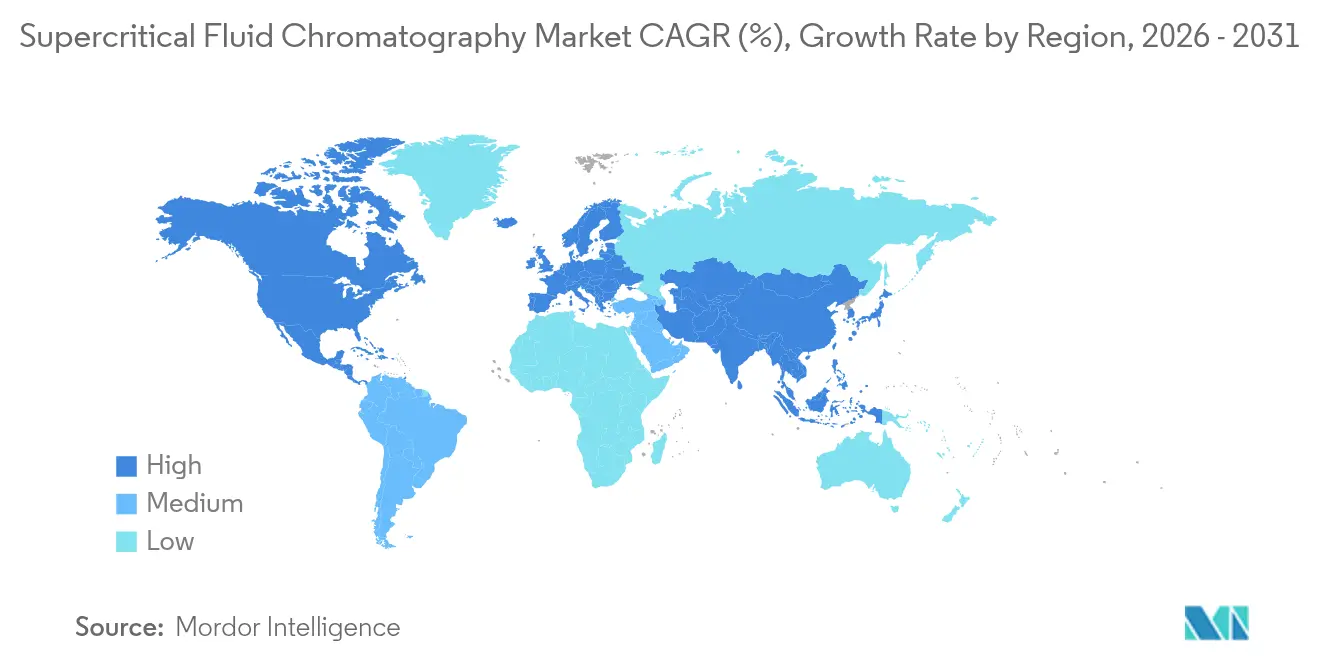
- Por geografia, a América do Norte respondeu por 36,05% da participação do mercado de cromatografia com fluido supercrítico em 2025, enquanto a Ásia-Pacífico está projetada para crescer mais rapidamente, a um CAGR de 4,98% durante o horizonte de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão dos Mandatos de Química Analítica Verde | +1.20% | Global, com adoção antecipada na UE e América do Norte | Médio prazo (2–4 anos) |
| Crescente Demanda da Biofarmacêutica por Separações Quirais | +0.90% | América do Norte e UE, com expansão para a APAC | Longo prazo (≥ 4 anos) |
| Necessidades de Triagem Rápida no Controle de Qualidade de Cannabis e Produtos Naturais | +0.60% | América do Norte como núcleo, com expansão para mercados emergentes | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Plataformas de Instrumentos LC–SFC Integradas | +0.80% | Global, concentrada em polos farmacêuticos | Médio prazo (2–4 anos) |
| Aumento do Financiamento de Pesquisa para Fluxos de Trabalho em Lipidômica e Metabolômica | +0.70% | Global, com concentração em centros acadêmicos | Longo prazo (≥ 4 anos) |
| Integração de Tecnologia Analítica de Processo Orientada por Dados na Manufatura Contínua | +0.50% | América do Norte e UE, com adoção antecipada na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Mandatos de Química Analítica Verde
O aprimoramento das políticas de sustentabilidade na Europa e nos Estados Unidos está remodelando as prioridades de investimento laboratorial. Os sistemas modernos de SFC reduzem o uso de solventes orgânicos em até 95% em comparação com o HPLC, mantendo resolução equivalente para ensaios farmacopeicos.[1]Ahmed M. e outros, "Métricas de Química Analítica Verde", Future Journal of Pharmaceutical Sciences, journals.elsevier.com A pontuação GAPI modificada, atualmente comum nos protocolos europeus de seleção de métodos, atribui altas classificações às separações à base de CO₂, levando os grupos de garantia da qualidade farmacêutica a financiar atualizações de SFC. Fornecedores de equipamentos relatam que a conformidade com métricas verdes é agora um fator decisivo em mais da metade dos novos editais de instrumentos, sinalizando um vento favorável persistente de gastos de capital para o mercado de cromatografia com fluido supercrítico.
Crescente Demanda da Biofarmacêutica por Separações Quirais
O desenvolvimento de fármacos específicos para enantiômeros impulsiona a demanda contínua por triagem quiral de alto rendimento. Os avanços nas fases estacionárias à base de polissacarídeos permitem que a SFC resolva APIs com múltiplos estereocentros que frustram o HPLC tradicional, reduzindo os ciclos de otimização de leads em várias semanas. Diversos fármacos quirais aprovados pela FDA durante 2022–2024 dependeram de pacotes de dados de SFC. As CROs agora comercializam plataformas de descoberta "SFC em primeiro lugar", citando taxas de sucesso acima de 80% para separações quirais com método único, estimulando vendas recorrentes de consumíveis em todo o mercado de cromatografia com fluido supercrítico.
Necessidades de Triagem Rápida no Controle de Qualidade de Cannabis e Produtos Naturais
O desenvolvimento de fármacos específicos para enantiômeros impulsiona a demanda contínua por triagem quiral de alto rendimento. Os avanços nas fases estacionárias à base de polissacarídeos permitem que a SFC resolva APIs com múltiplos estereocentros que frustram o HPLC tradicional, reduzindo os ciclos de otimização de leads em várias semanas. Diversos fármacos quirais aprovados pela FDA durante 2022–2024 dependeram de pacotes de dados de SFC. As CROs agora comercializam plataformas de descoberta "SFC em primeiro lugar", citando taxas de sucesso acima de 80% para separações quirais com método único, estimulando vendas recorrentes de consumíveis em todo o mercado de cromatografia com fluido supercrítico.
Adoção Crescente de Plataformas de Instrumentos LC–SFC Integradas
Os laboratórios farmacêuticos preferem sistemas híbridos que alternam entre LC de fase reversa e SFC sem necessidade de reconfiguração da tubulação. A comutação de modo em menos de 2 minutos e a seleção de solvente guiada por IA proporcionam seletividade ortogonal e reduzem a área ocupada pelos instrumentos.[2]Nguyen P. e outros, "Fases Estacionárias Híbridas LC–SFC", Journal of Separation Science, onlinelibrary.wiley.com À medida que as empresas biofarmacêuticas avançam em projetos-piloto de manufatura contínua, essa flexibilidade está se tornando um item padrão nos requisitos de usuário (URS), impulsionando a adoção de plataformas integradas em todo o mercado de cromatografia com fluido supercrítico.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Compatibilidade Limitada de Detectores para Analitos Altamente Polares | -0.80% | Global, afetando particularmente aplicações emergentes | Médio prazo (2–4 anos) |
| Elevado Custo de Capital em Comparação com Alternativas de UHPLC | -0.60% | Mercados emergentes, segmentos sensíveis ao custo | Curto prazo (≤ 2 anos) |
| Escassez de Analistas Qualificados em Cromatografia com Fluido Supercrítico | -0.50% | Global, concentrada em mercados emergentes | Longo prazo (≥ 4 anos) |
| Disponibilidade Limitada de Colunas Quirais Avançadas em Regiões Emergentes | -0.30% | Mercados emergentes da APAC, América Latina | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Compatibilidade Limitada de Detectores para Analitos Altamente Polares
A eficiência do eletrospray diminui quando o CO₂ descomprimido dilui o fluxo pós-coluna, limitando a detecção em nível de traços de metabólitos polares. Embora interfaces com solvente de compensação melhorem a sensibilidade, elas introduzem custo e complexidade que retardam a adoção em laboratórios com orçamento limitado. Analistas ambientais, portanto, mantêm fluxos de trabalho duplos de LC e SFC, moderando os pedidos incrementais de instrumentos em vários subsegmentos do mercado de cromatografia com fluido supercrítico.
Elevado Custo de Capital em Comparação com Alternativas de UHPLC
Um conjunto completo de SFC pode custar entre USD 200.000 e USD 400.000, aproximadamente o dobro de um UHPLC de especificação superior. Empresas farmacêuticas menores e universidades frequentemente não conseguem justificar o investimento a menos que o volume de amostras exceda 500 por mês. Até que os fornecedores ampliem as ofertas de nível intermediário, a elasticidade de preço limitará a penetração nas camadas de menor volume da indústria de cromatografia com fluido supercrítico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A SFC Analítica Domina os Fluxos de Trabalho Orientados à PrecisãoEm 2025, as configurações analíticas capturaram 55,62% da participação do mercado de cromatografia com fluido supercrítico, refletindo o uso amplo em laboratórios de desenvolvimento de métodos e controle de qualidade que exigem perfis de impurezas em nível sub-ppm. O tamanho do mercado de cromatografia com fluido supercrítico para plataformas analíticas está projetado para expandir de USD 1,04 bilhão em 2026 para USD 1,28 bilhão até 2031, a um CAGR de 4,26%. As diretrizes robustas de validação no ICH Q2(R2) reforçam compromissos de aquisição de longo prazo, enquanto a compatibilidade com partículas sub-2 µm proporciona desempenho de UHPSFC próximo ao do UHPLC.
Os sistemas preparativos, embora de menor receita em termos absolutos, superarão as unidades analíticas com um CAGR de 4,62%. A purificação quiral em escala de gramas para estudos habilitadores de IND e o crescente processamento de produtos naturais sustentam essa trajetória. Diâmetros de coluna maiores e circuitos de reciclagem de CO₂ reduziram o custo de solvente por grama, ancorando a SFC nos skids de manufatura contínua para APIs oncológicos, elevando assim o segmento preparativo dentro do mercado de cromatografia com fluido supercrítico.


Por Componente:
Os Instrumentos Impulsionam a Inovação, as Colunas Acompanham a Amplitude das AplicaçõesO subsegmento de instrumentos representa mais de dois terços da receita do mercado de cromatografia com fluido supercrítico em 2025, impulsionado por atualizações de recursos que integram motores de sugestão de métodos orientados por IA e diagnóstico remoto. Módulos automatizados de mistura de modificadores agora reduzem o tempo de desenvolvimento de métodos em 30%, uma proposta de valor convincente para CROs que buscam encurtar os prazos dos estudos. Colunas e consumíveis seguem como o grupo de componentes de crescimento mais rápido, registrando um CAGR de 4,92% até 2031. Fases estacionárias híbridas à base de sílica que operam perfeitamente sob condições de LC e SFC facilitam a migração laboratorial sem o redesenvolvimento integral do método. Enquanto isso, software e serviços estão conquistando um nicho de receita distinto à medida que as equipes de conformidade terceirizam a elaboração de scripts de validação GxP, intensificando os padrões de receita recorrente na indústria de cromatografia com fluido supercrítico.
Por Usuário Final:
O Setor Farmacêutico Permanece como Núcleo, a Terceirização se AceleraAs empresas farmacêuticas detinham 44,78% do tamanho do mercado de cromatografia com fluido supercrítico em 2025, utilizando a técnica para ensaios de pureza quiral e controle de processo em estágio avançado. O alinhamento regulatório e as metas de redução de solventes sustentam os gastos de capital em análises de macromoléculas. As CROs e CDMOs registraram o maior CAGR projetado, de 5,18%, até 2031. Esses prestadores de serviços capitalizam sobre a seletividade ortogonal da SFC para complementar dados de LC–MS em submissões regulatórias, frequentemente agrupando a capacidade como um complemento premium. Laboratórios de pesquisa acadêmicos e governamentais estão em seguida, impulsionados por cláusulas de subsídios de lipidômica que estipulam o acesso à SFC, ampliando assim o mercado de cromatografia com fluido supercrítico além dos ambientes puramente comerciais.
Análise Geográfica
Mercado de Cromatografia com Fluido Supercrítico na América do Norte
A América do Norte manteve a liderança com 36,05% da participação no mercado de cromatografia com fluido supercrítico em 2025. O caminho claro de validação da FDA, combinado com a expansão dos requisitos de testes de cannabis, impulsiona a adoção rotineira de CFS tanto em laboratórios de controle de qualidade regulamentados quanto em laboratórios de testes terceirizados. Os pilotos de fabricação contínua em plantas de anticorpos monoclonais estimulam ainda mais a demanda por módulos de CFS integrados e prontos para PAT.
Mercado de Cromatografia com Fluido Supercrítico na Europa
A Europa segue de perto, ancorada por políticas rigorosas de redução de solventes e pelo financiamento de pesquisa do Horizonte, que reforça as credenciais ambientais da CFS. O alinhamento da EMA com a ICH Q14 normalizou a inclusão da CFS nos dossiês CTD, garantindo ciclos sustentados de renovação de instrumentos entre os fabricantes de medicamentos genéricos. Universidades de elite na Alemanha e nos Países Baixos estão modernizando suas instalações centrais com unidades UHPSFC-MS para atender às demandas de projetos de lipidômica, enriquecendo o ecossistema do mercado de cromatografia com fluido supercrítico.
Mercado de Cromatografia com Fluido Supercrítico na Ásia-Pacífico
A Ásia-Pacífico está posicionada para crescer mais rapidamente, com um CAGR de 4,98%, impulsionada pela expansão da base de exportação de IFAs da China e pelo esforço do Japão em incorporar métricas de química verde nas auditorias de BPF. O lançamento do Nexera UC Prep da Shimadzu oferece redes de serviço localizadas, reduzindo os riscos de adoção para usuários iniciantes e ampliando a penetração em escala preparativa. No entanto, a oferta regional limitada de colunas quirais especializadas e a escassez de analistas treinados em CFS moderam os volumes no curto prazo, deixando uma lacuna de capacidade que os fornecedores globais de consumíveis correm para preencher.

Panorama regulatório
A aceitação regulatória da cromatografia de fluido supercrítico (SFC) em testes farmacêuticos regulamentados está ancorada nas expectativas de validação e ciclo de vida de métodos previstas na ICH Q2(R2) e na ICH Q14, que a FDA implementou em 2024 e que são usadas para dar suporte a procedimentos analíticos incluídos em submissões e no controle de qualidade comercial. Nos Estados Unidos, os métodos de SFC para fabricação de medicamentos e testes de liberação também precisam se alinhar aos requisitos de cGMP previstos nas 21 CFR Parts 210 e 211, moldando práticas de documentação, controle de mudanças e adequação de rotina.
A atividade de definição de normas continua a formalizar a prática de SFC. Em abril de 2026, a United States Pharmacopeia (USP) publicou um prospecto para um novo Capítulo Geral dedicado à SFC, abrangendo princípios, instrumentação, qualificação e validação de métodos, com aplicabilidade que se estende a produtos farmacêuticos, além de suplementos alimentares e produtos à base de plantas. Na Europa, o alinhamento da EMA com a ICH Q14 apoia a inclusão de fluxos de trabalho de SFC em dossiês CTD, reforçando a disciplina de transferência de métodos entre regiões para fabricantes globais e CROs/CDMOs.
Análise da cadeia de valor
A cadeia de valor da SFC começa com insumos upstream, incluindo o fornecimento de CO2 de alta pureza, modificadores e solventes, e consumíveis especializados, como colunas de fase estacionária quiral. Os fabricantes de instrumentos (OEMs) então integram esses insumos em subconjuntos projetados, como bombas de alta pressão, válvulas e componentes de regulação de contrapressão. Os principais nós OEM incluem Waters, Agilent, Shimadzu e JASCO, enquanto provedores de serviços especializados e laboratórios de aplicação apoiam a adoção por meio de desenvolvimento de métodos, serviços de purificação e treinamento de operadores (exemplos incluem Lotus Separations, Reach Separations e ABsys SFC). No estágio intermediário, software, documentação de validação e serviço de campo (IQ/OQ, fluxos de dados alinhados à Part 11 e qualificação de instrumentos) costumam ser centrais, já que os usuários finais regulamentados frequentemente adquirem a SFC como uma capacidade pronta para uso e em conformidade regulatória.
No estágio downstream, sistemas e consumíveis são usados em controle de qualidade farmacêutico, laboratórios de CROs e CDMOs e em determinados ambientes de teste adjacentes, com demanda recorrente impulsionada por colunas e consumíveis à medida que os métodos passam a ser usados rotineiramente. Os pontos de estrangulamento tendem a se concentrar no tempo de atividade (uptime) e na cobertura de serviços qualificados, já que o tempo de inatividade dos instrumentos pode interromper os cronogramas de liberação do controle de qualidade, e a dependência de tecnologias específicas de regulador de contrapressão pode criar vulnerabilidades de fonte única. A distribuição e a manutenção geralmente dependem de redes de serviço autorizadas para manter os artefatos de conformidade atualizados (incluindo controles alinhados à ISO 17025 e à 21 CFR Part 11, quando aplicável), tornando o suporte técnico local e os pacotes de software validados tão importantes quanto o hardware do instrumento principal nas decisões de compra.
Cenário Competitivo
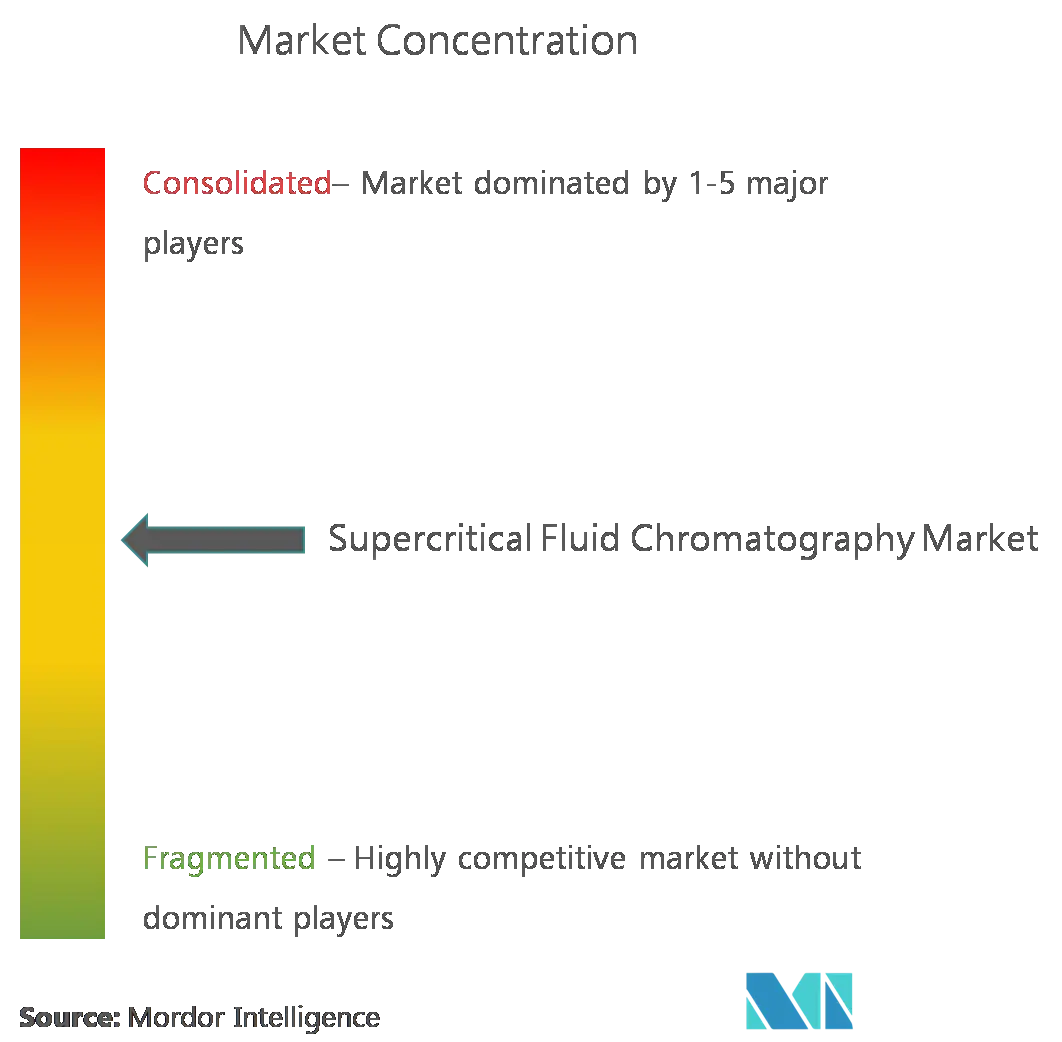
O mercado de cromatografia com fluido supercrítico apresenta concentração moderada. Waters, Agilent e Shimadzu respondem coletivamente por uma participação estimada de 55–60% da receita, aproveitando amplas bases instaladas e químicas de colunas próprias para reforçar a fidelização de clientes. O aumento de instrumentos da Waters no quarto trimestre de 2024 derivou em parte de módulos de SFC prontos para PAT agrupados com colunas BioResolve, evidenciando a sinergia entre hardware e consumíveis.
A Agilent está destacando atualizações do ChemStation com IA que sugerem automaticamente condições de triagem de SFC, uma tentativa de reduzir as barreiras de especialização para laboratórios de nível intermediário. A Shimadzu se diferencia na escala preparativa, comercializando tecnologia de separação gás–líquido que elimina resfriadores externos e reduz os custos de utilidade em volumes de purificação em quilogramas. Especialistas menores como Sepiatec e Aurora SFC oferecem skids modulares para laboratórios de cannabis e núcleos de metabolômica, embora a presença limitada de serviços restrinja seu alcance.
As alianças estratégicas estão se intensificando. A Agilent colabora com a Daicel em fases quirais de próxima geração, enquanto o programa OEM da Waters integra suas bombas de CO₂ em sistemas de PAT de terceiros. Os concorrentes estão cada vez mais agrupando e-learning de conformidade e kits de IQ/OQ, refletindo a demanda dos clientes por validação pronta para uso. A indústria de cromatografia com fluido supercrítico gira, portanto, em torno de ecossistemas integrados, em vez de diferenciação por componente único.
Líderes da Indústria de Cromatografia com Fluido Supercrítico
Shimadzu Scientific Instruments
JASCO
Fluitron, Inc.
Thar Process, Inc.
SFT, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cromatografia com Fluido Supercrítico
- Waters Corporation
- Shimadzu
- Agilent Technologies
- JASCO Corporation
- Thar Process
- Bruker
- Supercritical Fluid Technologies Inc. (SFT)
- Fluitron
- Novasep (Siris)
- LEWA-Nikkiso
- SwissChromatography
- Merck KGaA (Supelco)
- YMC Co., Ltd.
- Phenomenex (Danaher)
- Scion Instruments
- Knauer Wissenschaftliche Geräte
- Aurora SFC Systems
- Trajan Scientific
- Applied Separations
- PerkinElmer

Oportunidades de mercado e perspectivas futuras
A mudança contínua da SFC de implantações especializadas para fluxos de trabalho padronizados e regulamentados está criando uma oportunidade clara à medida que a orientação formal e a padronização compendial se expandem. O prospecto da USP publicado em abril de 2026 para um novo Capítulo Geral sobre SFC, abrangendo instrumentação, qualificação e validação de métodos, oferece um caminho concreto para uma adoção mais ampla e uniforme nos testes de produtos farmacêuticos, suplementos alimentares e produtos à base de plantas, além de poder reduzir o atrito na transferência de métodos entre P&D e o controle de qualidade GMP.
O espaço em branco de aplicações também está se expandindo além das separações quirais essenciais de IFA para testes de materiais e segurança de produtos que se beneficiam de separações baseadas em CO2 e do acoplamento SFC-MS. Em abril de 2026, a Talanta relatou uma abordagem que combina extração sortiva em barra agitadora com extração de fluido supercrítico online e SFC-MS para analisar aditivos plásticos migrantes de dispositivos médicos, destacando uma via para fluxos de trabalho de SFC em análises relacionadas a dispositivos médicos. No lado tecnológico, plataformas integradas de LC-SFC (cromatografia unificada) e upgrades de infraestrutura em escala preparativa, incluindo sistemas de fornecimento e entrega em massa de CO2, criam espaço para fornecedores e prestadores de serviços agruparem hardware pronto para conformidade, software validado e consumíveis em pacotes de maior tempo de atividade, atendendo às restrições de analistas qualificados e às necessidades de confiabilidade de rotina do controle de qualidade.
Recent Industry Developments in Mercado de Cromatografia com Fluido Supercrítico
- Fevereiro de 2026: a Thar Process lançou uma nova linha de sistemas de entrega em massa de CO2 para usuários de cromatografia de fluido supercrítico (SFC) preparativa e extração de fluido supercrítico (SFE) em escala piloto. O lançamento visa uma restrição prática para o aumento de escala, melhorando a continuidade do fornecimento de CO2 e apoiando operações de maior rendimento e duração mais longa em fluxos de trabalho de purificação.
- Maio de 2025: a Shimadzu Asia Pacific firmou uma parceria estratégica com a Core Separations, nomeando-a distribuidora exclusiva de sistemas de SFC e SFE em escala industrial no Sudeste Asiático e no Sul da Ásia (exceto Índia). A medida fortalece o acesso regional a sistemas de maior formato e cobertura de serviços, o que pode acelerar a adoção em ambientes industriais de purificação e processo além dos laboratórios analíticos tradicionais.
- Janeiro de 2024: a Thar Process lançou o sistema de liofilização por CO2 supercrítico SuperDry 9000, voltado para aplicações biofarmacêuticas em escala de P&D e clínica. O produto amplia as capacidades de processamento por CO2 supercrítico adjacentes aos ecossistemas de SFC/SFE, reforçando o posicionamento do fornecedor junto a clientes biofarmacêuticos que estão construindo conjuntos de ferramentas de redução de solventes e processamento baseado em CO2.


Mercado de Cromatografia com Fluido Supercrítico Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de cromatografia de fluido supercrítico é contabilizado como as receitas geradas por instrumentos de SFC e os itens de suporte necessários para realizar separações por SFC, em laboratórios e usuários industriais, em todas as principais regiões.
Exclusões de escopo: serviços que não estão diretamente ligados a sistemas de SFC (como consultoria geral de laboratório) e equipamentos de cromatografia amplos que não são baseados em SFC não são contabilizados.
Visão geral da segmentação
- Por Tipo
- SFC Preparativa
- SFC Analítica
- Por Componente
- Instrumentos
- Colunas e Consumíveis
- Software e Serviços
- Por Usuário Final
- Laboratórios de Pesquisa
- Indústria Farmacêutica
- CROs e CDMOs
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com a construção de um panorama claro de onde a SFC está sendo usada e como esse uso está mudando ao longo do tempo, para que as suposições posteriores fossem ancoradas em atividade real. Fontes públicas foram usadas para isso, incluindo a biblioteca de diretrizes da FDA dos EUA para expectativas de métodos analíticos, referências da USP e de outras farmacopeias para padrões de métodos, periódicos revisados por pares que cobrem fluxos de trabalho de separações quirais e lipidômica, e portais de estatísticas comerciais governamentais que mostram fluxos de instrumentos e componentes em nível macro.
Também analisamos registros de empresas, apresentações a investidores e documentação de produtos para entender como os fornecedores descrevem sistemas de SFC, colunas e consumíveis relacionados, e quais usuários finais estão ativamente comprando esses itens. Uma assinatura paga para dados financeiros e notícias de empresas foi usada apenas para agilizar verificações cruzadas sobre exposição de receita e principais lançamentos de produtos, e um banco de dados de patentes pago foi usado para mapear para onde a inovação em métodos e colunas está se dirigindo. As fontes documentais citadas acima são ilustrativas e não exaustivas, e referências públicas adicionais foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário se concentrou em confirmar qual parcela dos orçamentos de cromatografia pode realisticamente migrar para a SFC e onde ela permanece limitada devido à adequação do método, às necessidades de detectores e à familiaridade dos analistas. Conversamos com uma combinação de fornecedores de instrumentos e colunas, distribuidores, laboratórios farmacêuticos e biotecnológicos, usuários de CROs e CDMOs, e laboratórios de pesquisa, e depois validamos as suposições nas regiões APAC, EMEA e Américas, para que as diferenças regionais de adoção não fossem diluídas em uma média.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 33% | Executivos C-level: 14% | APAC: 49% |
| Nível médio: 52% | Líderes funcionais/de unidade: 40% | EMEA: 33% |
| Players menores: 15% | Gerentes: 46% | Américas: 18% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído usando uma abordagem top-down, na qual a base instalada, as instalações anuais e os ciclos de substituição dos instrumentos de SFC foram reconstruídos por região e depois convertidos em valor usando preços de venda típicos e o mix de produtos. Uma vez definido o volume de demanda, verificamos os resultados de forma cruzada usando aproximações bottom-up seletivas, incluindo divisões de receita amostradas de fornecedores, verificações de canais de distribuidores e uma verificação de consistência que relaciona a adesão de consumíveis e software à atividade dos instrumentos.
As principais entradas do modelo incluíram o ritmo de embarques de instrumentos, as movimentações de preço médio de venda por classe de sistema (analítico versus preparativo), a frequência de substituição de colunas e consumíveis, a participação de separações quirais e fluxos de trabalho de alto rendimento que favorecem a SFC, e as tendências regionais de financiamento de laboratórios e fabricação farmacêutica que afetam as compras de capital. Quando as divisões bottom-up estavam incompletas, as lacunas foram tratadas usando índices proxy de padrões de compra de cromatografia semelhantes e depois retestadas com feedback das entrevistas antes da finalização.
As previsões foram preparadas usando análise de cenários apoiada por relações multivariadas simples, em que a adoção está vinculada à atividade do pipeline farmacêutico, aos ciclos de investimento em laboratórios e ao ritmo de padronização de métodos. As suposições foram mantidas transparentes para que um cliente possa rastrear a mudança de cada ano até um pequeno conjunto de fatores impulsionadores e ajustá-los se sua visão interna for diferente.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados por meio de múltiplas verificações, começando pela comparação dos volumes de instrumentos implícitos e das taxas de adesão com sinais independentes, como lançamentos de produtos, atividade de licitações e tendências relatadas de expansão de laboratórios. Se o modelo produzisse saltos súbitos, revisitávamos as suposições de preço, mix ou substituição e recontatávamos as fontes quando a variação não podia ser explicada por um evento claro.
Cada bloco principal de planilha é revisado por outro analista antes da aprovação final, e toda a narrativa é testada quanto à consistência interna, de modo que os fatores de crescimento se alinhem com a trajetória numérica. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças regulatórias, grandes aquisições ou mudanças abruptas nos gastos com laboratórios. Antes da entrega, fazemos uma verificação final das evidências para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Cromatografia de Fluido Supercrítico da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Diferentes tamanhos de mercado publicados para a SFC podem parecer muito distantes entre si porque os limites de escopo nem sempre são os mesmos, e porque alguns modelos assumem uma adoção mais rápida do que a atualmente orçada pelos usuários finais. O momento cambial, o tratamento de consumíveis e software, e a forma como o ano-base é escolhido também podem alterar o número final, mesmo quando a narrativa parece semelhante.
Sinais de embarque de instrumentos, padrões de adesão de consumíveis e limites de adoção validados por entrevistas em farmacêuticas, CROs e laboratórios de pesquisa são as verificações que mantêm a estimativa da Mordor Intelligence vinculada à demanda específica de SFC, em vez de contabilizar gastos mais amplos de cromatografia que não exigem separação baseada em CO2 supercrítico. As maiores lacunas geralmente surgem de se kits e reagentes estão agrupados no total, da rapidez com que se assume que o uso preparativo vai escalar, e se as mudanças de preço são aplicadas sem alinhá-las aos ciclos de compra.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,86 bilhão de USD (2026) | |
| Editora de Mercado Global A | 1,42 bilhão de USD (2025) | Utiliza um ano-base diferente e aplica uma taxa de crescimento de longo prazo elevada, o que pode aumentar os totais se a adoção for projetada mais rapidamente do que os ciclos de orçamento de laboratórios. O escopo de componentes é descrito principalmente como instrumentos e consumíveis, com clareza limitada sobre o tratamento de receita de software e serviços. |
| Grupo de Pesquisa de Mercado B | 1,63 bilhão de USD (2025) | Utiliza uma lista de produtos mais ampla que inclui kits e reagentes e um mapa amplo de usuários finais, o que pode incluir gastos que não são consistentemente específicos de SFC. A janela de previsão e a base do CAGR diferem, portanto a comparabilidade ano a ano com uma base de 2026 não é direta. |
A dispersão nos valores se torna mais fácil de explicar quando o ano, as inclusões de componentes e as suposições de ritmo de adoção são colocados lado a lado. Ao manter o modelo vinculado à atividade observável dos instrumentos e a um comportamento realista de adesão, nosso número permanece rastreável a entradas que podem ser reverificadas e atualizadas conforme o mercado evolui.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de cromatografia com fluido supercrítico?
O mercado está avaliado em USD 1,86 bilhão em 2026 e está projetado para atingir USD 2,35 bilhões até 2031.
Qual segmento lidera o mercado de cromatografia com fluido supercrítico?
A SFC analítica domina, detendo 55,62% da receita de 2025 e se beneficiando de aplicações de controle de qualidade validadas pelo ICH.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
A crescente fabricação de APIs, a harmonização regulatória favorável e os lançamentos localizados de instrumentos impulsionam uma perspectiva de CAGR de 4,98%.
Quais são as principais restrições à adoção mais ampla?
Os elevados custos de capital em comparação com o UHPLC e as limitações de sensibilidade dos detectores para analitos altamente polares são as principais barreiras.
Como os mandatos de química verde estão influenciando as decisões de compra?
As regulamentações da UE e da América do Norte recompensam as separações à base de CO₂, incentivando os laboratórios a atualizar para SFC a fim de reduzir o desperdício de solventes.
Página atualizada pela última vez em:



