
Tamanho e Participação do Mercado de Acessórios de Moda da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
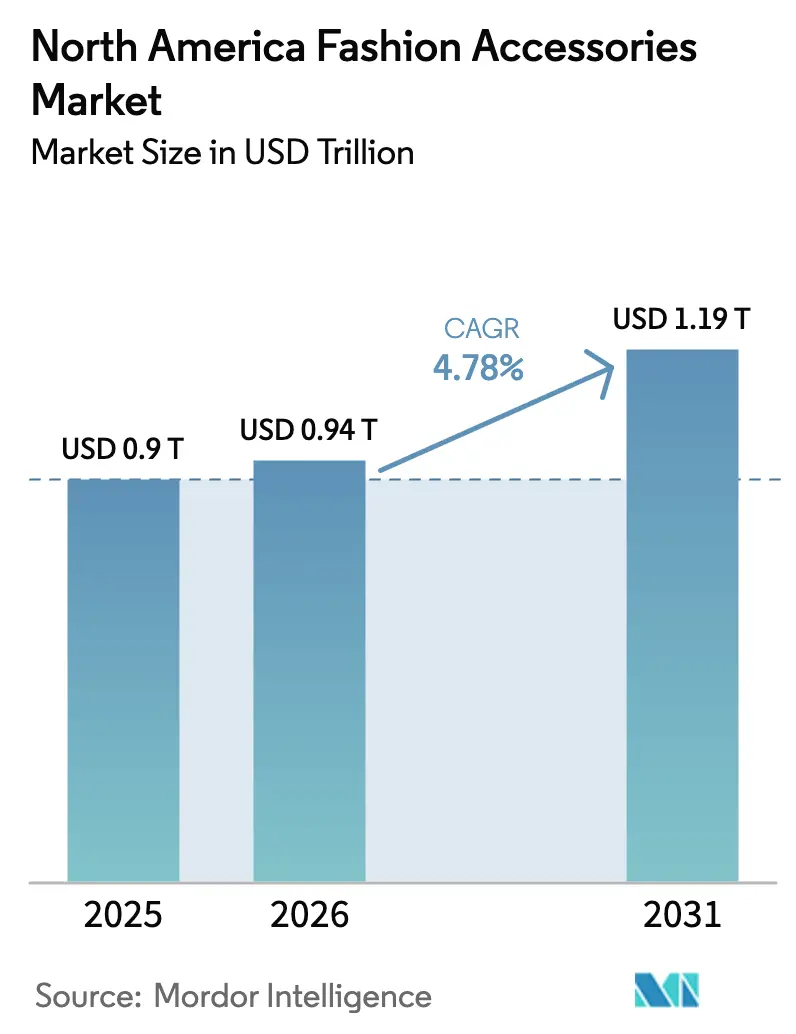
| Tamanho do mercado no ano base (2025) | 0.90 Trilhões de dólares |
| Tamanho do Mercado (2026) | 0.94 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.19 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.78 % |
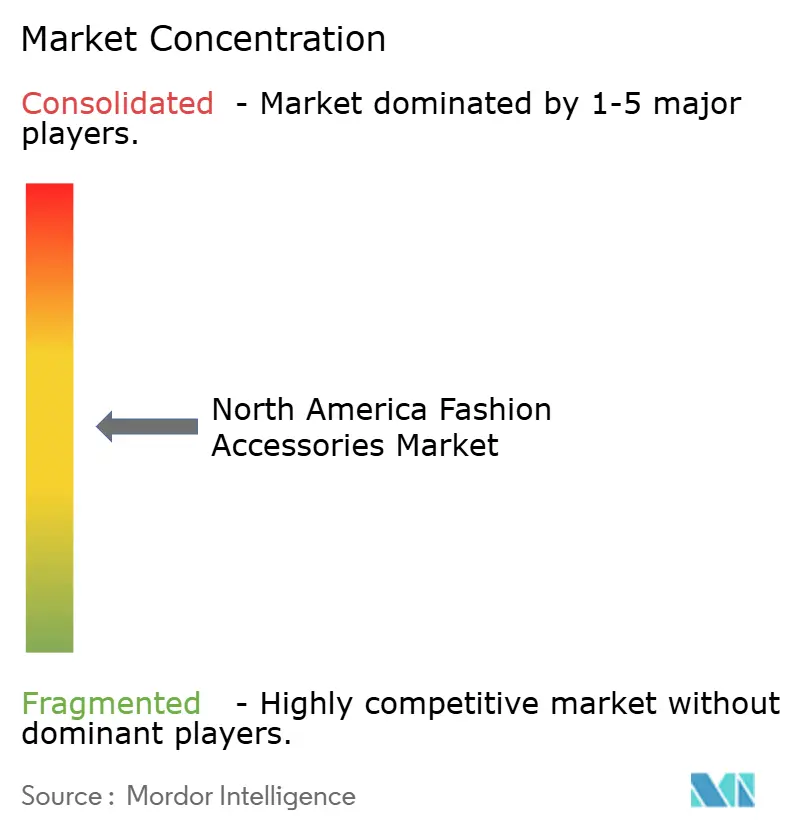
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Acessórios de Moda da América do Norte por Mordor Intelligence
O tamanho do mercado de acessórios de moda da América do Norte em 2026 é estimado em USD 0,94 trilhão, crescendo a partir do valor de 2025 de USD 0,90 trilhão, com projeções para 2031 mostrando USD 1,19 trilhão, crescendo a um CAGR de 4,78% no período 2026-2031. A expansão atual é impulsionada por formatos de varejo com foco digital, crescente consciência ecológica e ciclos de tendências liderados pelas redes sociais, que recompensam marcas capazes de combinar funcionalidade com prestígio. Os consumidores apertaram seus orçamentos discricionários, mas ainda assim optam por acessórios que comunicam status ou agregam utilidade significativa, ilustrando a capacidade do mercado de absorver a volatilidade macroeconômica. Complementos de vestuário como cintos, lenços e chapéus permanecem itens essenciais no guarda-roupa, enquanto os relógios vivem um renascimento graças à convergência entre relojoaria de luxo e dispositivos vestíveis inteligentes. Além disso, a classe média urbana do México está impulsionando o momentum de crescimento regional, enquanto os Estados Unidos continuam a ancorar volumes e inovação de marcas. Uma transição constante em direção a experiências omnicanal e cadeias de suprimentos rastreáveis continua a remodelar a estratégia competitiva em todo o mercado de acessórios de moda da América do Norte.
Principais Conclusões do Relatório
- Por categoria de produto, os acessórios de vestuário lideraram com 57,10% de participação na receita em 2025; os relógios devem expandir a um CAGR de 5,05% até 2031.
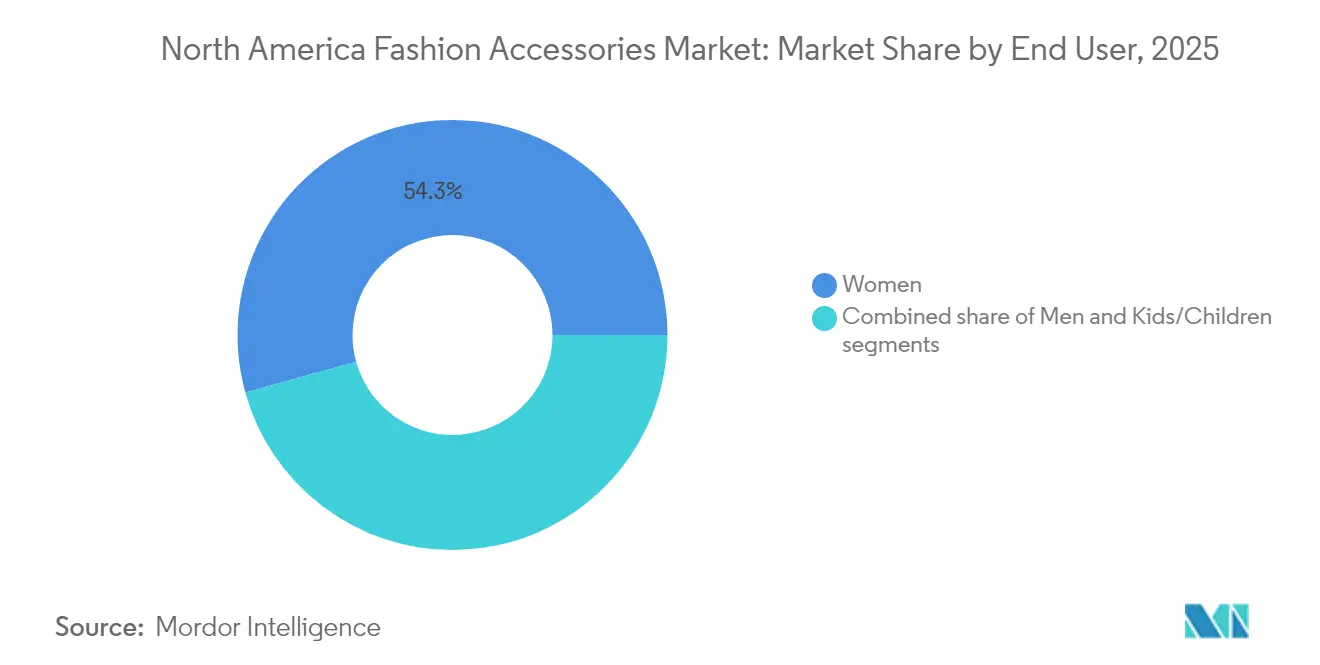
- Por usuário final, as mulheres capturaram 54,30% da participação no mercado de acessórios de moda da América do Norte em 2025, enquanto o segmento infantil registra o CAGR mais rápido de 5,31%.
- Por categoria, o segmento de massa capturou 65,00% da participação no tamanho do mercado de acessórios de moda da América do Norte em 2025, enquanto o segmento premium deve crescer 5,73% ao ano até 2031.
- Por canal de distribuição, o varejo físico controlou 68,10% da participação em 2025; as vendas online estão crescendo a um CAGR de 6,02% e devem remodelar a economia de aquisição de clientes.
- Por geografia, os Estados Unidos comandaram 81,10% da receita de 2025, enquanto o México avança a um CAGR de 6,32% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Inclinação dos consumidores em direção ao luxo e símbolos de status | +1.2% | Estados Unidos e Canadá, com transbordamento para centros urbanos do México | Médio prazo (2 a 4 anos) |
| Avanços tecnológicos em termos de design e matéria-prima | +0.8% | América do Norte, com adoção antecipada em polos tecnológicos regionais | Longo prazo (≥ 4 anos) |
| Influência das redes sociais e endossos de celebridades | +1.1% | Núcleo da América do Norte, particularmente entre as demografias da Geração Z e Millennials | Curto prazo (≤ 2 anos) |
| Sustentabilidade e demanda de consumidores conscientes do meio ambiente | +0.7% | Principalmente Estados Unidos e Canadá, emergindo no México | Médio prazo (2 a 4 anos) |
| Crescente demanda por artigos esportivos de consumidores conscientes da forma física | +0.9% | América do Norte, com maior crescimento nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Picos sazonais e a influência da cultura de presentes | +0.6% | América do Norte, com maior impacto durante as temporadas de festas do quarto trimestre | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Inclinação dos Consumidores em Direção ao Luxo e Símbolos de Status
O apetite dos consumidores por acessórios de moda de luxo permanece robusto na região. Essa tendência é alimentada pelo aumento da renda disponível, pela urbanização e pela crescente influência das plataformas de redes sociais que promovem estilos de vida de luxo. O Departamento do Censo dos Estados Unidos destaca que a renda familiar mediana nos Estados Unidos atingiu aproximadamente USD 80.610 em 2023, indicando uma sólida base de consumidores para bens de luxo [1]Fonte: Departamento do Censo dos Estados Unidos, "Renda nos Estados Unidos: 2023", census.gov . Além disso, a crescente população de Millennials e Geração Z, mais inclinada para produtos de marca e de alto padrão, está contribuindo significativamente para essa tendência. Essa mudança demográfica cria oportunidades para marcas que se conectam autenticamente com identidades de consumidores diversas, mantendo ao mesmo tempo o posicionamento de luxo. A polarização entre indivíduos de alto patrimônio líquido e consumidores de renda média impulsiona a segmentação do mercado, com indivíduos de patrimônio líquido ultraelevado estabilizando os segmentos premium, enquanto consumidores do mercado de massa buscam alternativas de luxo orientadas para o valor.
Avanços Tecnológicos em Termos de Design e Matéria-Prima
A inovação em acessórios de moda está cada vez mais focada em funcionalidade inteligente e materiais sustentáveis, levando ao surgimento de novas categorias de produtos que mesclam o artesanato tradicional com a tecnologia moderna. Os avanços notáveis incluem a introdução de displays de fibra fotocrômica, que permitem efeitos de luz interativos e personalizáveis em têxteis, marcando um salto significativo na tecnologia vestível. Além da mera estética, as inovações em materiais estão enfrentando diretamente os desafios da sustentabilidade. As marcas estão agora recorrendo a alternativas de couro sintético produzido em laboratório e metais preciosos reciclados, alinhando-se com as exigências dos consumidores por responsabilidade ambiental. Além disso, a infusão de inteligência artificial nos processos de design está abrindo caminho para a personalização em massa. Essa mudança capacita as marcas a oferecer acessórios personalizados em maior escala sem comprometer a eficiência de custos. Esses avanços tecnológicos não apenas oferecem uma vantagem competitiva aos pioneiros, mas também redefinem as expectativas dos consumidores, enfatizando funcionalidade e responsabilidade ambiental.
Influência das Redes Sociais e Endossos de Celebridades
As plataformas de redes sociais e os endossos de celebridades impulsionam significativamente o mercado. A crescente penetração das redes sociais transformou a forma como os consumidores descobrem e se envolvem com as tendências de moda. Plataformas como Instagram, TikTok e Pinterest tornaram-se canais-chave para as marcas exibirem seus produtos, aproveitando influenciadores e celebridades para ampliar seu alcance. De acordo com a StatCounter, o Facebook dominou o cenário das redes sociais em maio de 2025, respondendo por 57,91% da participação de uso, enquanto o Pinterest capturou 16,54% e o Instagram deteve 8,35%, destacando o vasto público disponível para campanhas de marketing direcionado [2]Fonte: Statcounter Global Stats, "Estatísticas de Redes Sociais do Canadá", gs.statcounter.com . Os endossos de celebridades aumentam ainda mais a visibilidade e a credibilidade das marcas, influenciando as decisões de compra dos consumidores. A combinação de influência das redes sociais e endossos de celebridades continua a moldar as preferências dos consumidores, tornando-se um impulsionador crítico para o mercado de acessórios de moda na América do Norte.
Sustentabilidade e Demanda de Consumidores Conscientes do Meio Ambiente
A crescente ênfase na sustentabilidade está impulsionando significativamente o mercado de acessórios de moda da América do Norte. Os consumidores da região estão priorizando cada vez mais produtos ecológicos e sustentáveis, refletindo uma mudança no comportamento de compra. Essa tendência é alimentada pela maior conscientização sobre questões ambientais, pelos efeitos adversos da moda rápida e pelo desejo de reduzir as pegadas de carbono. Os fabricantes de acessórios de moda estão respondendo ao adotar práticas sustentáveis, incluindo o uso de materiais reciclados e biodegradáveis, a redução de resíduos de produção e a garantia do abastecimento ético de matérias-primas. Além disso, as empresas estão investindo em tecnologias inovadoras para criar alternativas sustentáveis que não comprometam a qualidade ou o design. As marcas também estão aproveitando estratégias de marketing eco-conscientes, incluindo a comunicação transparente sobre suas iniciativas de sustentabilidade, para atrair esse segmento crescente de consumidores ambientalmente conscientes. A ascensão de acessórios de moda de segunda mão e reciclados é outra tendência notável, à medida que os consumidores buscam cada vez mais produtos que estejam alinhados com seus valores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Proliferação de produtos falsificados | -0.9% | América do Norte, com maior impacto nas regiões fronteiriças dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Interrupções na cadeia de suprimentos | -0.7% | América do Norte, com vulnerabilidade particular no corredor comercial México-Estados Unidos | Médio prazo (2 a 4 anos) |
| Flutuação nos preços das matérias-primas | -0.5% | América do Norte, com variações regionais com base nos padrões de abastecimento | Curto prazo (≤ 2 anos) |
| Crescentes barreiras comerciais e tarifas | -0.8% | Principalmente os Estados Unidos, com efeitos de transbordamento para o Canadá e o México | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Produtos Falsificados
A proliferação de produtos falsificados representa uma restrição significativa para o mercado de acessórios de moda da América do Norte. Mercadorias falsificadas, frequentemente vendidas a preços mais baixos, prejudicam a receita de marcas legítimas e corroem a confiança dos consumidores. Esses produtos falsos não apenas prejudicam a reputação das marcas, mas também geram perdas financeiras para fabricantes e varejistas. A disponibilidade de acessórios de moda falsificados, facilitada por plataformas online e mercados não regulamentados, agravou ainda mais o problema. Além disso, os consumidores que adquirem itens falsificados podem enfrentar preocupações com qualidade e segurança, o que pode prejudicar a percepção geral do mercado de acessórios de moda. A crescente sofisticação dos falsificadores, que replicam designs e marcas com alta precisão, torna difícil para as empresas combater esse problema de forma eficaz. Como resultado, as marcas são obrigadas a investir pesadamente em medidas anticontrafação, como tecnologias avançadas de rotulagem e ações legais, o que aumenta os custos operacionais.
Crescentes Barreiras Comerciais e Tarifas
As crescentes barreiras comerciais e tarifas são grandes desafios para o mercado de acessórios de moda da América do Norte. Tarifas mais altas sobre mercadorias importadas, especialmente de países como a China, tornaram as matérias-primas e os produtos acabados mais caros. Isso perturbou as cadeias de suprimentos e forçou as empresas a suportar os custos extras ou aumentar os preços para os consumidores. Por exemplo, o Escritório do Representante Comercial dos Estados Unidos (USTR) relata que os Estados Unidos têm atualmente uma taxa tarifária média ponderada pelo comércio de 2,0% sobre bens industriais e que poderia aumentar [3]Fonte: Escritório do Representante Comercial dos Estados Unidos, "Tarifas Industriais", ustr.gov. O Acordo Estados Unidos-México-Canadá (USMCA) também introduziu novas regras comerciais. Embora essas regras visem impulsionar o comércio regional, elas tornaram a conformidade mais complicada para as empresas. As pequenas e médias empresas no mercado de acessórios de moda são particularmente afetadas, pois frequentemente carecem de recursos para lidar com esses desafios. Além disso, o Canadá impôs tarifas de retaliação sobre mercadorias dos Estados Unidos devido a disputas comerciais, tornando o comércio transfronteiriço ainda mais difícil. Essas políticas comerciais estão reduzindo os lucros e desacelerando o crescimento no mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dominância do Vestuário Enfrenta a Inovação dos RelógiosOs complementos de vestuário dominaram o cenário de receitas em 2025, respondendo por substanciais 57,10%. Isso destaca sua ampla adoção no uso diário, impulsionada pela sua versatilidade em diferentes climas e contextos culturais. Esses complementos, que incluem itens como lenços, cintos, chapéus e luvas, tornaram-se componentes essenciais do guarda-roupa dos consumidores. Sua capacidade de combinar perfeitamente funcionalidade com estilo os tornou uma escolha preferida para pessoas que buscam aprimorar seus looks. Além disso, a crescente influência das redes sociais e dos influenciadores de moda impulsionou ainda mais a demanda por esses acessórios, à medida que os consumidores buscam cada vez mais emular estilos em tendência e personalizar suas aparências.
Os relógios, embora representando um segmento menor dentro do mercado, estão experimentando um crescimento notável. Com um CAGR projetado de 5,05% até 2031, essa categoria está ganhando força devido ao crescente interesse dos consumidores em peças tradicionais e inteligentes. Os relógios tradicionais continuam a manter seu apelo como declarações de moda atemporais, enquanto os smartwatches estão impulsionando a inovação com recursos como rastreamento de condicionamento físico, monitoramento de saúde e conectividade. A crescente adoção de tecnologia vestível, aliada à crescente preferência por acessórios multifuncionais, está alimentando esse crescimento. Além disso, o segmento de relógios premium e de luxo também está testemunhando uma demanda constante, apoiado por consumidores conscientes de marcas e pela percepção dos relógios como símbolos de status. Esses fatores contribuem coletivamente para o papel em expansão dos relógios no Mercado de Acessórios de Moda da América do Norte.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Categoria:
Crescimento Premium Supera o Mercado de MassaOs acessórios de moda do mercado de massa dominaram o cenário de receitas em 2025, respondendo por substanciais 65,00%. Isso destaca sua ampla adoção no uso diário, impulsionada pela acessibilidade, pela facilidade de acesso e pela versatilidade em diferentes climas e contextos culturais. Os acessórios do mercado de massa, como lenços, cintos, chapéus e bijuterias, atendem a uma ampla base de consumidores que buscam opções estilosas, porém com preços acessíveis. A ascensão da moda rápida e a crescente influência das plataformas de comércio eletrônico impulsionaram ainda mais a demanda por esses produtos, à medida que os consumidores priorizam cada vez mais a conveniência e a variedade. Além disso, a introdução de materiais sustentáveis e ecológicos nos acessórios do mercado de massa está ganhando força, alinhando-se com as preferências dos compradores ambientalmente conscientes e aumentando o apelo desse segmento.
Os acessórios de moda premium, embora representem um segmento menor, estão experimentando um crescimento notável e crescem a um CAGR de 5,73% ao ano, devido à sua associação com qualidade, exclusividade e valor de marca. Itens como bolsas de luxo, relógios de alto padrão e joias finas são altamente procurados por consumidores que os veem como símbolos de status e investimentos de longo prazo. O segmento premium é impulsionado por consumidores abastados e pela crescente tendência de compras aspiracionais, em que os indivíduos buscam possuir itens de luxo como marca de sucesso. Além disso, o foco crescente no artesanato, em designs inovadores e no uso de materiais premium elevou o apelo desses produtos. A crescente presença de marcas premium em plataformas digitais e suas estratégias de marketing direcionado também contribuíram para o papel em expansão dos acessórios premium no mercado.
Por Usuário Final:
Mulheres Lideram Enquanto Crianças AceleramOs acessórios femininos dominaram o cenário de receitas em 2025, respondendo por substanciais 54,30%. Na América do Norte, a demanda dos consumidores por acessórios de moda femininos continua a se expandir, impulsionada pelo aumento dos níveis de renda disponível, pelos requisitos de personalização e pelas preferências de expressão individual. O segmento de bolsas e carteiras demonstra a maior taxa de crescimento, enquanto as joias mantêm a liderança de receita, indicando um investimento sustentado dos consumidores tanto em acessórios premium quanto essenciais. Os canais de varejo digital e o marketing nas redes sociais, especificamente por meio das plataformas Instagram e TikTok, aceleram as tendências do mercado e aumentam a demanda por produtos multifuncionais, incluindo pochetes, joias de destaque, tiaras decorativas e acessórios para cabelo. Por exemplo, a bolsa de câmera rosa-millennial da Pop & Suki ilustra essa transformação do mercado, oferecendo produtos personalizáveis que atendem às preferências das consumidoras femininas norte-americanas.
O segmento de acessórios de moda infantil demonstra um CAGR de 5,31%, atribuído ao aumento da demanda dos consumidores por produtos que combinam apelo estético e utilidade prática. Itens como chapéus, luvas, mochilas e acessórios para cabelo estão testemunhando uma demanda constante, impulsionada pela tendência crescente de moda mini-me, em que os pais vestem seus filhos em estilos que espelham a moda adulta. A crescente popularidade de acessórios temáticos com personagens, inspirados em filmes, desenhos animados e franquias populares, também está alimentando o crescimento neste segmento. Além disso, a ênfase na segurança e no conforto nos produtos infantis levou à introdução de acessórios feitos de materiais hipoalergênicos e duráveis.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Canal de Distribuição:
A Transformação Digital AceleraAs lojas físicas continuam a dominar o mercado, respondendo por 68,10% da receita em 2025. Essas lojas permanecem um canal de compras preferido pelos consumidores que valorizam a experiência tátil de experimentar acessórios como bolsas, relógios e joias antes de realizar uma compra. As lojas físicas, incluindo lojas de departamento, lojas especializadas e pontos de venda exclusivos de marcas, se beneficiam de sua capacidade de oferecer atendimento personalizado ao cliente e disponibilidade imediata de produtos. Além disso, o posicionamento estratégico de lojas físicas em áreas de grande movimento, como shoppings e distritos comerciais, aumenta sua acessibilidade e visibilidade. Promoções sazonais, eventos na loja e coleções exclusivas atraem ainda mais fluxo de clientes, consolidando o papel das lojas físicas na geração de vendas no mercado de acessórios de moda.
As lojas online, por outro lado, estão testemunhando um crescimento rápido e devem crescer a um CAGR de 6,02%. A conveniência de comprar de casa, aliada à disponibilidade de uma ampla gama de produtos, tornou as plataformas de comércio eletrônico cada vez mais populares entre os consumidores. As lojas online oferecem preços competitivos, descontos frequentes e fácil comparação de produtos, o que atrai compradores sensíveis ao preço. A integração de tecnologias avançadas, como a realidade aumentada (RA) para experimentação virtual e a inteligência artificial (IA) para recomendações personalizadas, aprimorou ainda mais a experiência de compra online. Além disso, a ascensão do comércio social, em que os consumidores compram diretamente por meio de plataformas de redes sociais, está impulsionando o crescimento das vendas online. Com a crescente penetração de smartphones e a melhoria da conectividade com a internet, espera-se que as lojas online desempenhem um papel fundamental na formação do futuro do mercado.
Análise Geográfica
Mercado de Acessórios de Moda dos Estados Unidos
Em 2025, os Estados Unidos detêm uma participação dominante de 81,10% no mercado de acessórios de moda da América do Norte. Essa posição de liderança é reforçada pelo robusto poder de consumo do país, sua influência cultural sobre as tendências globais de moda e uma sofisticada infraestrutura de varejo que atende a uma ampla gama de preferências dos consumidores. Por exemplo, a popularidade dos smartwatches e rastreadores de condicionamento físico entre consumidores familiarizados com tecnologia destaca a integração da tecnologia aos acessórios de moda. Além disso, marcas de luxo tradicionais como Tiffany & Co. e Coach continuam a prosperar, atraindo indivíduos de alto patrimônio líquido que consideram esses acessórios como peças de investimento, e não meros itens de moda.
Mercado de Acessórios de Moda do Canadá
O Canadá se destaca como um mercado secundário estável, marcado por padrões de compra sazonais distintos e uma preferência por compras transfronteiriças. Esses comportamentos introduzem dinâmicas competitivas únicas. Por exemplo, os consumidores canadenses frequentemente compram acessórios de inverno, como cachecóis e luvas, durante os meses mais frios, enquanto as compras transfronteiriças com os Estados Unidos influenciam as decisões de compra. Os compradores canadenses favorecem cada vez mais acessórios sustentáveis e de origem ética. Essa tendência representa uma excelente oportunidade para marcas que priorizam a responsabilidade ambiental e o impacto social, como a Matt & Nat, uma marca canadense conhecida por seus produtos veganos e ecologicamente corretos. No entanto, o mercado enfrenta desafios relacionados ao combate à falsificação.
Mercado de Acessórios de Moda do México
O México está em ascensão, ostentando o título de mercado de crescimento mais rápido, com um CAGR projetado de 6,32% até 2031. Esse crescimento é impulsionado por uma classe média em expansão, pela elevação da renda disponível e por uma maior consciência de moda entre os moradores urbanos. Por exemplo, a crescente popularidade de acessórios acessíveis, porém estilosos, de marcas locais e players internacionais como Zara e H&M reflete a demanda crescente por produtos voltados para a moda nas áreas urbanas. Além disso, a influência das mídias sociais e das plataformas de comércio eletrônico moldou significativamente o comportamento do consumidor no México, com as demografias mais jovens impulsionando a demanda por acessórios modernos e acessíveis.
Panorama regulatório
Na América do Norte, as marcas e vendedores de acessórios de moda operam sob regimes de segurança de produtos de consumo e rotulagem liderados pela US Consumer Product Safety Commission (CPSC) e pela US Federal Trade Commission (FTC). A FTC aplica requisitos de rotulagem relacionados a têxteis e vestuário, como a Care Labeling Rule (16 CFR Part 423) e o Textile Fiber Products Identification Act (TFPIA), que influenciam a forma como as empresas comprovam o conteúdo de fibras, o país de origem e as alegações de cuidados em todos os níveis, de massa a premium.
As expectativas de conformidade estão se intensificando em relação à documentação e às divulgações relacionadas à sustentabilidade. A partir de 8 de julho de 2026, os importadores deverão apresentar eletronicamente os certificados de conformidade de produtos de consumo à CPSC por meio do Automated Commercial Environment (ACE), elevando o padrão exigido para registros de testes e certificações de fornecedores nos fluxos transfronteiriços sob o USMCA. Uma pressão paralela vem do maior rigor na fiscalização de anúncios de origem doméstica (ênfase de aplicação da FTC nas alegações "Made in USA") e das regras estaduais sobre meio ambiente e materiais, incluindo restrições a PFAS em estados como Califórnia e Nova York e os requisitos de relatório climático da SB 253 da Califórnia para grandes empresas que operam no estado.
Análise da cadeia de valor
A cadeia de valor de acessórios de moda na América do Norte abrange insumos de matéria-prima (couro, têxteis, metais, plásticos, vidro), processamento e acabamento de componentes, fabricação e montagem, qualidade e testes, branding e merchandising, e distribuição multicanal por meio de lojas de departamento, varejistas especializados, lojas de marca, marketplaces e e-commerce DTC. A conformidade e a rastreabilidade permeiam toda a cadeia, especialmente para joias e acessórios, onde as expectativas de segurança da CPSC se aplicam mesmo quando o vendedor não é o fabricante, levando marcas e importadores a gerenciar testes por terceiros, certificações de fornecedores e documentação de produtos.
O fornecimento upstream e o processamento midstream são cada vez mais influenciados por estruturas de verificação e programas de due diligence que moldam a seleção de fornecedores e o custo de atendimento. A Tapestry destaca relacionamentos de fornecedores de longa duração e verificação por terceiros ligados a iniciativas como o Leather Working Group e a Textile Exchange, refletindo uma mudança em direção a materiais auditados e alegações de processo para couro e têxteis. Em relógios e acessórios ligados a joias, a due diligence no fornecimento de minerais e metais permanece um ponto-chave de controle na cadeia de valor. As divulgações da Fossil Group também mostram como a comprovação de alegações de origem (por exemplo, "Made in USA") depende de registros de fabricação verificáveis, em vez de garantias informais de fornecedores.
Cenário Competitivo
O mercado de acessórios de moda da América do Norte demonstra fragmentação moderada entre os participantes do setor. Essa pontuação destaca um cenário competitivo em que conglomerados de luxo estabelecidos, como LVMH e Kering, coexistem com marcas emergentes de venda direta ao consumidor, como Mejuri e MVMT, bem como especialistas regionais que atendem às preferências localizadas. Os principais players estão cada vez mais recorrendo à integração vertical, visando fortalecer seu controle sobre as cadeias de suprimentos e elevar as experiências dos clientes. Por exemplo, marcas de luxo estão adquirindo fornecedores de matérias-primas e investindo em fabricação própria para garantir o controle de qualidade e um tempo de lançamento no mercado mais rápido.
Enquanto isso, marcas desafiadoras estão conquistando seu nicho, capturando participação de mercado por meio de posicionamento direcionado e histórias de marca genuínas que ressoam profundamente com segmentos específicos de consumidores. Marcas como Allbirds e Rothy's, por exemplo, ganharam força ao enfatizar a sustentabilidade e as práticas ecológicas, atraindo consumidores ambientalmente conscientes. Essas empresas aproveitam suas propostas de valor únicas para se diferenciar em um mercado saturado, frequentemente usando redes sociais e marketing de influência para ampliar seu alcance.
A tecnologia é um diferenciador fundamental nessa arena, com as empresas canalizando investimentos em soluções inovadoras para se manterem à frente. A inteligência artificial está sendo utilizada para recomendações personalizadas, permitindo que as marcas ofereçam sugestões de produtos sob medida com base nas preferências e no comportamento dos consumidores. Ferramentas de realidade aumentada, como as experimentações virtuais oferecidas por marcas como Warby Parker, aprimoram a experiência de compra online, permitindo que os clientes visualizem os produtos antes da compra. Além disso, a tecnologia blockchain está sendo adotada para melhorar a transparência da cadeia de suprimentos, atendendo às crescentes demandas dos consumidores por autenticidade e sustentabilidade.
Líderes do Setor de Acessórios de Moda da América do Norte
Tapestry, Inc.
LVMH Moët Hennessy Louis Vuitton SE
Fossil Group, Inc
Kering S.A.
Nike Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Acessórios de Moda da América do Norte
- Adidas AG
- Kering S.A.
- Tapestry Inc.
- LVMH Moët Hennessy Louis Vuitton SE
- Fossil Group Inc.
- Prada SpA
- Nike Inc.
- Guess Inc.
- Chanel Limited
- Tory Burch LLC
- Under Armour Inc.
- PVH Corp.
- Skechers USA Inc.
- Steve Madden Ltd.
- Capri Holdings Limited (Michael Kors)
- Lululemon Athletica Inc.
- Vera Bradley Inc.
- VF Corp. (Vans)
- Columbia Sportswear Co.
- Canada Goose Holdings Inc.
- Aldo Group Inc.
- Warby Parker Inc.

Oportunidades de mercado e perspectivas futuras
Programas de circularidade e rastreabilidade impulsionados por regulamentação estão criando espaço para prestadores de serviços e marcas capazes de operacionalizar a conformidade em todos os SKUs de acessórios. A SB 707 da Califórnia (Responsible Textile Recovery Act de 2024) exige que produtores acima de um limite de vendas participem de uma Producer Responsibility Organization (PRO) até 1º de julho de 2026, aumentando a demanda por parcerias de recolha, triagem, reutilização e reciclagem, além de sistemas de dados capazes de vincular produtos à elaboração de relatórios de responsabilidade do produtor. Isso favorece a diferenciação por meio de revenda, reparo e sortimentos alinhados à recuperação, ao mesmo tempo em que melhora o controle sobre a logística reversa e a autenticação de produtos.
Ferramentas digitais que comprimem os ciclos de design até a exposição em loja e melhoram a preparação para auditorias também estão se tornando uma alavanca prática, à medida que a penetração online aumenta e os encargos documentais crescem. A Tapestry e a LVMH formalizaram roteiros e metas plurianuais ligados à circularidade de materiais e à redução de carbono (incluindo o LVMH LIFE 360), reforçando o momentum de investimento em insumos rastreáveis e engajamento de fornecedores em couro, têxteis e metais. Com o maior rigor sobre alegações de origem e marketing, e a mudança da CPSC para o eFiling de certificados de conformidade via ACE a partir de julho de 2026, as marcas que incorporam dados de conformidade de produtos e verificação de fornecedores em operações omnichannel podem reduzir o risco de retrabalho decorrente de lacunas em rotulagem, testes de segurança e comprovação, ao mesmo tempo em que iteram mais rapidamente.
Recent Industry Developments in Mercado de Acessórios de Moda da América do Norte
- Junho de 2026: a Fossil Group, Inc. anunciou sua inclusão no Russell 2000 Index, com efeito a partir do fechamento do mercado em 26 de junho de 2026. A inclusão apoia fluxos de fundos relacionados ao índice e aumenta a visibilidade nos segmentos principais de relógios e artigos de couro. A medida fortalece a credibilidade da marca e a liquidez nessas categorias principais.
- Maio de 2026: a Tapestry, Inc. recebeu uma patente nos EUA para sua plataforma de IA Mira. A patente permite a integração de dados habilitada por IA para a tomada de decisões corporativas. Ela fortalece a infraestrutura digital e a agilidade nas decisões de produto e portfólio.
- Abril de 2026: a LVMH Moet Hennessy Louis Vuitton SE manteve o crescimento orgânico no primeiro trimestre de 2026 em seu portfólio de moda e acessórios (comunicado à imprensa). O sinal de crescimento no nível da empresa em acessórios de moda de luxo indica resiliência e demanda em acessórios de luxo. Isso informa a dinâmica de mercado para marcas premium e apoia as estratégias contínuas de precificação premium.


Mercado de Acessórios de Moda da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, dimensionamos o mercado norte-americano de acessórios de moda como a receita gerada por compras de consumidores de itens como bolsas, carteiras, relógios, joias, óculos de sol e outros produtos do tipo acessório vendidos em canais de varejo e digitais na região.
Exclusões de escopo: esse dimensionamento exclui o valor de revenda de segunda mão que não é contabilizado como receita de produto novo e quaisquer vendas informais entre pessoas físicas.
Visão geral da segmentação
- Por Tipo de Produto
- Calçados
- Vestuário
- Carteiras
- Bolsas
- Relógios
- Óculos de Sol
- Joias
- Por Usuário Final
- Homens
- Mulheres
- Crianças
- Por Categoria
- Massa
- Premium
- Por Canal de Distribuição
- Lojas Físicas
- Lojas Online
- Por Geografia
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com a construção de uma base factual clara sobre gastos do consumidor, fluxos comerciais e estrutura do varejo nos Estados Unidos, no Canadá e no México. Utilizamos fontes públicas como as séries de vendas no varejo do U.S. Census, os indicadores de CPI e gastos do consumidor do U.S. Bureau of Labor Statistics, os dados comerciais da U.S. International Trade Commission, tabelas da Statistics Canada e o UN Comtrade, que nos ajudam a verificar a direção da demanda e a dependência de importações para categorias de acessórios.
Em seguida, analisamos relatórios anuais das empresas, apresentações a investidores e transcrições de resultados para entender o mix de categorias, a postura de precificação e as mudanças de canal. Para preencher lacunas remanescentes, também usamos assinaturas pagas para dados financeiros de empresas e inteligência de notícias, além de dados de importação e exportação em nível de embarque e bases de dados de patentes, quando relevantes para mudanças de produto ou material. As fontes documentais listadas aqui não são exaustivas, e outras fontes públicas e pagas são usadas para coletar, verificar e esclarecer os dados.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar as premissas da pesquisa documental e manter o escopo consistente em toda a região. Conversamos com fabricantes, proprietários de marcas, distribuidores, grandes varejistas e vendedores online especializados, e então confirmamos a direção das mudanças de preços e volumes com gerentes de categoria e equipes de sourcing que acompanham essas mudanças em primeira mão.
A cobertura abrange os Estados Unidos, o Canadá e o México, de forma que diferenças no mix de canais, na premiumização e na sazonalidade sejam refletidas no modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 13% |
| Nível médio: 60% | Líderes funcionais/de unidade: 34% |
| Empresas menores: 14% | Gerentes: 53% |
Dimensionamento e previsão de mercado
O total de mercado é primeiramente reconstruído usando uma abordagem top-down, na qual indicadores de gastos do consumidor, estrutura de vendas no varejo e padrões comerciais em nível de categoria são traduzidos em um pool de demanda endereçável para acessórios de moda na América do Norte. Esses totais são então verificados usando aproximações bottom-up seletivas, incluindo divisões de receita de marcas e varejistas amostradas, verificações de canal e uma lógica simples de preço médio de venda multiplicado pelo volume para categorias de alta visibilidade, e o modelo é ajustado quando persistem incompatibilidades.
Alguns insumos relevantes neste mercado são a participação online nas compras de acessórios, o mix premium versus massa, os picos sazonais ligados a períodos de presentes, a participação de importações por categoria (especialmente para bolsas, joias e óculos de sol) e sinais de movimento de preços (CPI e mudanças observadas no tamanho médio do ticket). Quando os dados são escassos para uma linha de produto ou um país menor, aplicamos proporções proxy de categorias semelhantes e as confirmamos por meio de entrevistas antes de finalizar.
Para a previsão, contamos com análise de cenários apoiada por uma visão leve de regressão multivariada, usando fatores como a direção da renda discricionária, a inflação e a transferência de preços, e a expansão de canal esperada. O feedback de especialistas é usado para manter as trajetórias dos fatores realistas, especialmente para as premissas de premiumização e crescimento online.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de múltiplas verificações para que os números finais sejam estáveis e explicáveis. Comparamos os resultados com sinais independentes, como a direção das vendas no varejo, as tendências de importação e o desempenho de categoria reportado pelas empresas, e então investigamos outliers antes que o modelo seja aprovado.
Uma segunda revisão por analista é realizada para testar fórmulas, conversões e movimentos ano a ano, e novos contatos são acionados se uma premissa-chave mudar ou uma grande variância for encontrada. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem mudanças relevantes. Antes da entrega, realizamos uma passagem final de atualização para que os clientes recebam a visão mais recente disponível naquele momento.
Comparação da estimativa da Mordor Intelligence para o mercado norte-americano de acessórios de moda com outras estimativas publicadas
Os tamanhos de mercado publicados para acessórios de moda na América do Norte podem diferir substancialmente porque o limite da categoria não é tratado da mesma forma por todos os publicadores. As variações costumam vir do que é contabilizado como acessório versus gastos adjacentes em vestuário ou calçados, além de como as vendas online e a precificação premium são tratadas no ano-base.
A direção das vendas no varejo, os sinais de importação comercial para categorias intensivas em acessórios e o mix de categorias reportado pelas empresas são as verificações que usamos para manter a estimativa da Mordor Intelligence vinculada a um pool definido de compras de consumidores nos Estados Unidos, no Canadá e no México. As maiores discrepâncias em outras cifras costumam vir da incorporação de gastos mais amplos com vestuário, da suposição de um crescimento de preços premium mais rápido ou da aplicação de uma única taxa de penetração entre países sem uma verificação de realidade do mix de canais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,90 trilhão de USD (2025) | |
| Publicação Especializada do Setor A | 287,89 bilhões de USD (2024) | Usa um ano-base diferente e normalmente reflete um conjunto mais restrito de tipos de acessórios, com tratamento menos explícito do mix premium versus massa e das divisões de canal por país, o que pode comprimir o total. |
| Consultoria Regional B | 323,37 bilhões de USD (2025) | Frequentemente limita o escopo mais estreitamente a acessórios pessoais e pode não capturar totalmente calçados e receitas mais amplas ligadas a acessórios, além de poder aplicar uma curva de preço e adoção mais rápida que altera o nível em comparação com uma reconstrução ancorada em gastos. |
A dispersão observada na tabela é explicada principalmente pelos limites de escopo e pela forma como a precificação e o mix de canais são incorporados ao ano-base. Ao manter o pool de demanda ancorado em sinais observáveis de varejo e comércio e confirmar as principais divisões por meio de entrevistas, o número final permanece rastreável a variáveis claras e etapas repetíveis para atualizações futuras.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de acessórios de moda da América do Norte?
O mercado gerou USD 0,94 trilhão em 2026 e deve crescer para USD 1,19 trilhão até 2031.
Qual segmento de produto está se expandindo mais rapidamente?
Os relógios estão liderando com um CAGR de 5,05%, impulsionados por colecionadores de luxo e recursos de dispositivos vestíveis inteligentes.
Por que o México é visto como um polo de crescimento?
A expansão da classe média urbana, a penetração do comércio digital e os jovens conscientes de moda sustentam o CAGR de 6,32% do México até 2031.
Qual canal de distribuição está ganhando terreno mais rapidamente?
As lojas online estão crescendo a um CAGR de 6,02%, superando o varejo físico à medida que os consumidores adotam jornadas de compra omnicanal.
Página atualizada pela última vez em:



