
Tamanho e Participação do Mercado de Impressão Flexográfica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
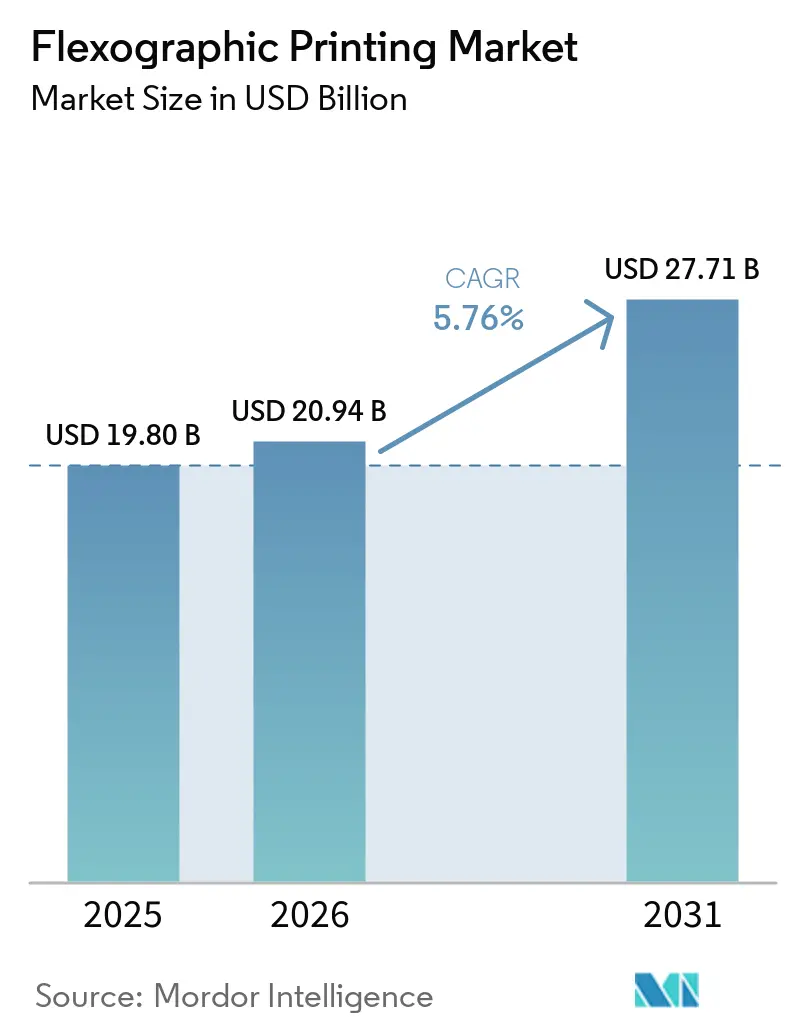
| Tamanho do Mercado (2026) | 20.94 Bilhões de dólares |
| Tamanho do Mercado (2031) | 27.71 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.76 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
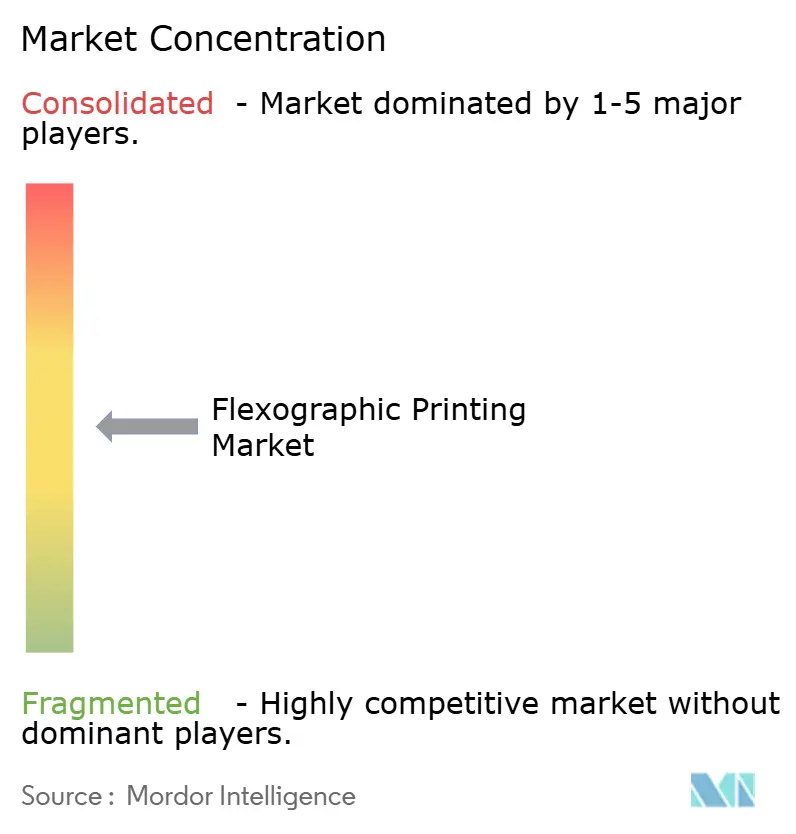
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Impressão Flexográfica por Mordor Intelligence
O tamanho do mercado de impressão flexográfica foi avaliado em USD 19,80 bilhões em 2025 e estima-se que cresça de USD 20,94 bilhões em 2026 para atingir USD 27,71 bilhões até 2031, a um CAGR de 5,76% durante o período de previsão (2026-2031). O aumento dos volumes do comércio eletrônico, as rigorosas regulamentações de contato com alimentos e as melhorias contínuas na automação de prensas habilitadas por IA devem sustentar esse impulso no mercado de impressão flexográfica. Os fornecedores de equipamentos estão otimizando prensas de bobina estreita e híbridas digitais para atender marcas que lidam com ciclos de vida de SKU mais curtos, enquanto os conversores intensificam a adoção de tintas base aquosa para cumprir os limites globais de COV. A crescente demanda por logística de corrugado sustentável, juntamente com investimentos em sistemas rápidos de montagem de chapas e inspeção, mantém o mercado de impressão flexográfica bem posicionado em relação aos métodos concorrentes de litografia e rotogravura. A capacidade de fabricação da Ásia-Pacífico, aliada aos incentivos governamentais para embalagens circulares, consolida ainda mais o papel de liderança da região no mercado de impressão flexográfica.
Principais Conclusões do Relatório
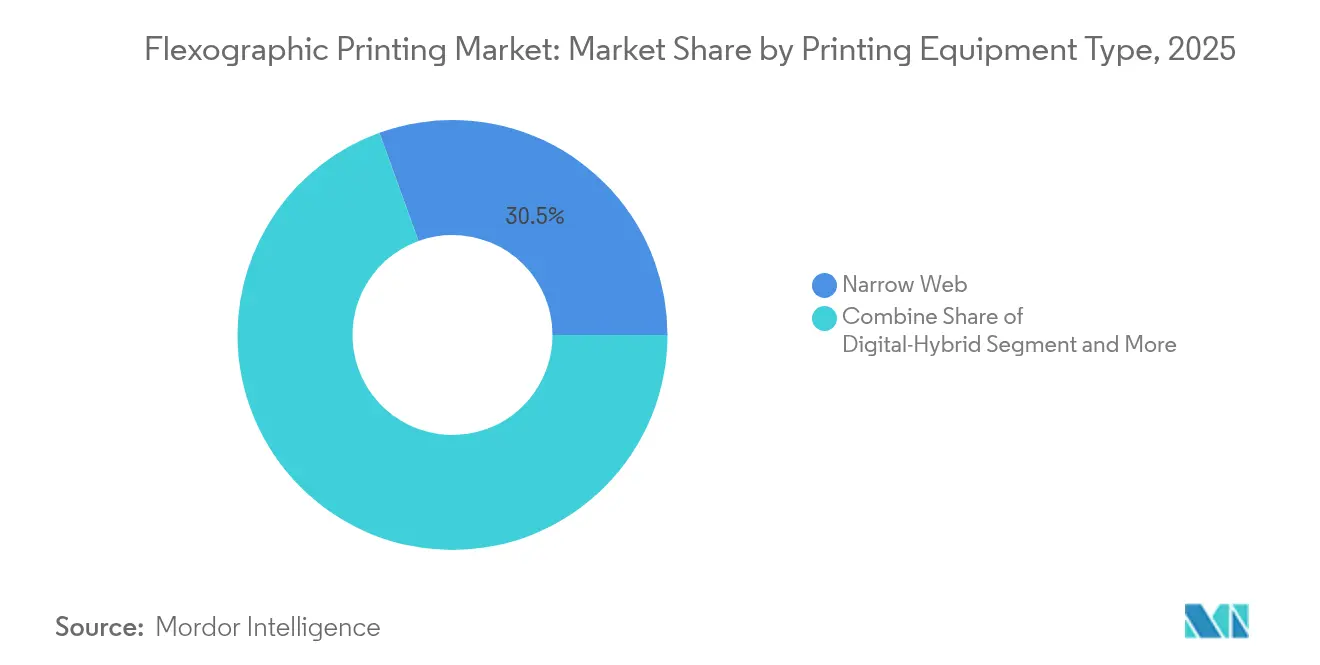
- Por equipamento de impressão, as prensas de bobina estreita lideraram com 30,52% de participação na receita em 2025, enquanto os sistemas híbridos digitais devem avançar a um CAGR de 9,09%.
- Por tipo de tinta, as formulações base aquosa representaram 40,42% do tamanho do mercado de impressão flexográfica em 2025; as tintas curáveis por UV devem expandir a um CAGR de 8,28%.
- Por tipo de substrato, papel e papelão lideraram com 45,10% de participação na receita em 2025, enquanto os filmes plásticos flexíveis devem avançar a um CAGR de 7,86%.
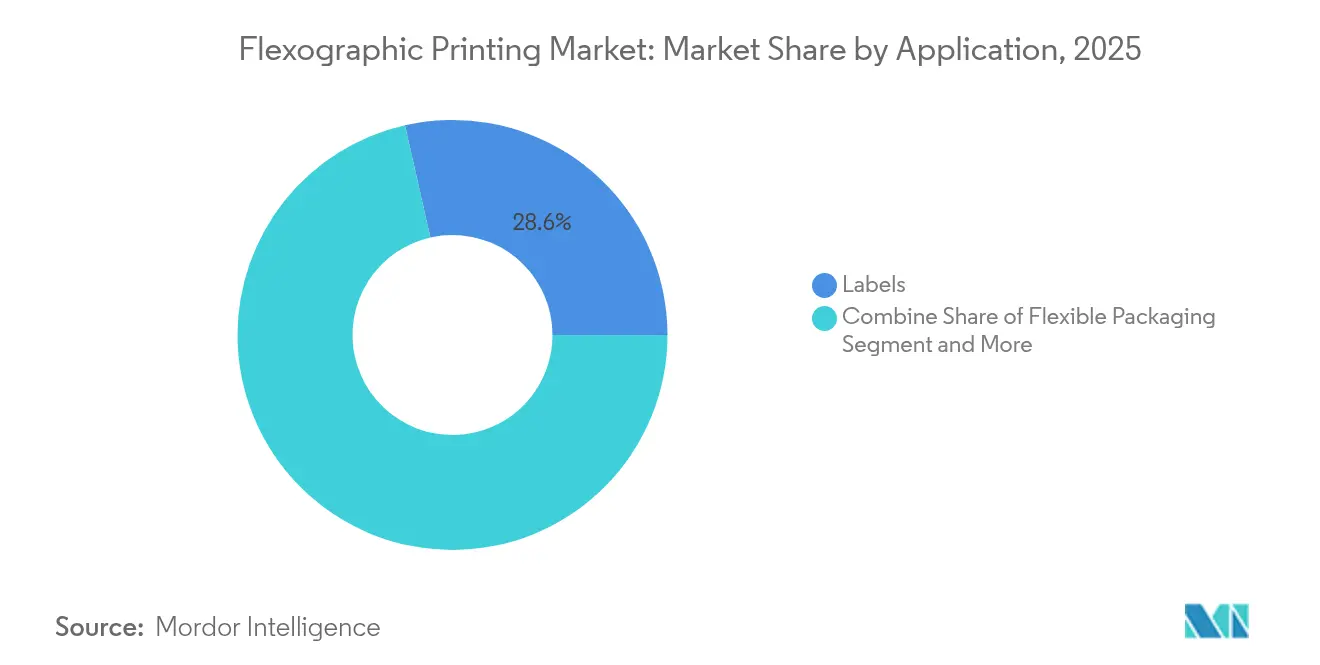
- Por aplicação, a embalagem flexível deve crescer a um CAGR de 8,05% até 2031, superando os rótulos, que retiveram 28,55% de participação na receita em 2025.
- Por setor do usuário final, saúde e produtos farmacêuticos devem registrar o CAGR mais rápido de 9,05%, mesmo com alimentos e bebidas mantendo 34,10% de participação no tamanho do mercado de impressão flexográfica em 2025.
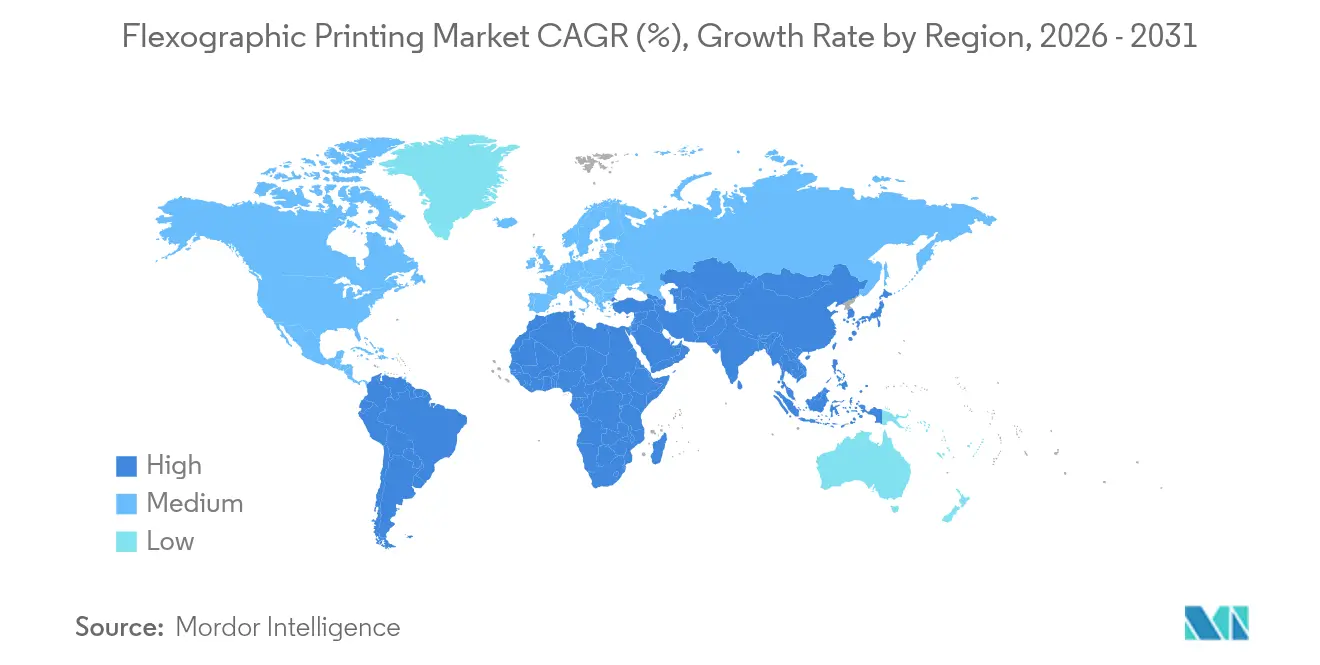
- Por geografia, a Ásia-Pacífico comandou 38,05% da participação no mercado de impressão flexográfica em 2025, e a região deve crescer a um CAGR de 9,06% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas Globais do Mercado de Impressão Flexográfica
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda dos proprietários de marcas por ciclos de SKU mais curtos | +1.2% | Global; América do Norte e UE mais ativas | Médio prazo (2-4 anos) |
| Impressão de embalagens de longa tiragem com boa relação custo-benefício | +0.9% | Núcleo na Ásia-Pacífico; expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Adoção de tintas base aquosa para conformidade com contato com alimentos | +1.1% | Global; liderada pelas regulamentações da América do Norte e da UE | Curto prazo (≤ 2 anos) |
| Logística de corrugado sustentável | +0.8% | Global; maior tração inicial na Europa e América do Norte | Médio prazo (2-4 anos) |
| Automação de prensas orientada por IA | +1.0% | Ásia-Pacífico e América do Norte, expandindo-se pela UE | Longo prazo (≥ 4 anos) |
| Envelopes de múltiplas camadas para comércio eletrônico | +0.7% | Global; concentrado em centros de distribuição urbanos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda dos Proprietários de Marcas por Ciclos de SKU Mais Curtos
As preferências dos consumidores mudam mais rapidamente do que nunca, levando os gestores de marcas a renovar frequentemente as artes de embalagem. Os conversores respondem apoiando-se em prensas de bobina estreita que concluem trocas de chapas em minutos, reduzindo o tempo de inatividade e o desperdício de material. Soluções como a Onyx GO oferecem controle ativo de registro que reduz o refugo de configuração em 30%. [1]Uteco Converting S.p.a., "Onyx GO," uteco.comTiragens mais curtas também permitem que os varejistas testem edições sazonais sem manter estoque excedente, reduzindo o capital de giro em todo o mercado de impressão flexográfica. Em paralelo, softwares de fluxo de trabalho baseados em nuvem aceleram as aprovações de artes, garantindo que novos designs avancem do conceito à prateleira em semanas.
Impressão de Embalagens de Longa Tiragem com Boa Relação Custo-Benefício
Onde os volumes excedem milhões de impressões, a flexografia ainda oferece o menor custo unitário. As chapas de fotopolímero duram centenas de milhares de ciclos, enquanto os secadores energeticamente eficientes reduzem as despesas operacionais. O caso Orion da DuPont ilustra uma economia de 30% em solventes após a migração da rotogravura para a flexografia, além de condições mais seguras no chão de fábrica. [2]DuPont, "Orion adopts advanced flexography," dupont.comEssa economia mantém as linhas de bens de consumo tradicionais ancoradas no mercado de impressão flexográfica, preservando a utilização das prensas e as vendas de peças de reposição para os fabricantes de equipamentos originais. Os conversores asiáticos, frequentemente operando em três turnos, maximizam essas vantagens de custo para atender à demanda orientada para exportação.
Adoção de Tintas Base Aquosa para Conformidade com Contato com Alimentos
Os reguladores em ambos os lados do Atlântico limitam os resíduos de solventes em embalagens primárias, direcionando as gráficas para conjuntos de UV base aquosa ou de baixa migração. Essas formulações eliminam COVs perigosos e demonstram forte adesão em papel e em filmes tratados. As tintas UV/LED de baixa migração do TROY Group atendem aos limites da FDA 21 CFR §175.300 enquanto reduzem a energia de cura em até 60%. [3]TROY Group, "Inks for Food Packaging," troygroup.com Os primeiros adotantes desfrutam de status de fornecedor premium junto a produtores multinacionais de alimentos, e essa diferenciação sustenta a realização de preços no mercado de impressão flexográfica.
Transição para Logística de Corrugado Sustentável
O varejo eletrônico gera volumes de encomendas que favorecem caixas corrugadas resistentes a impactos e de fácil reciclagem. As prensas flexo equipadas com rolos anilox otimizados para liners de alta porosidade entregam gráficos marcantes sem esmagar os micro-canais. O Plano de Ação para a Economia Circular da UE acelera essa transição ao estipular limites de conteúdo reciclado. As empresas de logística também citam a redução do peso dos paletes, diminuindo as emissões em toda a cadeia de suprimentos. Os conversores capazes de certificar a procedência do papel sob FSC ou PEFC obtêm acesso aos programas de "rótulo verde" dos varejistas, elevando a demanda geral no mercado de impressão flexográfica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Canibalização por jato de tinta digital em tiragens curtas | -0.8% | Global; mais aguda em economias altamente automatizadas | Curto prazo (≤ 2 anos) |
| Preços voláteis de chapas de fotopolímero | -0.6% | Global; cadeia de suprimentos concentrada na Ásia | Médio prazo (2-4 anos) |
| Endurecimento das regulamentações de COV para tintas base solvente | -0.7% | América do Norte e UE, afetando gradualmente a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de operadores de prensas qualificados | -0.5% | Global; maior lacuna na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Canibalização por Jato de Tinta Digital em Tiragens Curtas
Os avanços em cabeças piezelétricas e tintas de dispersão aquosa permitem dados variáveis e qualidade de imagem próxima ao offset a taxas competitivas por clique. As embaladoras farmacêuticas integram linhas digitais com software ERP para produzir folhetos específicos por país sob demanda, reduzindo o estoque a zero. Em resposta, o mercado de impressão flexográfica está se voltando para prensas híbridas que mesclam estações de jato de tinta em linha com unidades convencionais, preservando os fluxos de trabalho de acabamento estabelecidos enquanto adicionam capacidade de serialização.
Preços Voláteis de Chapas de Fotopolímero
As matérias-primas de elastômero e resina permanecem expostas às oscilações petroquímicas e à incerteza geopolítica. Os sobretaxas spot atingiram percentuais de dois dígitos no final de 2024, corroendo as margens brutas dos conversores presos em contratos de fornecimento anuais. A tecnologia de chapas líquidas, pioneira da MacDermid, promete menor intensidade de matéria-prima e produção localizada, embora a adoção ainda esteja abaixo de 5% de todos os novos volumes de chapas. A estabilidade dos preços das chapas é fundamental para a precisão no custeio de trabalhos, e a volatilidade continua a moderar os planos de expansão no mercado de impressão flexográfica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento de Impressão: O Híbrido Digital Impulsiona a Inovação
As prensas digitais híbridas aumentaram sua participação nas novas instalações à medida que os conversores buscavam uma linha capaz de alternar entre o modo de produção em massa e lotes personalizados, impulsionando o crescimento no mercado de equipamentos de impressão flexográfica. Embora as máquinas de tela estreita tenham assegurado 30,52% da receita em 2025, o segmento híbrido está a caminho de um CAGR de 9,09%, bem acima do mercado de impressão flexográfica como um todo. As configurações típicas combinam 10 decks flexo de cores para cores de marca com barras de jato de tinta CMYK posicionadas logo antes do rebobinador. Essas configurações reduzem o tempo de troca de trabalho para menos de cinco minutos, mantendo as linhas lucrativas mesmo quando as quantidades médias de pedidos caem abaixo de 5.000 m lineares. As linhas de tela média permanecem preferidas em embalagens de papel tissue e embalagens de salgadinhos, enquanto o flexo CI de tela larga mantém a dominância em embalagens stand-up. As prensas de folha servem às caixas dobráveis que exigem estações de corte e vinco precisas a jusante.
Os conversores que se equipam com plataformas modulares podem posteriormente adicionar tratadores de corona, rolos de resfriamento ou segundas barras de jato de tinta à medida que o mix de clientes evolui. O SapphireLUCE exemplifica esse caminho modular, combinando resolução de 1200 × 1200 DPI com velocidades de 150 mpm. Os acordos de nível de serviço frequentemente incluem análises de manutenção preditiva, reduzindo o tempo de inatividade não planejado para menos de 2% das horas disponíveis. Esses conjuntos de recursos sustentam o poder de precificação dos fabricantes de equipamentos originais, mesmo quando o mercado de impressão flexográfica mais amplo enfrenta pressão competitiva de prensas recondicionadas em economias emergentes.


Por Tipo de Tinta: O UV-Curável Avança Apesar da Dominância Base Aquosa
Os sistemas base aquosa comandaram 40,42% da receita em 2025 graças ao baixo odor e à aprovação para contato direto com alimentos na maioria das jurisdições. Eles formam a química de base para caixas corrugadas, cartonagens dobráveis e embalagens de papel. As tintas curáveis por UV, no entanto, devem registrar um CAGR de 8,28% até 2031 porque suportam velocidades de linha mais altas e excelente resistência a arranhões em filmes não porosos. As soluções curáveis por energia requerem lâmpadas LED compactas que consomem 65% menos energia do que as unidades de arco de mercúrio, reduzindo as contas de eletricidade da planta. As variantes base solvente, limitadas pelo endurecimento dos limites de COV sob a regulamentação EPA Parte 59 dos EUA, continuam a ceder participação. Os curáveis por feixe de elétrons permanecem um nicho com menos de 2% de penetração, mas mostram potencial em tampas para laticínios e cartonagens assépticas.
Os fornecedores de tintas se diferenciam por meio da estabilidade da dispersão de pigmentos, controle de reologia e pacotes de aditivos de baixa migração. A tinta GelFlex EB da INX International elimina a laminação em certas aplicações de salgadinhos, reduzindo o peso da embalagem e diminuindo o uso de folha. Tais inovações ecoam a narrativa mais ampla de sustentabilidade que ressoa em todo o mercado de impressão flexográfica.
Por Tipo de Substrato: Os Filmes Flexíveis Desafiam a Dominância do Papel
Papel e papelão ainda representavam 45,10% da área de superfície impressa em 2025, impulsionados pela demanda crescente por embalagens para comércio eletrônico. Em contrapartida, os filmes multicamadas de PE, PP e PET devem avançar a um CAGR de 7,86%, superando as projeções anteriores devido à expansão da entrega de alimentos. As folhas metalizadas protegem alimentos sensíveis ao aroma e à luz, mantendo relevância apesar dos debates sobre reciclabilidade. Os filmes de alta barreira tratados com plasma permitem embalagens mono-material, abrindo um novo caminho de sustentabilidade que mantém os plásticos competitivos.
Os proprietários de marcas agora testam matéria-prima quimicamente reciclada, permitindo grades de substituição direta que atendem aos mandatos de conteúdo reciclado que estão prestes a amadurecer. O invólucro de barra de proteína da National Flexible usando 70% de PET reciclado sublinha essa realidade comercial. Esses estudos de caso destacam como a evolução do substrato molda diretamente os planos de investimento em capital no mercado de impressão flexográfica.
Por Aplicação: A Embalagem Flexível Supera os Segmentos Tradicionais
As linhas de rótulos geraram 28,55% da receita em 2025, mas a embalagem flexível está a caminho de um CAGR de 8,05% à medida que o varejo omnicanal exige proteção robusta para encomendas. As embalagens corrugadas para transporte retêm as aplicações logísticas principais, mas transitam para gráficos internos premium para melhorar as experiências de unboxing. As cartonagens dobráveis, desafiadas pelas substituições de substrato, mantêm participação onde a rigidez estrutural é essencial. A mídia impressa continua sua contração secular à medida que os proprietários de marcas redirecionam orçamentos para canais digitais.
Os conversores que atendem a produtos frescos utilizam a flexografia de dados variáveis para imprimir códigos QR de rastreabilidade a cada turno. A Emerald Packaging implementa esse modelo em 2 bilhões de embalagens anualmente, refletindo uma mudança mais ampla em direção ao engajamento na embalagem. Esses casos de uso ampliam a captura de valor no mercado de impressão flexográfica além da rotulagem tradicional de alimentos.
Por Setor do Usuário Final: A Saúde Impulsiona o Crescimento Premium
Os produtores de alimentos e bebidas consumiram 34,10% da produção total das prensas em 2025, impulsionados pela demanda consistente de bens de consumo básicos. Saúde e produtos farmacêuticos, no entanto, registrarão o maior CAGR de 9,05% à medida que as regras de serialização se espalham pelo mundo. Os medicamentos de venda livre e os rótulos de dispositivos médicos requerem microtexto, códigos de barras de alto contraste e vernizes invioláveis, funções bem suportadas por rolos anilox de alta lineatura. As marcas de cuidados pessoais priorizam efeitos metálicos e substratos de fibra natural, entregando volumes premium estáveis. As empresas industriais, como fornecedores de tambores químicos, valorizam tintas resistentes a UV que sobrevivem ao armazenamento externo.
A WestRock integra a produção de cartelas blister e folhetos sob protocolos ISO 13485, oferecendo soluções completas que simplificam a qualificação de fornecedores para empresas farmacêuticas. Essa capacidade especializada sustenta a resiliência das margens no segmento de saúde do mercado de impressão flexográfica.
Análise Geográfica
A Ásia-Pacífico gerou a maior fatia de receita com 38,05% em 2025 e deve crescer a um CAGR de 9,06% até 2031. A China fornece substratos, tintas e maquinário, permitindo sinergias de custo integradas, enquanto a Índia registra crescimento de dois dígitos em encomendas de comércio eletrônico que alimenta a demanda doméstica por embalagens. O Japão e a Coreia do Sul enfatizam a automação, sendo pioneiros em linhas de prensas equipadas com trocas de bobinas assistidas por cobots. As metas de reciclagem dos governos da ASEAN incentivam tintas base aquosa e designs de embalagens mono-material, ampliando as oportunidades endereçáveis em todo o mercado de impressão flexográfica.
A América do Norte permanece a pioneira tecnológica, hospedando execuções piloto para câmeras de inspeção orientadas por IA e controladores de viscosidade conectados à nuvem. Os proprietários de marcas recompensam os conversores que demonstram fluxos de trabalho de baixa migração em conformidade com a FDA, sustentando alto valor agregado de impressão por metro quadrado. A escassez de mão de obra persiste, impulsionando iniciativas como o programa Advanced Career Education da Ricoh, que treina operadores em análise de dados ao lado das prensas. As tendências de nearshoring redirecionam a fabricação de bens de consumo da Ásia para o México, estimulando novos investimentos em linhas de flexo CI na América do Norte.
A Europa mantém uma supervisão regulatória rigorosa, impulsionando a rápida adoção de fotoiniciadores de origem vegetal e conjuntos de tintas sem óleo mineral sob o marco Zero Poluição. A Alemanha ancora a excelência em engenharia, a França acelera as embalagens de bioplástico e a Itália escala centros de competência em bobina estreita, como o centro de 1.200 m² da Bobst em Florença. Os conversores da Europa Oriental aproveitam estruturas salariais favoráveis para absorver pedidos excedentes, reforçando o papel diversificado da região no mercado de impressão flexográfica.

Panorama regulatório
A sustentabilidade das embalagens e os requisitos de contato com alimentos estão moldando cada vez mais as escolhas de tintas flexográficas, substratos e fluxos de trabalho, particularmente para embalagens flexíveis e formatos à base de papel. Na UE, o Regulamento sobre Embalagens e Resíduos de Embalagens, Regulamento (UE) 2025/40, entrou em vigor em 11 de fevereiro de 2025 e introduz requisitos de sustentabilidade e rotulagem de embalagens que geralmente se aplicam a partir de 12 de agosto de 2026. Isso está reforçando a demanda dos convertedores por químicas de baixa migração e designs de embalagem compatíveis com fluxos de reciclagem.
Normas técnicas também estão restringindo os requisitos de design para reciclagem em camadas impressas. O CEN publicou a norma EN 18120-7:2026 em abril de 2026, com diretrizes de design para reciclagem para embalagens flexíveis de PE e PP, incluindo orientações relevantes para tintas de impressão e sua compatibilidade com processos de reciclagem. Nos Estados Unidos, a FDA determinou em 6 de janeiro de 2025 que 35 notificações de contato com alimentos relacionadas a PFAS para papel e papelão resistentes a graxa deixaram de ser eficazes, com data final de conformidade em 30 de junho de 2025. Isso está acelerando a substituição por sistemas de barreira e tinta livres de PFAS para embalagens em contato com alimentos.
Cenário Competitivo
O mercado global de impressão flexográfica é moderadamente concentrado, com os cinco principais fornecedores de prensas e pré-impressão combinados cobrindo entre 35% e 45% dos faturamentos anuais de equipamentos. Bobst, Heidelberger Druckmaschinen, Mark Andy, Koenig & Bauer e SOMA sustentam a diferenciação por meio de software de fluxo de trabalho integrado, diagnósticos remotos e contratos de serviço flexíveis. Cada um introduziu módulos de IA que ajustam dinamicamente as chaves de tinta e as configurações de tensão, reduzindo o desperdício em até 20%. A aquisição da MacDermid Graphics Solutions pela XSYS expandiu a integração vertical para chapas de fotopolímero, fortalecendo a estabilidade do fornecimento para grandes grupos de conversores.
Os novos entrantes focam em arquiteturas de jato de tinta de passagem única ou modelos de serviço regionalizados que prometem entrega mais rápida de peças de reposição. No entanto, os compradores ainda valorizam bibliotecas comprovadas de gerenciamento de cores e estruturas mecânicas de longa vida. A prensa Optima da SOMA usa visão de aprendizado de máquina para sinalizar variações de impressão em milissegundos, destacando como os incumbentes fundem software com hardware para defender participação. Em todo o mercado de impressão flexográfica, a concorrência de preços se intensifica nas prensas CI de nível médio, mas as linhas híbridas premium preservam margens de dois dígitos.
As alianças estratégicas também moldam a concorrência. A Bobst colabora com especialistas em rolos apex para otimizar a geometria das células, enquanto os fornecedores de tintas fazem parceria com fabricantes de equipamentos originais para certificar receitas de baixa migração antes da legislação. A consolidação deve continuar à medida que os fornecedores buscam escala para financiar P&D e atender aos scorecards de sustentabilidade dos usuários finais. O ecossistema resultante favorece os participantes que podem oferecer soluções do berço ao berço, abrangendo imageamento de chapas, limpeza de anilox e simulações de gêmeo digital.
Líderes do Setor de Impressão Flexográfica
Bobst Group SA
OMET S.r.l
Comexi Group
Mark Andy Inc.
Edale Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Requisitos de reciclabilidade impulsionados por regulamentações e scorecards de sustentabilidade de proprietários de marcas estão expandindo o espaço em branco para sistemas de tinta destintáveis e compatíveis com reciclagem, junto com atualizações de processo na fabricação de chapas e automação de impressoras. Ações de mercado fornecem evidências nessa direção: a Siegwerk recebeu a Aprovação Tecnológica RecyClass em março de 2026 para sua tinta flexográfica UR 62, para apoiar estruturas recicláveis de PE e PP, e a Actega e a Living Ink Technologies lançaram a ACTExact UV Black Algae Ink em março de 2026 como uma opção de pigmento com carbono negativo, projetada para compatibilidade com sistemas flexográficos UV convencionais. Juntos, esses desenvolvimentos expandem o espaço endereçável para fornecedores de tintas e convertedores qualificarem estruturas recicláveis e de baixa migração, tanto em substratos virgens quanto com maior teor de PCR, mantendo o desempenho de impressão.
Do lado dos convertedores, investimentos em capacidade e capacidade técnica apontam para oportunidades de curto prazo em embalagens flexíveis e rótulos de maior valor, particularmente onde linhas modernas de flexografia CI e multi-estação melhoram a consistência e o tempo de atividade. A Amcor anunciou, em abril de 2026, um investimento multimilionário em euros em uma nova linha de impressão flexográfica em Hardenberg, Países Baixos, com comissionamento previsto para o verão de 2026. A Tecnopack Univel também comissionou uma impressora Bobst VISION CI em Mortara, em maio de 2026, para expandir a capacidade. Em termos de produtividade e eficiência energética, a DuPont Cyrel FAST recebeu a certificação GreenCircle em abril de 2026 por reduzir o consumo de energia em comparação com a fabricação de chapas à base de solvente, apoiando a crescente demanda por melhorias de eficiência auditadas que ajudam os convertedores a atender aos requisitos regulatórios e dos clientes, ao mesmo tempo em que reduzem os custos operacionais.
Desenvolvimentos recentes do setor
- Junho de 2026: A Bobst lançou uma linha redesenhada de dobradeiras-coladeiras MASTERFOLD, construída sobre uma plataforma totalmente redesenhada para conversão de papelão ondulado. A atualização melhora a integração de ponta a ponta da linha de embalagens, onde trabalhos de papelão ondulado impressos em flexografia exigem maior produtividade, automação e conformidade com requisitos europeus em evolução.
- Dezembro de 2025: A Edale anunciou uma renovação de seu portfólio de impressoras em alinhamento com a Canon, introduzindo as séries LabelLine (FL4e, FL4p) e CartonLine (FL6p, FL7p). A expansão amplia o conjunto de opções de impressoras flexográficas modulares para convertedores que atendem tanto aplicações de rótulos quanto de cartonagem, apoiando uma correspondência de configuração mais rápida com ciclos de SKU mais curtos.
- Setembro de 2024: A Mark Andy destacou soluções flexográficas de próxima geração na Labelexpo, com adoção reportada por clientes. O foco em plataformas e fluxos de trabalho mais recentes refletiu a demanda dos convertedores por recursos de produtividade e controle de qualidade que reduzem o desperdício de configuração e melhoram a consistência em trocas frequentes.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange o valor dos serviços de impressão flexográfica prestados por meio de prensas flexo para impressão em substratos de embalagem e etiquetas, onde as receitas são contabilizadas a partir da atividade de impressão e dos trabalhos diretamente vinculados a ela (configuração de pré-impressão e acabamento conforme faturado).
Exclusões de escopo: Excluímos as vendas independentes de prensas de impressão, tintas, chapas e processos de impressão comercial não relacionados nos quais o flexo não é o método de impressão utilizado.
Visão Geral da Segmentação
- Por Tipo de Equipamento de Impressão
- Bobina Estreita
- Bobina Média
- Bobina Larga
- Plana
- Híbrido Digital
- Por Tipo de Tinta
- Base Aquosa
- Base Solvente
- Curável por UV
- Curável por Feixe de Elétrons
- Por Tipo de Substrato
- Papel e Papelão
- Filmes Plásticos Flexíveis
- Folha Metálica
- Outro Tipo de Substrato
- Por Aplicação
- Caixas Corrugadas
- Cartonagem Dobrável
- Embalagem Flexível
- Rótulos
- Mídia Impressa
- Outra Aplicação
- Por Setor do Usuário Final
- Alimentos e Bebidas
- Saúde e Produtos Farmacêuticos
- Cuidados Pessoais e Cosméticos
- Industrial
- Outro Setor do Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com sinais públicos do setor de embalagens e impressão para estabelecer parâmetros realistas de volume e precificação. Insumos úteis vieram de fontes como as séries de manufatura e comércio do US Census Bureau, publicações de produção industrial do Eurostat, UN Comtrade para fluxos de comércio de materiais de embalagem e publicações da US EPA sobre manuseio de COV e solventes que afetam as escolhas de tinta e os custos de conformidade.
Também analisamos divulgações de equipamentos e conversores em relatórios anuais, apresentações para investidores e publicações especializadas de renome, de modo que o modelo reflita como a capacidade, a utilização e o mix de clientes estão mudando. Bancos de dados de patentes foram consultados para compreender o ritmo de inovação em prensas, chapas e cura, sem superestimar a adoção. Uma assinatura de inteligência e dados financeiros de empresas e uma assinatura de notícias e dados financeiros foram utilizadas seletivamente para normalizar as divisões de receita e acompanhar expansões de plantas. As fontes listadas aqui são meramente ilustrativas, e muitos outros documentos públicos foram utilizados para coletar dados, verificar premissas e esclarecer lacunas.
Entrevistas Primárias e Pesquisas
Os insumos primários foram coletados por meio de conversas e questionários estruturados com prestadores de serviços de impressão, conversores de embalagens, fornecedores de materiais e alguns compradores a jusante que especificam requisitos de impressão. Por se tratar de um mercado global, as perspectivas foram equilibradas entre APAC, EMEA e as Américas para confirmar tendências de utilização, comprimentos de tiragem típicos, movimentos de precificação e onde o flexo está ganhando ou perdendo participação em relação a métodos de impressão adjacentes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 14% | APAC: 47% |
| Nível médio: 50% | Líderes funcionais/de unidade: 41% | EMEA: 30% |
| Participantes menores: 16% | Gerentes: 45% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído utilizando uma abordagem de cima para baixo, na qual a demanda de impressão de embalagens é reconstruída a partir dos indicadores de produção e comércio de embalagens, e então filtrada pela penetração do flexo por substrato e aplicação antes de se aplicar o valor. Os principais insumos utilizados incluem tendências de produção de embalagens flexíveis e onduladas, demanda de etiquetas vinculada a volumes de FMCG, faixas médias de utilização de prensas, mudanças típicas no mix de trabalhos em direção a tiragens mais curtas e migração de sistemas de tinta para opções à base de água onde regulamentações e requisitos de marcas impulsionam a mudança.
Após a criação dos totais de cima para baixo, eles foram verificados em relação a aproximações seletivas de baixo para cima, incluindo faixas de receita amostradas de conversores, verificações de canal sobre o rendimento de metros quadrados impressos e verificações simples de sanidade de preço médio de venda por volume para etiquetas e embalagens flexíveis. Onde lacunas de cobertura surgiram em geografias menores, as premissas foram preenchidas usando indicadores substitutos, como crescimento da produção de embalagens, dependência de importações e capacidade instalada de conversão. As previsões foram produzidas usando análise de cenários apoiada por uma leve regressão multivariada sobre produção de embalagens, demanda de bens de consumo básicos e fluxos de comércio, e então ajustadas com base no que os entrevistados esperam para precificação e utilização nos próximos anos.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados comparando os volumes de impressão implícitos e a receita por unidade com sinais independentes, como séries de produção de embalagens, padrões de margem de conversores e adições de capacidade reportadas. Quando grandes variações apareceram, as premissas foram revisadas e os respondentes foram recontactados para confirmar se a mudança decorreu de precificação, mix ou utilização, e não de um erro de modelagem.
Antes da aprovação final, o modelo passa por uma revisão analítica em múltiplas etapas, na qual as divisões regionais, as taxas de crescimento e as conversões de moeda são verificadas quanto à consistência. O estudo é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos importantes, como mudanças regulatórias, grandes expansões de capacidade ou movimentos repentinos de custos de matérias-primas que afetam a precificação de impressão. Logo antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Impressão Flexográfica da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores publicados para impressão flexográfica raramente se alinham perfeitamente porque o escopo e o ponto de receita contabilizado podem variar de um publicador para outro. As diferenças também decorrem da escolha do ano-base, da forma como as moedas são convertidas e do nível de validação primária utilizado para confirmar premissas de utilização e precificação.
Na prática, as maiores lacunas surgem quando uma estimativa contabiliza apenas a produção de embalagens impressas, enquanto outra inclui equipamentos, insumos ou categorias de impressão mais amplas sob o mesmo rótulo. Algumas fontes também se baseiam em um único ano-base e aplicam um CAGR fixo, mesmo que mudanças no mix (etiquetas versus ondulado), alterações no sistema de tinta e ciclos de utilização possam mover a linha de valor em etapas irregulares.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 20,94 bilhões de USD (2026) | |
| Empresa de Pesquisa do Setor A | 9,17 bilhões de USD (2024) | Utiliza um ano-base anterior e parece aplicar uma definição de valor mais restrita, voltada para segmentos de aplicação selecionados, o que pode reduzir o conjunto de receitas contabilizadas em comparação com uma visão completa de serviços flexo. |
| Publicador B | 9,10 bilhões de USD (2024) | Constrói a estimativa em torno de uma taxonomia segmentada por tinta e substrato com base em 2024, e o total pode diferir se partes dos serviços de conversores, pré-impressão ou acabamento não forem capturadas de forma consistente entre as regiões. |
A dispersão na tabela é explicada principalmente pelo ano utilizado e pelo que é tratado como receita flexo dentro do escopo, além de quão agressivamente a precificação e a utilização são atualizadas durante a validação, razão pela qual a definição orientada a serviços e a ancoragem em 2026 foram mantidas explícitas antes mesmo de o nome ser mencionado, Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de impressão flexográfica?
O tamanho do mercado de impressão flexográfica atingiu USD 20,94 bilhões em 2026.
Com que rapidez o mercado de impressão flexográfica deve crescer?
O mercado deve registrar um CAGR de 5,76% entre 2026 e 2031.
Qual região lidera o mercado de impressão flexográfica?
A Ásia-Pacífico detém 38,05% de participação na receita e deve liderar o crescimento a um CAGR de 9,06% até 2031.
Qual segmento de equipamentos está se expandindo mais rapidamente?
As prensas híbridas digitais devem crescer a um CAGR de 9,09% devido à sua capacidade de lidar eficientemente com tiragens longas e curtas.
Por que as tintas base aquosa são tão proeminentes na impressão flexográfica?
Elas atendem às regulamentações cada vez mais rigorosas de contato com alimentos e COV, ao mesmo tempo em que apoiam os objetivos de embalagem sustentável, assegurando 40,42% de participação de mercado em 2025.
Qual segmento de usuário final deve crescer mais rapidamente?
Saúde e produtos farmacêuticos se expandirão a um CAGR de 9,05% à medida que os mandatos de serialização se espalham pelo mundo.
Página atualizada pela última vez em:


