
Tamanho e Participação do Mercado de Máquinas de Impressão Flexográfica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.06 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.09 % |
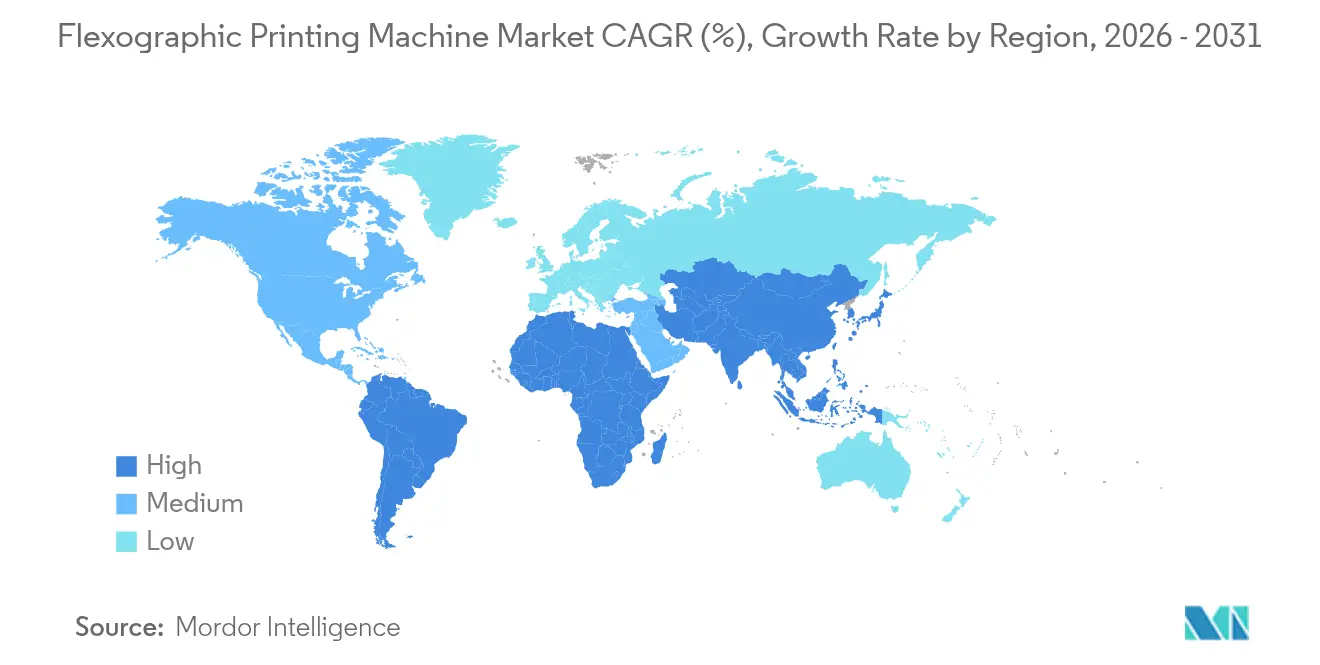
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
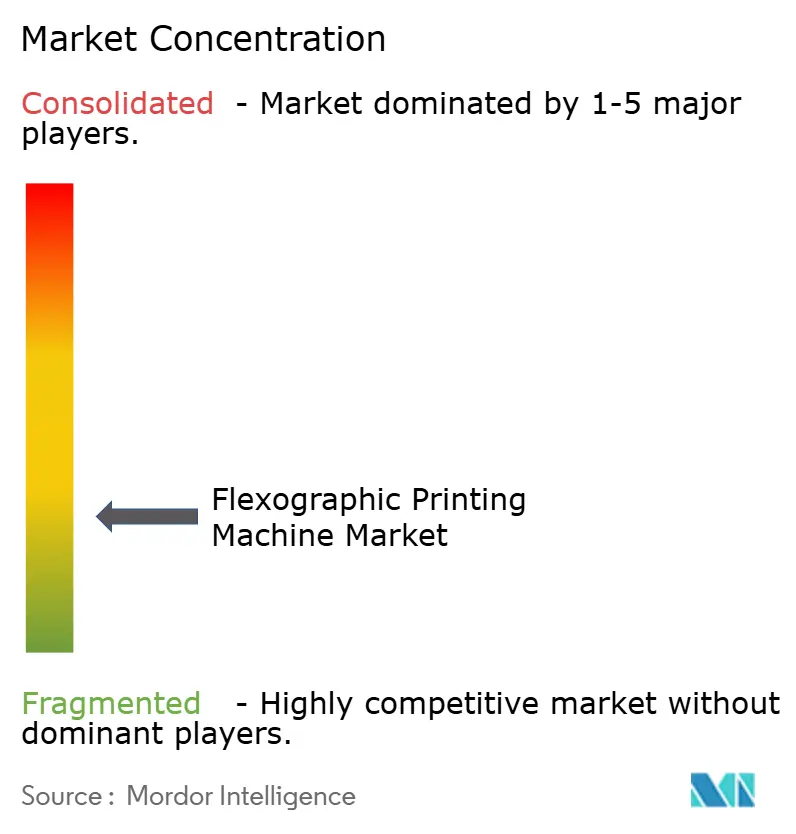
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Máquinas de Impressão Flexográfica pela Mordor Intelligence
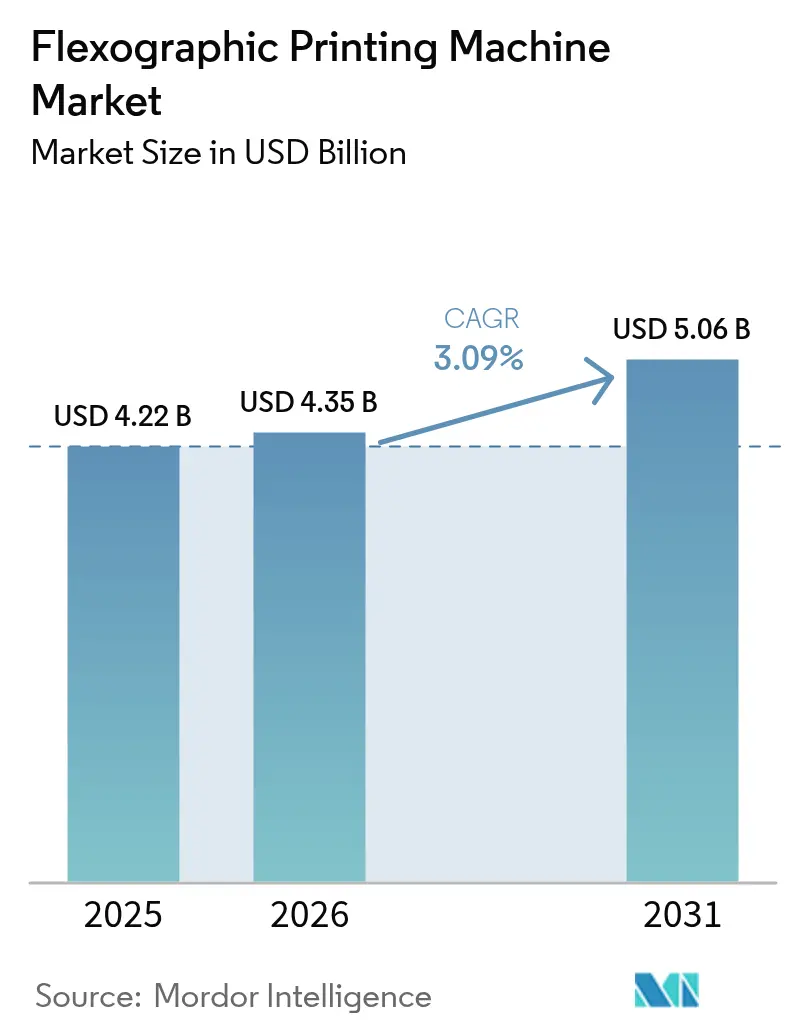
O tamanho do mercado de máquinas de impressão flexográfica em 2026 é estimado em USD 4,35 bilhões, crescendo a partir do valor de 2025 de USD 4,22 bilhões com projeções para 2031 mostrando USD 5,06 bilhões, crescendo a um CAGR de 3,09% entre 2026-2031. As prioridades de investimento agora giram em torno de automação, capacidades de prensa híbrida e conformidade com regras de sustentabilidade cada vez mais rigorosas, em vez de simples expansão de capacidade. Tiragens curtas relacionadas ao comércio eletrônico, mandatos de tintas à base de água e plataformas de manutenção com gêmeos digitais estão reformulando os critérios de aquisição entre os conversores. Fornecedores que combinam trocas rápidas com desempenho de baixo teor de compostos orgânicos voláteis (COV) estão ganhando participação, enquanto programas de subsídios regionais, mais notavelmente a política chinesa "Prensa Verde" de 2026, estão alterando o mapa competitivo. Ao mesmo tempo, fusões como XSYS-MacDermid e INX-C&A ilustram como especialistas em fabricação de chapas e tintas estão se consolidando para reduzir os prazos de entrega e navegar pelas restrições de substâncias per e polifluoroalquílicas (PFAS).
Principais Conclusões do Relatório
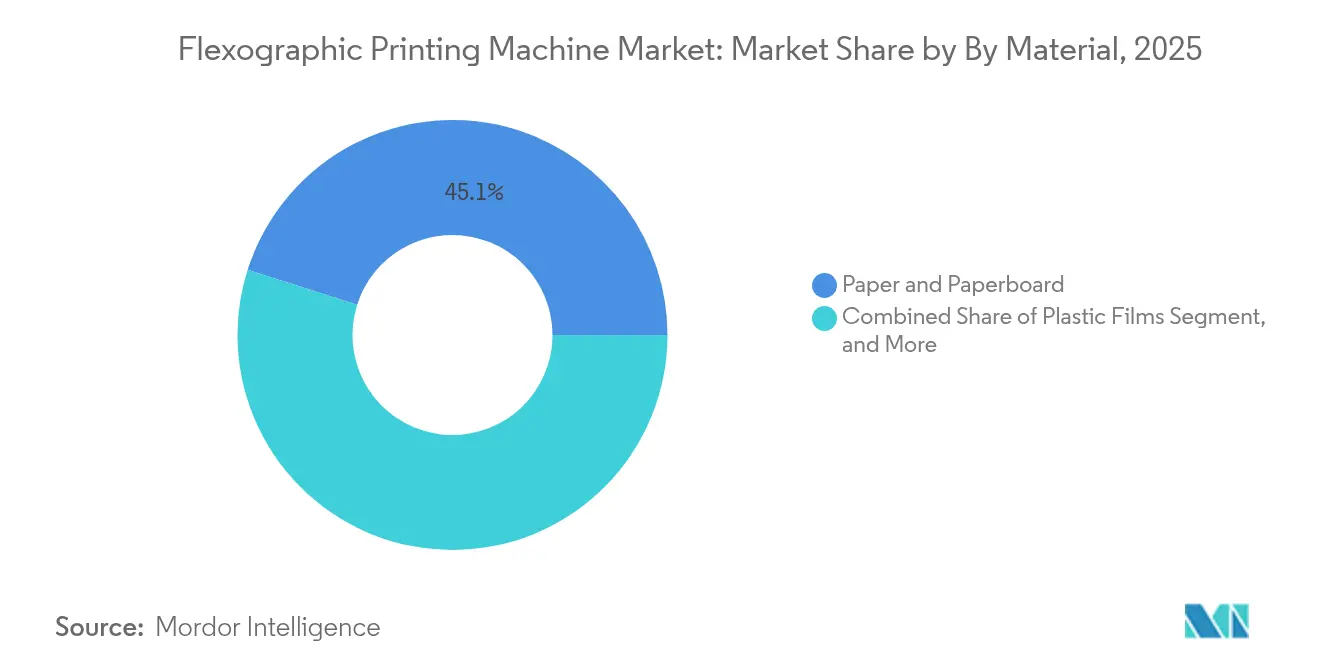
- Por material, papel e papelão lideraram com 45,10% da participação do mercado de máquinas de impressão flexográfica em 2025.
- Por tipo de prensa, os sistemas em linha/modulares detinham 39,00% do tamanho do mercado de máquinas de impressão flexográfica em 2025.
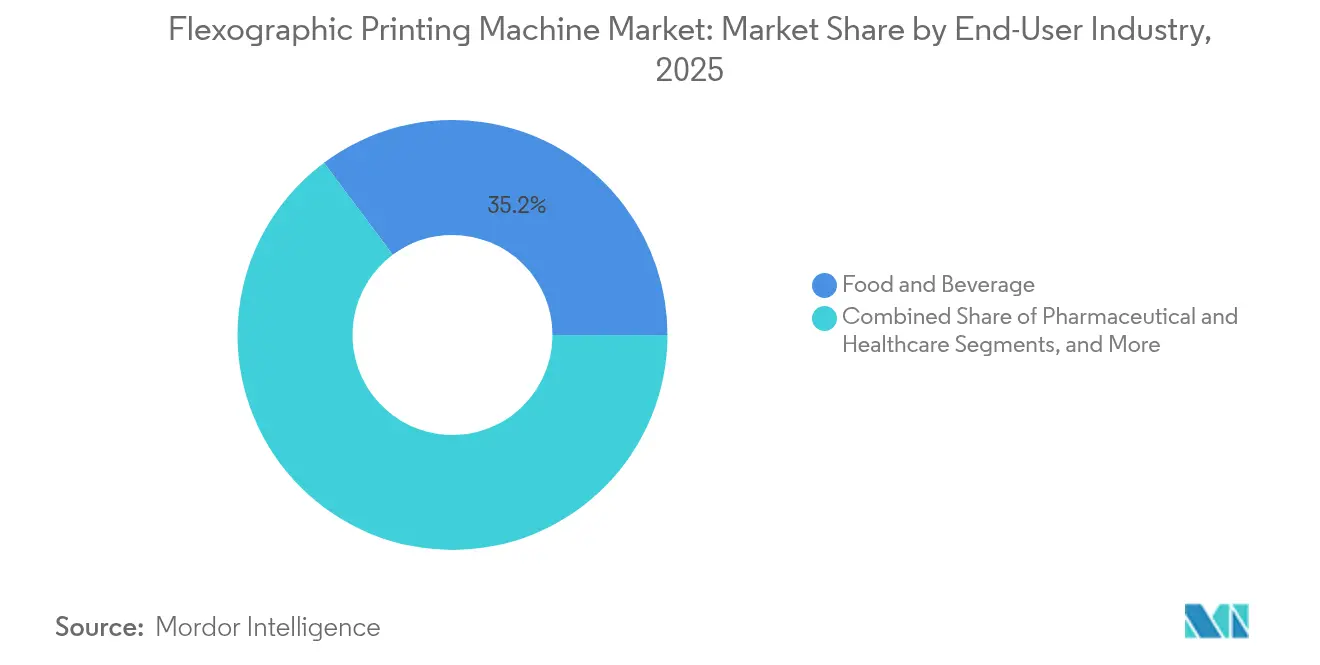
- Por indústria do usuário final, alimentos e bebidas responderam por 35,20% da participação do mercado de máquinas de impressão flexográfica em 2025.
- Por nível de automação, os sistemas inteligentes/habilitados para IoT avançam a um CAGR de 7,08% entre 2026-2031 para o tamanho do mercado de máquinas de impressão flexográfica.
- Por geografia, a Ásia-Pacífico capturou 40,10% da participação do mercado de máquinas de impressão flexográfica em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Capacidade de embalagem de tiragem curta com custo-benefício | +0.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Aumento de embalagens flexíveis sustentáveis para uso alimentar | +0.7% | UE e América do Norte | Longo prazo (≥4 anos) |
| Adições rápidas de capacidade de papelão ondulado | +0.6% | Núcleo da Ásia-Pacífico | Curto prazo (≤2 anos) |
| Mandatos de tintas à base de água com baixo teor de COV | +0.5% | América do Norte e UE | Médio prazo (2-4 anos) |
| Adoção de gêmeo digital de linha de conversão e manutenção preditiva com inteligência artificial | +0.4% | Global, com adoção antecipada na Alemanha, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Subsídio "Prensa Verde" 2026 da China para equipamentos de flexografia CI | +0.3% | Mercado doméstico chinês, pressão competitiva global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Capacidade de embalagem de tiragem curta com custo-benefício
Os fabricantes de prensas flexográficas reduziram drasticamente os tempos de configuração, levando as tiragens mínimas rentáveis de 5.000 m para próximo de 500 m. Ciclos mais curtos significam que marcas com SKUs sazonais ou regionais podem implementar gráficos personalizados sem custos proibitivos. As chapas LUX ITP da MacDermid agora saem da sala de chapas em oito horas, em comparação com dois dias anteriormente, o que elimina um gargalo fundamental para os conversores que visam alterações de arte no dia seguinte. Juntas, chapas mais rápidas e trocas rápidas permitem que a flexografia recupere trabalhos que antes eram destinados a prensas digitais. Os conversores estão, portanto, investindo em linhas modulares de médio porte que equilibram velocidade com flexibilidade, sustentando a demanda por equipamentos no mercado de máquinas de impressão flexográfica.
Aumento de embalagens flexíveis sustentáveis para uso alimentar
As regulamentações europeias e norte-americanas estão eliminando as PFAS enquanto exigem total reciclabilidade. A Saica Flex planeja um portfólio 100% reciclável até 2030 com 5% de conteúdo de resina pós-consumo (PCR), demonstrando a pressão sobre os conversores para comprovar a circularidade[1]Fonte: Packaging Europe, "Como a Saica Flex Mira um Futuro Circular para Embalagens Flexíveis," packagingeurope.com. As tintas GelFlex EB da INX eliminam camadas de laminação, reduzindo o peso total da embalagem sem comprometer a integridade da barreira inxinternational.com. Parcerias de revestimento de barreira em linha, como Solenis-Heidelberg, reduzem ainda mais os processos secundários. À medida que os conversores correm para certificar novas químicas antes do limite de PFAS da UE em agosto de 2026, a demanda aumenta por prensas que possam operar tintas à base de água ou de cura por feixe de elétrons (EB) em velocidades competitivas, beneficiando o mercado de máquinas de impressão flexográfica.
Adições rápidas de capacidade de papelão ondulado no atendimento de pedidos do comércio eletrônico
Os fabricantes de papelão ondulado da Ásia-Pacífico estão adicionando linhas para atender à personalização de embalagens vinculada ao varejo online. Mais da metade dos gráficos de caixas de papelão ondulado já utiliza flexografia, devido à sua vantagem de velocidade em revestimentos kraft marrom. A regra chinesa de embalagens para entrega expressa GB 43352-2023 impõe limites de metais pesados nas tintas, empurrando os conversores para químicas compatíveis à base de água. Nos Estados Unidos, a expansão da planta da Atlantic Packaging sublinha uma tendência semelhante em direção ao atendimento de papelão ondulado de alta variedade e múltiplos SKUs.
Mandatos sobre tintas à base de água com baixo teor de COV
A Agência de Proteção Ambiental dos EUA agora aplica Regras de Novo Uso Significativo a praticamente toda nova química de tinta, obrigando os formuladores a documentar os impactos ambientais. O Estado de Washington está debatendo a proibição de tintas mais rigorosa já proposta, o que desencadearia uma reformulação generalizada. Linhas de alta velocidade à base de água, como a máquina de 100 m/min do Grupo OSP, provam que o desempenho sem solventes é alcançável em escala. A regulamentação reforça o investimento em tintas à base de água em todo o mercado de máquinas de impressão flexográfica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prensas CI multicoloridas com alto investimento de capital | -0.6% | Global | Médio prazo (2-4 anos) |
| Escassez de operadores de prensa qualificados | -0.4% | Europa e Japão | Longo prazo (≥4 anos) |
| Gargalos no prazo de fabricação de chapas para tiragens ultracurtas | -0.3% | Global, com impacto agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Restrições crescentes de PFAS sobre compatibilidade de revestimento de barreira | -0.2% | América do Norte e UE, estendendo-se às zonas regulatórias da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prensas CI multicoloridas com alto investimento de capital
Uma linha CI de 1.300 mm totalmente equipada pode custar USD 4 milhões, bem acima das alternativas modulares. Como resultado, mesmo contas globais adiaram pedidos em 2024, reduzindo as reservas de CI da Bobst em 24%. Os conversores de médio porte hesitam em financiar prensas premium quando os comprimentos médios de tiragem estão diminuindo, desacelerando os ciclos de substituição no mercado de máquinas de impressão flexográfica.
Escassez de operadores de prensa qualificados na Europa e no Japão
O registro complexo e o gerenciamento de cores ainda exigem equipes experientes, mas as aposentadorias estão superando os novos ingressantes. A Autoridade Europeia do Trabalho lista a escassez de mão de obra qualificada entre as principais restrições da região. Os conversores japoneses respondem implantando robôs de manuseio automatizado da Fujifilm Business Innovation para reduzir a intervenção manual. No entanto, as lacunas de mão de obra continuam a limitar a produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
A Dominância do Papel Enfrenta a Inovação em PlásticosPapel e papelão lideraram o mercado de máquinas de impressão flexográfica com 45,10% de participação em 2025, impulsionados por caixas de comércio eletrônico no varejo e revestimentos kraft reciclados. Os conversores dependem da fácil reciclabilidade do papel para satisfazer os mandatos das marcas, enquanto revestimentos aprimorados estão estendendo a vida útil de alimentos em temperatura ambiente. Os filmes plásticos, no entanto, registram o CAGR mais rápido de 6,33% à medida que laminados de material único e misturas de PCR resolvem as necessidades de circularidade e barreira.
A batalha de substituição se intensifica à medida que as tintas EB da INX permitem que as estruturas de filme eliminem uma camada de laminação, reduzindo a espessura sem comprometer a barreira. A nova capacidade de resina PET da UFlex no Egito reflete movimentos globais de autossuficiência em resinas para encurtar as cadeias de suprimentos. No geral, os conversores de papel expandem as frotas de fabricantes de papelão ondulado, enquanto os fornecedores de filmes buscam embalagens de alta barreira, sustentando juntos a demanda por equipamentos no tamanho do mercado de máquinas de impressão flexográfica para prensas específicas por substrato.


Por Tipo de Prensa:
Flexibilidade Modular Versus Qualidade CIOs sistemas em linha/modulares detinham 39,00% de participação de receita em 2025 graças aos custos de aquisição acessíveis e às trocas de trabalho ágeis, características favorecidas por alimentos de marca própria e cosméticos independentes. As prensas de impressão central, embora intensivas em capital, estão ganhando mais rapidamente a um CAGR de 5,28%, impulsionadas pelas demandas das marcas por registro preciso de cor a cor em mangas termorretráteis e salgadinhos de grande formato.
Os designs híbridos estão borrando as linhas anteriores: o OnyxOMNIA da Uteco integra cabeças de jato de tinta em um deck flexo de oito cores, entregando 400 m/min enquanto permite dados variáveis. À medida que os fabricantes de equipamentos originais de CI lançam cilindros de chapa automáticos e diagnósticos de gêmeo digital, os conversores com turnos de 24/6 migram para plataformas de maior especificação, impulsionando o mercado de máquinas de impressão flexográfica em direção a plataformas de maior especificação.
Por Indústria do Usuário Final:
Liderança em Alimentos Encontra o Crescimento do Comércio EletrônicoAlimentos e bebidas mantiveram uma participação de 35,20% em 2025 porque as regras de segurança e os padrões de apresentação no varejo se alinham naturalmente com as tintas de baixa migração e as trocas rápidas de cor da flexografia. A Drake's Brewing reduziu as emissões de Escopo 3 em 4% após mudar para latas recicláveis, ilustrando os efeitos de atração e repulsão da sustentabilidade das marcas.
As embalagens para logística e comércio eletrônico, registrando um CAGR de 7,42% até 2031, são o motor de crescimento de destaque. As plantas de papelão ondulado adotam prensas modulares de configuração rápida para imprimir códigos QR em nível de lote, personalizando cada caixa de envio. O fator de variação de volume do segmento o torna um indicador de demanda por equipamentos, moldando cada vez mais os orçamentos de capital no mercado de máquinas de impressão flexográfica.
Por Nível de Automação:
Sistemas Inteligentes Impulsionam a TransformaçãoAs prensas convencionais ainda formam 57,90% das instalações globais, um efeito legado de implantações anteriores. No entanto, as linhas inteligentes/habilitadas para IoT aceleram a um CAGR de 7,08% à medida que os diagnósticos de inteligência artificial reduzem o desperdício e o tempo de inatividade. Os algoritmos de controle de vibração da SOMA e os módulos de encadernação conectados da Müller Martini mostram como a análise preditiva reduz os pontos de contato do operador.
As plataformas de dados em tempo real alimentam painéis em nuvem onde as equipes de manutenção programam trocas de rolamentos antes que um defeito apareça, reduzindo as paralisações típicas em 10%. Os caminhos de atualização de automação, portanto, sustentam tanto as reformas do mercado de reposição quanto as vendas de novas prensas, reforçando o impulso no mercado de máquinas de impressão flexográfica.
Análise Geográfica
Mercado de Máquinas de Impressão Flexográfica da APAC
A Ásia-Pacífico respondeu por 40,10% das receitas globais em 2025, impulsionada pelas expansões de capacidade da China e pelas renovações de equipamentos subsidiadas que favorecem as prensas CI que atendem aos critérios "verde e inteligente". Os elevados custos de mão de obra no Japão aceleram a adoção do manuseio robótico de materiais, enquanto os conversores sul-coreanos e da ASEAN investem em linhas de embalagens flexíveis para atender às marcas regionais de snacks e cuidados pessoais.
Mercado de Máquinas de Impressão Flexográfica do MEA
O Oriente Médio e África é o território de crescimento mais rápido, com um CAGR de 5,96%. O crescimento populacional, as melhorias na cadeia de frio e o aumento da penetração de FMCG impulsionam novas plantas de embalagens flexíveis, atraindo investimentos como a instalação de chips de PET da UFlex no Egito, que ancora o fornecimento local de resina. Os Estados do Golfo também estão realizando projetos-piloto de retrofits de tintas à base de água para atingir as metas de economia circular.
Mercado de Máquinas de Impressão Flexográfica da América do Norte e Europa
A América do Norte e a Europa, embora maduras, permanecem como referências tecnológicas à medida que as regulamentações sobre PFAS e COV se tornam mais rigorosas. O teto de 25 ppb de PFAS da UE, em vigor a partir de agosto de 2026, obriga os conversores a reformular os revestimentos de barreira. As gráficas norte-americanas enfrentam pressão semelhante por parte das regulamentações estaduais sobre solventes, impulsionando atualizações para sistemas de lâmina de tinta de câmara fechada e gestão de ar com secagem por calor. Consequentemente, a demanda por substituição mantém o mercado de máquinas de impressão flexográfica dinâmico, apesar do crescimento mais lento do volume macroeconômico nessas regiões.

Panorama regulatório
A regulamentação está se tornando mais rigorosa em relação às declarações de sustentabilidade das embalagens e à exposição a produtos químicos, o que está impulsionando as especificações das impressoras flexográficas em direção a fluxos de trabalho com baixo teor de COV e baixa migração. Na União Europeia, o Regulamento sobre Embalagens e Resíduos de Embalagens (PPWR, Regulamento (UE) 2025/40) entrou em vigor em 11 de fevereiro de 2025 e se aplica a partir de 12 de agosto de 2026. Para embalagens em contato com alimentos colocadas no mercado da UE, os PFAS devem permanecer abaixo dos valores-limite definidos. Esse prazo está acelerando a qualificação de tintas e revestimentos compatíveis para embalagens flexíveis e está aumentando o valor das capacidades de controle de processo em novos investimentos em impressoras flexográficas, incluindo secagem, cura e manuseio de solventes.
Nos Estados Unidos, a conformidade com as emissões atmosféricas continua sendo uma restrição fundamental para a impressão flexográfica de bobina larga. Sob o 40 CFR Parte 63 Subparte KK, fontes de rotogravura de produtos e embalagens e impressão flexográfica de bobina larga devem atender aos limites de HAP orgânicos vinculados a tintas, revestimentos e solventes aplicados, enquanto os estados podem impor limites adicionais de COV ou HAP e requisitos de manutenção de registros. O Pennsylvania 25 Pa. Code Section 129.67a (controles de COV acionados por emissões potenciais ou reais definidas em nível de instalação) e o Wisconsin NR 466 (normas de HAP que podem exigir conformidade com a Subparte KK acima de limites de uso especificados) ilustram como essas regras se traduzem em investimentos em fornecimento de tinta em circuito fechado, sistemas de captura e formulações sem solventes.
Cenário Competitivo
A consolidação do mercado está avançando, mas fica aquém de um oligopólio. A aquisição de USD 325 milhões da XSYS pela MacDermid Graphics Solutions constrói uma potência de fabricação de chapas que pode reduzir horas dos prazos de entrega. A aquisição da Coatings & Adhesives pela INX fortalece os pipelines de inovação em revestimentos de baixo teor de COV.
Bobst, Windmöller & Hölscher e Uteco correm para incorporar painéis de Internet Industrial das Coisas (IIoT) e diagnósticos remotos. O centro de competência de Florença da Bobst apresenta híbridos de flexografia digital em linha, sinalizando para onde os portfólios de prensas estão se dirigindo. Enquanto isso, Komori e Koenig & Bauer se reestruturaram para simplificar a pesquisa e desenvolvimento em torno de módulos de automação.
Os novos participantes aproveitam pontos fortes de nicho: a Domino integra barras de jato de tinta em estruturas de flexografia de tela estreita para etiquetas de dados variáveis, e a parceria da Xeikon com a EFI constrói uma base de serviços combinada para usuários legados da Jetrion. Todos os players se concentram em linhas de produção de troca rápida e sem solventes, e manutenção preditiva para se diferenciar no mercado de máquinas de impressão flexográfica em evolução.
Líderes da Indústria de Máquinas de Impressão Flexográfica
Bobst Group SA
Edale UK Limited
OMET
Koenig & Bauer AG
Mark Andy Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Máquinas de Impressão Flexográfica
- Bobst Group SA
- Windmoller and Holscher KG
- Koenig and Bauer AG
- Mark Andy Inc.
- Uteco Group
- Heidelberger Druckmaschinen AG
- OMET Srl
- MPS Systems BV
- Nilpeter A/S
- Gallus Ferd. Ruesch AG
- Soma Engineering
- PCMC (Barry-Wehmiller)
- Star Flex International
- Orient Sogyo Co. Ltd.
- Taiyo Kikai Ltd.
- Comexi Group
- Rotatek SA
- Wolverine Flexographic LLC
- Zhejiang Weigang Machinery
- Edale Ltd.

Oportunidades de mercado e perspectivas futuras
Um espaço em branco de curto prazo está se formando em torno de equipamentos e consumíveis que tornam viável a produção de embalagens em conformidade regulatória em velocidades comerciais, especialmente para formatos de contato com alimentos destinados à UE antes da data de aplicação do PPWR, em 12 de agosto de 2026. Isso está direcionando a demanda para impressoras qualificadas para sistemas à base de água e EB/UV, além de inovações em chapas e pré-impressão que estabilizam a cor e reduzem paradas conforme os conversores se afastam das formulações legadas ricas em solventes. A atividade dos fornecedores também indica onde os investimentos estão se concentrando: a Miraclon apresentou as chapas FLEXCEL Prime (março de 2026) para reduzir o acúmulo de tinta e as paradas de impressão, e a XSYS colocou a Thermoflex Edge 80 flexo CTP em produção comercial (junho de 2026) com tecnologia de raster atualizada, ambas voltadas para melhorar a consistência em tiragens mais curtas e tolerâncias de marca mais rígidas.
Uma segunda oportunidade é a automação e a hibridização que reduzem os obstáculos de mão de obra qualificada e encurtam as trocas de trabalho para embalagens de alta mistura. A Koenig & Bauer apresentou o sistema automático de enfiamento de bobina EasyTronic CI Flexo na plataforma XD Pro CI Flexo (abril de 2026), relatando reduções no tempo de configuração, e a BOBST desenvolveu o módulo FLEXJET para o DIGITAL MASTER para integrar a capacidade digital de passagem única e reduzir o tempo de inicialização (maio de 2026). Juntas, essas iniciativas expandem o espaço endereçável para conversores que desejam a economia da flexografia, mas precisam de comissionamento mais rápido, preparação mais rápida e capacidade de dados variáveis para rótulos e portfólios de embalagens impulsionados pelo comércio eletrônico.
Recent Industry Developments in Mercado de Máquinas de Impressão Flexográfica
- Junho de 2026: a Mark Andy lançou o SmartPress Program, oferecendo configurações prontas para aplicação para modelos selecionados das séries Pro Series, E5 e P7, com prazo de entrega reduzido de 16 semanas para oito semanas. O programa visa a sensibilidade ao prazo de entrega entre conversores que gerenciam maior rotatividade de trabalhos e ciclos de planejamento mais curtos, e fortalece o posicionamento competitivo da Mark Andy em tempo de instalação e padronização.
- Abril de 2026: a Koenig & Bauer sediou o Technology Days 2026 (21 e 22 de abril) em Würzburg, apresentando a estreia mundial do sistema EasyTronic CI Flexo e demonstrações na impressora XD Pro CI Flexo. Ao destacar o enfiamento automático de bobina e a redução do tempo de configuração, a empresa reforçou a automação como fator de decisão de compra para impressoras CI em operações de embalagens flexíveis de alta mistura.
- Setembro de 2024: a XSYS concordou em adquirir a MacDermid Graphics Solutions em uma transação de 325 milhões de USD. O negócio combinou importantes capacidades de fabricação de chapas e pré-impressão, apoiando prazos de entrega de chapas mais curtos e integração mais estreita entre consumíveis e desempenho da sala de impressão para conversores que buscam mudanças rápidas de arte.


Mercado de Máquinas de Impressão Flexográfica Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada por máquinas de impressão flexográfica usadas para imprimir em embalagens e substratos de conversão relacionados, cobrindo vendas de novos equipamentos e entregas de máquinas relacionadas, rastreadas por tipo de impressora e demanda de uso final.
Exclusões de escopo: exclui tintas flexográficas, chapas, roletes anilox e consumíveis de pós-venda de rotina, mesmo quando vendidos junto com um pedido de máquina.
Visão geral da segmentação
- Por Material
- Papel e Papelão
- Filmes Plásticos
- Filmes Metálicos e Folhas
- Papelão Ondulado
- Outros Materiais (Bioplásticos, Laminados)
- Por Tipo de Prensa
- Impressão Central (CI)
- Pilha
- Em Linha / Modular
- Por Indústria do Usuário Final
- Alimentos e Bebidas
- Farmacêutico e Saúde
- Cuidados Pessoais e Cosméticos
- Eletrônicos de Consumo
- Logística e Comércio Eletrônico
- Outras Indústrias do Usuário Final
- Por Nível de Automação
- Convencional
- Inteligente / Habilitado para IoT
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- França
- Itália
- Reino Unido
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- ASEAN
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Quênia
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com a construção do contexto de demanda para impressoras flexográficas, já que as máquinas normalmente são adquiridas quando os volumes de embalagens e a atividade de conversão aumentam. Consultamos fontes públicas, como as estatísticas comerciais do UN Comtrade, dados de manufatura e comércio do US Census Bureau, séries de produção industrial do Eurostat e publicações de associações de embalagens que resumem tendências de substratos e formatos de embalagem.
Para evitar depender de um único ângulo, também revisamos relatórios anuais de empresas e apresentações para investidores de fabricantes de máquinas e principais fornecedores de componentes, bancos de dados de patentes focados em automação de impressoras e desenvolvimentos de cura, e cobertura de imprensa confiável sobre expansões de plantas e carteiras de pedidos pendentes. Uma assinatura paga para dados financeiros e inteligência empresarial foi usada seletivamente para padronizar as divulgações de receita entre regiões e convertê-las em categorias comparáveis. Essas fontes são apenas ilustrativas, e referências públicas adicionais também foram usadas para coletar, verificar e esclarecer os dados.
Entrevistas primárias e pesquisas
Discussões primárias foram realizadas com executivos de fabricantes de impressoras (OEM), distribuidores regionais e conversores de embalagens que compram ou reformam máquinas, para que pudéssemos validar preços, prazos de entrega e ciclos de substituição. Como a adoção e a utilização variam de acordo com o mix de embalagens, verificamos as premissas com respondentes na APAC, EMEA e Américas para alinhar os sinais de demanda regional e remover entradas discrepantes que não correspondiam aos padrões de envio observados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Executivos de alto escalão (CXOs): 12% | APAC: 47% |
| Nível médio: 50% | Líderes funcionais/de unidade: 36% | EMEA: 29% |
| Players menores: 22% | Gerentes: 52% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento foi elaborado usando uma abordagem top-down, na qual indicadores de produção de embalagens e atividade de conversão por principais substratos são usados para reconstruir o pool de demanda endereçável para impressoras flexográficas, que é então traduzido em gastos com equipamentos. Para manter os totais realistas, o modelo é verificado cruzadamente com aproximações bottom-up seletivas, como faixas de ASP amostradas de máquinas por largura de bobina e configuração, verificações de canal sobre pipelines de pedidos e uma consolidação de sanidade da receita de equipamentos divulgada, quando separável.
As principais entradas usadas no modelo incluem mudanças na demanda de materiais de embalagem (papel e papelão, filmes plásticos, filmes metálicos e papelão ondulado), mix de tipos de impressora (impressão central, torre e in-line/modular), tempo de substituição e retrofit, movimentos regionais de importação e exportação de máquinas de impressão, e o faseamento típico de envios impulsionado pelo prazo de entrega. Quando faltam dados diretos de unidades para países menores, as lacunas são tratadas usando fluxos comerciais como proxy, sinais de produção industrial e adições de capacidade dos conversores, sendo então ajustadas por meio de feedback de entrevistas.
Para a previsão, é usada análise de cenários em torno do crescimento de embalagens e do sentimento de capex, e a trajetória ano a ano é suavizada usando suavização exponencial, para que picos de curto prazo não superestimem a tendência subjacente. As premissas para a progressão de ASP, atualizações de configuração e a participação de embalagens flexíveis versus rótulos são atualizadas usando consenso de especialistas de verificações primárias antes de finalizar a curva prospectiva.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de triangulação entre sinais independentes, incluindo a direção das estatísticas comerciais, tendências de demanda de embalagens e comentários de fornecedores sobre carteiras de pedidos e utilização. Quando uma região apresenta um salto não sustentado por essas verificações, as entradas são revisadas novamente, e os respondentes são recontatados para confirmar se a mudança se deve a projetos isolados ou a um ciclo mais amplo.
Antes da aprovação final, a planilha é revisada em etapas por outro analista para confirmar definições, o momento cambial e o alinhamento de anos, e então as principais variações são testadas contra premissas alternativas. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como mudanças de políticas que afetam materiais de embalagem, grandes adições de capacidade ou mudanças acentuadas nos prazos de entrega de equipamentos. Imediatamente antes da entrega, fazemos uma nova revisão das publicações públicas mais recentes para que os números reflitam a visão mais atual disponível.
Tamanho do mercado de máquinas de impressão flexográfica da Mordor Intelligence em comparação com outras estimativas publicadas
É normal observar valores de mercado diferentes para máquinas de impressão flexográfica, pois as publicações nem sempre consideram os mesmos produtos, anos e linhas de receita. As diferenças também surgem da forma como os preços são tratados, de como as importações e a produção local são consideradas, e da rapidez com que as premissas são atualizadas após mudanças nas condições de demanda.
As regras de inclusão e exclusão explicam grande parte da variação, porque algumas estimativas incorporam equipamentos de impressão flexográfica mais amplos ou consumíveis e serviços adjacentes vinculados ao mesmo ciclo de compra. Diferenças amplas também podem surgir quando um estudo ancora os totais em adições agressivas de capacidade e forte escalada de ASP, enquanto outro se baseia em padrões de envio observados e um mix de atualização mais lento para linhas de embalagem maduras.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,35 bilhões de USD (2026) | |
| Consultoria Global A | 17,57 bilhões de USD (2024) | Inclui gastos mais amplos com máquinas de impressão flexográfica vinculados a categorias de bobina larga, média e estreita e usos finais, e pode capturar itens adjacentes a equipamentos por meio de definições de produto mais amplas, o que eleva o total em comparação com uma contagem apenas de impressoras. |
| Editora do Setor B | 19,63 bilhões de USD (2025) | Usa um ano-base diferente e uma configuração de crescimento mais rápida até 2034, e o tamanho publicado parece refletir um universo de equipamentos mais amplo com ASPs de configuração assumidos mais altos, o que pode inflar os totais quando comparados entre anos. |
Consumíveis e equipamentos de impressão flexográfica relacionados estão fora do escopo da Mordor Intelligence para este título, razão pela qual o valor de 2026 acompanha a demanda apenas de impressoras, e não os gastos mais amplos com impressão de embalagens mostrados em algumas publicações. Uma vez alinhados o ano, o momento cambial e o que é contabilizado como venda de máquina, a diferença remanescente geralmente se reduz às premissas de crescimento de ASP e à forma como a demanda de substituição versus expansão é dividida.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de máquinas de impressão flexográfica?
O mercado de máquinas de impressão flexográfica é avaliado em USD 4,35 bilhões em 2026.
Com que rapidez o mercado de máquinas de impressão flexográfica está crescendo?
O mercado está registrando uma taxa de crescimento anual composta de 3,09% entre 2026 e 2031.
Qual região detém a maior participação do mercado de máquinas de impressão flexográfica?
A Ásia-Pacífico lidera com 40,10% de participação de receita em 2025.
Qual é o segmento de aplicação de crescimento mais rápido?
As embalagens para logística e comércio eletrônico estão se expandindo a um CAGR de 7,42% até 2031.
Por que as tintas à base de água estão ganhando força na indústria de máquinas de impressão flexográfica?
Regulamentações mais rígidas de COV e PFAS na América do Norte e na Europa estão empurrando os conversores em direção a sistemas de tinta sem solventes e de baixa migração que cumprem os novos limites.
Como os fabricantes de equipamentos estão abordando o desafio da escassez de mão de obra?
Os fabricantes estão incorporando sensores IoT, gêmeos digitais e robôs automatizados de manuseio de materiais para reduzir as intervenções manuais e manter a qualidade de impressão consistente.
Página atualizada pela última vez em:



