
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 9.72 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.37 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.94 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Químicos Retardantes de Chama por Mordor Intelligence
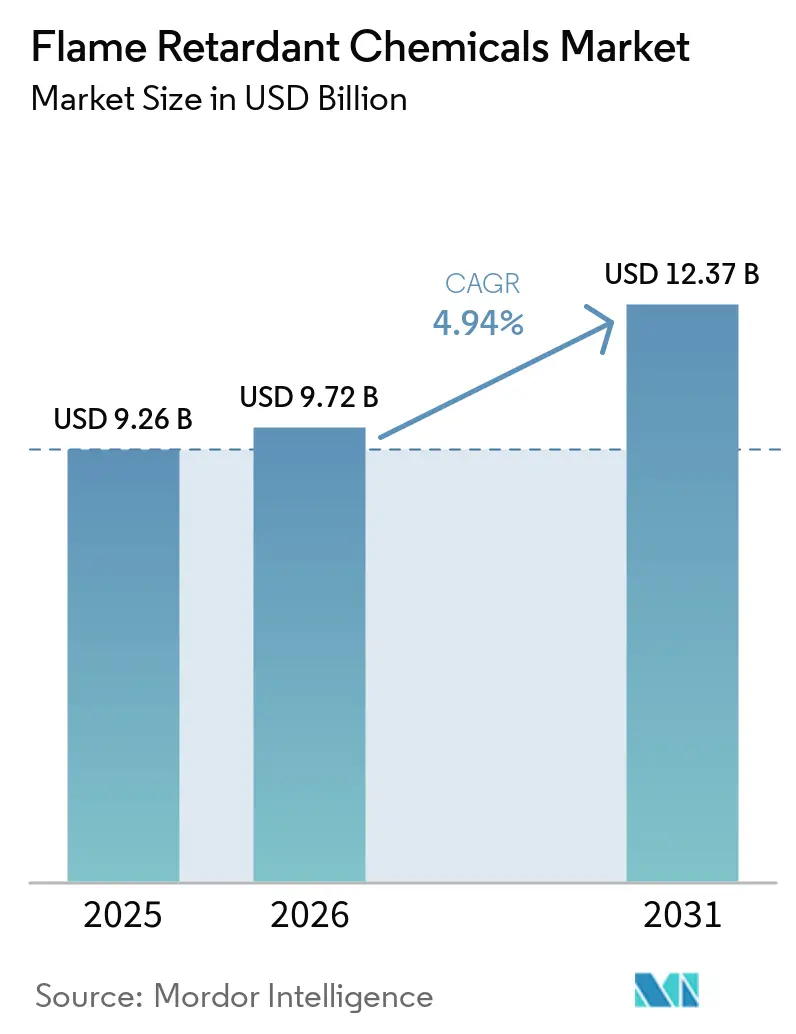
O tamanho do Mercado de Produtos Químicos Retardantes de Chama foi avaliado em 9,26 bilhões de USD em 2025 e estima-se que cresça de 9,72 bilhões de USD em 2026 para 12,37 bilhões de USD até 2031, a um CAGR de 4,94% durante o período de previsão (2026-2031). A expansão decorre da mudança de reguladores e fabricantes de equipamentos originais em direção a alternativas não halogenadas, uma tendência que já deslocou 65,08% da demanda para sistemas à base de alumínio, fósforo e nitrogênio em 2025. Códigos de construção que restringem os índices de propagação de chamas, o aumento de projetos de infraestrutura em toda a Ásia-Pacífico e o rápido crescimento das baterias para veículos elétricos elevaram coletivamente as cargas de aditivos em poliolefinas, poliuretano e termoplásticos de engenharia. As estratégias competitivas agora enfatizam a engenharia de partículas ultrafinas, a integração vertical para segurança de matérias-primas e o posicionamento premium em formulações alinhadas a critérios ESG. Ao mesmo tempo, a volatilidade das matérias-primas e o escrutínio sobre a nanotoxicidade incentivam os formuladores a diversificar as composições químicas e a investir na recuperação de fósforo em circuito fechado.
Principais Conclusões do Relatório
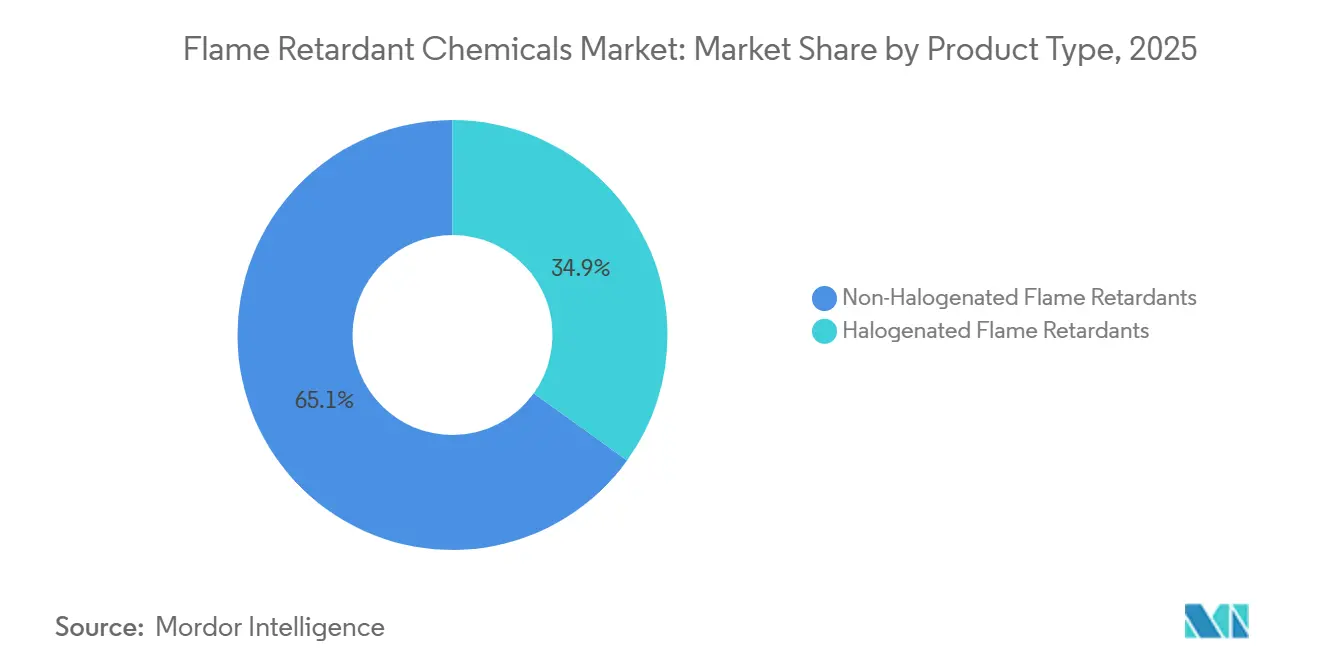
- Por tipo de produto, os retardantes de chama não halogenados lideraram com 65,08% da participação do mercado de químicos retardantes de chama em 2025, e espera-se que cresçam ao CAGR mais rápido de 5,15% até 2031.
- Por aplicação, as poliolefinas responderam por 42,28% do tamanho do mercado de químicos retardantes de chama em 2025, enquanto o poliuretano registrou o CAGR mais rápido de 5,29% até 2031.
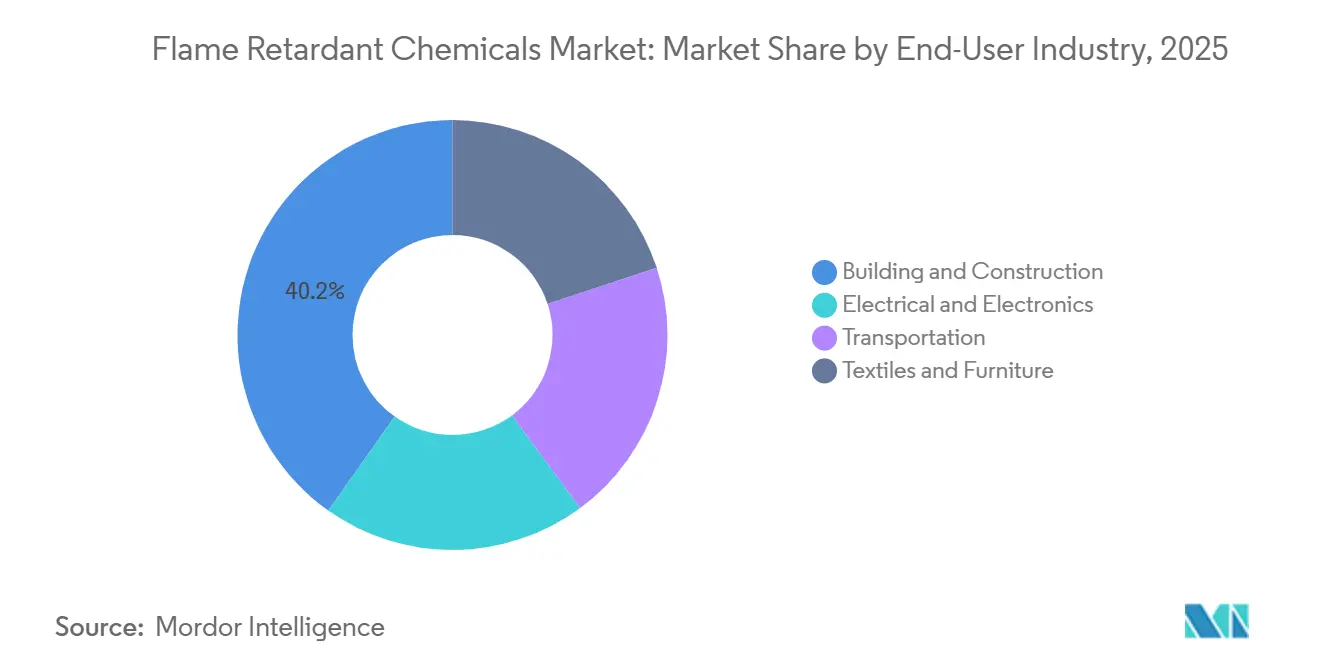
- Por setor de usuário final, a construção civil deteve 40,19% da participação de receita em 2025; o setor elétrico e eletrônico está projetado para expandir a um CAGR de 5,24% até 2031.
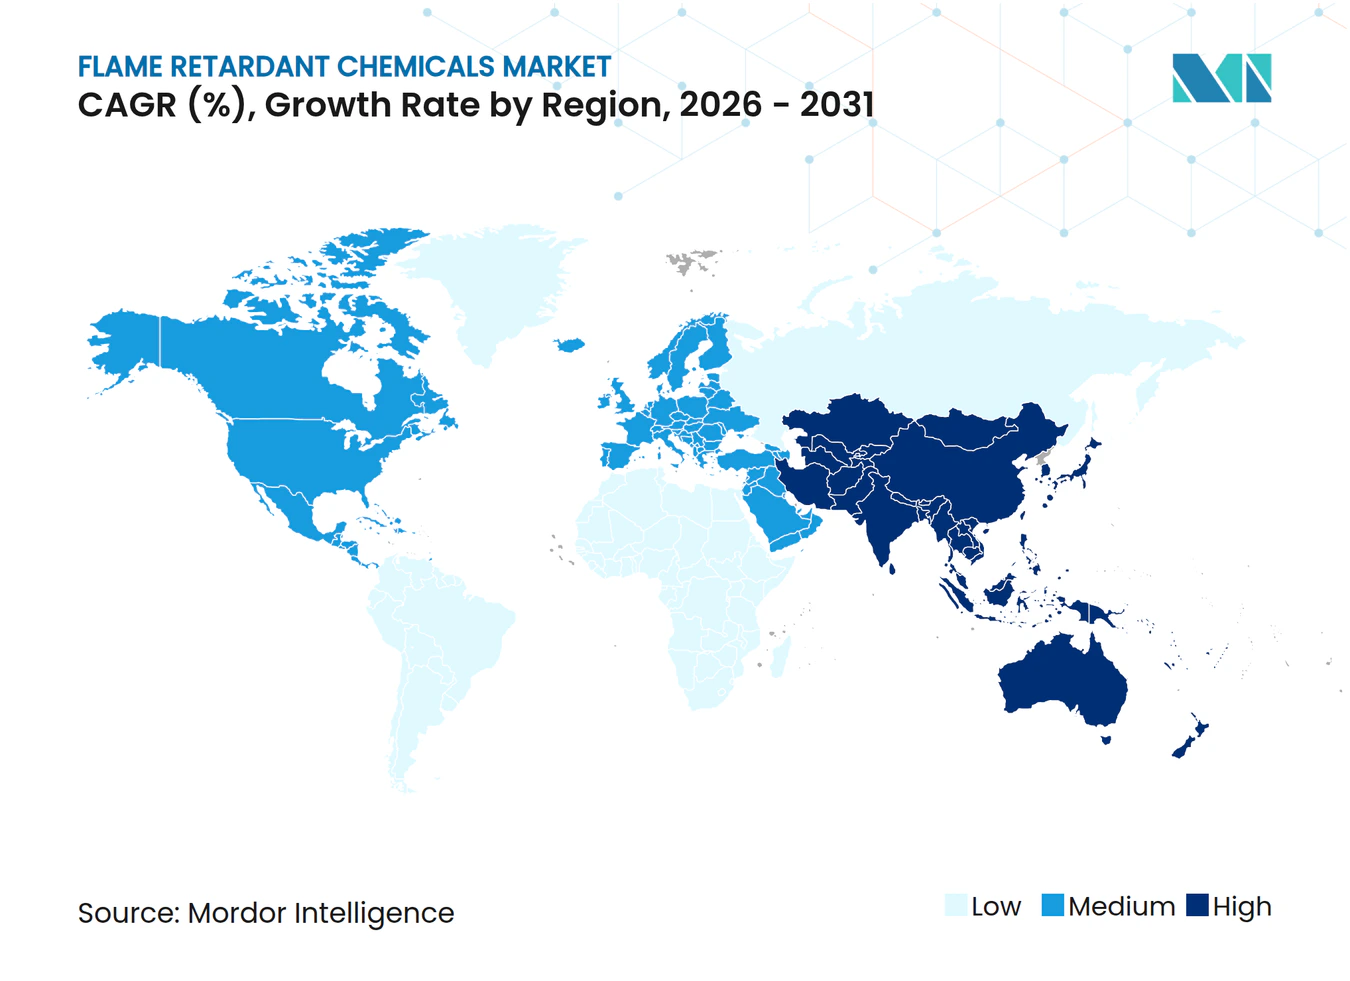
- Por geografia, a Ásia-Pacífico comandou 50,65% da participação do mercado de químicos retardantes de chama em 2025 e está avançando a um CAGR de 5,69% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações rigorosas de segurança contra incêndio na construção civil | +1.2% | Global, com pico na UE, América do Norte e Austrália | Médio prazo (2-4 anos) |
| Rápida expansão de infraestrutura na Ásia-Pacífico | +1.5% | China, Índia, Sudeste Asiático, transbordamento para o Oriente Médio | Curto prazo (≤2 anos) |
| Aumento da produção de eletrônicos de consumo e bens elétricos | +0.9% | China, Vietnã, Coreia do Sul, América do Norte em segundo plano | Médio prazo (2-4 anos) |
| Transição para soluções não halogenadas para conformidade ESG | +1.0% | Europa e América do Norte na liderança, Ásia-Pacífico em recuperação | Longo prazo (≥4 anos) |
| Normas de desempenho contra incêndio para invólucros de baterias de veículos elétricos | +0.8% | China, UE, Estados Unidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rigorosas de Segurança contra Incêndio na Construção Civil
O Código Internacional de Incêndio de 2024 reduziu os índices permissíveis de propagação de chamas e desenvolvimento de fumaça, obrigando os especificadores a adotar revestimentos intumescentes e aditivos sem halogênio em placas de isolamento de poliuretano rígido. A proibição britânica do Documento Aprovado B sobre revestimentos combustíveis acima de 11 metros, em vigor desde junho de 2025, deslocou a demanda para espumas fenólicas preenchidas com tri-hidrato de alumínio. A revisão da Lei de Padrões de Construção do Japão adicionou uma classe de resistência ao fogo para madeira em múltiplos andares, acelerando os pedidos de tratamentos retardantes de chama que atendem aos limites de taxa de liberação de calor de pico da JIS A 1321[1]. A Coreia do Sul seguiu em dezembro de 2024, alinhando-se à ISO 5660-1 e removendo os aditivos halogenados legados das placas de construção. Em conjunto, as mudanças regulatórias fragmentaram os caminhos de certificação e beneficiaram os fornecedores hábeis em navegar pelos protocolos de teste locais.
Rápida Expansão de Infraestrutura na Ásia-Pacífico
A China alocou CNY 17,8 trilhões (USD 2,5 trilhões) para projetos ferroviários, metroviários e habitacionais em 2024, consumindo 2,1 milhões de toneladas de compostos de cabos de poliolefina sem halogênio[2]. O Programa Nacional de Infraestrutura da Índia destinou USD 1,4 trilhão até 2025, com especificações de cabos e dutos exigindo designs de baixa emissão de fumaça e zero halogênio sob a norma IS 1554. A Indonésia adicionou construções de aeroportos e portos no valor de USD 40 bilhões em 2025, adotando revestimentos epóxi de aço não halogenados que atendem à Classe A da ASTM E84. O Vietnã aumentou os orçamentos de metrô em 22% em 2024, elevando a demanda por cabos IEC 60332. Esses projetos superaram os ciclos de construção ocidentais, compensando o ritmo mais lento das obras na América do Norte.
Aumento da Produção de Eletrônicos de Consumo e Bens Elétricos
As remessas de semicondutores cresceram 12% para 1,15 trilhão de unidades em 2024, aumentando a necessidade de compostos de moldagem epóxi retardantes de chama. A China produziu 3,2 bilhões de dispositivos inteligentes, cada um contendo 8–12 g de misturas sem halogênio UL 94 V-0. A Coreia do Sul exportou USD 142 bilhões em eletrônicos de consumo, onde os pacotes de baterias empregam revestimentos de fósforo-nitrogênio para atender à UL 2054. O Vietnã montou 85 milhões de laptops, ainda dependentes de laminados brominados que devem ser substituídos antes de 2027 sob o regulamento REACH. A proliferação de estações de base para 4,8 milhões de sites ressaltou a demanda por epóxis de alta temperatura de transição vítrea (Tg) preenchidos com nano-alumina.
Transição para Soluções Não Halogenadas para Conformidade ESG
A proposta de restrição da ECHA de outubro de 2024 para o deca-BDE desencadeou reformulações em direção ao dietilfosfato de alumínio e ao polifosfato de melamina. A Califórnia listou o TBBPA como Produto Prioritário em março de 2025, iniciando análises de alternativas sob o programa Produtos de Consumo Mais Seguros. O escrutínio dos investidores se expandiu, com 68% das empresas do S&P 500 divulgando emissões de Escopo 3 em 2024 e 42% comprometendo-se com a eliminação gradual de halogênios até 2028. O Ultradur High Speed da BASF, lançado em agosto de 2024, um PBT modificado com fósforo vermelho, conquistou espaços em conectores automotivos com espessura de 0,75 mm. Ecolabels como o EPEAT Gold agora limitam o teor de halogênio abaixo de 0,1% em peso, orientando as compras públicas em toda a Escandinávia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições regulatórias sobre químicas brominadas/halogenadas | -0.8% | Europa e América do Norte na liderança, Ásia-Pacífico em seguimento | Médio prazo (2-4 anos) |
| Volatilidade do custo de matérias-primas | -0.6% | Global, aguda onde há dependência de importação de bauxita | Curto prazo (≤2 anos) |
| Escrutínio emergente de toxicidade sobre hidróxidos metálicos nanométricos | -0.3% | Europa, América do Norte, potencial extensão para a Ásia-Pacífico | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições Regulatórias sobre Químicas Brominadas e Halogenadas
O Regulamento de Poluentes Orgânicos Persistentes (POPs) da UE reduziu em dez vezes o HBCD permitido em polímeros reciclados em 2024, removendo efetivamente o isolamento de EPS legado dos ciclos circulares. A regra TSCA da EPA de março de 2025 proíbe a fabricação de deca-BDE após janeiro de 2027, exceto na aeronáutica. O Canadá adicionou o TBBPA ao Anexo 1, iniciando uma eliminação gradual de 24 meses dos laminados de PCB. As pré-compras de estoque deprimiram os preços à vista do bromo em 9% no final de 2024, enquanto os controles japoneses sobre parafinas cloradas desviaram 4.200 t para alternativas de fósforo.
Volatilidade do Custo de Matérias-Primas
O hidróxido de alumínio chinês teve média de CNY 2.850/t (USD 400/t) no primeiro semestre de 2025, alta de 18% após as exportações australianas de bauxita caírem 9% e a Indonésia adicionar uma tarifa de 10% sobre a alumina. O hidróxido de magnésio europeu subiu 14% com os cortes no fornecimento de gás afetando a capacidade de calcinação holandesa. Um incêndio em uma fábrica de fósforo vermelho em Sichuan elevou os preços em 21%, levando os compostos a adotar polifosfato de amônio com um prêmio de custo de 15%. O aumento de royalties da Turquia elevou os custos do borato de zinco em 6%. Os contratos de preço fixo da Nabaltec cobriram 60% das necessidades de ATH para 2025, protegendo as margens.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Formulações Não Halogenadas Capturam Vantagens RegulatóriasOs sistemas não halogenados comandaram 65,08% do mercado de químicos retardantes de chama em 2025, e essa participação se expandirá a um CAGR de 5,15% até 2031. O hidróxido de alumínio permanece a espinha dorsal em volume, decompondo-se endotermicamente a 180–200°C para suprimir o calor enquanto libera vapor d'água; o Martinal OL-107 da Huber possibilitou emissões de gases ácidos abaixo de 0,5% conforme a IEC 60754-2 para cabos em 2024. O hidróxido de magnésio cobre poliolefinas de temperatura mais elevada, com o MagShield 95 da Martin Marietta equilibrando propriedades de impacto e retardância de chama com tamanho mediano de 1,8 µm.
O tamanho do mercado de químicos retardantes de chama para produtos não halogenados reflete a preferência dos clientes por materiais de menor toxicidade que suportam certificações de construção sustentável. Os fornecedores concentram-se em tratamentos de superfície que aumentam a compatibilidade com a matriz polimérica, enquanto produtores chineses verticalmente integrados aguçam a competição de preços ao controlar as matérias-primas de bauxita e fosfato. Os registros de propriedade intelectual concentram-se em híbridos de fósforo-silício para pacotes de baterias de veículos elétricos, e os primeiros pilotos de fenólicos derivados de lignina demonstram reduções de 30% no carbono incorporado, buscadas sob os mandatos de ciclo de vida da Europa.


Por Aplicação:
Poliolefinas Dominam, Poliuretano AceleraAs poliolefinas detiveram 42,28% do mercado de químicos retardantes de chama em 2025, ancoradas por compostos de cabos de baixa emissão de fumaça e zero halogênio que incorporam 60–65% de hidróxido de alumínio em matrizes de LLDPE para atingir índices de oxigênio limitante de 28%. Os sistemas baseados em Engage da Dow atenderam à norma EN 50399 Cca-s1a,d1,a1 para túneis europeus, preservando a flexibilidade a –40°C. Os nichos de crescimento incluem fiação fotovoltaica, torres 5G e chicotes de parques eólicos.
Enquanto isso, o poliuretano lidera o crescimento a um CAGR de 5,29%, pois assentos de veículos elétricos e envoltórios de edifícios utilizam polióis ricos em fósforo como o Elastopor H 4240/10 da BASF, atingindo DIN 4102 B2 com 35% menos fumaça. As reformas de placas de espuma rígida sob o programa Superbonus da Itália e os códigos de energia da França elevam ainda mais os volumes de aditivos, enquanto as espumas flexíveis adotam polióis de fósforo reativos que reduzem a migração e o odor.
Por Setor de Usuário Final:
Setor Elétrico Acelera, Construção Civil EstabilizaA construção civil manteve uma participação de 40,19% em 2025, sustentada por placas de poliuretano rígido, espumas fenólicas e perfis de PVC certificados com índices de propagação de chamas abaixo de 25. A infraestrutura da Ásia-Pacífico contrabalançou uma retração de 8% nos inícios de obras residenciais nos EUA, com a China sozinha instalando 340.000 toneladas de dutos de poliolefina retardante de chama em complexos habitacionais sociais.
O setor elétrico e eletrônico registrará o CAGR mais rápido de 5,24%, impulsionado por data centers, dispositivos 5G e a miniaturização de eletrônicos de consumo que exigem UL 94 V-0 em paredes abaixo de 1 mm. A cabeação de parques eólicos na América Latina e os invólucros de baterias na América do Norte adicionam impulso, enquanto os móveis estofados permanecem um nicho após a mudança da Califórnia para testes apenas de combustão lenta.


Análise Geográfica
Mercado de Produtos Químicos Retardantes de Chama na APAC
A Ásia-Pacífico gerou 50,65% da receita de 2025 e tem previsão de crescimento a uma CAGR de 5,69%. As regulamentações GB 31241 da China para baterias impulsionaram o policarbonato sem halogênio em 22% para invólucros de dispositivos, e a norma IS 17156 da Índia desbloqueou a demanda por fiação em metrô em três megacidades. Os códigos de incêndio para construções em madeira do Japão expandiram as vendas de revestimentos intumescentes, e o alinhamento da Coreia do Sul à ISO 5660 substituiu os aditivos halogenados para placas. Vietnã, Indonésia e Tailândia, que juntos adicionaram 42 GW de nova capacidade industrial em 2024, intensificaram a necessidade de cabos em conformidade com a IEC 60332 em plantas industriais.
Mercado de Produtos Químicos Retardantes de Chama na Europa
A Europa ficou para trás em crescimento, pois as proibições de PFAS forçaram a reformulação de espumas e as restrições ao deca-BDE perturbaram os laminados de placas de circuito impresso. A Alemanha direcionou o poliestireno reciclado contendo HBCD exclusivamente para incineração, estimulando substitutos virgens não halogenados, enquanto a proibição britânica de revestimentos redirecionou 14.000 t de demanda por espuma fenólica para grades preenchidas com ATH. Os mandatos de ciclo de vida da França e os créditos fiscais do programa Superbonus da Itália mobilizaram retardantes de chama de base biológica, apontando para inovações em lignina-fenol.
Mercado de Produtos Químicos Retardantes de Chama nas Américas e no MEA
A América do Norte registrou um faturamento expressivo em 2025, com a expansão de data centers e veículos elétricos nos EUA absorvendo dietilfosfato de alumínio para conectores. A proibição do deca-BDE pela EPA impulsiona os fabricantes de equipamentos originais a adotarem soluções à base de fósforo; o Código Nacional de Construção atualizado do Canadá limita revestimentos combustíveis e os 12 GW de energias renováveis do México demandam cabos em conformidade com a IEC 60332-3. A América do Sul e o Oriente Médio e África também contribuíram, liderados pelas melhorias nos invólucros de detectores de fumaça no Brasil sob a ABNT NBR 17240 e pelo programa de construção Visão 2030 da Arábia Saudita, que especifica interiores em conformidade com a SASO 2663.
Edições regionais
Panorama regulatório
A regulamentação está se tornando mais rígida em torno dos sistemas bromados tradicionais e de determinadas químicas organofosforadas selecionadas, o que está elevando os custos de conformidade e impulsionando a reformulação em direção a soluções sem halogênio e poliméricas. Na União Europeia, o marco regulatório de POPs aumentou o controle sobre os PBDEs por meio de novos valores-limite de Contaminante Traço Não Intencional (UTC) introduzidos pelo Regulamento Delegado (UE) 2025/1482 da Comissão (em vigor a partir de 17 de novembro de 2025), enquanto a ECHA lançou, em janeiro de 2026, um Chamado por Evidências sobre retardadores de chama bromados aromáticos não poliméricos usados em eletroeletrônicos, construção e têxteis.
O cronograma regulatório da UE também avançou em direção a controles baseados em classes para retardadores de chama organofosforados, com a ECHA publicando, em julho de 2026, um projeto de emenda ao Anexo XVII do REACH (ECHA/RAC/2026/11), abrangendo 12 categorias e fazendo referência a um limite de 0,1% em peso, com aplicação proposta para 2027. Nos Estados Unidos, as ações da EPA sob o TSCA continuaram a moldar a gestão de produtos, incluindo uma avaliação de risco finalizada em setembro de 2024 para o TCEP, que concluiu risco não razoável, e atualizações de junho de 2026 sobre a atividade de revisão do TSCA para o TBBPA, reforçando a necessidade de dados toxicológicos, controles de exposição dos trabalhadores e roteiros de substituição para fornecedores globais que atendem fabricantes de equipamento original (OEMs) na UE e nos EUA.
Análise da cadeia de valor
A cadeia de valor começa com insumos upstream, como minerais de hidróxido de alumínio (ATH) e hidróxido de magnésio (MDH), derivados de fósforo (incluindo polifosfato de amônio e intermediários organofosforados especiais) e insumos à base de bromo para produtos halogenados tradicionais. Os participantes midstream convertem esses insumos em retardadores de chama aditivos ou reativos e compostos, vendendo-os a compostadores e formuladores que atendem poliolefinas, poliuretano, resinas epóxi e termoplásticos de engenharia nos setores de construção civil, eletroeletrônicos, transporte e têxteis e mobiliário. A qualificação downstream é impulsionada por testes de fogo de uso final e normas regionais, o que aumenta o papel do desenvolvimento de aplicações, da documentação (por exemplo, dossiês REACH) e do suporte de testes internos como parte da entrega comercial.
As principais restrições vêm da concentração de matérias-primas e do processamento intensivo em energia, incluindo a dependência da China para fósforo amarelo e a exposição a custos logísticos e energéticos para sistemas à base minerais, além do uso histórico do trióxido de antimônio como sinergista em algumas formulações halogenadas. Os produtores estão respondendo com pegadas de produção mais localizadas e integradas: a Clariant concluiu uma expansão de CHF 100 milhões em sua unidade de Daya Bay, na China, em outubro de 2025, para aumentar a capacidade de Exolit OP sem halogênio, e a BASF anunciou a produção comercial de um grau de TPU retardante de chama Elastollan em sua unidade de Shanghai em março de 2026. A integração de fosfato em larga escala também continua sendo uma palanca para a segurança do fornecimento e o controle de custos, como demonstrado pelo Xingfa Group ao avançar um projeto de 200.000 toneladas de polifosfato de amônio de grau retardante de chama na China durante 2026.
Cenário Competitivo
Concentração do Mercado
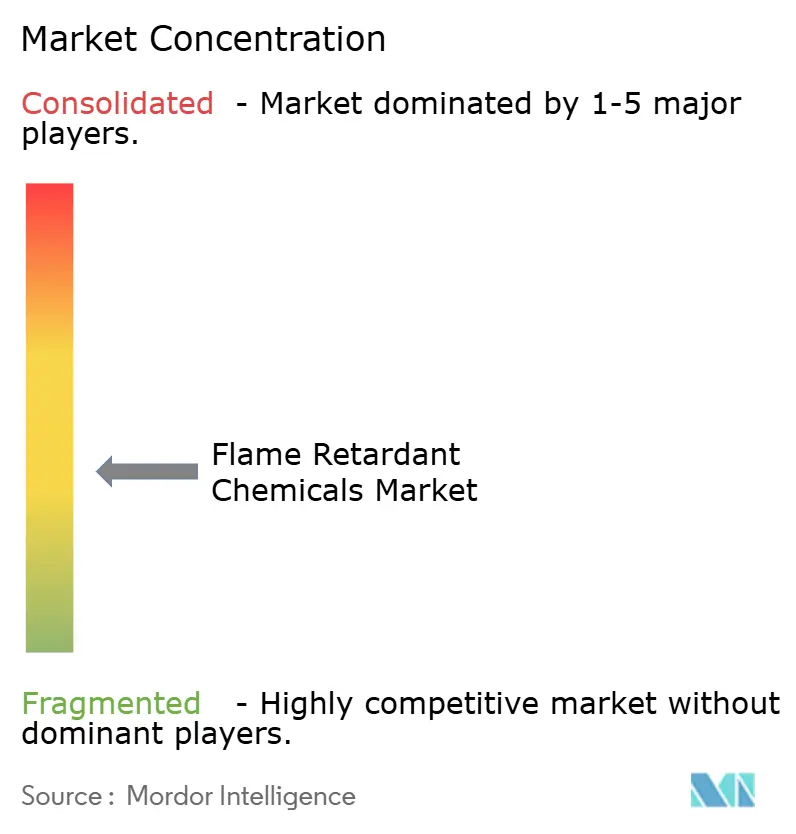
O mercado de Químicos Retardantes de Chama apresenta fragmentação moderada. Os produtores chineses de hidróxido de alumínio exploraram a integração com a bauxita para oferecer preços 12% abaixo do ATH ocidental, corroendo as margens de Albemarle, BASF, Clariant, ICL e LANXESS. Os nichos de ATH ultrafino prosperam à medida que Italmatch e Nabaltec desenvolvem distribuições de ≤1,5 µm para revestimento de cabos IEC 60332-3, mantendo a resistência à tração. As credenciais regulatórias agora impulsionam o fluxo de negócios; fornecedores com certificação ISO 14001 e dossiês REACH completos alcançaram maiores taxas de sucesso na Europa. Como resultado, o campo competitivo se inclina para produtores verticalmente integrados e prontos para conformidade, capazes de combinar eficiência de custos com desempenho ESG.
Líderes do Setor de Químicos Retardantes de Chama
-
Albemarle Corporation
-
BASF
-
Clariant AG
-
LANXESS AG
-
ICL
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos Químicos Retardantes de Chama Empresas cobertas neste relatório
- Adeka Corporation
- Albemarle Corporation
- Avient Corporation
- BASF
- Clariant AG
- DIC Corporation
- Dow Inc.
- Eti Maden
- ICL Group
- Italmatch Chemicals SpA
- J.M. Huber Corp. (Huber Engineered Materials)
- LANXESS AG
- Martin Marietta
- MPI Chemie BV
- Nabaltec AG
- Nyacol Nano Technologies Inc.
- RIN KAGAKU KOGYO Co. Ltd
- RTP Company
- Sanwa Chemical Co. Ltd
- Showa Denko K.K.
- Sibelco NV (Specialty Alumina)
- Thor Group
- Tosoh Corporation
- UFP Industries Inc.
Oportunidades de mercado e perspectivas futuras
Uma oportunidade clara é a reformulação e o redesenho de portfólio para conformidade com a UE, onde os sinais regulatórios abrangem tanto químicas bromadas quanto categorias organofosforadas selecionadas. O projeto de emenda ao Anexo XVII do REACH da ECHA, de julho de 2026 (ECHA/RAC/2026/11), abrangendo 12 categorias de retardadores de chama organofosforados e fazendo referência a um limite de 0,1% em peso, levou fabricantes de equipamento original (OEMs) e compostadores a mapear aditivos em nível de formulação e expandir o uso de sistemas não halogenados com documentação mais robusta e perfis de migração mais baixos. Ao mesmo tempo, a Comissão Europeia reduziu os limites de migração de PFAS para Eco-Polímeros no Anexo XVII do REACH de 10 ppb para 2 ppb (em vigor a partir de 1º de outubro de 2026), o que aumenta a demanda por abordagens sem fluor em aplicações de polímeros de alto desempenho, nas quais desempenho contra incêndio e extraíveis ultrabaixos são adquiridos em conjunto.
Adições de capacidade e investimentos direcionados em P&D também apontam para espaços em branco em soluções de fósforo sem halogênio e compostos para eletromobilidade, armazenamento de energia e cabeamento avançado. A expansão da Clariant em Daya Bay, em outubro de 2025, posicionada em torno do Exolit OP para polímeros de eletromobilidade, e a produção da BASF em Shanghai, em março de 2026, de um grau de TPU retardante de chama, ilustram a localização contínua próxima às cadeias de suprimentos de eletrônicos e veículos elétricos da Ásia. Movimentos adicionais do lado da oferta em 2026, incluindo a SK Minerals and Additives expandindo sua unidade em Khanna, na Índia, com terrenos adicionais e um centro de P&D dedicado a materiais avançados de segurança contra incêndio, e o Xingfa Group avançando em um projeto integrado de fosfato para APP, destacam oportunidades para fornecedores que conseguem garantir cadeias de valor de fósforo, fornecer alternativas sem halogênio prontas para uso em poliolefinas e poliuretano, e apoiar ciclos de qualificação de clientes por meio de testes e documentação regulatória.
Desenvolvimentos industriais recentes em Mercado de Produtos Químicos Retardantes de Chama
- Julho de 2026: a ICH concluiu o desenvolvimento de uma espuma de poliuretano retardante de chama de alto desempenho projetada para sistemas de armazenamento de energia e começou a fornecê-la à Flatiron Energy Development, sediada nos EUA. A iniciativa destaca o crescente uso de soluções especiais de poliuretano retardante de chama em aplicações adjacentes a baterias, onde os requisitos de mitigação de eventos térmicos estão se tornando mais rígidos.
- Novembro de 2025: a Clariant anunciou uma joint venture com a FUHUA para desenvolver retardadores de chama de próxima geração à base de fósforo, não halogenados. A parceria adiciona escala e acesso local a matérias-primas na China, alinhando-se à adoção mais rápida de sistemas sem halogênio em materiais de construção, componentes automotivos e eletrônicos.
- Dezembro de 2024: a ICL introduziu o VeriQuel R100, um retardador de chama reativo à base de fósforo para isolamento de poliuretano rígido. Ao enfatizar a incorporação reativa na rede polimérica, o produto tem como objetivo reduzir a migração e melhorar o desempenho de longo prazo, apoiando formuladores de isolamento que estão migrando de pacotes de aditivos restritos ou sob escrutínio.
Mercado de Produtos Químicos Retardantes de Chama Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange aditivos químicos e agentes reativos utilizados para reduzir a inflamabilidade e retardar a propagação do fogo em materiais como plásticos, espumas, têxteis, revestimentos e produtos de construção, medidos em termos de valor no ponto de venda.
Exclusões do escopo: Excluímos serviços especializados de proteção contra incêndio aplicados no local e mão de obra de instalação faturados como parte de contratos de construção.
Visão Geral da Segmentação
- Por Tipo de Produto
- Retardantes de Chama Não Halogenados
- Inorgânicos
- Hidróxido de Alumínio
- Hidróxido de Magnésio
- Compostos de Boro
- Fósforo
- Nitrogênio
- Outros Tipos de Produto
- Inorgânicos
- Retardantes de Chama Halogenados
- Compostos Brominados
- Compostos Clorados
- Retardantes de Chama Não Halogenados
- Por Aplicação
- Poliolefinas
- PVC
- Resinas Epóxi
- Termoplásticos de Engenharia (PA, PBT, PEEK, etc.)
- Resinas de Poliéster Insaturado
- Poliuretano
- Por Setor de Usuário Final
- Elétrico e Eletrônico
- Construção Civil
- Transporte
- Têxteis e Mobiliário
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento de como os retardantes de chama transitam das matérias-primas para os principais usos finais e onde a demanda aparece claramente nos dados públicos. Consultamos fontes abertas, como publicações sobre segurança contra incêndio e códigos de construção, comunicados de associações comerciais de produtos químicos e plásticos, escritórios nacionais de estatística para séries de produção industrial, dados de comércio por linha tarifária e aduaneira, e periódicos revisados por pares de ciência de polímeros e materiais.
Para tornar esses insumos utilizáveis no dimensionamento, também analisamos relatórios anuais de empresas, apresentações a investidores e cobertura jornalística de fontes confiáveis em busca de adições de capacidade, comentários sobre mix de produtos e exposição regional. Além disso, nossos analistas utilizaram uma assinatura paga aprovada para dados financeiros e inteligência corporativa, além de uma base de dados de patentes, para verificar mudanças tecnológicas (por exemplo, a migração para sistemas com menor teor de halogênio) que podem alterar os preços médios de venda ao longo do tempo. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas e pagas também foram utilizadas para coletar dados, validar premissas e esclarecer lacunas.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas documentais sobre precificação, substituição e cronograma de adoção em plásticos, eletrônicos, materiais de construção e demanda relacionada ao transporte. Conversamos com participantes de funções de fabricação, distribuição e especificação a jusante, e então reconciliamos as diferenças por região, de modo que a regulamentação local e o mix de uso final alimentassem o modelo final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | Diretores executivos (CXOs): 17% | APAC: 45% |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 24% | EMEA: 34% |
| Participantes menores: 19% | Gerentes: 59% | Américas: 21% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, utilizando indicadores de produção e comércio para reconstruir o consumo aparente regional de compostos químicos retardantes de chama, alocando-o em seguida nos principais sistemas de materiais de uso final. Como os preços variam conforme a composição química e a pureza, faixas de preço médio de venda são aplicadas por região e uso final e, em seguida, verificadas em relação aos dados das entrevistas.
O modelo é moldado por sinais específicos do mercado, como tendências de produção de polímeros e resinas, atividade de construção e demanda por isolamento, dinâmica da fabricação de eletrônicos, produção no setor de transporte e a mudança no mix entre sistemas halogenados e não halogenados, influenciada por regulamentações e especificações dos clientes. Para as previsões, realizamos análises de cenários apoiadas por indicadores de ciclo curto, alinhamos as perspectivas variáveis ao que os participantes do setor esperam em termos de volumes e evolução de preços, e também realizamos aproximações seletivas de baixo para cima como controle (volume amostrado multiplicado pelo preço médio de venda, mais verificações de canal). Caso surjam lacunas de cobertura, tratamo-las com proxies conservadores vinculados ao conjunto de demanda de uso final mensurável mais próximo.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de verificações passo a passo, nas quais os totais regionais são comparados com sinais independentes, como fluxos comerciais, séries de produção por uso final e mudanças de capacidade conhecidas. Quando um número parece inconsistente, revisitamos as premissas e realizamos ligações de acompanhamento para confirmar se o fator determinante é o momento da precificação, uma mudança no mix ou uma queda temporária na demanda.
Antes da aprovação final, outro analista revisa o arquivo para confirmar os cálculos, a consistência das unidades e a lógica ano a ano, alinhando então a narrativa ao conjunto de dados final. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, incluindo mudanças regulatórias ou grandes adições de oferta. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Produtos Químicos Retardantes de Chama da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para produtos químicos retardantes de chama podem diferir mesmo quando utilizam rótulos semelhantes, porque o momento da precificação, o mês de conversão cambial e a inclusão ou não de gastos adjacentes com proteção contra incêndio são tratados de forma diferente entre os estudos. Alguns relatórios também dependem mais fortemente de um único indicador de demanda, o que pode exagerar as oscilações quando o mix de uso final muda durante o ano.
Em nosso caso, a diferença é explicada principalmente pela frequência com que as faixas de preço são atualizadas e validadas em relação a sinais recentes de comércio e produção, e pela vinculação da conversão de valor à taxa de câmbio média do ano-base, em vez de uma única taxa à vista — abordagem utilizada pela Mordor Intelligence para manter o valor de 2025 alinhado ao que compradores e vendedores efetivamente transacionaram nas regiões.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 9,26 bilhões de USD (2025) | |
| Consultoria Global A | 9,82 bilhões de USD (2025) | Utiliza um horizonte de previsão mais longo e uma premissa de escalada de preços mais agressiva, e seu valor de 2025 é apresentado como um ano estimado que pode combinar precificação do início e do final do ano sem a mesma cadência de validação semestral. |
| Consultoria Regional B | 9,25 bilhões de USD (2024) | Ancora-se em um ano-base de 2024 e pode aplicar uma média mais ampla entre as composições químicas, o que pode subestimar as diferenças de preço médio de venda impulsionadas pelo mix quando a adoção de sistemas não halogenados cresce mais rapidamente em determinados usos finais. |
Quando essas estimativas são alinhadas, as diferenças remanescentes decorrem principalmente da seleção do ano e da forma como o preço e o mix são atualizados ao longo do período-base. Ao vincular a demanda a sinais de uso final observáveis e, em seguida, testar as faixas de preço médio de venda com feedback de campo, o número resultante permanece rastreável a insumos claros e etapas reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Produtos Químicos Retardantes de Chama?
O tamanho do Mercado de Produtos Químicos Retardantes de Chama foi avaliado em 9,26 bilhões de USD em 2025 e estima-se que cresça de 9,72 bilhões de USD em 2026 para 12,37 bilhões de USD até 2031, a um CAGR de 4,94% durante o período de previsão (2026-2031).
Qual é o tamanho da Ásia-Pacífico neste segmento?
A Ásia-Pacífico capturou 50,65% da receita de 2025 e está projetada para expandir a um CAGR de 5,69%.
Por que os aditivos não halogenados estão ganhando participação de mercado?
O crescimento das regulamentações ambientais e dos requisitos de sustentabilidade está impulsionando a mudança em direção a formulações mais seguras e livres de halogênios.
Qual será o impacto da proibição do deca-BDE pela EPA?
Ela acelerará a eliminação gradual do deca-BDE, aumentando a demanda por retardantes de chama alternativos mais seguros e potencialmente elevando os custos de substituição.
Qual será o impacto da proibição do deca-BDE pela EPA?
Qual será o impacto da proibição do deca-BDE pela EPA?