
Dimensão e Quota do Mercado Europeu de Bombas de Vácuo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
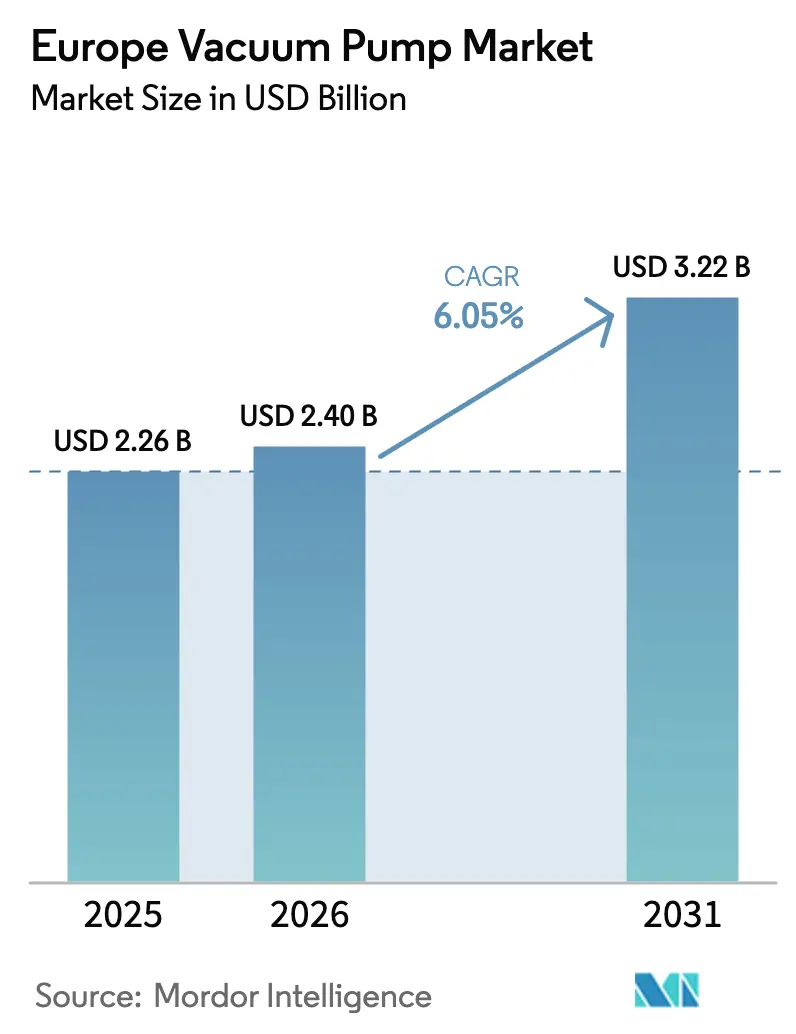
| Tamanho do mercado no ano base (2025) | 2.26 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.4 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.22 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.05 % |
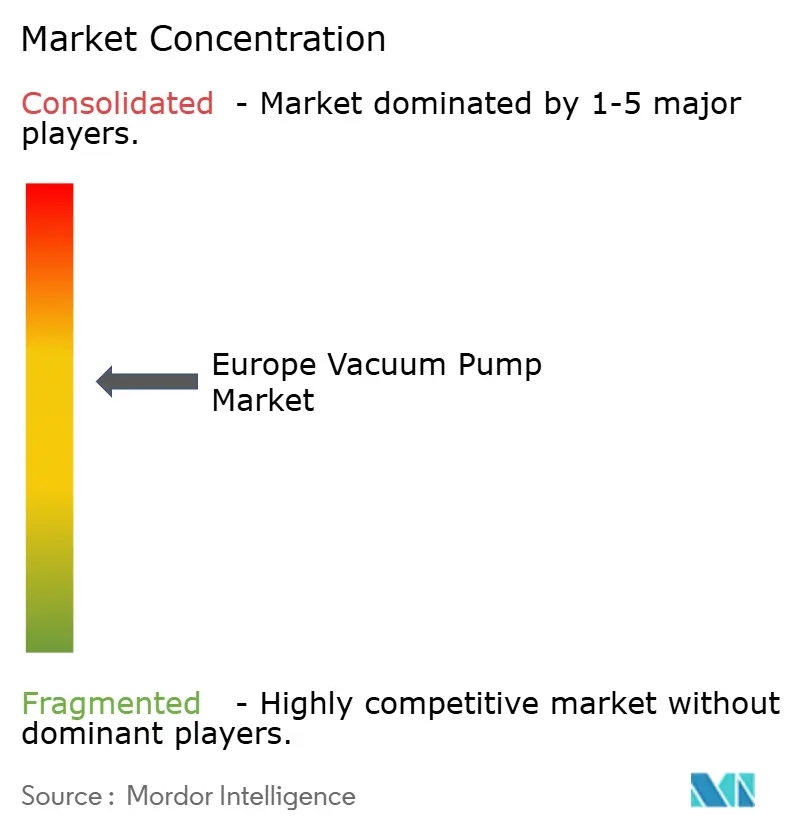
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado Europeu de Bombas de Vácuo por Mordor Intelligence
A dimensão do mercado europeu de bombas de vácuo foi avaliada em 2,26 mil milhões de USD em 2025 e estima-se que cresça de 2,4 mil milhões de USD em 2026 para atingir 3,22 mil milhões de USD até 2031, a um CAGR de 6,05% durante o período de previsão (2026-2031). As expansões persistentes de fábricas de semicondutores, as gigafábricas de células de bateria e os lançamentos de eletrolisadores de hidrogénio mantêm a procura resiliente apesar da pressão sobre as margens proveniente das importações asiáticas. Os fabricantes de semicondutores especificam pressões de base cada vez mais baixas, o que acelera a adoção de bombas turbomoleculares, enquanto as regras da UE relativas às PFAS estão a orientar os utilizadores para designs secos e sem óleo. O ecossistema industrial alemão ancora o volume atual, mas os programas de descarbonização pan-europeus, a investigação em computação quântica e as melhorias na capacidade de liofilização farmacêutica diversificam a base endereçável. Como resultado, o mercado europeu de bombas de vácuo continua a passar de equipamentos de commodities para ofertas de alto desempenho centradas em serviços, que aumentam os custos de mudança e integram os fornecedores de forma mais profunda nos fluxos de trabalho dos clientes.
Principais Conclusões do Relatório
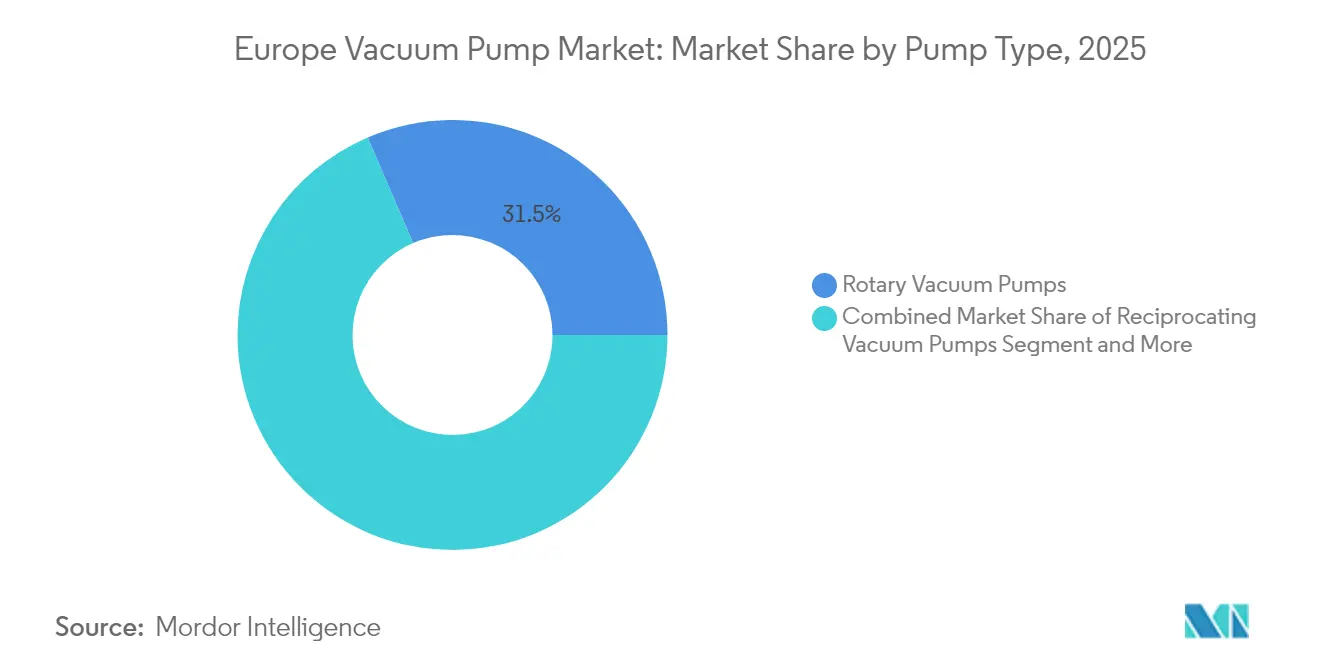
- Por tipo de bomba, as unidades de palhetas rotativas lideraram com uma quota de receitas de 31,45% em 2025, enquanto as bombas turbomoleculares deverão expandir-se a um CAGR de 7,42% até 2031.
- Por nível de vácuo, as aplicações de vácuo grosseiro captaram 45,30% da quota do mercado europeu de bombas de vácuo em 2025, mas os segmentos de vácuo alto e ultra-alto estão a avançar a um CAGR de 8,35% até 2031.
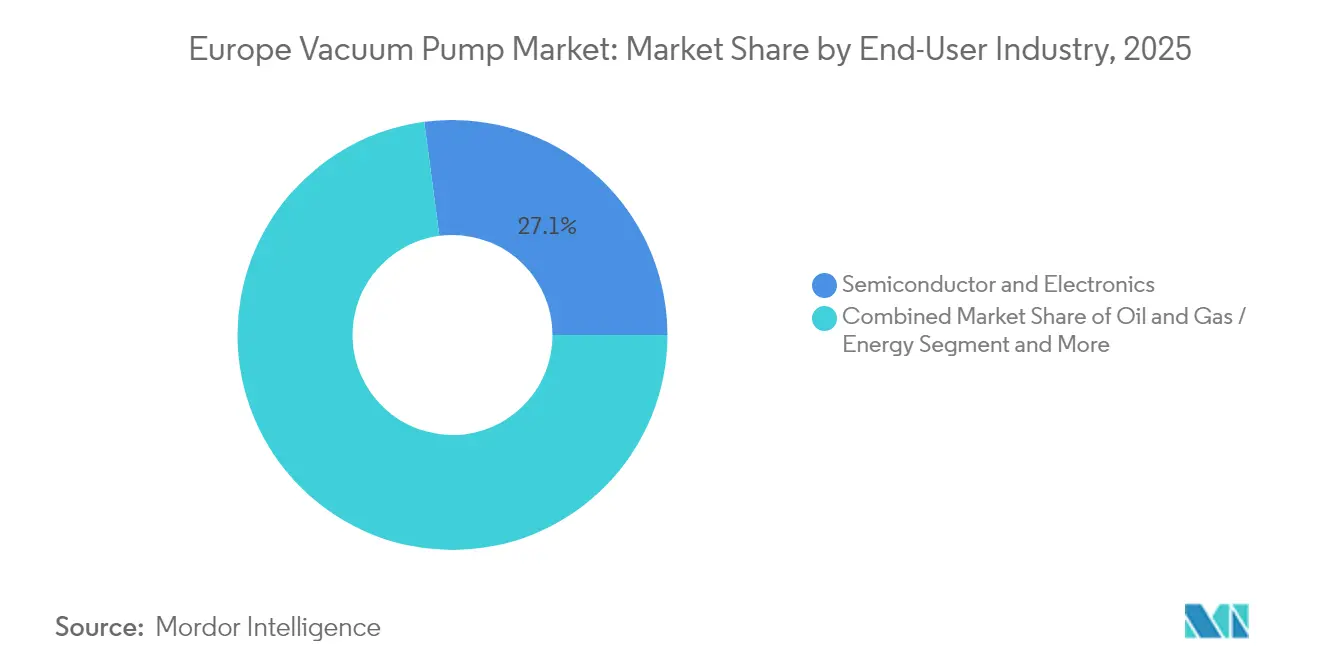
- Por indústria utilizadora final, semicondutores e eletrónica representaram 27,10% da dimensão do mercado europeu de bombas de vácuo em 2025; o fabrico de células de bateria é a aplicação de crescimento mais rápido a um CAGR de 7,05%.
- Por acionamento e lubrificação, as bombas seladas a óleo ainda detinham uma quota de 54,20% da dimensão do mercado europeu de bombas de vácuo em 2025, mas as bombas secas estão a expandir-se a um CAGR de 8,02%.
- Por geografia, a Alemanha contribuiu com 23,70% do mercado europeu de bombas de vácuo em 2025, enquanto os Países Baixos têm previsão de registar o CAGR mais elevado de 7,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado Europeu de Bombas de Vácuo
Análise do Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento das expansões de fábricas de semicondutores e MEMS | 1.80% | Alemanha, Países Baixos, França | Médio prazo (2-4 anos) |
| Mudança para bombas secas e sem óleo em processos limpos | 1.20% | Em toda a UE, mais intensa na Alemanha e nos Países Baixos | Longo prazo (≥ 4 anos) |
| Expansão da capacidade de liofilização farmacêutica e biotecnológica | 0.90% | Alemanha, Suíça, França, Reino Unido | Médio prazo (2-4 anos) |
| As gigafábricas de eletrolisadores de hidrogénio necessitam de alto vácuo | 0.70% | Países Baixos, Dinamarca, Alemanha | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Expansões de Fábricas de Semicondutores e MEMS
O impulso da Europa para garantir 20% da produção global de chips impulsiona uma procura de vácuo sem precedentes. A GlobalFoundries está a investir 1,1 mil milhões de EUR (1,2 mil milhões de USD) para aumentar a capacidade de Dresden para 1,5 milhões de wafers anualmente, enquanto a fábrica Smart Power Fab da Infineon, no valor de 5 mil milhões de EUR (5,4 mil milhões de USD), entra em funcionamento em 2026, cada uma especificando pressões de base de 10⁻⁷ mbar para nós avançados. [1]Infineon Technologies AG, "A Infineon recebe licença de construção para a fase final de construção da Smart Power Fab em Dresden", Infineon, infineon.com As novas linhas de semicondutores de banda larga, como a instalação de SiC/GaN da Nexperia, apertam as tolerâncias de controlo de partículas, aumentando a penetração de bombas turbomoleculares. O mercado europeu de bombas de vácuo realinha-se, portanto, em torno de sistemas de alto caudal e sem contaminação que agrupam bombas com módulos de abatimento e monitorização de condições.
Mudança para Bombas Secas e Sem Óleo em Processos Limpos
O Regulamento UE 2024/573 elimina progressivamente os lubrificantes PFAS de cadeia longa e impõe mandatos de recuperação, acelerando a migração de bombas seladas a óleo para bombas secas. As tecnologias de parafuso seco, garra e espiral mitigam a contaminação por vapores e reduzem os custos de eliminação, um argumento de venda fundamental para os processadores farmacêuticos e alimentares que enfrentam auditorias de análise de riscos mais rigorosas. Os fabricantes de equipamentos originais, como a Pfeiffer Vacuum, respondem com designs rotativos sem óleo DuoVane que mantêm intervalos de manutenção familiares enquanto eliminam os riscos de exposição a PFAS. À medida que os prazos de conformidade se encerram, os participantes do mercado europeu de bombas de vácuo monetizam os serviços de retrofit e as subscrições de manutenção preditiva.
Expansão da Capacidade de Liofilização Farmacêutica e Biotecnológica
As diretivas de qualidade da Agência Europeia de Medicamentos (EMA) impelem os fabricantes de medicamentos a acrescentar redundância e controlo de contaminação aos liofilizadores, onde as pressões da câmara variam entre 10⁻¹ e 10⁻³ mbar. Os fabricantes de equipamentos originais, como a Leybold, promovem bombas de funcionamento seco que evitam que hidrocarbonetos entrem nas zonas estéreis e suportam choques térmicos de ciclos de –50 °C a +60 °C. Os fabricantes de bombas capturam valor através do apoio à validação, documentação de BPF e serviço de campo com resposta rápida. A indústria europeia de bombas de vácuo aproveita estes fluxos de pós-venda de elevada margem para compensar a concorrência de preços nos segmentos rotativos padrão.
As Gigafábricas de Eletrolisadores de Hidrogénio Necessitam de Alto Vácuo
Os projetos SOEC financiados pela UE exigem ambientes de 10⁻⁶ mbar durante a sinterização e selagem de células, ligando diretamente o desempenho do vácuo à eficiência do eletrolisador. A subvenção de 94 milhões de EUR (102 milhões de USD) do programa TopSOEC exemplifica a mudança para sistemas de hidrogénio verde fabricados em massa, enquanto o centro de teste de hidrogénio líquido da EBARA, no valor de 16 mil milhões de ienes (105 milhões de USD), sublinha o roteiro dos equipamentos. Os fornecedores capazes de projetar bombas resistentes à corrosão e herméticas ao hélio obtêm vantagens de primeiro interveniente à medida que as estratégias nacionais de hidrogénio escalam para uma produção de 10 milhões de toneladas até 2030.
Análise do Impacto das Restrições*
| Restrição | ( ~ ) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Elevado CAPEX de bombas secas/turbo avançadas | –0.8% | Em toda a UE, particularmente na Alemanha e em França | Curto prazo (≤ 2 anos) |
| Pressão sobre as margens causada pela concorrência de preços das importações asiáticas | –0.6% | Em toda a UE, mais intensa nos segmentos sensíveis ao preço | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado CAPEX de Bombas Secas/Turbo Avançadas
As bombas turbomoleculares custam entre 3 a 5 vezes mais do que as unidades rotativas seladas a óleo, refletindo a complexidade dos rolamentos magnéticos e do controlo de posição. As vedações sem PFAS acrescentam 15-25% à lista de materiais, retardando a adoção em PME com horizontes de retorno do investimento reduzidos. Embora os semicondutores absorvam esses prémios, as linhas de embalagem, plásticos e trabalho da madeira sensíveis ao custo adiam as atualizações, limitando a penetração a curto prazo dos modelos de gama alta no mercado europeu de bombas de vácuo.
Pressão sobre as Margens Causada pela Concorrência de Preços das Importações Asiáticas
Os dados da VDMA mostram que as receitas de vácuo em 2024 diminuíram apesar de uma produção estável de bombas, uma vez que as marcas asiáticas de baixo custo subcotaram os preços de tabela europeus em até 30% nas categorias de palhetas rotativas e anel líquido. Os líderes locais defendem a sua quota através de aquisições — a Atlas Copco fechou 33 negócios apenas em 2024 — e ao agrupar equipamentos com contratos de serviço 24/7. Ainda assim, os segmentos comoditizados enfrentam uma compressão persistente das margens brutas que reduz os orçamentos de I&D.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bomba: O Domínio Rotativo Enfrenta um Desafio Cinético
Os designs de palhetas rotativas detinham 31,45% das receitas em 2025, representando a maior fatia do mercado europeu de bombas de vácuo. A arquitetura familiar serve as tarefas de embalagem, manuseamento de materiais e industriais gerais onde 10⁻¹ a 10⁻³ mbar é suficiente. No entanto, as unidades turbomoleculares registam um CAGR de 7,42% até 2031, à medida que as fábricas de semicondutores, os laboratórios de computação quântica e as ferramentas de ciência de superfícies impõem limiares de vácuo ultra-alto. Os designs híbridos de parafuso rotativo, como o DuoVane da Pfeiffer, prometem funcionamento sem óleo mantendo a interoperabilidade entre portas, facilitando os custos de migração.
No âmbito do bombeamento cinético, as tecnologias turbo, de difusão e de ejetor preenchem o nicho de <10⁻⁷ mbar, justificando pontos de preço premium. As bombas de aprisionamento — getter e criogénicas — alargam o espetro a 10⁻¹⁰ mbar para observatórios de ondas gravitacionais e sistemas de átomos frios. À medida que os requisitos especializados proliferam, prevê-se que a dimensão do mercado europeu de bombas de vácuo para as categorias cinéticas e de aprisionamento supere as vendas rotativas em valor após 2030, mesmo que os volumes de expedição sejam mais baixos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório


Por Nível de Vácuo: As Aplicações de Alto Vácuo Aceleram
As funções de vácuo grosseiro representaram 45,30% das receitas em 2025, ancoradas pelas linhas de embalagem de alimentos e termoformagem. As aplicações de vácuo médio — revestimentos, instrumentos analíticos, etapas de semicondutores legadas — abrangem 10⁻³ a 10⁻⁷ mbar e integram sopradores de raízes ou parafusos secos multiestágio como bombas de suporte. No entanto, os segmentos de alto e ultra-alto vácuo estão a crescer a um CAGR de 8,35% à medida que os nós lógicos avançados, a litografia EUV e os sistemas MBE se expandem.
Os protótipos de computação quântica especificam agora ambientes contínuos de 10⁻¹⁰ mbar, necessitando de câmaras recozeníveis e materiais de bomba com baixa desgasificação. A dimensão do mercado europeu de bombas de vácuo para serviços de ultra-alto vácuo expande-se assim em paralelo com os programas do Conselho Europeu de Investigação, enquanto o crescimento do alto vácuo acompanha os volumes de chips de IA a 12 nm e abaixo. Os fabricantes de ferramentas de processo respondem oferecendo bastidores de bombas modulares que transitam do pré-vácuo para os estágios turbo, comprimindo a pegada e simplificando o serviço.
Por Indústria Utilizadora Final: Liderança dos Semicondutores, Crescimento das Baterias
Os semicondutores capturam 27,10% do valor em 2025, reafirmando o seu papel como âncora estratégica do mercado europeu de bombas de vácuo. Cada módulo de fábrica de 30.000 m² requer centenas de bombas em estações de gravação, deposição e implantação; a densidade de ferramentas aumenta ainda mais em nós avançados. O fabrico de células de bateria, apoiado por 450 milhões de EUR (488 milhões de USD) de financiamento do BEI para a planta de Douai, regista um CAGR de 7,05% à medida que a secagem de eletrólitos e a selagem de bolsas acrescentam etapas de vácuo.
Os operadores químicos e petroquímicos modernizam os circuitos de destilação e recuperação de solventes, exigindo parafusos e sistemas de anel líquido resistentes à corrosão. A farmacêutica multiplica as plataformas de liofilização para biológicos, enquanto a embalagem de alimentos mantém uma procura constante de robustos equipamentos de palhetas rotativas. Esta diversidade de mercado final protege os fornecedores da ciclicidade de um único setor e sustenta uma pirâmide de receitas equilibrada em toda a indústria europeia de bombas de vácuo.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Acionamento/Lubrificação: A Transição para o Seco Acelera
As máquinas seladas a óleo ainda representam 54,20% das receitas de 2025, favorecidas pela sua simplicidade e custo inicial mais baixo. No entanto, os parafusos secos, garras e espirais registam um CAGR de 8,02% sob o escrutínio das PFAS. As fábricas de semicondutores já exigem bombas secas para evitar o refluxo, e os utilizadores farmacêuticos seguem-se para cumprir os limiares de análise de riscos das BPF. Com base nos programas de retrofit anunciados, a quota do mercado europeu de bombas de vácuo para configurações secas poderá superar 50% das novas instalações até 2028, embora a base instalada evolua mais lentamente devido aos longos ciclos de vida útil.
Os modelos de serviço também divergem: as unidades seladas a óleo necessitam de mudanças de óleo frequentes, enquanto as bombas secas requerem trocas periódicas de kits de vedação e cartuchos de rolamentos. Os fabricantes de equipamentos originais exploram isto ao agrupar contratos de serviço de longo prazo que asseguram receitas e garantem a utilização de peças genuínas, compensando ciclos de revisão mecânica mais curtos.
Análise Geográfica
A Alemanha gerou 23,70% do mercado europeu de bombas de vácuo em 2025 graças a densas concentrações automóvel, de semicondutores e química. As expansões da GlobalFoundries e da Infineon intensificam a procura local de turbomoleculares, enquanto a automação de conjuntos de baterias na Saxónia acrescenta volume de vácuo grosseiro. Os fabricantes de equipamentos originais alemães aproveitam os serviços de calibração certificados pela DAkkS para manter os requisitos de precisão, transformando a capacidade de resposta do serviço numa vantagem diferenciadora. No entanto, um défice de mão de obra qualificada limita a velocidade de expansão e reforça o aprisionamento junto dos fornecedores.
Os Países Baixos lideram o crescimento com um CAGR de 7,12% até 2031. Os projetos de hub de hidrogénio em torno de Roterdão e as linhas de baterias de cátodo ternário ao longo do Canal do Mar do Norte exigem bombas sem óleo e resistentes à corrosão em escala. Os programas SOEC patrocinados pela UE incorporam cadeias de fornecimento holandesas-dinamarquesas que favorecem os fornecedores europeus de bombas, protegendo-os das importações de baixo custo. O integrador local Induvac alarga o alcance do pós-venda através de serviço de assistência 24 horas, ilustrando como os fornecedores de nicho prosperam ao lado das marcas globais.
França, Itália, Espanha e o Reino Unido formam um bloco de consumo maduro onde as empresas farmacêuticas, aeroespaciais e de energias renováveis asseguram encomendas constantes. A gigafábrica francesa de Douai sozinha requer mais de 600 bombas nas etapas de produção de elétrodos e enchimento de eletrólitos. O setor italiano de maquinagem de precisão especifica parafusos sem óleo para tratamento térmico a vácuo, enquanto as fábricas espanholas de pás de turbinas eólicas utilizam sopradores de raízes para infusão de compósitos. O cluster farmacêutico do Reino Unido mantém a procura de alto vácuo para controlo de qualidade analítico, apesar do atrito logístico relacionado com o Brexit. A Europa Oriental, incluindo a Polónia e a Roménia, regista uma expansão acima da média à medida que as cadeias de fornecimento migram para leste; o hub de serviços romeno do Busch Group pré-posiciona capacidade para esta mudança.
Panorama regulatório
As bombas de vácuo e os sistemas de vácuo integrados vendidos para a Europa são moldados por marcos regulatórios de segurança de produtos e conformidade da UE que influenciam o design, a documentação e as responsabilidades pós-venda. O Regulamento de Máquinas (UE) 2023/1230, aplicável a partir de 20 de janeiro de 2027, torna mais rigorosos os requisitos relativos à documentação técnica, à avaliação de conformidade e à colocação de máquinas no mercado interno da UE, aumentando a carga de conformidade para fabricantes de equipamentos originais e integradores de sistemas que atendem clientes dos setores de semicondutores, farmacêutico e de baterias.
Para sistemas de vácuo que incluam conjuntos pressurizados (por exemplo, determinados sistemas embalados e componentes acessórios sujeitos à pressão), a Diretiva de Equipamentos sob Pressão (PED) 2014/68/EU continua sendo uma referência-chave para equipamentos disponibilizados no mercado. As expectativas de segurança harmonizadas para bombas de vácuo costumam ser tratadas por normas como a EN 1012-2:1996+A1:2009, que apoia a redução de riscos e as salvaguardas em instalações industriais e pode influenciar a aquisição e os testes de aceitação em diversos setores de usuários finais europeus.
Análise da cadeia de valor
A cadeia de valor de bombas de vácuo na Europa vai desde insumos de componentes de precisão, incluindo carcaças usinadas, rotores, rolamentos cerâmicos ou especiais, vedações e eletrônica de potência, como acionamentos de velocidade variável e controladores, até a fabricação de bombas e pacotes, distribuição e integração em ferramentas e skids de fabricantes de equipamentos originais. Também depende de um amplo mercado de pós-venda que abrange serviços, peças de reposição e recondicionamento. A manufatura regional é ancorada por fornecedores estabelecidos com presença significativa de produção e engenharia na Alemanha (incluindo Leybold, Pfeiffer Vacuum e Busch), além de atividade adicional de produção em outras partes da Europa, como Itália e Países Baixos, que sustenta uma parcela substancial da demanda local.
Os gargalos tendem a se concentrar em subconjuntos de alta tolerância e com forte conteúdo eletrônico, onde os prazos de entrega para rotores usinados de precisão, rolamentos cerâmicos, acionamentos avançados e controladores eletrônicos podem se estender por aproximadamente 20 a 35 semanas, afetando os cronogramas de entrega para fábricas e gigafábricas que comissionam capacidade em fases. Estima-se que a manufatura sediada na UE forneça de 60% a 70% do consumo regional, enquanto importações da Suíça, do Japão e dos Estados Unidos ajudam a cobrir necessidades especializadas de alto desempenho. A dependência de válvulas de vácuo importadas é indicada em torno de 15% a 25%, o que reforça a importância estratégica do fornecimento local, das políticas de estoque de segurança e dos centros de serviço para instalações críticas quanto ao tempo de atividade.
Panorama Competitivo
O mercado europeu de bombas de vácuo está moderadamente concentrado em torno da Atlas Copco, Pfeiffer Vacuum+Fab Solutions, Busch Group, Leybold e Edwards. Coletivamente, estes cinco fornecedores excedem 60% das receitas, mas nenhuma empresa por si só domina todas as classes de tecnologia. A série de aquisições da Atlas Copco em 2024-2025, incluindo o segmento de vácuo da Oerlikon, alarga o seu portfólio e complementa as linhas de compressores para fornecer pacotes de "ar industrial a vácuo de processo". A arquitetura tri-marca da Busch unifica as ofertas de vácuo grosseiro, garra e turbo, melhorando a venda cruzada enquanto preserva o valor da marca de nicho.
A diferenciação tecnológica centra-se em turbobombas com rolamentos magnéticos, revestimentos resistentes a produtos químicos e análises integradas. Os registos de patentes para suspensão magnética ativa reduzem as vibrações e prolongam os intervalos de serviço, permitindo maior rendimento na litografia EUV. Os gémeos digitais alojados em plataformas de nuvem dos fabricantes de equipamentos originais fornecem diagnósticos em tempo real e referências de eficiência energética, permitindo que os fornecedores vendam contratos baseados em resultados em vez de apenas peças sobresselentes.
Os intervenientes asiáticos aproveitam a liderança em custo nos segmentos comoditizados, levando os incumbentes europeus a concentrar-se em serviços de consultoria, engenharia de aplicações e apoio à conformidade regulatória. As parcerias com fabricantes de ferramentas e integradores de linhas fixam as bombas em receitas proprietárias, aumentando as barreiras à mudança. Surgem oportunidades em espaços inexplorados nos refrigeradores de diluição para computação quântica e nas cadeias logísticas de hidrogénio líquido, ambas exigindo vácuo ultra-alto e capacidade criogénica que poucos fornecedores de baixo custo conseguem corresponder.
Líderes da Indústria Europeia de Bombas de Vácuo
-
Atlas Copco AB
-
Pfeiffer Vacuum GmbH
-
Flowserve Corporation
-
Busch Group
-
Edwards Vacuum
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um espaço em branco claro na Europa é o das arquiteturas de vácuo isentas de óleo e com controle de contaminação, aliadas a capacidades de serviço com grau de qualificação para os polos de semicondutores e eletrônicos na Alemanha e nos Países Baixos, onde os protocolos das fábricas e os prazos de qualificação elevam os custos de mudança de fornecedor. Há evidências de um ritmo mais acelerado de substituição e atualização em sistemas de vácuo com grau de semicondutor, com intervalos médios de substituição migrando de cerca de 7 a 8 anos para 6 a 7 anos. Essa mudança sustenta programas de retrofit, monitoramento conectado de condições e contratos de serviço de longo prazo vinculados a métricas de tempo de atividade e controle de partículas.
Pressões regulatórias e operacionais também abrem espaço para redesenhos e atualizações. O Regulamento de Máquinas (UE) 2023/1230 torna-se aplicável a partir de 20 de janeiro de 2027, aumentando o valor de pacotes de documentação em conformidade, funções de segurança validadas e fluxos de trabalho padronizados de conformidade para fabricantes de bombas e integradores. Ao mesmo tempo, grandes fabricantes estão dedicando mais atenção à circularidade e à eficiência energética em seus portfólios, criando espaço para remanufatura, programas de troca e substituições orientadas por eficiência (incluindo acionamentos de velocidade variável e motores de maior eficiência) em aplicações industriais de alta exigência, mantendo a compatibilidade química para processos nos setores farmacêutico, químico e de fabricação de baterias.
Desenvolvimentos recentes do setor
- Junho de 2026: a Atlas Copco lançou a série de bombas de vácuo de parafuso GHS 402-902 VSD+ com motor IE5 e conectividade HEX@. As novas bombas, de alta eficiência e conectadas, atendem aos exigentes requisitos de EUV e de semicondutores de ponta. O lançamento fortalece a liderança da empresa no mercado europeu e amplia modelos baseados em serviços por meio de equipamentos conectados.
- Abril de 2026: a Pfeiffer Vacuum+Fab Solutions apresentou a série DuoVane C, bombas de vácuo de palhetas rotativas quimicamente resistentes. As bombas visam linhas de fabricação química e farmacêutica em toda a Europa, aumentando a confiabilidade em ambientes de processo severos. A expansão amplia a relevância do portfólio e possibilita oportunidades de venda cruzada no mercado da UE.
- Março de 2026: a Atlas Copco lançou a bomba de vácuo seca de parafuso DHS 3000 VSD+ para aplicações industriais de fluxo massivo. A bomba seca de alto fluxo apoia a manufatura em grande escala e reduz a dependência de óleo. O movimento diversifica o mix tecnológico da Atlas Copco e reforça seu alcance em soluções secas e isentas de óleo para a indústria pesada.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado abrange a receita gerada por bombas de vácuo vendidas e implantadas em toda a Europa para aplicações industriais e especializadas, nas quais o vácuo é criado para apoiar atividades de produção, processamento ou pesquisa.
Exclusões de escopo: excluímos serviços de pós-venda, peças de reposição, mão de obra de instalação e pacotes completos de integração de sistemas de vácuo em que o valor da bomba não pode ser separado de forma clara.
Visão geral da segmentação
-
Por Tipo de Bomba
-
Bombas de Vácuo Rotativas
- Bombas de Palhetas Rotativas
- Bombas de Parafuso e Garra
- Bombas de Raízes
-
Bombas de Vácuo Alternativas
- Bombas de Diafragma
- Bombas de Pistão
-
Bombas de Vácuo Cinéticas
- Bombas de Ejetor
- Bombas Turbomoleculares
- Bombas de Difusão
-
Bombas Dinâmicas
- Bombas de Anel Líquido
- Bombas de Canal Lateral
-
Bombas Especializadas / de Aprisionamento
- Bombas Getter
- Bombas Criogénicas
-
Bombas de Vácuo Rotativas
-
Por Nível de Vácuo
- Vácuo Grosseiro (≥10⁻³ mbar)
- Vácuo Médio (10⁻³ – 10⁻⁷ mbar)
- Alto e Ultra-Alto Vácuo (<10⁻⁷ mbar)
-
Por Indústria Utilizadora Final
- Semicondutores e Eletrónica
- Petróleo e Gás / Energia
- Química e Petroquímica
- Farmacêutica e Biotecnologia
- Embalagem de Alimentação e Bebidas
- Geração de Energia
- Madeira, Papel e Celulose
- Outro Fabrico (Automóvel, Aeroespacial, etc.)
-
Por Acionamento / Lubrificação
- Bombas Seladas a Óleo
-
Bombas Secas (Sem Óleo)
- Bombas Espirais Secas
- Bombas de Parafuso Seco
- Bombas de Garra Seca
-
Por País
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Baixos
- Rússia
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando os polos de demanda nos principais setores europeus de manufatura e de processos, e depois vinculando esses casos de uso aos ciclos de substituição das bombas de vácuo. Recorremos a fontes públicas e sem paywall, como as séries de produção industrial do Eurostat, os fluxos comerciais do UN Comtrade para as categorias relevantes do SH, o Instituto Europeu de Patentes para tendências de depósito relacionadas a tecnologias de vácuo, e publicações de entidades como a VDMA e a SEMI Europe, quando aplicável.
Para manter o modelo embasado, também analisamos relatórios anuais, apresentações a investidores e catálogos de produtos para compreender as faixas de preço típicas e como os designs secos e selados a óleo são posicionados. Em alguns casos, assinaturas pagas foram utilizadas de forma permitida para dados financeiros e de inteligência de empresas, buscas de patentes e verificações de importação e exportação em nível de remessa, a fim de confirmar a direção dos volumes. As fontes listadas aqui são ilustrativas, e referências públicas e pagas adicionais foram utilizadas para coleta, validação e esclarecimento.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram utilizadas para testar as premissas de pesquisa documental que sustentam o valor de mercado, especialmente o que os compradores tratam como venda de bomba versus sistema embalado, e como os preços variam com os requisitos de eficiência energética e controle de contaminação. Conversamos com especialistas do lado dos fabricantes de equipamentos originais, parceiros de canal e grandes usuários finais nas principais economias europeias. Isso esclareceu o momento de substituição, os tamanhos típicos de pedidos e a divisão entre novas adições de capacidade e trocas de rotina.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | Diretores executivos: 13% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 29% |
| Players menores: 22% | Gerentes: 58% |
Dimensionamento e previsão de mercado
O dimensionamento é construído utilizando uma abordagem top-down, na qual a produção industrial e os dados comerciais são reconstruídos em um conjunto de demanda por equipamentos, depois ajustado para a penetração de bombas de vácuo e as necessidades de substituição nas principais aplicações. Para manter os totais embasados, fazemos verificações cruzadas com aproximações seletivas do tipo bottom-up, como o preço médio de venda (ASP) amostrado por classe de bomba multiplicado pelos volumes de remessa esperados, depois corrigido por meio de feedback dos canais para evitar contagens em excesso.
Os principais insumos incluem tendências de produção de máquinas na Europa, movimentos relevantes de importação e exportação, adições de capacidade em usos finais intensivos em vácuo (incluindo semicondutores e produtos farmacêuticos), atividade observada de atualização de eficiência energética e ciclos de substituição moldados pelo ambiente e pela exigência de uso. Quando os preços são mais difíceis de observar diretamente, as lacunas são preenchidas com faixas de ASP embasadas em entrevistas, depois ponderadas pelo mix de países e pelo mix de tipos de bomba, para que preços extremos não dominem os resultados.
As previsões utilizam análise de cenários apoiada por verificações de regressão sobre indicadores de produção industrial e capex, seguidas de ajustes com base nas expectativas de especialistas quanto ao momento de expansão e ao comportamento de compra. Quando os direcionadores não se alinhavam, mantivemos as premissas conservadoras e as documentamos para que o modelo permaneça reproduzível.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações de consistência sob múltiplos ângulos, de modo que quaisquer variações incomuns sejam revisadas em relação a sinais independentes, como fluxos comerciais, mudanças na produção industrial e o cronograma de grandes projetos. Se uma variação estiver fora de uma faixa razoável, revisamos os insumos relacionados e, em alguns casos, recontatamos os respondentes para confirmar se a mudança reflete a realidade ou uma incompatibilidade de definição.
Antes da aprovação final, o modelo passa por revisões internas em múltiplas etapas, nas quais premissas, conversões de unidades e totais por país são reverificados, seguidas de uma verificação final de sanidade na curva de previsão. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes podem alterar a demanda ou os preços. Pouco antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Comparação do dimensionamento do mercado europeu de bombas de vácuo da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para bombas de vácuo na Europa podem diferir substancialmente, mesmo quando parecem descrever a mesma região, porque os critérios de corte não são idênticos e as escolhas de momento variam. As diferenças costumam aparecer na forma como as taxas de câmbio são aplicadas, se as mudanças de ASP são atualizadas para o ambiente de pedidos atual, e se os totais finais são verificados em relação a sinais de remessa.
Uma lacuna causada pelo ritmo de atualização também é comum nesse segmento, pois os ciclos de aquisição e os ajustes de preços podem mudar mais rapidamente do que os cronogramas de atualização dos relatórios, o que gera uma dispersão no número do ano corrente. Ao reverificar o momento cambial e revalidar as faixas de ASP em relação ao feedback recente de distribuidores e aos padrões de movimentação comercial, a Mordor Intelligence mantém o valor de 2025 alinhado com o que os compradores de equipamentos estavam pagando durante o período.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,26 bilhões de dólares (2025) | |
| Editora de Comércio A | 2,05 bilhões de dólares (2025) | Utiliza um escopo de equipamentos precificados mais restrito, que parece subestimar as configurações secas e de alto vácuo com ASP mais elevado, além de depender de um momento de conversão cambial mais antigo para a agregação entre países. |
| Grupo Setorial B | 2,62 bilhões de dólares (2025) | Incorpora um limite de equipamentos mais amplo, que pode misturar sistemas de vácuo embalados com bombas independentes, e aplica um aumento de ASP mais rápido, que não é verificado de forma consistente em relação ao feedback comercial e de canais. |
Analisando os três valores, a dispersão é explicada principalmente pelo que é contabilizado como venda de bomba versus sistema embalado, e pela rapidez com que as premissas de preços e câmbio são atualizadas. Nossa abordagem permanece reproduzível ao vincular a construção do valor a sinais de demanda observáveis, e depois utilizar entrevistas para confirmar o ASP e a lógica de substituição antes de fechar o total final.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado europeu de bombas de vácuo?
O mercado está avaliado em 2,4 mil milhões de USD em 2026 e prevê-se que atinja 3,22 mil milhões de USD até 2031, registando um CAGR de 6,05%.
Qual o tipo de bomba que lidera o mercado europeu de bombas de vácuo?
As bombas de palhetas rotativas mantêm a liderança com 31,45% das receitas de 2025, embora os designs turbomoleculares sejam os de crescimento mais rápido a um CAGR de 7,42%.
Qual a dimensão do segmento de utilizadores finais de semicondutores?
Os semicondutores representaram 27,10% da dimensão do mercado europeu de bombas de vácuo em 2025, impulsionados pelas contínuas expansões de fábricas e investimentos em nós avançados.
Por que razão as bombas de vácuo secas estão a ganhar relevância?
As regulamentações da UE sobre PFAS e os requisitos de controlo de contaminação impelem os utilizadores para bombas sem óleo que eliminam os lubrificantes fluorados e reduzem os custos totais de conformidade.
Qual o país com as melhores perspetivas de crescimento?
Os Países Baixos apresentam o CAGR mais elevado de 7,12% até 2031, apoiado por projetos de hub de hidrogénio e nova capacidade de fabrico de baterias.
Página atualizada pela última vez em:



